


DanielRomero

期間 5.8年
ピーク時のランク 5
現在、コンテンツはありません
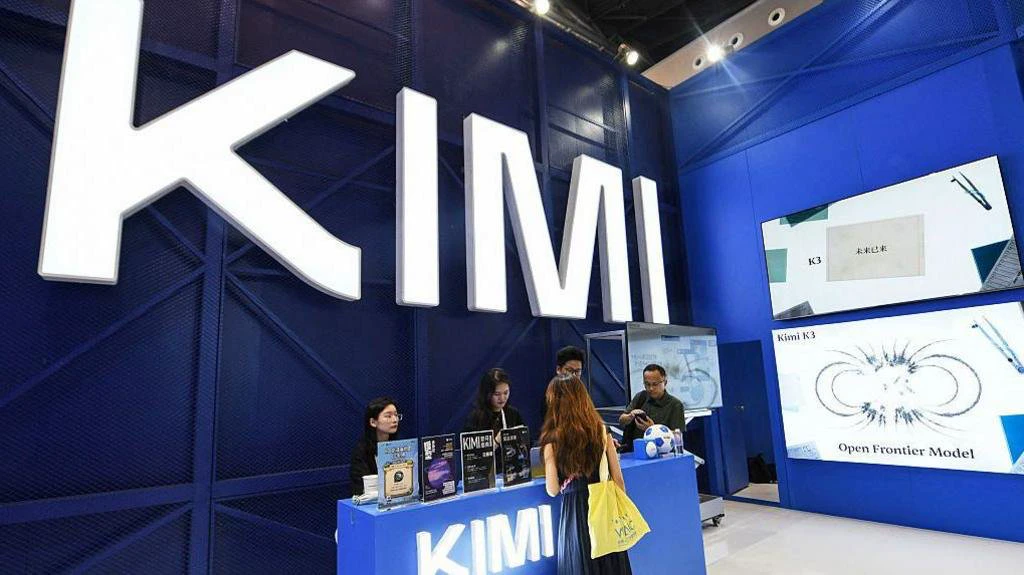
Moonshot AI、評価額500億ドルで50億ドルのIPOを目指す
DIGITIMESによると、Kimiの開発元である中国のAIスタートアップMoonshot AIは、非公開評価額が500億ドルに引き上げられたことを受け、2027年第1四半期に香港で50億ドル規模のIPOを目指している
同社は年間経常収益10億ドルを生み出しているとされ、2026年12月までに20億ドルに達すると予測されており、予測ARRの25倍の評価額を意味する
しかし、Moonshotは現在も、賠償請求額が7億ドルを超える可能性のある所有権紛争に直面しており、中国当局によるデータセキュリティー審査もIPOを複雑化させる可能性がある
同社はAlibaba、Tencent、Meituan、China Mobileの支援を受けている
- 1
- 1
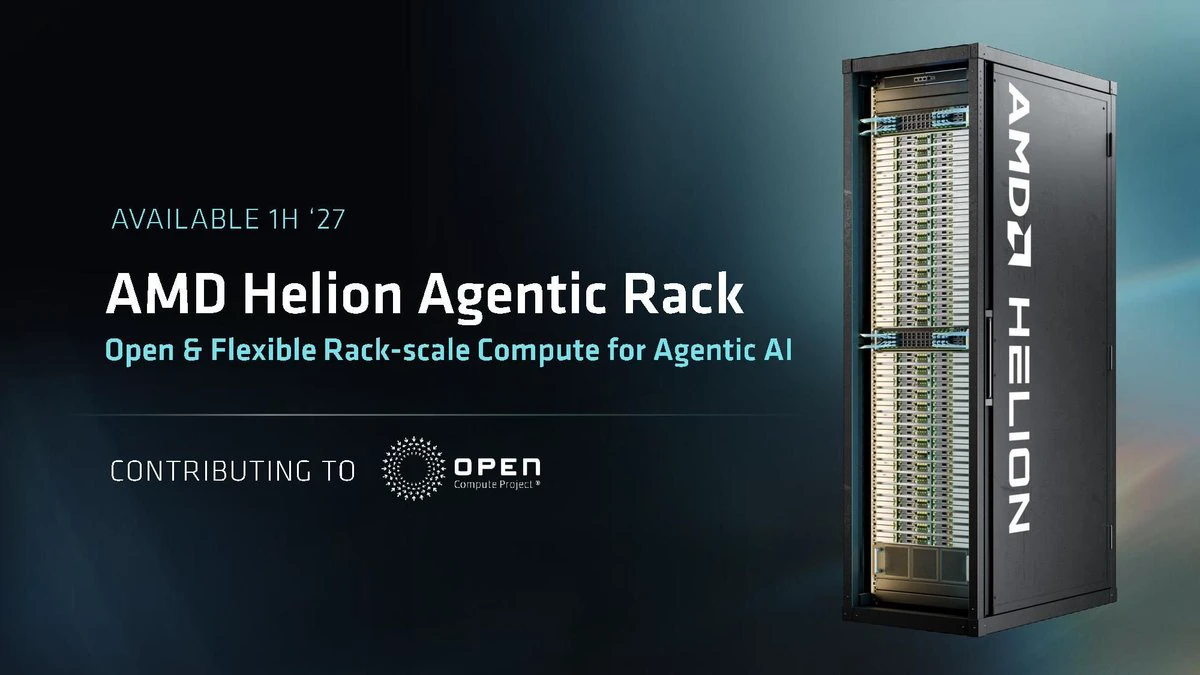
$AMD はAIエージェントに全力を注ぐ
AMDは、Zen 6 EPYC Veniceプロセッサを搭載し、大規模なAIエージェントのオーケストレーション向けに設計された、オープンなラックスケールアーキテクチャ「Helion」を発表した
Helionには2つの構成があり、最大32,768コアのCPU専用ラックと、推論向けにEPYCプロセッサと最大16基のInstinct MI350P GPUを組み合わせたハイブリッド版が用意される
Dell、HPE、Lenovo、Supermicro、Foxconnを含む8社がシステムを開発している。初期構成は2026年11月、より広範な提供は2027年上半期に予定されている
AMDはまた、この設計をOpen Compute Projectに提供する計画であり、ハイパースケーラーにNvidiaの独自ラックスケールインフラストラクチャに代わるオープンな選択肢を提供する
- 1
SAMSUNG、2027年のメモリー供給の75~80%を確保
DIGITIMESによると、SamsungはNVIDIA、Google、Microsoftなどの主要顧客と長期契約を結び、HBMを含む2027年のメモリー供給の75~80%を確保したと報じられています
一方、Micronは、総額320億ドルの金銭的コミットメントを伴う26件の戦略的顧客契約を確保しており、これらは2030年までに売上高の35%超を占める見込みです
これらの複数年にわたるテイク・オア・ペイ契約には、顧客による前払い金と価格保護が含まれており、Micronの2027年のHBMビット供給の大半は、すでに大幅に高い価格で契約済みです
DIGITIMESによると、SamsungはNVIDIA、Google、Microsoftなどの主要顧客と長期契約を結び、HBMを含む2027年のメモリー供給の75~80%を確保したと報じられています
一方、Micronは、総額320億ドルの金銭的コミットメントを伴う26件の戦略的顧客契約を確保しており、これらは2030年までに売上高の35%超を占める見込みです
これらの複数年にわたるテイク・オア・ペイ契約には、顧客による前払い金と価格保護が含まれており、Micronの2027年のHBMビット供給の大半は、すでに大幅に高い価格で契約済みです
- 1
特に理由もなく下落している株が非常に多く見られます
オープンウェイトモデルへの懸念や利上げ、あるいは単なる中間選挙絡みのノイズなのかは分かりませんが、特定の銘柄については、私には明らかな押し目買いの好機に見えます
オープンウェイトモデルへの懸念や利上げ、あるいは単なる中間選挙絡みのノイズなのかは分かりませんが、特定の銘柄については、私には明らかな押し目買いの好機に見えます
- 1
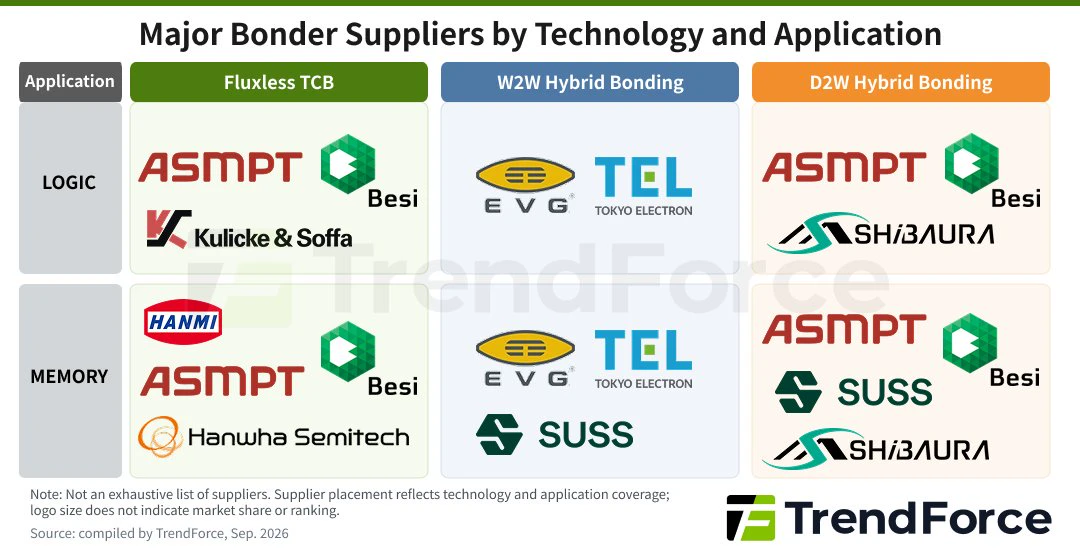
TrendForceがボンディング装置を供給する企業を整理
ハイブリッドボンディングはすでにニッチな用途で使用されている。近いうちに、先端パッケージングの多くの分野で主流になるだろう
$BESI とASMPT ( は最も幅広い事業機会を持ち、Hanmi (042700.KS) とHanwha SemitechはメモリTCBで競合している
EV GroupとTokyo Electron (8035.T) はウェーハ・ツー・ウェーハボンディング分野を占める一方、Shibaura Mechatronics (6590.T) はダイ・ツー・ウェーハのハイブリッドボンディングでBesiおよびASMPTと競合している
SUSS ( はメモリ向けの両方のハイブリッドボンディング方式にまたがって展開している
- 2
- 1
Opus 5.5はさまざまな面でAstraを圧倒している
創造性、美的センス、判断力に関しては、はるかに優れている
ただし、高度に技術的なタスクに関しては、Astraのほうが少し強いように感じる
創造性、美的センス、判断力に関しては、はるかに優れている
ただし、高度に技術的なタスクに関しては、Astraのほうが少し強いように感じる
- 1
ガラス基板はかつてない速さで進展している
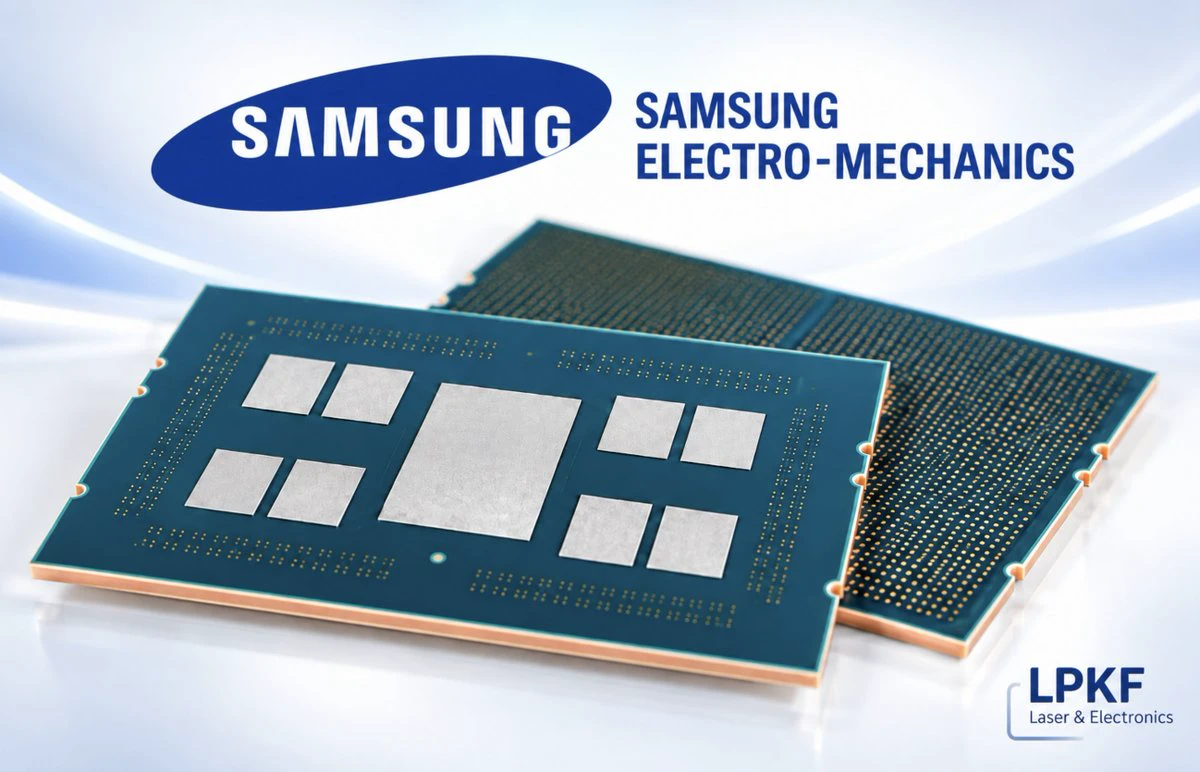
最近では、商用化を前進させているのはSEMCOだ
SEMCOは100 × 100 mmのガラス基板の初期信頼性試験を完了したばかりで、実際の顧客チップを使用したパッケージレベルの試験へと移行した
同社は複数の大手グローバル顧客と協業している
SEMCOは2027年後半までに稼働中の生産ラインを実現し、2028年には本格的な量産を目指している
これまでのTGVの信頼性問題により設備発注が遅れていたため、パッケージレベルでの検証成功は重要な節目となる
$LPK がこれらの問題の解決に重要な役割を果たしたと強く噂されており、改善は主により厚いガラス基板の開発によってもたらされたとされる
最近では、商用化を前進させているのはSEMCOだ
SEMCOは100 × 100 mmのガラス基板の初期信頼性試験を完了したばかりで、実際の顧客チップを使用したパッケージレベルの試験へと移行した
同社は複数の大手グローバル顧客と協業している
SEMCOは2027年後半までに稼働中の生産ラインを実現し、2028年には本格的な量産を目指している
これまでのTGVの信頼性問題により設備発注が遅れていたため、パッケージレベルでの検証成功は重要な節目となる
$LPK がこれらの問題の解決に重要な役割を果たしたと強く噂されており、改善は主により厚いガラス基板の開発によってもたらされたとされる
- 4
言わせてもらう
AIがなければ、2022年の弱気相場の底に近づいているところだと思う
今の状況を見てみてほしい:
供給ショックによるインフレ
上昇する債券利回り
質の低い小型株が壊滅的な打撃を受けている
弱まる消費者
同じ筋書きだが、そこに突然、数兆ドル規模の投資拡大が加わっている
これがどれほど持続可能なのか、疑問に思う
センチメントと経済が底に近づいているのか、それともこれは単なる始まりにすぎず、経済はAIへの投資拡大を支えきれないのか、判断するのに本当に苦労している
AIがなければ、2022年の弱気相場の底に近づいているところだと思う
今の状況を見てみてほしい:
供給ショックによるインフレ
上昇する債券利回り
質の低い小型株が壊滅的な打撃を受けている
弱まる消費者
同じ筋書きだが、そこに突然、数兆ドル規模の投資拡大が加わっている
これがどれほど持続可能なのか、疑問に思う
センチメントと経済が底に近づいているのか、それともこれは単なる始まりにすぎず、経済はAIへの投資拡大を支えきれないのか、判断するのに本当に苦労している
- 1
最近、フォローすべきアカウントをいくつか紹介しました。
今度は、フォローすべきでない人たちについて話します。
> 頑固な強気派
> 頑固な弱気派
> クリックベイトをする人
特に長期投資をしたいなら、これだけで大いにお金を節約できます。
今度は、フォローすべきでない人たちについて話します。
> 頑固な強気派
> 頑固な弱気派
> クリックベイトをする人
特に長期投資をしたいなら、これだけで大いにお金を節約できます。
- 1
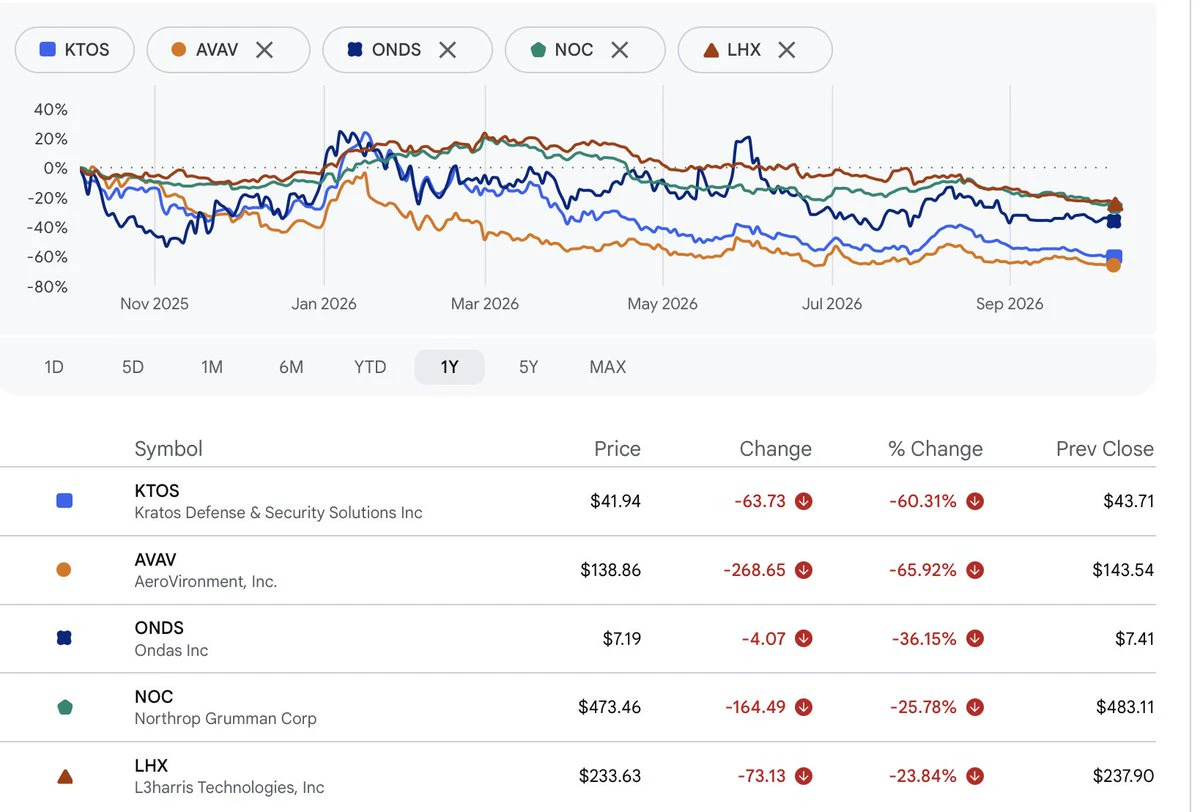
防衛関連株は、世界の指導者たちが平和主義のヒッピーになったかのように取引されている
そうだったらいいのに、でもたぶん違う
そうだったらいいのに、でもたぶん違う
- 1
Compounderの投資家たちは、もうリターンすら望んでいない。彼らはただ、こんなふうにあなたを見るだけだ。
- 1
AI需要の加速を受け、Towaが日本に先端パッケージング装置工場を建設
同社は京都に新たな5,000 m²の工場を建設するため50億円(3,170万ドル)を投資し、早ければ2029年に操業を開始する見込み
この工場では次世代半導体パッケージング装置を生産する。Towaは、海外の人件費上昇、円安、経済安全保障、技術流出への懸念を、より戦略的な生産を日本に戻す理由として挙げている
TowaはHBMと圧縮成形で特に強みを持ち、世界の樹脂成形装置市場で60%以上のシェアを有するとともに、ハイエンドの圧縮成形分野では競争がほとんどない
AIとデータセンター需要はすでに業績を押し上げている。2026年度について、Towaは売上高が前年比18%増、営業利益が48%増加すると予想している
HBMの成長により、メモリオフロードは新たな用途へ
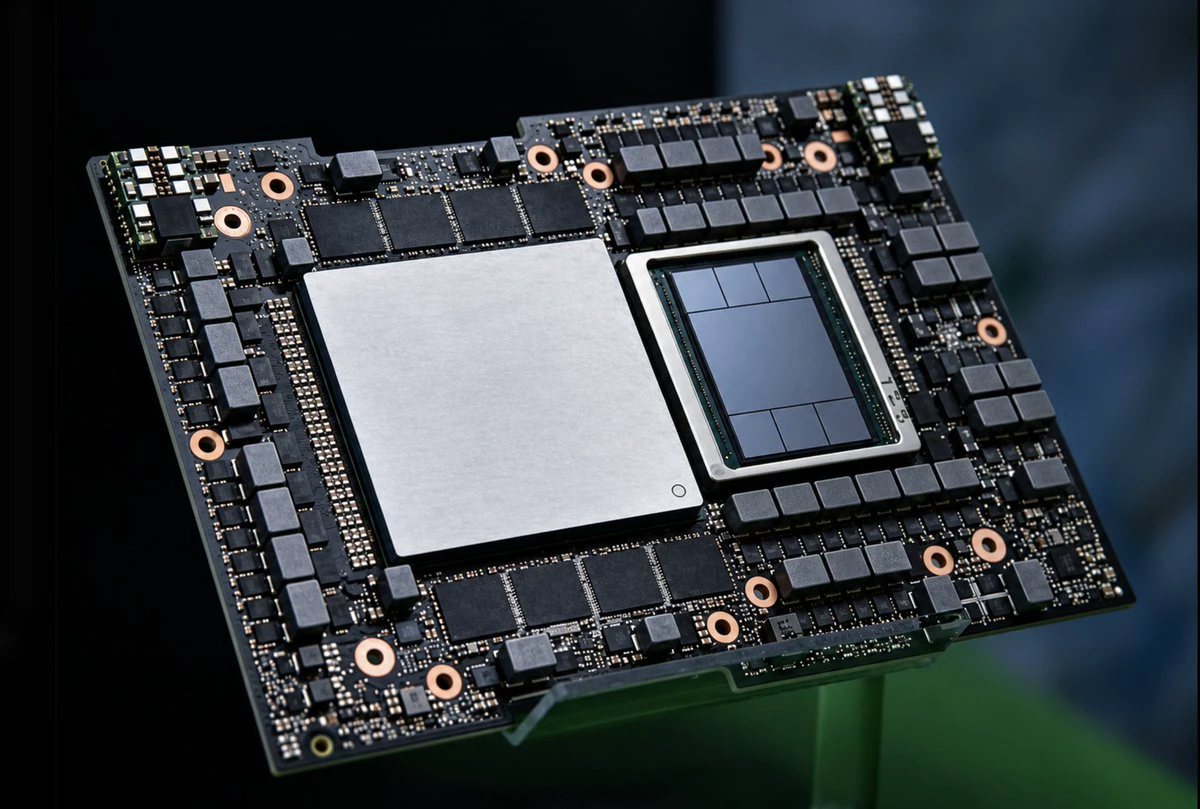
HBMの成長により、メモリオフロードは廃止されるのではなく、大容量メモリや旧型GPUの用途へと広がっている
次世代アクセラレーターではネイティブHBMが増え続けており、NvidiaのB200では180GB、B300/Rubinでは288GB、AMDのMI455Xでは432GBに達し、より多くのワークロードを完全にHBM内に収められるようになっている
外部メモリは、コンピュートではなくメモリ容量がボトルネックとなる旧システムやオンプレミス環境では、依然として有効だ。GPU、ネットワーク、電力、冷却のコストを追加せずに、ハードウェアの寿命を延ばせる
現在の主な課題はデータ移動だ。GPUのアイドル時間を回避できるほど高速にDRAMまたはSSDのデータをプリフェッチできなければ、オフロードは機能しない
CXLとフラッシュは補完的な関係にある。CXLはメモリ拡張向け、フラッシュは階層化とソフトウェア管理によるオフロード向けだ
$ALAB $MRVL $SNDK $MU
台湾のサプライチェーン、2027年も値上げ継続へ
台湾の半導体サプライチェーンは、2027年に再び値上げ局面を迎えようとしている
$TSM は2027年1月からプロセス別のウェーハ価格引き上げを計画しており、成熟ノードの価格は個別に交渉される見通しです。VISは、2027年の値上げ幅が2026年と同程度以上になると予想しており、UMCは契約の広範な再交渉を計画し、PSMCとSMICも値上げの準備を進めています
$ASX は、材料費の上昇と生産能力拡大に向けた設備投資を背景に、最大20%の値上げを検討していると報じられています
台湾のIC設計会社は、これらのコストを川下に転嫁すると見込んでいます。ディスプレイドライバーICでは、ファウンドリー費用が総コストの60~70%を占めるため、ウェーハ価格が10%上昇すると、製品総コストは6~7%上昇することになります
2026年にIC価格が10~25%上昇した後、2027年の価格動向は最終需要に大きく左右されます。クラウドAIが最も強い価格決定力を持つ一方、モバイル、PC、MCU、PMICでは、値上げに対する抵抗がはるかに強くなっています
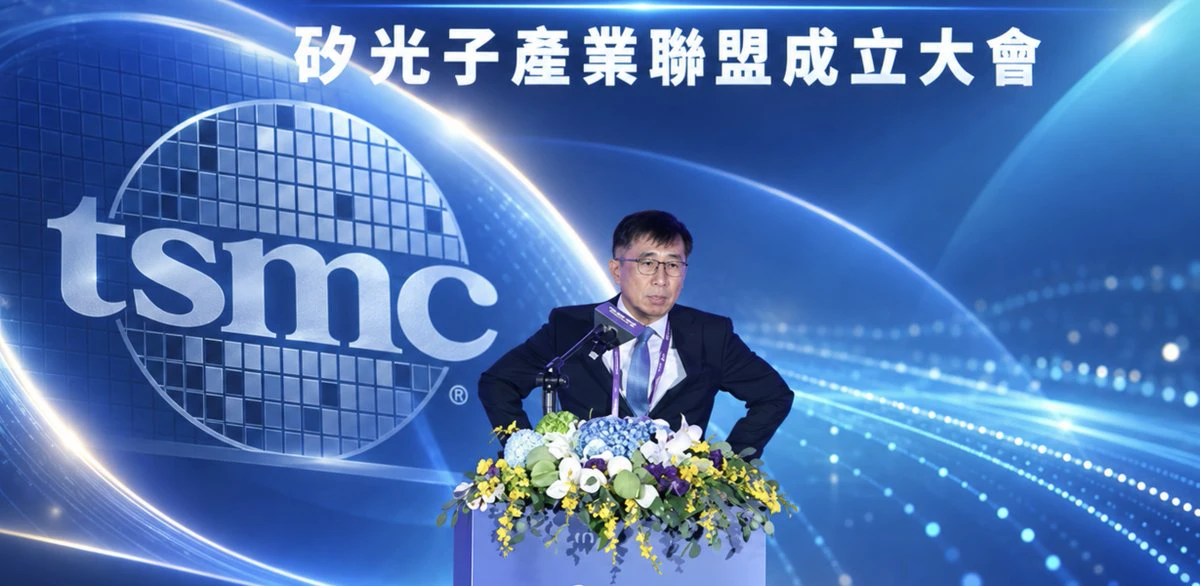
シリコンフォトニクスは2027年までに主流となり、AIのスケールアウトによって光トランシーバー需要が拡大するため、市場シェアは50%を超えると、K.C. Hsu、$TSM 先進パッケージング技術開発担当副社長は述べた
光トランシーバーの売上高は2025年に25%増加し、2026年には50%増加すると予想されている。100G以上では、売上高は2024年に倍増し、2025年にはさらに60%増加した
Hsu氏によると、TSMCはCPOをシリコンフォトニクスの最終形態と見ており、信頼性への懸念はほぼ解消されたという。業界大手が2026年下半期に量産を開始することを根拠として挙げた
同氏はさらに、ボトルネックは光エンジン製造から、レーザー光源、光ファイバー、ファイバーコネクター、試験へと移行していると付け加えた
光トランシーバーの売上高は2025年に25%増加し、2026年には50%増加すると予想されている。100G以上では、売上高は2024年に倍増し、2025年にはさらに60%増加した
Hsu氏によると、TSMCはCPOをシリコンフォトニクスの最終形態と見ており、信頼性への懸念はほぼ解消されたという。業界大手が2026年下半期に量産を開始することを根拠として挙げた
同氏はさらに、ボトルネックは光エンジン製造から、レーザー光源、光ファイバー、ファイバーコネクター、試験へと移行していると付け加えた
TSM-1.92%
なぜアメリカの投資家はアジア企業を真剣に取り上げないのか?
ここ数年で途方もない上昇を見せているのに、誰にも言及されたことのない大化け銘柄があまりにも多い
欧米の投資家として身につく、アメリカ市場だけが良い市場だと思い込む群集心理が嫌いだ
ここ数年で途方もない上昇を見せているのに、誰にも言及されたことのない大化け銘柄があまりにも多い
欧米の投資家として身につく、アメリカ市場だけが良い市場だと思い込む群集心理が嫌いだ
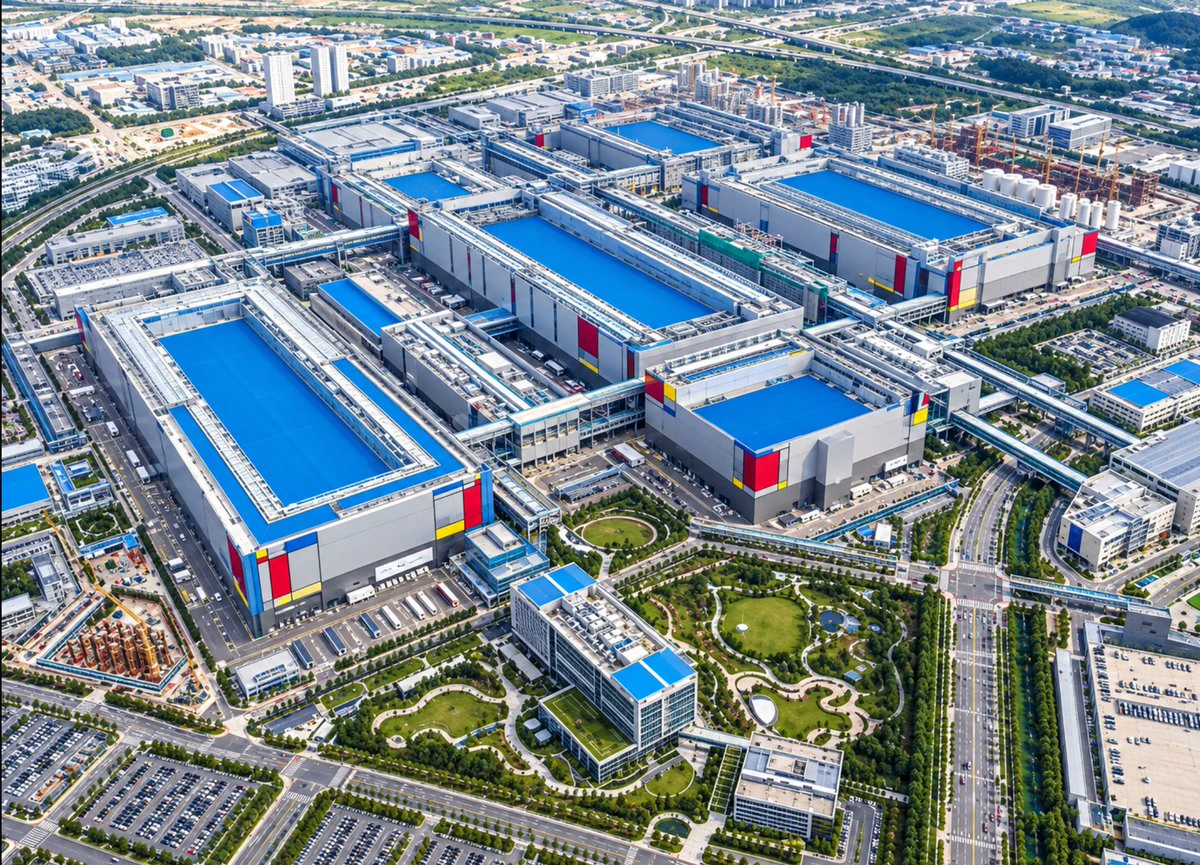
Samsungは、韓国の龍仁国家産業団地に6つの半導体ファブを建設するため、360兆ウォン(2,600億ドル超)を投資する計画です
最初のファブは、着工が2028年、操業開始が2029年10月になる見通しで、従来の目標より約1年前倒しされます
この複合施設には、材料、装置、部品、ファブレス企業約70社も入居する見込みで、Samsungのファブを中心とした半導体エコシステムが大幅に拡大します
関連インフラの整備も進んでいます。LHは9月30日、敷地の第1区間の施工業者を選定し、プロジェクトは予定より約2か月前倒しで進んでいます
敷地には、半導体生産を支える3基のLNG発電所と大規模な水リサイクルインフラが整備されます
最初のファブは、着工が2028年、操業開始が2029年10月になる見通しで、従来の目標より約1年前倒しされます
この複合施設には、材料、装置、部品、ファブレス企業約70社も入居する見込みで、Samsungのファブを中心とした半導体エコシステムが大幅に拡大します
関連インフラの整備も進んでいます。LHは9月30日、敷地の第1区間の施工業者を選定し、プロジェクトは予定より約2か月前倒しで進んでいます
敷地には、半導体生産を支える3基のLNG発電所と大規模な水リサイクルインフラが整備されます
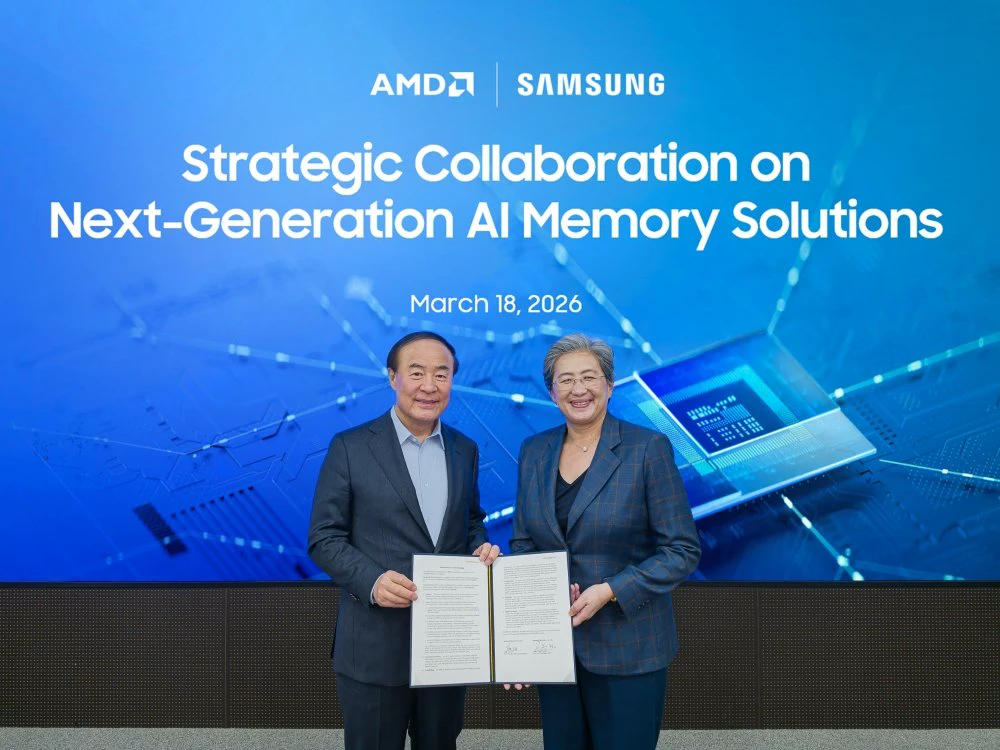
Lisa Su氏は、Samsungやその他の韓国の半導体企業とのさらなるサプライチェーン協議のため、今後数週間以内に韓国を訪問すると見られている
今年初め、$AMD とSamsungはHBM4およびAIコンピューティングを対象とするMOUを締結し、SamsungはAMDのアクセラレーター向けHBM4の優先サプライヤーになると報じられている
次回の協議では、AMDがMI450/MI455XおよびHeliosプラットフォームの生産を拡大する中、具体的なHBM4供給コミットメントに焦点が当てられる見込みだ。Heliosは1ラックあたり72基のInstinct GPUと18基のEPYC CPUを使用し、AMDによるAnthropicへの導入によってHBMの必要量が増加している
協議はSamsung Foundryにも及ぶ可能性があり、将来のAMDチップ向け2nm製造をめぐる、以前に報じられた協議も含まれる
AMD-2.30%
- 3
人気の話題
#GateRanksTop2inCEXNetInflows
39.95k 閲覧数821件の議論
#GateWCTCS9GlobalTradingCompetition
35.85k 閲覧数5.61k件の議論
#SanDiskPlunges6%MemoryStocksFall
122.79k 閲覧数3.78k件の議論
#SKHynixDropsOver2%
45.29k 閲覧数1.48k件の議論
#USCPISoon
23.84k 閲覧数429件の議論
#GateXRedBullWinsSingaporeGP
175.02k 閲覧数6.57k件の議論
#DeepSeekToClose10BillionYuanFunding
30.54k 閲覧数879件の議論
#SimpleEarnUSDTLimitedTime11%APR
54.38k 閲覧数310件の議論
#TomLeeWarnsKoreanStockSelloffMaySpillIntoCrypto
11.29k 閲覧数299件の議論
#ASMLTSMCQ3EarningsSoon
12.25k 閲覧数216件の議論