


CoinSniper

毎日の XAU/USD シグナルとライブ
#GateTopsGlobalGrowth
Gateの成長率トップ3:持続可能なアルファにとって取引高ランキングよりも資本速度が重要な理由
CryptoQuantのデータによると、Gateは現物と先物の両方で世界トップ3の成長率を記録しています。しかし、総取引高は見栄えだけの指標です。現物の蓄積と先物ヘッジの間で資本が循環する速度こそが、これが真の市場の厚みを反映しているのか、それとも投機的な売買の繰り返しなのかを決定します。本当の優位性は、話題先行のモメンタムに従うことではなく、自分の取引スタイルが現在の流動性レジームの効率性と整合しているかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 レジーム・トポロジーが真の優位性を決定する理由
現物・先物ベーシス裁定の効率性:両セグメントが急成長すると、現物価格とパーペチュアル価格の間に価格の歪みが頻繁に生じます。ベーシス・スプレッドが継続的に0.5%超まで拡大する場合、それは非効率な価格発見を示しており、キャッシュ・アンド・キャリー戦略で利用できます。ベーシスのボラティリティを取引高の成長と比較して監視してください。乖離が持続する場合は裁定機会の存在が確認され、スプレッドが狭い場合は効率的な市場であり、方向性取引が優勢であることを示します。
ボラティリティ急上昇時の流動性の厚みの耐性:平穏な時期に取引高が高く
Gateの成長率トップ3:持続可能なアルファにとって取引高ランキングよりも資本速度が重要な理由
CryptoQuantのデータによると、Gateは現物と先物の両方で世界トップ3の成長率を記録しています。しかし、総取引高は見栄えだけの指標です。現物の蓄積と先物ヘッジの間で資本が循環する速度こそが、これが真の市場の厚みを反映しているのか、それとも投機的な売買の繰り返しなのかを決定します。本当の優位性は、話題先行のモメンタムに従うことではなく、自分の取引スタイルが現在の流動性レジームの効率性と整合しているかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 レジーム・トポロジーが真の優位性を決定する理由
現物・先物ベーシス裁定の効率性:両セグメントが急成長すると、現物価格とパーペチュアル価格の間に価格の歪みが頻繁に生じます。ベーシス・スプレッドが継続的に0.5%超まで拡大する場合、それは非効率な価格発見を示しており、キャッシュ・アンド・キャリー戦略で利用できます。ベーシスのボラティリティを取引高の成長と比較して監視してください。乖離が持続する場合は裁定機会の存在が確認され、スプレッドが狭い場合は効率的な市場であり、方向性取引が優勢であることを示します。
ボラティリティ急上昇時の流動性の厚みの耐性:平穏な時期に取引高が高く
- 3
#FedAnnounceRateDecisionSoon
FRBの決定間近:金利耐性においてバリュエーション倍率よりもキャッシュフローの質が重要な理由
コアCPIが予想を上回り、利上げ観測が強まる中、高バリュエーションのテクノロジー株は圧力にさらされている。しかし、「高バリュエーション」は静的な指標であり、上昇する割引率に対するフリーキャッシュフロー(FCF)の時間的分布が、生き残れるかどうかを決定する。真の優位性は、企業のキャッシュフローが前倒し型(短期的な確実性)なのか、後ろ倒し型(長期にわたる期待)なのかを検証することにある。なぜなら、現在のP/E倍率にかかわらず、金利上昇は遠い将来の利益の現在価値を不均衡に押し下げるからだ。これが私の検証フレームワークだ。 👇
🔍 真の耐性を決めるデュレーションの構造
FCFデュレーションとイールドカーブ感応度:利益が5年以上先に見込まれるテクノロジー株は、長期デュレーション債券のように振る舞う。金利が50bp上昇すると、その現在価値は、即時にFCFを生み出す成熟したキャッシュカウ型テクノロジー企業よりもはるかに大きく減少する。利益の流列の修正デュレーションを計算する。短期デュレーションのキャッシュフローは耐性を裏付け、長期デュレーションの約束は、名目バリュエーションが低いにもかかわらず下落リスクを増幅する。
受注残の可視性期間は収益
FRBの決定間近:金利耐性においてバリュエーション倍率よりもキャッシュフローの質が重要な理由
コアCPIが予想を上回り、利上げ観測が強まる中、高バリュエーションのテクノロジー株は圧力にさらされている。しかし、「高バリュエーション」は静的な指標であり、上昇する割引率に対するフリーキャッシュフロー(FCF)の時間的分布が、生き残れるかどうかを決定する。真の優位性は、企業のキャッシュフローが前倒し型(短期的な確実性)なのか、後ろ倒し型(長期にわたる期待)なのかを検証することにある。なぜなら、現在のP/E倍率にかかわらず、金利上昇は遠い将来の利益の現在価値を不均衡に押し下げるからだ。これが私の検証フレームワークだ。 👇
🔍 真の耐性を決めるデュレーションの構造
FCFデュレーションとイールドカーブ感応度:利益が5年以上先に見込まれるテクノロジー株は、長期デュレーション債券のように振る舞う。金利が50bp上昇すると、その現在価値は、即時にFCFを生み出す成熟したキャッシュカウ型テクノロジー企業よりもはるかに大きく減少する。利益の流列の修正デュレーションを計算する。短期デュレーションのキャッシュフローは耐性を裏付け、長期デュレーションの約束は、名目バリュエーションが低いにもかかわらず下落リスクを増幅する。
受注残の可視性期間は収益
- 3
#GateUSExpandsTo37StateLicenses
Gate USの37州ライセンス:持続可能な市場アクセスではライセンス数よりライセンス・トポロジーが重要な理由
Gate USはマサチューセッツ州のMTLを取得し、州ライセンス数を37州まで拡大しました。しかし、ライセンス数は虚栄指標です。コンプライアンスコストに対する高GDP管轄区域の構造的なカバレッジこそが、これによって持続的な競争優位性が生まれるのか、それとも管理上の負担が積み上がるだけなのかを決定します。本当の優位性は、これらのライセンスによって主要な経済拠点でシームレスな法定通貨のオンランプが利用可能になるのか、それともニューヨーク(BitLicense)やテキサスのような重要市場を依然として除外する断片的な許認可にすぎず、真の全米規模での拡張性が制限されるのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 なぜカバレッジ・トポロジーが真の有用性を決定するのか
GDP加重ライセンス・カバレッジ比率:すべての州が同等なわけではありません。主要な経済中心地(CA、NY、TX、FL)が制限されたままであれば、人口の少ない州でライセンスを保有しても価値はほとんど増えません。ライセンスを取得した州がカバーする米国GDPの割合を算出します。カバレッジが高ければ真の市場アクセスが裏付けられ、ライ
Gate USの37州ライセンス:持続可能な市場アクセスではライセンス数よりライセンス・トポロジーが重要な理由
Gate USはマサチューセッツ州のMTLを取得し、州ライセンス数を37州まで拡大しました。しかし、ライセンス数は虚栄指標です。コンプライアンスコストに対する高GDP管轄区域の構造的なカバレッジこそが、これによって持続的な競争優位性が生まれるのか、それとも管理上の負担が積み上がるだけなのかを決定します。本当の優位性は、これらのライセンスによって主要な経済拠点でシームレスな法定通貨のオンランプが利用可能になるのか、それともニューヨーク(BitLicense)やテキサスのような重要市場を依然として除外する断片的な許認可にすぎず、真の全米規模での拡張性が制限されるのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 なぜカバレッジ・トポロジーが真の有用性を決定するのか
GDP加重ライセンス・カバレッジ比率:すべての州が同等なわけではありません。主要な経済中心地(CA、NY、TX、FL)が制限されたままであれば、人口の少ない州でライセンスを保有しても価値はほとんど増えません。ライセンスを取得した州がカバーする米国GDPの割合を算出します。カバレッジが高ければ真の市場アクセスが裏付けられ、ライ
- 3
#TemasekInvestsSKHynixJapanPlant
Temasek x SK Hynix Japan:構造的検証において、増産よりもソブリン資本によるシグナリングが重要な理由
TemasekによるSK Hynixの日本工場への投資は、同業他社が利益確定の兆候を見せる中での生産能力拡大と重なっている。しかし、新工場は歩留まりが向上するまで資本集約的な負債である。Temasekのようなソブリン・ウェルス・ファンド(SWF)の関与は、純粋な商業的ROIよりも、戦略的な地政学的連携を示している。真の優位性は、この提携が輸出規制に対する重要なサプライチェーンの冗長性を確保するのか、それとも国家に支えられた流動性によって覆い隠された景気循環的な低迷局面での過剰設備リスクなのかを検証することにある。以下が私の検証フレームワークである。 👇
🔍 真のレジリエンスを決定する地政学的トポロジー
規制上の保険としてのソブリン資本:Temasekの出資は単なる資金提供ではなく、政治的な後ろ盾である。CHIPS Actの制限や輸出規制の時代において、シンガポール政府の支援があることで、日本の材料・設備や西側市場へのアクセスが容易になる。SK Hynix Japanと競合他社の規制承認のスピードを監視すること。承認の迅速化は、純粋な製造効率よりも地政学的有用性を裏付ける。
サプライチェーン
Temasek x SK Hynix Japan:構造的検証において、増産よりもソブリン資本によるシグナリングが重要な理由
TemasekによるSK Hynixの日本工場への投資は、同業他社が利益確定の兆候を見せる中での生産能力拡大と重なっている。しかし、新工場は歩留まりが向上するまで資本集約的な負債である。Temasekのようなソブリン・ウェルス・ファンド(SWF)の関与は、純粋な商業的ROIよりも、戦略的な地政学的連携を示している。真の優位性は、この提携が輸出規制に対する重要なサプライチェーンの冗長性を確保するのか、それとも国家に支えられた流動性によって覆い隠された景気循環的な低迷局面での過剰設備リスクなのかを検証することにある。以下が私の検証フレームワークである。 👇
🔍 真のレジリエンスを決定する地政学的トポロジー
規制上の保険としてのソブリン資本:Temasekの出資は単なる資金提供ではなく、政治的な後ろ盾である。CHIPS Actの制限や輸出規制の時代において、シンガポール政府の支援があることで、日本の材料・設備や西側市場へのアクセスが容易になる。SK Hynix Japanと競合他社の規制承認のスピードを監視すること。承認の迅速化は、純粋な製造効率よりも地政学的有用性を裏付ける。
サプライチェーン
- 3
#GoldNears$4400HitsSevenWeekHigh
金価格4,400ドル:構造的な再評価において、実質利回りよりも貨幣プレミアムが重要な理由
金価格は4,400ドル(7週間ぶりの高値)に近づき、銀も65ドルを上回っている。軟調な労働指標と利上げ予想の低下が要因だ。しかし、これを実質利回りだけに帰するのは、法定通貨の価値希薄化への懸念に対する金の貨幣プレミアムの構造変化を無視している。真の優位性は、この上昇が中央銀行による持続的な買いと通貨分散を反映しているのか、それとも賃金データが正常化した際に反転する一時的なFRBのハト派姿勢へのレバレッジ賭けにすぎないのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜプレミアムのトポロジーが真の価値を決めるのか
中央銀行の購入ペース対ETF流出:従来のモデルは金価格を欧米のETFフローと結びつけているが、最近の上昇はETFからの資金流出にもかかわらず起きている。中央銀行(特にBRICS諸国)の購入が加速する一方で、欧米の個人投資家が売却しているなら、それは金価格形成がドル中心の指標から地政学的に分離していることを示す。IMF/World Gold Councilの準備資産データを監視すること。政府による蓄積は、個人投資家のセンチメントに左右されない構造的な下値基盤を裏付ける。
金銀比価の縮小は産業面の裏
金価格4,400ドル:構造的な再評価において、実質利回りよりも貨幣プレミアムが重要な理由
金価格は4,400ドル(7週間ぶりの高値)に近づき、銀も65ドルを上回っている。軟調な労働指標と利上げ予想の低下が要因だ。しかし、これを実質利回りだけに帰するのは、法定通貨の価値希薄化への懸念に対する金の貨幣プレミアムの構造変化を無視している。真の優位性は、この上昇が中央銀行による持続的な買いと通貨分散を反映しているのか、それとも賃金データが正常化した際に反転する一時的なFRBのハト派姿勢へのレバレッジ賭けにすぎないのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜプレミアムのトポロジーが真の価値を決めるのか
中央銀行の購入ペース対ETF流出:従来のモデルは金価格を欧米のETFフローと結びつけているが、最近の上昇はETFからの資金流出にもかかわらず起きている。中央銀行(特にBRICS諸国)の購入が加速する一方で、欧米の個人投資家が売却しているなら、それは金価格形成がドル中心の指標から地政学的に分離していることを示す。IMF/World Gold Councilの準備資産データを監視すること。政府による蓄積は、個人投資家のセンチメントに左右されない構造的な下値基盤を裏付ける。
金銀比価の縮小は産業面の裏
- 3
#RobinhoodEcosystemReboundsPONSUp23.6%
PONS +23.6%:エコシステムの検証でバーン率よりも供給ショックの速度が重要な理由
PONSは$632M MCまで23.6%反発し、供給量の31%がバーンされた。同時にBonerも+44%急騰した。しかし、トークンバーンは過去を振り返る会計上のイベントにすぎない。残存する流動性が新たな需要を吸収する速度こそが、これが持続的な構造的再評価なのか、それとも薄くなった注文板における一時的なスクイーズなのかを決定する。本当の優位性は、31%のバーンが希少性を加味した実効的な厚みを本当に高めたのか、それとも単に流通量を減らしただけで、初期保有者による急速な再分配に対して時価総額が脆弱なままなのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 真の下値を決める希少性トポロジー
実効的な流動性の厚みと時価総額の比率:31%のバーンは供給量を減少させるが、自動的に買い圧力を生み出すわけではない。価格が上昇したにもかかわらず買い注文側の厚みがバーン前の5%未満にとどまるなら、その上昇は脆弱で、スリッページによる急落が起こりやすい。リアルタイムの注文板の厚みを監視しよう。持続的な反発には、薄い注文板上での名目的な価格上昇だけでなく、それに比例した流動性の成長が必要だ。
バーン後の保有者集中度の分布
PONS +23.6%:エコシステムの検証でバーン率よりも供給ショックの速度が重要な理由
PONSは$632M MCまで23.6%反発し、供給量の31%がバーンされた。同時にBonerも+44%急騰した。しかし、トークンバーンは過去を振り返る会計上のイベントにすぎない。残存する流動性が新たな需要を吸収する速度こそが、これが持続的な構造的再評価なのか、それとも薄くなった注文板における一時的なスクイーズなのかを決定する。本当の優位性は、31%のバーンが希少性を加味した実効的な厚みを本当に高めたのか、それとも単に流通量を減らしただけで、初期保有者による急速な再分配に対して時価総額が脆弱なままなのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 真の下値を決める希少性トポロジー
実効的な流動性の厚みと時価総額の比率:31%のバーンは供給量を減少させるが、自動的に買い圧力を生み出すわけではない。価格が上昇したにもかかわらず買い注文側の厚みがバーン前の5%未満にとどまるなら、その上昇は脆弱で、スリッページによる急落が起こりやすい。リアルタイムの注文板の厚みを監視しよう。持続的な反発には、薄い注文板上での名目的な価格上昇だけでなく、それに比例した流動性の成長が必要だ。
バーン後の保有者集中度の分布
- 1
- 2
- 7
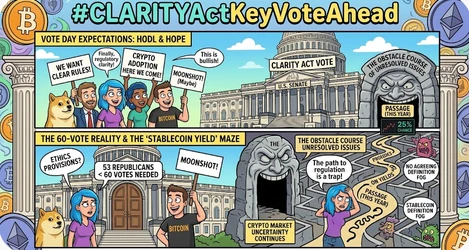
#CLARITYActKeyVoteAhead
9月15日のCLARITY Act採決:機関投資家のオンボーディングでは、可決見込みよりコンプライアンス上の摩擦が重要な理由
上院は9月15日にCLARITY Actについて採決を行うが、今年中に可決されるKalshiの確率はわずか25%にとどまる。しかし、可決・否決の二元論では、コンプライアンス導入に伴う構造的コストを見落としてしまう。本当の優位性は、法案の前進によって、明確なカストディ/利回りルールが定義され、機関向けに持続可能な運用上の明確性が生まれるのか、それとも曖昧な倫理/ステーブルコイン規定が、最終的な採決結果にかかわらず、イノベーションを阻害するほど過大な法務負担を引き起こすのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 真の市場インパクトを決めるのは摩擦の構造
ステーブルコインの利回り分類がビジネスモデルの実現可能性を決める:利回りを生むステーブルコインがどのように扱われるか(証券かコモディティか)によって、発行者がそもそも利息を提供できるかどうかが決まる。曖昧な文言は、法案が前進したとしてもコンプライアンス上の麻痺を生み、明確な禁止はビジネスモデルを即座に破壊する。利回りの意味について財務省/FRBの見解を追跡すること。運用上の実現可能性にとっては、法案の成立よりも定義の明確さのほうが重要で
9月15日のCLARITY Act採決:機関投資家のオンボーディングでは、可決見込みよりコンプライアンス上の摩擦が重要な理由
上院は9月15日にCLARITY Actについて採決を行うが、今年中に可決されるKalshiの確率はわずか25%にとどまる。しかし、可決・否決の二元論では、コンプライアンス導入に伴う構造的コストを見落としてしまう。本当の優位性は、法案の前進によって、明確なカストディ/利回りルールが定義され、機関向けに持続可能な運用上の明確性が生まれるのか、それとも曖昧な倫理/ステーブルコイン規定が、最終的な採決結果にかかわらず、イノベーションを阻害するほど過大な法務負担を引き起こすのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 真の市場インパクトを決めるのは摩擦の構造
ステーブルコインの利回り分類がビジネスモデルの実現可能性を決める:利回りを生むステーブルコインがどのように扱われるか(証券かコモディティか)によって、発行者がそもそも利息を提供できるかどうかが決まる。曖昧な文言は、法案が前進したとしてもコンプライアンス上の麻痺を生み、明確な禁止はビジネスモデルを即座に破壊する。利回りの意味について財務省/FRBの見解を追跡すること。運用上の実現可能性にとっては、法案の成立よりも定義の明確さのほうが重要で
KALSHI+0.78%
- 3
#GateSquareMidAutumnReunion
Gate Squareの中秋節:持続可能な優位性において、投稿量よりコンテンツのアルファが重要な理由
Gate Squareの中秋節イベントでは、ギフトボックス、GTエアドロップ、オリジナルコンテンツ向けバウチャーを含む15,000 USDT超の賞金プールが提供されます。しかし、投稿頻度そのものは優位性ではありません。参加者の飽和度に対するコンテンツの品質調整済み可視性が、実際の価値獲得を決定します。本当の機会は、自分の洞察が本物のコミュニティエンゲージメント(いいね/シェア)を生み、それによってアルゴリズム上の報酬ウェイトが高まるのか、それとも競争密度が個人のEVを努力コスト以下に薄めることで、一般的な投稿がノイズに埋もれるのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 アルファ・トポロジーが真の獲得率を決定する理由
エンゲージメント加重型報酬分配のロジック:ほとんどのプラットフォームは賞金プールを均等に分配せず、エンゲージメント指標(閲覧数、いいね、コメント)に基づいて報酬に重み付けします。高い労力をかけたにもかかわらず、投稿がキャンペーン全体のエンゲージメントの1%未満しか生み出さなければ、取り分は不釣り合いなほど小さくなります。過去の入賞者のプロフィールを分析してください。高エンゲージメ
Gate Squareの中秋節:持続可能な優位性において、投稿量よりコンテンツのアルファが重要な理由
Gate Squareの中秋節イベントでは、ギフトボックス、GTエアドロップ、オリジナルコンテンツ向けバウチャーを含む15,000 USDT超の賞金プールが提供されます。しかし、投稿頻度そのものは優位性ではありません。参加者の飽和度に対するコンテンツの品質調整済み可視性が、実際の価値獲得を決定します。本当の機会は、自分の洞察が本物のコミュニティエンゲージメント(いいね/シェア)を生み、それによってアルゴリズム上の報酬ウェイトが高まるのか、それとも競争密度が個人のEVを努力コスト以下に薄めることで、一般的な投稿がノイズに埋もれるのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 アルファ・トポロジーが真の獲得率を決定する理由
エンゲージメント加重型報酬分配のロジック:ほとんどのプラットフォームは賞金プールを均等に分配せず、エンゲージメント指標(閲覧数、いいね、コメント)に基づいて報酬に重み付けします。高い労力をかけたにもかかわらず、投稿がキャンペーン全体のエンゲージメントの1%未満しか生み出さなければ、取り分は不釣り合いなほど小さくなります。過去の入賞者のプロフィールを分析してください。高エンゲージメ
- 2
#EthereumAndBaseSplitOnAccountAbstraction
ETH/BaseのAA分裂:大規模普及においてプロトコル標準よりウォレット層の相互運用性が重要な理由
Ethereum L1とBaseはアカウント抽象化(EIP-8130対EIP-8141)で分岐しており、L1は検閲耐性とプライバシーを優先し、L2はスケーラビリティとコンプライアンスに重点を置いています。しかし、ウォレット層が基盤となる複雑性を適切に抽象化できれば、プロトコルの断片化は致命的ではありません。真の優位性は、ウォレット開発者が構造的な相違を覆い隠すシームレスなクロスチェーンのユーザー体験を構築できるか、それとも互換性のない標準がサイロ化されたエコシステムを生み、流動性とユーザー維持を分断するかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 相互運用性のトポロジーが真のUXを決定する理由
チェーン間でのウォレット・スマートコントラクトの移植性:単一のスマートアカウント・ウォレットで、コードを変更せずにETH L1とBaseの両方へ同一のロジックをデプロイできるでしょうか。ウォレットにチェーン固有の実装が必要であれば、開発者の負担は指数関数的に増大し、普及が遅れます。ウォレットSDKの互換性指標を監視してください。真の抽象化であれば、一度書けばどこにでもデプロイで
ETH/BaseのAA分裂:大規模普及においてプロトコル標準よりウォレット層の相互運用性が重要な理由
Ethereum L1とBaseはアカウント抽象化(EIP-8130対EIP-8141)で分岐しており、L1は検閲耐性とプライバシーを優先し、L2はスケーラビリティとコンプライアンスに重点を置いています。しかし、ウォレット層が基盤となる複雑性を適切に抽象化できれば、プロトコルの断片化は致命的ではありません。真の優位性は、ウォレット開発者が構造的な相違を覆い隠すシームレスなクロスチェーンのユーザー体験を構築できるか、それとも互換性のない標準がサイロ化されたエコシステムを生み、流動性とユーザー維持を分断するかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 相互運用性のトポロジーが真のUXを決定する理由
チェーン間でのウォレット・スマートコントラクトの移植性:単一のスマートアカウント・ウォレットで、コードを変更せずにETH L1とBaseの両方へ同一のロジックをデプロイできるでしょうか。ウォレットにチェーン固有の実装が必要であれば、開発者の負担は指数関数的に増大し、普及が遅れます。ウォレットSDKの互換性指標を監視してください。真の抽象化であれば、一度書けばどこにでもデプロイで
- 2
#BrentWTITop$100
Brentが100ドル超え:インフレの持続性にとって、原油価格よりもディーゼルのクラック・スプレッドが重要な理由
紅海の混乱を背景にBrent/WTIが100ドルを突破することは大きなニュースだが、ディーゼルの突出した急騰は、単なる原油不足ではなく、精製部門の構造的なボトルネックを示している。真の優位性は、高い原油価格が一時的な地政学的ショックを反映しているのか、それとも輸送・物流コストを通じてコアサービスインフレに直接波及する中間留分の持続的な不足を反映しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 精製トポロジーが真のインフレ影響を決定する理由
ディーゼルのクラック・スプレッドの幅は供給制約の深刻度を示す:ディーゼルと原油の価格差(クラック・スプレッド)は、製油所の稼働率を明らかにする。原油価格が上昇する中でスプレッドが30ドル/バレル超に拡大する場合、原油供給の状況にかかわらず、世界的な精製ボトルネックが制約となっていることを示す。3-2-1クラック・スプレッドを監視すること。原油価格が安定しても極端な拡大が続けば、コストプッシュ型インフレの持続性が裏付けられる。
輸送コストのコアCPIへの転嫁には遅れがある:ディーゼルは貨物輸送・物流を動かしており、そのコストは60~90日の遅れを伴って財・サービス価格に織
Brentが100ドル超え:インフレの持続性にとって、原油価格よりもディーゼルのクラック・スプレッドが重要な理由
紅海の混乱を背景にBrent/WTIが100ドルを突破することは大きなニュースだが、ディーゼルの突出した急騰は、単なる原油不足ではなく、精製部門の構造的なボトルネックを示している。真の優位性は、高い原油価格が一時的な地政学的ショックを反映しているのか、それとも輸送・物流コストを通じてコアサービスインフレに直接波及する中間留分の持続的な不足を反映しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 精製トポロジーが真のインフレ影響を決定する理由
ディーゼルのクラック・スプレッドの幅は供給制約の深刻度を示す:ディーゼルと原油の価格差(クラック・スプレッド)は、製油所の稼働率を明らかにする。原油価格が上昇する中でスプレッドが30ドル/バレル超に拡大する場合、原油供給の状況にかかわらず、世界的な精製ボトルネックが制約となっていることを示す。3-2-1クラック・スプレッドを監視すること。原油価格が安定しても極端な拡大が続けば、コストプッシュ型インフレの持続性が裏付けられる。
輸送コストのコアCPIへの転嫁には遅れがある:ディーゼルは貨物輸送・物流を動かしており、そのコストは60~90日の遅れを伴って財・サービス価格に織
- 2
#CoinDeskRevealsGateRWAPerpetualsTop3Globally
GateのRWAパーペチュアル取引がトップ3:構造的検証において取引量ランキングよりも合成効率が重要な理由
CoinDeskによると、GateのRWAパーペチュアル取引量は647億ドル(前月比+158%)に達し、世界シェア12.6%でトップ3にランクインした。しかし、表面的な取引量は虚栄指標にすぎない。現実世界資産への合成エクスポージャーの資本効率こそが、これが真の機関投資家によるヘッジ需要を反映しているのか、それとも流動性の低い原資産に対する投機的な個人レバレッジなのかを決定する。真の優位性は、これらのパーペチュアルが持続可能なファンディングレートで現物RWAに対する厳密なベーシス追跡を提供しているか、あるいは流動性の分断やオラクルの遅延による価格乖離リスクに陥りやすいかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 合成トポロジーが真の有用性を決定する理由
現物RWAの流動性に対するベーシス追跡誤差:RWAの現物市場(トークン化された米国短期国債やプライベートクレジットなど)は、暗号資産ネイティブの市場と比べて流動性が低いことが多い。原資産の流動性の薄さにより、パーペチュアル価格が現物NAVから大きく乖離すると、効率的なヘッジ手段ではなく裁定取引の罠が生じる。現物の
GateのRWAパーペチュアル取引がトップ3:構造的検証において取引量ランキングよりも合成効率が重要な理由
CoinDeskによると、GateのRWAパーペチュアル取引量は647億ドル(前月比+158%)に達し、世界シェア12.6%でトップ3にランクインした。しかし、表面的な取引量は虚栄指標にすぎない。現実世界資産への合成エクスポージャーの資本効率こそが、これが真の機関投資家によるヘッジ需要を反映しているのか、それとも流動性の低い原資産に対する投機的な個人レバレッジなのかを決定する。真の優位性は、これらのパーペチュアルが持続可能なファンディングレートで現物RWAに対する厳密なベーシス追跡を提供しているか、あるいは流動性の分断やオラクルの遅延による価格乖離リスクに陥りやすいかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 合成トポロジーが真の有用性を決定する理由
現物RWAの流動性に対するベーシス追跡誤差:RWAの現物市場(トークン化された米国短期国債やプライベートクレジットなど)は、暗号資産ネイティブの市場と比べて流動性が低いことが多い。原資産の流動性の薄さにより、パーペチュアル価格が現物NAVから大きく乖離すると、効率的なヘッジ手段ではなく裁定取引の罠が生じる。現物の
- 2
#AugustCoreCPIBeatsExpectations
8月コアCPIが+0.3%:実質利回りへの圧力では、総合指数の上振れより粘着的なサービスインフレが重要な理由
米国8月コアCPIは前月比0.3%上昇(予想0.2%)し、5月以来の高水準となった一方、前年比では2.4%に鈍化した。しかし、コア指標の月次加速は、総合指数で確認される財のディスインフレでは覆い隠される、サービス価格の構造的な粘着性を示している。本当の見極めどころは、この0.3%の結果が一時的なノイズなのか、それとも住宅・サービスコストの再加速なのかを検証することにある。後者であれば、FRBは市場が織り込む以上に長く金融引き締め政策を維持せざるを得ず、実質利回りへの上昇圧力が持続し、BTCのようなデュレーション感応度の高い資産を圧迫する。以下が私の検証フレームワークだ。 👇
🔍 粘着性の構造が政策経路を決定する理由
住宅を除くサービスのモメンタムが基調的な圧力を示す:住宅費は市場家賃に対して12~18か月遅行するため、現在の数値を歪める。住宅を除くサービス(医療、保険、レジャー)がコアCPIの0.3%上振れと同時に加速しているなら、労働集約型セクター全体で価格決定力が回復していることを示す。スーパーコアCPIの動向を注視すること。サービスインフレが持続すれば、総合指数が鈍化していても「高金利の長期化」とい
8月コアCPIが+0.3%:実質利回りへの圧力では、総合指数の上振れより粘着的なサービスインフレが重要な理由
米国8月コアCPIは前月比0.3%上昇(予想0.2%)し、5月以来の高水準となった一方、前年比では2.4%に鈍化した。しかし、コア指標の月次加速は、総合指数で確認される財のディスインフレでは覆い隠される、サービス価格の構造的な粘着性を示している。本当の見極めどころは、この0.3%の結果が一時的なノイズなのか、それとも住宅・サービスコストの再加速なのかを検証することにある。後者であれば、FRBは市場が織り込む以上に長く金融引き締め政策を維持せざるを得ず、実質利回りへの上昇圧力が持続し、BTCのようなデュレーション感応度の高い資産を圧迫する。以下が私の検証フレームワークだ。 👇
🔍 粘着性の構造が政策経路を決定する理由
住宅を除くサービスのモメンタムが基調的な圧力を示す:住宅費は市場家賃に対して12~18か月遅行するため、現在の数値を歪める。住宅を除くサービス(医療、保険、レジャー)がコアCPIの0.3%上振れと同時に加速しているなら、労働集約型セクター全体で価格決定力が回復していることを示す。スーパーコアCPIの動向を注視すること。サービスインフレが持続すれば、総合指数が鈍化していても「高金利の長期化」とい
- 2
#SenateReleasesNewCLARITYAct
CLARITY Act 9月15日投票:運用可能性において、成立確率よりコンプライアンス上の摩擦が重要な理由
上院の新たなCLARITY Actは、60票(民主党から7人の造反賛成が必要)を要する9月15日の手続き上の投票に臨む。しかし、成立か否決かという二元論的な捉え方では、コンプライアンス実施に伴う構造的コストが見落とされる。本当の優位性は、法案の具体的な条項が機関に持続可能な運用上の明確性をもたらすのか、それともステーブルコイン利回りや倫理規定に関する曖昧な文言が、最終的な投票結果にかかわらずイノベーションを阻害するほど過大な法務負担を生むのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 摩擦の構造が業界への真の影響を決定する理由
ステーブルコイン利回りの分類がビジネスモデルの存続可能性を決める:利回りを生むステーブルコインをどのように扱うか(証券かコモディティか)によって、発行者がそもそも利息を提供できるかどうかが決まる。曖昧な文言は、法案が成立したとしてもコンプライアンスの麻痺を生み、明確な禁止はビジネスモデルを即座に破壊する。利回りの意味に関する財務省・FRBの見解を追跡すること。運用可能性にとっては、法案の成立よりも定義の明確性の方が重要である。
倫理規定の執行メカニズムの複雑性:厳格な
CLARITY Act 9月15日投票:運用可能性において、成立確率よりコンプライアンス上の摩擦が重要な理由
上院の新たなCLARITY Actは、60票(民主党から7人の造反賛成が必要)を要する9月15日の手続き上の投票に臨む。しかし、成立か否決かという二元論的な捉え方では、コンプライアンス実施に伴う構造的コストが見落とされる。本当の優位性は、法案の具体的な条項が機関に持続可能な運用上の明確性をもたらすのか、それともステーブルコイン利回りや倫理規定に関する曖昧な文言が、最終的な投票結果にかかわらずイノベーションを阻害するほど過大な法務負担を生むのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 摩擦の構造が業界への真の影響を決定する理由
ステーブルコイン利回りの分類がビジネスモデルの存続可能性を決める:利回りを生むステーブルコインをどのように扱うか(証券かコモディティか)によって、発行者がそもそも利息を提供できるかどうかが決まる。曖昧な文言は、法案が成立したとしてもコンプライアンスの麻痺を生み、明確な禁止はビジネスモデルを即座に破壊する。利回りの意味に関する財務省・FRBの見解を追跡すること。運用可能性にとっては、法案の成立よりも定義の明確性の方が重要である。
倫理規定の執行メカニズムの複雑性:厳格な
- 2
#OracleQ1EarningsBeatStockUpOver5%
Oracleの決算後+5%:持続的な再評価において、売上高の予想超過よりバックログの消化が重要な理由
Oracleの株価は、第1四半期の予想を上回ったことで5%上昇した。しかし、決算の予想超過は過去を振り返る指標であり、残存履行義務(RPO)が認識売上高へ転換される速度こそが、これが持続的なAIインフラ需要を反映しているのか、それとも将来の軟化を前に契約締結が前倒しされただけなのかを決定する。本当の優位性は、現在の受注が構造的な複数年コミットメントを示しているのか、それとも来四半期には正常化する短期的な戦術的成果なのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜ転換トポロジーが真の質を決定するのか
RPO成長率と売上認識の速度:RPOが前年比30%成長している一方で、売上高が10%しか増加していない場合、損益計算書にまだ反映されていない繰延価値が膨大に存在することを示す。逆に、売上高がRPOの成長を上回っている場合、バックログは補充されるよりも速く消化されており、将来の減速を示す先行指標となる。四半期ごとのRPO/売上高比率の推移を監視すること。転換の加速は短期的な強さを裏付け、乖離はパイプラインの枯渇を警告する。
AIインフラ契約期間が示す粘着性:短期のGPU/クラウド契約は現在の
Oracleの決算後+5%:持続的な再評価において、売上高の予想超過よりバックログの消化が重要な理由
Oracleの株価は、第1四半期の予想を上回ったことで5%上昇した。しかし、決算の予想超過は過去を振り返る指標であり、残存履行義務(RPO)が認識売上高へ転換される速度こそが、これが持続的なAIインフラ需要を反映しているのか、それとも将来の軟化を前に契約締結が前倒しされただけなのかを決定する。本当の優位性は、現在の受注が構造的な複数年コミットメントを示しているのか、それとも来四半期には正常化する短期的な戦術的成果なのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜ転換トポロジーが真の質を決定するのか
RPO成長率と売上認識の速度:RPOが前年比30%成長している一方で、売上高が10%しか増加していない場合、損益計算書にまだ反映されていない繰延価値が膨大に存在することを示す。逆に、売上高がRPOの成長を上回っている場合、バックログは補充されるよりも速く消化されており、将来の減速を示す先行指標となる。四半期ごとのRPO/売上高比率の推移を監視すること。転換の加速は短期的な強さを裏付け、乖離はパイプラインの枯渇を警告する。
AIインフラ契約期間が示す粘着性:短期のGPU/クラウド契約は現在の
- 2
#GateTop4MainstreamCEX
Gate #4 CEX:持続的なリテンションにおいて、取引高ランキングよりもプロダクトの多様化が重要な理由
Gateは、2026年8月の$40B スポット+$285B 先物取引高で世界4位にランクインしています。しかし、総取引高では、ユーザーセグメント全体にわたるプロダクト統合の深さが見えません。本当の強みは、この規模が、ユーザーがスポットからデリバティブ、さらにRWA/ステーキングへとシームレスに移行し、高い顧客生涯価値(LTV)を生み出す多様化されたエコシステムを反映しているのか、それとも、見出しとなる取扱高が大きいにもかかわらず解約率の高い、サイロ化された活動によって維持されているのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 真の定着性を決めるのは単なる取扱高ではなく、多様化の構造
プロダクト間の移行率はエコシステムの健全性を示す:ユーザーが単一のプロダクトにとどまるなら、高い取引高にも意味はほとんどありません。先物トレーダーの60%超がスポット/RWA/ステーキングを一度も利用しない場合、LTVは頭打ちになります。プロダクト間の利用開始率を追跡し、シームレスな移行によって、断片化された利用ではなく統合された有用性を検証します。
新規ユーザーのオンボーディングファネル効率:ランキング#4 には、継
Gate #4 CEX:持続的なリテンションにおいて、取引高ランキングよりもプロダクトの多様化が重要な理由
Gateは、2026年8月の$40B スポット+$285B 先物取引高で世界4位にランクインしています。しかし、総取引高では、ユーザーセグメント全体にわたるプロダクト統合の深さが見えません。本当の強みは、この規模が、ユーザーがスポットからデリバティブ、さらにRWA/ステーキングへとシームレスに移行し、高い顧客生涯価値(LTV)を生み出す多様化されたエコシステムを反映しているのか、それとも、見出しとなる取扱高が大きいにもかかわらず解約率の高い、サイロ化された活動によって維持されているのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 真の定着性を決めるのは単なる取扱高ではなく、多様化の構造
プロダクト間の移行率はエコシステムの健全性を示す:ユーザーが単一のプロダクトにとどまるなら、高い取引高にも意味はほとんどありません。先物トレーダーの60%超がスポット/RWA/ステーキングを一度も利用しない場合、LTVは頭打ちになります。プロダクト間の利用開始率を追跡し、シームレスな移行によって、断片化された利用ではなく統合された有用性を検証します。
新規ユーザーのオンボーディングファネル効率:ランキング#4 には、継
- 2
#GateAugustTransparencyReport
Gate透明性レポート:構造的なレジリエンスにおいて、RWA担保の品質が市場シェアより重要な理由
Gateは、準備金82.15億ドル(準備率127%)、株式パーペチュアル取引高の前月比308%増、世界のCEXにおけるRWA建玉シェア49.6%を報告している。しかし、市場シェアは虚栄指標にすぎない。基礎となるRWA担保の流動性品質が、ストレスイベント時にこの優位性が持続的な安定性を生むのか、それとも隠れた脆弱性を生むのかを決定する。真の優位性は、49.6%のRWAシェアが、パーペチュアルの損失を補填するために即時清算できる高品質で流動性の高い資産(米国短期国債)によって構成されているのか、それともボラティリティ急騰時に償還のボトルネックを生む、流動性の低いプライベートクレジットやトークン化株式に集中しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 担保のトポロジーが真の安全性を決定する理由
RWA資産クラスの流動性ティア分布:すべてのRWAが同等なわけではない。米国短期国債はほぼ即時の流動性を提供する一方、トークン化不動産やプライベートクレジットの解消には数日から数週間かかる可能性がある。RWA建玉の60%超がティア2/3の流動性の低い資産にある場合、49.6%のシェアは追証発生時に負債となる
Gate透明性レポート:構造的なレジリエンスにおいて、RWA担保の品質が市場シェアより重要な理由
Gateは、準備金82.15億ドル(準備率127%)、株式パーペチュアル取引高の前月比308%増、世界のCEXにおけるRWA建玉シェア49.6%を報告している。しかし、市場シェアは虚栄指標にすぎない。基礎となるRWA担保の流動性品質が、ストレスイベント時にこの優位性が持続的な安定性を生むのか、それとも隠れた脆弱性を生むのかを決定する。真の優位性は、49.6%のRWAシェアが、パーペチュアルの損失を補填するために即時清算できる高品質で流動性の高い資産(米国短期国債)によって構成されているのか、それともボラティリティ急騰時に償還のボトルネックを生む、流動性の低いプライベートクレジットやトークン化株式に集中しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 担保のトポロジーが真の安全性を決定する理由
RWA資産クラスの流動性ティア分布:すべてのRWAが同等なわけではない。米国短期国債はほぼ即時の流動性を提供する一方、トークン化不動産やプライベートクレジットの解消には数日から数週間かかる可能性がある。RWA建玉の60%超がティア2/3の流動性の低い資産にある場合、49.6%のシェアは追証発生時に負債となる
RWA-1.86%
- 2
#ZECPlungesOver13%
🛡️ ZEC -13% ATH後:プライバシー上昇相場の検証では、価格下落よりも透明プールとシールドプールのフロー乖離が重要な理由
Zcashは$1,200のATHに到達した後、13%下落した。しかしプライバシー関連資産では、下落局面における透明プールとシールドプールのフローの方向性の分岐が、これが健全な利益確定なのか、それとも規制対象の取引所による構造的な拒絶なのかを決定する。真の優位性は、売り圧力が投機的な透明プールのロング保有者の退出によるものなのか、それとも取引所での上場廃止懸念やコンプライアンス上の重しによってシールド流動性が枯渇しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜフローのトポロジーが真の底値を決めるのか
シールドプールの維持率と透明プールの売却量:透明プールでの売却は個人投資家や投機筋の退出を反映する一方、シールド取引の継続は、ボラティリティにもかかわらず中核的なプライバシーユーザーが保有を続けていることを示す。シールド取引数が価格と比例して減少するなら、ネイティブな利用者を含む広範な投げ売りを示唆する。Zcash Foundationのダッシュボードを監視しよう。シールド関連指標が安定していれば、投機ノイズの下にあるオーガニックな需要が確認できる。
取引所の純入出金の不均衡がカス
🛡️ ZEC -13% ATH後:プライバシー上昇相場の検証では、価格下落よりも透明プールとシールドプールのフロー乖離が重要な理由
Zcashは$1,200のATHに到達した後、13%下落した。しかしプライバシー関連資産では、下落局面における透明プールとシールドプールのフローの方向性の分岐が、これが健全な利益確定なのか、それとも規制対象の取引所による構造的な拒絶なのかを決定する。真の優位性は、売り圧力が投機的な透明プールのロング保有者の退出によるものなのか、それとも取引所での上場廃止懸念やコンプライアンス上の重しによってシールド流動性が枯渇しているのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 なぜフローのトポロジーが真の底値を決めるのか
シールドプールの維持率と透明プールの売却量:透明プールでの売却は個人投資家や投機筋の退出を反映する一方、シールド取引の継続は、ボラティリティにもかかわらず中核的なプライバシーユーザーが保有を続けていることを示す。シールド取引数が価格と比例して減少するなら、ネイティブな利用者を含む広範な投げ売りを示唆する。Zcash Foundationのダッシュボードを監視しよう。シールド関連指標が安定していれば、投機ノイズの下にあるオーガニックな需要が確認できる。
取引所の純入出金の不均衡がカス
- 2
#BonkGuyBullishOnUSELESS
Bonk GuyがUSELESSを「役立たずな王」と呼ぶ:ミームサイクルの生き残りにおいて、ATHの地位よりナラティブ流動性が重要な理由
Bonk Guyは、今サイクルにおけるミームの王として、同業銘柄に対して史上最高値を更新しているUSELESS($234M MC)を挙げています。しかしミーム市場では、インフルエンサーの確信や相対的な強さの指標ではなく、ナラティブへの注目が持続的な買い圧力へと転換される速度が生存を左右します。本当の優位性は、USELESSが流動性の堀を深めながら真のナラティブ独占状態を獲得したのか、それとも資金が次の目新しい銘柄へ移る前に、一時的なローテーション競争に勝っているだけなのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 真の優位性を決めるナラティブ・トポロジー
ミーム間相関の崩れがリーダーシップを示す:真のミーム王は、下落局面ではセクター全体のベータから乖離し、上昇局面では先導します。上位10のミームの平均が-5%のときにUSELESSが+10%を維持していれば、それは連動的な値動きではなく、独立した需要を示しています。ローリング相関係数を監視し、持続的な乖離によって偶然のタイミングではなくリーダーシップを検証します。
流動性の厚みの成長率と時価総額の拡大率:LPの厚みが
Bonk GuyがUSELESSを「役立たずな王」と呼ぶ:ミームサイクルの生き残りにおいて、ATHの地位よりナラティブ流動性が重要な理由
Bonk Guyは、今サイクルにおけるミームの王として、同業銘柄に対して史上最高値を更新しているUSELESS($234M MC)を挙げています。しかしミーム市場では、インフルエンサーの確信や相対的な強さの指標ではなく、ナラティブへの注目が持続的な買い圧力へと転換される速度が生存を左右します。本当の優位性は、USELESSが流動性の堀を深めながら真のナラティブ独占状態を獲得したのか、それとも資金が次の目新しい銘柄へ移る前に、一時的なローテーション競争に勝っているだけなのかを検証することにあります。以下が私の検証フレームワークです。 👇
🔍 真の優位性を決めるナラティブ・トポロジー
ミーム間相関の崩れがリーダーシップを示す:真のミーム王は、下落局面ではセクター全体のベータから乖離し、上昇局面では先導します。上位10のミームの平均が-5%のときにUSELESSが+10%を維持していれば、それは連動的な値動きではなく、独立した需要を示しています。ローリング相関係数を監視し、持続的な乖離によって偶然のタイミングではなくリーダーシップを検証します。
流動性の厚みの成長率と時価総額の拡大率:LPの厚みが
- 2
#AIStockGuruReportedlyBullishOnAI
AIの達人がポジションを再構築:強気の見通しよりも再構築の速度がカムバックの検証で重要な理由
市場では、AI関連ファンドが7月の67%下落後、SNDK、BE、INTC、CRWV、SKHY、AMDで強気ポジションを再構築したとの見方が広がっている。しかし、「再構築」は曖昧だ。以前のピーク時エクスポージャーに対して、ポジションを再蓄積する速度と構成が、これが真の確信を示すのか、それとも単なる戦術的な平均回帰取引なのかを決める。真の優位性は、現在のポジショニングがリスクパラメーターを改善した構造的な投資仮説の修復を反映しているのか、それとも元の失敗要因に対処しないまま、安値で過去の過ちに再び参入しているだけなのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 再構築のトポロジーが真の確信を決める理由
過去のピーク時エクスポージャーに対するポジションサイズ:以前のピーク時配分の20%を再構築することと、90%を回復させることには根本的な違いがある。強気の発言にもかかわらず、現在のポジションサイズが下落前の水準をわずかに下回る状態にとどまっているなら、それは全面的なコミットメントではなく、慎重なテストを示している。13Fおよびインサイダー報告の変化を過去のベンチマークと比較して追跡すること。比例的な再構
AIの達人がポジションを再構築:強気の見通しよりも再構築の速度がカムバックの検証で重要な理由
市場では、AI関連ファンドが7月の67%下落後、SNDK、BE、INTC、CRWV、SKHY、AMDで強気ポジションを再構築したとの見方が広がっている。しかし、「再構築」は曖昧だ。以前のピーク時エクスポージャーに対して、ポジションを再蓄積する速度と構成が、これが真の確信を示すのか、それとも単なる戦術的な平均回帰取引なのかを決める。真の優位性は、現在のポジショニングがリスクパラメーターを改善した構造的な投資仮説の修復を反映しているのか、それとも元の失敗要因に対処しないまま、安値で過去の過ちに再び参入しているだけなのかを検証することにある。以下が私の検証フレームワークだ。 👇
🔍 再構築のトポロジーが真の確信を決める理由
過去のピーク時エクスポージャーに対するポジションサイズ:以前のピーク時配分の20%を再構築することと、90%を回復させることには根本的な違いがある。強気の発言にもかかわらず、現在のポジションサイズが下落前の水準をわずかに下回る状態にとどまっているなら、それは全面的なコミットメントではなく、慎重なテストを示している。13Fおよびインサイダー報告の変化を過去のベンチマークと比較して追跡すること。比例的な再構
- 2
人気の話題
#GateSupportsARCChainOnDayOne
45.28k 閲覧数350件の議論
#FedAnnounceRateDecisionSoon
31.75k 閲覧数4.21k件の議論
#CLARITYActKeyVoteAhead
149.11k 閲覧数7.54k件の議論
#WhereToParkStablecoinsWhileWaiting
64.32k 閲覧数4.92k件の議論
#BTC Drops 3.3%
45.07k 閲覧数482件の議論
#OpenAISeeks1.2TrillionValuationBeforeIPO
70.15k 閲覧数3.43k件の議論
#US Crypto Stocks Plunge
54.31k 閲覧数4.11k件の議論
#Meme Tokens Pull Back Across Chain
27.39k 閲覧数1.9k件の議論
#GateSquareMidAutumnReunion
2.52k 閲覧数2.35k件の議論
#AlteraConfidentiallyFilesForIP
26.2k 閲覧数652件の議論