


AriyanAlbe

ニュース、ミーム、チャート、ホピウム、市場分析と最新の暗号通貨アップデート。
$CRDO は、AIインフラがGPUだけの問題ではなく、接続性が主要なボトルネックになりつつあることを示している。
Credo Technologyは、2027年度第1四半期に非常に好調な業績を発表した後、4.5%上昇して175.89ドルとなった。売上高は前年比114.7%増の4億7,900万ドルに達し、調整後EPSはコンセンサス予想の1.17ドルを上回る1.20ドルとなった。
この勢いは次の四半期にも続いている。経営陣は第2四半期の売上高を5億2,500万ドル~$535M と予想しており、中間値は前四半期比でおよそ10.6%の成長を示唆している。
非GAAPベースの純利益は前年比140%増の2億3,630万ドルに急増した。2026年度の売上高はすでに前年比約206%増の約13億ドルに達していた。
より大きな投資テーマは帯域幅だ。AIクラスターの規模が拡大するにつれ、GPU、サーバー、ネットワークインフラ間でデータを移動させる高速光接続の重要性がますます高まっている。
$CRDO は本格的なAI接続関連銘柄になりつつあるが、成長とともにバリュエーションと期待も高まっている。
Credo Technologyは、2027年度第1四半期に非常に好調な業績を発表した後、4.5%上昇して175.89ドルとなった。売上高は前年比114.7%増の4億7,900万ドルに達し、調整後EPSはコンセンサス予想の1.17ドルを上回る1.20ドルとなった。
この勢いは次の四半期にも続いている。経営陣は第2四半期の売上高を5億2,500万ドル~$535M と予想しており、中間値は前四半期比でおよそ10.6%の成長を示唆している。
非GAAPベースの純利益は前年比140%増の2億3,630万ドルに急増した。2026年度の売上高はすでに前年比約206%増の約13億ドルに達していた。
より大きな投資テーマは帯域幅だ。AIクラスターの規模が拡大するにつれ、GPU、サーバー、ネットワークインフラ間でデータを移動させる高速光接続の重要性がますます高まっている。
$CRDO は本格的なAI接続関連銘柄になりつつあるが、成長とともにバリュエーションと期待も高まっている。
CRDO+4.54%
- 1
速報:🇫🇷 フランスのガソリンスタンドの11%で、ガソリンまたは軽油が売り切れています。
• 軽油価格は1リットル当たり€2.38まで急騰し、過去最高値まであと1%以内に迫っています。
• フランスのエマニュエル・マクロン大統領は、この状況に対処するため緊急会合を招集しました。
• フランス政府は、長距離を移動するドライバーへの経済的支援を準備しています。
• 軽油価格は1リットル当たり€2.38まで急騰し、過去最高値まであと1%以内に迫っています。
• フランスのエマニュエル・マクロン大統領は、この状況に対処するため緊急会合を招集しました。
• フランス政府は、長距離を移動するドライバーへの経済的支援を準備しています。
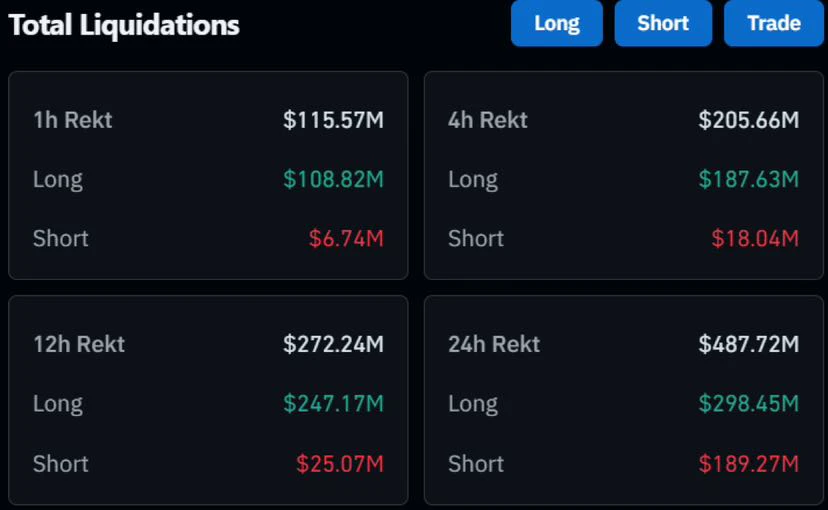
$500M を超えるショートポジションが清算され、わずか24時間で暗号資産の時価総額に1,700億ドルが加わった。
ショートスクイーズが再び起きています! 🚀
ショートスクイーズが再び起きています! 🚀
インフレが根強く続く中、FRBの利上げ確率95%を市場が織り込み、議長Kevin Warshは政治的な監視下に 📊
利上げ予想:インフレ率が2%の目標を頑固に上回り続ける中、市場コンセンサスはFederal Reserveが利上げを実施する確率をほぼ確実な95%と見込んでいる。
独立性の試練:積極的な金融引き締めは、金利引き下げを求めるTrump大統領からの強い政治的圧力を受けるFed議長Kevin Warshにとって、中央銀行の独立性を問う重大な試練となる。
今後の予定:次の重要なFOMCの利上げ判断は10月28日に予定されており、中間選挙の1週間足らず前となる。金融市場はすでに、2回連続となる利上げの確率を43%織り込んでいる。
マクロ経済への影響:借入コストの急上昇と政治的摩擦により市場間のボラティリティが高まり、世界の株式、債券利回り、デジタル資産に影響を及ぼしている。 #FedRateWatch
$LSK $SYN $ARB
利上げ予想:インフレ率が2%の目標を頑固に上回り続ける中、市場コンセンサスはFederal Reserveが利上げを実施する確率をほぼ確実な95%と見込んでいる。
独立性の試練:積極的な金融引き締めは、金利引き下げを求めるTrump大統領からの強い政治的圧力を受けるFed議長Kevin Warshにとって、中央銀行の独立性を問う重大な試練となる。
今後の予定:次の重要なFOMCの利上げ判断は10月28日に予定されており、中間選挙の1週間足らず前となる。金融市場はすでに、2回連続となる利上げの確率を43%織り込んでいる。
マクロ経済への影響:借入コストの急上昇と政治的摩擦により市場間のボラティリティが高まり、世界の株式、債券利回り、デジタル資産に影響を及ぼしている。 #FedRateWatch
$LSK $SYN $ARB
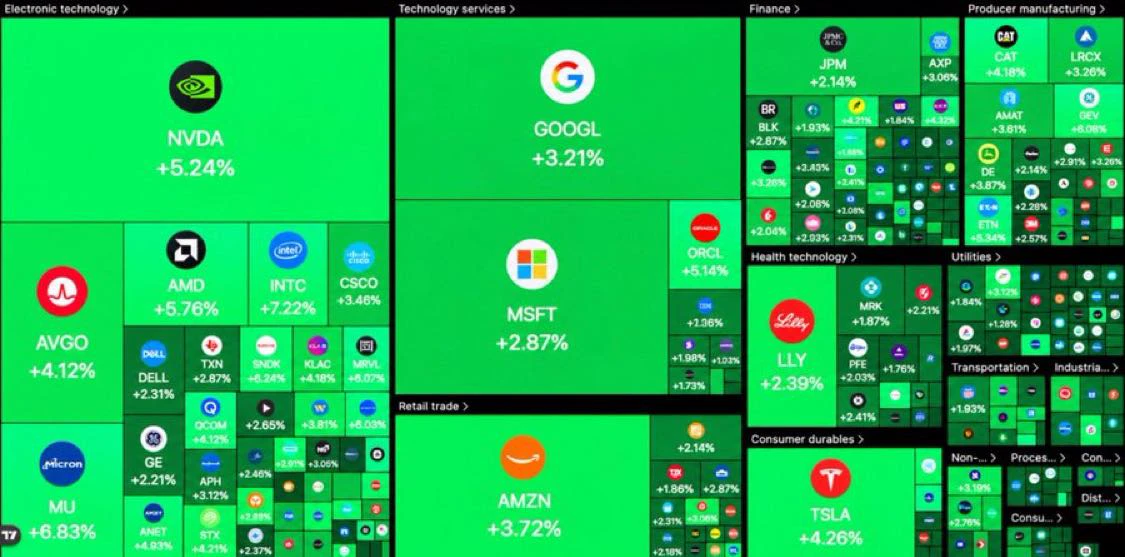
💥 米国株が驚異的に急騰。
米国市場の取引開始時点で、米国株にほぼ1,000,000,000,000ドルが追加された。
米国市場の取引開始時点で、米国株にほぼ1,000,000,000,000ドルが追加された。
- 1
FRBの金利決定まであと約2時間。市場では25ベーシスポイントの利上げ確率が93%と見られている。
$XL 私は、みんなが$XLを本気で見落としていると思う。
X Linkはまったく異なるものを構築している。Xのハンドルをオンチェーン経済へと変えているのだ。
誰かがXアカウントを中心にコインをローンチする → 取引によって手数料が発生する → その手数料が自動的にアカウント所有者のためのオンチェーンプールに流れ込み、トークン保有者もその一部を獲得できる。
複雑な設定は不要。自分でトークンをローンチする必要もない。インフラがすべてを担ってくれる。
そして、そのタイミングはこれ以上ないほど興味深い。XLは急速に成長しているRobinhood Chainエコシステムの一部なのだ。
ソーシャルアイデンティティ+取引+クリエイターの収益化+DeFi。
注目が集まったときに急激に拡大する可能性があるのは、まさにこの種の実験だ。
X Linkはまったく異なるものを構築している。Xのハンドルをオンチェーン経済へと変えているのだ。
誰かがXアカウントを中心にコインをローンチする → 取引によって手数料が発生する → その手数料が自動的にアカウント所有者のためのオンチェーンプールに流れ込み、トークン保有者もその一部を獲得できる。
複雑な設定は不要。自分でトークンをローンチする必要もない。インフラがすべてを担ってくれる。
そして、そのタイミングはこれ以上ないほど興味深い。XLは急速に成長しているRobinhood Chainエコシステムの一部なのだ。
ソーシャルアイデンティティ+取引+クリエイターの収益化+DeFi。
注目が集まったときに急激に拡大する可能性があるのは、まさにこの種の実験だ。
- 1
- 2
速報:🇺🇸共和党は民主党のCLARITY Actへの対案を拒否した。
これは良い状況とは言えない。
これは良い状況とは言えない。
人気の話題
#MSTRTopsNasdaq100
74.31k 閲覧数3.05k件の議論
#Gate Tops 24H Net Inflows Among Exchanges
26.56k 閲覧数3.69k件の議論
#BTCRetakes81K
57.42k 閲覧数60.74k件の議論
#GarrettJinHolds320MInZEC
38.89k 閲覧数1.54k件の議論
#GateTopsStockPerpetualCoverage
40.38k 閲覧数2.85k件の議論
#StandardCharteredSeesARBAt10By2030
28.35k 閲覧数1.34k件の議論
#JapanRealEstatePowerChipStocksRise
60.57k 閲覧数4.93k件の議論
#EthereumSpotETFsSee144MNetInflow
21.94k 閲覧数1.39k件の議論
#BOJHikesTo1.25%31YearHigh
83.61k 閲覧数1.35k件の議論
#GateSquareMidAutumnReunion
4.37k 閲覧数7.96k件の議論