


Amfranklin1

ピーク時のランク 0
期間 5年
現在、コンテンツはありません
誰もが@arcは忘れ去られたと思っていましたが、皆が別のところに目を向けている間に、そのTVLはひそかに伸びていました。
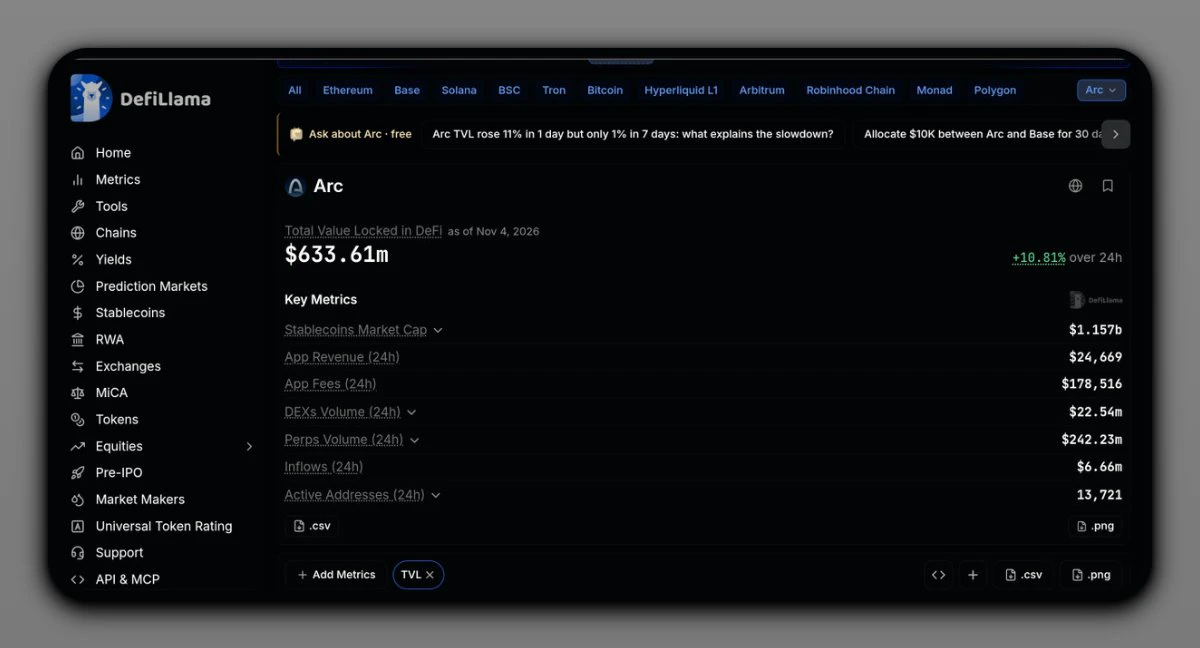
DefiLlamaのデータを調べたところ、@arcは現在、DeFiのTVLがおよそ$633M に達しています。
さらに驚くのは、その資金の行き先です。
• @Morpho Blue:$298.5M
• @aave V4:$184.7M
• Extended:$106.3M
MorphoとAaveだけで、合計するとほぼ$483M に上り、ArcのTVLの約77%を占めています。
そして、活発になっているのは融資だけではありません。
Arcには約$1.16Bのステーブルコイン供給があり、週次の無期限先物取引高は$1.9Bに迫っています。
ただ、これをすぐにオーガニックな成長と呼ぶのは早いと思います。
融資プロトコルに資金を預けることと、実際に人々がそれを担保に借り入れを行うことは別の話です。
私なら、次の点に注目します。
• その流動性のうち、実際にどれだけが借り入れに使われているか
• 取引高が維持されるか
• インセンティブが縮小したとき、どれだけの資金が残るか
@arcはタイムライン上では静かになったかもしれませんが、数字を見る限り、そこで資金を活用する人々は途絶えていないようです。
DefiLlamaのデータを調べたところ、@arcは現在、DeFiのTVLがおよそ$633M に達しています。
さらに驚くのは、その資金の行き先です。
• @Morpho Blue:$298.5M
• @aave V4:$184.7M
• Extended:$106.3M
MorphoとAaveだけで、合計するとほぼ$483M に上り、ArcのTVLの約77%を占めています。
そして、活発になっているのは融資だけではありません。
Arcには約$1.16Bのステーブルコイン供給があり、週次の無期限先物取引高は$1.9Bに迫っています。
ただ、これをすぐにオーガニックな成長と呼ぶのは早いと思います。
融資プロトコルに資金を預けることと、実際に人々がそれを担保に借り入れを行うことは別の話です。
私なら、次の点に注目します。
• その流動性のうち、実際にどれだけが借り入れに使われているか
• 取引高が維持されるか
• インセンティブが縮小したとき、どれだけの資金が残るか
@arcはタイムライン上では静かになったかもしれませんが、数字を見る限り、そこで資金を活用する人々は途絶えていないようです。
➥ @HyperliquidXには必ずしも別の取引所が必要なわけではありません。既存の市場に資産、流動性、需要を生み出すアプリケーションがもっと必要です。
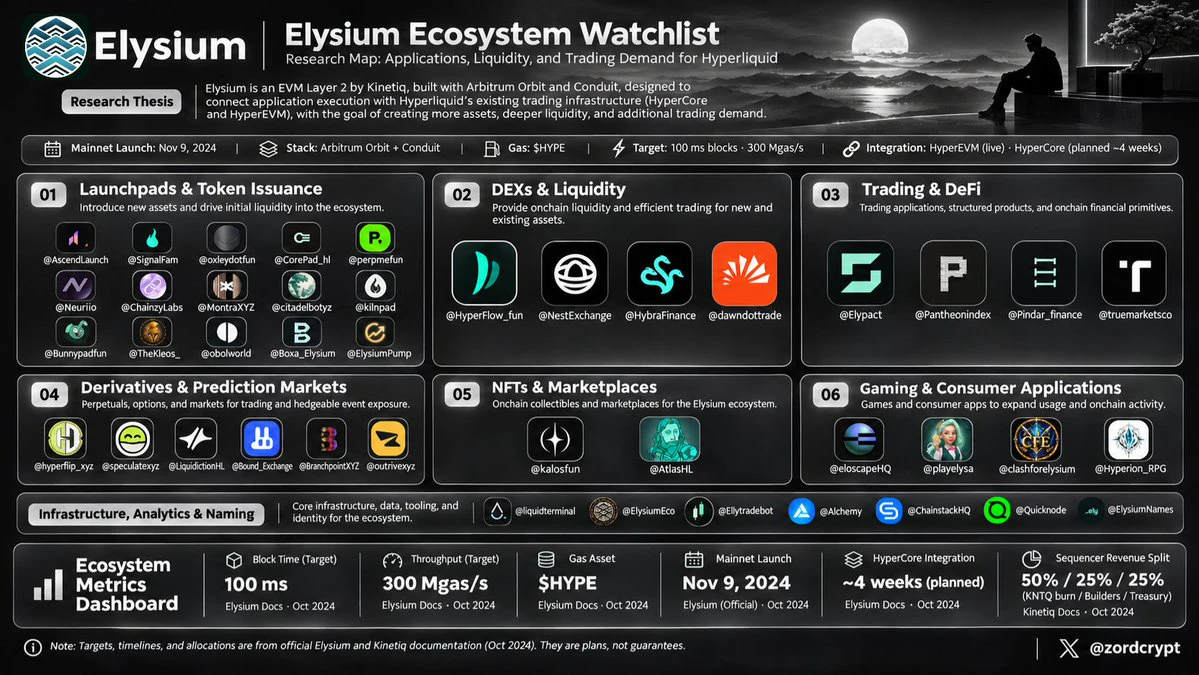
@Enter_Elysiumが11月9日のメインネットローンチで狙っているのは、まさにその機会です。
@Kinetiq_xyzがArbitrum Orbitと@conduitxyzのインフラを利用して構築したElysiumは、アプリケーションの実行環境とHyperliquidの既存取引インフラをつなぐよう設計されたEVMレイヤー2です。
その目標は、より速く、より安いトランザクションにとどまりません。
新たなアプリケーションを、次のものへと結びつけることです。
▸ より深い流動性
▸ 取引活動の拡大
▸ Hyperliquidエコシステムの潜在的な収益
以下について調査しました。
→ アーキテクチャ
→ HyperCoreとの統合
→ トークンエコノミクス
→ エコシステムの注目リスト
→ ブリッジの方法
調査内容をまとめました。↓
➊ アーキテクチャとHyperCoreとの統合
Elysiumは、100ミリ秒のブロック時間と300 Mgas/sのスループットを目指し、ガス代には$HYPE を使用して、HyperEVMに決済します。
そのアーキテクチャは、3つの環境を接続します。
• Elysium:アプリケーションの実行、DE
@Enter_Elysiumが11月9日のメインネットローンチで狙っているのは、まさにその機会です。
@Kinetiq_xyzがArbitrum Orbitと@conduitxyzのインフラを利用して構築したElysiumは、アプリケーションの実行環境とHyperliquidの既存取引インフラをつなぐよう設計されたEVMレイヤー2です。
その目標は、より速く、より安いトランザクションにとどまりません。
新たなアプリケーションを、次のものへと結びつけることです。
▸ より深い流動性
▸ 取引活動の拡大
▸ Hyperliquidエコシステムの潜在的な収益
以下について調査しました。
→ アーキテクチャ
→ HyperCoreとの統合
→ トークンエコノミクス
→ エコシステムの注目リスト
→ ブリッジの方法
調査内容をまとめました。↓
➊ アーキテクチャとHyperCoreとの統合
Elysiumは、100ミリ秒のブロック時間と300 Mgas/sのスループットを目指し、ガス代には$HYPE を使用して、HyperEVMに決済します。
そのアーキテクチャは、3つの環境を接続します。
• Elysium:アプリケーションの実行、DE
AIエージェントが0.10ドル分の市場データを購入しようとしている。
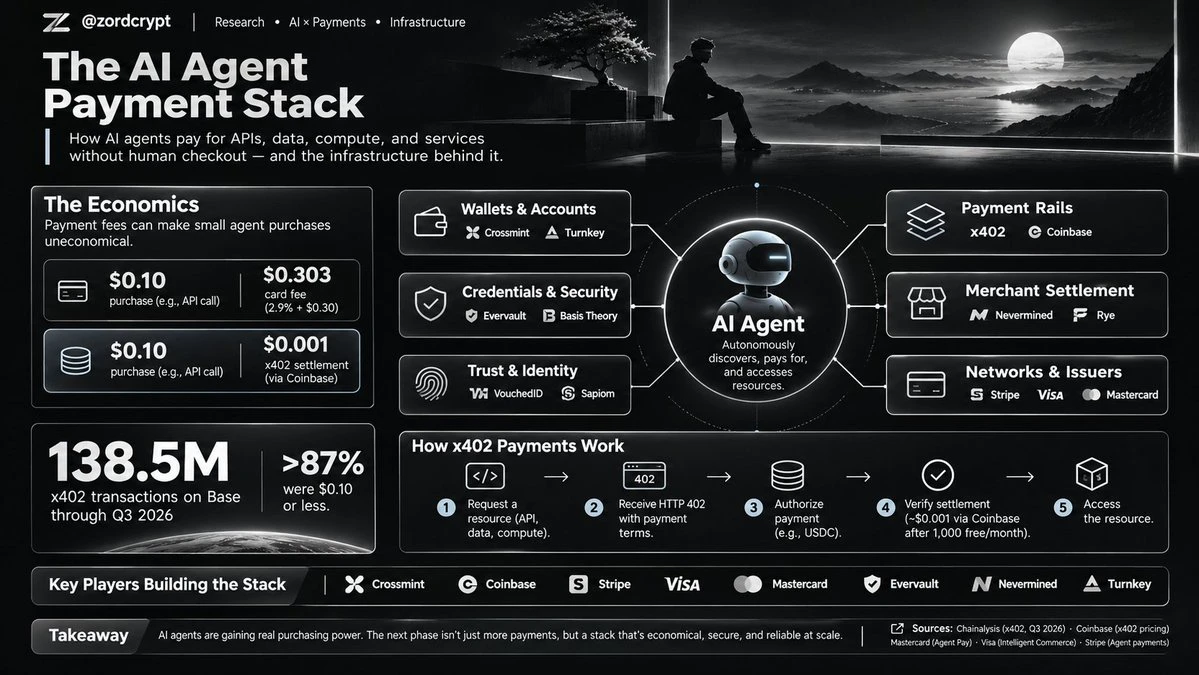
データの価格は10セントだが、従来型のカードで決済すると、さらに30セントかかる可能性がある。
同じエージェントが毎日何千回も少額の購入をすると想像してみてほしい。
すると、お金を移動させるコストが、サービスそのものより大きな問題になる。
これが、AIエージェント向けに台頭しつつある決済インフラに、私が注目するようになった理由の一つだ。
そして、その数字は見過ごしがたいものになってきている。
@chainalysisによると、x402は2026年第3四半期までに、Base上で累計約1億3,850万件の取引を記録した。
分析対象となった決済の87%超は、0.10ドル以下だった。
これは興味深い決済パターンだ。AIエージェントは必ずしも人間と同じようなお金の使い方をしないからだ。
自律型のリサーチエージェントは、一つのワークフローの中で市場データを購入し、推論処理の料金を支払い、APIにアクセスし、セキュリティチェックを実行する必要があるかもしれない。
小さな購入のたびに従来型の決済手数料を課すと、経済的に非効率になる。
ここでx402が登場する。
@CoinbaseDevが開発したx402では、ソフトウェアは次のことができる。
→ リソースをリクエストする
→ HTTP 402を通じて決済指示を受け取る
→ 決済を
データの価格は10セントだが、従来型のカードで決済すると、さらに30セントかかる可能性がある。
同じエージェントが毎日何千回も少額の購入をすると想像してみてほしい。
すると、お金を移動させるコストが、サービスそのものより大きな問題になる。
これが、AIエージェント向けに台頭しつつある決済インフラに、私が注目するようになった理由の一つだ。
そして、その数字は見過ごしがたいものになってきている。
@chainalysisによると、x402は2026年第3四半期までに、Base上で累計約1億3,850万件の取引を記録した。
分析対象となった決済の87%超は、0.10ドル以下だった。
これは興味深い決済パターンだ。AIエージェントは必ずしも人間と同じようなお金の使い方をしないからだ。
自律型のリサーチエージェントは、一つのワークフローの中で市場データを購入し、推論処理の料金を支払い、APIにアクセスし、セキュリティチェックを実行する必要があるかもしれない。
小さな購入のたびに従来型の決済手数料を課すと、経済的に非効率になる。
ここでx402が登場する。
@CoinbaseDevが開発したx402では、ソフトウェアは次のことができる。
→ リソースをリクエストする
→ HTTP 402を通じて決済指示を受け取る
→ 決済を
- 1
- 1
- 1
暗号資産プロジェクトで次の2つの選択肢が提示されるたびに:
• 割り当て分の50%(またはそれ以下)をすぐに受け取る。
• 数か月待って100%を受け取る。
なあ、割り当て分が少なくても先に受け取るほうが賢いんじゃないかと思い始めた。
@Humanityprot、@billions_ntwk、@MitosisOrgなどのせいで、こうした受け取り方式への疑念がますます強まっている。
割り当て分全額を受け取れるようになるまで何か月も待った挙げ句、追加でもらえるトークンの価値以上にトークンの価値が下がるのを目にするリスクを負うことになる。
割り当て分の100%を受け取ることが、そのまま元の価値の100%を意味するわけではない。
数か月待って価値が下がるかもしれない100%を受け取るより、今日50%を確保したい。
今すぐ受け取るか待つかという形式は、エアドロップ参加者からもっと厳しく精査されるべきだ。
おはよう、みんな。今週は大きな週になりそうだ 💎
• 割り当て分の50%(またはそれ以下)をすぐに受け取る。
• 数か月待って100%を受け取る。
なあ、割り当て分が少なくても先に受け取るほうが賢いんじゃないかと思い始めた。
@Humanityprot、@billions_ntwk、@MitosisOrgなどのせいで、こうした受け取り方式への疑念がますます強まっている。
割り当て分全額を受け取れるようになるまで何か月も待った挙げ句、追加でもらえるトークンの価値以上にトークンの価値が下がるのを目にするリスクを負うことになる。
割り当て分の100%を受け取ることが、そのまま元の価値の100%を意味するわけではない。
数か月待って価値が下がるかもしれない100%を受け取るより、今日50%を確保したい。
今すぐ受け取るか待つかという形式は、エアドロップ参加者からもっと厳しく精査されるべきだ。
おはよう、みんな。今週は大きな週になりそうだ 💎
TOKEN-0.16%
皆さん、おはようございます。新しい月の始まり、おめでとうございます! ☀️
11月へようこそ。
学び、築き、成長し、より良い機会に備える新たな1か月です。
10月には成果も学びも挫折もありましたが、私たちは今もここにいて、前進し続けています。
皆さんにとって、健康と明晰さ、成長、そしてさらなる成功に満ちた実り多い11月となりますように。
今月が皆に優しい月となりますように。 ❤️
改めて、おはようございます、CTの皆さん! 🤝
11月へようこそ。
学び、築き、成長し、より良い機会に備える新たな1か月です。
10月には成果も学びも挫折もありましたが、私たちは今もここにいて、前進し続けています。
皆さんにとって、健康と明晰さ、成長、そしてさらなる成功に満ちた実り多い11月となりますように。
今月が皆に優しい月となりますように。 ❤️
改めて、おはようございます、CTの皆さん! 🤝
暗号資産ハッカーたちは何十億ドルも手にしていると報じられている一方で、僕はまだ50ドルを送金する前にネットワーク手数料を計算している。😭
おい、せめて俺たちの分の流動性も残しておいてくれよ。
でも、もし何らかの形で暗号資産を数十億ドル分持って目覚めたら、どこへ行くかはもう決めている。💀
@A7AinterXは、1回の取引でUSDT → SWIFTの送金を提供しています。
まったく別次元のお金の悩みだ。😂
おい、せめて俺たちの分の流動性も残しておいてくれよ。
でも、もし何らかの形で暗号資産を数十億ドル分持って目覚めたら、どこへ行くかはもう決めている。💀
@A7AinterXは、1回の取引でUSDT → SWIFTの送金を提供しています。
まったく別次元のお金の悩みだ。😂
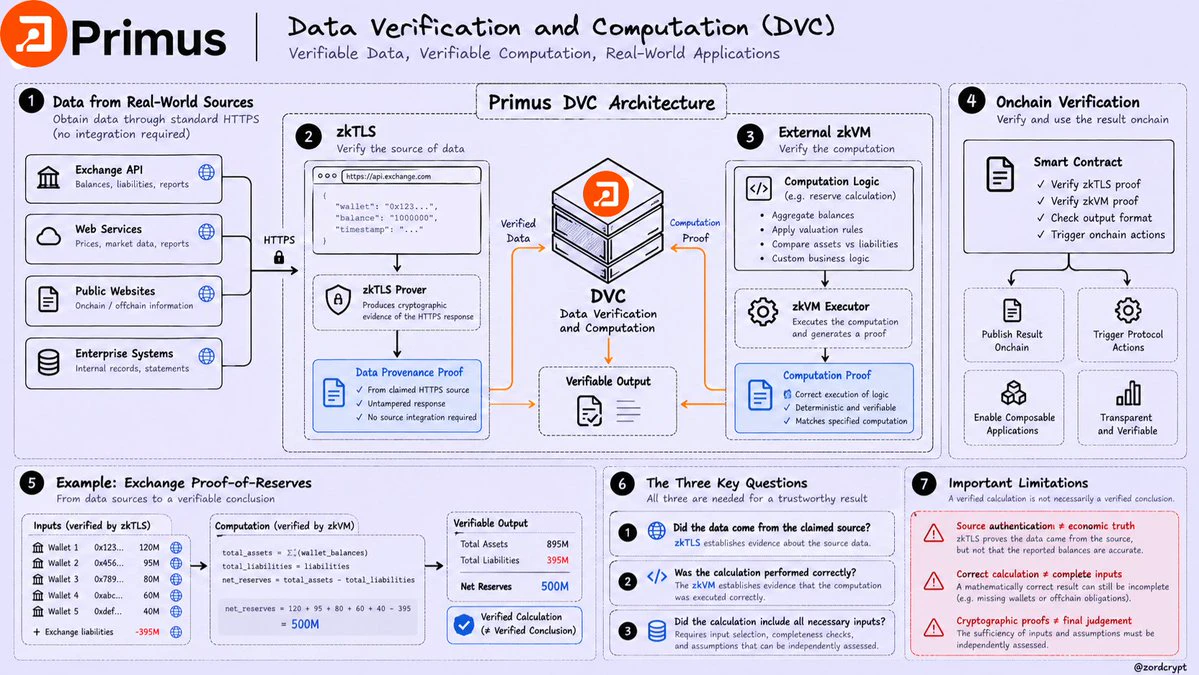
ある取引所が、資産総額5億ドルを示す準備金証明レポートを公開したとします。
数字の計算は合っています。裏付けデータも正当なものに見え、レポートからは、すべてが検証済みであるかのような印象を受けます。
しかし、計算が正しいからといって、報告された準備金がすべて網羅されているとは限りません。
その数字を信頼する前に、私は次の3つの質問への答えを知りたいと思います。
• データはどこから取得されたのか?
• 計算は正しく行われたのか?
• 必要な入力データはすべて含まれていたのか?
これは、@primus_labsがデータ検証・計算(DVC)アーキテクチャで何を構築しているのかを理解するうえで、有用な見方です。
Primusのドキュメントで私の目を引いたのは、データの検証と計算の検証は、別々の作業だという点です。
その仕組みを説明します。
➊ データは本当に、主張された情報源から取得されたのか?
ここでPrimusのzkTLS技術が役立ちます。
これにより、証明者は、情報源のウェブサイトにブロックチェーン基盤の導入を求めることなく、HTTPS接続を通じて取得したデータについて、暗号学的な証拠を生成できます。
たとえば、準備金の計算が取引所のAPIから取得した情報に依存している場合、zkTLSは、証明対象のデータが指定されたHTTPSの情報源に由来することを立証するのに役立ちます。
ただし
数字の計算は合っています。裏付けデータも正当なものに見え、レポートからは、すべてが検証済みであるかのような印象を受けます。
しかし、計算が正しいからといって、報告された準備金がすべて網羅されているとは限りません。
その数字を信頼する前に、私は次の3つの質問への答えを知りたいと思います。
• データはどこから取得されたのか?
• 計算は正しく行われたのか?
• 必要な入力データはすべて含まれていたのか?
これは、@primus_labsがデータ検証・計算(DVC)アーキテクチャで何を構築しているのかを理解するうえで、有用な見方です。
Primusのドキュメントで私の目を引いたのは、データの検証と計算の検証は、別々の作業だという点です。
その仕組みを説明します。
➊ データは本当に、主張された情報源から取得されたのか?
ここでPrimusのzkTLS技術が役立ちます。
これにより、証明者は、情報源のウェブサイトにブロックチェーン基盤の導入を求めることなく、HTTPS接続を通じて取得したデータについて、暗号学的な証拠を生成できます。
たとえば、準備金の計算が取引所のAPIから取得した情報に依存している場合、zkTLSは、証明対象のデータが指定されたHTTPSの情報源に由来することを立証するのに役立ちます。
ただし
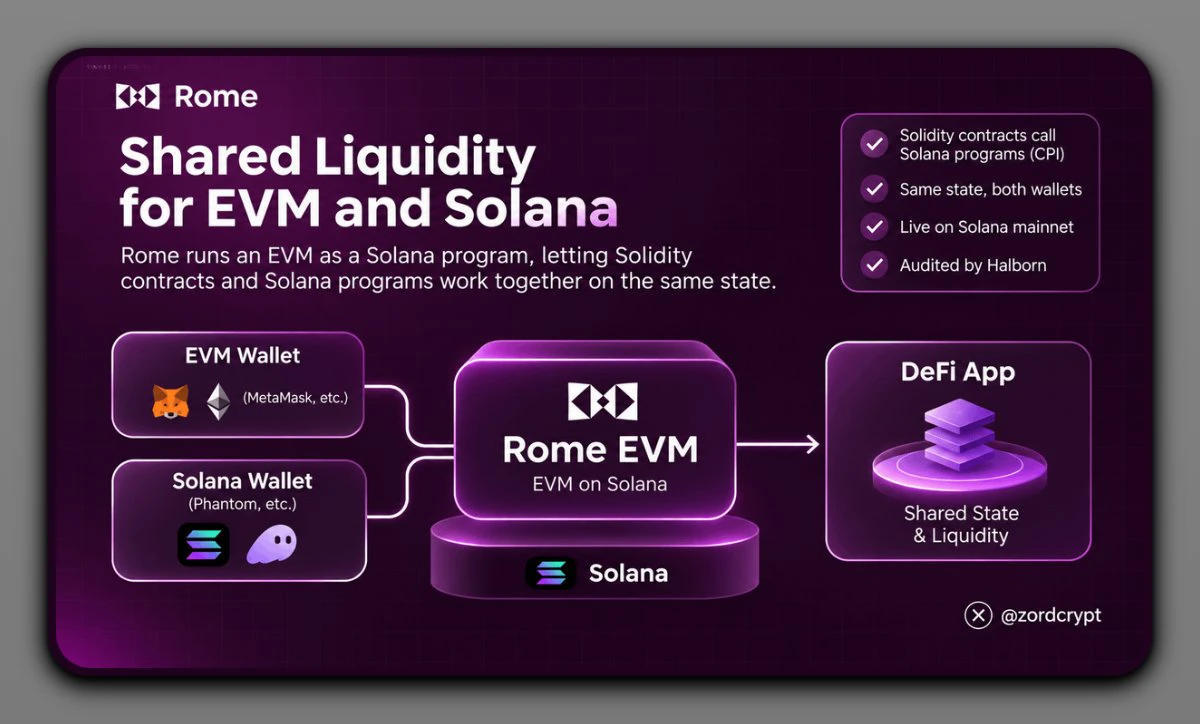
EthereumとSolanaのユーザーが別々の流動性プールを必要としないDeFiアプリケーションを構築することを想像してみてください。
それは、@RomeProtocolがもたらす可能性の一つです。
RomeはEVMをSolanaのネイティブプログラムとして実行し、コントラクト間呼び出し(CPI)を通じてSolidityコントラクトがSolanaプログラムと直接やり取りできるようにします。
このアーキテクチャは、非常に実用的なことを可能にします。
→ EVMウォレットとSolanaウォレットが、同じアプリケーションの状態と流動性を共有して利用できる
→ 別途ブリッジ取引を行う必要がない
RomeのEVMはすでにSolanaのメインネットにデプロイされており、コードは一般公開され、Halbornによる監査も受けています。
開発者にとっての機会は、分断された2つの実行環境を維持することなく、両方のエコシステムをまたいで構築できることです。
流動性の分断を減らし、実行環境を一つに共有。
それは、@RomeProtocolがもたらす可能性の一つです。
RomeはEVMをSolanaのネイティブプログラムとして実行し、コントラクト間呼び出し(CPI)を通じてSolidityコントラクトがSolanaプログラムと直接やり取りできるようにします。
このアーキテクチャは、非常に実用的なことを可能にします。
→ EVMウォレットとSolanaウォレットが、同じアプリケーションの状態と流動性を共有して利用できる
→ 別途ブリッジ取引を行う必要がない
RomeのEVMはすでにSolanaのメインネットにデプロイされており、コードは一般公開され、Halbornによる監査も受けています。
開発者にとっての機会は、分断された2つの実行環境を維持することなく、両方のエコシステムをまたいで構築できることです。
流動性の分断を減らし、実行環境を一つに共有。
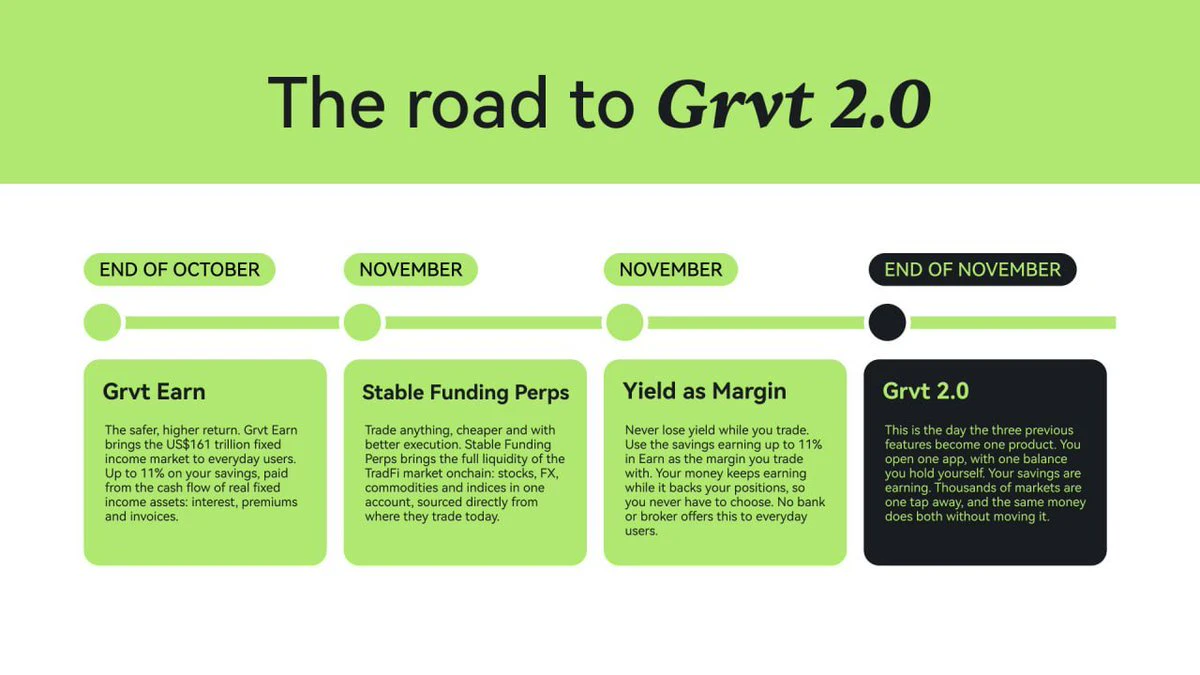
@grvt_ioの2.0ロードマップを少し検討してみましたが、最大のチャンスは新たな市場への拡大ではないと思います。
それは、他の用途に使われずにいるはずの資本を$GRVT がどう活用するかです。
今後リリースされる3つの機能が気になりました:
➊ Grvt Earn(10月)
最大11%の利回りを目指すトークン化された債券戦略で、リターンは原資産のパフォーマンスに左右されます。
➋ Stable Funding Perps(11月)
株式、外国為替、コモディティ、指数を、取引手数料無料かつ1日1回の資金調達で利用できます。$Grvt は12月までに1,000以上の市場を目指しています。
➌ Yield as Margin(11月)
ここに最も大きな可能性を感じます。
ユーザーは対象資産で利回りを得ながら、同時にその残高を取引担保として利用できます。
ここでの資本効率について考えてみてください。
貯蓄口座と取引口座の間で資金を移動させる代わりに、ユーザーは同じ資本を両方の活動に活用できます。
もちろん、担保要件、清算リスク、資金調達コストも依然として重要です。
✦ 私の見解:Grvtの競争優位性は、単に市場を増やすことから生まれるのではありません。
リスク管理を損なうことなく、ユーザーがEarnと取引の両方でどれだけ効率よく資本を運用できるかにかかっています。
うまく実行できれば、
それは、他の用途に使われずにいるはずの資本を$GRVT がどう活用するかです。
今後リリースされる3つの機能が気になりました:
➊ Grvt Earn(10月)
最大11%の利回りを目指すトークン化された債券戦略で、リターンは原資産のパフォーマンスに左右されます。
➋ Stable Funding Perps(11月)
株式、外国為替、コモディティ、指数を、取引手数料無料かつ1日1回の資金調達で利用できます。$Grvt は12月までに1,000以上の市場を目指しています。
➌ Yield as Margin(11月)
ここに最も大きな可能性を感じます。
ユーザーは対象資産で利回りを得ながら、同時にその残高を取引担保として利用できます。
ここでの資本効率について考えてみてください。
貯蓄口座と取引口座の間で資金を移動させる代わりに、ユーザーは同じ資本を両方の活動に活用できます。
もちろん、担保要件、清算リスク、資金調達コストも依然として重要です。
✦ 私の見解:Grvtの競争優位性は、単に市場を増やすことから生まれるのではありません。
リスク管理を損なうことなく、ユーザーがEarnと取引の両方でどれだけ効率よく資本を運用できるかにかかっています。
うまく実行できれば、
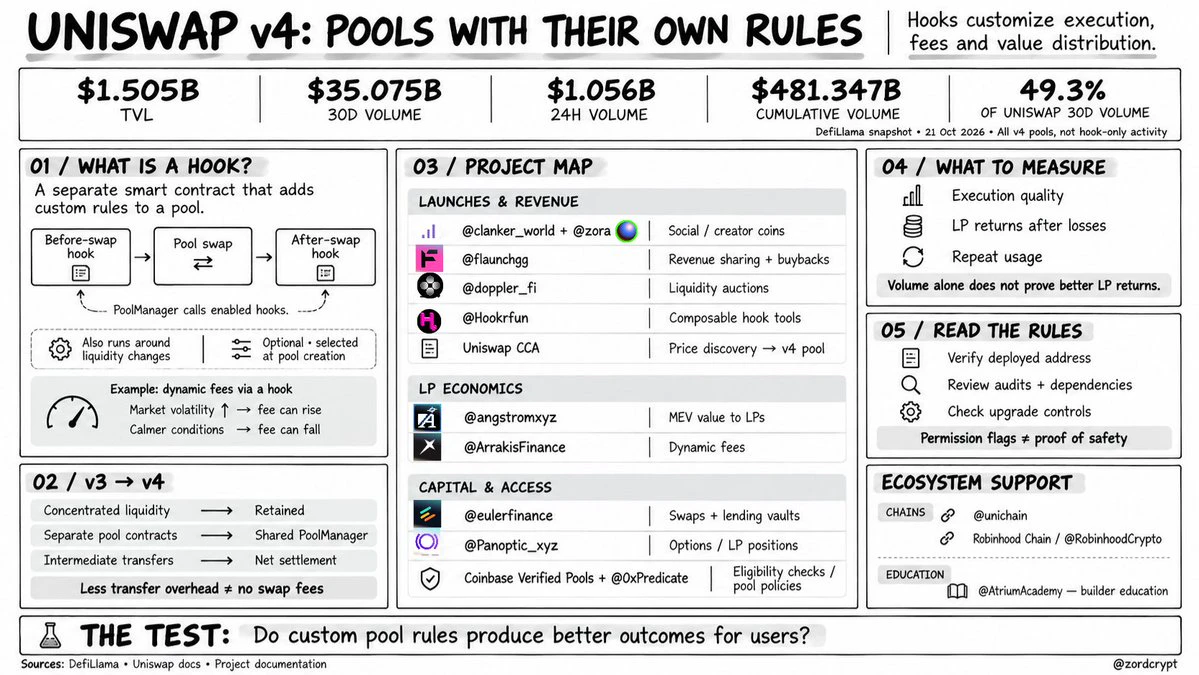
Uniswap v4では、開発者が取引から誰が収益を得るか、また取引に適用されるルールを変更できます。
フックについて調べているとき、これが目に留まりました。
流動性プールは、手数料を調整したり、収益をクリエイターに分配したり、参加資格を確認したり、取引資本を貸付市場に接続したりできます。
これがなぜ重要なのかを理解するには、フックが実際に何をするのかを知るとよいでしょう。
➊ フックとは何ですか?
フックとは、Uniswap v4の流動性プールに接続される独立したスマートコントラクトです。プールの動作をカスタマイズする追加の指示が含まれています。
Uniswapは、スワップの前後、流動性の追加または削除時、プールの初期化時や寄付時など、定められたタイミングでコントラクトを呼び出します。するとフックは、そのタイミング向けに記述された指示を実行します。
相場が急変しているときのETH/USDCプールを想像してみてください。
動的手数料フックは、流動性提供者にとって状況が厳しくなるにつれて取引手数料を引き上げ、市場が落ち着けば引き下げることができます。Arrakisは、v4のインフラでこの種の調整を利用しています。
別のプールでは、操作を許可する前に、ウォレットが参加要件を満たしているかをフックで確認できます。Coinbase Verified Poolsは、こうした確認にフックを使用
フックについて調べているとき、これが目に留まりました。
流動性プールは、手数料を調整したり、収益をクリエイターに分配したり、参加資格を確認したり、取引資本を貸付市場に接続したりできます。
これがなぜ重要なのかを理解するには、フックが実際に何をするのかを知るとよいでしょう。
➊ フックとは何ですか?
フックとは、Uniswap v4の流動性プールに接続される独立したスマートコントラクトです。プールの動作をカスタマイズする追加の指示が含まれています。
Uniswapは、スワップの前後、流動性の追加または削除時、プールの初期化時や寄付時など、定められたタイミングでコントラクトを呼び出します。するとフックは、そのタイミング向けに記述された指示を実行します。
相場が急変しているときのETH/USDCプールを想像してみてください。
動的手数料フックは、流動性提供者にとって状況が厳しくなるにつれて取引手数料を引き上げ、市場が落ち着けば引き下げることができます。Arrakisは、v4のインフラでこの種の調整を利用しています。
別のプールでは、操作を許可する前に、ウォレットが参加要件を満たしているかをフックで確認できます。Coinbase Verified Poolsは、こうした確認にフックを使用
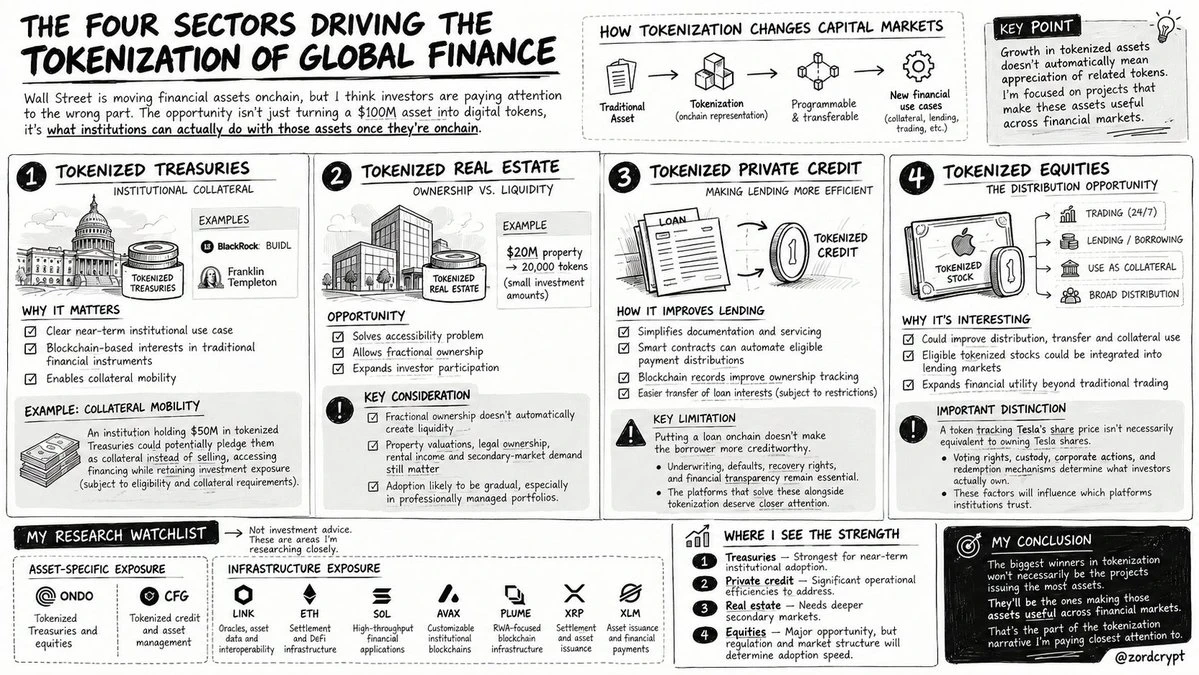
ウォール街は金融資産をオンチェーン化しているが、投資家はトークン化の本質とは違う部分に注目していると思う。
その機会は、単に1億ドルの資産をデジタルトークンに変えることではない。
重要なのは、資産がオンチェーン化された後に、機関が実際にその資産で何をできるかだ。
私は、トークン化によって資本の動き方が変わる可能性のある4つの分野を調べてきたが、その違いは理解する価値がある。
➊ トークン化された米国債 — 機関投資家向け担保
これはおそらく、短期的に最も明確なユースケースだ。
BlackRockのBUIDLやFranklin Templetonのトークン化されたマネー・マーケット・ファンドのような商品により、適格投資家は従来型の金融商品に対するブロックチェーンベースの持分を保有できる。
しかし、より大きな機会は担保の流動性にある。
機関が$50M トークン化された米国債担保資産を保有していると想像してみてほしい。
流動性にアクセスするためにその保有資産を売却する代わりに、統合型の金融プラットフォームを通じて担保として差し入れられる可能性がある。
機関は投資エクスポージャーを維持しながら、適格性および担保要件に従って資金調達にアクセスできる。
そこにこそ価値があると私は考えている。既存の資本をより有効に活用できるようにすることだ。
➋ トークン化された不動産 — 所有権と流動性
不動
その機会は、単に1億ドルの資産をデジタルトークンに変えることではない。
重要なのは、資産がオンチェーン化された後に、機関が実際にその資産で何をできるかだ。
私は、トークン化によって資本の動き方が変わる可能性のある4つの分野を調べてきたが、その違いは理解する価値がある。
➊ トークン化された米国債 — 機関投資家向け担保
これはおそらく、短期的に最も明確なユースケースだ。
BlackRockのBUIDLやFranklin Templetonのトークン化されたマネー・マーケット・ファンドのような商品により、適格投資家は従来型の金融商品に対するブロックチェーンベースの持分を保有できる。
しかし、より大きな機会は担保の流動性にある。
機関が$50M トークン化された米国債担保資産を保有していると想像してみてほしい。
流動性にアクセスするためにその保有資産を売却する代わりに、統合型の金融プラットフォームを通じて担保として差し入れられる可能性がある。
機関は投資エクスポージャーを維持しながら、適格性および担保要件に従って資金調達にアクセスできる。
そこにこそ価値があると私は考えている。既存の資本をより有効に活用できるようにすることだ。
➋ トークン化された不動産 — 所有権と流動性
不動
- 1
@RomeProtocolを読み進めているうちに、Solana上でEVM互換性がどのように機能し得るのかについて、考え直させられる点が一つあった。
スマートコントラクトが異なる環境で実行されるというだけで、なぜEthereumアプリケーションが別の流動性プールを必要とするのだろうか。
それがRomeが取り組んでいる問題だ。
RomeはSolana内部でEVMを実行し、ブリッジを通じて資産を移動させることなく、SolidityコントラクトとネイティブのSolanaプログラムが相互にやり取りできるようにする。
→ Ethereumの開発者は既存のコントラクトを移行し、使い慣れた開発ツールを使い続けながら、すでにSolana上にある流動性にアクセスできる。
→ Solanaの開発者は、コントラクトの別バージョンを維持することなく、自分たちのアプリケーションをEVMユーザーに利用可能にできる。
特に興味深いと感じるのは、決済の仕組みだ。
$Rome は、別のバリデーターネットワークを導入するのではなく、Solana自体を利用している。
つまり、別のチェーンを構築してユーザーにそこへ流動性を移してもらうのではなく、Ethereum向けに書かれたアプリケーションからその流動性にアクセスできるようにしている。
Romeはメインネットで稼働しており、Halbornによる監査も完了している。
さらに
スマートコントラクトが異なる環境で実行されるというだけで、なぜEthereumアプリケーションが別の流動性プールを必要とするのだろうか。
それがRomeが取り組んでいる問題だ。
RomeはSolana内部でEVMを実行し、ブリッジを通じて資産を移動させることなく、SolidityコントラクトとネイティブのSolanaプログラムが相互にやり取りできるようにする。
→ Ethereumの開発者は既存のコントラクトを移行し、使い慣れた開発ツールを使い続けながら、すでにSolana上にある流動性にアクセスできる。
→ Solanaの開発者は、コントラクトの別バージョンを維持することなく、自分たちのアプリケーションをEVMユーザーに利用可能にできる。
特に興味深いと感じるのは、決済の仕組みだ。
$Rome は、別のバリデーターネットワークを導入するのではなく、Solana自体を利用している。
つまり、別のチェーンを構築してユーザーにそこへ流動性を移してもらうのではなく、Ethereum向けに書かれたアプリケーションからその流動性にアクセスできるようにしている。
Romeはメインネットで稼働しており、Halbornによる監査も完了している。
さらに
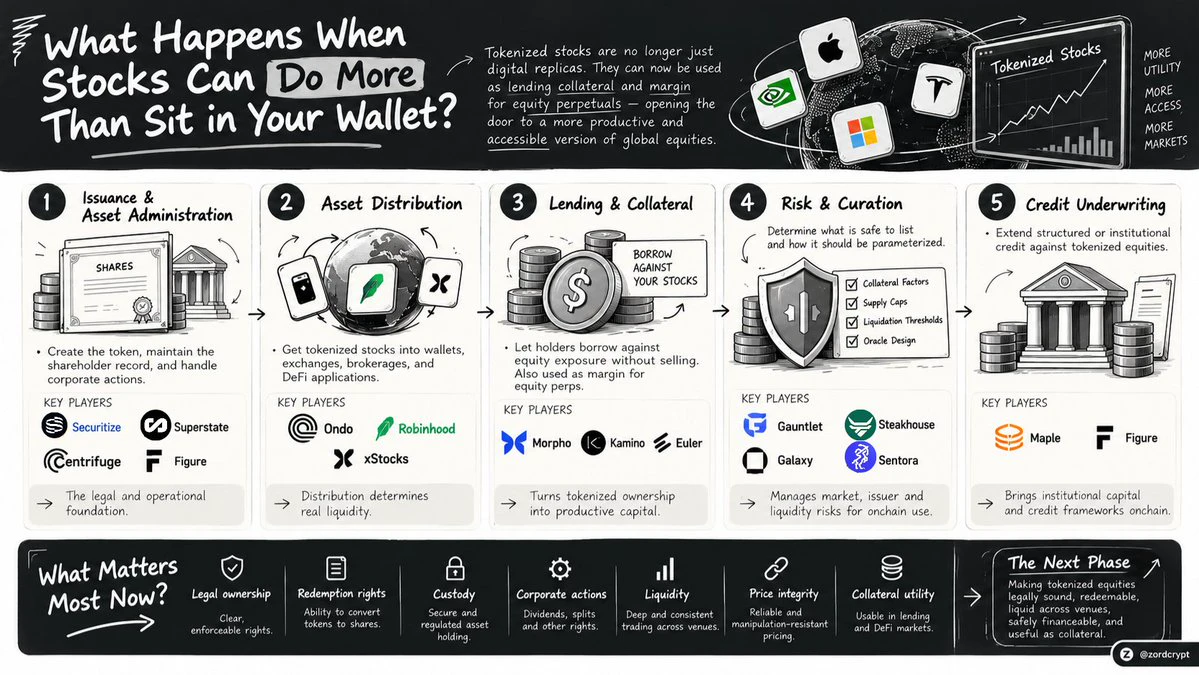
ポートフォリオに保有している株式が、ただ置いておくだけ以上のことをできるとしたら、何が起こるでしょうか?
現在では、一部のトークン化された株式を担保としてステーブルコインを借り入れたり、レバレッジポジションを支えたりできます。
これは、株式の活用方法における大きな変化です。
しかし、株式をオンチェーン化することばかりに意識が向き、それを有用にするインフラに十分な注意が払われていないように思います。
というのも、株式をトークン化することは、そのトークンに法的執行力を持たせ、流動性と償還可能性を確保し、DeFiで安全に利用できるようにすることに比べれば、比較的簡単だからです。
私は関係するさまざまなプレイヤーを調べていますが、いくつか注目に値する分野があります。
---
➥ まず、原資産となる株式を実際に所有しているのは誰なのか?
これは、トークン化された株式を保有する前に、私なら最初に尋ねる質問でしょう。
@Securitize、@SuperstateInc、@Centrifuge、@Figureのような企業は、資産の発行や管理における異なる部分に取り組んでいます。
重要な詳細は、取引ほど華やかではありません。
• 原資産は誰が保有しているのか?
• トークン保有者にはどのような権利があるのか?
• 償還できるのか?
• 企業が配当を支払ったり、株式分割を行ったりした場合、何が起こる
現在では、一部のトークン化された株式を担保としてステーブルコインを借り入れたり、レバレッジポジションを支えたりできます。
これは、株式の活用方法における大きな変化です。
しかし、株式をオンチェーン化することばかりに意識が向き、それを有用にするインフラに十分な注意が払われていないように思います。
というのも、株式をトークン化することは、そのトークンに法的執行力を持たせ、流動性と償還可能性を確保し、DeFiで安全に利用できるようにすることに比べれば、比較的簡単だからです。
私は関係するさまざまなプレイヤーを調べていますが、いくつか注目に値する分野があります。
---
➥ まず、原資産となる株式を実際に所有しているのは誰なのか?
これは、トークン化された株式を保有する前に、私なら最初に尋ねる質問でしょう。
@Securitize、@SuperstateInc、@Centrifuge、@Figureのような企業は、資産の発行や管理における異なる部分に取り組んでいます。
重要な詳細は、取引ほど華やかではありません。
• 原資産は誰が保有しているのか?
• トークン保有者にはどのような権利があるのか?
• 償還できるのか?
• 企業が配当を支払ったり、株式分割を行ったりした場合、何が起こる
- 1
Gm Chads、良い週末を🩵
しばらくチャートや終わりのないタイムラインから離れます。
新鮮な空気、緑の景色、そして心の平穏。時には市場から離れて、身の回りにあるものを楽しむことも必要です。
暗号資産は月曜日になっても、まだここにあります。
皆さんが良い週末を過ごしていることを願っています 🤝
しばらくチャートや終わりのないタイムラインから離れます。
新鮮な空気、緑の景色、そして心の平穏。時には市場から離れて、身の回りにあるものを楽しむことも必要です。
暗号資産は月曜日になっても、まだここにあります。
皆さんが良い週末を過ごしていることを願っています 🤝
- 1
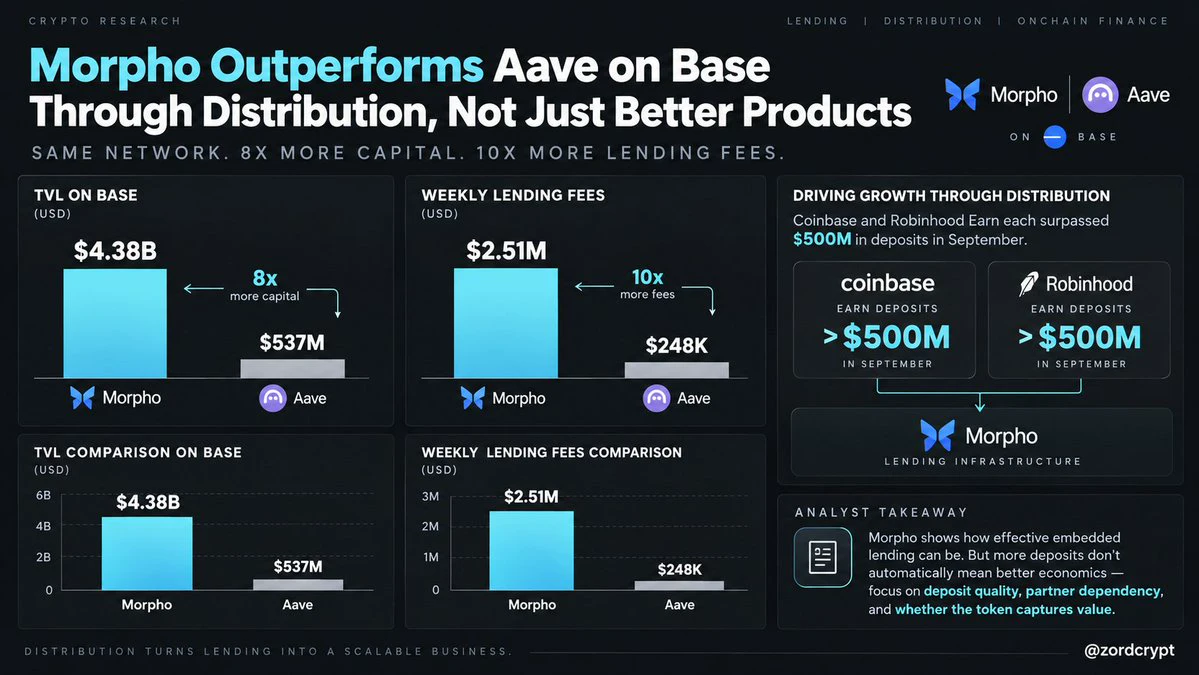
Aaveは世界全体でTVLが$18B だが、BaseではMorphoが大差をつけて上回っている。
ここには、レンディングプロトコルがどのように規模を拡大するかについての教訓があると思う。
その違いを見てほしい。
Base(TVL):
• $Morpho: $4.38B
• $Aave: $537M
週間レンディング手数料:
• $Morpho: $2.51M
• $Aave: $248K
Morphoは同じネットワーク上で、およそ8倍の資本を集め、10倍のレンディング手数料を生み出している。
しかし、これをすべて優れたレンディング商品のおかげだとは考えていない。
Morphoの成長の大部分は、そのインフラがユーザーに届く仕組みによるものだ。
Morphoの10月8日の更新によると、CoinbaseとRobinhoodのEarn商品は、9月にそれぞれ預金額が$500M を超えた。
これが何を意味するのか考えてみてほしい。
誰かが、背後でどのプロトコルが稼働しているかを知らなくても、取引所や金融アプリを通じてオンチェーンレンディングを利用できる。
Morphoがレンディングの利用を獲得し、アプリケーションが分配を担う。
これは規模を拡大するうえで、かなり効率的な方法だ。
ただし、$MORPHO を評価する際には注意したい点がある。
預金が増えたからといって、必ずしも経済性が向上するとは限
ここには、レンディングプロトコルがどのように規模を拡大するかについての教訓があると思う。
その違いを見てほしい。
Base(TVL):
• $Morpho: $4.38B
• $Aave: $537M
週間レンディング手数料:
• $Morpho: $2.51M
• $Aave: $248K
Morphoは同じネットワーク上で、およそ8倍の資本を集め、10倍のレンディング手数料を生み出している。
しかし、これをすべて優れたレンディング商品のおかげだとは考えていない。
Morphoの成長の大部分は、そのインフラがユーザーに届く仕組みによるものだ。
Morphoの10月8日の更新によると、CoinbaseとRobinhoodのEarn商品は、9月にそれぞれ預金額が$500M を超えた。
これが何を意味するのか考えてみてほしい。
誰かが、背後でどのプロトコルが稼働しているかを知らなくても、取引所や金融アプリを通じてオンチェーンレンディングを利用できる。
Morphoがレンディングの利用を獲得し、アプリケーションが分配を担う。
これは規模を拡大するうえで、かなり効率的な方法だ。
ただし、$MORPHO を評価する際には注意したい点がある。
預金が増えたからといって、必ずしも経済性が向上するとは限
- 1
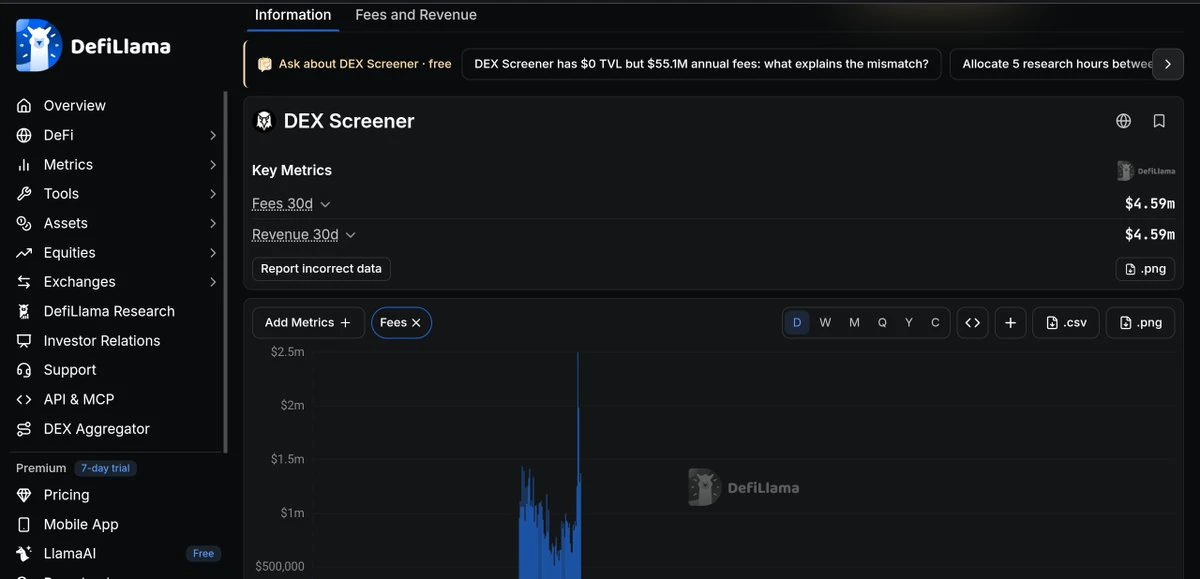
100倍のミームコイン探しに忙しくしている間にも、DEX Screenerはカジノ全体からひっそりと稼いでいる。
たった今DefiLlamaを確認したが、その数字はとんでもない。
→ 24時間の収益:$95.7K
→ 30日間の収益:$4.59M
→ 累計収益:$148.83M
どうやら、プロジェクトはトークンのプロフィール画像を更新するだけで、約$500を支払っているらしい。💀(この手数料は未確認。)
あなたのトークンは$1M 時価総額に一度も到達しないかもしれないが、少なくともその$500のプロフィール画像は、ゼロに向かう途中でも見栄えがするだろう。
このミームコインカジノで本当の勝者はトレーダーではないのではないかと思い始めている。
勝っても負けても手数料を徴収するプラットフォームこそが勝者なのだ。
たった今DefiLlamaを確認したが、その数字はとんでもない。
→ 24時間の収益:$95.7K
→ 30日間の収益:$4.59M
→ 累計収益:$148.83M
どうやら、プロジェクトはトークンのプロフィール画像を更新するだけで、約$500を支払っているらしい。💀(この手数料は未確認。)
あなたのトークンは$1M 時価総額に一度も到達しないかもしれないが、少なくともその$500のプロフィール画像は、ゼロに向かう途中でも見栄えがするだろう。
このミームコインカジノで本当の勝者はトレーダーではないのではないかと思い始めている。
勝っても負けても手数料を徴収するプラットフォームこそが勝者なのだ。
- 1
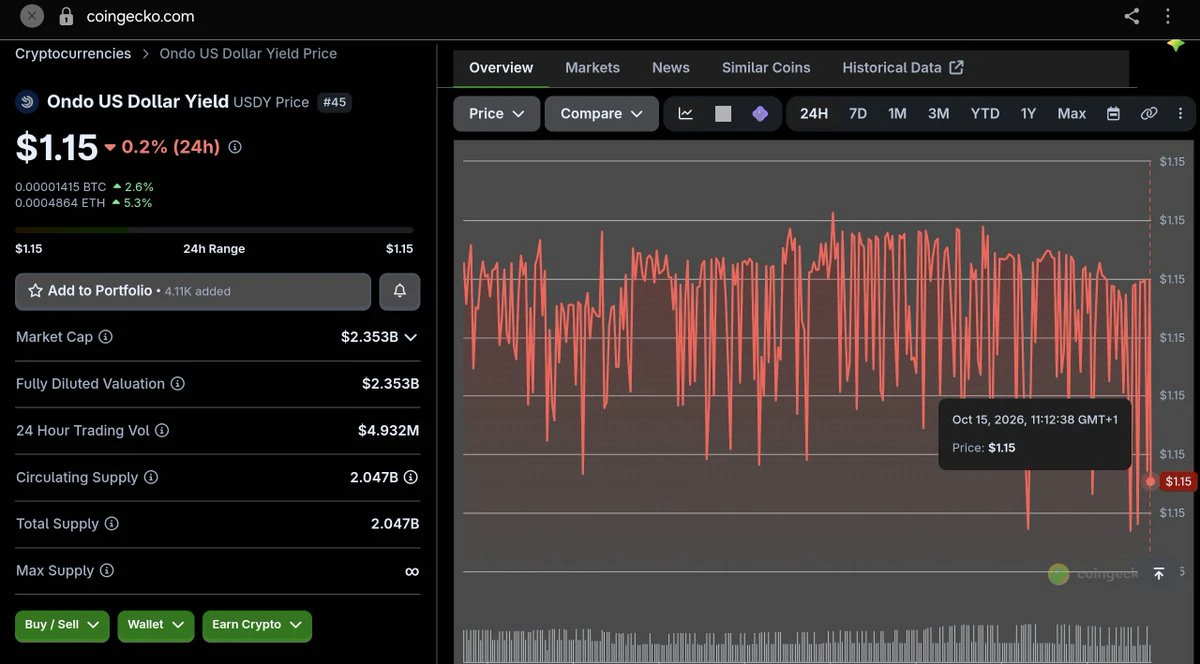
BlackRockはトークン化された米国債を広く知らしめるのに貢献しました。今や市場規模では、2つの競合がBlackRockを上回っています。
@coingecko上のRWA資産を比較していたところ、その数字が目に留まりました。
数十億ドル規模のトークン化された米国債エクスポージャーをめぐって、3つのプロダクトが競い合っています。
→ $Circle USYC:$2.39B
→ $Ondo USDY:$2.35B
→ BlackRock $BUIDL:$2.17B
異なる方法で短期米国債へのエクスポージャーを提供する3つのプロダクト全体で、ほぼ$7B に相当します。
しかし、私が特に重要だと考えているのは時価総額ではありません。
それぞれがどのようなポジショニングを取っているかに注目してください。
• Circle USYC:機関投資家向けの利回りに焦点を当て、トークン化されたファンドへのエクスポージャーを担保として活用できるようにしている。
• Ondo USDY:米国債に裏付けられた利回りを、より移転しやすいマルチチェーン構造で提供している。
• BlackRock $BUIDL:機関投資家向けの販売網、規制に準拠したファンド・インフラ、そしてトークン化された流動性を軸に構築している。
ここから、競争が本格化すると私は考えています。
米国債に裏付けられたトークンを発行することは
@coingecko上のRWA資産を比較していたところ、その数字が目に留まりました。
数十億ドル規模のトークン化された米国債エクスポージャーをめぐって、3つのプロダクトが競い合っています。
→ $Circle USYC:$2.39B
→ $Ondo USDY:$2.35B
→ BlackRock $BUIDL:$2.17B
異なる方法で短期米国債へのエクスポージャーを提供する3つのプロダクト全体で、ほぼ$7B に相当します。
しかし、私が特に重要だと考えているのは時価総額ではありません。
それぞれがどのようなポジショニングを取っているかに注目してください。
• Circle USYC:機関投資家向けの利回りに焦点を当て、トークン化されたファンドへのエクスポージャーを担保として活用できるようにしている。
• Ondo USDY:米国債に裏付けられた利回りを、より移転しやすいマルチチェーン構造で提供している。
• BlackRock $BUIDL:機関投資家向けの販売網、規制に準拠したファンド・インフラ、そしてトークン化された流動性を軸に構築している。
ここから、競争が本格化すると私は考えています。
米国債に裏付けられたトークンを発行することは
- 1
もっと詳しく
人気の話題
#GateLaunchesTaiwanStockTrading
5.92k 閲覧数158件の議論
#DemocratsWinBothChambers
3.03k 閲覧数299件の議論
#ChipStocksRebound
7.89k 閲覧数2.97k件の議論
#GateGuardNowAvailableForFree
18.03k 閲覧数15.92k件の議論
#MicrosoftGoogleEarnings
487.77k 閲覧数3.43k件の議論
#USEquityPerpetualFuturesGoLive
2.95k 閲覧数894件の議論
#GateSocialAnnualStreamerAndCreatorAwards
123.63k 閲覧数23.84k件の議論
#QualcommAndArmEarningsInFocus
2.15k 閲覧数104件の議論
#BTCBreaksPastMidtermBearishPattern
77.25k 閲覧数42.07k件の議論
#StablecoinMarketCapShrinks17BInSixMonths
3.62k 閲覧数2.17k件の議論