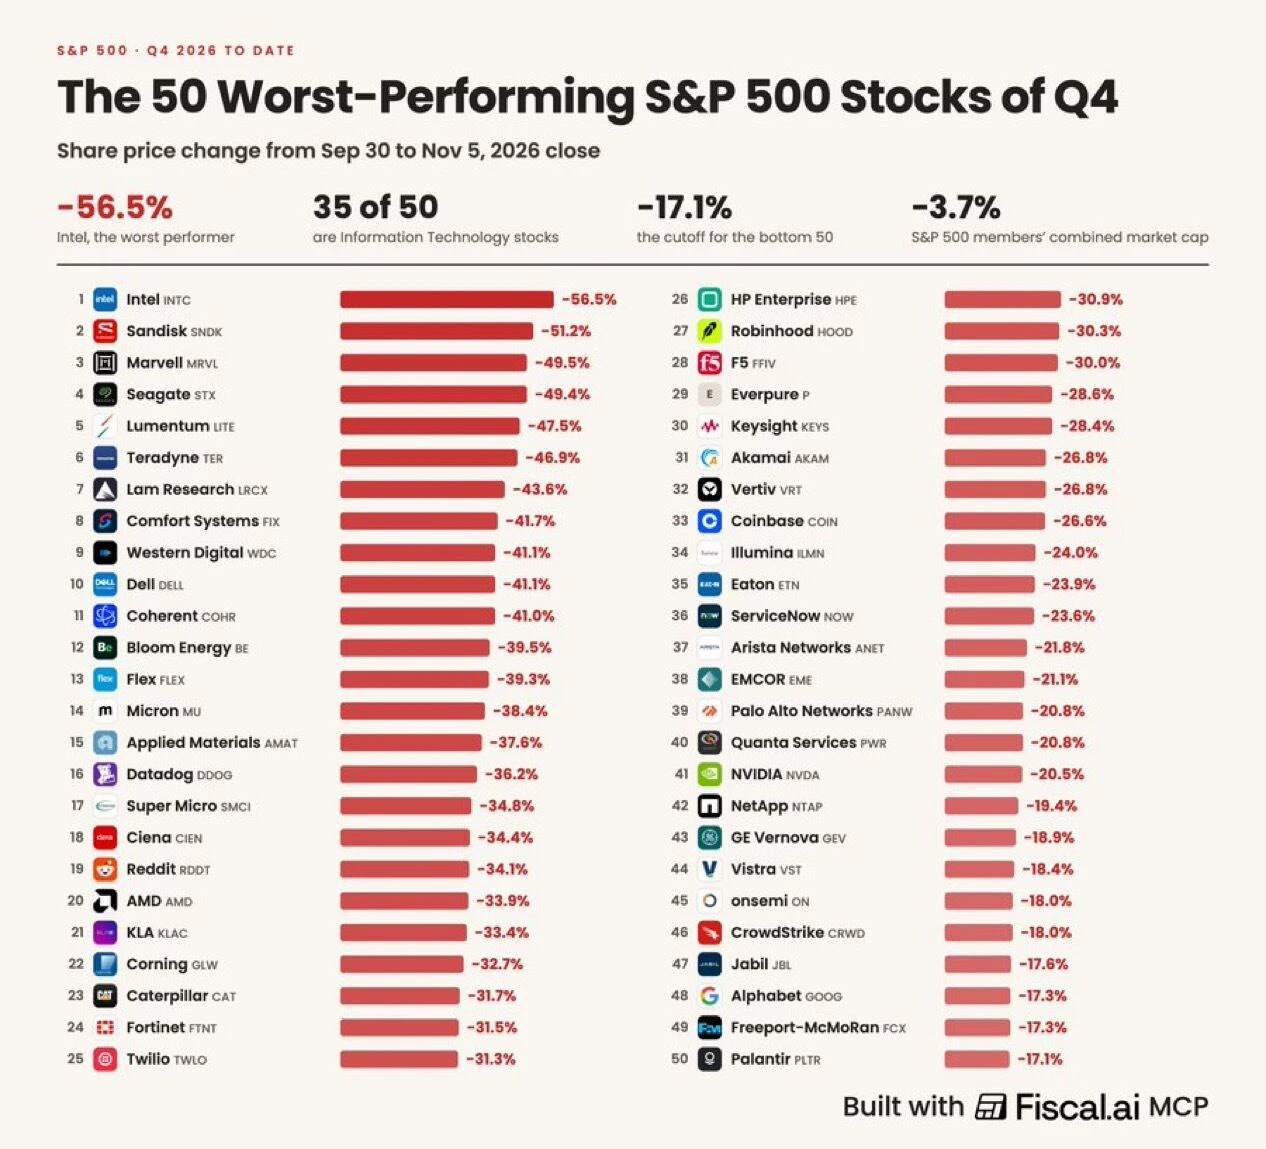
#美股史诗级抛售 #Gate股票畅聊季 #每周来晒 米国株AI取引の「デレバレッジ」の局面:利下げの後ろ盾なき1998年の再来!
本稿では、米国株のAI関連銘柄の急落とプログラム売りを分析する。市場構造の面では、レバレッジETFとマーケットメーカーのネガティブ・ガンマが機械的な投げ売りを引き起こした。バリュエーションの面では、設備投資とリターンの不確実性が乖離を生んでいる。マクロ面では、FRBによる利下げの後ろ盾がない。これらを踏まえ、AI取引は1998年のLTCM危機を再現するのか、それとも2000年のバブルへ向かうのかを分析する。
AI計算能力の買い手が採算を計算し始めたとき、売り手のバリュエーション論理は書き換えを迫られる。そして市場全体の買いが同時に消えたとき、AIナラティブの命運を問うストレステストが正式に始まる。木曜日の売りで、米国株は2025年4月以来、最悪の1日となった。ナスダックは5%超下落し、フィラデルフィア半導体株指数は2桁の下落率となり、S&P 500も大幅に下落した。ボラティリティ市場はさらに極端な動きを見せた。ゴールドマンの恐怖指数は満点に迫り、VVIXは1日で約50%急騰し、2018年の「ボラティリティ・マゲドン」以来最大の上昇幅を記録した。すべての引き金となったのは、民主党の選挙圧勝後、テキサス州などでデータセンター建設を制限する規制への警戒感が急速に高まったことだった。
急落後、ウォール街では過去の事例をめぐる激しい議論が巻き起こった。これは1998年のロングターム・キャピタル・マネジメント(LTCM)危機のような流動性ショックなのか、それとも2000年のインターネットバブル崩壊の幕開けなのか。ゴールドマンのデルタワン取引責任者、Rich Privorotsky氏は前者に傾いているが、決定的な答えはまだ出ていないとも認めている。
一、市場構造:プログラム売りより買い手不在のほうが恐ろしい
取引の観点から見ると、木曜日の急落は機械的な要因とファンダメンタルズへのショックが重なったものだった。レバレッジETFが引け前に機械的な売りを誘発し、マーケットメーカーのネガティブ・ガンマのポジションも重なったことで、市場では「自己強化的な手仕舞い」が起きた。野村の試算によると、当日のレバレッジETFとボラティリティ・コントロール型ファンドによる売りは、1000億ドル規模に達した。しかし、ゴールドマンのトレーディングデスクは当日、30億ドルの純売り越しとなり、その大半をテクノロジー株が占めた。トレーダーをさらに不安にさせたのは、これまで「下支え役」を務めてきた超大型テクノロジー株に、今回はまともな買いが入らなかったことだ。
単なるプログラム売りであれば、流動性が回復した後、市場は通常すぐに反発できる。しかし、マルチストラテジー・ファンド、クオンツファンド、長期投資ファンド、個人投資家が同じ方向へ一斉に逃げ出したことは、市場が「コンセンサスの崩壊」を経験していることを意味する。本当の問題は「誰が売っているのか」ではなく、「なぜ誰も買おうとしないのか」だ。根底にある需要の不在が、AI取引の極めて脆弱な市場構造を露呈させた。
二、バリュエーションの見立て:ファンダメンタルズは1998年型、設備投資は2000年型への警戒が必要
最も重要な見立てをめぐる論争について、Privorotsky氏はデータを根拠に、現状は1998年により近いとの見方を示した。2000年とは異なり、現在のテクノロジー大手には実際の売上高とキャッシュフローがあり、バランスシートも健全だ。
さらに重要なのはバリュエーションだ。半導体指数のバリュエーション倍率は年初来高値から約50%縮小し、NVIDIAの今後24カ月の予想株価収益率(PER)は約10倍と、2013年以来の最低水準にある。
対照的に、2000年のシスコのPERは100倍を超えていた。
しかし、Privorotsky氏は懸念材料も挙げている。現在のAI関連設備投資は極めて大規模で、リターンの不確実性も非常に高い。NVIDIAの10倍とシスコの100倍は、「今回は違う」という見方を支える最大の根拠だ。
つまり、現在市場が売っているのは「バリュエーション・プレミアム」と「レバレッジ」であり、「ファンダメンタルズ」ではない。しかし、設備投資の絶対額があまりに大きいため、売上高がこうした投資に見合わなければ、現在のPER10倍が次の下落の出発点になりかねない。市場は健全な成長ストーリーを手仕舞っているのか、それともそのストーリーの経済的な論理自体が誤っていると気づいたのか。検証には時間が必要だ。
三、マクロの難題:FRBの利下げという後ろ盾のない「LTCMの瞬間」
Privorotsky氏は、AI関連銘柄の売りをめぐる懸念を4つに分けている。資金調達能力、売上高との見合い、電力と許認可、設備投資の継続性だ。
市場は最も重要度の低い3つ目の「電力と許認可」にこだわりすぎており、本当の難題は2つ目、つまり売上高が投資に見合うかどうかだと同氏は考えている。
同時に、1つ目の「資金調達」では赤信号が点滅している。信用市場は株式市場に先んじて警告を発しており、データセンターCDSバスケットは500ベーシスポイントを突破し、CoreWeave債のスプレッドは1200ベーシスポイントを超えた。一方、ゴールドマンのIRチームの集計によると、テクノロジー大手の今年の社債発行額は2960億ドルに達し、年初の予想を大幅に上回った。さらに悪いことに、電力許認可の遅れが資金調達コストを直接押し上げ、悪循環を生み出している。
1998年のシナリオには、致命的な違いが一つある。当時、FRBは7週間で3回の利下げを行い、危機を迅速に収束させた。一方、2026年の市場は依然として利上げを織り込んでいる。FRBが「AI救済会議」を招集することはないが、今回の建設ブームはかつてないほど債券市場に依存している。
最終的には1998年型の展開が正しいのかもしれない。しかし、実質的な買いが現れるまでは、2000年型のバブル崩壊の道筋をたどることが、避けて通れない痛みとなる可能性がある。
四、規制要因:テキサス州の「規制リセット」と世論の反発
今回の売りを直接引き起こしたのは、テキサス州の規制をめぐるシグナルだった。ゴールドマンの試算では、州レベルの建設停止命令により、米国で計画されているデータセンターの設備容量の約45%が凍結される可能性があり、そのうち4分の1をテキサス州が占める。しかしPrivorotsky氏は、市場はテキサス州の次期知事の発言を字義どおりに受け取りすぎており、これはイデオロギー的な排除ではなく、「規制リセット」に近いと考えている。許認可をすでに得たデータセンターは、完成まで建設を認められる可能性が高く、それによって2027年から2028年にかけての建設計画は守られるだろう。とはいえ、世論の反発は無視できない。Heatmapの調査によると、住宅の近くにデータセンターを建設することに強く反対する回答者の割合は、1年で約4分の1から6割超に拡大した。
市場は政治的なシグナルに過剰反応しがちだ。しかし今回は、「規制リセット」に非常に強い世論の反発が重なっており、時間とコンプライアンスにかかるコストを含め、データセンターの建設コストが体系的に上昇することを意味する。これは前述の論理を裏付けている。許認可の遅れが資金調達コストを直接押し上げ、AIインフラ資産のバランスシートに重くのしかかるのだ。
結び:「バリュエーションの再構築」から「流動性の清算」へ
テキサス州の規制をきっかけとした売りから、プログラム売りの最中に買い手が不在だったこと、そしてFRBの利下げ期待が外れたことまで、米国株のAI取引は「バリュエーションの再構築」から「流動性の清算」へと向かう、激しい痛みを経験している。
NVIDIAの予想PERが10倍であることは、これが2000年のバブルの再来ではない可能性を示している。しかし、データセンターのCDSスプレッドが上昇し続け、長期投資家の買いが欠けていることは、1998年型の流動性危機がまだ底を打っていないと警告している。
投資家が注目すべきなのは、歴史との類似性をめぐるマクロ経済学者の議論ではない。実質的な買いがいつ現れるのか、AIの売上高がいつ成果を示すのかだ。この2つの答えが明らかになるまでは、どの反発もトレンド転換ではなく、空売りの買い戻しによる機械的な反動にすぎない可能性がある。