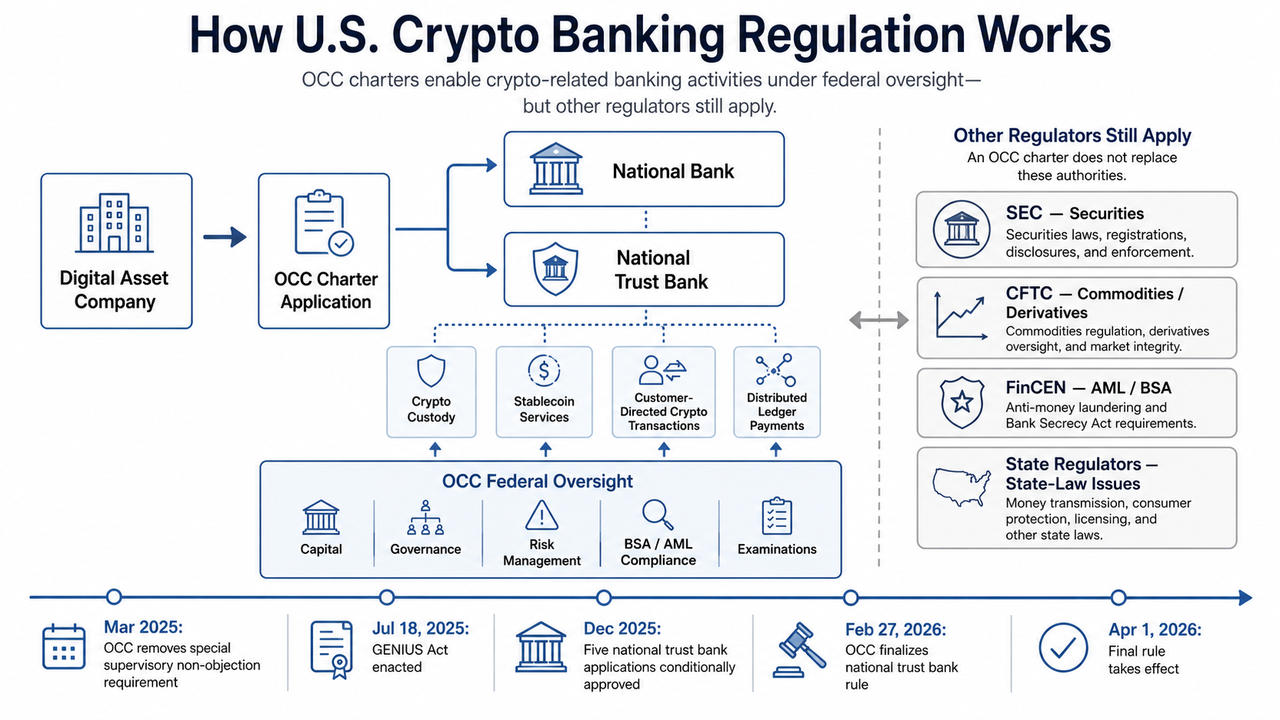
暗号資産関連企業がOCCチャーター取得を検討する場合、デジタル資産業務を評価する金融機関、いわゆる「暗号資産銀行ライセンス」の意味を理解しようとする投資家、高度なユーザーにとって重要なのは、連邦チャーター取得によって規制の抜け道が生まれるわけではないことです。OCCチャーターは、資本、ガバナンス、Bank Secrecy Act遵守、リスク管理、監査、活動ごとの法的制限を備えた銀行フレームワーク内に機関を配置します。証券・商品・決済・州法の論点では、Securities and Exchange Commission、Commodity Futures Trading Commission、FinCEN、州規制当局が依然として関与します。
最近の制度変更により、この区分はさらに重要性を増しました。OCCは2025年3月、複数暗号資産活動に対する監督上の異議なし要件を撤廃し、2025年12月にデジタル資産特化の全国信託銀行申請を条件付きで5件承認、2026年2月には全国信託銀行チャーター規則を最終化し、2026年4月1日に施行しました。一方、2025年7月18日施行のGENIUS法は決済型ステーブルコイン発行者に特化した連邦規制フレームワークを新たに創設しています。これらの動きは、OCCチャーターと他のライセンスとの違い、全国銀行と全国信託銀行の扱い、OCC解釈レターの認可範囲、連邦監督と州デジタル資産規制との関係を理解する上で必須です。
主なポイント
- 米国暗号資産銀行規制は活動ベースとチャーターベースが並立している。 OCCチャーター取得により暗号資産中心の機関が連邦銀行監督下に入りますが、デジタル資産商品ごとに他の連邦・州法令が適用されるケースがあります。
- 全国銀行と全国信託銀行は異なる存在である。 フルサービスの全国銀行は認可範囲内で伝統的銀行業務が可能ですが、全国信託銀行は信託・カストディ・保管業務等に特化した狭いビジネスモデルで運営されます。
- OCC解釈レターが暗号資産関連権限を段階的に明確化してきた。 カストディ、ステーブルコイン準備金サービス、分散型台帳決済、ネットワーク手数料、顧客指示の暗号資産執行などが対象です。
- 規制方針は2025年から転換が始まった。 解釈レター1183は、解釈レター1179による特別な監督上の異議なしプロセスを撤廃しましたが、通常の安全性・健全性監督は引き続き残っています。
- GENIUS法がステーブルコイン規制層を追加。 OCC監督下機関のうち一部は、GENIUS法が規定する決済型ステーブルコイン発行者として認可される可能性があり、準備金、開示、リスク管理、BSAなど各制度要件が伴います。
米国暗号資産銀行規制とは
米国暗号資産銀行規制は、連邦銀行法、OCCチャーター取得・監督、マネーロンダリング防止要件、活動ごとの規則が組み合わさり、銀行機関による暗号資産取扱い制度を形成しています。
単独の「暗号資産銀行法」はありません。
事業者は複数の規制課題について答えなければなりません。全国銀行化か、信託・カストディサービス専業か、ステーブルコイン発行か、証券性があるデジタル資産取引か、顧客資金受領・送金か。各項目の回答によって規制経路は異なります。
OCCは連邦銀行システムの主管であり、全国銀行と連邦貯蓄協会の主要規制機関です。National Bank Actに基づき、チャーター申請の承認や提案された活動が銀行業務や信託会社業務で認められるか判断できます。
このため、OCC暗号資産規制はSECやCFTCの役割と異なります。証券と商品区分等の広範な課題については、CLARITY法と米国暗号資産市場構造と合わせて検討すると理解が深まります。
OCCチャーターによる暗号資産企業の連邦銀行システム入り
OCCチャーターは、「この暗号資産企業が金融サービス提供可能か?」という問いを、「この機関が連邦チャーター銀行として提案事業を安全かつ適法に遂行できるか?」という、より高度な規制判断に転換します。
チャーター申請がスタートラインです。
OCCは事業計画、経営陣、資本、ガバナンス、リスク管理、財源、コンプライアンス体制、合理的な安全運営見込みを審査します。条件付き承認は、組織化プロセス継続への最低要件充足を示しますが、即座に制限なく銀行事業を開始できるものではありません。
例えば、2025年12月のOCC条件付き承認では、最終認可は開業前要件完了後であることが明記されています。
このため、「暗号資産銀行ライセンス」を包括的許可証として扱うべきではありません。承認チャーター、OCCが課す条件、他の連邦法が実際に許可範囲を決定します。OCC暗号資産規制は、連邦規制が製品・活動ごとに権限を配置するデジタル資産市場監督とは異なります。SEC開示要件や職員見解が銀行ステータス検討時も特定デジタル資産に影響することがあり、連邦銀行セクターでも異なる組織・スキームが見られます。
承認プロセス詳細については、OCC暗号資産銀行チャーターを参照してください。
全国銀行と全国信託銀行チャーターの違い
全国銀行と全国信託銀行の区別はデジタル資産銀行規制の中でも特に重要で、多様な銀行システムの基盤です。
伝統的な全国銀行は、預金・貸付・決済・保管など銀行業務を認可範囲内で展開可能です。
全国信託銀行は信託会社業務や付随活動特化型で組織されます。暗号資産企業はカストディや保管、受託サービス、取引関連業務との親和性からこのモデルを重視しています。
全国信託銀行が全て同じではありません。連邦には保険付き・保険なし信託銀行があり、OCCは2026年規則で大半が保険無し、一部のみ預金取り扱い・FDIC保険があると説明しています。
暗号資産中心の全国信託チャーターは従来の商業銀行より狭い設計です。保険無し全国信託銀行といっても「銀行」表記だけで顧客資産が自動的にFDIC預金保険対象となるわけではなく、州認可企業や他事業体と混同してはいけません。
連邦チャーター、州信託権限、州送金ライセンスの比較は大きな違いがあり、全国銀行チャーターと州認可枠組みの違いも参考になります。
OCC最終規則(2026年)が全国信託銀行に及ぼす意義
2026年2月27日、OCCは全国銀行チャーター規則改正を最終化し、2026年4月1日から施行しました。
技術的な内容ながら、重要な論点を扱い、銀行システム多様化を促進しています。
OCCは12 CFR 5.20を修正し、全国銀行法の「信託会社の業務及び関連活動」に関する表現とより近づけました。全国信託銀行は法的に許容される場合、受託業務以外も可能で、規則文が信託銀行を受託業務だけに限定するものではないとしました。
暗号資産カストディ例では、保管が信託銀行主要サービスでも個別カストディ契約が必ずしも受託関係とは限りません。
最終規則は全てのデジタル資産製品を新規認可したものでも、OCCの法定チャーター権限を拡張するものでもありません。 規則に反映する形で既存権限の明確化です。
提案には19件の公開コメントがあり、明確化支持・権限範囲への疑問・より厳格な基準要求・チャーター制限議論などが出ました。
この論争は暗号資産チャーター申請でも見られました。銀行業団体が暗号資産企業の銀行的な利益取得と従来モデル・義務不一致を懸念した場面もありました。OCCは信託・カストディ関連活動が連邦法でチャーター取得根拠となると説明し、Jonathan Gouldの所見も規制明確化の一部です。ここで議論される連邦チャーターは全国信託銀行チャーターや州法下他事業体とも異なります。
暗号資産中心の全国信託銀行5行が条件付き承認獲得
大きな転換点は2025年12月、OCCが全国信託銀行チャーター申請5件に条件付き承認を出しました。
承認対象:
| 機関 | 申請種別 |
|---|---|
| First National Digital Currency Bank | 新設全国信託銀行 |
| Ripple National Trust Bank | 新設全国信託銀行 |
| BitGo Bank & Trust, N.A. | 州信託会社から転換 |
| Fidelity Digital Assets, N.A. | 州信託会社から転換 |
| Paxos Trust Company, N.A. | 州信託会社から転換 |
条件付き承認は直ちに完全な全国信託銀行としての運営を意味するものではありません。条件付き承認は最終認可前で、各機関の要件が付帯することもあります。
この動きは、デジタル資産カストディ、ステーブルコイン関連活動、その他暗号資産サービスを連邦銀行監督下に直接統合し、州信託会社構造だけでなくなることを示しています。公開コメントでは銀行業団体が全国信託銀行権限のOCC解釈に異議を唱え、暗号資産中心事業体へのチャーター基準拡張懸念を示しました。
OCCのチャーター方針は新規参入を引き続き促しており、2026年にもステーブルコイン・カストディ・信託中心申請が見られました。OCCは連邦法で信託・カストディ・関連活動がチャーター取得を支えると明言。Jonathan Gouldの所見も全国銀行権限解釈と合致するとしています。
OCCの解釈レターによる暗号資産銀行業務の形成
OCCの解釈レターは全国銀行のデジタル資産業務許容範囲理解の基軸です。
独立した暗号資産銀行法体系を作るものではなく、新規業務が従来銀行業務の現代版かを検証します。
解釈レター1170:暗号資産カストディ
2020年7月発行の解釈レター1170では、全国銀行による顧客向け暗号資産カストディサービス提供が認められました。OCCは暗号鍵保護やカストディサービスを保管業務の拡張とみなしています。
カストディは単なるパスワード保管ではありません。鍵管理、取引認証、カストディ資産分別、記録保持、サイバーセキュリティ、オペレーション耐性、無許可移転対策などを含みます。
広範なコンプライアンスは暗号資産カストディ要件もご参照ください。
解釈レター1172・1174:ステーブルコインと分散台帳
解釈レター1172はステーブルコインの準備金となる預金取り扱い、1174は全国銀行による独立ノード検証ネットワーク参加や、ステーブルコイン・分散台帳を用いた許容決済活動を認めています。
これらの判断で安定価値デジタル資産と従来銀行業務(決済・清算・準備金管理等)が近づきました。
解釈レター1179:事前認可層
2021年11月の解釈レター1179は、特定暗号資産・分散台帳・ステーブルコイン業務計画時、監督事務所への通知と書面による監督上の異議なし取得を義務付けました。
OCCは銀行に関連リスク管理体制の証明が必要としています。
歴史的に重要ですが現在のルールではありません。
解釈レター1183:異議なし要件撤廃
2025年3月7日、解釈レター1183で1170・1172・1174認可業務を再確認し、特別な監督異議なし要件が撤廃されました。
銀行には引き続き堅固なリスク管理が求められます。事前認可プロセス廃止後も監査・ガバナンス・安全性・健全性義務は存続します。
OCC政策は**「許可+特別事前クリアランス」から「許可+通常監督」**へ転換しました。
新たなOCC解釈による実務範囲拡大
2025年5月、解釈レター1184で全国銀行による暗号資産カストディと執行サービス提供や、第三者への委託も管理下で可能と明示。
2025年11月発行の解釈レター1186は、全国銀行が許容サービスのネットワーク手数料支払いに必要な暗号資産を元本として保有できると明記。
2025年12月9日の解釈レター1188で全国銀行のリスクレス元本取引型暗号資産取引(反対売買による非投機的取引)が確認されました。
これらに共通するのは、デジタル資産活動を従来銀行業務機能との比較で評価し、技術的形態に銀行リスク管理基準を適用する方針です。
暗号資産カストディは銀行業務だがリスク管理必須
カストディ認可でリスクが消えるわけではありません。
銀行が秘密鍵・ウォレットインフラ・顧客指示によるブロックチェーン取引を扱う場合、オペレーショナルリスク、サイバーリスク、詐欺、第三者依存、制裁リスク、流動性リスク、不可逆送金リスクなど管理が必要です。
連邦銀行当局は2025年7月にもカストディ保管のリスク重視を指摘しています。
顧客指示取引は自己売買とリスク特性が異なります。OCCガイダンスでは銀行が一定顧客取引執行を認めますが、注文執行・権限管理・利益相反・記録保持・証券・商品関連法への対応が求められます。
詳細はOCC暗号資産銀行規制要件をご参照ください。
GENIUS法による連邦ステーブルコイン枠組みの追加
GENIUS法で、決済型ステーブルコイン発行が法令として規定され、OCC解釈のみで判断されなくなりました。
同法は2025年7月18日施行で許可決済型ステーブルコイン発行者の法的枠組みを定め、発行者をBSA対象金融機関とし、マネーロンダリング防止体制を義務付けます。
OCC監督下機関では、連邦銀行規制とステーブルコイン発行が直接リンクされます。
保険なし全国銀行の一部はGENIUS法上の発行者要件を満たす場合があり、OCC条件付き承認でもステーブルコイン活動がGENIUS法および実施規則への適合を求められています。
これは全国信託銀行にすべてのトークン発行権限を与えるものではありません。発行資格、準備資産、償還、開示、資本・流動性要件、リスク管理、制裁対応、実施規則が必須です。
OCCは2026年にも実施枠組みを構築中で、3月にはGENIUS法規則案、許可決済型ステーブルコイン発行者用週次・四半期報告書案も提出しています。
規制文脈としてGENIUS法ステーブルコイン枠組みは準備金要件・発行者監督を米国全体のステーブルコイン市場と合わせて設定しています。
発行者規制と二次市場取引規制の違いも重要です。たとえばGate.comでのUSDC/USDT市場は二次市場取引ペアで、決済型ステーブルコイン発行者の連邦規制は金融構造の別部分です。取引所、発行者、カストディアン、顧客の銀行にはそれぞれ異なる規制が適用されます。
Bank Secrecy Act遵守は連邦チャーター取得後も必須
全国チャーター取得で連邦監督が始まりますが、連邦コンプライアンス義務も発生します。
銀行による暗号資産取扱いはBank Secrecy ActおよびAML要件の対象です。活動内容ごとに顧客本人確認、取引監視、疑わしい活動報告、制裁スクリーニング、デジタル資産取引特有のリスク管理が求められます。
GENIUS法も許可決済型ステーブルコイン発行者へのBSA適用を明示しています。
ブロックチェーン透明性が取引監視の補助となってもウォレット背後の人物特定は自動化されません。銀行は顧客デューデリジェンスやカウンターパーティ管理、リスク対応体制が求められます。
銀行外でも同様で、Web3決済規制ではOCCチャーターがない会社でもBSAや送金規制対象となる場合があります。
OCC権限はSEC・CFTC・州規制当局を代替するものではない
OCCチャーター取得は、「連邦銀行システムで事業認可」が回答されるのみです。
全ての資産や活動に包括的な回答を与えるものではありません。
デジタル資産が連邦証券法に該当する場合、SECが管轄します。商品・デリバティブ活動はCFTCの規制対象で、FinCENは連邦AML枠組みの主要部分を担当します。州規制当局も連邦銀行法で先取されない分野に一定権限を持ち、ノンバンク系列事業体には別途ライセンス義務が生じる場合があります。
OCC条件付き承認も規制境界を意識しており、暗号資産信託申請審査では証券活動がExchange Act要件等に適合することを確認しています。
このため、米国暗号資産銀行規制は広範なデジタル資産規制システムの一層であり、他制度を代替しません。
連邦チャーターと州規制の選択意義
暗号資産企業は州認可信託会社、州送金ライセンス、OCC全国信託チャーター、従来型預金・貸付事業など多様な規制構造が選択肢となっています。
連邦ルートは単一チャーターとOCC監督で州認可依存度を軽減できますが、監督自体が集中的です。
資本、経営、ガバナンス、内部統制、事業計画、BSA遵守、サイバーセキュリティ、オペレーション耐性など全てが監督対象となり、条件付き承認でも個別機関の制限が課されます。
州か連邦かは単なる「規制の多寡」ではなく、事業内容に合致する規制範囲の選択です。
銀行業団体の暗号資産信託チャーター批判
全国信託チャーター拡大は一部銀行業界で反発を生みました。
「規制裁定取引」への懸念が繰り返し見られます。限定目的デジタル銀行が全国チャーターの一部恩恵を預金・クレジット・伝統的モデルなしに享受する点が問題視されています。
OCCは全国銀行法で信託会社業務限定も認められると法的に主張し、商業銀行モデルに合わせる必要はないとしています。2026年2月の最終規則はこの権限を制限するような表現排除も目的としています。
双方ともに制度は無規制化しません。論点は全国信託チャーター権限範囲とOCCに認可される活動内容です。
連邦暗号資産銀行フレームワークの構造
制度は4層構造で捉えると分かりやすいです。
| 層 | 主な問い | 権限機関 |
|---|---|---|
| チャーター | 全国銀行や全国信託銀行として運営可能か | OCC |
| 銀行業務 | カストディ・執行・ステーブルコイン・DLT活動が許容されるか | OCC・連邦銀行法 |
| 製品/市場規制 | 資産・取引が証券・商品法規制下か | SEC・CFTC・該当法令 |
| 金融犯罪対策 | 顧客・取引監視義務 | BSA・FinCEN・銀行監督 |
州法が適用される場合は第5層も現れます。
この構造だと、似たサービス提供の2社でも全く異なる規制要件を受ける理由が分かります。一方はOCC監督下全国信託銀行でカストディ保有、他方は州認可送金事業者や証券仲介業者であり得ます。
OCCチャーター取得ルートのリスク・制約
OCCチャーター取得で連邦銀行システムアクセスが得られますが、コンプライアンス基準も引き上げられます。
条件付き承認は最終承認ではありません。 資本調達、認可経営陣採用、管理体制構築、その他条件を満たしてから業務開始となります。
許容活動範囲には限界がある。 信託チャーターで商業銀行業務や全てのデジタル資産製品まで認可されるわけではありません。
暗号資産カストディには技術リスクがある。 秘密鍵漏洩、取引管理欠陥、スマートコントラクト脆弱性、第三者障害等は従来型カストディ対策でカバーしきれない損失を生みます。
連邦法も活動ごとに分断。 OCC監督でSEC・CFTC・FinCEN・州規制権限が消えるわけではありません。
ステーブルコイン規則は実施途上。 GENIUS法は2025年に法的枠組み創設しましたが、規則や報告要件は2026年も構築中です。
チャーター取得ルート検討時、こうした制約は全国展開能力と同等に重要です。
結論
米国暗号資産銀行規制はデジタル資産サービスを既存連邦銀行フレームワーク内に統合させ、「軽度規制の暗号資産銀行」カテゴリー創設から徐々に移行しています。
OCCは全国銀行・全国信託銀行へのチャーター付与・監督が可能です。解釈レターでカストディ、ステーブルコイン対応、分散台帳決済、ネットワーク手数料保有、顧客指示執行などへのルートが開かれました。2026年信託銀行規則も受託業務だけでなく幅広い活動が可能と明確化しました。
ただし、OCCチャーター取得で米国金融規制全体が消えるわけではありません。Bank Secrecy Act、証券法、商品法、州権限、個別チャーター条件が引き続き適用されます。
GENIUS法で決済型ステーブルコイン発行者に特化した法体系が創設され、OCCによる全国信託銀行承認と合わせて暗号資産企業が伝統的銀行監督下へ統合される流れが加速しています。
問うべきは単なる「暗号資産企業が銀行化できるか?」ではなく、どのチャーターが提案業務に合致し、実際に何が認可され、連邦銀行システム入り後どんな規制義務が残るのかです。
よくある質問
暗号資産企業は米国全国銀行チャーター取得可能か?
はい。暗号資産企業は活動内容に応じてOCCに全国銀行や全国信託銀行チャーター申請ができます。承認は自動ではなく、資本・経営・事業計画・リスク管理・コンプライアンス体制・法的権限をOCCが審査し、条件付き→最終承認まで段階を踏みます。
暗号資産向け全国信託銀行とは?
暗号資産中心の全国信託銀行は、OCCチャーター取得で信託会社業務・カストディ・保管業務等に特化した機関です。多くは保険無しで従来商業銀行より活動範囲が狭いですが、全て預金業務を禁止されているわけではありません。
OCCチャーター取得で全国銀行は全州で運営可能か?
全国チャーター取得でチャーター対象業務に連邦権限が与えられ、州認可依存度が軽減されますが、全ての州法を先取・免除するものではなく、銀行外業務や系列会社には州ライセンスが必要な場合もあります。
全国銀行は暗号資産を保有できるか?
OCCガイダンスで全国銀行による暗号資産カストディ提供や運用上必要な範囲(ネットワーク手数料支払用など)で元本として保有は認めています。ただし投機的暗号資産投資への全面許可を意味しません。
全国銀行は顧客向け暗号資産取引執行ができるか?
はい。法令・リスク管理枠内で可能です。OCC解釈レター1184が顧客指示による暗号資産執行、1188がリスクレス元本取引型執行を認めています。銀行は投機的在庫を保有せず、反対売買で同時にポジションを相殺します。
全国信託銀行はステーブルコイン発行可能か?
GENIUS法でOCC監督下機関の一定条件を満たせば決済型ステーブルコイン発行者として認可される可能性があります。発行は法令・実施規則・準備金・開示・リスク管理・BSA等各要件が必須で、全国信託銀行チャーター単独で全面発行権限を生むものではありません。
免責事項:本記事は教育目的のみであり、法的・規制・投資・金融アドバイスではありません。米国の銀行・デジタル資産要件は各機関のチャーター・業務・適用連邦・州法によって異なります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析
PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。

Morphoトケノミクス分析:MORPHOのユーティリティ、分配、価値の仕組み