


OXY株を追跡している投資家にとって、OxyChemの売却は単なる現金の受け取り以上の意味を持ちます。これまでOccidental Petroleumは、石油・ガスの上流資産、化学品製造事業、ミッドストリーム事業を保有していました。化学品部門は、石油生産とは異なる収益源を提供していました。取引後、同社は石油・ガス資産への注力を強め、財務レバレッジを引き下げましたが、事業業績は原油・天然ガス価格の変動により大きく左右されるようにもなりました。
この変化を理解するには、資産売却を単純に肯定的または否定的と捉えるのではなく、資産構成、債務返済、フリーキャッシュフロー、株主還元を総合的に検討する必要があります。
OxyChemとは何か、Occidental Petroleumが売却した理由は何か?
OxyChemは、Occidental Petroleumの化学品事業です。主にクロールアルカリ製品やその他の基礎化学製品を製造しており、これらは水処理、ヘルスケア、医薬品、建設、産業製造で幅広く使用されています。石油生産とは異なり、化学品事業の収益性は主に産業需要、製品価格、原材料・エネルギーコストなどの要因に左右されます。
Occidentalの従来の事業ポートフォリオにおいて、OxyChemは一定の分散効果をもたらしていました。原油価格が下落し、石油・ガス上流事業の利益が圧迫される場合でも、化学品事業は異なる需給サイクルの影響を受けるため、追加的なキャッシュフローを提供できました。ただし、この分散効果が常に得られるわけではありません。化学業界も景気循環の影響を受け、景気減速、過剰生産能力、エネルギーコストの上昇はいずれも利益を圧迫する可能性があります。
Occidental PetroleumがOxyChemを売却した主な理由は、資産価値と財務上の債務を再調整するためです。同社はAnadarkoおよびCrownRockの買収を通じて石油・ガス資源を拡大しましたが、これらの大型買収は債務と資本配分に関する圧力も高めました。化学品資産を保有し続けるよりも、事業を97億ドルの現金で売却することで、Occidentalはより迅速に資産価値を実現し、売却代金を財務レバレッジの低減に充てることができました。
この取引は2025年10月2日に発表され、2026年1月2日に完了しました。取引の発表時、同社は売却代金のうち約65億ドルを債務返済に充て、CrownRock買収後に設定した債務削減目標の達成を進める予定であると述べました。
したがって、OxyChemの売却は戦略的なポートフォリオ調整に近いものでした。Occidental Petroleumは、化学品事業が生み出していた収益とキャッシュフローの一部を手放す一方で、債務負担の軽減と、より集中した石油・ガス事業を得ました。
OxyChem売却の前後で、OXYの資産構成はどのように変化したか?
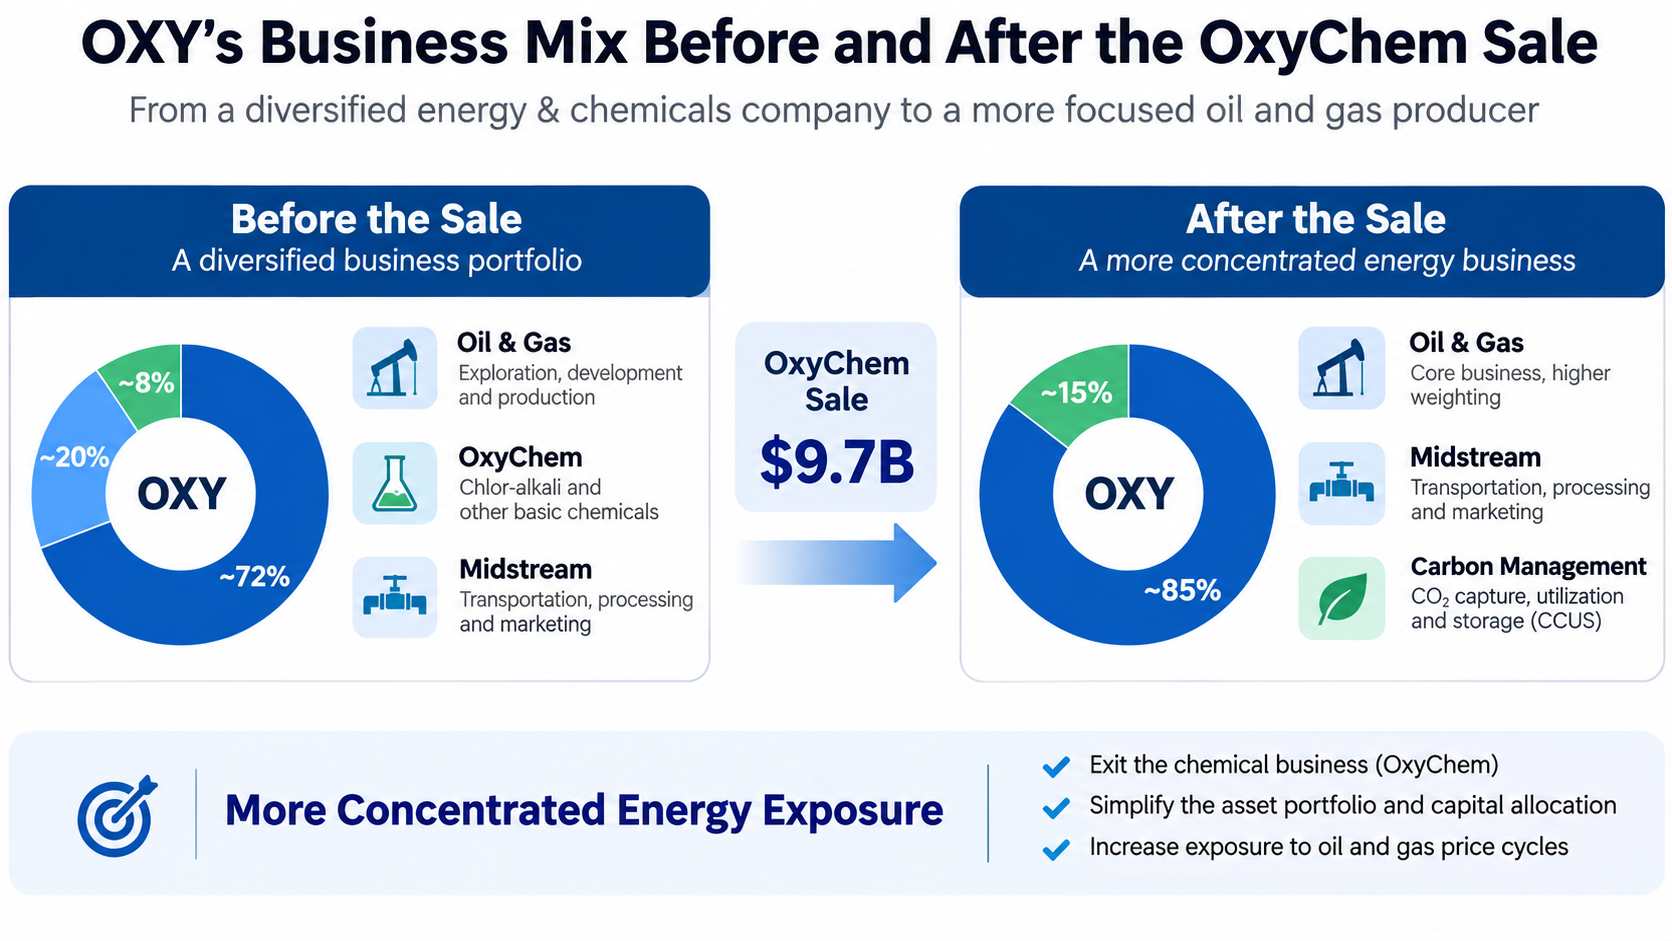
OxyChemの売却前、Occidental Petroleumの事業は主に石油・ガス、化学品、ミッドストリームおよびマーケティング事業で構成されていました。石油・ガス部門は資源開発と生産を担い、化学品部門は産業用化学品から収益を得ており、ミッドストリーム事業はエネルギーの輸送、処理、販売をカバーしていました。
取引完了後、OxyChemはOccidental Petroleumの継続事業に含まれなくなりました。同社は主に石油・ガス生産、ミッドストリーム、マーケティング事業を通じて営業キャッシュフローを生み出す一方、炭素管理および関連技術・プロジェクトの開発も継続しています。
| 比較項目 | 売却前 | 売却後 |
|---|---|---|
| 中核資産 | 石油・ガス、化学品、ミッドストリーム | 石油・ガス、ミッドストリーム、関連技術 |
| 収益源 | 複数事業に比較的分散 | 石油・ガスの比率が上昇 |
| 原油価格への感応度 | 化学品事業が一定の分散効果を提供 | 石油・ガスへのエクスポージャーが全体としてより集中 |
| 財務構造 | 債務負担がより大きい | 債務負担が軽減 |
| キャッシュフロー源 | 化学品部門の貢献を含む | OxyChemの継続事業による貢献を含まない |
| 資本配分 | 複数事業に分散 | 石油・ガスおよび関連プロジェクトにより集中 |
この比較は、事業構造とリスク特性に関する定性的な分析です。取引前後の収益または利益の比率を正確に測定したものではありません。この変化は、投資家がOXYの評価基準を再検討する必要があることを意味します。以前の同社は、石油・ガス生産企業と化学品メーカーの両方の特性をある程度備えていました。売却後の評価分析では、石油・ガス埋蔵量、単位当たりの生産コスト、生産維持能力、設備投資、コモディティ価格により重点を置く必要があります。
同時に、資産の集中度が高まることで、事業効率が改善する可能性があります。同社は既存の石油・ガス資産により多くの経営資源と資本予算を配分でき、異業種間の資本競争を抑えることができます。ただし、集中が必ずしも収益性の向上につながるわけではありません。最終的な結果は、石油・ガスプロジェクトの投資収益率と将来のエネルギー価格に依存します。
97億ドルの取引売却代金は、OXYの債務にどのような影響を与えるか?
債務削減は、OxyChem売却による最も直接的で定量化しやすい財務上の変化です。Occidental PetroleumはCrownRockの買収後、多額の債務返済義務を抱えていました。同社は2025年10月にOxyChem売却を発表した際、取引売却代金の約65億ドルを債務返済に充て、債務元本を150億ドル未満に削減する計画を示しました。
実際の進捗について、Occidental Petroleumは2026年2月の決算報告書で、2025年12月中旬以降に債務を約58億ドル削減し、債務元本を約150億ドルまで引き下げたと開示しました。この数値は、該当期間における同社全体の債務削減を示すものであり、すべてをOxyChem売却の売却代金に起因させることはできません。
債務削減は、主に3つの経路を通じて同社の財務状況に影響します。
-
支払利息の減少。 債務元本が減少すれば、将来同社が支払う利息も一般的に減少し、投資、配当、または追加の債務返済に充てられる現金が増えます。ただし、実際の節約額は、返済した債務のクーポンレート、満期、償還条件に左右されます。
-
財務柔軟性の向上。 石油会社は、掘削、油田維持、インフラに継続的に投資する必要があります。原油価格が下落した場合でも、設備投資を完全に停止することはできません。債務負担が軽くなることで固定的な返済圧力が低下し、同社のエネルギー価格変動への対応力が向上します。
-
資本配分の余地拡大。 これまで、フリーキャッシュフローの大部分は債務返済を優先して配分する必要がありました。債務水準が経営陣の目標に近づけば、同社は株主還元の増加、債務削減の継続、高収益の石油・ガスプロジェクトへの投資のいずれを行うかを、より柔軟に判断できます。
ただし、債務を削減しても企業価値が自動的に97億ドル増加するわけではありません。Occidental Petroleumは、OxyChemの資産と将来の収益貢献も失いました。したがって、この取引が株主価値を創出したかを判断するには、削減された資金調達コストと得られた財務柔軟性を、売却事業が生み出し得た長期的なキャッシュフローと比較する必要があります。
OxyChem売却後、OXYが原油価格への依存度を高めた理由は何か?
化学品事業を売却した後、Occidental Petroleumの収益・利益源は、石油、天然ガス、および関連エネルギー事業により集中しました。これは、原油価格の変動が全体の事業業績により顕著な影響を及ぼす可能性を意味します。
石油・ガス上流企業では、原油価格が生産量当たりの収益に直接影響する一方、掘削、設備維持、輸送、一部の人件費は原油価格に連動して低下するわけではありません。したがって、生産量とコストが比較的安定している場合、原油価格の上昇はより大きな利益改善につながる可能性があります。反対に、原油価格の下落は事業利益を急速に圧迫する可能性があります。
2026年第2四半期の業績は一例です。Occidental Petroleumの石油・ガス事業における税引前利益は同四半期に28億ドルに達し、第1四半期の10億ドルから増加しました。同期間に、同社の世界平均実現原油価格は前四半期比38%上昇し、1バレル当たり96.78ドルとなりました。四半期業績は天然ガス価格、生産量、コストなどの要因からも影響を受けましたが、価格上昇は利益改善の主要な要因の一つでした。これは、OXYを分析する際、投資家がWTI原油価格、天然ガス価格、同社の実現価格の関係により注意を払う必要があることを示しています。
ただし、事業の集中度が高まることは、株価の原油価格に対する感応度が比例して上昇することを必ずしも意味しません。債務削減は財務リスクを低下させる可能性があり、生産コストの低下は低価格環境での収益性を改善する可能性があります。したがって、2つの概念を区別する必要があります。すなわち、事業利益が原油価格に依存する度合いと、原油価格の変動時に株主資本価値が変動する度合いです。OxyChem売却後、前者の関係はより顕著になりましたが、後者は債務水準、バリュエーション、設備投資、市場予想からも影響を受けます。
OxyChem売却後、OXYのキャッシュフローはどのように変化したか?
OxyChemの売却は、キャッシュフローに2つの影響を及ぼします。一方で、同社は化学品事業が将来生み出していたはずの営業キャッシュフローを失いました。他方で、債務削減は資金調達コストを低下させ、より多くの現金を社内に残せる可能性があります。
したがって、この取引を評価するには、取引完了時に受け取った現金だけでなく、継続事業が十分なフリーキャッシュフローを生み出せるかを評価する必要があります。
2026年第2四半期に、Occidental Petroleumの継続事業は約51億ドルの営業キャッシュフローを生み出しました。運転資本の変動前フリーキャッシュフローは約30億ドルであり、設備投資は約16億ドルでした。これらの数値は、取引完了後の四半期に石油・ガスおよび関連事業が力強いキャッシュフローを生み出したことを示していますが、同期間の比較的高いエネルギー価格も業績を支えました。
財務分析の観点から、資産売却で受け取る現金は一時的な取引売却代金であり、将来にわたり継続的に生み出される営業キャッシュフローと混同すべきではありません。取引に伴う会計上の利益も、継続事業からの利益として直接扱うべきではありません。
また、OxyChemの売却によって関連する過去の義務が完全になくなったわけではありません。Occidental Petroleumは一定の過去の環境債務および補償義務を保持しており、将来的に環境修復費用が発生する可能性があります。これは、この取引により事業資産は減少したものの、すべての過去のリスクを買い手に移転したわけではないことを意味します。
長期投資家にとってより重要な問題は、異なる原油価格環境において、必要な設備投資、利息、その他の現金流出を差し引いた後、同社が持続的にどれだけの現金を分配できるかです。
BerkshireによるOxyChemの買収は、OXY株主にとって何を意味するか?
普通株主にとって、この取引の主な影響は財務リスク、資本還元、バリュエーションに関係します。
債務削減により、バランスシートは改善しました。Occidental Petroleumの2026年第2四半期財務報告書によると、同社の債務元本はさらに約118億ドルまで減少しました。2026年上半期に、同社はOxyChem取引による税引後売却代金と営業キャッシュフローを用いて、合計約86億ドルの債務を返済しました。これは、資産売却と継続事業の営業キャッシュフローがともにレバレッジ低下を進めたことを示しています。
財務負担の軽減は、株主還元の余地を生み出しました。2026年2月、Occidental Petroleumは四半期配当を1株当たり0.26ドルに引き上げました。同年8月には、四半期配当を1株当たり0.28ドルに引き上げる追加の増配を発表しました。これらの配当調整は資本配分能力の変化を反映していますが、将来の配当は引き続き営業キャッシュフロー、債務目標、取締役会の判断に左右されます。
投資家は、同社の長期的なバリュエーションを再評価する必要があります。OxyChem売却後、OXYの投資判断の根拠は、フリーキャッシュフローとバランスシート管理を重視する石油・ガス開発中心のエネルギー企業により近いものになりました。化学品事業へのエクスポージャーがより大きかった時期の多角化企業とは、以前ほど似ていません。
この変化には機会とリスクの両方があります。エネルギー価格が高水準を維持し、油田コストが適切に管理される場合、より集中した資産ポートフォリオはキャッシュフロー創出効率を改善する可能性があります。しかし、原油価格が低水準にとどまる場合、化学品事業は以前のような収益分散をもたらさず、石油・ガス部門が単独でより大きなキャッシュフロー圧力を負う必要があります。特に、BerkshireによるOxyChemの買収は化学品事業の資産買収であり、上場しているOXY株式全体の買収ではありません。この取引自体は、OXY株主が97億ドルの現金を直接分配されることを意味するものでも、BerkshireがOXYの株価を支援することを約束するものでもありません。
投資家はOXY株をどのように再評価すべきか?
取引後にOXYを分析する際は、多角化された事業ポートフォリオに焦点を当てるのではなく、石油・ガス資産の質、債務水準、フリーキャッシュフローの実績をより詳細に検討する必要があります。
投資家は、異なる原油価格水準における同社の収益性を検討すべきです。単に原油価格の上昇を予測するのではなく、中立的または比較的低い原油価格環境において、同社が設備投資、債務返済、配当支払いを賄えるかを分析する方が有用です。
投資家は石油・ガスの生産量と単位コストも注視すべきです。原油価格が変わらない場合でも、事業効率の向上、掘削コストの低下、回収率の上昇は、利益とキャッシュフローを改善する可能性があります。反対に、生産量を維持するために継続的な資本投資の増加が必要な場合、フリーキャッシュフローは圧迫される可能性があります。
株主還元はバリュエーションと併せて考慮すべきです。債務削減と配当増額は投資上の魅力を高める可能性がありますが、株式が妥当な投資価値を持つかは、市場価格がすでにこれらの変化を織り込んでいるかにも左右されます。
| 注視すべき指標 | OXYの投資判断における意義 |
|---|---|
| WTI原油価格 | 石油・ガスの収益および利益の変化を評価 |
| 石油・ガスの生産量および単位コスト | 資産の事業効率を測定 |
| 純有利子負債および支払利息 | 財務リスクが継続的に低下しているかを判断 |
| 継続事業からのフリーキャッシュフロー | 持続可能な現金創出力を測定 |
| 設備投資 | 将来の成長と現金分配のバランスを評価 |
| 配当および自社株買い | 資本還元方針を把握 |
投資家は、OXYの2026年財務諸表には、事業売却および非継続事業による一時的な利益が含まれていることにも留意すべきです。取引利益を含む純利益を用いて株価収益率を算出すると、同社の持続可能な収益力を過大評価する可能性があります。過去との比較では、継続事業からの利益、調整後利益、フリーキャッシュフローについて、比較可能な指標を優先すべきです。
結論
BerkshireによるOxyChemの97億ドルでの買収は、Occidental Petroleumの資産構成に重要な変化をもたらしました。化学品事業を売却することで、同社は多額の現金売却代金を受け取り、債務削減を加速させ、事業を石油・ガス資源および関連エネルギー事業にさらに集中させました。
OXY株主にとって、この取引の影響は完全に肯定的でも否定的でもありません。債務負担の軽減は財務リスクを低下させ、資本配分の柔軟性を高める可能性があります。しかし、化学品事業を失った後、同社の全体的な事業業績は、エネルギー価格、石油・ガス生産効率、設備投資管理により大きく依存するようになりました。
その結果、OXYの投資判断の根拠は、多角化された事業ポートフォリオと債務回復から、石油・ガス資産の収益性、持続可能なフリーキャッシュフロー、株主への資本還元へと移行しています。この移行が成功するかを判断する鍵は、資産売却で受け取った金額そのものではなく、同社が改善したバランスシートを活用して、異なる原油価格環境にわたり株主価値を創出し続けられるかどうかです。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します

Pharosトケノミクス分析:長期インセンティブ、スカーシティモデル、RealFiインフラの価値ロジック
Centrifugeの使用例にはどのようなものがありますか?RWAsはどのようにしてオンチェーンの金融マーケットプレイスにアクセスしますか?

PAXGはどのように機能するのか?物理的ゴールドのトークン化メカニズムを徹底解説
GoldFingerはどのように機能するのでしょうか。ゴールド資産のトークン化、準備金証明、そしてオンチェーンでの流通について詳しくご紹介します。
