


2026年、先端パッケージングは引き続き半導体業界の主要な注目分野です。TSMCは年次テクノロジーシンポジウムで、パッケージサイズを拡大してより多くのコンピュートチップレットとHBMを統合する、大規模CoWoSパッケージングのロードマップを発表しました。一方、TrendForceは9月、AIアクセラレータの大型化に伴い、CoWoS-Lは今後数年間にわたりハイエンドAIチップ向けの重要なパッケージングソリューションであり続けると指摘しました。
NVIDIA、AMDなどのAIチップサプライヤーにとって、先端ノードのウェハーを十分に確保できたとしても、HBMまたは先端パッケージングの能力が不足すれば、予定どおりに製品を出荷できない可能性があります。そのため、CoWoSを理解することは、AIチップの製造方法を説明するだけでなく、投資家が半導体サプライチェーン全体における能力制約、技術競争、事業機会を分析するうえでも役立ちます。
要点
-
CoWoSはTSMCの先端パッケージング技術です。高密度インターコネクト構造を用いて、GPU、AIアクセラレータのコンピュートチップレット、高帯域幅メモリ(HBM)を同一パッケージ内に統合します。
-
AIチップの生産量はGPUウェハーだけで決まりません。先端ノードのウェハー、HBM、CoWoSパッケージング能力、パッケージ基板はいずれも最終的な製品出荷数に影響する可能性があります。
-
CoWoS-S、CoWoS-L、CoWoS-Rでは異なるインターコネクト構造が採用されています。AIチップの大型化に伴い、CoWoS-Lは大型AIアクセラレータ向けの重要なパッケージングソリューションとなりつつあります。
-
NVIDIA、AMD、クラウドサービスプロバイダーはいずれも先端パッケージングのリソースを確保しようと競争しています。AI GPUとカスタムASICの開発により、CoWoSの需要はもはや単一のチップメーカーに限定されていません。
-
CoWoSの能力拡張は、半導体サプライチェーンに影響を及ぼす可能性があります。ただし、パッケージング需要の増加は、関連するすべての企業が同程度の利益成長を達成することを意味するものではありません。技術力、受注、バリュエーションについては、引き続き慎重な検討が必要です。
CoWoSとは何か、従来のチップパッケージングとどう異なるのか?
CoWoSはChip-on-Wafer-on-Substrateの略です。複数のチップまたはチップレットを高密度インターコネクト構造で接続し、同一パッケージ内で連携動作させる先端2.5Dパッケージング技術です。すべての機能を単一の大型チップに集約する設計とは異なり、CoWoSはコンピュートチップ、メモリ、その他のコンポーネントを組み合わせ、より複雑なシステムを構築できます。
従来のチップパッケージングは主に、チップの保護、外部回路との接続、電力供給および放熱経路の提供を担います。一部の従来型パッケージングソリューションでは、プロセッサとメモリはパッケージ外部の回路基板を介して通信します。AIコンピューティングでより高速なデータ転送が求められるようになると、この種の接続は帯域幅、レイテンシー、消費電力の面で制約に直面する可能性があります。これに対しCoWoSは、インターポーザまたはその他の高密度インターコネクト構造を使用して異なるチップ間の距離を短縮し、データ交換の効率を高めます。
例えば、AIトレーニング向けに設計された大型アクセラレータでは、複数のHBMスタックに同時接続する必要がある場合があります。CoWoSは、コンピュートチップとHBMを同一のパッケージ構造に搭載し、高密度の金属インターコネクトによって高速通信を実現できます。この設計は、GPUとHBMが単一チップとして製造されることを意味するものではありません。先端パッケージングによって、密接に統合されたコンピューティングシステムが構築されます。TSMCはCoWoSを3DFabricテクノロジープラットフォームに含めており、高性能コンピューティングおよびAIアプリケーションのニーズに応えるため、パッケージ構造の拡張を続けています。
CoWoSはGPU、HBM、インターポーザをどのように統合するのか?
CoWoSの中核構造には通常、ロジックコンピュートチップ、HBM、高密度インターコネクト構造、パッケージ基板が含まれます。ロジックチップはAI演算を実行し、HBMは高速データアクセスを提供し、インターポーザまたはローカルインターコネクト構造は異なるチップ間の信号を接続します。パッケージ基板はモジュール全体をサーバーのマザーボードに接続し、電力供給と信号伝送を支えます。
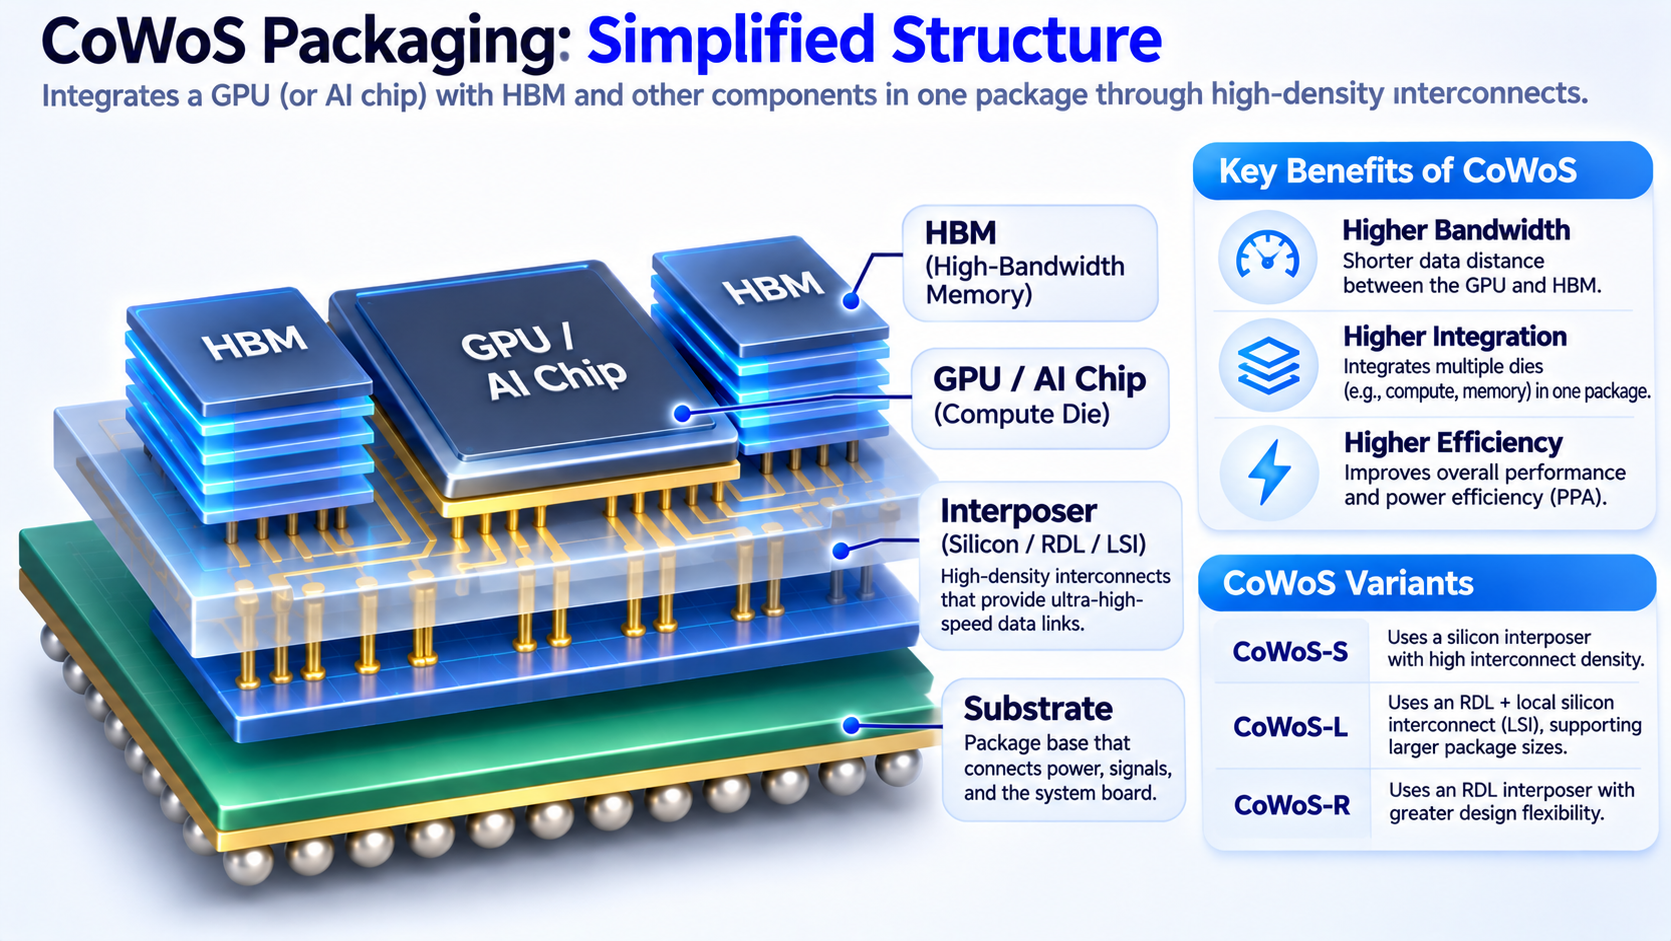
HBMはこの構造の重要な構成要素です。従来のサーバーメモリと比べ、HBMは複数層のDRAMチップを積層し、広いインターフェースを使用することで、比較的小さなパッケージ面積内で非常に高いメモリ帯域幅を提供します。モデルパラメータを頻繁に読み出すAI推論タスクや、大量のデータ交換を必要とするトレーニングタスクでは、HBMが一部のメモリアクセスのボトルネックを緩和するのに役立つ場合があります。
ただし、コンピュートチップがHBMへ効率的にアクセスできる場合にのみ、HBMはその性能を十分に発揮できます。CoWoSは高密度インターコネクトを使用してコンピュートチップと複数のHBMスタックを接続し、データの伝送距離を短縮します。これにより、帯域幅の向上だけでなく、特定のデータ転送プロセスにおけるエネルギー効率の改善も期待できます。
したがって、先端AIアクセラレータの性能は、コンピュートアーキテクチャ、HBM構成、パッケージングのインターコネクト、システムソフトウェアなど、複数の要因に左右されます。GPUの理論上の演算能力が非常に高くても、メモリ帯域幅が不足している場合やデータ転送効率が低い場合には、実際のアプリケーション性能が制約を受ける可能性があります。
CoWoS-S、CoWoS-L、CoWoS-Rの違いは何か?
TSMCは現在、CoWoS-S、CoWoS-L、CoWoS-Rという3つの主要な技術ソリューションを提供しています。いずれも高密度なチップ統合を実現することを目指していますが、インターポーザ構造、拡張性、適用されるユースケースが異なります。
| 技術タイプ | 中核構造 | 主な特徴 |
|---|---|---|
| CoWoS-S | シリコンインターポーザ | 高密度インターコネクト、高性能コンピューティングに適する |
| CoWoS-L | RDLインターポーザ構造+ローカルシリコンインターコネクト(LSI) | より大きなパッケージサイズとマルチチップ統合をサポート |
| CoWoS-R | RDLインターポーザ | ポリマーと銅のインターコネクト構造を使用し、設計の柔軟性を提供 |
CoWoS-Sは比較的成熟したソリューションです。大型シリコンインターポーザを用いてコンピュートチップとHBMを接続し、高いインターコネクト密度を実現します。AIアクセラレータがコンピュートチップレットとHBMスタックをさらに追加するにつれて、必要なパッケージ面積も拡大しています。大型シリコンインターポーザの製造難易度、コスト、サイズ制約は、徐々に対応が必要な課題となっています。
CoWoS-Lは、再配線層とローカルシリコンインターコネクト構造を組み合わせたものです。高速接続が必要な箇所で高密度インターコネクトを提供しつつ、より大きなパッケージ面積をサポートします。TSMCのCoWoS-Lは2024年に量産を開始し、より大型のサイズへと進化を続けています。TrendForceは2026年の調査で、CoWoS-Lは技術的成熟度と歩留まり面での優位性に支えられ、2028年までハイエンドAIチップ向け先端パッケージングにおける重要な地位を維持すると予測しました。
CoWoS-Rは、ポリマーと銅のインターコネクトを基盤とするRDLインターポーザを使用し、特定のアプリケーションでより柔軟な設計オプションを提供します。重要なのは、3つのソリューションのいずれにも、すべての製品に当てはまる絶対的な性能順位はないことです。チップ設計者は、インターコネクト密度、パッケージサイズ、製造コスト、歩留まり、製品要件に基づいて適切なソリューションを選択する必要があります。
AIチップの需要がGPU能力だけに依存しないのはなぜか?
AIチップの製造には、相互に関連する複数の工程が含まれます。まず、チップ設計会社がGPUまたはAIアクセラレータのアーキテクチャを完成させます。次に、ファウンドリが先端プロセスを用いてコンピュートチップを製造します。同時に、メモリメーカーは必要な仕様を満たすHBMを供給し、パッケージングメーカーはコンピュートチップとメモリを統合します。その後、製品はテスト、基板実装、その他の工程を経て出荷可能な状態になります。
これは、GPUウェハーの生産量がAIチップの供給能力の一部にすぎないことを意味します。例えば、ある企業が10万台のAIアクセラレータの生産を計画し、十分なコンピュートチップを確保していたとしても、利用可能なHBMが8万台分しかなく、先端パッケージング能力が6万台分しかない場合、最終的な完成品数はパッケージング工程によって制限される可能性があります。この例はサプライチェーン上の制約を説明するためのものであり、特定企業の実際の生産データを示すものではありません。
2026年3月、Epoch AIが公表した調査では、2025年にAIチップの主要な設計者および購入者であるNVIDIA、Google、AMD、Amazonの4社が、世界のCoWoS能力とHBM供給の合計90%超を消費した一方、先端ロジックチップレット生産に占める割合は比較的小さかったと推定されました。これは、特定の期間において、先端パッケージングとHBMが、従来の意味での先端ロジックウェハー供給よりも制約を受ける可能性があることを示しています。なお、この調査は推定モデルを使用しており、その結果はすべてのメーカーの実際の設備稼働率を示すものではありません。
したがって、AIチップの供給を分析するには、TSMCの3nmまたは2nmウェハー能力を追跡するだけでは不十分です。HBMの出荷、パッケージングの歩留まり、基板供給、テスト能力も考慮する必要があります。工程ごとに能力拡張の速度は異なり、重要な工程の遅延は最終製品の発売・納入スケジュールに影響を与える可能性があります。
NVIDIA、AMD、クラウドサービスプロバイダーがCoWoS能力を奪い合うのはなぜか?
AIコンピューティングの需要が拡大する中、NVIDIAとAMDはいずれも次世代GPU製品を支えるため、より多くの先端パッケージングリソースを必要としています。同時に、Google、Amazon、Microsoft、Metaなどの大手テクノロジー企業も独自のAIアクセラレータを開発しています。これらの製品は異なるコンピューティングアーキテクチャを採用していますが、一部はHBMや先端パッケージング技術も必要とするため、関連サプライチェーン全体で共通の需要を生み出しています。
NVIDIAにとって、CoWoS能力はハイエンドAI GPUの出荷能力と密接に関係しています。GPUは、サーバーおよびラック規模のシステムへさらに統合される前に、HBMとともにパッケージングされる必要があります。AIアクセラレータへの市場需要が強くても、パッケージング能力が不足すれば、企業は納入スケジュールの調整を迫られる可能性があります。AMDも同様の課題に直面しており、Instinct製品の開発には、ウェハー、HBM、パッケージング、基板リソース全体の調整が必要です。
2026年9月、TrendForceは、NVIDIAが大規模AIラックシステムを継続的に推進する一方、AMDがMI400/MI450シリーズ製品を積極的に展開していると述べました。同時に、GoogleのTPU、AmazonのTrainium、その他のクラウドサービスプロバイダーによる自社開発ASICも導入を拡大していました。製品ごとに異なるパッケージングソリューションが使用されていますが、全体的な傾向としては、より多くのAIチップサプライヤーが高密度パッケージングおよび高速メモリリソースを必要としています。
この競争は、すべてのAIチップがCoWoSを使用しなければならないことを意味するものではありません。IntelのEMIBなどの代替技術も発展しており、一部のチップでは異なるパッケージングソリューションを使用できます。重要なのは、ハイエンドAIコンピューティングが引き続き、より高いチップインターコネクト密度、パッケージ面積、メモリ帯域幅を求めていることであり、先端パッケージングがますます重要なサプライチェーンリソースとなっていることです。
CoWoS能力の迅速な拡張が難しいのはなぜか?
先端パッケージング能力の拡張は、単に設備を追加するだけでは実現できません。CoWoSには、高精度製造、チップ配置、インターコネクト構造の加工、材料処理、信頼性試験など、複数の複雑な工程が含まれます。パッケージ面積が大きくなり、チップレット数が増加するほど、メーカーはより多くの工程変数を管理する必要があり、設備精度、歩留まり、サプライチェーンの連携に対する要求も高まります。
パッケージングの歩留まりは重要な要因です。例えば、大型パッケージモジュールに複数の高価値コンピュートチップレットとHBMスタックが含まれている場合、重要な製造工程における欠陥がモジュール全体の使用可否に影響する可能性があります。パッケージ構造が複雑になるほど、メーカーは工程、検査、再加工手順をより最適化する必要があります。そのため、新たなパッケージング生産ラインが建設から安定した量産へ移行するまでには通常時間がかかります。計画された能力を、実際の出荷能力と単純に同一視することはできません。
さらに、CoWoS能力の拡張は、上流の設備、パッケージ基板、材料、人材の影響を受けます。2026年4月、TrendForceは、AIチップ需要が先端ウェハー製造からパッケージング設備、基板、関連材料に至るまで供給面の圧力を拡大させたと述べました。TSMCがパッケージング能力を継続的に増強しても、支援するサプライヤーの拡張が遅れれば、新たなボトルネックが生じる可能性があります。
チップメーカーにとって、これは長期的な能力計画がますます重要になっている理由でもあります。企業は、異なる製造段階で必要なリソースをおおむね同時に確保できるよう、ファウンドリ、メモリメーカー、パッケージングサプライヤーと事前に調整する必要があります。そうでなければ、ある工程で能力が増加しても、最終的なAIチップの出荷増加にはすぐに結び付かない可能性があります。
TSMCはCoWoS能力をどのように拡張しているのか?2026年の新たな動きは何か?
TSMCは、次世代AIアクセラレータが求めるコンピューティング性能とメモリ容量に対応するため、パッケージサイズの拡大、インターコネクト構造の最適化、生産能力の増強を進めています。個々のAIアクセラレータに統合されるチップレットとHBMが増加するにつれ、パッケージ面積も拡大し、従来のインターポーザにおけるサイズ制約が大きな技術課題となっています。
2026年5月、TSMCはテクノロジーシンポジウムでより大型のCoWoS技術を発表し、レチクルサイズの5.5倍に相当するCoWoSソリューションの生産を開始したと述べました。この倍率は、標準的なレチクル露光面積に対するパッケージ規模を示すものです。コンピューティング性能が同じ倍率で向上することを意味するものではありません。パッケージサイズ拡大の主な意義は、より多くのコンピュートチップとメモリコンポーネントを同一パッケージに統合できる点にあります。
TSMC CoWoS技術拡張ロードマップ
| 2024年 | CoWoS-Lのレチクルサイズ3.5倍ソリューションが量産開始 |
|---|---|
| 2026年 | レチクルサイズ5.5倍のCoWoS生産を推進 |
| 2028年(予定) | レチクルサイズ約14倍のソリューションを導入予定。大型コンピュートチップレット約10個とHBMスタック20個を統合可能 |
| 2029年(予定) | レチクルサイズ14倍をさらに超える規模へ拡張 |
出典:TSMCのCoWoS技術資料および2026年のテクノロジーシンポジウム。将来のスケジュールは計画であり、量産完了を示すものではありません。
これらの動きは、AIチップのスケーリング方法の変化を反映しています。これまで、より先進的なトランジスタ製造プロセスの採用は、コンピューティング性能を向上させる重要な手段でした。現在では、メーカーはパッケージサイズを拡大し、チップレットとHBMスタックの数を増やすことでも、システム性能を向上させることができます。ただし、パッケージの大型化は、製造コスト、電力供給、放熱、歩留まりに関する課題も生じさせる可能性があります。これらの技術ロードマップの実際の商業的価値については、量産実績に基づく評価が引き続き必要です。
CoWoS、HBM、チップレット、先端プロセスの関係は?
CoWoS、HBM、チップレット、先端プロセスは、AIチップ業界に関する議論でしばしば併せて登場しますが、同じ技術概念ではありません。先端プロセスは主に、ロジックチップにおけるトランジスタ密度、性能、消費電力に影響します。チップレットは、複雑なチップシステムを複数のチップレットに分割する設計手法です。HBMは高帯域幅メモリを提供します。CoWoSは、高密度インターコネクトを通じてこれらのコンポーネントを同一パッケージ内に統合します。
例えば、AIアクセラレータは先端プロセスでコンピュートチップレットを製造し、その後CoWoSを通じて複数のチップレットとHBMを接続できます。この設計は、単一の大型チップが製造サイズやシステム統合の面で直面する制約を、ある程度克服できる可能性があります。ただし、チップレットに必ずCoWoSが必要なわけではなく、HBMもすべてのAIチップに不可欠なわけではありません。具体的なアーキテクチャは、性能目標、製造コスト、製品のユースケースによって決まります。
サプライチェーンの観点から見ると、これらの技術は高い補完関係にあります。先端プロセスはコンピュートチップの基盤的な能力を決定し、HBMはデータ帯域幅を提供し、先端パッケージングは複数のコンポーネントがどれだけ効率的に連携できるかを左右します。したがって、AIチップ業界の発展を、単なるプロセスノードの継続的な微細化だけに帰することはできません。チップ設計、製造、メモリ、パッケージングにわたる協調的な最適化が必要です。
CoWoS需要の拡大によって影響を受ける可能性がある半導体企業は?
CoWoS需要の増加は、まずファウンドリおよび先端パッケージング企業に影響を与えます。TSMCは大量の先端ロジックチップを製造するだけでなく、CoWoSパッケージングサービスも提供しており、前工程の製造から後工程の統合まで、複数の段階に関与できます。ただし、先端パッケージング能力の拡張には通常、多額の設備投資が必要です。利益への寄与は、設備稼働率、製造歩留まり、顧客向け価格、減価償却費に依然として左右されます。
HBMおよび半導体材料のサプライヤーも影響を受ける可能性があるグループです。SK hynix、Samsung、Micronなどの企業は高帯域幅メモリ市場に参入しており、先端パッケージ基板、設備、関連材料のサプライヤーもAIコンピューティング需要の拡大から恩恵を受ける可能性があります。ただし、企業ごとに製品構成、技術力、顧客構造は異なります。サプライチェーン全体を単一の成長カテゴリーとして扱うべきではありません。
NVIDIAとAMDにとって、CoWoS能力の拡張はハイエンドAIアクセラレータの供給条件を改善する可能性があります。パッケージングリソースがより利用しやすくなれば、チップメーカーは顧客注文を履行しやすくなる可能性があります。ただし、供給の改善は価格設定や競争環境にも変化をもたらす可能性があります。特に、より多くのAI GPUおよびカスタムASICが市場に投入されるにつれて、先端パッケージングリソースの制約は緩和され、メーカー間の競争は実際の性能、システムコスト、ソフトウェアエコシステムにより重点が移る可能性があります。
したがって、投資家は、ある企業がCoWoSサプライチェーンに属しているという理由だけで、その企業の売上高や株価が必ず上昇すると判断すべきではありません。より重要な要因には、サプライチェーンにおける企業の具体的な役割、技術的障壁、能力拡張計画、顧客集中度、将来の利益率の変化などがあります。
CoWoS能力の拡張が実質的な投資機会を生んでいるか、投資家はどのように判断できるか?
TSMCおよびAI半導体株を追跡する投資家は、市場需要、能力計画、実際の出荷を区別する必要があります。CoWoS需要の増加は、顧客がより多くの先端パッケージングリソースを求めていることを示しますが、計画された新規能力は、設備導入、プロセス検証、歩留まり改善を経て、徐々に販売可能な生産量となります。
投資家は、設備稼働率と製品構成を確認できます。先端パッケージング能力が長期間にわたり高い稼働率を維持している場合、関連企業には有利な事業成長機会が生じる可能性があります。ただし、業界が積極的に能力を拡張する一方で、実際のAIチップ需要が期待を下回った場合、設備稼働率は低下する可能性があります。製造コストと製品価格も、CoWoSの技術ソリューションごとに異なる場合があります。収益性をパッケージ面積や能力規模だけで評価することはできません。
企業のバリュエーションと市場期待も考慮する必要があります。半導体株の株価は、多くの場合、今後数四半期、あるいはそれ以上の期間における成長期待を先行して織り込みます。CoWoS需要が拡大し続けたとしても、企業の株価がすでに楽観的な期待を十分に織り込んでいる場合、実際の財務実績がさらなるバリュエーション上昇につながらない可能性があります。
個人投資家にとって、CoWoSは独立した買いまたは売りのシグナルではなく、AI半導体サプライチェーンを理解するための分析ツールとして捉える方が適切です。業界の変化をより包括的に評価するには、先端パッケージングをHBM、ウェハーファウンドリ、GPU出荷、顧客の設備投資、企業の利益率と併せて検討する必要があります。
まとめ
CoWoSは、TSMCが高性能コンピューティングおよびAIアクセラレータ向けに使用する重要な先端パッケージング技術です。高密度インターコネクト構造を通じて、GPU、コンピュートチップレット、HBMを同一パッケージに統合します。これは単なるチップ組立にとどまらず、コンピューティングとメモリ間のデータ転送効率、システム性能、製造の拡張性にも影響します。
NVIDIA、AMD、大手クラウドサービスプロバイダーがAIアクセラレータの開発を続ける中、先端パッケージングはチップ供給に影響する重要な要因となっています。先端ノードのウェハー供給が十分であっても、HBM、CoWoS、パッケージ基板のボトルネックが、最終製品の出荷を制約する可能性があります。
今後、CoWoS-L、大型パッケージ技術、その他の先端パッケージングソリューションが発展を続けるにつれ、AIチップ間の競争は、製造、メモリ、システム統合能力にわたる連携にますます左右されるようになるでしょう。半導体投資家にとって、CoWoSを理解することは、GPUを超えてAI業界の実際の需給動向を検討する手段となります。ただし、評価には引き続き企業収益、設備稼働率、株式バリュエーションを組み込む必要があります。
FAQ
CoWoSとは何ですか?
CoWoSはTSMCが開発した先端パッケージング技術です。高密度インターコネクト構造を通じて、コンピュートチップとHBMなどのコンポーネントを同一パッケージに統合します。主にAIおよび高性能コンピューティングで使用されます。
CoWoSは2.5Dパッケージングですか、それとも3Dパッケージングですか?
CoWoSは一般的に、先端2.5Dパッケージング技術に分類されます。同一パッケージ内で複数のチップを接続でき、内部に3D積層構造を使用するHBMも統合できます。ただし、CoWoSをすべての3Dチップ積層技術と直接同一視すべきではありません。
CoWoSとHBMの違いは何ですか?
HBMは高帯域幅メモリ技術であり、CoWoSは先端パッケージング技術です。HBMは高速データアクセスを提供し、CoWoSはコンピュートチップとHBM間の高密度インターコネクトの構築を支援します。
CoWoSはなぜNVIDIAとAMDのGPU供給に影響するのですか?
ハイエンドAI GPUは通常、出荷前にHBMとともにパッケージングされる必要があります。CoWoS能力が不足している場合、すでに製造済みのコンピュートチップであっても、予定どおりに最終製品にならない可能性があります。
CoWoS-Lの重要性が高まっているのはなぜですか?
CoWoS-Lは、RDLとローカルシリコンインターコネクト構造を通じて、より大規模なチップ統合をサポートできます。これにより、より多くのコンピュートチップレットとHBMを求める次世代AIアクセラレータの需要に対応します。
CoWoS能力の増加は、TSMCの株価が必ず上昇することを意味しますか?
必ずしもそうではありません。能力拡張は事業機会を生む可能性がありますが、株価の動向は設備投資、製造コスト、設備稼働率、収益性、市場バリュエーションにも左右されます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
SunExpress、燃料費が11月4日に2億ユーロ増加するなか、冬季の輸送能力を10%削減
アップルの「iPhone Duo」、10月の発売から数時間で完売 供給不足で注文分の納期は2027年1月に延期
アップル、Siri AIの開発者向けプレビューを公開、すべてのアプリでの統合を可能に
CoreWeaveはプレマーケットで9.6%安、Nebiusは6.4%安
北朝鮮のハッカー、THORChain経由でBinanceから盗んだ63億ドルの資金洗浄を再開;RUNEは24時間で10%上昇


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
