トークン化レバレッジETFは、従来の上場投資信託が提供する市場エクスポージャーとデジタル資産の取引手法を組み合わせたもので、伝統金融と暗号資産市場の両方にまたがる商品形式を投資家に提供します。たとえば、Direxion Daily MSCI South Korea Bull 3X Shares(KORU)は、韓国株式市場へのレバレッジエクスポージャーに加え、日次リターンのリセット、原資産のカストディ、トークン発行、取引プラットフォームの流動性に関する複数の仕組みを含みます。トークン化レバレッジETFを理解するには、トークン価格や取引の利便性だけに注目するだけでは不十分です。投資家は、原資となるファンドとトークン化商品を区別し、レバレッジ、市場ボラティリティ、法的構造がいずれも投資成果に影響を与える可能性があることを認識する必要があります。
要点
-
トークン化ETFは、伝統的な金融商品の経済的エクスポージャーをデジタル資産取引環境にもたらしますが、トークンが原資産である証券の直接的な所有権を必ずしも表すわけではありません
-
KORUは、MSCI Korea 25/50 Indexの保有期間全体における累積リターンの3倍ではなく、日次パフォーマンスの300%の達成を目指します
-
トークン化は、資産へのアクセス、取引、決済の方法を変化させますが、原資産に伴うレバレッジ、流動性、市場リスクを自動的に排除するものではありません
-
これらの商品を評価する際、投資家は原資となるファンドの仕組み、トークンの発行およびカストディの取り決め、取引ルール、償還条件を考慮する必要があります
従来型ETFとデジタル資産市場が融合し始めている理由
上場投資信託(ETF)は、伝統的な金融市場で広く利用されている投資手段です。通常、証券の保有、デリバティブの利用、その他の投資戦略を通じて、指数、業種、資産クラス、または特定の投資戦略へのエクスポージャーを投資家に提供します。株式のバスケットを直接購入する場合と比べ、ETFは関連するポートフォリオや戦略を取引所で売買可能なファンド持分としてまとめることで、投資家が比較的標準化された方法で市場に参加できるようにします。
ブロックチェーン基盤とデジタル資産取引市場の発展に伴い、伝統的な金融商品とデジタル資産市場との結び付きが強まっています。トークン化金融商品は、デジタルトークンおよび対応する法的取り決めを通じて、特定の証券または金融商品に関連する経済的利益を表すことを目指します。トークンは、当該商品をサポートするデジタル資産市場で取引される場合があり、一部の商品では、適用条件の下でオンチェーン送付や転換請求も可能となる場合があります。この構造は伝統的な金融資産への新たなアクセス手段を提供しますが、具体的に含まれる権利は、依然として発行者、法的文書、カストディの取り決め、および適用されるルールに依存します。
トークン化レバレッジETFは、2つの異なる仕組みを含むため、この流れの中でも注目すべき商品カテゴリーです。一方で、原資となるファンドは、ベンチマーク指数に対して一定期間の増幅されたリターンを追求するためにレバレッジ戦略を用います。他方で、トークン化構造は、関連商品の保有および取引の方法をデジタル資産市場において変化させます。したがって、投資家は、原資となる金融商品がどのようにリターンを生み出すか、そしてトークン化形式がそれらのリターンをどのように保有または反映するかという、2つのレベルを理解する必要があります。一方のレベルだけを検討しても、商品のリスクを十分に理解することはできません。
韓国株式市場向けの3倍レバレッジETFとは?
Direxion Daily MSCI South Korea Bull 3X Sharesは、米国市場にティッカーシンボルKORUで上場しているレバレッジETFです。手数料および費用控除前の投資目的は、MSCI Korea 25/50 Indexの日次パフォーマンスの300%を達成することです。この指数は、指数ルールを満たす韓国株式市場の関連上場企業のパフォーマンスを反映します。一方、KORUは金融商品および対応する投資戦略を通じて、増幅された日次の市場エクスポージャーを提供します。ファンドは投資目的の達成を保証するものではなく、実際の結果は手数料、取引コスト、市場環境の影響も受ける可能性があります。
KORUを理解するうえで最も重要な区別は、「日次3倍」と「長期3倍」の違いです。ベンチマーク指数がある取引日に1%上昇した場合、手数料やその他の乖離要因を除外した単純化した想定では、日次リターン3倍を目指すファンドは約3%上昇する可能性があります。同日に指数が1%下落した場合、対応する目標リターンは約マイナス3%となる可能性があります。この目標は、単一の取引日のパフォーマンスに適用されます。ファンドを1週間、1か月、またはそれ以上保有すれば、同じ期間における指数の累積リターンの3倍が得られることを意味するものではありません。
日次レバレッジ目標は、市場環境の変化に応じてファンドがエクスポージャーを調整する必要があることを意味します。日々の利益と損失が積み重なることで、複利効果が最終的な結果に影響を与える可能性があります。特に、ボラティリティが繰り返される市場では、最終的に指数が開始時の水準近くに戻ったとしても、日次リターンの経路によってレバレッジファンドが大きな損失を被る可能性があります。そのため、この種の商品を評価する際、投資家は韓国株式市場の方向性に関する見通しだけでなく、保有期間中のボラティリティの程度、保有期間そのもの、および日次リセットの仕組みも理解する必要があります。
韓国株式市場には、独自の業種および市場構造の特性もあります。指数パフォーマンスは、大型上場企業、テクノロジー業界のサイクル、輸出需要、世界的な資本フロー、為替レートの変動、マクロ経済政策による複合的な影響を受ける可能性があります。レバレッジETFは、これらの要因から生じる不確実性を排除するのではなく、ベンチマーク指数の日次の上昇・下落を増幅します。投資家は、レバレッジ戦略が自身のリスク許容度に適しているかを判断する前に、まず原指数におけるリスクの要因を理解する必要があります。
KORUからトークン化レバレッジETFへ:市場エクスポージャーの2つのレベル
従来型レバレッジETFとトークン化レバレッジETFは、単に相互に置き換え可能なティッカーコードではありません。KORUはDirexionが提供する従来型の3倍レバレッジETFであり、手数料および費用控除前でMSCI Korea 25/50 Indexの日次パフォーマンスの300%を達成することを目指します。この目標は、より長い期間の累積リターンではなく、日次リターンに適用されます。日次リセット、市場ボラティリティ、複利の経路はいずれも長期パフォーマンスに影響を与える可能性があります。したがって、トークン化レバレッジETFを理解するためには、投資家は商品の名称に含まれるレバレッジ倍率だけに基づいて長期パフォーマンスを評価するのではなく、まず原資となる金融商品の投資目的とリターン計算の仕組みを明確にする必要があります。
トークン化レバレッジETFは、原資となる金融エクスポージャーに加えて、トークン化構造を追加します。発行者は、原資証券の保有、カストディの取り決め、またはその他の契約上の仕組みを通じて、トークン保有者に特定の金融商品に関連する経済的エクスポージャーを提供する場合があります。具体的な商品の法的構造、資産裏付けの方法、償還条件、保有者の権利は異なる可能性があります。商品が従来型ETFと関連しているだけで、両者がまったく同一の資産所有権または法的権利を提供することを意味するわけではありません。
トークン化構造には、トークンの発行およびバーン、資産のカストディ、取引記録、ならびに適用される可能性のある転換プロセスも含まれます。同時に、トークン市場価格は需給、流動性、取引ルール、投資家の期待の影響を受ける可能性があります。商品が原資となる金融商品の経済的パフォーマンスを反映するよう設計されている場合でも、その取引価格は、一定の期間において原資ETFの直近の利用可能な価格情報から乖離する可能性があります。特に、原市場が閉場している一方でトークン市場が取引可能な場合、新たな市場の期待がまずトークン価格に反映されることがあります。ただし、それらの価格が原資産のリアルタイムの公正価値と必ずしも一致することを意味するものではありません。
したがって、トークン化レバレッジETFを分析する際、投資家は原資となる投資の仕組みとトークン化構造を分けて評価する必要があります。前者は、商品が直面する市場ボラティリティ、日次レバレッジリセット、複利リスクを決定します。後者は、関連する経済的エクスポージャーがどのように発行、保有、取引されるか、ならびに保有者が有する権利と適用されるルールを決定します。これら2つのリスク層は同時に存在する可能性があり、取引形式がデジタル化されたという理由だけで自動的に消滅するものではありません。投資家は、公式の商品文書、資産裏付けの取り決め、価格決定の仕組み、出口条件に基づき、商品の実際のリスクと適切な利用ケースを評価する必要があります。
トークン化は何を変えるのか?
トークン化金融商品によってもたらされる最も直接的な変化は、投資家が金融商品にアクセスする方法が変わり得ることです。伝統的な市場では、投資家がETFを売買するためには通常、適格な証券口座と関連する証券会社のサービスが必要です。一方、トークン化商品は、商品をサポートするデジタル資産プラットフォームを通じた取引アクセスを提供する場合があり、一定の条件下でデジタルウォレットでの保有やオンチェーン送付をサポートすることもあります。この仕組みにより金融商品の流通経路が拡大する可能性がありますが、実際の利用可能性は、引き続き法域、投資家適格性、発行条件、プラットフォームのサポート範囲に左右されます。
もう1つの変化は、取引時間と価格発見の仕組みに関するものです。従来型ETFの取引は通常、上場取引所の取引時間、休日の日程、取引システムの影響を受けます。一方、デジタル資産プラットフォームは、より長い取引時間、あるいは24時間取引を提供する場合があります。ただし、これは原資証券市場が常に開いていることや、トークンがあらゆる時間帯で同じ流動性をもって取引できることを意味するものではありません。伝統的な市場が閉場している際、トークンの取引価格は、デジタル市場における需給変化、新たな情報、トレーダーの期待をより大きく反映する可能性があります。
さらに、ブロックチェーン技術は、検証可能な送付記録を提供し、デジタル資産ウォレットやその他のオンチェーン基盤との互換性をもたらすことができます。ただし、オンチェーン記録が存在することは、すべての原資産情報が自動的に検証されていることを意味するものではなく、トークン保有者が原資証券の株主として直接登録されていることを意味するものでもありません。資産裏付け、カストディ、償還については、依然として関連する法的文書、運用プロセス、制度的な取り決めによる裏付けが必要です。
したがって、トークン化は、従来の金融システムを完全に置き換えるものではなく、金融商品へのアクセスおよび流通のもう1つの方法として理解することが適切です。取引の利便性やデジタル統合を高める可能性はありますが、商品の実際のリスクは、引き続き原資産、レバレッジ戦略、発行構造、市場流動性、保有者が実際に行使できる権利に依存します。
投資家が理解すべき主なリスク
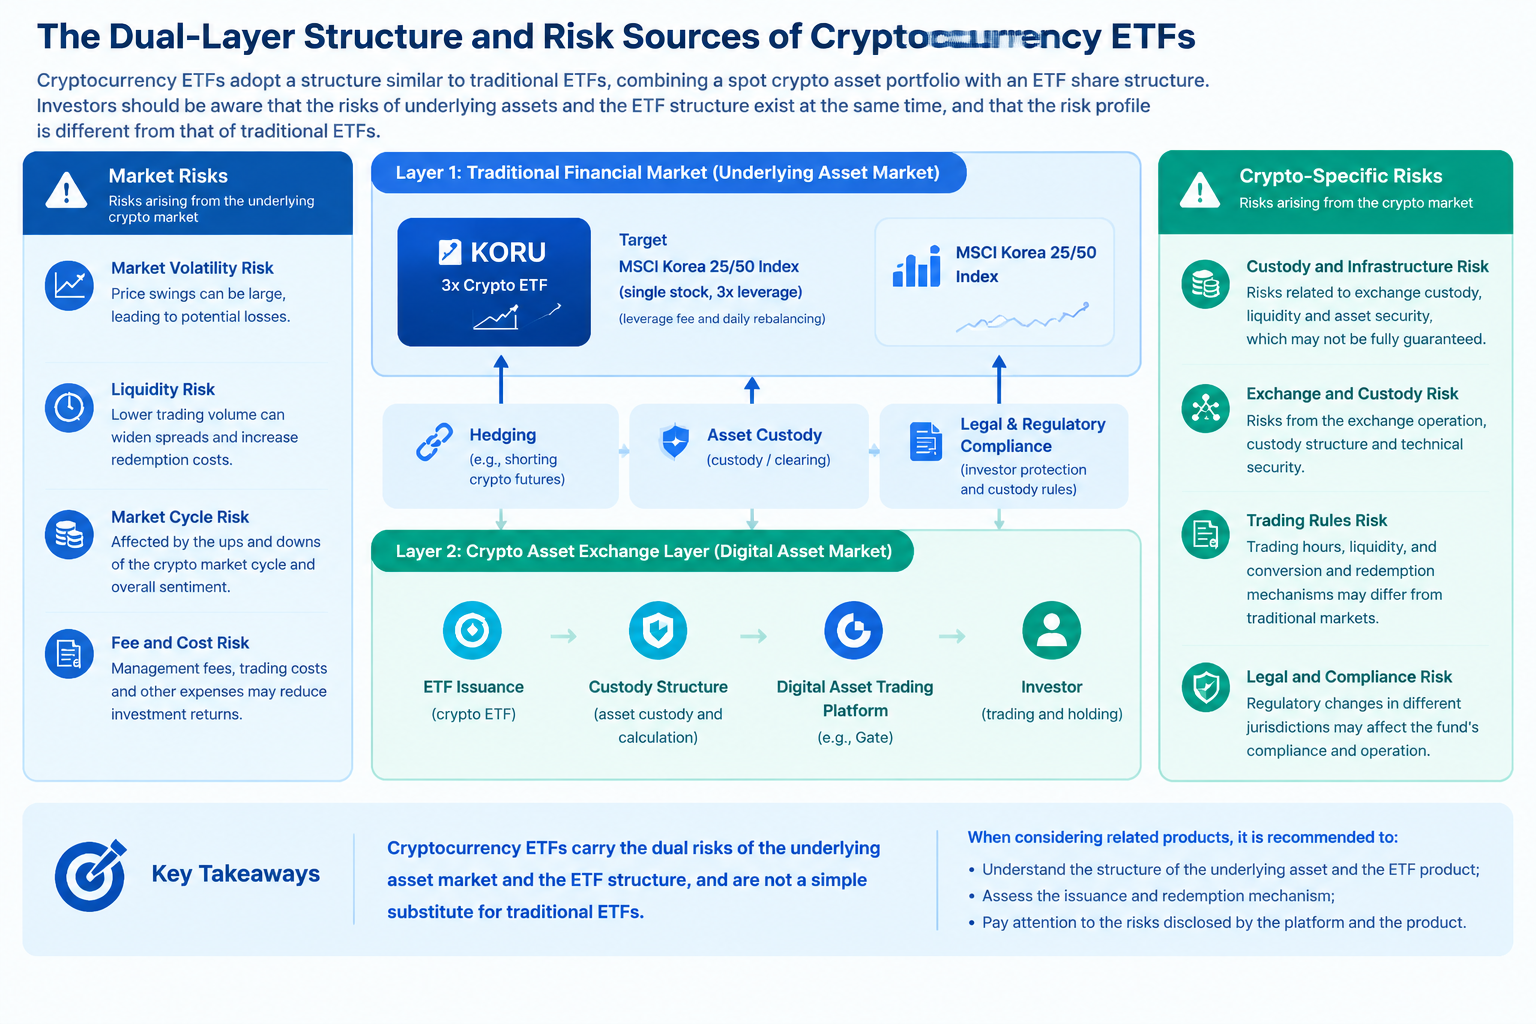
第1のリスクカテゴリーは、原資となるレバレッジETFに由来します。日次3倍という目標は、ベンチマーク指数の日次変動を増幅させる一方、日次リターンの複利効果により、長期パフォーマンスが指数の累積リターンの3倍から乖離する可能性があります。急激な市場ボラティリティ、頻繁な方向転換、またはより長い保有期間はいずれも、最終的な結果を変化させる可能性があります。投資家は、韓国株式市場の長期的な方向性に関する見通しだけを理由に、レバレッジETFが必ず望ましいリターンをもたらすと想定すべきではありません。
第2のリスクカテゴリーは、トークン化構造に由来します。トークン保有者は、発行者が誰か、原資証券を誰が保有するか、カストディアンがどのような責任を負うか、資産裏付けがどのように検証されるか、どのような条件で償還または転換を請求できるかを理解する必要があります。法的文書においてトークンが特定の契約上の権利または証券証書として定義されている場合、保有者の権利は、従来型ETF保有者のすべての権利を直接適用するのではなく、その定義に従って理解すべきです。
第3のカテゴリーは、取引および流動性リスクです。デジタル資産プラットフォーム上の気配値、オーダーブックの厚み、約定価格は、伝統的な取引所のものと異なる場合があります。原市場が閉場している場合でもトークンは取引を継続できることがありますが、原資産の利用可能な直近の参照価格はすでに古くなっている可能性があります。市場が急変する局面、取引板の厚みが不十分な状況、またはプラットフォームの運用上の制限がある場合、投資家はより広い売買スプレッド、価格乖離、または想定した価格で取引を執行できない状況に直面する可能性があります。
第4のリスクカテゴリーは、ルール、技術、運用に起因します。トークンの発行およびカストディの取り決めは、法域、投資家適格性、送付制限、サイバーセキュリティ、プラットフォームポリシーの影響を受ける可能性があります。商品に原資産の裏付けがある場合でも、すべての状況で即時に償還できることや、すべての取引プラットフォームが同じ取引および転換サービスを提供できることを意味するものではありません。投資家は、適用される条件を確認し、商品の利用可能性と自身の権利の具体的な制限を確認する必要があります。
より包括的な評価フレームワークの構築方法
トークン化レバレッジETFを分析する際、投資家は原資となる金融商品から検討を始めることができます。ファンドが追跡する指数、レバレッジ倍率、目標リセット期間、手数料体系、主な投資リスクを確認する必要があります。KORUのような日次3倍レバレッジETFについては、目標が日次パフォーマンスに適用されることを特に理解し、ボラティリティと複利が異なる保有期間における結果へどのように影響するかを検討する必要があります。
次に、投資家はトークン化商品の法的および運用上の構造を独立して評価する必要があります。発行者、原資産の裏付け方法、カストディの取り決め、トークンの送付ルール、償還条件、および適用される可能性のある適格性制限を確認する必要があります。同じ原資となる金融商品に対するトークン化の取り決めでも、異なる発行構造が用いられる場合があります。そのため、商品名やティッカーコードが類似しているだけで、権利とリスクが同一であると想定すべきではありません。
第3のステップは、実際の取引環境を調べることです。取引プラットフォームが十分な流動性を提供しているか、取引時間がどのように設定されているか、価格参照にはどのデータが使用されるか、市場が閉場している際に気配値がどのように形成されるか、異常な市場環境でどのような制限が適用されるかは、いずれも実際の取引体験に影響を与える可能性があります。また、現物トークン、従来型証券、または証拠金もしくはデリバティブ構造を用いる契約のいずれを取引しているかも確認する必要があります。これらの商品では損益の仕組みが異なります。
最後に、商品リスクは個々の投資目的と合わせて検討すべきです。レバレッジ商品は、関連する知識を有し、大幅なボラティリティを許容できる投資家にとって、特定の取引戦略に適する場合があります。ただし、短期市場で大きな上昇を経験するという理由だけで、広く適した長期投資の選択肢と見なすべきではありません。包括的な評価では、原市場に関する見通し、保有期間、資金管理、流動性要件、最大損失の可能性を考慮する必要があります。
Gateとトークン化レバレッジETF:伝統市場へのエクスポージャーとデジタル資産取引
トークン化レバレッジETFは、伝統的な金融市場へのエクスポージャーとデジタル資産取引形式を結び付けますが、その具体的な構造は、発行の取り決め、原資産または経済的エクスポージャー、価格決定の仕組み、保有者の権利に依存します。これらの商品を調査するには、従来型レバレッジETFのリターンの仕組みと、トークン化形式によって導入される可能性がある取引、流動性、法的構造の違いの両方を理解する必要があります。Gateの関連商品および取引ページは、これらの市場をさらに調査するための入口をユーザーに提供しますが、異なる商品の関係は、それぞれの公式説明に従って判断する必要があります。
韓国株式市場に関心を持つユーザーは、GateのKORUG/USDT取引ページで、この取引ペアについて表示される市場価格および関連する取引情報を確認できます。同時に、KORUはDirexionが提供する従来型の3倍レバレッジETFであり、手数料および費用控除前でMSCI Korea 25/50 Indexの日次パフォーマンスの300%を達成することを目指します。この目標は日次リターンに適用され、1週間、1か月、または1年間保有すれば、同じ期間における指数の累積リターンの3倍が得られることを意味するものではありません。日次リセット、市場ボラティリティ、複利の経路はいずれも長期的な結果に影響を与える可能性があります。したがって、関連する取引商品を分析する際、投資家は原市場のパフォーマンスを考慮し、実際に取引する資産の構造を確認する必要があります。KORUとKORUGは、名称が似ているというだけで同じ資産または同じリターンの仕組みを持つと想定すべきではありません。
トークン化商品は、原指数のパフォーマンスとは独立した価格発見の問題を生じさせる可能性もあります。従来型ETFは通常、取引時間の制約を受けますが、デジタル資産市場の取引の取り決めは異なる場合があります。原市場が閉場している場合でも、デジタル市場では需給、流動性、投資家の期待に基づいて新たな価格が形成される可能性があります。したがって、トークン化商品の市場価格は、必ずしも原資ETFの参照価格と一致するとは限りません。トークン化レバレッジETFについて、投資家は原資となるレバレッジの仕組みと、トークン自体の価格決定および取引構造を分けて評価する必要があります。指数の値動き、従来型ETFのリターン実績、デジタル取引ペアにおける価格変動を同一のものとして扱うべきではありません。
GateのgStocks商品紹介は、伝統的な金融資産のトークン化について学ぶための参考資料として利用できます。ユーザーは、Gate ETFの商品紹介を確認し、プラットフォームのETF商品に関する情報およびリスク開示について学ぶこともできます。ただし、gStocksのトークン化商品、従来型レバレッジETF、トークン化レバレッジETF、Gateが提供するレバレッジトークン商品は、名称に「証券」または「ETF」が含まれているというだけで、同じ構造を持つと見なすべきではありません。特定の商品がトークン化レバレッジETFに該当するかどうかは、原資とのつながり、レバレッジの仕組み、資産裏付けの取り決め、保有者の権利を含む公式の商品文書に基づいて確認する必要があります。
全体として、関連商品は3つのレベルで評価すべきです。第1に、原市場と、従来型レバレッジETFのリターン目標および複利リスクを分析します。第2に、トークン化商品の発行構造、価格決定の仕組み、取引ルール、関連する権利を確認します。最後に、特定の取引商品に関するGateのルールおよび開示を確認し、流動性、価格乖離、出口条件を評価します。市場見通し、商品構造、取引環境を分けて分析することで、投資家はトークン化レバレッジETFの特性をより正確に理解し、類似した市場テーマを同一の投資リスクと誤認することを避けられます。
よくある質問
トークン化レバレッジETFと従来型レバレッジETFは同じ商品ですか?
必ずしも同じではありません。従来型レバレッジETFはファンド発行者によって運用される上場投資信託ですが、トークン化商品は異なる発行者および法的構造を通じて、それらのETFに関連する経済的エクスポージャーを提供する場合があります。保有形式、法的権利、取引場所、償還の仕組みは異なる可能性があります。
KORUの3倍レバレッジは長期リターンにも適用されますか?
KORUは、ベンチマーク指数の長期的な累積パフォーマンスの3倍ではなく、日次パフォーマンスの300%の達成を目指します。日次リターンの複利効果は長期的な結果に影響を与え、実際のリターンは累積リターンを単純に3倍した計算結果と大きく異なる可能性があります。
トークン化ETFは24時間取引できますか?
一部のトークン化商品は、伝統的な市場が閉場している間も、対応するデジタル資産プラットフォームで取引を継続できる場合があります。ただし、取引時間、流動性、価格形成の仕組みは、特定の商品およびプラットフォームのルールに依存します。24時間取引が可能であっても、常に同じ水準の流動性が利用できることを意味するものではありません。
トークン化ETFは、保有者が原資証券を直接所有することを意味しますか?
すべての場合においてそうとは限りません。投資家が保有する権利は、商品の法的構造および発行条件に依存します。一部のトークン化商品は、原資証券の直接所有ではなく、原資証券に関連する経済的エクスポージャーを提供します。
これらの商品を評価する際に最も重要なことは何ですか?
投資家は、原資となるレバレッジの仕組み、発行およびカストディの取り決め、資産裏付け、償還条件、取引プラットフォームの流動性、適用される法的ルールを評価する必要があります。トークン価格や短期的な上昇だけを確認しても、商品のリスクを十分に反映することはできません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
リップル(XRP)とは?ブロックチェーン技術を活用した世界規模の決済インフラ
ETFの一次市場と二次市場はどのように連携して機能するのか?メカニズムを徹底解説
KAIOとOndo、Centrifuge:RWAトークン化プロトコルはどのように異なるのでしょうか?
UK 100とは?FTSE 100指数の構成、主要な動向、取引手法を網羅的に解説