AI開発がより慎重になる傾向の中で、影響を受けやすいのはチップ企業、クラウドコンピューティング企業、ソフトウェア企業のうちどの企業でしょうか?
前書き
ここ数年のAI投資論はきわめてシンプルでした。より高度なモデル開発には膨大な計算能力が不可欠となり、チップ、データセンター、クラウド、ソフトウェア各分野で成長機会が展開されています。
しかし業界が「より安定したAI開発」と「安全性重視の境界設定」へ舵を切る中、投資家は新たな問いを投げかけています。AI開発ペースが本当に慎重化した場合、どの企業が最初に影響を受けるのでしょうか?
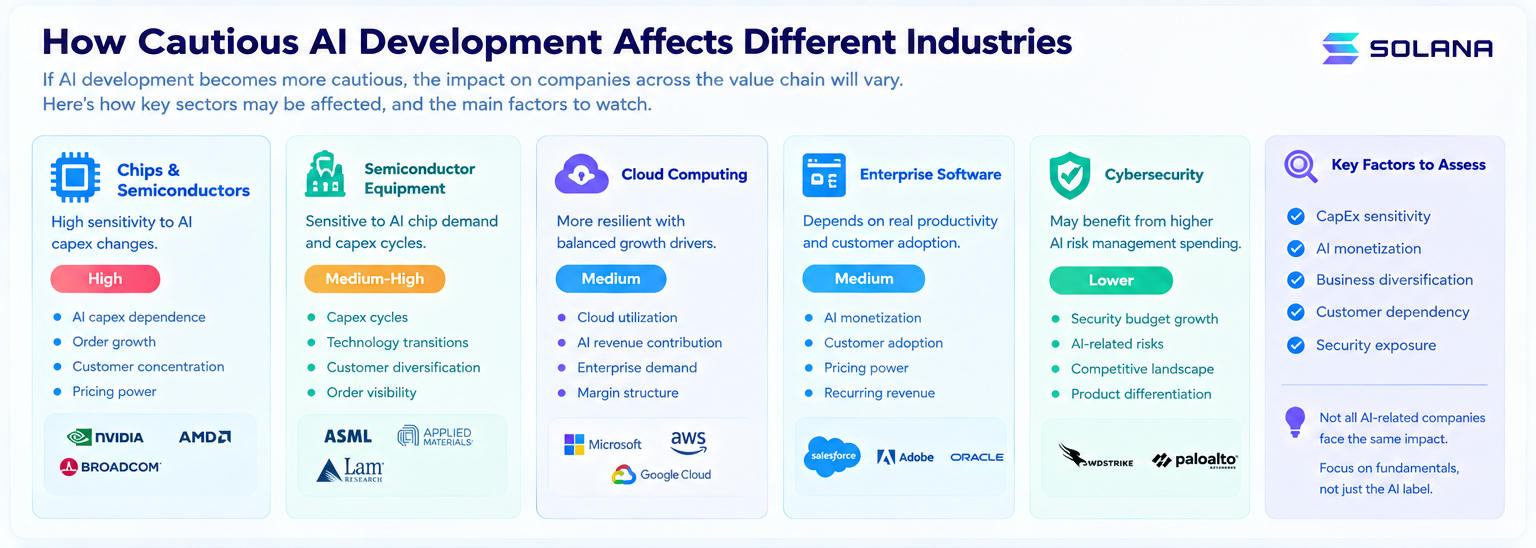
これは「AI株は一律に苦境へ」という話ではありません。AI関連市場は単一ではありません。Nvidia、AMD、Broadcomは主に演算・ネットワークインフラに注力し、TSMCは先端工程や半導体製造の上流を担います。Microsoft、Alphabet、Amazon、OracleはクラウドおよびAIプラットフォーム、SalesforceやAdobeといったエンタープライズソフトウェア企業はAI活用によるアプリ収益化に強く依存しています。
実際、AI利用が慎重になることで新たな好機を得る企業もあります。例えば、CrowdStrikeやPalo Alto Networksのようなサイバーセキュリティ企業が代表です。
したがって、根本的な問いは次の通りです。AI成長率低下時、バリューチェーンのどの部分が最も感応度が高いのでしょうか?
2026年9月14日、AI開発ペースに関する議論は株式市場へと波及しました。Reutersによると、Anthropic CEO Dario Amodei氏による開発鈍化への提言は関連株に大きな乱高下を招きました。市場はAI投資抑制がチップ需要に波及すると懸念したものの、一部のソフトウェアやセキュリティ企業は相対的に安定した実績を示しました。
ただし、本稿の焦点は日々の市場動向ではありません。
重要なのは、仮に業界が「AI機能最大化」から性能・コスト・安全性・収益バランスにシフトしたとき、バリューチェーン全体の収益構造がどう変化するかという長期の論点です。
主なポイント
- AI開発鈍化=全AI株が同じ逆風とは限らない
- チップ・データセンターインフラはAI投資(CapEx)変動に鋭敏
- クラウドプラットフォームはインフラとアプリ両面で収益源を持つ
- エンタープライズソフトは、AIが顧客生産性や支出に直結するかに依存
- サイバーセキュリティ企業はAIリスク管理需要増による恩恵も
- AI銘柄判断はCapEx感応度と収益多様性、AI収益化、コスト構造のチェックが必須
シナリオ1:チップ企業がAI投資変化の影響を受けやすい理由
AI投資サイクルの変化時、チップメーカーは最初に影響を受けるのが常です。
これは、チップ需要が計算能力の需要と密接に連動し、モデル学習・推論・データセンター拡大の動向に直結するからです。
Nvidiaは代表例です。最先端AIモデルの大規模運用によってGPUの需要が急増し、CapEx拡大がNvidiaデータセンター事業の成長を加速させます。
しかしAIラボが学習規模を抑えたり大規模クラスタ導入を遅らせると、市場はGPU注文の伸び鈍化を懸念するようになります。
AMDも似た構造です。AI加速の波を受けますが、Nvidiaと比べてAI向けGPUシェア拡大による業績依存度が高いため、AI全体の投資動向と製品・顧客構成変化の両面を見極める必要があります。
Broadcomは特異です。AIアクセラレータ事業も持ちつつ、ネットワークやカスタム半導体にも強みがあります。Broadcomの場合、AI投資の影響はデータセンター建設ペースやクライアントのカスタムASIC採用状況によって左右されます。
要するに、単なる「チップメーカー」として一括りにはできません。ハイパースケールAIクラスタに最も依存する企業ほどCapEx変動の影響が大きく、半導体事業の多様性がある企業ほど下落局面で耐性があります。
シナリオ2:TSMCの「量」と「構造」課題
上流工程のTSMCは他社と異なります。特定AIベンダーではなく、多数チップ設計クライアント向け先端ファウンドリーとして機能するため、AIサイクルの直接的影響は小さくなりがちです。AI成長鈍化でAIチップ需要そのものは消失しなくても、先端ノード注文の成長軌道が変わる可能性はあります。
AI演算需要は構造的に堅調な場合も多く、学習拡大ペース鈍化時も推論・ネットワーク・カスタムASIC・高性能コンピューティングが先端プロセスの消費源となるためです。
TSMCにとっての最大論点は「AI CapEx全体が減少するのか、それともその構成だけが変わるのか」です。
この違いは投資家にとって非常に重要です。業界がハイパースケール学習から推論やエージェント、効率的なモデル運用へ移っても、演算需要が完全に消えるのではなく、需要の中心となるチップタイプが変化するだけかもしれません。
だからこそ、AI開発の慎重化が半導体メーカー全体の逆風となるとは限りません。
シナリオ3:クラウドプラットフォームがチップ企業より耐性がある理由
Microsoft、Alphabet、Amazon、OracleはNvidiaと異なる立ち位置です。AIデータセンター投資を進めつつ、クラウドサービス、広告、ソフトウェア、データベース、エンタープライズ事業など多様な収益源を持っています。
収益構造が分散している点が強みです。MicrosoftはAzureやOffice、エンタープライズサービス、Alphabetはクラウド・広告・検索、AmazonはAWSとEC、Oracleはデータベースやクラウドを担うことで安定したキャッシュフローを実現しています。
AI投資ペースが慎重化しても、クラウドプラットフォームはインフラ投資鈍化と企業によるAI活用増加という相反する影響が出ます。推論やモデル利用、データ処理、SaaSによる収益が維持される場合もあり得ます。
つまりクラウド企業をCapExだけで分析することはできません。
より注目すべきは「AI CapEx→クラウド利用率→企業収益」です。
物理的なインフラ拡大が減っても、既存設備でAIワークロードが増えればクラウド企業は十分な収益を得られます。
逆にCapEx増が続いてもAI収益や利用者移行が伴わない場合は、評価懸念が拡大します。
シナリオ4:エンタープライズソフトウェア—モデル論より生産性議論へ
SalesforceやAdobeなどのエンタープライズソフト企業は、全く異なるビジネスロジックを持っています。
彼らの課題は「AIが必要とするGPU数」ではなく、「顧客はAIに対して実際に追加支出するのか?」です。新規チャット機能を搭載したからといってARPU(平均収益)が即座に伸びるわけではありません。AIが顧客対応自動化やリード生成、データ分析、ドキュメント処理、ワークフロー効率化を実現できれば企業の生産性向上が直接収益に反映されます。
だからこそ、ソフトウェア企業は「AI搭載」の有無より「AIが実収益を生むか」への意識転換が必須です。
Salesforceでは、AIエージェントが企業現場に実装され新規サブスクリプションへ繋がるかが問われます。Adobeでは生成AIがCreative Cloudや企業顧客とのビジネス深化につながるかが注目点となります。単なる話題性に留まらないことが重要です。
より慎重なAI開発は必ずしも全ソフト企業にとってネガティブではありません。投資家がモデル強化からAIによる実務改善に評価軸を移せば、定着したワークフローを持つ大手ソフト企業は妥当な評価を得られる可能性があります。
シナリオ5:サイバーセキュリティが際立つ恩恵企業となる理由
AIの高度化と企業による慎重な導入が進むほど、セキュリティベンダーの価値が一層高まることがあります。企業でのAI導入拡大により、アイデンティティ、データ、モデル、エージェント、ツール間連携といったリスク領域が増えます。
IBM最新調査によると、悪質な侵害の約25%はAI関連で発生し、AI由来の攻撃は平均侵害よりコストが高い傾向です。一方、AIと自動化をセキュリティ運用に活用する企業は侵害コストを大きく削減できています。
慎重なAI投資は単なる「AI予算縮小」ではありません。「無制限な拡大」から「アイデンティティ管理やデータ保護、モデル監視、アクセス制御」といったリスク対応投資へシフトする場合もあります。これはCrowdStrikeやPalo Alto Networks等セキュリティ企業に好材料です。
全セキュリティベンダーが好調になる保証はありません。顧客予算や競争、製品サイクル、評価適正も含めて精査が必要です。明らかなのは、AI重要度が高まるほどリスク管理の価値も高まる点です。
AI活用が慎重化した時代のセキュリティは、AI関連投資の新たな重要用途となる可能性があります。
チップ、クラウド、ソフトの感応度差
ここまでまとめると、AIバリューチェーン全体で明確な構造的感応度の違いが見えます。
- チップメーカーはAI CapExサイクルとの連動が最も強い
- クラウドはCapExと現実AIワークロード成長双方に曝露
- ソフト企業はAIが顧客価値に転換できるかに依存
- セキュリティ企業はAIリスク管理への投資増が追い風となる場合あり
より安定したAIサイクルは単純に「AI株価が一斉に下落」ではなく、内部評価構造の再整理を意味します。
投資家はかつて「未来の大規模コンピュート需要」に期待して高評価を付与していましたが、今後は次の疑問点への具体的な答えが重要になります。
- AI収益は実質的か?
- AI投資のROIは?
- 顧客の定着率は本物か?
- セキュリティ投資が十分か?
- 高度化したモデルは利益に結び付くか?
市場の重心は「AI銘柄らしい見た目」から「AIでどれだけキャッシュフローを創出できるか」へ―自然な変化が訪れます。
AI銘柄比較に有効な4指標
慎重なAI開発時代には、企業比較において特に重要な4つの指標が際立ちます。
- CapEx感応度:AI投資と収益・注文の連動度。Nvidia、AMD、Broadcom等が代表
- AI収益化:AIが実際の継続収益源となっているか。Microsoft、Google、Salesforce、Adobeで特に注目
- 事業多様性:AI領域以外のビジネスがAIサイクル鈍化時も安定キャッシュフローを生み出せるか。大手クラウドや統合テック企業が有利
- リスク/セキュリティ曝露:AIリスク増加時に企業のセキュリティ予算拡大が見込めるか。サイバーセキュリティ企業はチップ企業と異なる魅力
AI開発ペース鈍化は弱気材料か、バリュエーション構造転換か
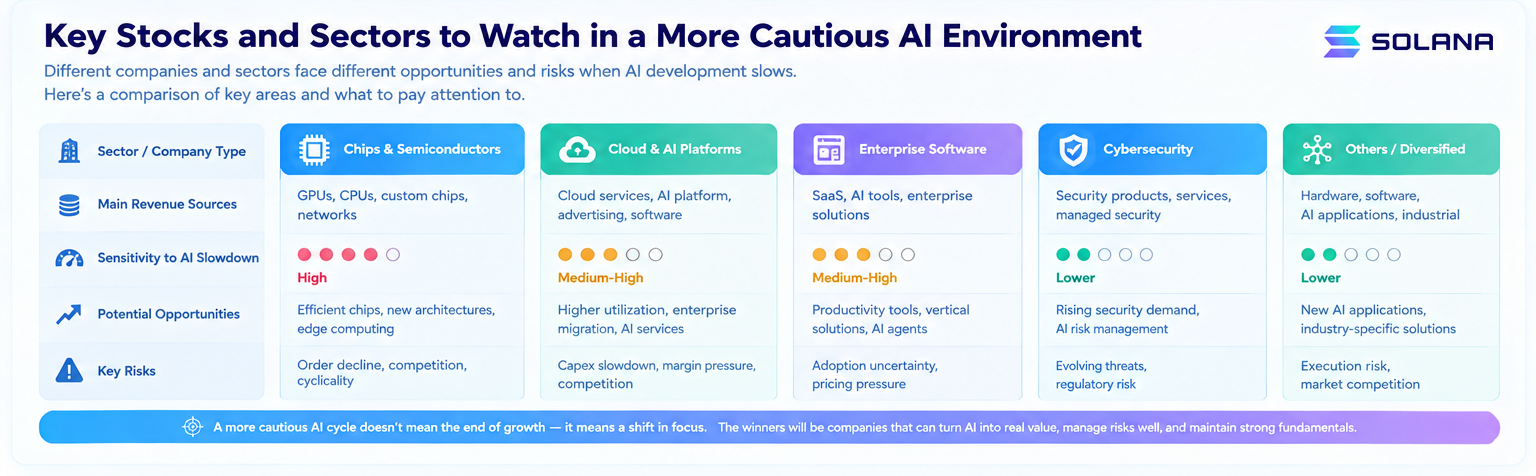
この記事の主要結論です。もしAI業界が高速競争型から安定した開発重視へ本格的に転換するなら、ハードウェアやインフラ企業の評価がまず動くでしょう。しかしAIの長期展望が安全・効率・ROI重視の形で維持されるなら、「AIバブルの終焉」でなく、AIセクターの評価構造のリセットが起こる可能性が高くなります。
CapEx依存度・成長予測が高く、顧客集中度も大きい企業はAI予算変動の影響を受けやすい傾向があります。一方、幅広い企業基盤や確立されたキャッシュフロー、多様化線を持つ企業はリスク耐性が高いです。セキュリティ、ガバナンスソフト、AIコスト最適化支援企業が新たな価値軸として浮上する可能性もあります。
まとめると、AI株研究は今後ますますファンダメンタル中心の伝統分析にシフトしていきます。
もはや「AI搭載の有無」だけでなく、
問いは次の通りです。
- AI収益貢献はいくらか?
- AIの本当のコストは?
- 顧客はリピートしているか?
- AI事業の利益率は?
- 今後AIリスク管理にどれほどコストを掛ける必要があるか?
こうした現実的な論点が中心となることで、AI株評価は「長期的能力期待」から「実際の商業成果・キャッシュフロー」にシフトします。
よくある質問
慎重なAI開発はNvidiaに必ず逆風ですか?
必ずしもそうではありません。Nvidiaの業績はAI CapExに高い感応度を持つため、クラスタ拡大ペースが鈍化すれば短期的に逆風となる場合がありますが、需要が推論やエージェント、効率的な計算へ転換した場合でも構造的成長は維持される可能性があります。
クラウドプロバイダーがチップ企業より慎重なAI局面で耐性を持つ理由は?
Microsoft、Alphabet、Amazon、Oracle等は複数事業ラインを運営しているため、AI CapExが一時停止しても推論やデータベース、エンタープライズソフトなどクラウド由来の需要で収益を維持できるからです。
より慎重なAI活用がサイバーセキュリティ企業に恩恵をもたらす理由は?
安定したAI導入はアイデンティティ管理やアクセス制御、モデル監視、データ保護、強固なセキュリティ運用のニーズ増加につながります。AIリスクが拡大しても予算が縮小されるわけではなく、「モデル強化」から「安全な運用」への投資移行が生じる場合があります。
今後AI株評価において最も重要なポイントは?
単なる「AI概念銘柄」ラベルを超え、AI収益、CapExリターン、クラウド導入率、顧客定着、利益率、セキュリティ投資が重要です。最終的にはAIが継続的なキャッシュフローや投資リターンを生み出せるかが価値の基準となります。
AI開発ペース鈍化=投資サイクル終焉ですか?
むしろ投資構造の変化となる確率が高いです。学習効率化、推論ワークロード拡大、エージェント適用拡大、セキュリティ投資増加などを通じ、AI投資は単なるハッシュレート拡大から多様なインフラやアプリへの拡張に移行していくでしょう。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
ロシア中央銀行、2027~2029年の政策草案で暗号資産とステーブルコインを通貨主権に対する主要なリスクとして列挙
イラン、3つの紛争シナリオを想定した2026年民間防衛計画の策定を指示
Hyperliquid最大のBTCロングポジション、含み益は2,205万ドル。7月25日以降、ポジションに変更なし
PBOCの当局者は、AI開発によって生じる水の消費に関する懸念を強調した
韓国とカザフスタン、火曜日に原子力エネルギー協力に関する覚書と13件のパートナーシップ協定に署名


関連記事
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1
Gate ETFの運用方法について、純資産価値(NAV)メカニズムから自動リバランスまで詳しく解説します。
Stable(STABLE)はどのように機能するのか?Tetherのステーブルコイン決済レイヤーの技術的詳細