


以下のセクションでは、指標の定義、ミントと償還の仕組み、供給縮小に伴うことが多いメカニズム、よくある5つの誤解、供給量と取引所残高および現物Bitcoin ETFフローの違い、そして中立的な読み解きのチェックリストを説明します。決済と取引の違いについては、決済が増えても供給が停滞する理由をご覧ください。ステーブルコインの純発行量とステーブルコインの流動性の読み方では、同じ構造におけるミント/償還と取引所残高の側面を補足します。
主なポイント
-
ステーブルコインの供給縮小とは、流通しているステーブルコイン残高が減少することです。通常は、償還額がミント額を上回る場合に発生します。
-
純発行量は、一定期間におけるミント額から償還額を差し引いたものです。法定通貨担保型では、純発行量がマイナスになると流通供給量が減少します。
-
ステーブルコインでBTCやETHを購入しても、通常はトークンがウォレット間で移転するだけであり、それだけで流通供給量が消滅するわけではありません。
-
USDCからUSDTに切り替えると、一方の発行体の流通量は減少しても、米ドル連動型ステーブルコインの合計はほとんど変わらない場合があります。
-
取引所残高、ETFフロー、ステーブルコイン供給量は、関連しつつも異なる資金の経路を測定します。1つのシグナルとしてではなく、併せて読み取る必要があります。
ステーブルコインの供給縮小とは
ステーブルコインの流通供給量とは、発行済みとしてカウントされ、市場で利用可能なトークンの数量です。大半のステーブルコインは米ドルにペッグされているため、報道機関やダッシュボードでは、ステーブルコインの時価総額をトークンの米ドル建て価値として扱うことがよくあります。トークンが1米ドル前後で取引されている場合、その金額はおおむね流通量に相当します。供給縮小とは、2つの日付の間でその流通量が小さくなることです。
Glassnode、CryptoQuantの寄稿者、Sumcapのようなトラッカーなどの分析プロバイダーは、対象チェーン、ブリッジされたラッパー、ニッチな発行体、準備資産、関連する暗号資産の分類方法がそれぞれ異なる状態で、合計値を公表しています。2つのダッシュボードが同じ日に異なる数値を示していても、道徳的な意味でどちらかが「間違っている」とは限りません。対象としているトークンの範囲が異なる可能性があります。単一の見出し数値よりも、方向性とミント/償還の動きを重視してください。
供給縮小は、価格の変化ではなく、供給量(存在するトークン数)の変化です。リスク回避の取引が行われる期間には、保有者が銀行に償還するか、発行体を切り替えるか、オンチェーンで現金を保有し続けるかによって、供給縮小、拡大、または流通量の横ばいが同時に起こり得ます。ステーブルコインの取引は、決済、取引、クロスボーダー決済を支えることがありますが、それだけで供給量が変わるわけではありません。
ステーブルコイン発行体、ミント、償還、純発行量が供給を動かす仕組み
主要な法定通貨担保型ステーブルコインでは、通常、認定参加者が法定通貨(または承認された担保手続き)を発行体のプロセスに投入すると、新しいトークンがミントされます。一方、認定参加者がトークンを法定通貨と引き換えに返却すると、トークンは償還されます。償還が正常に行われるとトークンは流通から除外されますが、そのためには発行体が償還請求を処理し、保有者がステーブルコインを法定通貨に交換できるようにする必要があります。主要な発行体は通常、現金と短期国債を準備資産として保有しています。ユーザー間のオンチェーン送金、取引所への入金、多くのブリッジラッパーは、一次償還のように世界全体の流通供給量を変えるのではなく、所有権を移転させます。銀行取り付け時にカストディアンが破綻する場合には、カウンターパーティーリスクも存在します。
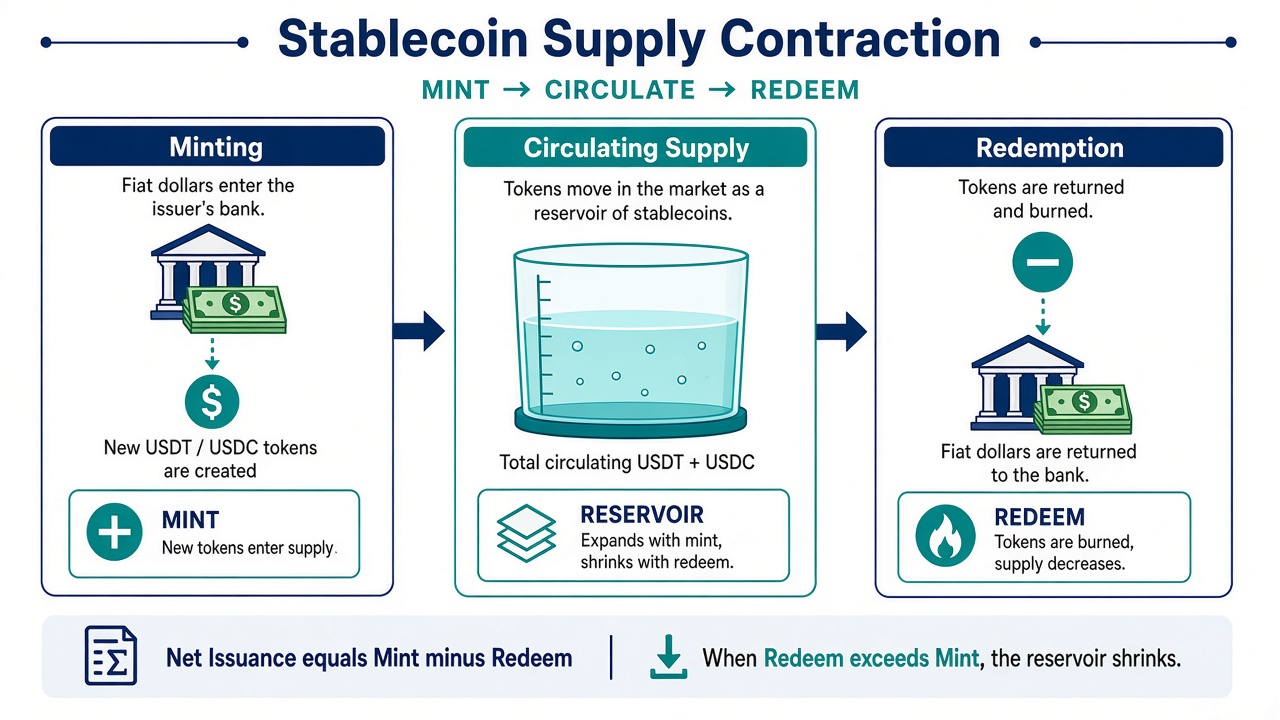
図1:ミントは流通量を拡大し、償還はトークンをバーンします。純発行量=ミント-償還。償還がミントを上回ると、供給量は縮小します。
暗号資産担保型ステーブルコインは、他の暗号資産を担保として使用します。
コモディティ担保型ステーブルコインは、金などの現物コモディティによって裏付けられています。
一定期間の純発行量は、ミント額から償還額を差し引いたものです。純発行量がプラスであれば流通供給量は拡大し、マイナスであれば縮小します。ただし、大規模な償還が発生した場合、発行体が速やかに償還に応じられなければリスクが生じる可能性があります。Circleなどの発行体は、同じ四半期に非常に大きな総ミント額と総償還額を開示することがあります。両者がほぼ相殺されれば、ステーブルコインによる決済や決済処理の活動が高水準で推移していても、純変化は小さくなります。このパターンは、総フローと純流通量が異なる問いであることを示しています。
プライマリーマーケットとセカンダリーマーケットも重要です。市場でのセカンダリー取引はペッグ価格を形成し、プライマリーマーケットでのミント/償還は流通量を調整します。この区分については、ステーブルコインのプライマリーマーケットとセカンダリーマーケットでも説明しています。
供給縮小に伴うことが多いメカニズム
暗号資産の取引需要が弱まると、新たな取引所決済用残高の必要性が低下します。ステーブルコインは、他の暗号資産への移行や他の暗号資産からの退出に広く使われています。特に市場が不安定な時期には、価格変動の大きい暗号資産よりも安定した待機先となるためです。これに対して、アルゴリズム型ステーブルコインは、準備資産に裏付けられた償還よりも、需給メカニズムに大きく依存します。このカテゴリーは、総供給量の0.2%未満です。TerraUSDは最も明確な例であり、2022年5月にペッグを失い、450億ドルが消失しました。現物取引とデリバティブ取引の取引量が落ち着くと、既存のトークンが保有者間で流通し続けていても、新規ミントに対する認定需要が減少する可能性があります。
リスク回避による償還では、オンチェーンの現金が銀行預金に戻されます。資金が預金や準備資産へ引き戻されると、銀行システムやより広範な金融システムに波及効果が及ぶ可能性があります。暗号資産の決済網の外で法定通貨を必要とする保有者は、対象となるチャネルを通じて償還します。これらのバーンによって流通量は縮小します。大規模な償還は、短期国債への需要を低下させる可能性もあります。この経路は、単純なウォレット間送金よりも「ステーブルコインシステムから資金が流出する」動きに近いものです。
機会費用や利回りの代替手段も、短期国債の利回りが、利息の付かない決済トークンを保有する場合と比べて魅力的なときに影響します。多くの発行体は利息を直接支払うことを制限されている一方、外部サービスの増加により、保有者が別の場所で利息を得られるようになっています。ただし、ステーブルコインは銀行の営業時間外でも24時間365日の決済に利用できます。資金がトークン化された短期国債、マネーマーケット型のオンチェーン商品、その他の現金同等物に移ることもあります。これらは、一部のダッシュボードでは「ステーブルコイン供給量」に含まれないため、暗号資産に隣接する現金が存在し続けていても、ステーブルコインの合計は減少する可能性があります。また、従来の送金手段よりも安価な場合があります。
発行体の構成の変化も、もう1つのメカニズムです。USDTとUSDCが縮小する一方で、小規模な米ドル連動型ステーブルコインが拡大することもあれば、その逆もあります。同じステーブルコインが、通常版と利回り付き版の両方に存在する場合もあります。見出しが「米ドル連動型ステーブルコイン全体」を示しているのか、それとも単一のティッカーを示しているのかを必ず確認してください。
よくある5つの誤解
-
供給量の減少は、同額のドルが暗号資産市場から完全に流出したことを意味する。 トークンをステーブルコインの流通量から明確に除外するのは、一次償還だけです。また、一部の法定通貨担保型の仕組みは、マネーマーケットファンドにやや似た動きをします。他のオンチェーン現金商品への資金移動によって、デジタル資産から完全に退出しなくても、ステーブルコインのカテゴリーは縮小する可能性があります。
-
BTCやETHを購入すると供給が破壊される。 現物購入では通常、ステーブルコインが売り手に移転します。誰かが償還するか、発行体が規則に従ってバーンするまで、流通供給量は維持されます。
-
1つの発行体の減少は、市場全体の縮小を意味する。 USD Coinが縮小する一方で、最大のステーブルコインであるTetherや他の銘柄が拡大することがあります。そのため、発行体単位の変化が自動的に市場全体の縮小を示すわけではありません。合計値と構成要素を確認してください。
-
取引所からの流出は、供給縮小を意味する。 取引所のウォレットから出たトークンも、オンチェーン上には存在し続けます。取引所残高のチャートと流通供給量のチャートは、異なる問いに答えるものです。
-
ダッシュボードAの合計値は、必ずダッシュボードBと一致する。 対象チェーン、ラッパー、規模の小さい発行体の範囲は異なります。また、時価総額の対象範囲の違いも不一致の原因になります。トレンドを調べる際は、1つの手法に基づく一貫した時系列を優先してください。
ステーブルコイン市場の供給量、取引所残高、Bitcoin ETFフローの比較
ステーブルコインの流通供給量は、現金に近いトークンがいくつ存在するかを示します。取引所のステーブルコイン残高は、その流通量のうち取引所に置かれ、すぐに取引ペアで利用できる量を示します。これは、流通供給量全体ではなく、投資家や機関投資家の需要を反映するものです。現物Bitcoin ETFのフローは、証券口座を通じて提供されるBitcoin商品における設定と償還を示します。これは、取引所にあるUSDT/USDCの流通量とは概ね別の資金経路です。ステーブルコインのクロスボーダーフローは、2024年に1.4兆ドルに達しました。
これらの指標は、リスク回避が強まる月には同じ方向に動くことがありますが、決済、DeFi担保、ETFチャネル、マーケットメイカーが取引フローを主導すると、乖離することがあります。2025年には、米国の成人の26%が送金にステーブルコインを利用しました。これは、取引所主導の取引以外にも、現実世界でのステーブルコイン利用があることを示しています。包括的に読み取るには、純発行量、取引所準備高、取引量、そして必要に応じてETFフローデータを組み合わせ、いずれか1つの指標を売買指示として扱わないことが一般的です。
指標の読み方(チェックリスト)
-
対象期間について1つのデータ手法を選び、それを一貫して使用します。
-
チャートが米ドル連動型ステーブルコイン全体を対象としているのか、単一の発行体を対象としているのか、また追跡対象の供給量のほぼすべてが引き続き米ドルに連動しているのかを確認します。
-
供給量の水準と併せて、純発行量(ミント額-償還額)を確認します。利用可能な場合は、流動資産と準備資産の開示も確認してください。米国では、2025年7月に成立したGENIUS Actにより、1対1の準備資産による裏付けが義務付けられています。この枠組みはアルゴリズム型ステーブルコインを対象としていません。
-
取引所のステーブルコイン残高を比較し、取引所にある「待機資金」が世界全体の流通量と異なる動きをしているかを確認します。
-
ETFフローは、代替ではなく第2の資金経路としてのみ、同時に確認します。
-
市場について結論を出す前に、どの誤解(資金の移動、現物購入、対象範囲の違い)をしている可能性があるかを書き出します。また、発行体やその準備資産へのストレスに続いて供給が縮小している場合は、消費者保護と金融安定性への懸念を考慮してください。主な例として、欧州連合のMiCARが2024年6月30日に適用開始となったこと、香港が2024年12月にステーブルコイン法案を可決したこと、オーストラリアが発行体にASICの規制への準拠を求めていることが挙げられます。
このチェックリストは教育目的で提供しています。取引、取引タイミング、ポジションサイズを推奨するものではありません。
まとめ
ステーブルコインの供給縮小とは、法定通貨を参照するステーブルコインの流通残高が減少することです。最も明確な説明は、償還額がミント額を上回ることです。この用語は、安定した価値を維持するよう設計されたトークンに対して使われることが多くあります。この指標は、流通量と流動性の状況を示すものであり、価格予測でも、暗号資産市場から流出するすべてのドルを1対1で示すものでもありません。また、取引だけでなく、決済、クロスボーダー活動、より広範な金融政策をめぐる議論にも関係します。ミント/償還の仕組みを、送金、発行体間の資金移動、取引所残高、ETFフローから切り分けることで、状況をより正確に読み取れます。決済が増えても流通量が停滞する場合にも、同じ決済と供給の区分が当てはまります。
FAQ
ステーブルコインの供給縮小とは何ですか?
一定期間において、米ドル連動型ステーブルコインの測定対象となる流通供給量が減少することです。通常は、償還請求が新規ミントを上回る場合に発生します(純発行量がマイナス)。
ステーブルコインの供給量が減少すると、暗号資産市場は暴落しますか?
それだけでは判断できません。供給縮小は、暗号資産の決済網上に存在する現金に近いトークンの発行残高を示します。他の暗号資産の価格が大きく下落しても、ステーブルコインの供給量は独立して動く可能性があります。また、価格が上昇、下落、または方向感なく推移する一方で、供給量が縮小、拡大、または横ばいとなることもあります。
ミントと償還はどのように供給量を変化させますか?
認定されたミントによって流通トークンが追加されます。認定ユーザーは発行体を通じてステーブルコインを償還し、こうしたプライマリーマーケットでのフローによって、償還とバーンを通じてトークンが除外されます。通常のウォレット間送金とは異なります。ウォレット間の送金では、通常、世界全体の流通供給量は変わりません。
法定通貨担保型ステーブルコインの供給量は、取引所のステーブルコイン残高と同じですか?
いいえ。流通供給量は世界全体の流通量であり、取引所残高はそのうち取引所に置かれている部分です。取引所残高は、世界全体の流通供給量が変わらなくても、取引によって増減する可能性があります。トークンが取引所から出ても、流通し続けることがあります。
USDTが下落しても、ステーブルコインの総供給量は安定する可能性がありますか?
はい。資金は発行体間で移動する可能性があります。最大のステーブルコインとUSD Coinの間で時価総額が移動すると、互いの変化が相殺され、総供給量が比較的安定する場合があります。USDTやUSDCなど主要な構成要素と、合計値を必ず併せて確認してください。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
RSRトークンの役割について解説します。Reserve Protocolのガバナンスとリスクバッファメカニズムを分析いたします。

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析
Reserve ProtocolとMakerDAO:これら2つの分散型ステーブルコインの仕組みはどのような違いがあるのでしょうか?

Falcon FinanceとEthena:合成ステーブルコイン市場の徹底比較
