


2026年11月16日、米国商務省は先進AIチップの輸出および海外からのコンピューティング能力へのアクセスに対する追加規制を発表し、同規制は11月19日に正式に発効しました。新規則では、マレーシア、シンガポール、タイ、インドネシア、ブラジルに出荷される特定の先進コンピューティングチップおよび関連サーバーについて、ライセンス要件が追加されます。また、中国およびその他の規制対象地域の企業に大規模なコンピューティング能力を提供する海外データセンターに対する新たな制限も導入されます。政策発表後、市場が現地AIインフラ投資の成長見通しを再評価し始めたことで、東南アジアのデータセンターおよび関連テクノロジー企業の株価は大きな圧力を受けました。
この政策変更は、NVIDIAやAMDなどのチップ供給企業だけでなく、設備調達、顧客需要、資金調達コスト、プロジェクトの納期を通じて、クラウドコンピューティング事業者、サーバーメーカー、電力設備供給企業、データセンター運営事業者にも影響が波及する可能性があります。ただし、影響は企業ごとに異なります。本記事では、輸出管理の仕組み、東南アジアのデータセンタービジネスモデル、業界構造に基づき、バリューチェーンのどの部分が直接的なリスクに直面するのか、どの需要分野が底堅く推移する可能性があるのか、投資家が関連企業の受注履行と長期的なキャッシュフローをどのように評価すべきかを分析します。
要点
-
最新の米国輸出規制は、先進AIチップの国境を越える輸送だけでなく、特定の海外データセンターが規制対象地域の企業に大規模なコンピューティングサービスを提供することも対象としています。
-
マレーシア、シンガポール、タイ、インドネシアは新たなライセンス要件の対象です。これは、すべてのチップ購入やデータセンター建設プロジェクトが禁止されることを意味するものではありません。
-
NVIDIAやAMDなどの先進コンピューティングチップ供給企業は、注文承認や顧客構成の変化に関連するリスクに直面しています。実際の影響は、製品仕様、顧客の身元、ライセンス審査の結果によって異なります。
-
規制対象地域の顧客にGPUコンピューティング能力を貸し出すことに依存する地域クラウドサービス事業者は、顧客基盤が多様化している大手クラウドコンピューティング企業よりも直接的な事業圧力に直面する可能性があります。
-
データセンター建設、電力設備、冷却システム、ネットワークインフラには、引き続き長期的な需要があります。ただし、プロジェクトの遅延により、関連企業の売上計上時期や受注履行のタイミングが変わる可能性があります。
-
投資家は、計画中のデータセンター投資、実際の設備投資、設備納入、ラック稼働率、営業キャッシュフローを区別する必要があります。建設規模を収益性と同一視すべきではありません。
米国が東南アジア向け先進AIチップ供給をさらに制限する理由は?
米国による先進AIチップへの規制は、当初、主に高性能コンピューティングチップ、半導体製造装置、および関連技術に重点を置いていました。その目的は、特定の規制技術が規制対象の最終使用者へ流れることを制限することでした。AI業界の発展に伴い、企業はGPUを直接購入するだけでなく、海外のクラウドサービス事業者を通じてコンピューティングリソースを借りることで、コンピューティング能力を取得するようになっています。これにより、チップの物理的な移動を中心とした規制には新たな課題が生じています。
例えば、企業が特定モデルの先進GPUを直接輸入できなくても、別の国に所在するデータセンターを通じて、関連するコンピューティングリソースをリモートで利用できる場合があります。この場合、チップ自体は規制対象地域へ国境を越えて輸送されていませんが、そのコンピューティング能力はクラウドサービスを通じて外部顧客に提供される可能性があります。規制当局にとって、ハードウェアの最終輸送先を追跡するだけでは、技術へのアクセス経路をすべて網羅できなくなっています。
2026年11月に導入された新規則は、特定の海外データセンターサービスも規制監督の対象に含めています。また、マレーシア、シンガポール、タイ、インドネシア、ブラジルへの先進コンピューティングチップの輸出、再輸出、国内移転について、ライセンス要件を追加しています。この規則は、規制対象チップを搭載したサーバーなどの機器も対象としています。
重要なのは、新規則が東南アジアのすべての半導体製品を対象としているわけではなく、現地データセンターによる米国製チップの使用を一律に禁止するものでもない点です。特定の米国本社企業および要件を満たす関連事業体は、報告義務などの要件を満たす必要があるものの、特定のライセンス例外の対象となる可能性があります。その他の企業は、個別の取引に応じてライセンスを申請する必要がある場合があります。
したがって、主要な政策変更は、設備調達から最終用途に至るまで、高性能AIコンピューティング能力に適用されるコンプライアンス要件が強化されたことです。データセンター運営事業者にとって、GPUへのアクセスは購入資金や供給能力だけで決まらなくなります。顧客構成、最終用途、規制当局の承認にも左右されます。
マレーシアとシンガポールが政策影響の主要地域となった理由は?
東南アジアにおけるデータセンターの拡大は、地域の経済状況と密接に関係しています。シンガポールは、比較的成熟した金融、通信、クラウドコンピューティングのインフラを長年にわたり備えてきました。しかし、土地、電力供給、建設コストが比較的高いことから、一部のデータセンター投資は周辺地域へ拡大しています。
マレーシアのジョホール州は、シンガポールに近いこと、比較的豊富な土地資源、インフラ投資の拡大を背景に、重要なデータセンター集積地へと徐々に発展してきました。現地プロジェクトは国内のデジタル経済需要だけでなく、国境を越えるクラウドコンピューティング、企業IT、AIコンピューティング市場にも対応しています。
2026年11月の輸出規制発表後、一部の東南アジアのデータセンターおよびチップサプライチェーン企業の株価は大幅に下落し、特にマレーシア上場企業では下落幅が大きくなりました。これは、一部プロジェクトがチップ調達の遅延、顧客需要の変化、建設スケジュールの調整に直面する可能性があるとの市場懸念を反映しています。
ただし、株価下落を実際の企業受注の取り消しと直接同一視することはできません。データセンタープロジェクトは通常、土地開発、建設、電力接続、電気機械設備の調達、サーバー導入など、複数の段階から構成されます。高性能GPUの調達が影響を受けたとしても、完了済みの土木工事や、一般的な企業向けクラウドコンピューティング需要に対応する施設が同時に稼働停止するとは限りません。
シンガポールとマレーシアは、業界における位置付けも異なります。シンガポールは地域本社、フィンテック、国際ネットワーク接続、企業向けサービスで強みを持つ一方、マレーシアの一部地域は大規模インフラ建設の受け入れにより重点を置いています。輸出規制はプロジェクトごとの期待投資収益を変える可能性がありますが、企業のリスク水準を所在国だけで判断することはできません。
NVIDIAとAMDのAIチップ事業はどのような影響を受ける可能性があるか?
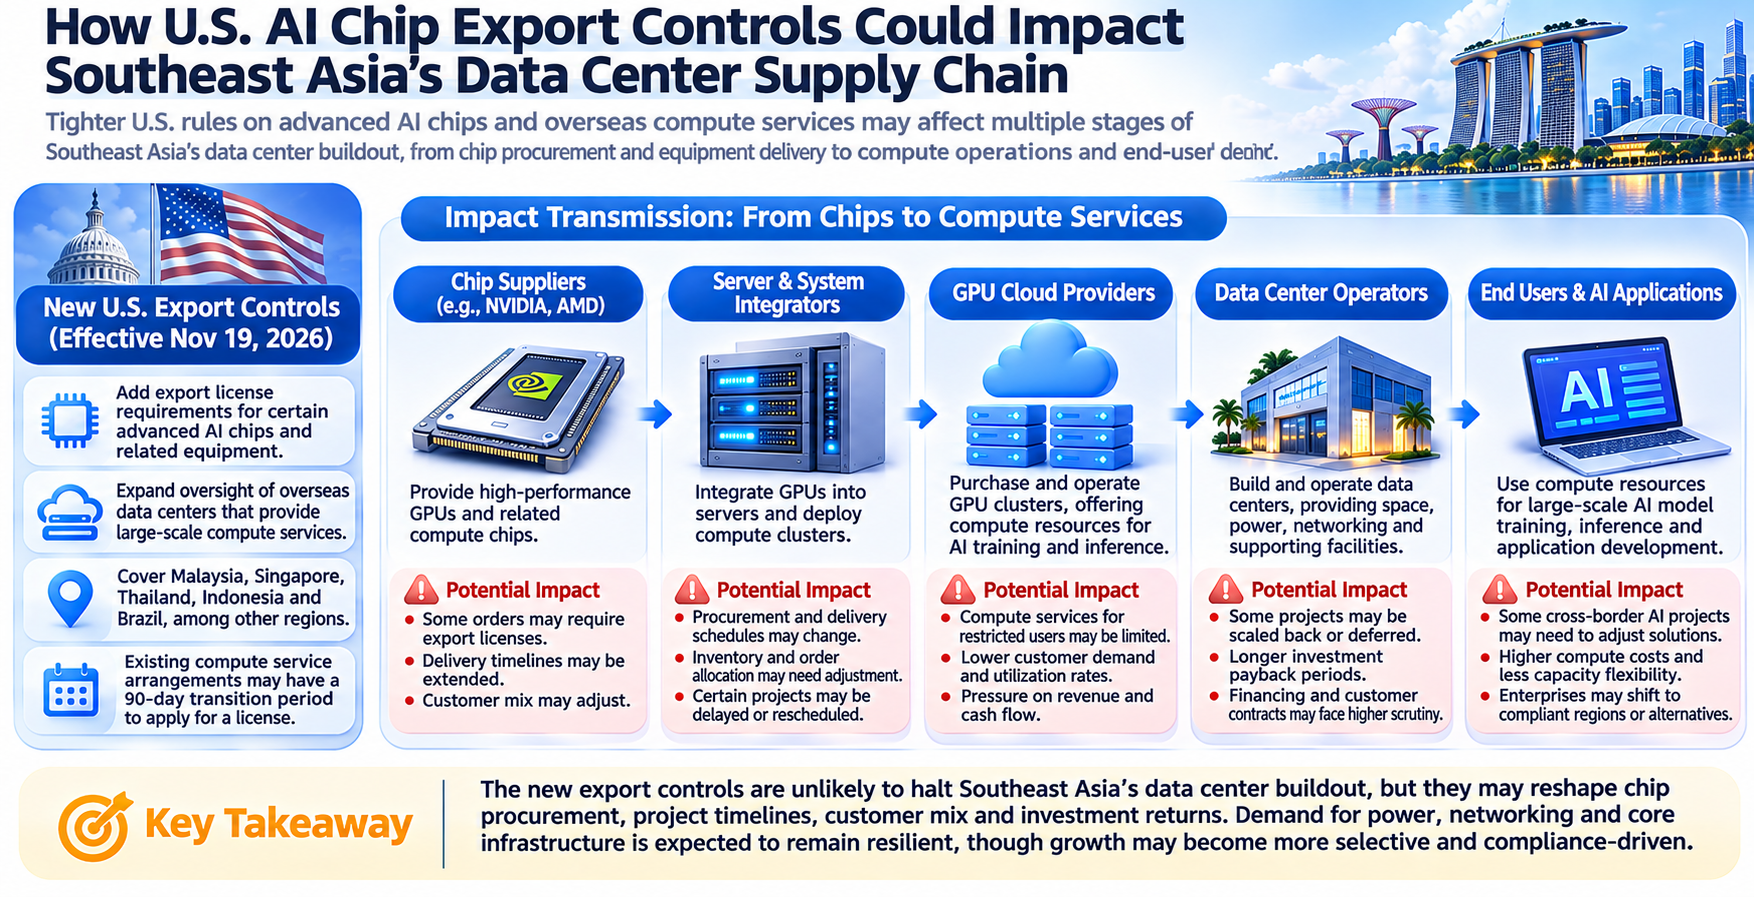
NVIDIAとAMDは、世界の先進AIコンピューティングチップ市場における重要な参加企業です。データセンター運営事業者は通常、GPU、サーバー、ネットワーク機器を使用してトレーニングおよび推論クラスターを構築しており、これらのハードウェアは米国輸出管理規則の対象となる場合があります。
-
一部の東南アジア顧客における調達プロセスが影響を受ける可能性があります。 ライセンスが必要な取引では、チップ供給企業およびシステムインテグレーターは、最終顧客、設備の用途、関連する取引条件を確認する必要があります。ライセンス承認の時期と結果には不確実性があり、当初予定されていた設備納入が遅延する可能性があります。
-
チップ供給企業は顧客構成を再評価する必要がある可能性があります。 一部の地域クラウドサービス事業者が、規制対象地域の顧客に大規模なAIトレーニング能力を主に提供している場合、その追加購入はより厳しい審査を受ける可能性があります。これに対し、コンプライアンスを満たす企業顧客向けで、最終用途が明確かつライセンス例外の適用資格があるプロジェクトは、異なる承認プロセスをたどる可能性があります。
-
東南アジアは世界のAIチップ需要の一部にすぎません。 米国、欧州、中東、その他の地域におけるAIインフラ投資は、引き続き設備需要を生み出す可能性があります。したがって、東南アジア向けの輸出規制を、NVIDIAまたはAMDの世界全体の売上高が前年比で減少することと直接解釈すべきではありません。
投資家にとっては、両社のデータセンター売上高、地域別受注動向、顧客集中度、輸出規制の影響に関する経営陣の開示を注視することがより重要です。規制対象地域からの需要が他のコンプライアンスを満たす市場へ振り向けられれば、世界売上高への影響は比較的限定的となる可能性があります。一方で、一部のコンピューティング投資が長期間にわたり中止または延期される場合、関連供給企業の受注時期に影響が及ぶ可能性があります。
なぜ東南アジアのGPUクラウド事業者はより直接的な事業圧力に直面する可能性があるのか?
単にチップを販売する企業と比較して、GPUクラウド事業者はコンピューティングリソースの稼働率への依存度が高くなります。主な事業モデルは、高性能サーバーを購入し、データセンターを構築または賃借し、時間、リソース規模、契約期間に基づいて顧客へGPUコンピューティング能力を貸し出すことです。
このモデルには通常、多額の先行資本投資が必要です。企業は、負債による資金調達、株式による資金調達、長期設備リースを通じてGPUクラスターを取得し、顧客契約を通じて徐々に投資を回収する場合があります。輸出規制により特定の顧客が関連するコンピューティングリソースを継続利用できなくなった場合、運営事業者は売上減少や設備遊休化のリスクに直面する可能性があります。
顧客集中度には特に注意が必要です。地域クラウド事業者の売上の大部分が少数の大手AIモデル開発企業から得られている場合、単一顧客との契約変更が全体のキャッシュフローに大きく影響する可能性があります。新規則は、規制対象地域の企業に大規模コンピューティング能力を提供するサービスに要件を課しています。そのため、一部の運営事業者は既存契約および見込み顧客を見直す必要がある可能性があります。
さらに、GPUクラウドの収益性は、設備が導入済みかどうかだけでなく、実際の稼働率、貸出価格、減価償却費、資金調達コストにも左右されます。市場供給が増加する一方で一部の顧客需要が制限される場合、運営事業者は新規顧客を獲得するために価格を引き下げる必要があり、利益率が圧迫される可能性があります。
これは、地域GPUクラウド事業者が直面するリスクが、チップを継続購入できるかどうかだけでなく、既存GPUが十分に高い稼働率を維持できるかどうかにも起因することを意味します。レバレッジの高い事業では、稼働率の低下が債務返済および借り換えの圧力をさらに増幅させる可能性があります。
データセンター建設、電力設備、冷却サプライチェーンも同時に影響を受けるのか?
データセンターのサプライチェーンはGPUだけではありません。大規模AIデータセンターには、建設、変電所、配電システム、無停電電源装置、冷却設備、ネットワーク通信、セキュリティシステム、その他のインフラが必要です。チップ調達が制限されたとしても、これらの分野では程度の差はあれ需要が継続する可能性があります。
建設・エンジニアリング企業への影響は、プロジェクトの建設段階によって異なります。建設段階に入り、資金手当てが明確なプロジェクトでは、基本的な工事の一部が引き続き進められる可能性があります。一方、計画または資金調達の段階にとどまるプロジェクトは、顧客需要の変化を受けて投資規模を再評価する可能性がより高くなります。
電力設備供給企業への需要には、一定の独立性があります。変圧器、開閉装置、配電システム、バックアップ電源は、AIデータセンターだけでなく、産業、送電網の高度化、その他のインフラプロジェクトでも使用されます。したがって、地域のAI投資減速は一部の受注に影響を与える可能性がありますが、それを世界全体の電力設備需要の減少と直接解釈することはできません。
液冷および熱管理システムは、一般に高密度GPUサーバーの導入と密接に結び付いています。一部の先進GPUクラスターの導入が遅れれば、関連する冷却システムの納入スケジュールも影響を受ける可能性があります。ただし、従来型データセンターやその他の高電力コンピューティング施設では、引き続き熱管理が必要です。
上場企業の調査という観点では、Eaton(ETN)、Vertiv(VRT)、GE Vernova(GEV)は、データセンターの電力・冷却サプライチェーンを観察する代表的な企業といえます。ただし、これらの企業は世界的な事業構造が異なるため、東南アジア市場の変化を各社全体の収益性の変化と直接同一視すべきではありません。
実際の影響を評価するには、投資家はデータセンター業界全体の投資規模だけに依存せず、地域別売上高へのエクスポージャー、受注残、プロジェクトの遅延、顧客の設備投資を確認する必要があります。
輸出規制はデータセンタープロジェクトの資金調達とキャッシュフローをどのように変えるのか?
データセンターは通常、資本集約型の事業です。土地取得や電力接続から施設建設、サーバー調達に至るまで、プロジェクトには長い建設期間と多額の先行投資が必要になることがよくあります。そのため、設備納入や顧客契約に影響するあらゆる変化が、プロジェクトのキャッシュフロー予測を変える可能性があります。
例えば、あるデータセンター運営事業者がGPUクラスターの構築に多額の資金を投じ、今後3年間の顧客向け貸出契約を基に資金調達を手配したとします。関連するチップ調達に追加のライセンスが必要となった場合、プロジェクトは当初スケジュールどおりに設備を導入できず、売上計上開始が遅れる可能性があります。
同時に、企業は土地賃料、建設費、ローン利息、その他の固定費を引き続き負担する必要がある場合があります。遅延が長期化すれば、プロジェクトの投下資本利益率が低下する可能性がある一方、金融機関はより高いリスクプレミアムやより厳格な融資条件を求める可能性があります。
長期リース契約を締結しているデータセンター運営事業者について、投資家は契約に最低購入コミットメント、設備納入条件、解約条項、規制変更に対応する条項が含まれているかも確認する必要があります。名目上の契約金額が大きくても、すべての売上を予定どおりに実現できることを意味するわけではありません。
投資家は特に、発表された投資規模、実際の設備投資、契約済み売上高、営業キャッシュフローという4つの指標を区別すべきです。発表済みの投資は企業またはプロジェクトの計画を示します。設備投資は実際に投じられた資金を反映します。契約売上高は履行条件の充足が前提です。営業キャッシュフローは事業運営を通じた資金回収を反映します。
したがって、チップ輸出規制がデータセンター業界に与える最も重要な影響は、特定四半期における受注減少額ではなく、建設からキャッシュフロー創出までの全体的な期間が長期化するかどうかである可能性があります。
サプライチェーンの再構成から恩恵を受ける可能性がある企業は?
輸出規制は一般にサプライチェーン全体での資源配分を変えますが、すべての参加者に同じ程度の影響を与えるわけではありません。コンプライアンス能力、多様な顧客基盤、成熟したインフラを備える企業は、業界調整の過程で相対的な競争優位性を得る可能性があります。
-
顧客の身元が明確で、強固なコンプライアンス体制とグローバルな事業運営能力を持つ大手クラウドサービス事業者は、新たなライセンスおよび報告要件により適応しやすい可能性があります。特定の例外要件を満たす一部の米国本社企業も、関連取引について異なるコンプライアンス経路を利用できる場合があります。これは、それらの企業のすべての事業が規制の影響を受けないことを意味するものではありません。
-
複数タイプのコンピューティング需要に対応できるデータセンター運営事業者は、単一のAIトレーニング顧客に大きく依存する企業よりも事業上の柔軟性が高い可能性があります。一般的な企業向けクラウドサービス、データストレージ、ネットワーク接続、一部の推論ワークロードは引き続き需要を生み出す可能性がありますが、個別の事業が規制対象となるかは、設備および顧客条件に依然として左右されます。
-
電力設備およびインフラ供給企業は、地域データセンター建設以外の需要から恩恵を受ける可能性があります。世界的な送電網高度化、産業の電化、他地域におけるデータセンター拡大は、関連企業の受注を支える可能性があります。ただし、実際の収益性は引き続き生産能力、価格設定、プロジェクト実行に左右されます。
-
輸出規制は、一部市場における代替コンピューティングソリューションの研究を促す可能性があります。 これには異なるGPUアーキテクチャ、コンピューティング効率の最適化、国内技術サプライチェーンが含まれます。ただし、代替技術は性能、ソフトウェアエコシステム、生産能力、コストが異なります。規制対象の米国製チップに対する需要が、他製品によって直ちに代替されると想定すべきではありません。
したがって、サプライチェーン調整の潜在的な恩恵を受けるとみなされる企業については、検証可能な顧客需要、受注、収益性による裏付けが必要です。政策変更だけでは、企業が必ずより多くの売上を生み出すことを示すものではありません。
投資家はどの銘柄が実際に影響を受けるかをどのように判断すべきか?
東南アジアのデータセンターサプライチェーンを調査する際、投資家は各企業がバリューチェーン全体のどこに位置するかを特定する必要があります。チップ供給企業は主に設備販売と輸出ライセンスの影響を受けます。クラウドサービス事業者は顧客契約とGPU稼働率をより重視します。データセンター運営事業者はラック賃貸とプロジェクト納入に依存する一方、電力設備企業はインフラ受注と納入スケジュールの影響を受けます。
| サプライチェーン区分 | 代表的な企業または企業タイプ | 注視すべき主要指標 | 潜在的な影響 |
|---|---|---|---|
| AIチップ | NVIDIA、AMD | データセンター売上高、地域別受注、ライセンス状況 | 特定設備の納入遅延または顧客構成の変化 |
| GPUクラウドサービス | 地域ネオクラウド運営事業者 | GPU稼働率、貸出価格、顧客集中度 | 売上高およびキャッシュフローが圧迫される可能性 |
| データセンター運営 | 地域IDCおよびコロケーションサービス事業者 | 事前賃貸率、納入スケジュール、顧客契約 | プロジェクト遅延および新規需要の調整 |
| 電力設備 | Eaton、GE Vernova | 受注残、地域別売上高、納入能力 | 一部プロジェクトのタイミングの変化 |
| 冷却システム | Vertivなど | 高密度ラック需要、液冷受注 | GPU導入ペースに関連 |
| ネットワークおよびサーバー | サーバーメーカーおよびネットワーク機器供給企業 | システム受注、設備納入、顧客構成 | 調達サイクルおよび構成要件の変化 |
投資家は、企業の売上高が規制対象顧客に高度に集中しているかを確認すべきです。2社がともに東南アジアのデータセンター建設に関与していたとしても、現地企業のデジタル化需要に対応するプロジェクトと、主に規制対象地域の企業へ先進AIコンピューティング能力を貸し出すプロジェクトでは、規制リスクが大きく異なる可能性があります。
また、政策の影響がすでにバリュエーションに織り込まれているかも評価すべきです。政策発表後の急激な株価下落は、将来の成長期待の再評価を反映している可能性がありますが、株価変動だけで企業ファンダメンタルズが同程度に変化したことを証明するものではありません。
NVIDIAやAMDなどの半導体株、ならびにETN、VRT、GEVなどのインフラ関連株については、政策ニュースだけを用いて短期的な価格変動を予測するのではなく、財務開示、受注履行、顧客需要、利益率の変化に注目して調査すべきです。
東南アジアのデータセンター拡大は長期的な成長要因を失うのか?
東南アジアにおけるデータセンターの長期需要は、企業のデジタル化、クラウド移行、インターネットサービス、フィンテック、データストレージ、AIアプリケーションなど、複数の要因から生じています。先進GPU輸出への制限は、主に特定の高性能コンピューティング設備および関連する最終用途に影響します。これらすべての需要源が消失することを意味するものではありません。
ただし、この政策は現地AIデータセンターの成長構造を変える可能性があります。これまで一部のプロジェクトは、比較的低い建設コストと国境を越えるコンピューティング需要を通じて投資を呼び込んできました。新たな規制要件により、顧客コンプライアンス、設備の原産地、サービスの提供先が、プロジェクトの立地決定における重要な要因となる可能性があります。
今後、一部の運営事業者は地域および現地の企業顧客をより重視し、単一の国境を越えるAIトレーニング需要源への依存を減らす可能性があります。大手国際クラウドサービス事業者も、地域ごとのデータセンター投資計画を再評価し、電力供給の可用性、規制、顧客需要、運営コストの間で新たな均衡を模索する可能性があります。
業界発展の観点では、これにより東南アジアのデータセンター市場は、単に建設規模を追求する方向から、顧客の質、コンプライアンス能力、プロジェクト収益をより重視する方向へ移行する可能性があります。実需と安定したキャッシュフローを持つプロジェクトでは、長期的な投資根拠が根本的に変わらない可能性があります。一方、特定のチップと単一顧客に大きく依存するプロジェクトでは、成長期待を再評価する必要があるかもしれません。
したがって、輸出規制だけで東南アジアのデータセンター業界の長期見通しを決めることはできません。重要なのは、この地域がコンプライアンスを満たす設備、安定した電力、信頼できる顧客、合理的な資金調達を継続して確保できるか、そしてこれらの条件が持続可能なキャッシュフローを支えられるかどうかです。
Gateでの株式取引を通じてAIデータセンターサプライチェーンを追跡する方法
東南アジアのデータセンター拡大と米国のチップ輸出政策の変化は、投資家に世界のAIインフラ関連株を分析する新たな視点を提供します。NVIDIA(NVDA)とAMD(AMD)は先進コンピューティングチップ分野で事業を展開しており、Vertiv(VRT)、Eaton(ETN)、GE Vernova(GEV)は、それぞれデータセンターの冷却、電力管理、エネルギーインフラに関与しています。これらの企業はサプライチェーン内で異なる事業ポジションを持ち、輸出規制、プロジェクト遅延、設備投資調整から受ける影響も異なる可能性があります。
Gateの株式取引サービスでは、USDTを使用して米国株およびETFの取引に参加できます。投資家はGateのTradFi株式セクションで関連するティッカーシンボルを検索し、市場データ、価格変動、取引情報を確認できます。また、四半期財務報告書、受注残、地域別売上高、キャッシュフロー実績を確認することで、政策変更が企業運営に及ぼす潜在的な影響を分析できます。例えば、NVIDIAとAMDを調査する際は、データセンター事業の成長と、輸出ライセンスが受注納入に与える影響に注目できます。VertivとEatonを調査する際は、電力設備および冷却システムの受注に加え、データセンター建設スケジュールを注視すべきです。
Gateの現物株式取引、株式無期限契約、差金決済取引は、資産所有モデル、取引ルール、リスク構造が異なる別々の商品です。投資家は、関連商品のページで、地域における取引可能な資産、手数料、取引時間、アクセス要件を確認すべきです。レバレッジを利用する株式デリバティブについては、資金調達手数料、証拠金要件、清算リスクにも十分注意する必要があります。米国のチップ輸出政策の変化は短期的な株価変動を引き起こす可能性がありますが、企業の長期的な投資価値は、引き続き実際の受注、収益性、キャッシュフロー実績に基づいて判断すべきです。
結論
2026年11月、米国は先進AIチップの輸出および海外コンピューティングサービスに対する規制をさらに強化し、東南アジアのデータセンター業界に新たな事業上の不確実性をもたらしました。マレーシア、シンガポール、タイ、インドネシアの一部プロジェクトは、ライセンス承認、顧客需要の調整、設備納入の遅延による影響を受ける可能性があります。関連する圧力は、チップ、サーバー、クラウドサービス、インフラ建設のサプライチェーンにも徐々に広がる可能性があります。
影響はサプライチェーンの各部分で大きく異なります。NVIDIAやAMDなどのチップ供給企業は、地域別受注と顧客構成を注視する必要があります。GPUクラウド事業者は、稼働率とキャッシュフローをより綿密に評価する必要があります。電力設備、冷却システム、データセンター建設企業は、プロジェクトの納入スケジュールと実際の受注履行に焦点を当てるべきです。
長期的には、東南アジアにはデジタル経済の拡大、地域クラウドサービス需要、インフラ投資といった成長要因が引き続き存在します。しかし、AIデータセンターの競争基準は変化している可能性があります。将来のプロジェクトの価値は、構築できるラック数や購入できるGPU数だけでなく、規制要件を満たし、安定した顧客を確保し、資本投資を持続可能な営業キャッシュフローへ転換できるかどうかにも左右されます。
FAQ
米国はNVIDIAおよびAMDチップの東南アジア向け輸出を全面的に禁止しているのか?
いいえ。新規則は、特定の技術条件を満たす先進コンピューティングチップおよび関連機器にライセンス要件を追加し、特定の例外も定めています。実際の適用可否は、設備仕様、仕向地、最終使用者、最終用途によって異なります。
なぜマレーシアのデータセンターが大きな注目を集めているのか?
マレーシアは近年、多額のデータセンター投資を呼び込んでおり、特にジョホール州が注目を集めています。一部のプロジェクトには先進AIコンピューティング設備および国境を越えるクラウドサービスが含まれます。そのため、新規則は設備調達、顧客との取り決め、投資期待に影響を与える可能性があります。
チップ輸出規制はすでに建設済みのデータセンターにも影響するのか?
影響する可能性があります。特に、特定の規制対象地域の企業に対して、規制上の閾値を超える大規模コンピューティング能力を提供するサービスが該当します。既存の取り決めについては、定められた移行期間中にライセンスの申請が必要となる場合があります。ただし、完成済みのすべてのデータセンターが運営を停止しなければならないと想定すべきではありません。
この結果としてNVIDIAとAMDの世界売上高は減少するのか?
この結論を直接導くことはできません。これらの企業は世界の複数市場で製品を販売しています。実際の影響は、規制対象受注の規模、ライセンス審査の結果、他地域における需要変化によって異なります。
データセンター向け電力設備企業も影響を受けるのか?
一部プロジェクトの遅延による影響を受ける可能性があります。ただし、電力設備は他のデータセンター、産業プロジェクト、送電網建設にも使用されます。したがって、影響は個別企業の地域別売上高および受注構造に基づいて評価する必要があります。
投資家は東南アジアのデータセンター関連株が注目に値するかをどのように判断できるのか?
投資家は、顧客集中度、契約条件、設備納入、ラック稼働率、設備投資、資金調達コスト、フリーキャッシュフローに注目できます。また、輸出規制の影響に関する企業の最新開示も確認すべきです。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
