なぜRWAには固定金利レンディングが必要なのか?トークン化された米国債がDeFi信用市場と連携する仕組み
RWA(Real-World Assets、現実資産)とは、国債、マネーマーケットファンド、プライベートクレジット、不動産など、現実世界の金融資産に対する経済的権益をブロックチェーントークンによって表し、保有・移転する資産カテゴリーを指します。資産のトークン化が発行・保有から担保融資へと徐々に広がる中、オンチェーン国債とDeFiレンディングプロトコルの統合は、機関投資家向けデジタル資産市場における重要な動きとなっています。トークン化資産は、収益を生む投資商品としてだけでなく、オンチェーンでの資金調達、証拠金管理、流動性配分の基盤にもなり得ます。
従来のDeFiレンディングは主にETH、BTC、ステーブルコインなどの暗号資産を中心としており、借入金利は通常、プールの利用率に応じて動的に調整されます。このモデルは、暗号資産市場の柔軟な資金需要に対応しています。しかし、国債、マネーマーケットファンド、プライベートクレジット商品を保有する機関投資家にとって、不確実な資金調達コストは、原資産の比較的安定した収益構造と整合しない場合があります。借入金利が上昇したり、融資条件が資産の償還サイクルと合わなかったりすると、原資産に信用上の債務不履行が発生していなくても、借り手のキャッシュフローに負担が生じる可能性があります。
オンチェーン国債、トークン化マネーマーケットファンド、プライベートクレジット商品の利用が拡大するにつれ、RWA市場は資産のトークン化にとどまらず、担保融資や機関投資家向け信用供与へと広がっています。そのため、固定金利・固定期間のレンディングは、RWAとDeFiをつなぐ重要なインフラとして徐々に存在感を高めています。その発展には、資金調達コストの管理だけでなく、担保評価、資産償還、清算時の流動性、オフチェーンでの法的執行も関わります。
主なポイント
-
固定金利レンディングは、RWAの資金調達コストの予測可能性を高めます。プールの利用率に応じて変動する金利と比べ、固定金利は機関投資家が資金調達コストを事前に確定し、原資産の収益構造や保有期間とより適切に整合させるのに役立ちます。
-
オンチェーン国債は、収益を生む資産から融資の担保へと役割を広げています。適格投資家は、トークン化国債やマネーマーケットファンドの持分を担保にステーブルコインを借り入れ、資産をすぐに売却することなく流動性を確保できます。
-
金利と満期の整合は、RWA信用市場の重要な課題です。担保の利回りが比較的安定している一方、資金調達コストが継続的に変動すると、借り手は利回りスプレッドの縮小、キャッシュフローへの負担、借換えリスクに直面する可能性があります。
-
MorphoとAave Horizonは、RWAを担保とするレンディングを推進しています。市場構造、リスクの分離、機関投資家の参加条件、担保管理はプロトコルによって異なりますが、RWA担保への対応は、固定金利の提供を意味するものではありません。
-
固定金利は、RWAレンディングのすべてのリスクをなくすことはできません。資産評価、償還サイクル、清算時の流動性、スマートコントラクトの安全性、法的執行は、引き続きオンチェーン信用供与の持続可能性を左右する重要な要素です。
RWAに固定金利レンディングが必要なのはなぜですか?
RWAに固定金利レンディングが必要な主な理由は、現実世界の金融資産には通常、比較的明確な収益構造と保有期間がある一方、従来のDeFiの借入コストは市場の資金需給に応じて変動することが多いためです。例えば、トークン化米国債では、投資家が短期米国債に投資するファンドの持分を保有する場合があります。その収益は主に、米国債の金利、ファンド手数料、資産ポートフォリオの変化に影響されます。価格変動が大きい暗号資産とは異なり、これらの商品は通常、安定した収益、元本の保全、キャッシュフロー管理をより重視します。そのため、予測可能な資金調達コストは、機関投資家の資金計画において重要です。
米国債資産を売却せずに流動性を確保したい機関投資家は、担保として認められるトークン化ファンドの持分を差し入れ、USDCなどのステーブルコインを借り入れることができます。これにより、原資産への経済的エクスポージャーを維持しながら、借り入れた資金を事業運営、決済、その他の投資活動に利用できます。ただし、変動金利で資金調達する場合、DeFi市場の資金需要が高まると借入コストが上昇する可能性があります。例えば、トークン化米国債商品の予想年率利回りが4.5%で、機関投資家が当初3.5%の金利でステーブルコインを借り入れたとします。この場合、両者の金利差はプラス1パーセントポイントです。借入金利が7%に上昇すると、資金調達コストが原資産の利回りを上回り、プラスのスプレッドを得る戦略がマイナスのスプレッドを伴う戦略に転じる可能性があります。
固定金利レンディングは、この問題を軽減できます。資金調達の開始時に金利、期間、返済条件を定めることで、借り手は融資期間全体の資金コストを見積もり、原資産の収益に基づいてキャッシュフローを計画できます。債券やファンド持分を継続して保有する必要がある機関投資家にとって、この確実性は、金利変動が運営予算や資産・負債管理に与える影響を抑えるのに役立ちます。したがって、固定金利レンディングの主な価値は、より高い収益を生むことではなく、資金調達コストの不確実性を減らし、オンチェーン信用供与を現実世界の金融資産の管理により適したものにすることです。
DeFiにおける変動金利と固定金利の違いは何ですか?
DeFiの変動金利は通常、プールの利用率に応じて動的に調整されます。プールに貸し出し可能なステーブルコインが多く、借入需要が低い場合、プロトコルは一般に金利を低めに維持して借入を促します。借入需要が増加して利用可能な資金が減少すると、借入金利が上昇し、新たな預け入れを促すとともに過剰な借入を抑えます。Aaveなどのレンディングプロトコルでは、金利曲線に通常、利用率に応じた特定の屈曲点が設けられています。プールの利用率がその水準を超えると、借入コストがより急速に上昇する場合があります。この仕組みは、プロトコルによる動的な流動性管理に役立ちますが、借り手が継続的に変化する資金調達コストを負担することも意味します。
固定金利レンディングは資金調達コストを事前に確定するため、借り手は契約で合意した期間の利息費用をより正確に予測できます。数か月、あるいは数年にわたって資産を保有する必要があるRWA投資家にとって、固定金利は資金コストの変化が収益予測に与える影響を抑えるのに役立ちます。どちらかのモデルが本質的に優れているわけではありません。変動金利は資金調達の柔軟性を重視する借り手に適しており、固定金利は資金調達予算や返済スケジュールを事前に計画する必要がある機関投資家に適しています。
| 比較項目 | 変動金利レンディング | 固定金利レンディング |
|---|---|---|
| 金利の決定方法 | プールの利用率などの要因に応じて動的に調整 | 資金調達の開始時に設定 |
| 資金調達コスト | 市場の資金需給に応じて変動 | 合意した期間中は比較的安定 |
| 融資期間 | 満期を定めないことが多い | 通常は満期日を設定 |
| 資金調達の柔軟性 | 借入と返済が比較的柔軟 | 期限前返済や解約に制限がある場合がある |
| 利用場面 | 暗号資産取引、短期的な資金需要 | RWA担保融資、機関投資家の資金管理 |
| 主なリスク | 金利上昇、清算リスク | 満期のミスマッチ、流動性リスク、信用リスク |
固定金利と固定期間は同じではない点に注意が必要です。固定金利は資金調達コストの決定方法を表し、固定期間は融資がいつ満期を迎えるかを表します。両者を組み合わせることも、異なる商品でそれぞれ別に採用することもできます。また、固定金利は担保価格の変動や債務不履行リスクをなくすものではありません。資金調達コストが確定していても、担保価値が下落し、担保掛目(LTV)がプロトコルの上限を超えると、借り手は担保の追加を求められたり、清算に直面したりする可能性があります。RWAで本当に重要なのは、資産収益、保有期間、キャッシュフローのニーズに基づき、適切な金利と満期の構造を選ぶことです。
オンチェーン国債とは何ですか?DeFi融資の担保に利用できるのはなぜですか?
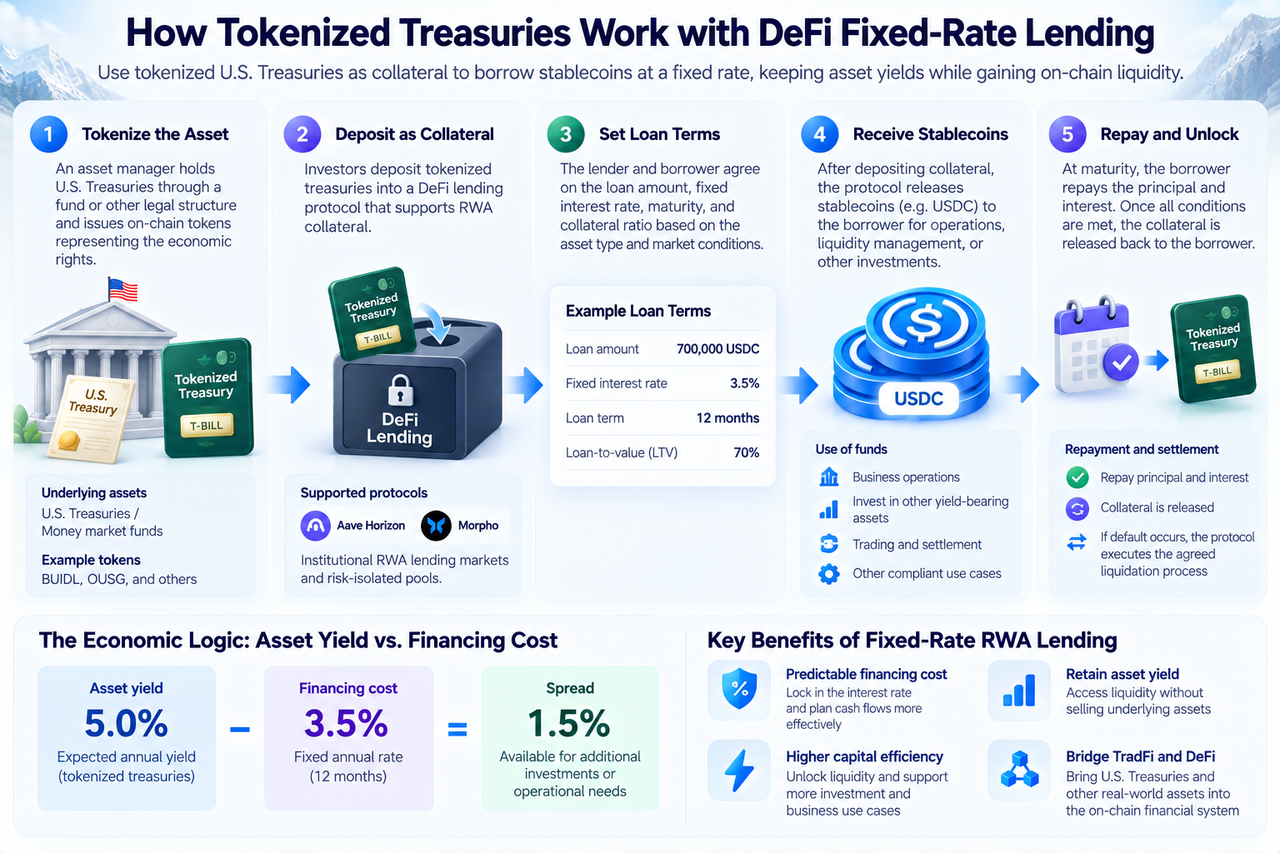
オンチェーン国債とは一般に、米国債に対する経済的権益や、国債に投資するファンドの持分をブロックチェーントークンとして表すトークン化の仕組みを指します。通常、資産運用会社、ファンド運用会社、専用の発行主体がこれらの商品を運営します。オンチェーントークンは、特定の法的枠組みにおけるファンド持分や経済的権益を表すものであり、米国財務省がパブリックブロックチェーン上でこれらのトークンを直接発行しているわけではありません。BlackRockのBUIDLやOndoのOUSGなどの商品は、トークン化の仕組みを利用し、適格投資家が従来の収益を生む金融資産に関連する権益をブロックチェーンを通じて保有できるようにしています。
ETHなどの暗号資産ネイティブの資産とは異なり、トークン化米国債商品の価値は通常、原資産である有価証券、ファンドの純資産価値、累積収益に連動します。機関投資家にとって、これらの資産は収益を生むだけでなく、融資の担保として資本効率を高める可能性もあります。例えば、ある機関投資家が$1,000,000相当のトークン化米国債ファンドの持分を保有しているとします。レンディングプロトコルが70%の担保掛目(LTV)での融資を認めている場合、関連する条件を満たせば、その機関投資家は最大で約$700,000相当のステーブルコインを借り入れられます。これにより、原資産をすぐに売却せずに追加の流動性を確保でき、担保はプロトコルまたは関連するカストディの仕組みで管理されます。
ただし、オンチェーン国債であることは、すべての資産権益を自由に移転できることを意味しません。一部のトークン化ファンドは、投資家の適格性、許可リストへの登録、償還時期、法域に関する制限を設けています。パブリックブロックチェーン上で発行された資産であっても、その移転や清算にはオフチェーンの法的文書が適用される場合があります。したがって、オンチェーン国債をDeFiの担保に利用できるかどうかは、スマートコントラクトがそのトークンに対応しているかだけでなく、発行者が担保としての利用を認めているか、プロトコルが正確に評価できるか、清算人が受け取り・処分する資格を有するかにも左右されます。これは、RWA担保融資と通常の暗号資産レンディングの重要な違いです。
オンチェーン国債をDeFiの固定金利レンディングとどのように統合できますか?
オンチェーン国債と固定金利レンディングを組み合わせる中心的な考え方は、比較的安定した収益を生む現実世界の金融資産を、コストと期間がより明確なオンチェーン融資に活用することです。このモデルでは、トークン化国債が担保となり、DeFiレンディングプロトコルが担保掛目、融資条件、返済プロセスを管理し、ステーブルコインが借入資金と決済手段として使われます。通常、このプロセスは資産のトークン化から始まります。発行者はファンドやその他の法的枠組みを通じて米国債を保有し、適格投資家に対応するオンチェーントークンを発行します。トークンが表す具体的な権利は、発行関連文書と商品条件によって定まります。
投資家が資金調達を求める場合、レンディングプロトコルまたはリスク管理会社は、そのトークンを担保に利用できるか判断するため、法的権利、流動性、価格情報源、償還サイクル、移転制限を評価する必要があります。その後、借り手と資金提供者は、融資額、固定金利、融資期間、担保掛目、債務不履行時の手続きに合意します。契約に従って適格なRWAトークンをロックするか、カストディに預けた後、借り手はUSDCまたは合意した別のステーブルコインを受け取れます。満期には、借り手が元本と利息を返済し、すべての契約条件を満たした後に担保を回収します。借り手が期限どおりに返済できない場合、プロトコルまたは関連するサービス提供者は、合意した債務不履行時の手続きに従います。
このモデルは従来の有価証券担保融資に似ていますが、ブロックチェーンは、より透明性の高い担保記録、プログラム可能な資金決済、一部のリスク管理プロセスの自動化を実現できます。一方、オンチェーン国債を担保とする融資も、引き続きオフチェーンの金融インフラに依存します。米国債のカストディ、ファンドの純資産価値の計算、償還処理、法的な債権回収は一般に、スマートコントラクトだけで独立して完結させることはできません。したがって、RWAの固定金利レンディングは従来の金融を完全に置き換えるものではありません。むしろ、ブロックチェーンを使って金融資産の流通と資金調達の方法を改善し、従来の収益を生む資産を、より柔軟なオンチェーンの資本配分に参加させるものです。
RWAの固定金利レンディングは、利回りスプレッド戦略を通じてどのように資本効率を高めますか?
利回りスプレッドは、RWAの固定金利レンディングの経済的価値を理解するうえで重要な指標です。収益を生む資産を保有する機関投資家は、資金調達を判断する際、通常、資産利回りと借入コストを比較する必要があります。資産の予想利回りが資金調達コストを上回る場合、機関投資家は担保融資によって資本効率を高められる可能性があります。資金調達コストが資産収益を上回る場合は、スプレッドがマイナスになる可能性があります。固定金利の利点は、借り手が合意した期間の利息費用を事前に確定でき、損益分岐点と資金需要をより正確に計算できることです。
ある機関投資家が、予想年率利回り5%のトークン化米国債ファンドの持分を$1,000,000相当保有し、固定年利3.5%で$700,000相当のステーブルコインを借り入れるとします。この前提では、原資産の予想年間収益は$50,000、借入利息費用は$24,500、その差額は$25,500です。
| 項目 | 想定値 |
|---|---|
| 担保価値 | $1,000,000 |
| 資産の予想年率利回り | 5% |
| ステーブルコイン借入額 | $700,000 |
| 固定借入年利 | 3.50% |
| 1年間の予想資産収益 | $50,000 |
| 1年間の資金調達利息費用 | $24,500 |
| 資産収益から資金調達利息を差し引いた額 | $25,500 |
これらの数値は資金調達の仕組みを説明するためのものであり、実際の市場金利や投資収益を表すものではありません。$25,500は、担保から得られる収益から資金調達利息を差し引いただけの金額であり、レバレッジ戦略の最終的な純利益ではない点に注意が必要です。借り入れた$700,000の使途、それによる追加収益の有無、関連する手数料や潜在的な損失は、別途計算する必要があります。
機関投資家が借り入れたステーブルコインで追加の収益資産を購入し、その新たな資産を担保にさらに資金調達を行うと、ルーピング構造が生じます。この戦略は資産へのエクスポージャーを拡大できますが、リスクも増幅します。原資産の純資産価値の下落、担保評価の減額率の拡大、満期時の借換え不能により、機関投資家は債務返済のために資産を早期に売却せざるを得なくなる場合があります。資産の名目利回りが資金調達金利を上回っていても、最終的な利益が確保されるとは限りません。したがって、固定金利の価値は主に資金調達コストの予測可能性を高めることにあり、レバレッジリスクをなくしたり、リスクのない裁定機会を生み出したりすることではありません。
RWAの償還サイクルがDeFiの清算に影響するのはなぜですか?
RWA担保融資の中心的な課題の一つは、オンチェーン取引とオフチェーンの資産決済の間に生じる時間差です。ETHやBTCなどの主要な暗号資産は、通常、24時間稼働する市場で取引できます。一方、トークン化国債、マネーマーケットファンド、プライベートクレジット商品には、ファンドの営業日、資産償還手続き、コンプライアンス審査による制約がある場合があります。一部のファンド商品では、償還完了までに1営業日以上を要する場合があり、プライベートクレジット資産では資金回収にさらに時間がかかることがあります。これに対し、DeFiレンディングプロトコルは通常、担保価値を継続的に監視し、担保掛目が所定のしきい値を超えた場合に迅速な清算を行う必要があります。
担保が流動性の高い暗号資産であれば、清算人はオンチェーン市場で資産を売却して資金を回収できます。しかし、担保が移転制限や償還の遅れを伴うRWAである場合、清算人は対応する現金をすぐに確保できない可能性があります。これにより、即時のオンチェーン清算と、遅れて行われるオフチェーン償還との間に流動性のミスマッチが生じます。固定金利の融資であっても、担保を速やかに売却・償還できなければ、プロトコルは貸倒れリスクに直面する可能性があります。したがって、固定期間の融資は借り手の返済計画に役立ちますが、それだけで担保処分の問題を解決することはできません。
これらのリスクを抑えるため、RWAレンディング市場には通常、より保守的な担保掛目、専門的な清算人、流動性バッファー、資産発行者と連携した償還の仕組みが必要です。許可リストによる制限を受けるトークン化資産では、清算人もトークンを受け取り、保有するための法的資格を備える必要があります。また、プロトコルは極端な状況下での資産評価、市場でのディスカウント、国境を越えた法的執行も考慮しなければなりません。したがって、RWA担保レンディングのリスク管理は、オンチェーンの価格オラクルと自動清算だけに依存することはできません。現実資産に適用される取引ルールや法的制約も考慮する必要があります。
MorphoはRWA担保レンディングと固定金利市場をどのように推進していますか?
Morphoは、Ethereumエコシステムのレンディングインフラです。重要な特徴の一つは、独立したリスクパラメーターを持つレンディング市場を構築できることです。従来の共有プール型モデルでは、異なる担保資産に統一的なリスク管理の枠組みを適用する場合があります。これに対し、Morphoの分離型市場構造では、特定の担保に合わせて担保掛目、価格オラクル、清算パラメーター、金利モデルを設定できます。この設計はRWAで特に重要です。トークン化国債、マネーマーケットファンド、プライベートクレジット商品は、信用リスク、償還サイクル、市場流動性がそれぞれ異なるためです。同一の担保掛目や清算ルールを適用すると、各資産カテゴリーのリスク特性を正確に反映できない可能性があります。
分離型市場を通じて、専門的なリスク管理者は異なる資産の特性に応じた融資条件を設計し、適格なRWAに対してより個別化された担保レンディングを提供できます。ただし、分離型市場と固定金利は異なる概念です。Morphoの分離型市場アーキテクチャーは、リスクの分離とパラメーターの設定を可能にしますが、このアーキテクチャーを使うレンディング市場が必ず固定金利を提供するわけではありません。一部の市場では、資金利用率に応じて借入コストが引き続き動的に調整されます。機関投資家向けRWA融資では、固定金利・固定期間の仕組みが分離型市場構造をさらに補完し、借り手が資産収益や保有期間に合わせて資金調達コストを管理できるようになります。
長期的に見ると、Morphoのようなモジュール型レンディングインフラの価値は、すべての借り手に同じプールのルールを求めるのではなく、担保の種類や資金調達ニーズに応じた異なる設計を利用できる点にあります。実際の発展は、引き続きステーブルコインの流動性、リスク管理の質、担保の清算可能性、関連市場に対する資金提供者の受容度に左右されます。今後、より多くのトークン化国債や機関投資家向け信用商品に信頼性の高い評価・清算の仕組みが整えば、分離型レンディング市場はRWA融資の重要な一部となる可能性があります。
Aave Horizonは機関投資家向けRWAとDeFiの信用供与をどのようにつなぎますか?
Aave Horizonは、機関投資家のRWA担保融資ニーズに対応するために設計されたレンディング市場です。適格な参加者がトークン化国債、マネーマーケットファンド、その他の適格な現実資産を担保に、ステーブルコインの流動性を確保できるようにすることを目指しています。このモデルの中心的な価値は、機関投資家が保有する収益資産とオンチェーンのレンディング市場をつなぐことです。従来の金融では、機関投資家は有価証券担保融資を通じて資金を調達できますが、通常、そのプロセスには複数の仲介者、カストディの仕組み、決済システムが関わります。RWAのトークン化により、資産の所有権や担保の記録の一部をオンチェーンに移し、レンディングプロトコルが担保の状態を把握し、事前に定めたルールに従って借入を管理しやすくなります。
ただし、機関投資家向けRWAレンディングは、通常のDeFi市場とは大きく異なります。一部のトークン化ファンドは投資家の適格性を制限しているため、レンディングプロトコルはKYC、許可リストへの登録、資産移転権限に対応する必要があります。また、原資産の評価や償還がリアルタイムで行われるとは限らないため、信頼できる価格情報源と清算の仕組みを整える必要があります。機関投資家は通常、資金コスト、融資期間、リスクエクスポージャー、法的責任にもより細かく注意を払います。そのため、オンチェーンのレンディング商品は、従来の資産・負債管理の実務と整合している必要があります。
重要なのは、Aave HorizonがRWA担保レンディングに対応していても、すべての融資が固定金利になるわけではないという点です。RWAの担保適格性と固定金利融資は、別々の商品特性です。オンチェーン国債を担保として受け入れる市場でも、借入金利に変動金利を採用することがあります。したがって、機関投資家はこれらの商品を選ぶ際、担保適格性、借入金利の仕組み、融資期間、清算ルール、コンプライアンス要件をそれぞれ確認する必要があります。RWA市場の商品であるというだけで、固定金利が提供されると考えるべきではありません。
MorphoとAave Horizonの違いは何ですか?
MorphoとAave HorizonはどちらもRWA担保レンディングの発展に貢献していますが、商品の位置付けと市場構造は異なります。Morphoはモジュール型の市場設計をより重視し、専門的な参加者が担保資産ごとに独立したパラメーターを持つレンディング市場を構築できるようにしています。これは、個別のリスク管理が必要な資産カテゴリーに適しています。Aave Horizonは、機関投資家向けRWA担保融資により重点を置き、機関投資家の適格性や資産移転の要件に対応しながら、適格な現実資産をオンチェーンのステーブルコインレンディング市場に接続することを重視しています。
| 比較項目 | Morpho | Aave Horizon |
|---|---|---|
| 主な位置付け | モジュール型レンディングインフラ | 機関投資家向けRWAレンディング市場 |
| 市場構造 | 分離型レンディング市場 | RWA担保融資に特化した市場 |
| 担保管理 | 資産ごとにリスクパラメーターを設定可能 | 適格なトークン化現実資産を重視 |
| 主な利用者 | DeFiユーザー、機関投資家、専門的なリスク管理者 | 機関投資家の借り手と関連する市場参加者 |
| 金利の仕組み | 個別市場の設計による | 個別のレンディング市場のルールによる |
| 主な利点 | 柔軟な設定、リスクの分離 | RWAの受け入れ、機関投資家向け資金調達への活用 |
| 主な課題 | 市場流動性の分散、パラメーター管理 | 資産のコンプライアンス、評価、オフチェーン清算 |
両者は単純な代替関係にあるわけではありません。Morphoの分離型市場構造は複数の資産タイプや融資モデルに対応できる一方、Aave Horizonは、DeFiプロトコルが機関投資家のRWAニーズに向けてどのように商品を設計しているかを示しています。借り手にとって、プロトコルの選択はブランドや市場規模だけで決まるものではありません。特定の担保に対応しているか、借入コストが妥当か、市場にストレスがかかった状況でも清算や返済が円滑に進むかが、より重要な判断材料です。RWA市場の発展に伴い、モジュール型レンディングと機関投資家向け専用市場は今後も共存し、それぞれ異なる資金需要に対応していく可能性があります。
RWAの固定金利レンディングにはどのようなリスクがありますか?
固定金利は資金調達コストの不確実性を減らせますが、RWAレンディングのその他のリスクをなくすことはできません。第一は信用リスクです。RWAの原資産の質には大きな違いがあり、米国債、マネーマーケットファンド、プライベートクレジットではリスクの源泉が異なります。いずれもトークンの形で存在するというだけで、同じ程度に安全な担保として扱うことはできません。第二は流動性リスクです。一部のRWA商品は流通市場での取引が限られ、償還にも時期や適格性に関する制限がある場合があります。レンディングプロトコルが担保を迅速に処分する必要があるとき、実際の売却価格が記録上の純資産価値を下回る可能性があります。
評価リスクにも注意が必要です。一部の現実世界の金融資産では、純資産価値がリアルタイムで更新されません。オンチェーンの価格オラクルが遅延した評価データに依存している場合、プロトコルは担保価値の変化を速やかに把握できない可能性があります。また、レンディングプロトコル、トークンのコントラクト、価格オラクル、その他の関連インフラには、スマートコントラクトの脆弱性や運用上の障害が生じる場合があり、担保の安全性や資金決済に影響を与えます。オフチェーンの資産運用会社に依存する商品では、カストディアン、ファンド運用会社、関連するサービス提供者の運用上の問題が、資産の償還可能性にさらに影響する場合があります。
さらに、満期のミスマッチと法的リスクも、機関投資家が評価すべき重要な要素です。借入金利が固定されていても、原資産の償還が可能になる前に融資が満期を迎えると、借り手は期限どおりに返済できない可能性があります。トークン保有者の原資産に対する権利、債務不履行後の回収手続き、清算人が資産を保有するための適格性は、すべて個別商品の法的枠組みに依存します。ルーピングやレバレッジを伴う資金調達は、これらのリスクを増幅する場合があります。同種の資産を繰り返し担保に差し入れると、市場価格の変動や流動性の低下によって連鎖的な清算が引き起こされる可能性があります。したがって、RWAの固定金利レンディングを評価するには、資産利回りと借入金利の比較だけでは不十分です。担保掛目、融資期間、償還能力、極端な市場環境下での退出の仕組みも包括的に検討する必要があります。
固定金利レンディングはRWAとDeFiの将来にどのような影響を与えますか?
RWAの発展は、DeFiを暗号資産ネイティブの資産に対するレンディングから、より多様な金融担保を扱う市場へと押し広げています。初期のDeFiレンディングは主にETH、BTC、ステーブルコインに依存し、資金調達需要は暗号資産の取引活動と密接に結び付いていました。国債、マネーマーケットファンド、プライベートクレジットのトークン化が徐々に進むにつれ、オンチェーンのレンディング市場は、異なる収益源と満期構造を持つ現実世界の金融資産へのエクスポージャーを拡大しています。しかし、資産のトークン化は最初の一歩にすぎません。オンチェーン国債を保有することしかできず、担保融資、流動性管理、証拠金の差し入れに有効活用できないのであれば、その資本効率は限られたままです。
固定金利レンディングは、これらの資産に対してより予測可能な融資条件を提供し、オンチェーン信用供与を機関投資家の資産・負債管理ニーズに徐々に適応させることができます。今後、より多くのトークン化国債やファンド商品がレンディングプロトコルの対応対象となり、適格担保の範囲が広がる可能性があります。資産発行者、カストディアン、レンディングプロトコルの連携が強まれば、RWA融資の用途は少数の専門市場を超え、より多くの機関投資家向けの利用場面へと拡大する可能性があります。同時に、固定金利・固定期間の商品がさらに発展すれば、機関投資家はプールの利用率に応じて変動する借入コストに全面的に依存するのではなく、資産のキャッシュフローや保有期間に合わせて資金調達を計画できるようになります。
もう一つの重要な方向性は、オンチェーンとオフチェーンの流動性インフラの統合です。即時償還の仕組み、専門的な清算人、法令に準拠した資産移転ネットワーク、信頼できる評価サービスは、RWAレンディングの規模拡大に向けた重要な条件となります。ただし、RWA市場の成熟度は、トークン化資産の総額だけで測るべきではありません。実際の借入需要、資金調達コスト、債務不履行による損失、担保の回転効率、リスク調整後リターンも、市場が持続可能な形で発展できるかを左右します。オンチェーン融資が効率、コスト、リスク管理の面で具体的な価値をもたらして初めて、固定金利レンディングは従来の金融とDeFiをつなぐ長期的なインフラとなり得ます。
まとめ
RWAに固定金利レンディングが必要なのは、変動金利モデルが機能しないからではなく、現実資産の収益、満期、流動性の特性が、暗号資産ネイティブの資産とは異なるためです。オンチェーン国債、マネーマーケットファンド、プライベートクレジットには通常、比較的明確な収益構造がありますが、償還や決済には数営業日を要する場合があります。一方、従来のDeFiレンディングプールの融資金利は、資金利用率に応じて急速に変化する場合があり、機関投資家を資金調達コストの上昇や資産・負債の満期のミスマッチにさらす可能性があります。
固定金利・固定期間のレンディングは、機関投資家が資金調達コストを事前に確定し、融資期間を担保の保有期間とより適切に整合させるのに役立ちます。MorphoやAave HorizonなどのプロトコルはRWA担保レンディングを推進していますが、市場構造、機関投資家の参加条件、金利の仕組みは商品によって異なります。RWA担保への対応が、そのまま固定金利の提供を意味するわけではありません。
長期的には、RWAとDeFiの統合により、オンチェーン金融が暗号資産を担保とする取引の領域を超え、国債、ファンド、機関投資家向け信用供与を支える包括的な融資市場へと発展する可能性があります。ただし、固定金利は信用リスク、流動性リスク、清算リスクをなくすことはできません。真に成熟したRWA信用市場には、引き続き信頼できる資産評価、法令に準拠した清算、安定した資金供給源、強固なオフチェーンの法的執行の枠組みが必要です。
よくある質問
RWAに固定金利レンディングが必要なのはなぜですか?
多くのRWAには比較的明確な収益構造と保有期間があるためです。固定金利は、借り手が資金調達コストを事前に確定し、変動金利の上昇による不確実性を減らし、資金調達の仕組みを資産のキャッシュフローとより適切に整合させるのに役立ちます。
オンチェーン国債をDeFiの担保に利用できますか?
はい。ただし、トークン化商品の法的枠組み、移転制限、資産評価方法、レンディングプロトコルの対応状況によります。すべてのオンチェーン国債を直接担保融資に利用できるわけではなく、一部の商品では、参加者が特定の投資家適格性基準を満たす必要もあります。
RWAの固定金利レンディングと従来のDeFiレンディングはどのように異なりますか?
従来のDeFiレンディングは通常、プールの利用率に応じて変化する変動金利を採用しています。固定金利レンディングは、合意した期間の資金調達コストを確定するため、資金調達予算や返済スケジュールを事前に計画する必要がある機関投資家の借り手に、より適しています。
RWAルーピングとは何ですか?
RWAルーピングとは、投資家が収益を生む資産を保有し、それを担保に資金を借り入れ、その借入資金を別の資産または同種の資産に投資して、金融エクスポージャーを拡大する戦略です。このモデルは資本効率を高める可能性がありますが、レバレッジリスクと清算リスクも増幅します。
MorphoはRWA担保レンディングに対応していますか?
Morphoの分離型レンディング市場は、担保の種類ごとにリスクパラメーターを設定でき、市場の適格性要件を満たすRWAへの融資に対応できます。特定の市場が固定金利を採用しているかどうかは、実際の商品ルールで確認する必要があります。
Aave Horizonは固定金利融資を提供していますか?
Aave Horizonは主に機関投資家のRWA担保レンディングのニーズに対応していますが、RWA担保を受け入れることは、すべての融資が固定金利であることを意味しません。具体的な借入コストや満期の設定は、該当市場の商品設計によって異なります。
固定金利のRWAレンディングにも清算リスクはありますか?
はい。固定金利で確定できるのは、合意した資金調達コストだけです。担保価値の下落、担保掛目の過度な上昇、資産償還の遅れ、満期時の返済不能は、いずれも清算や債務不履行につながる可能性があります。
RWAの固定金利レンディングは今後どのような方向に発展しますか?
主な方向性には、担保として認められるトークン化資産の範囲の拡大、固定金利・固定期間の融資市場の発展、RWAの償還・清算効率の改善、機関投資家の要件を満たす資産評価、コンプライアンス管理、法的執行のインフラ整備が挙げられます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
主なポイント
RWAに固定金利レンディングが必要なのはなぜですか?
DeFiにおける変動金利と固定金利の違いは何ですか?
オンチェーン国債とは何ですか?DeFi融資の担保に利用できるのはなぜですか?
オンチェーン国債をDeFiの固定金利レンディングとどのように統合できますか?
RWAの固定金利レンディングは、利回りスプレッド戦略を通じてどのように資本効率を高めますか?
RWAの償還サイクルがDeFiの清算に影響するのはなぜですか?
MorphoはRWA担保レンディングと固定金利市場をどのように推進していますか?
Aave Horizonは機関投資家向けRWAとDeFiの信用供与をどのようにつなぎますか?
MorphoとAave Horizonの違いは何ですか?
RWAの固定金利レンディングにはどのようなリスクがありますか?
固定金利レンディングはRWAとDeFiの将来にどのような影響を与えますか?
まとめ
よくある質問
ニューヨーク州司法長官、11億6,000万ドル相当の暗号資産の預け入れをめぐりNovaTech創業者らに13億7,000万ドルを請求
中国、宇宙ガバナンスに関する政策文書を本日発表、商業宇宙活動の規制を強調
中国、宇宙ガバナンスに関する公式見解を発表、一方的制裁に反対
9月に航空運賃が22%急騰する中、米国の航空旅客数が2020年以来初めて減少
WTI原油先物は本日2.14%上昇し、1バレル当たり101.6ドルとなった。ブレント原油は1.74%上昇した


関連記事
ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか
Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析
PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析
AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み