


2026年、世界的なAIコンピューティング能力への需要は、関連企業の事業拡大を引き続き後押ししました。CoreWeave、IREN、Nebiusは、大口顧客との契約、データセンター建設、GPU導入を通じて、AIインフラ投資分野における重要な調査対象として徐々に位置付けられています。11月に発表された最新の財務報告では、一部の企業が大幅な収益成長を達成したことが示されました。しかし同時に、負債、設備投資、資金調達の必要性も急速に拡大しています。市場では、次の問いへの注目が高まっています。これらの企業は、長期的なコンピューティング能力の受注を、資金調達コストをカバーできる持続可能なキャッシュフローへと転換できるのでしょうか。
そのため、Neocloudに対する投資判断の枠組みは変化しています。初期段階では、市場は主にGPUの数量、データセンターの容量、顧客契約の規模に注目していました。企業が大規模な提供段階に入るにつれ、資金調達コスト、設備減価償却、資本収益率、フリーキャッシュフローがますます重要になっています。CoreWeave、IREN、Nebiusの事業モデルと資金調達構造を理解することで、投資家は、AIコンピューティング能力需要の拡大が企業収益性にどのような影響を及ぼすか、また受注増加が必ずしも株主リターンの同じペースでの改善を意味しない理由を、より深く評価できます。
主なポイント
-
Neocloud企業は、AI開発者や大手テクノロジー企業にGPUコンピューティング能力、データセンター容量、関連ソフトウェアサービスを提供することで収益を得ています。
-
CoreWeave、IREN、NebiusはいずれもAIコンピューティング能力への需要から恩恵を受けていますが、インフラ開発、資金調達方法、事業の発展段階には違いがあります。
-
CoreWeaveは2026年第3四半期に約36億6,100万ドルの収益を報告しました。同期間の純支払利息は約8億4,600万ドルであり、高成長と高い資金調達コストが併存していることを示しています。
-
Nebiusは2026年第3四半期に前年同期比571%の収益成長を報告しましたが、継続的な設備投資とキャッシュフロー需要は依然として重要な注視指標です。
-
受注残、契約価値、年換算収益見通しは、実現済みの収益やフリーキャッシュフローと同義ではありません。投資家は、提供条件と投下資本の回収に必要な期間に注意を払う必要があります。
-
Neocloud企業の長期的な価値は、コンピューティング能力の稼働率、資金調達コスト、設備減価償却、顧客需要が持続可能な経済的リターンを生み出せるかどうかに左右されます。
Neocloudとは何か。また、AIコンピューティング需要はなぜその成長を促進しているのか。
Neocloudとは一般に、GPUアクセラレーションコンピューティングを中核事業とする専門クラウドサービスプロバイダーを指します。これらの企業は、NVIDIAなどのプロバイダーから高性能コンピューティング機器を導入し、大規模言語モデルのトレーニング、推論、その他のAIワークロードに適したコンピューティングクラスターを構築します。その後、長期契約、専用クラスター、オンデマンド利用などを通じて、顧客にこれらのリソースを提供します。収益源はGPU能力のレンタルだけでなく、ストレージ、ネットワーク接続、クラスター管理、AI開発プラットフォームなどの付加価値サービスにも及ぶ可能性があります。
Neocloudの台頭は、AIインフラへの需要の急速な拡大と関連しています。大規模モデルのトレーニングには、多数のGPUを連携して稼働させる必要があり、モデル推論にはユーザーリクエストを継続的に処理するコンピューティングリソースが必要です。AIアプリケーションがモデル開発から商用展開へ移行するにつれ、コンピューティング能力への需要は、集中的なトレーニングから長期的な推論、モデル最適化、自動タスク実行へと拡大しています。高性能GPUへの迅速なアクセスを求める企業にとって、専門的なAIクラウドプロバイダーは、従来の汎用クラウドプラットフォームに代わる選択肢となります。
ただし、Neocloudは軽資産型のインターネットビジネスモデルではありません。企業は高価なGPUを事前に購入し、データセンターを建設または賃借し、電力容量を確保するとともに、高速ネットワーク、冷却システム、運用チームを整備する必要があります。顧客が長期契約を締結している場合でも、通常は収益が十分に実現される前に、関連インフラへの資金投入が必要です。したがって、Neocloudにおける中核的な事業上の課題は、受注を確保できるかどうかだけではなく、合理的な資金調達コストでコンピューティング設備を構築し、設備の経済的耐用期間にわたって十分な収益を生み出せるかどうかです。
このため、Neocloudはテクノロジーサービス産業と資本集約型インフラ産業の両方の特徴を持ちます。その成長可能性はAI需要の拡大から生まれる一方、収益性は設備調達コスト、資金調達コスト、リソース稼働率によって制約されます。
CoreWeave、IREN、Nebiusの事業モデルはどのように異なるのか。
CoreWeave、IREN、NebiusはいずれもAIコンピューティング能力需要の拡大を軸に事業を拡大していますが、リソース基盤と発展経路は同一ではありません。CoreWeaveは専用AIクラウドコンピューティングプラットフォームをより重視しています。大口顧客との契約をGPUクラスター構築の支えとし、トレーニング、推論、AI開発ワークフロー向けのソフトウェアサービスを提供しています。IRENはエネルギーおよびデータセンターインフラを背景に持ちます。同社の初期事業はビットコインマイニングと密接に関連しており、近年はGPUクラウドコンピューティングとAIインフラへと段階的に拡大しています。Nebiusは、GPUコンピューティング、ソフトウェアツール、開発者サービスを統合した包括的なAIクラウドプラットフォームの構築に注力するとともに、インフラパートナーを活用したコンピューティング能力の拡大を模索しています。
CoreWeaveの運営モデルは、契約主導型の性格が強いものです。大口顧客からの長期的なコンピューティング能力需要は、将来収益の可視性を高め、債務による資金調達へのアクセスを支える可能性があります。しかし、このモデルでは契約提供前に多額の投資が必要です。データセンター建設が遅延したり、資金調達コストが上昇したりした場合、収益性とキャッシュフローに影響が及ぶ可能性があります。これに対し、IRENの重要なリソースの一つは、既存および計画中の電力容量とデータセンター容量です。AIインフラにおいて、安定した電力、土地、送電網への接続条件へのアクセスは、高密度GPUクラスターを構築するための重要な前提条件そのものです。ただし、エネルギーインフラから高性能AIクラウドサービスへの移行には、コンピューティング機器とソフトウェア機能への継続的な投資も必要です。
Nebiusは、AIクラウドプラットフォームの完全性をより重視しています。自社のコンピューティング設備を構築することに加え、同社は2026年にインフラパートナーシップモデルを開始しました。このモデルでは、パートナーが資金とデータセンターリソースを提供し、Nebiusが技術アーキテクチャ、ソフトウェアプラットフォーム、顧客チャネルを提供します。このアプローチは、一部の新規能力に対する自社資本への依存を軽減する可能性がありますが、実際の有効性は依然としてパートナーシッププロジェクトの規模、契約条件、収益分配の仕組みに左右されます。
| 比較項目 | CoreWeave(CRWV) | IREN(IREN) | Nebius(NBIS) |
|---|---|---|---|
| 中核的な位置付け | 専門AIクラウドコンピューティングプラットフォーム | エネルギーインフラおよびAIクラウドコンピューティング | フルスタックAIクラウドプラットフォーム |
| 主なリソース上の強み | 大口顧客契約とGPUクラスター | 電力リソース、土地、データセンター | クラウドソフトウェアプラットフォームとインフラ統合 |
| 拡大方法 | 大規模コンピューティング能力契約による投資主導 | データセンターとGPU能力の拡張 | 自社構築インフラとパートナーモデル |
| 主な資金調達上の課題 | 高水準の負債と支払利息 | コンピューティング能力拡大のための継続的な設備投資 | 大規模建設支出を伴う急成長 |
| 注視すべき主要指標 | 契約の提供、支払利息、キャッシュフロー | GPU導入、電力利用率、資金調達ニーズ | 収益成長、設備投資、キャッシュフロー |
3社はいずれも、事前に多額の資本を投じる必要があります。コンピューティングリソースの取得方法、顧客の獲得方法、インフラ建設に関する資金負担の配分方法に違いがあります。したがって、Neocloud企業を比較する際、投資家はGPUの数量や収益成長だけで事業モデルの相対的な強さを判断すべきではありません。資金調達構造と実際の事業段階も考慮する必要があります。
CoreWeaveの財務報告は、なぜ資金調達コストの重要性を浮き彫りにするのか。
CoreWeaveの2026年第3四半期の財務報告によると、収益は約36億6,100万ドルで、2025年の同時期の約13億6,500万ドルから増加しました。これは、AIコンピューティング能力への需要が事業成長に寄与していることを示しています。同期間の調整後EBITDAは約22億5,600万ドルで、調整後EBITDAマージンは約62%でした。これは、該当する調整方法の下で高い営業収益性を示しています。
ただし、純利益の観点から見ると、CoreWeaveは引き続き大きな資金調達コストの圧力に直面しています。2026年第3四半期の純支払利息は約8億4,600万ドルで、前年同期の約3億1,000万ドルから増加しました。一方、純損失は約7億900万ドルでした。同時に、同四半期の営業利益は約2億700万ドルでした。これは、コンピューティング能力サービス事業が営業利益を生み出していても、高い資金調達費用によって最終的に純損失となる可能性があることを意味します。
CoreWeaveの資金調達構造は、資本集約型の事業と密接に関連しています。大規模なGPUクラスターの構築には、短期間に大量の機器を購入し、データセンター、電力、ネットワークインフラにも対応する投資を行う必要があります。同社は顧客契約、機器資産、将来のキャッシュフローに関する取り決めを活用して資金を調達し、インフラ建設を加速できます。しかし、借入は支払利息、債務返済義務、借り換えリスクも生み出します。
2026年第3四半期、CoreWeaveは約1,325億ドルの収益受注残を開示しました。また、通期収益見通しを130億ドル~133億ドルに引き上げ、通期の設備投資を370億ドル~390億ドルと見込んでいます。これらの数値は、将来収益の高い可視性を示す一方、同社の拡大には多額の資本を継続的に投じる必要があることも示しています。
投資家にとって、CoreWeaveの財務報告から得られる最も重要な示唆は、調整後EBITDAの成長が、同社がすでに十分なフリーキャッシュフローを生み出していることを意味しないという点です。支払利息、設備投資、機器更新の必要性は、最終的な株主リターンに引き続き影響を及ぼす可能性があります。したがって、営業利益は資金調達負担と合わせて考慮する必要があります。
IRENは電力およびデータセンターのリソースをどのように活用してAIコンピューティング市場に参入しているのか。
IRENの事業展開の経路は、いくつかの点でCoreWeaveと異なります。同社は当初、ビットコインマイニング向けのデータセンターと電力インフラの構築に注力していましたが、その後、一部のリソースと新規投資をAIクラウドコンピューティングへと段階的に振り向けました。電力消費の大きいGPUクラスターでは、データセンターの立地、エネルギー供給、送電網への接続条件、冷却能力が、建設速度に影響する重要な要素です。したがって、IRENの既存インフラ基盤は、AIコンピューティング市場へ参入するための土台となっています。
2026年、IRENはAIクラウドコンピューティング事業を継続的に拡大し、大口顧客契約を通じてGPU導入を推進しました。8月、同社はMicrosoft向けHorizon 1の提供を完了した一方、追加のデータセンターおよびGPU能力の建設を進めていると発表しました。11月5日、同社は2026年9月30日に終了した2027年度第1四半期の業績を発表し、市場はAI事業への移行の進捗をさらに評価できるようになりました。
IRENの投資判断の枠組みは、電力リソース、コンピューティング機器、顧客契約という3つの層で理解できます。電力とデータセンターのリソースは、企業が導入できるコンピューティング機器の数量を決定します。GPU調達とソフトウェアプラットフォームは、これらのリソースを販売可能なAIコンピューティング能力に転換できるかを決定します。顧客契約は、追加された能力が継続的な収益を生み出せるかを決定します。企業が比較的合理的なコストで電力を確保し、高いGPU稼働率を維持できれば、コンピューティング能力1単位当たりの経済的リターンを改善できる可能性があります。
ただし、エネルギーインフラにおける優位性は、AIクラウドコンピューティングを低コストで拡大できることを意味しません。GPU調達には依然として多額の資金が必要であり、高性能コンピューティングクラスターには高速ネットワーク、液冷、システム保守、ソフトウェアプラットフォーム開発も必要です。データセンターに十分な電力容量があったとしても、その全てを直ちに提供可能なGPUサービスに転換できるとは限りません。
したがって、IRENを分析する際、投資家は既存の電力容量、建設中のデータセンター、すでに導入されたGPU、収益を生み出し始めたコンピューティングリソースを区別する必要があります。また、同社の拡大目標を達成するために必要となる追加の資金調達、潜在的な株式希薄化、将来の設備投資についても注視すべきです。
Nebiusはなぜ急成長しながらも、多額の資金調達を必要とするのか。
Nebiusの2026年第3四半期の財務報告によると、収益は約9億8,100万ドルで、前年同期の約1億4,600万ドルから571%増加しました。調整後EBITDAは約4億6,600万ドルで、継続事業による純損失は約3,750万ドルでした。収益と調整後営業指標の急速な改善は、AIクラウドサービス事業が拡大していることを示していますが、収益成長だけでは、同社が安定したキャッシュ回収段階に入ったことを証明できません。
Nebiusの拡大には、コンピューティング機器とデータセンターへの多額の投資が必要です。2026年第3四半期、同社の有形固定資産および無形資産の購入に伴う現金支出は約73億ドルで、継続事業による営業活動からの純キャッシュフローは約2億7,300万ドルのマイナスでした。これらの数値は異なるキャッシュフロー区分に属するため、全ての設備投資が当期損失であったことを意味すると解釈すべきではありません。しかし、同社が多額の資金を必要とする拡大段階にあることを示しています。
建設計画を支えるため、Nebiusは2026年10月、Citiから35億ドルのシニア担保付融資枠を確保したと発表しました。この融資枠はインフラ建設期間中の資金調達の柔軟性を高める可能性がありますが、追加の資金調達では、利息コスト、担保条件、将来の債務返済の取り決めも考慮する必要があります。融資枠の金額自体は、全額が引き出されていることを意味しません。実際の債務負担は、引出額と財務報告で開示された負債に基づいて判断すべきです。
Nebiusは、インフラパートナーシップモデルを通じて拡大効率の向上も図っています。2026年7月に発表された計画では、パートナーが資金調達、ハードウェアの所有、データセンターの運営を担い、Nebiusがシステムアーキテクチャ、ソフトウェアプラットフォーム、サプライチェーン能力、顧客チャネルを提供する可能性があります。このモデルは、一部の追加能力に必要な自社資本の額を抑え、自社構築データセンターのみに依存せずにサービス範囲を拡大できる可能性があります。
ただし、パートナーシップモデルが全体的な資本収益率を改善できるかどうかは、利益分配、運営責任、顧客需要に引き続き左右されます。Nebiusにとっては、収益を継続的に成長させられることだけでなく、成長ペースが資本投資と資金調達コストの拡大ペースを徐々に上回れることも示す必要があります。
Neocloudの受注残は、なぜ実現済み収益と同義ではないのか。
Neocloud企業は、大型顧客契約、収益受注残、年換算収益見通しを開示することがよくあります。これらの指標は投資家が将来の事業需要を評価するのに役立ちますが、当期の収益、利益、キャッシュフローと直接同一視することはできません。特にAIインフラ業界では、顧客契約は数年にわたる将来のコンピューティングサービスを対象とすることが多くあります。企業は、契約条件に従って収益を段階的に認識する前に、データセンター建設、GPU導入、システム提供を完了する必要があります。
CoreWeaveがその例です。同社が開示した約1,325億ドルの収益受注残は、締結済み契約に基づく将来の収益機会を示しています。これらの金額は、サービス提供や能力の利用可能性などの条件が満たされた後、段階的に実現される必要があります。より大きな契約価値は通常、将来収益の一定の可視性を示しますが、企業がより高い建設支出を前倒しで負担する必要があることも意味します。プロジェクトが遅延した場合、顧客需要が変化した場合、または機器供給上の問題が発生した場合、収益実現のペースに影響が及ぶ可能性があります。
受注残は顧客集中度と併せて分析する必要があります。企業の将来収益の大部分が少数の大手テクノロジー企業に依存している場合、それらの顧客には強い支払能力がある可能性がありますが、設備投資の変化、契約の再交渉、サービス要件の変更がNeocloud企業に大きな影響を及ぼす可能性があります。長期契約は需要に関する一部の不確実性を低減できますが、建設、資金調達、運営に関するリスクを完全に排除することはできません。
したがって、投資家は、受注残、導入済みコンピューティング能力、認識済み収益、現金回収を個別に評価すべきです。企業が契約を一貫して提供済みサービスへ転換し、営業コストと資金調達費用を差し引いた後に安定したキャッシュフローを生み出せる場合にのみ、受注増加は徐々により明確な経済的価値へと転換されます。
資金調達コストはNeocloudの収益性にどのような影響を与えるのか。
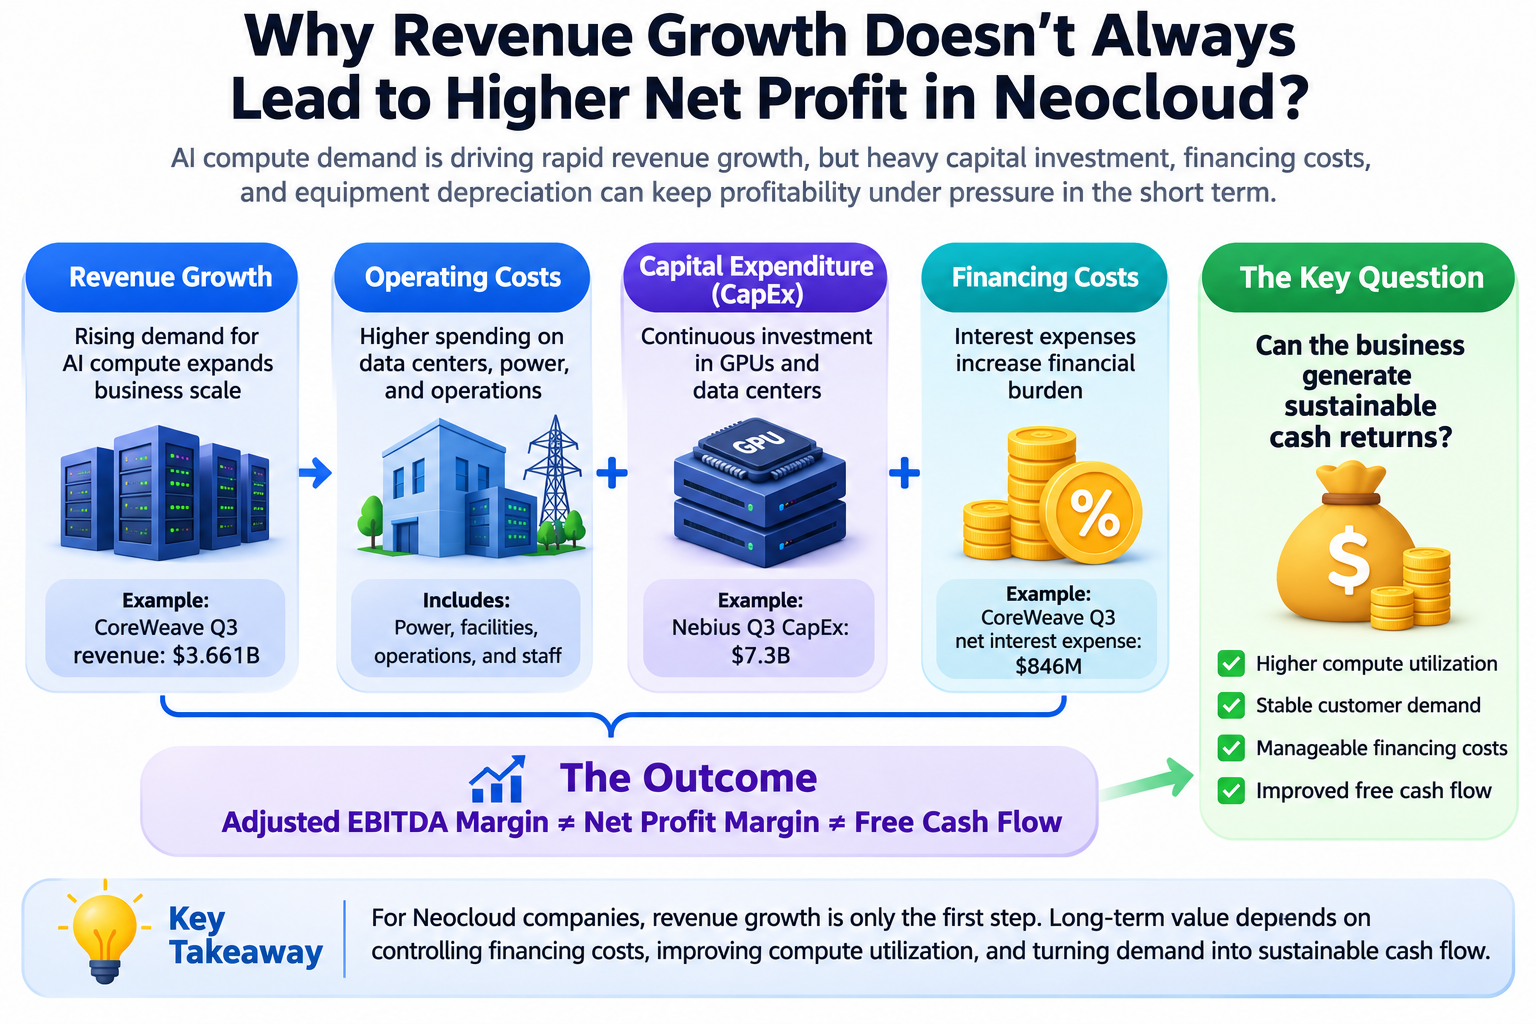
資金調達コストは、Neocloudの事業モデルを理解する上で重要な変数です。GPUとデータセンターの建設には多額の先行投資が必要なため、企業は通常、債務による資金調達、転換社債、株式による資金調達、顧客からの前受金、プロジェクトファイナンス、その他の方法で資金を調達します。異なる資金調達方法は短期的な資金圧力を一定程度緩和できますが、支払利息、株式希薄化、担保制限、将来の債務返済義務など、異なる種類のコストも生み出します。
債務による資金調達の主な影響は、固定的な金融コストを増加させることです。コンピューティング能力への需要が減少した場合や、プロジェクトの提供が遅延した場合でも、企業は合意された条件に従って利息を支払い、元本を返済しなければなりません。資金調達コストが高い場合、新規コンピューティング能力プロジェクトは、債務コストをカバーし投資リターンを生み出すために、十分な営業キャッシュフローを創出する必要があります。転換社債は、特定の条件下では当初の現金利息負担を軽減する可能性がありますが、将来の株式希薄化を招く可能性があり、転換されない場合には満期返済が必要となる可能性があります。
顧客からの前受金も重要な資金源です。大手テクノロジー企業は、将来のコンピューティング能力を確保するために契約代金の一部を前払いする場合があり、Neocloud企業は顧客資金を建設の支援に活用できます。この取り決めは短期的な資金調達ニーズを緩和できますが、前受金はすでに獲得済みの利益と同義ではありません。企業は将来において、サービス提供義務を果たす必要があります。
あるNeocloud企業がGPUクラスター構築のために10億ドルを投資し、そのうち7億ドルを平均年間資金調達コスト8%の債務で賄うと仮定します。債務部分だけで、年間約5,600万ドルの支払利息が発生する可能性があります。GPUクラスターが多額の営業収益を生み出したとしても、企業は株主に帰属する利益を生み出す前に、電力、運用・保守、ネットワーク、設備減価償却、その他の営業費用を支払う必要があります。
したがって、Neocloudにとっての重要な問いは、より大きな資金調達額がより良いかどうかではなく、新たな資本がそのコストを上回る長期的なリターンを生み出せるかどうかです。資金調達コストが高いほど、一般にコンピューティング能力の稼働率、顧客業績、設備の耐用年数に対する要求も高くなります。
GPUの減価償却と機器更新は、なぜ長期的な評価に影響するのか。
資金調達コストに加えて、GPUの減価償却はNeocloud企業の長期的な収益性に影響する重要な要因です。AIコンピューティング機器は一般に、稼働開始後、時間の経過に伴って減価償却されます。一方、NVIDIAなどのチップメーカーは新世代の製品を継続的に投入しており、異なるGPUのコンピューティング効率、エネルギー消費、市場におけるレンタル価格を変化させる可能性があります。したがって、既存のGPUクラスターが稼働を継続できる場合でも、その商業的価値が長期にわたって変わらないとは限りません。
GPUの経済的価値は、顧客がコンピューティングリソースに対していくら支払う意思があるか、またその機器が耐用期間にわたってどれだけのキャッシュフローを生み出せるかに左右されます。新世代GPUが電力消費単位当たりでより高い性能を提供する場合、旧世代の機器はレンタル価格の下落や稼働率低下の圧力に直面する可能性があります。企業は、ソフトウェア最適化、顧客契約、異なる種類のコンピューティングワークロードを活用して、既存機器の経済的耐用期間を可能な限り延長する必要があります。
減価償却費は、実際の現金支出とも区別する必要があります。GPUを購入する際、企業は通常、資金を前払いするか、資金調達義務を負います。一方、減価償却は、その後の会計期間に費用として段階的に認識されます。その結果、調整後EBITDAは高い利益率を示す可能性がありますが、この指標は通常、減価償却費と特定の資金調達コストを除外しており、機器更新に必要なすべての資金を単独で反映することはできません。
Neocloud企業については、長期的な評価においてGPU購入価格、実際の耐用年数、平均レンタル収益、保守コスト、更新サイクルを考慮する必要があります。競争力を維持するために企業が新しい機器を継続的に購入しなければならない場合、収益が成長を続けていても継続的な資本投下が必要となり、フリーキャッシュフローに長期的な圧力がかかる可能性があります。
したがって、投資家は調整後EBITDAや収益成長だけを見るべきではありません。企業が真に持続可能な資本リターンを生み出しているかを評価する際には、減価償却方針、設備投資、機器更新の必要性も考慮すべきです。
財務報告を活用してNeocloud企業の真の収益性をどのように評価できるのか。
Neocloud企業は、収益実現、営業収益性、資金調達負担、フリーキャッシュフローという4つの側面から分析できます。収益実現では、主に顧客契約が実際の収益へ一貫して転換されているか、新たに追加されたGPU能力が計画どおりに稼働開始しているかを評価します。営業収益性では、収益から電力、運用・保守、人件費、その他の営業コストを差し引いた後の業績に焦点を当て、企業がコンピューティング能力1単位当たりの利益率を改善できるかを判断します。
資金調達負担は、負債規模、支払利息、債務満期、使用されている資金調達手段の種類と合わせて分析すべきです。急速に拡大する企業にとって、純負債の増加は必ずしも事業運営の悪化を示すものではありません。しかし、支払利息が長期間にわたって営業利益を上回る場合、または企業が古い負債の返済に継続的に新たな資金調達を利用しなければならない場合、財務リスクが高まる可能性があります。株式による資金調達は支払利息を直接増加させませんが、発行済株式数を増加させ、1株当たり利益と1株当たりフリーキャッシュフローを希薄化させる可能性があります。
フリーキャッシュフローは、営業費用と設備投資を支払った後に企業に裁量的な資金が残っているかをさらに示します。Neocloud企業の場合、設備投資には明確な拡張要素が含まれることが多いため、短期的なフリーキャッシュフローのマイナスが必ずしも事業モデルの失敗を意味するわけではありません。しかし、主な建設段階を完了した後も十分な現金回収を生み出せない場合、プロジェクトの経済性と長期的な資本要件を再評価する必要があります。
これらの指標は、各企業の発展段階に照らして理解する必要があります。急速な建設期にあるNeocloud企業は、高い収益成長と大幅なキャッシュフロー不足を抱える可能性があります。一方、安定運営段階にある企業は、現金回収能力を徐々に改善していくべきです。企業を比較する際、投資家は単一四半期の利益率や資金調達額だけに基づいて長期的な価値を評価することを避けるべきです。
Neocloud株式はどのように評価すべきか。
Neocloud株式の評価における課題は、これらの企業が高成長テクノロジー企業の収益拡大特性と、インフラ事業の資本集約的性質を併せ持つことです。従来のテクノロジー企業の評価では、収益成長、ソフトウェアの粗利益率、顧客維持率に注目することが多い一方、データセンターインフラの評価では、資本収益率、資金調達コスト、長期的なキャッシュフローがより重視されます。Neocloudには両方の観点が関係します。そのため、売上高倍率や調整後EBITDA倍率だけでは、財務リスクを十分に反映できない可能性があります。
収益が急成長している一方で純利益がまだ安定していない場合、売上高倍率は初期的な比較ツールとして利用できます。ただし、収益の質と資本投資の水準を合わせて考慮する必要があります。2社の収益が類似していても、一方が大幅に高い負債と機器更新コストを抱えている場合、同じ売上高倍率であっても両社の評価額が同等であることを意味しません。企業価値対EBITDA倍率も営業規模の評価に役立ちますが、EBITDAは一般に減価償却費と支払利息を除外するため、Neocloudのような資本集約型産業ではその限界に特に注意する必要があります。
割引キャッシュフロー分析は、Neocloudの長期的な経済的価値をより直接的に反映できますが、その結果は将来のコンピューティング能力レンタル価格、GPU稼働率、設備投資、機器耐用年数、資金調達コストに関する仮定に大きく依存します。投資家は、AI需要の継続的な成長、成長の段階的な正常化、予想を下回る需要を考慮した異なるシナリオを構築し、各仮定の組み合わせにおいてキャッシュフローがどのように変化するかを評価できます。
CoreWeaveについては、大型契約の実現、債務コスト、フリーキャッシュフロー改善のペースが主要な評価要因となる可能性があります。IRENについては、電力リソースがどのようにGPU収益へ転換されるか、またインフラ拡張にどれほどの追加資本が必要かに注目すべきです。Nebiusについては、急成長が継続できるかを注視し、パートナーモデルが資本集約度を低減できるかを評価すべきです。
したがって、Neocloud株式の長期的な評価は、AIコンピューティング能力への需要が成長し続けるという期待だけに基づくべきではありません。企業が合理的なコストで資金を調達し、コンピューティングリソースの稼働率を維持し、設備の経済的耐用期間にわたって十分な現金リターンを生み出せるかという問いにも答える必要があります。
GateでCoreWeave、IREN、Nebius関連株式を取引するにはどうすればよいか。
Neocloud企業の事業モデルと評価ロジックを理解した後、投資家はGateのStocksおよびTradFi取引セクションを利用して、CoreWeave(CRWV)、IREN(IREN)、Nebius(NBIS)などのAIインフラ企業の市場パフォーマンスを確認することもできます。Gateは、これら3社の株価を参照するUSDT決済の無期限契約を提供しており、対象となるユーザーは関連株式の価格変動に参加できます。利用可能な商品、取引権限、サービス提供地域は、プラットフォーム上の実際の表示に従います。
ユーザーはGateにログインし、必要な本人確認を完了したうえで、該当するStocksまたはTradFiの取引ページにアクセスし、CRWV、IREN、NBISを検索できます。各商品の市場データ、取引ルール、リスクパラメーターを確認してください。Gateの株式関連商品には、株式取引、差金決済取引(CFD)、無期限契約が含まれます。これらの商品は、取引時間、レバレッジ、手数料、所有権において異なります。株式無期限契約は上場企業の株式を直接保有することを意味せず、対応する株主権利も付与しません。ユーザーは、証拠金要件、資金調達手数料、強制決済のリスクに特に注意する必要があります。
Neocloud関連株式について、投資家は四半期財務報告、GPU導入の進捗、顧客契約、設備投資、資金調達コストをファンダメンタル分析の基礎として活用できます。また、リスクを評価する際には、価格トレンドと市場評価も考慮できます。AIコンピューティング企業が急速に拡大する時期には、大型受注が収益見通しを改善する可能性がある一方、負債の増加、設備減価償却、資金調達コストの上昇が株価に圧力をかける可能性もあります。どの商品を利用する場合でも、投資家は長期的な企業価値と短期的な市場変動を区別し、注文を出す前に特定商品の性質、取引手数料、リスクルールを確認すべきです。
結論
CoreWeave、IREN、Nebiusの急速な発展は、AIコンピューティング能力への需要拡大がクラウドコンピューティングインフラ市場にもたらしている変化を反映しています。大規模モデルのトレーニングと推論、ならびにAIアプリケーションの展開には、GPUリソースへの継続的な投資が必要であり、専門的なAIクラウドサービスプロバイダーに新たな成長機会を生み出しています。しかし、Neocloudはソフトウェア収益だけを基盤として急速に拡大できる軽資産型モデルではありません。その発展は、データセンター建設、コンピューティング機器の調達、継続的な資金調達に大きく依存しています。
2026年の最新財務報告は、収益成長と最終的な収益性が大きく異なり得ることをさらに示しています。CoreWeaveの高い支払利息、Nebiusの大規模な設備投資、IRENによるGPUとデータセンターの継続的な導入は、資金調達コストがNeocloud企業の長期的な価値に影響する重要な変数となったことを示しています。受注と顧客契約は将来収益の可視性を高める可能性がありますが、インフラが提供され、コンピューティングリソースが高い稼働率を維持し、安定したキャッシュフローが段階的に生み出されて初めて、成長は経済的リターンへと転換されます。
投資家にとって、Neocloud企業を調査するには、GPUの数量や受注規模を超えて、資金調達構造、設備減価償却、資本収益率、フリーキャッシュフローを検討する必要があります。最終的に持続可能な競争力を示す企業には、AIコンピューティング能力への需要を取り込むだけでなく、合理的な資本コストでその能力を提供し、長期にわたって資本コストを上回るリターンを生み出せることを証明することが求められます。
よくある質問
Neocloudは従来のクラウドコンピューティングとどのように異なるのか。
Neocloudは一般に、GPUアクセラレーションコンピューティングと、AIモデルのトレーニングや推論などの高性能ワークロードにより重点を置いています。従来のクラウドプラットフォームは、汎用コンピューティング、データベース、ストレージ、エンタープライズソフトウェアなど、より幅広いサービスを提供しています。両者は事業範囲とリソース配分において異なりますが、完全に別個の市場ではありません。
CoreWeaveは収益が成長しているにもかかわらず、なぜ依然として赤字なのか。
CoreWeaveは2026年第3四半期に大幅な収益成長を達成しましたが、同期間に多額の支払利息およびその他のコストも負担しました。資本集約型のAIクラウドサービスプロバイダーでは、営業収益の成長が直ちに資金調達コストをカバーするとは限りません。その結果、純利益は調整後EBITDAと大きく異なる可能性があります。
IRENはなぜビットコインマイニングからAIクラウドコンピューティングへ移行できるのか。
IRENは一定の電力およびデータセンターインフラリソースを蓄積しており、AI GPUクラスターにも安定したエネルギー供給と高密度のコンピューティング環境が必要です。ただし、AIクラウドコンピューティングではネットワーク、ソフトウェア、機器構成に異なる要件があります。そのため、事業移行には引き続き投資が必要です。
Nebiusの収益成長は、同社の事業モデルがすでに成熟していることを意味するのか。
必ずしもそうではありません。Nebiusの収益は2026年第3四半期に前年同期比571%増加しましたが、同社は同期間に多額の設備投資とキャッシュフロー需要も抱えていました。収益成長は事業が拡大していることを示しますが、事業モデルの成熟度は、持続的な収益性、現金回収、資本収益率に基づいても評価する必要があります。
Neocloudの受注残を直接評価に利用できないのはなぜか。
受注残は将来認識される可能性のある契約収益を示しますが、通常、段階的に実現する前に、サービス提供やコンピューティング能力の利用可能性などの条件を満たす必要があります。契約価値は、すでに受領した現金と同義ではなく、将来の純利益を直接示すものでもありません。提供コスト、資金調達ニーズ、契約条件も考慮する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
