キーパーソンリスクとは?ジェンスン・フアン氏の退任がNVIDIAのコーポレートガバナンスとバリュエーション見通しをどう変えるのか
長期にわたり創業者主導で運営されるテクノロジー企業では、主要人物は事業の管理にとどまらない役割を担うことが少なくありません。製品ロードマップ、技術戦略、資本配分、外部パートナーシップにも深く関与する場合があります。こうした個人の影響力は、投資家が企業の競争優位性を評価する際の重要な要因となる可能性があります。
2026年11月12日、NVIDIAは発表しました。共同創業者のジェンスン・フアン氏が、同社の社長、最高経営責任者(CEO)、取締役を辞任したことを明らかにしました。前CFOのコレット・クレス氏は、CFOを継続しながら暫定CEOに就任しました。取締役会はハーベイ・C・ジョーンズ氏を会長に任命し、恒久的なCEOの選任手続きを開始しました。これに先立ち、NVIDIAの取締役会は、ジェンスン・フアン氏に関する外国情報活動の可能性に関する報道について、独立調査を開始していました。11月8日の声明で取締役会は、その時点では国家安全保障または会社の機密が損なわれたと考える理由はないと述べました。調査は実際の証拠およびその後の開示に基づいて継続される予定です。
ジェンスン・フアン氏は長年にわたり、NVIDIAをグラフィックスプロセッサ企業からAIコンピューティングプラットフォーム企業へと変革する取り組みを主導してきました。同氏の退任により、市場の注目は経営継承、取締役会の独立性、技術戦略の継続性、会社の主要投資に関する意思決定の仕組みに再び集まっています。投資家にとって重要なのは、NVIDIAが競争優位性を失うかどうかだけではありません。創業者のリーダーシップに大きく依存する企業が、個人の意思決定能力を持続的に機能する組織システムへどのように転換できるかを理解することです。本記事では、キーパーソンリスクがどのように生じるかを検討し、経営陣の変更がコーポレートガバナンス、AIサプライチェーン、株式評価に及ぼす可能性のある影響を分析します。
要点
-
キーパーソンリスクは主に、戦略、技術、顧客関係、重要な意思決定において、少数の人物に企業が大きく依存することから生じます。
-
ジェンスン・フアン氏の退任は、NVIDIAの技術、顧客契約、製品ロードマップが直ちに変わることを意味するものではありません。ただし、経営移行により、今後の戦略実行をめぐる不確実性は高まります。
-
NVIDIAはコレット・クレス氏を暫定CEOに任命し、恒久的な後任の選定を開始しました。取締役会による監督と経営責任の分担が、新たな注目点となっています。
-
創業者CEOは企業が長期的な戦略優位性を確立するうえで役立つ可能性がありますが、重要な意思決定が過度に集中し、継承や内部監督を難しくする可能性もあります。
-
コーポレートガバナンス上のリスクは、リスクプレミアム、利益予想、バリュエーション倍率を通じて株価に影響する可能性があります。ただし、短期的な株価変動をすべて経営イベントに起因させることはできません。
-
NVIDIAの長期的な事業遂行能力を評価するには、CUDAソフトウェアエコシステム、GPU製品ロードマップ、顧客関係、資本配分、経営チームの安定性を注視する必要があります。
I. キーパーソンリスクとは何か。テクノロジー企業がより影響を受けやすい理由
キーパーソンリスクは、エンタープライズリスクマネジメントにおける集中リスクの一種です。これは、ある人物の知識、経験、人脈、または意思決定権限が企業にとって極めて重要である一方、組織にその機能を迅速に代替できる仕組みがない状況を指します。キーパーソンは、創業者、CEO、最高技術責任者、または中核研究開発部門の責任者である場合があります。また、重要な顧客リソースを管理している従業員や、独自の技術力を持つ従業員である場合もあります。企業が特定の人物に過度に依存すると、財務諸表が直ちに変化しなくても、その人物の突然の退任が将来のプロジェクト遂行、従業員の安定性、投資家の期待に影響を及ぼす可能性があります。
テクノロジー企業は、その事業特性からこのリスクが生じやすい傾向があります。半導体、人工知能、クラウドコンピューティングの業界では、継続的かつ長期的な研究開発投資が必要です。多くの重要な技術判断は、短期的な財務指標では検証できません。経営者は、将来のコンピューティングアーキテクチャ、ソフトウェアプラットフォーム、市場需要を評価し、商業的な収益が不明確な段階で多額の資源を投入する必要があります。豊富な技術経験と業界での影響力を持つ創業者は、このような環境で重要な役割を果たすことがあります。企業の成長に伴い、創業者個人の判断は企業戦略とますます密接に結び付く可能性があります。
ただし、キーパーソンリスクは、創業者によるリーダーシップが必ずガバナンス上の欠陥を示すことを意味するものではありません。効果的な長期リーダーは、企業が戦略的一貫性を維持し、短期的な市場圧力による研究開発投資への影響を抑えることに役立つ可能性があります。重要なのは、強力な技術人材のパイプライン、明確に定義された経営権限、独立したリスク審査の仕組み、実行可能な後継者計画など、こうした優位性を維持できる組織能力を企業が構築しているかどうかです。キーパーソンの退任後も、製品提供、顧客対応、重要な意思決定プロセスを維持できる企業であれば、キーパーソンリスクの実質的な影響を軽減できる可能性があります。
II. ジェンスン・フアン氏の退任がNVIDIAにおける典型的なキーパーソンリスクの事例である理由
ジェンスン・フアン氏は1993年のNVIDIA共同創業以降、長期にわたり同社の中核リーダーを務め、GPU技術、CUDAソフトウェアエコシステム、AIアクセラレーテッドコンピューティング戦略の発展に深く関与してきました。NVIDIAの競争優位性は、チップ性能だけでなく、ソフトウェアツール、開発者エコシステム、システムレベルの設計、顧客関係にも由来します。これらの能力は長年にわたり蓄積され、相互に結び付いた商業システムを形成しています。ジェンスン・フアン氏は、この過程における戦略的意思決定と対外コミュニケーションで重要な役割を果たし、その個人的なリーダーシップは会社の長期的な発展と密接に結び付いてきました。
2026年11月の経営変更により、この長年にわたり形成されてきた個人的影響力は、組織的な移行局面に置かれています。NVIDIAは11月12日の声明で、ジェンスン・フアン氏が社長、CEO、取締役を辞任し、コレット・クレス氏が暫定CEOに就任したことを確認しました。取締役会は社内外の候補者を検討する予定です。同社は、既存の経営チームが顧客へのコミットメントと技術ロードマップを引き続き推進すると強調しました。しかし、この声明は事業継続に関する経営陣の見通しを示すものであり、将来の戦略上および実行上のリスクがすべて解消されたことを意味するものではありません。
市場は、どの能力がNVIDIAの組織システムに組み込まれているか、またどの能力が依然としてジェンスン・フアン氏個人に大きく依存しているかを再評価する必要があります。例えば、GPUアーキテクチャの開発は、長年にわたり構築されたエンジニアリングチームと技術プロセスに依存しています。一方、CUDAエコシステムは多数の開発者やパートナーによって共同で維持されています。これらの基盤は、CEOの交代によって直ちに失われるものではありません。ただし、大規模な資本配分の決定、業界横断的なパートナーシップ、規制当局とのコミュニケーション、新規事業戦略は、経営スタイルの変化による影響を受ける可能性があります。持続可能な組織能力と個人に依存する戦略を区別することは、NVIDIAのキーパーソンリスクを理解するための重要な出発点です。
III. 創業者CEOが戦略的優位性とガバナンスリスクの両方をもたらす理由
創業者CEOは、長期戦略に強くコミットすることが多くあります。企業の初期段階において明確な製品ポジションを確立し、市場が新技術をまだ十分に認識していない段階でも資源投入を継続できます。NVIDIAにとって、汎用GPUコンピューティング、CUDAソフトウェアプラットフォーム、AIアクセラレーテッドコンピューティングの発展には、長期にわたる研究と商業化のサイクルが必要でした。安定した長期リーダーシップの体制は、企業が技術面での方向性の一貫性を保ち、ハードウェア、ソフトウェア、エコシステム開発にまたがる投資を調整するうえで役立つ可能性があります。
一方で、この優位性には権限の集中が伴う可能性もあります。創業者の実績が積み重なるにつれ、取締役会、経営チーム、外部投資家は、創業者個人の判断にますます依存するようになる可能性があります。正式な承認および監督手続きが存在する場合でも、重要な決定は創業者の影響力によってより大きな支持を得ることがあります。ガバナンス上の課題は、単に創業者の意思決定能力を制限することではなく、重要な投資、関連当事者取引、利益相反、リスクテイクが十分な審査を受けるようにすることです。
創業者によるリーダーシップと優れたガバナンスは、本質的に両立しないものではありません。企業は、独立取締役、専門委員会、リスク管理手続き、経営権限の委任メカニズムを活用し、戦略実行の効率性を維持しながら監督を強化できます。重要な問いは、取締役会が必要に応じて反対意見を示せるか、経営チームが独立して職務を遂行できるか、単一の個人に依存しない意思決定手続きが企業にあるかどうかです。創業者が突然退任した場合、こうした制度的な仕組みは、外部投資家が事業継続性をどのように評価するかに直接影響します。
IV. NVIDIAの取締役会の調整がコーポレートガバナンスへの期待に影響する理由
取締役会は、上場企業のガバナンスシステムにおける重要な構成要素です。経営陣を監督し、重要事項を審査し、事業リスクを評価し、会社および株主の長期的な利益を保護します。創業者が長期間CEOを務めてきた企業では、取締役会が経営陣を独立して監督する能力が特に重要です。経営者が技術や事業を深く理解していることは、意思決定の効率向上に寄与する可能性があります。しかし、取締役会に十分な情報、専門性、または独立した判断力がなければ、重要な事業リスクを適時に特定することが難しくなる可能性があります。
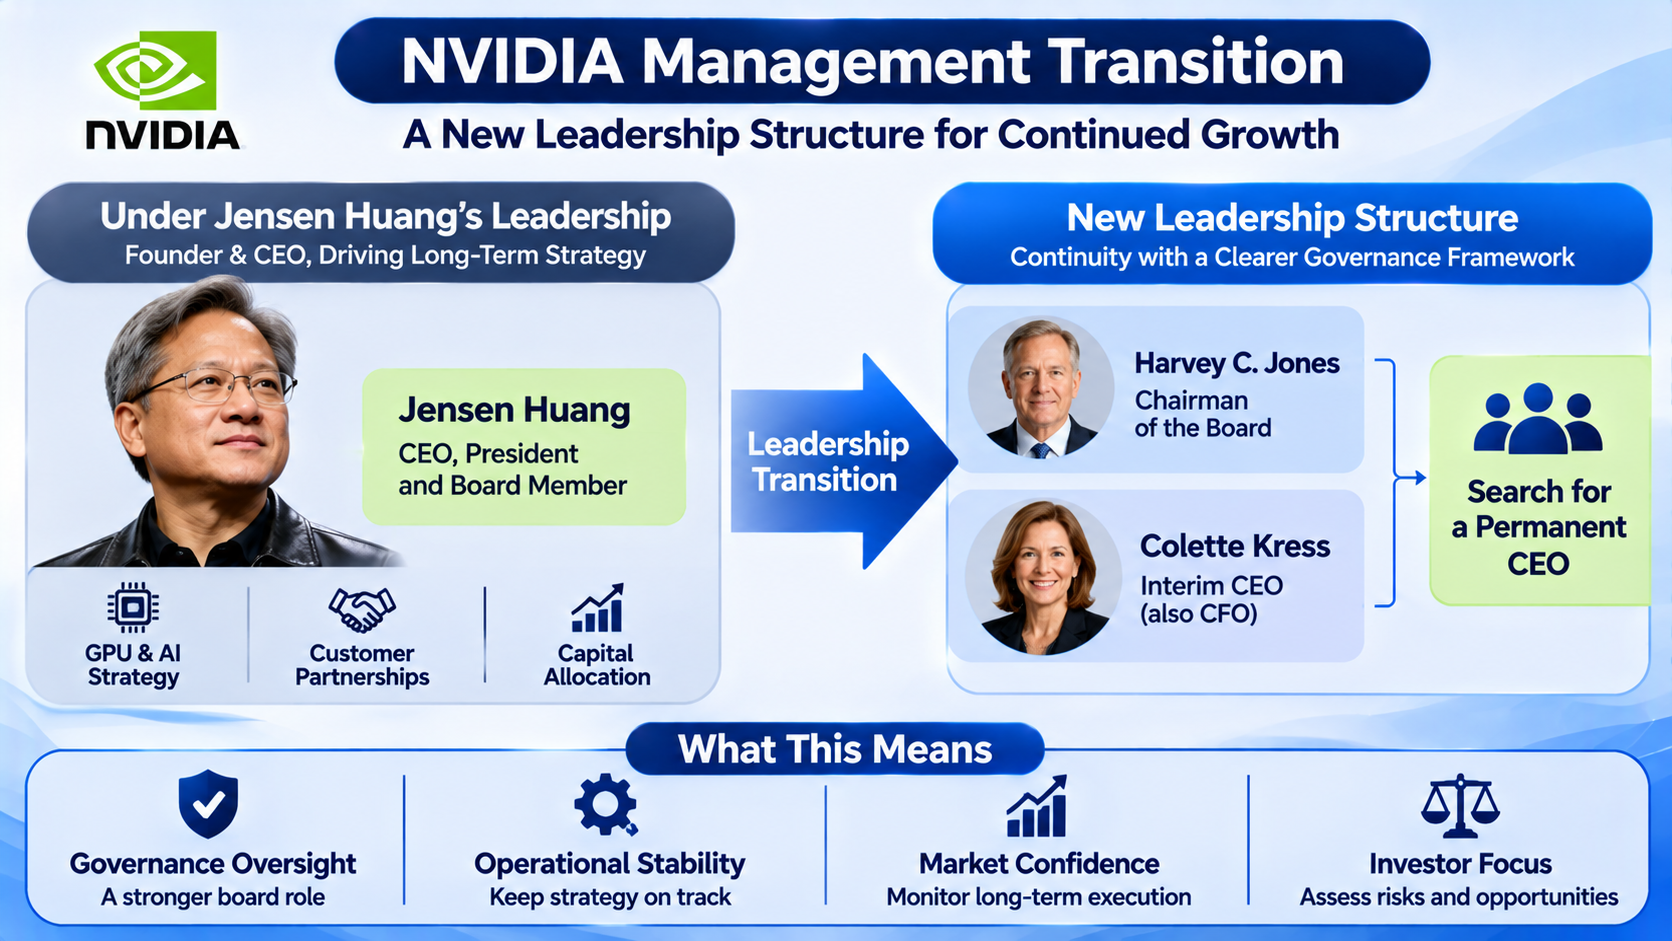
NVIDIAの経営体制の調整には、注目すべき2つの変更があります。第1に、コレット・クレス氏がCEOとCFOを一時的に兼任し、事業運営と財務管理を担っています。第2に、ハーベイ・C・ジョーンズ氏が会長に任命され、取締役会と執行経営陣の間に新たな責任分担が生まれました。ジョーンズ氏は1993年からNVIDIAの取締役を務め、同社のガバナンスに関する豊富な経験を持っています。新たなリーダーシップ体制の有効性は、取締役会がどのように経営陣を監督し、恒久的なCEOの選任プロセスを運営し、重要な投資およびリスク管理事項を扱うかに左右されます。
会長とCEOの役割を分離することで、取締役会の監督責任を明確にできる可能性がありますが、それだけでガバナンスの質が自動的に向上するわけではありません。取締役会のメンバーが独立した意見を表明できるか、監査委員会およびリスク委員会が効果的に機能しているか、重要な取引が十分な審査を受けているかを検討することも同様に重要です。暫定CEOがCFOを兼任することは、必ずしもガバナンス上の問題を生じさせるものではありませんが、経営責任と業務負荷の集中を高める可能性があります。これらの問題は、財務チームへの権限委任、取締役会による監督、その後の経営体制を通じて調整する必要があります。
さらに、NVIDIAの取締役会は以前、独立取締役の監督の下、外部の独立した法律顧問の支援を受ける調査体制を設置していました。調査の開始は、取締役会が関連するリスク事項に対処していることを示しますが、調査そのものは未確認の申し立てを裏付けるものではありません。投資家にとってより重要なのは、その後の調査プロセスが完全であるか、開示が十分であるか、会社が調査結果を用いてガバナンスシステムを改善するかどうかです。
V. 暫定CEOとしてのコレット・クレス氏:NVIDIAの事業戦略にはどのような変化があり得るか
コレット・クレス氏は2013年にNVIDIAへ入社して以降、長年にわたりCFOを務め、同社の財務管理、資本配分、事業計画に携わってきました。GPUアーキテクチャ開発を直接担当する技術系幹部とは異なり、CFOの中核的な責任には通常、財務予測、資金調達の手配、コスト管理、投資収益の評価が含まれます。財務責任者が一時的にCEOを務めることは、突然の経営移行期に一定の事業継続性をもたらす可能性があります。ただし、今後の技術戦略は、研究開発チーム、事業管理チームを含む組織全体によって実行される必要があります。
NVIDIAの主要な競争優位性は、単一の経営幹部だけに完全に依存しているわけではありません。GPUアーキテクチャ、CUDAソフトウェアプラットフォーム、ネットワーキング、システム設計、開発者エコシステムは、すでに大規模な組織的・技術的システムを形成しています。短期的には、既存の製品開発プロセス、顧客注文、サプライチェーンの取り決めは、CEOの交代だけを理由に通常は自動的に終了するものではありません。しかし、研究開発予算、顧客向け融資、長期パートナーシップ、新規事業投資に関する新経営チームの決定は、会社の資本配分アプローチに徐々に影響する可能性があります。
AIサプライチェーンにおけるNVIDIAの役割も、従来のチップ販売を超えて拡大しています。戦略投資、顧客とのパートナーシップ、その他の商業的取り決めを通じて、同社はAIインフラエコシステムに参加しています。一部のプロジェクトには長期的な資本コミットメントが伴い、その収益は顧客の将来的な資金調達能力やコンピューティング需要に左右される可能性があります。経営移行後、市場は、こうした投資に独立した商業的リターンがあるか、またNVIDIAが顧客に提供する資金支援の水準を調整する必要があるかに、より注目する可能性があります。
クレス氏の長年の財務管理経験は、資本配分の見直しを支援する可能性があります。ただし、それを根拠に、同社が必ず投資を削減する、または既存戦略を放棄すると結論付けることはできません。11月13日の報道では、事情に詳しい一部の関係者が、同氏が以前に複数の大規模AI資金調達の取り決めについて異なる見解を示していたと考えていることが示されました。このような報道は経営スタイルを評価する際の参考となる可能性がありますが、具体的な戦略変更については、投資計画、設備投資、事業結果に関する同社のその後の開示に基づいて引き続き評価すべきです。
VI. キーパーソンリスクはNVIDIAの株式評価にどのような影響を及ぼす可能性があるか
株式評価は、企業の現在の利益だけでなく、将来の成長、事業の安定性、リスク水準に対する投資家の期待も反映します。企業に強い収益力と明確な競争優位性がある場合、市場はより高いバリュエーション倍率を付与する可能性があります。しかし、投資家が経営移行によって将来の戦略実行が影響を受けると考える場合、短期的な売上高や利益に直ちに変化がなくても、より大きなリスク補償を求める可能性があります。これにより、投資家が支払う意思のある評価額が低下する可能性があります。
キーパーソンリスクは主に3つの経路で評価に影響します。第1は利益予想です。経営変更により、投資家は製品開発、顧客パートナーシップ、設備投資を実行する企業の能力を再評価する可能性があります。第2はリスクプレミアムです。将来の事業結果の予測がより困難になれば、投資家は長期的なキャッシュフローに付与する価値を引き下げる可能性があります。第3は市場心理です。予期せぬ出来事は取引の集中や短期的な変動を引き起こし、株価の動きがファンダメンタルズに実際に生じた変化を上回る可能性があります。
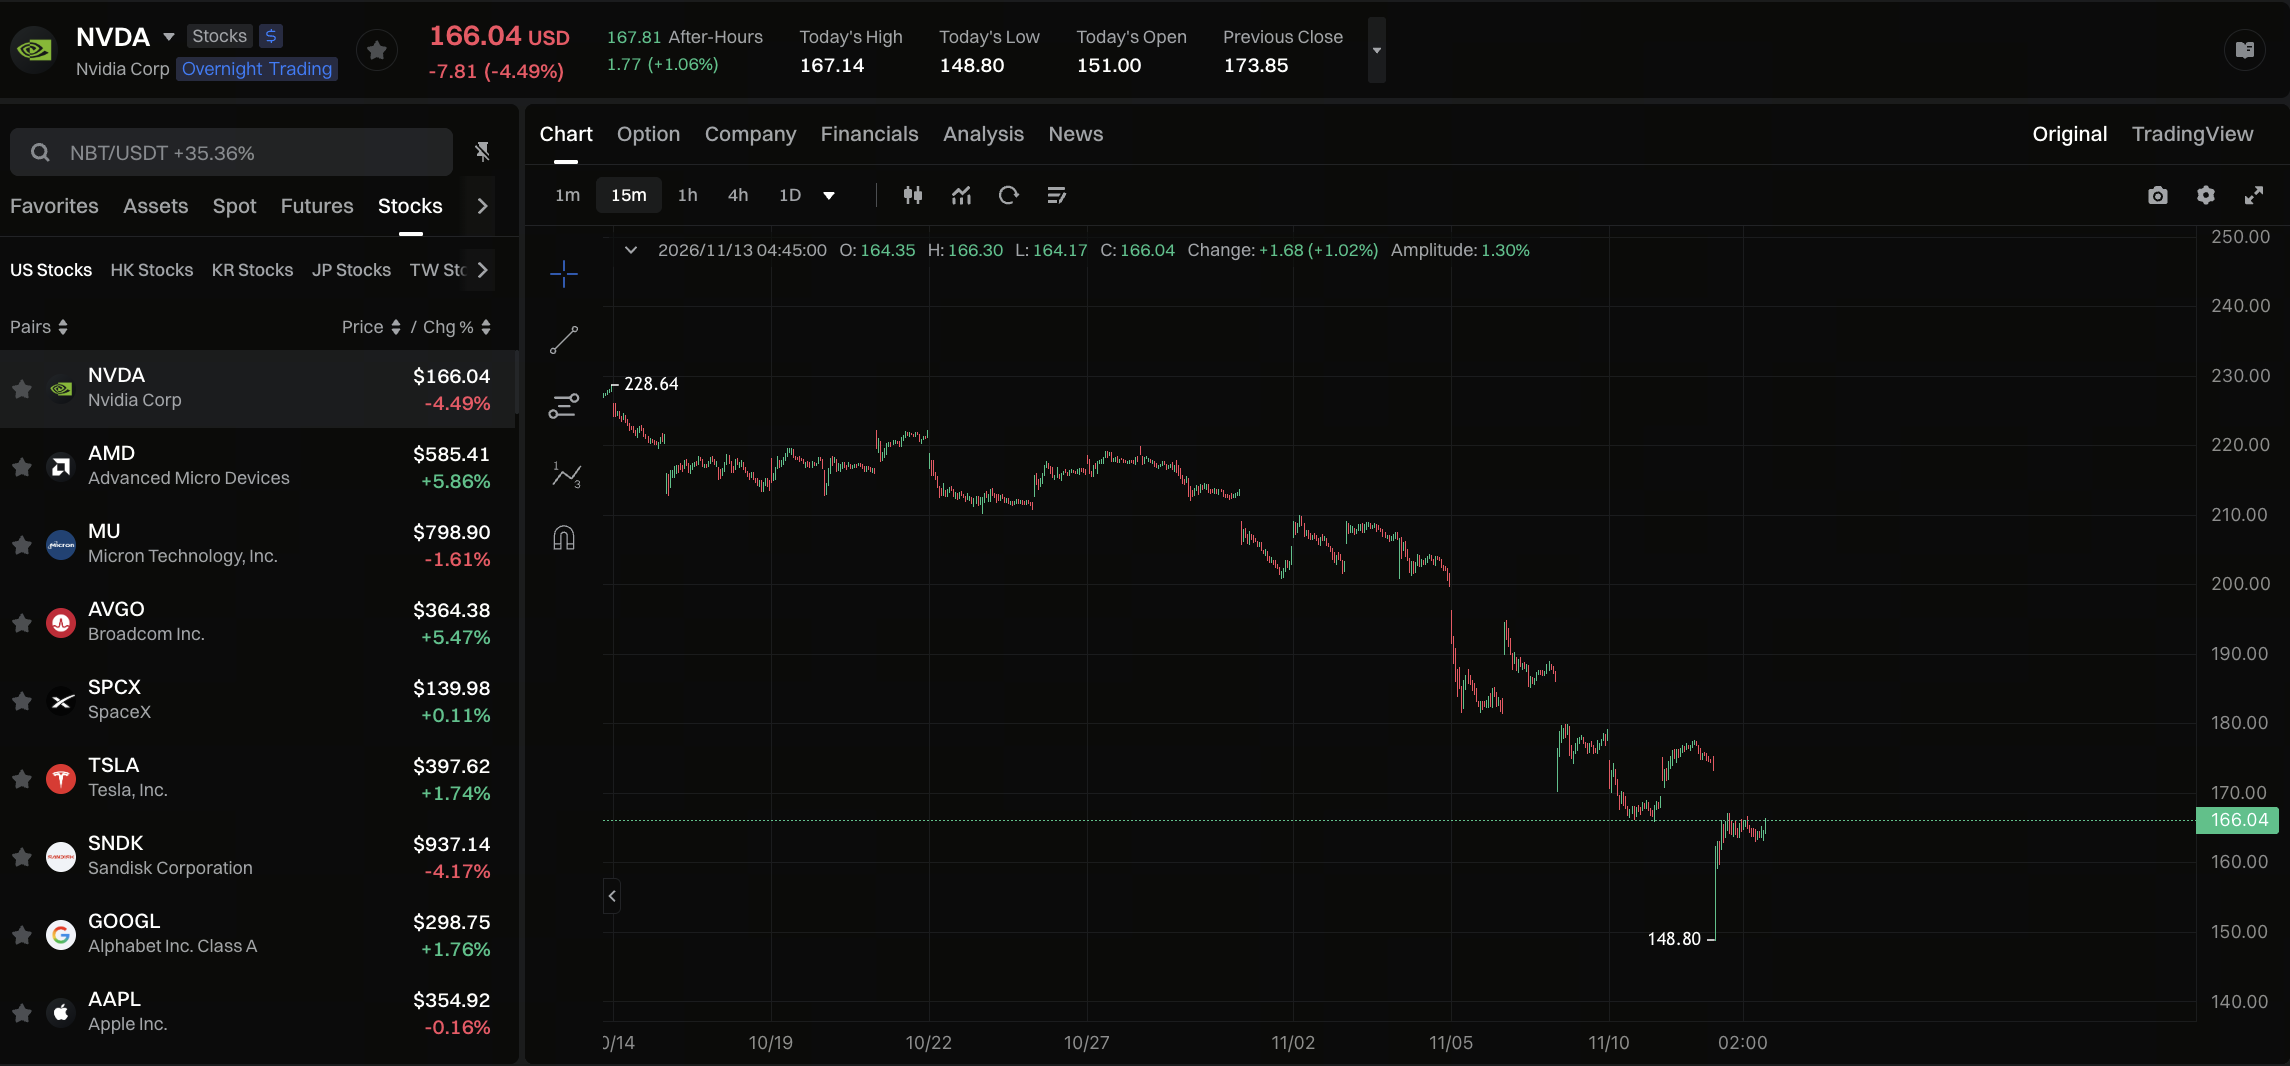
2026年11月12日、経営変更の発表後、NVIDIAの株価は大きく変動しました。日中の下落幅は一時拡大した後に縮小し、最終的に株価は約4.3%下落して取引を終えました。この市場反応は、予期せぬ出来事をめぐる投資家の不確実性を反映したものです。ただし、1日の価格変動を用いて会社の長期的な価値損失を推定することはできず、すべての変動をキーパーソンリスクに起因させることもできません。同時期の業界バリュエーション、資本フロー、全体的な市場環境も取引パフォーマンスに影響した可能性があります。
長期投資の観点では、キーパーソンリスクが持続的なバリュエーション・ディスカウントにつながるかどうかは、その後の事業パフォーマンスに左右されます。新たな経営チームが製品提供、顧客関係、財務目標を維持できれば、市場の経営移行に対する懸念は徐々に薄れる可能性があります。反対に、研究開発の遅延、主要人材の流出、大規模投資の変更、顧客関係の変化が生じた場合、投資家は将来の利益予想をさらに見直す可能性があります。イベントに対する株価の反応は、リスクの再評価の出発点にすぎず、最終的な結論ではありません。
VII. NVIDIAの技術的競争優位性は創業者不在でも継続できるか
テクノロジー企業のキーパーソンリスクを分析するには、個人のリーダーシップ能力と、すでに事業に組み込まれている競争優位性を区別する必要があります。NVIDIAのCUDAソフトウェアエコシステム、GPUコンピューティングアーキテクチャ、開発ツール、システムレベルの製品、開発者ネットワークは、長年にわたり蓄積され、大きな技術的・エコシステム上のスイッチングコストを生み出しています。これらの能力は創業者個人の経験だけに存在するものではありません。エンジニアリングチーム、ソフトウェアプラットフォーム、研究開発プロセス、顧客の確立された利用形態にも反映されています。
例えば、大規模AIモデルのトレーニングには通常、GPU、ネットワーキング、ソフトウェアフレームワーク、クラスタ管理システム間の連携が必要です。顧客がコンピューティングプラットフォームを選択する際には、個別チップの性能だけでなく、ソフトウェア互換性、導入コスト、開発者体験、長期的なサポート能力も考慮します。NVIDIAが確立した技術エコシステムは、CEOの退任によって直ちに価値を失うものではありません。ただし、その競争優位性を維持するには、研究開発投資、技術革新、効果的な製品実行が引き続き必要です。
経営変更は、研究開発リソースの配分や、高リスクかつ長期サイクルの技術投資を継続するかどうかに影響する可能性があります。新たな経営チームは、継続性と資本配分の調整を両立させる必要があります。過去の成功したアプローチに過度に依存すれば、企業は新しい技術の方向性を見逃す可能性があります。一方で、既存戦略をあまりに急速に変更すれば、すでに構築されたエコシステムの優位性を弱める可能性もあります。
したがって、NVIDIAが創業者から独立した長期的競争力を持つかどうかを評価するには、次世代GPUプラットフォームの開発および提供、CUDAエコシステムの継続的な成長、中核エンジニアリングチームの安定性、製品ロードマップに対する顧客の信頼を注視する必要があります。これらの事業指標は、前CEOと新CEOの個人的なスタイルを単純に比較するよりも、会社の実際の競争能力をより有意義に示します。
VIII. NVIDIAの事案はAIサプライチェーンにどのような潜在的影響を及ぼす可能性があるか
NVIDIAは、AIコンピューティングインフラの世界的な重要サプライヤーです。同社のGPU、ネットワーキング製品、ソフトウェアプラットフォームは、大規模モデルのトレーニング、推論、データセンター構築に広く利用されています。経営変更は、NVIDIAの社内決定だけでなく、長期的な供給、技術ロードマップ、商業的パートナーシップに関する顧客の期待にも影響する可能性があります。ただし、実際のサプライチェーンの変化は通常、契約履行、調達計画、製品出荷を通じて徐々に現れます。経営移行だけでAIサプライチェーン全体が大幅な調整を経験したと結論付けるには不十分です。
大手クラウドコンピューティング企業にとって、主な注目点には次世代GPUの供給スケジュール、性能、システム互換性が含まれる可能性があります。Microsoft、Amazon、Googleなどの企業は、AIインフラ構築に関する長期計画を持っています。これらの企業の調達判断では、コンピューティング需要、チップ供給、エネルギー消費、導入コストを考慮する必要があります。NVIDIAの製品ロードマップと提供体制が安定していれば、経営変更が既存の調達計画に及ぼす直接的な影響は比較的限定的となる可能性があります。
CoreWeaveなどのAIコンピューティングインフラ企業にとって、NVIDIAの影響力は設備調達、資金調達パートナーシップ、業界投資にも及ぶ可能性があります。一部のコンピューティング企業は、高性能GPUを活用してデータセンターを構築し、長期顧客契約や負債による資金調達を通じて拡大を支えています。NVIDIAが将来的に戦略投資や商業支援の方針を調整した場合、こうした企業の資金調達条件や拡大計画に影響する可能性があります。ただし、その影響は具体的な契約、資本構成、パートナーシップの取り決めに左右されます。NVIDIAの経営変更を、顧客向け融資の中断と直接同一視することはできません。
競争の観点からは、AMD、Broadcom、大手クラウドサービスプロバイダーによるAIチップの進展にも注意を払う必要があります。NVIDIAの経営移行により、顧客がサプライチェーンの集中度を再評価する可能性があります。しかし、代替となるコンピューティングプラットフォームは依然として、ソフトウェア互換性、システム導入、実環境での性能に対応する必要があります。短期的な市場の注目の変化は、競合他社がすでに相応の市場シェアを獲得したことを意味するものではありません。実際の業界への影響は、今後の注文、製品導入、顧客の設備投資データを通じて検証する必要があります。
IX. 投資家はNVIDIAのコーポレートガバナンスリスクをどのように評価すべきか
キーパーソンリスクは、CEOが退任したかどうかだけで評価することはできません。NVIDIAのような成熟した上場企業については、投資家は経営継承、取締役会の監督、技術実行、財務パフォーマンスを組み合わせた、より包括的な枠組みを必要とします。経営移行は短期的な不確実性を生む可能性があります。しかし、企業がすでに完全な組織構造と効果的なガバナンスの仕組みを構築していれば、関連するリスクが長期的に事業へ影響しない可能性があります。
まず、投資家は恒久的なCEOの選定プロセスを注視すべきです。社内候補者は一般に、会社の技術システムや顧客関係をよりよく理解しています。社外候補者は、異なる経営経験や戦略的視点をもたらす可能性があります。いずれの選択肢にも対応する利点と課題があるため、後任者の質を候補者が社内出身か社外出身かだけで判断することはできません。より重要なのは、新CEOが技術開発、グローバルサプライチェーン、資本配分、主要顧客との関係を調整できるか、そして取締役会が明確な責任と監督の仕組みを確立しているかです。
次に、投資家は重要な投資判断とリスク管理を注視すべきです。NVIDIAは近年、AIインフラエコシステムにおける投資とパートナーシップを拡大してきました。これらのプロジェクトには、長期的な資本コミットメントや複雑な顧客関係が伴う可能性があります。投資家は、財務報告における設備投資、戦略投資、顧客集中度、関連リスク開示を確認し、会社がプロジェクトの収益を独立して評価するシステムを持つかどうかを判断できます。取締役会がこれらの決定を効果的に監督する能力は、経営陣の投資スタイルを積極的または保守的と単純に分類することよりも重要です。
最後に、投資家は、売上高成長、売上総利益率、研究開発投資、製品提供、顧客需要、フリーキャッシュフローなど、事業指標の継続的な変化を注視すべきです。経営移行中に会社が安定した研究開発および製品提供を維持できれば、既存の組織能力に強い継続性があることを示す可能性があります。複数の中核経営幹部が退任する、製品計画が繰り返し調整される、または主要顧客との関係が変化する場合、投資家は組織レベルのリスクが生じているかをさらに評価すべきです。
NVIDIAのコーポレートガバナンスリスク監視フレームワーク
| 経営継承 | 恒久的なCEO候補、経営チームの安定性、責任分担 |
|---|---|
| 取締役会による監督 | 独立調査の進捗、ガバナンスシステム、重要な意思決定の審査 |
| 技術実行 | GPUロードマップ、CUDAエコシステム、製品提供 |
| 資本配分 | 戦略投資、顧客向け融資、研究開発支出 |
| 財務パフォーマンス | 売上高、利益率、キャッシュフロー、顧客集中度 |
NVIDIA(NVDA)株を注視する投資家にとって、予期せぬ経営イベントは短期的に大きな株価変動を引き起こす可能性があります。ただし、取引判断では、依然として会社のファンダメンタルズ、バリュエーション、投資家自身のリスク許容度を考慮すべきです。経営移行が会社の利益を直ちに変化させなくても、リスク選好の変化が短期的な変動を増幅させる可能性があります。ガバナンスイベントを財務データと併せて分析することで、投資家は単一のニュース報道だけに基づく判断を避けることができます。
結論
キーパーソンリスクとは、企業が中核的な経営者に大きく依存することによって生じる事業上およびガバナンス上のリスクです。長期にわたり創業者が主導するテクノロジー企業では、主要人物の戦略的判断、技術経験、業界での影響力が競争優位性の確立に寄与する可能性があります。しかし、それらは企業の将来に対する市場の信頼を一人の人物に過度に集中させる可能性もあります。ジェンスン・フアン氏のNVIDIA退任により、このリスクは理論上の問題から、経営継承に関する現実的な試練へと変わりました。
NVIDIAはコレット・クレス氏を暫定CEO、ハーベイ・C・ジョーンズ氏を会長に任命し、恒久的なCEOの選定プロセスを開始しました。経営変更は、同社の既存の技術力や顧客関係が直ちに失われることを意味するものではありません。ただし、投資家が同社のコーポレートガバナンスを再評価する中で、将来の戦略実行、資本配分、取締役会による監督は重要な要因となります。特に、AIインフラへの投資が拡大を続ける中、独立性、透明性、持続可能性を備えた意思決定の仕組みを確立する会社の能力は、市場が長期的な事業安定性をどのように評価するかに影響します。
投資家にとって、キーパーソンリスクを、創業者の退任が必ず企業価値を低下させることを意味するものとして単純に解釈すべきではありません。より重要な問いは、企業の競争優位性が組織能力へ転換されているか、そして経営移行後も製品開発、顧客対応、財務規律を維持できるかどうかです。NVIDIAの事案は、テクノロジー企業のガバナンスに関する事例を示しています。長期的な競争力は優れたリーダーだけでなく、そうしたリーダーが去った後も企業が効果的に事業を継続できるかどうかに依存します。
よくある質問
キーパーソンリスク(Key Person Risk)とは何ですか?
キーパーソンリスクとは、企業が中核的な経営者、技術専門家、または重要な事業担当従業員に大きく依存することを指します。その人物が突然退任したり、職務を遂行できなくなったりした場合、企業は事業、戦略、または市場の信頼に関する不確実性に直面する可能性があります。
ジェンスン・フアン氏がNVIDIAのキーパーソンと見なされる理由は何ですか?
ジェンスン・フアン氏は、NVIDIAの創業以来、長年にわたり同社のCEOを務めてきました。同氏はGPU技術、CUDAエコシステム、AIコンピューティング戦略の発展に深く関与してきました。同氏の個人的なリーダーシップは、会社の長期的な事業の方向性と密接に結び付いています。
ジェンスン・フアン氏はすでにNVIDIAのCEOを退任しましたか?
はい。2026年11月12日、NVIDIAはジェンスン・フアン氏が社長、CEO、取締役を辞任したと発表しました。コレット・クレス氏が暫定CEOに就任し、取締役会は恒久的な後任を探しています。
コレット・クレス氏はNVIDIAの恒久的なCEOですか?
2026年11月13日時点で、コレット・クレス氏はCFOを継続しながら暫定CEOを務めています。恒久的なCEOの選定はまだ完了していません。
キーパーソンリスクは必ず株価下落を引き起こしますか?
必ずしもそうではありません。キーパーソンリスクは、将来の事業に関する投資家の不確実性を高める可能性がありますが、株価は利益予想、バリュエーション、市場心理、マクロ経済環境、その他の要因からも影響を受けます。
CEOの退任は、NVIDIAの技術的競争優位性が低下することを意味しますか?
直接的な結論を導くことはできません。NVIDIAのGPUアーキテクチャ、CUDAエコシステム、顧客関係は、組織レベルで蓄積されています。長期的な競争力は、その後の研究開発、製品提供、市場パフォーマンスを通じて評価する必要があります。
会長とCEOの役割を分離すると、コーポレートガバナンスリスクを軽減できますか?
監督と事業運営の管理の分担を明確にすることに役立つ可能性があります。ただし、実際の有効性は、取締役会の独立性、経営権限、内部統制、重要な意思決定を審査する仕組みに左右されます。
投資家はNVIDIAについてどのようなその後の動向を注視すべきですか?
投資家は、恒久的なCEO候補、取締役会による調査の進捗、中核経営チームの安定性、GPU製品ロードマップ、重要な資本配分の決定、財務パフォーマンスを注視できます。短期的な株価変動だけに基づく判断は避けるべきです。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します