


Hyperliquidのスプーフィング論争:スプーフィングとは何か、オンチェーン注文で市場操作を証明できるのか?
スプーフィング(欺瞞的な注文発注とも呼ばれます)とは、実際に約定させる意思のない買い注文または売り注文を出すことで、市場の需給に関する誤ったシグナルを作り出す取引行為です。一般的には、トレーダーが板の一方に大量の注文を出し、他の参加者による市場の板の厚みや価格方向の判断に影響を与える一方で、反対側で実際の取引を執行し、その後、先に出した注文を取り消す行為を指します。
2026年10月28日、Hyperliquidの原油無期限契約における異常な取引活動が市場の注目を集めました。市場監視会社のSolidus Labsは、3月8日から10日までの取引データを分析し、大口注文、迅速な取消、および反対方向の取引を含む、2つのアカウントに関する疑わしい特徴を特定しました。異常注文の規模は1億7,000万ドルを超えました。ただし、既存の分析では、これらのアカウントが市場操作を意図して行動したことは決定的に立証されていません。
この論争は、個別アカウントの取引活動だけにとどまりません。オンチェーンデリバティブ市場が直面する新たな課題も反映しています。ブロックチェーン技術は公開取引記録を提供できますが、データの透明性だけで市場操作を証明するには十分でしょうか。注文取消とスプーフィングの境界はどこにあるのでしょうか。従来の金融市場の規制基準をオンチェーン無期限契約に適用する際、どのような技術的・法的な違いを考慮する必要があるのでしょうか。
要点
-
Hyperliquidの原油無期限契約で疑わしい注文発注が発生しました。2026年10月28日に公表された市場監視分析によると、2つのアカウントがその前の3日間に合計1億7,000万ドルを超える異常注文を出しました。
-
スプーフィングの本質は、真に約定させる意思がないことです。トレーダーは、約定前に取り消す予定の注文を出すことで、虚偽の買い圧力または売り圧力を生み出し、他の市場参加者の判断に影響を与える可能性があります。
-
頻繁な注文取消が必ずしも市場操作に該当するわけではありません。マーケットメイク、リスク管理、市場状況はいずれも正当な取消につながる可能性があります。重要なのは、注文を出した時点でトレーダーに真に約定させる意思があったかどうかです。
-
オンチェーンの透明性は、取引活動の検証可能性を高めます。注文、取消、約定の公開記録は取引過程の再構築に役立ちますが、それだけで操作意図を独自に証明できるとは限りません。
-
疑わしい取引パターンと法令違反は区別する必要があります。市場監視システムは異常活動を特定できますが、最終的な法的判断には、完全な証拠、適用される規制、および規制手続を考慮する必要があります。
Hyperliquidの原油無期限契約では何が起きたのか?
Hyperliquidは、主にオンチェーンのオーダーブックと無期限契約取引で知られる分散型取引インフラです。主に自動マーケットメーカー(AMM)に依存する分散型取引プロトコルとは異なり、Hyperliquidはトレーダーが指値注文を出せるオーダーブック方式を採用しています。価格は買い注文と売り注文のマッチングによって形成されます。
2026年10月28日に公表された市場監視分析は、同年3月8日から10日にかけて発生した原油関連の無期限契約取引に焦点を当てています。当時、国際エネルギー市場は大きく変動しており、ブレント原油やWTI原油などの関連資産が市場の注目を集めていました。
Solidus Labsの分析によると、共通支配関係についてさらなる確認が必要な2つの取引アカウントが、3日間で合計1億7,000万ドルを超える異常注文を出しました。これらのアカウントは、オーダーブックの一方で大口注文を繰り返し発注・取消する一方、反対側で実際の取引を執行していました。
分析では、以下の注目すべき指標が公表されました。
| 観測項目 | 公表された詳細 |
|---|---|
| 取引期間 | 2026年3月8日~10日 |
| 公表日 | 2026年10月28日 |
| 関与したアカウント | 2アカウント |
| 疑わしい注文規模 | 1億7,000万ドル超 |
| 取消注文額と反対方向の取引額の比率 | 約30:1 |
| 3日間の推定取引利益 | 約11万9,000ドル |
| 主な対象市場 | ブレント原油無期限契約、WTI原油および天然ガス関連契約 |
3月9日の一連の取引は、特に注目を集めました。報告によると、これらのアカウントは約1,700万ドルの売り注文を取り消す一方、約42万5,000ドルの買い取引を執行しました。
このパターンは、大量の売り注文がオーダーブックに入ったように見せかけ、他のトレーダーに強い売り圧力が存在すると考えさせる可能性があります。その後、関与したアカウントは市場の反応を利用して、反対方向である買い方向に資産を取得する可能性があります。
ただし、1億7,000万ドル超という金額は、特定された異常注文の規模を指す点に注意が必要です。これは実際の約定額、市場損失、または確認済みの市場操作による利益と同じではありません。約11万9,000ドルの利益についても、分析で公表された推定値であり、それだけで市場操作による利益だったことを証明するものではありません。
Solidus Labsは、この取引活動にはスプーフィングに典型的な特徴が見られると述べていますが、市場を操作する意図については依然として追加検証が必要です。Hyperliquid Labsは、プラットフォームの注文、取消、および約定記録は公開されており、市場参加者や規制当局が関連データに基づいて独自の分析を行えると強調しました。
スプーフィングとは?欺瞞的な注文発注は市場価格にどのような影響を与えるのか?
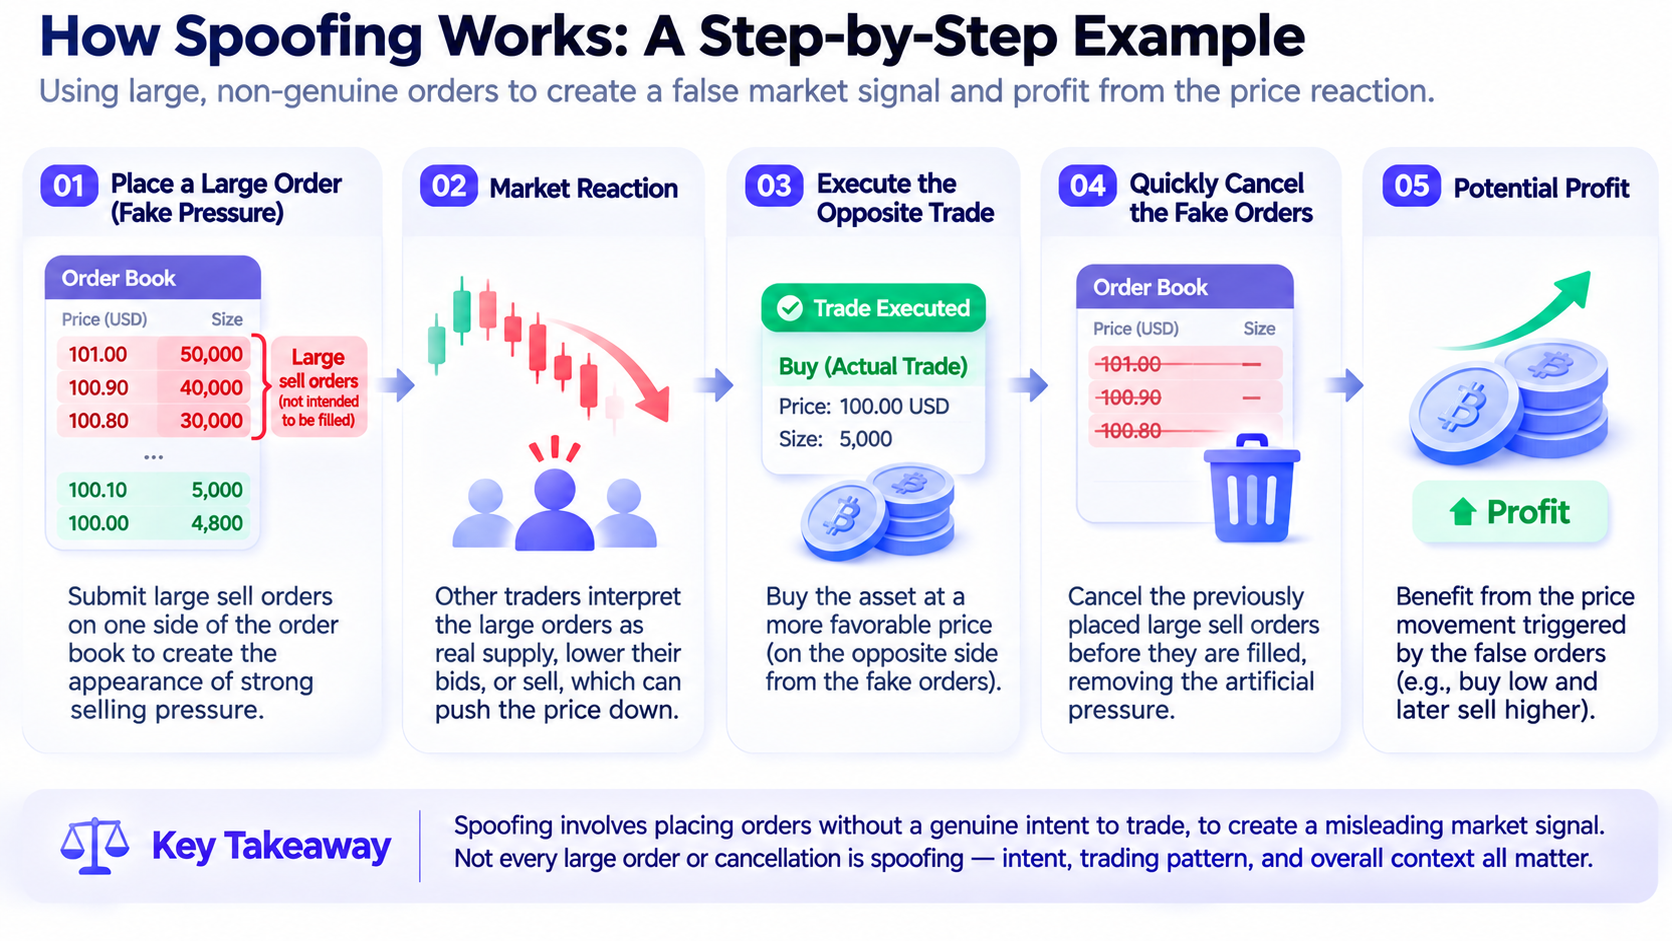
スプーフィングの本質は、大口注文を出すこと自体ではありません。市場の需給について誤解を招くシグナルを作り出すため、注文を出した時点で約定前に取り消す意図があることです。オーダーブック型市場では、買い手と売り手は指値注文を通じて取引意向を示します。買い注文は一般的に潜在的な需要を示し、売り注文は潜在的な供給を示します。
他のトレーダーは、オーダーブックの厚み、買い気配と売り気配の分布、大口注文の変化を観察することで、短期的な市場の需給を判断します。大量の買い注文が突然オーダーブックに入ると、市場参加者は特定の価格付近に強い買い支えがあると考える可能性があります。大量の売り注文が現れた場合、それを潜在的な価格抵抗または売り圧力と解釈する可能性があります。
スプーフィングは、この情報伝達メカニズムを利用します。例えば、ある無期限契約が現在100ドルで取引されており、トレーダーがより低い価格で買いたいとします。トレーダーは現在価格付近に大量の売り注文を出し、オーダーブックに大きな売り圧力があるように見せる場合があります。売り注文の増加を見た他のトレーダーは、提示価格を下げたり、ポジションを売却したり、取引戦略を調整したりする可能性があります。その後、トレーダーは買い側で実際の取引を執行し、先に出した大口売り注文を迅速に取り消す可能性があります。
売り注文が約定することを意図したものではなく、市場認識に影響を与えることを目的としていた場合、この行為はスプーフィングに該当する可能性があります。その潜在的な影響は、主に以下の3つの領域に現れます。
-
偽の注文は市場の板の厚みを歪める可能性があります。オーダーブックに表示される流動性は十分に見えるかもしれませんが、他のトレーダーがそれらの注文に対して取引を執行しようとする時点では、すでに取り消されている可能性があります。
-
偽の注文は短期的な価格予想を変える可能性があります。トレーダーや自動取引システムは、大口注文を実際の買い圧力または売り圧力と解釈し、それに応じて提示価格を調整する可能性があります。
-
操作者は反対方向の取引を通じて利益を得る可能性があります。偽の注文は市場シグナルを作り出すために使用され、実際の利益は反対側での真の約定から生じる可能性があります。
ただし、市場価格が実際に影響を受けたか、関与したアカウントがその結果として不当な利益を得たか、注文に真の約定意思がなかったかについては、いずれも具体的な証拠に基づいて判断する必要があります。
スプーフィングは通常の注文取消とどのように異なるのか?
オーダーブック市場において、注文取消は通常かつ必要な取引操作です。トレーダーは、価格変動、資金状況、ポジションリスク、市場流動性に基づいて未約定注文を調整することがあります。例えば、マーケットメーカーは通常、両サイドの流動性を提供するために買い注文と売り注文の両方を出します。価格が急速に変動した場合、既存の気配値が適切でなくなる可能性があり、マーケットメーカーは想定を超えるリスクを負わないために注文を取り消したり更新したりする必要があります。
高頻度取引システムも、短時間に大量の注文を発注、変更、取消することがあります。こうした行為が必ずしも市場操作を示すわけではありません。そのため、スプーフィングと通常の注文取消を区別するには、単に取消回数や注文規模を見るだけでは不十分です。
| 比較項目 | 通常の注文取消 | 疑わしいスプーフィング活動 |
|---|---|---|
| 注文発注の目的 | 真の約定を求めること | 虚偽の買いまたは売りシグナルを作り出すことが目的である可能性 |
| 約定意思 | 注文発注時に、適用される条件下で約定する意思がある | 約定前に取り消すことをすでに計画している可能性 |
| 取消理由 | 市場変化、リスク管理、または戦略調整 | 市場が反応した後に誘導目的の注文を取り消す可能性 |
| 注文分布 | 実際の気配値およびリスク管理と整合的 | 一方に大口注文を繰り返し集中させる可能性 |
| 反対方向の取引 | 通常の両建て取引の一部である可能性 | 偽の注文と連動している可能性 |
| 判断の根拠 | 取引状況および真の約定意思 | 注文の連続性、約定活動、操作意図に関する証拠 |
米国商品先物取引委員会(CFTC)は、スプーフィングの説明において、トレーダーが注文を出す際に約定前に取り消す意図を持っていたかどうかを重視しています。誠実に行われた注文変更や取消は、最終的に注文が約定しなかったという理由だけでスプーフィングと見なされるべきではありません。
CFTCはまた、注文が部分的に約定した場合でも、それだけでスプーフィングの可能性が自動的に排除されるわけではないと述べています。評価では、取引環境、注文活動、約定特性、その他の関連事実を引き続き考慮する必要があります。
これは、注文取消と違法な操作の間に単純な一対一の関係がないことを示しています。Hyperliquidのようなオンチェーンのオーダーブック市場でも、通常の取引戦略と虚偽の流動性を作り出すことを意図した行為を区別する必要があります。
大口注文と反対方向の取引がスプーフィングの懸念を招きやすい理由
市場監視システムは通常、単に1件の大口注文を出したという理由だけで、アカウントが操作を行っていると判断することはありません。重要なのは、異なる注文間の時間的関係、および注文発注、取消、実際の約定が繰り返し類似したパターンを形成しているかどうかです。典型的な疑わしい取引シーケンスでは、トレーダーはまずオーダーブックの売り側に大口注文を出し、市場が大きな売り圧力に直面しているように見せることがあります。その後、他のトレーダーが提示価格を調整する一方で、そのアカウントは買い側で取引を執行します。購入完了後、アカウントは元の大口売り注文を迅速に取り消します。
このプロセスが繰り返され、大口注文がほとんど約定しない場合、市場監視システムは異常活動として特定する可能性があります。Hyperliquidの事案では、取消注文額と反対方向の取引額の比率は約30:1でした。これは、当該アカウントが取り消した注文の想定元本額が、反対方向で行った取引額を大幅に上回っていたことを意味します。このような比率はリスク監視シグナルとして機能し得ますが、操作の定量的な直接証拠にはなりません。
これは、注文額と約定額が異なる概念であるためです。1,000万ドルの指値注文は部分的にしか約定しない場合もあれば、価格変動により全額が取り消される場合もあります。注文規模は、発注時点で提示された潜在的な取引数量を反映するものであり、最終的に移転された資金額を示すものではありません。
さらに、マーケットメーカーやクオンツ取引システムは、ボラティリティが高い期間に大口気配値を頻繁に調整する場合があります。当時の市場流動性、価格変動、取引戦略を考慮せず、取消注文額だけに依拠すると、誤った判断につながりやすくなります。
そのため、スプーフィングの特定には通常、注文と最良買い気配・最良売り気配との距離、注文の有効期間、注文が約定する可能性、反対方向の取引のタイミング、および類似行為が継続的に繰り返されているかどうかなど、複数の指標間の関係を検討する必要があります。CME Groupによるスプーフィングの説明でも、一方に大口注文を出して虚偽の買い圧力または売り圧力を作り出し、反対側の注文を利用して取引を執行することは、特に注意を要する行動パターンであると強調されています。
オンチェーン注文データは市場操作を証明できるのか?
オンチェーン注文データは、市場操作の調査において重要な証拠を提供する可能性がありますが、公開記録だけで操作意図を証明することはできません。従来の中央集権型取引プラットフォームの完全な注文データは、一般に取引所内部で管理されています。外部の研究者がアクセスできるのは、約定記録、部分的なオーダーブックスナップショット、またはその他の公開市場データに限られる場合があります。
これに対して、Hyperliquidのオンチェーンオーダーブックのアーキテクチャでは、より多くの取引活動を公開ベースで確認できます。研究者は利用可能な履歴データを用いて、アカウントレベルの注文発注、取消、約定、ポジション変動を分析し、関連する取引シーケンスの再構築を試みることができます。この透明性には、少なくとも3つの重要な利点があります。
-
研究者は、取引プラットフォームが提供する統計に全面的に依存せず、アカウント活動をより直接的に観察できます。
-
異なる研究機関が同一の履歴記録を独自に分析し、異常取引を特定する手法を比較できます。
-
公開記録は、繰り返し検証可能な証拠の連鎖を構築するのに役立ちます。例えば、アカウントが大口売り注文を出した後に買い取引を執行したか、それらの売り注文が迅速に取り消されたかは、対応する注文履歴を通じて検証できます。
ただし、オンチェーンデータには依然として明確な解釈上の限界があります。
注文記録は、トレーダーの主観的な意図を直接明らかにすることはできません。あるアカウントが大口注文を繰り返し取り消したとしても、その記録だけでは、トレーダーが注文を出した時点で約定させないとすでに決めていたかどうかを立証できません。
オンチェーンアドレスは、必ずしも1人の固有の実際のトレーダーに対応するわけではありません。トレーダーは複数のアカウントを管理する可能性があり、異なるアカウントが共通の管理下にあるかを立証するには、通常、追加の証拠が必要です。市場活動はオフチェーン情報の影響も受ける場合があります。ニュースイベント、他取引所の価格、外部ヘッジ取引、自動戦略のパラメータなどにより、異常に見える一部の注文や取消が説明される可能性があります。
データの完全性と時系列順序も同様に重要です。調査者は、使用するデータが関連する注文ライフサイクルを完全にカバーしているか、異なる取引および取消イベントの順序を正確に確立しているかを確認する必要があります。したがって、オンチェーンの透明性が主に解決するのは、取引活動を観察・再構築できるかという問題です。動機や法的責任に関する問題を自動的に解決するものではありません。
オンチェーンオーダーブックを通じて疑わしい取引活動をどのように特定できるか?
オーダーブック方式を採用するオンチェーン取引プラットフォームでは、市場監視は単一取引の分析にとどまらず、完全な注文活動を検討する必要があります。
-
大口注文を監視し、買い気配または売り気配の特定の一方に継続的に現れているかを確認できます。あるアカウントが最良気配付近で通常の取引量を大幅に上回る注文を頻繁に出し、その直後に取り消す場合、その活動はさらなる注意を要する可能性があります。
-
注文発注と反対方向の約定との関係を分析できます。アカウントが大量の売り注文を出す際、同時に買い側で取引を執行しているかを確認します。買い取引の完了後に売り注文が取り消される傾向があるか、こうした行為が異なる時点で繰り返し発生しているかも確認できます。
-
注文活動を市場価格変動と比較できます。大口注文の出現後に市場価格または他のトレーダーの気配値が変化し、その後、当該アカウントが反対方向で有利な約定を得た場合、その相関は市場監視システムによる異常活動への懸念を強める可能性があります。ただし、時間的な順序だけで因果関係が自動的に成立するわけではありません。研究者は、市場全体の傾向、他の取引プラットフォームでの価格変動、外部イベントが共同で価格に影響したかどうかも考慮する必要があります。
-
アカウントの協調活動を確認できます。複数のアカウントがほぼ同時に補完的な注文を出している場合、調査者は資金源、取引活動、支配関係をさらに分析する必要がある可能性があります。ただし、2つのアドレスによる類似の活動だけでは、同一人物に管理されていることを立証できません。
-
観察された活動を通常の市場行動と比較できます。例えば、類似したボラティリティ条件下における同一取引ペアの平均取消率、注文継続時間、約定率は、異常性の程度を評価する際の参考になります。
重要なのは、これらの指標は主に調査に値する活動を特定するために使用されるものであり、アカウントが法令に違反したと直接判断するためのものではないという点です。高い取消率はリスクシグナルとなる可能性がありますが、すべての市場や取引戦略に適用される単一の取消率閾値は存在しません。
従来の金融市場ではスプーフィングはどのように判断されるのか?
スプーフィングは、暗号資産市場に特有のものではありません。類似する行為は、オーダーブック方式を使用する株式、先物、その他の金融市場において長年にわたり注目されてきました。米国では、2010年のドッド・フランク法により商品取引所法が改正され、注文を取り消す特定の意図を伴うスプーフィング行為が禁止されました。
2013年にCFTCが公表した解釈指針では、違反の有無を判断する際には、注文が最終的に取り消されたかどうかではなく、トレーダーが注文を出した時点での意図を検討する必要があると、さらに説明されています。この指針では、市場の板の厚みについて虚偽の外観を作り出すために注文を使用することや、人為的な価格変動を誘発しようとすることなど、スプーフィングを伴う可能性のある行為も示されています。
CME Group Rule 575も、市場秩序を混乱させる取引活動を制限しており、約定を回避するために約定前に注文を取り消しまたは変更することを意図した行為を明確に禁止しています。その規則はCFTCの法定基準と同一ではなく、具体的な適用においては区別する必要があります。実際の調査では、規制当局は注文履歴、アカウント間の関係、取引コミュニケーション、戦略設計、その他の資料を考慮して行為の性質を評価する場合があります。オンチェーン無期限契約市場では、規制当局は取引プラットフォームの法的構造、参加者の所在地、契約の性質、関連法域の規制権限も考慮する必要があります。
これは、従来の金融市場におけるスプーフィング規則が異常なオンチェーン取引を理解するための重要な参考となり得る一方、適用法の分析を完了せずに、特定のオンチェーンアカウントが特定の規制に違反したと見なすことはできないことを意味します。
Hyperliquidの事案について、既存の公開情報は、この活動をすでに法的に確立された市場操作事案としてではなく、スプーフィングの特徴を持つ疑わしい取引パターンとして説明することを支持しています。
Hyperliquidの事案はオンチェーンデリバティブ市場にどのような課題を浮き彫りにしているか?
Hyperliquidの事案の意義は、個別アカウントが疑わしい取引を行ったかどうかだけにありません。オンチェーンデリバティブ市場が、従来の金融市場に見られるものと類似した取引秩序上の問題に直面していることも示しています。オンチェーン無期限契約が暗号資産を超えて徐々に拡大するにつれ、原油、貴金属、その他の従来型金融資産への価格エクスポージャーもオンチェーン取引環境に入っています。これらの商品は取引時間や市場参加の方法を拡大できますが、オーダーブックの流動性、価格発見、市場監視に関する新たな要件も生み出します。
-
オンチェーン取引の透明性は、操作を自動的に防止するものではありません。公開記録は事後分析の難易度を下げることができますが、すべてのトレーダーが真の約定意思を持っていることを保証するものではありません。
-
オンチェーンオーダーブックには、異常取引を監視するためのより包括的なシステムが必要です。高頻度の注文発注、異常な取消、反対方向の約定、アカウント間の協調活動について、市場監視システムはリアルタイムデータと履歴行動の両方を用いた包括的な分析を行う必要があります。
-
オンチェーンデリバティブは、従来の金融市場とより密接な価格連動を形成する可能性があります。オンチェーンの原油無期限契約が外部市場の価格を参照する場合、研究者は異常取引の潜在的な影響をより適切に理解するため、オンチェーンオーダーブック、外部参照価格、関連市場の流動性変化を同時に調査する必要があります。
-
オンチェーン市場の開放性と規制責任の関係には、依然として調整が必要です。公開かつ透明な取引インフラは規制当局により多くのデータを提供できますが、取引ルール、市場監督、法的責任については、依然として明確な制度設計が必要です。
Hyperliquidの事案は、市場の透明性と市場の公正性が同じ概念ではないことを示しています。透明性は活動の観察可能性を高めますが、公正性には効果的な取引ルール、リスク監視、およびそれに対応する執行メカニズムも必要です。
結論
スプーフィングとは、真の約定意思なく出された注文を用いて、市場の需給に関する虚偽のシグナルを作り出す取引行為です。重要な判断基準は注文の規模や取消頻度ではなく、トレーダーが注文を出した時点で取消を予定していたかどうか、そしてその行為が市場を誤認させることを意図していたかどうかです。
Hyperliquidの原油無期限契約に関する論争は、オンチェーンオーダーブックにおける市場監視を理解するための具体的な事例を提供しています。1億7,000万ドルを超える異常注文、取消注文と反対方向の約定の高い比率、注文発注と取消の反復パターンはいずれも、さらなる調査の手がかりとなり得ます。ただし、それらだけでは操作意図を証明するには不十分です。
オンチェーンの透明性の利点は、研究者が公開データを用いて取引活動を再構築し、疑わしいパターンを独自に分析できることです。しかし、アカウントの支配関係、取引戦略の背景、主観的意図、法令の適用については、依然として追加証拠に基づく評価が必要です。
オンチェーンデリバティブ市場が拡大を続ける中、異常活動の特定、市場監督、オープンな取引環境におけるリスク管理のための効果的なメカニズムを確立することは、取引インフラの発展にとって重要な課題となります。
FAQ
スプーフィングとは何ですか?
スプーフィングとは、約定前に取り消す意図で買い注文または売り注文を出し、それらの注文を用いて市場の需給に関する誤解を招くシグナルを作り出す可能性がある行為です。
Hyperliquidにおける市場操作は確認されていますか?
2026年11月2日時点で、公開されている分析ではスプーフィングの特徴を持つ疑わしい注文活動が特定されています。しかし、関与したアカウントに市場を操作する意図があったことは確認されておらず、法的な意味で市場操作が発生したことも立証されていません。
頻繁な注文取消が必ずしもスプーフィングに該当しないのはなぜですか?
通常のマーケットメイク、リスク管理、市場状況はいずれも大量注文の取消につながる可能性があります。行為がスプーフィングに該当するかを判断する鍵は、取消回数そのものではなく、トレーダーが注文を出した時点で真に約定させる意思を持っていたかどうかです。
オンチェーン取引記録はスプーフィングを証明できますか?
オンチェーン記録は、注文発注、取消、約定の過程を再構築し、調査の証拠を提供するのに役立ちます。ただし、操作意図、アカウントの支配関係、活動の背景については、通常、追加の証拠による裏付けが必要です。
スプーフィングとウォッシュトレードの違いは何ですか?
スプーフィングは主に、真の約定意思なく注文を出して取り消す行為を伴います。ウォッシュトレードは一般に、取引量または市場活動について虚偽の外観を作り出すために実際の取引を行うことを伴います。どちらも市場を誤認させる可能性がありますが、その具体的なメカニズムは異なります。
一般のトレーダーは異常なオーダーブックをどのように見分けられますか?
トレーダーは、大口注文が頻繁に現れてすぐに消えるか、買い気配と売り気配の厚みが異常に変化しているか、注文発注が実際の約定と大きく乖離しているかを監視できます。ただし、これらの兆候はリスク指標としてのみ利用でき、アカウントが市場操作を行っていることを直接証明するものではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか

Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析

PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
