要するに、長くなりすぎたので要約します- DeFiの「教父」であるAndre Cronje(AC)が、Flying Tulipのローンチで復帰し、包括的な分散型金融(DeFi)プラットフォームを構築することを目指しています。これには、スポット取引、永続契約、流動性プール、貸出、オプションなどの機能が提供されており、すべてKYCやウォレット認証なしで利用できます。取引手数料は0.02%と非常に低く、レバレッジは50倍を超えることができます。次世代のAMM+DEXプラットフォームと位置付けられているFlying Tulipは、Hyperliquidを超える可能性があるオールインワンのDEXを目指しています。- このプラットフォームには、適応カーブAMMや動的LTVモデルなど革新的なテクノロジーが搭載されており、価格設定と流動性を最適化し、伝統的なAMMに比べてスリッページを42%削減しています。ボラティリティ、スリッページ、利用率に基づいて貸値比率を動的に調整し、市場の変動に対応し、さまざまな資産タイプをサポートすることでシステムの安定性を確保しています。## プロジェクト開発と概要### DeFiゴッドファーザーの台頭Andre CronjeはDeFi世界の重要な人物であり、しばしば「DeFiの教父」と呼ばれています。彼は従来のソフトウェア開発でキャリアをスタートし、徐々にブロックチェーンとDeFiのイノベーションに移行してきました。
南アフリカのケープタウンで生まれたACは、当初ステレンボッシュ大学で法律を学んでいましたが、友人のコンピューターサイエンスの実験を手伝ったことでテクノロジーに興味を持つようになりました。その後、コンピューター・トレーニング・インスティテュート(CTI)に入学し、たった5ヶ月で3年間のプログラムを修了し、さらに講師としても活躍しました。これにより、彼の将来に強力な技術的な基盤が築かれました。
彼はキャリアの初期に、南アフリカ初の携帯電話ネットワークオペレーターであるVodacomに参加し、ビッグデータ、クラスター計算、機械学習プロジェクトに従事しました。その後、Altron、Full Facing、Freedom Life、Shoprite Groupを含む複数のソフトウェア会社のCTOを務めました。彼のプロジェクト経験は、モバイルアプリ、ウェブサイト、データセンター、貸付プラットフォーム、保険ソリューション、小売システムに及び、クロスドメインの技術リーダーシップを示しています。
2017年、ACは暗号通貨技術を探求し、その学びの過程をソーシャルメディアで公開しました。これが暗号メディアの注目を集め、Crypto Briefingは彼にコラムの執筆を依頼し、暗号コミュニティでの彼の知名度を高めました。2018年には、彼は正式にブロックチェーン業界に参入し、BitDiemやAggeroのテックアドバイザーを務めました。その後、彼はCryptoCurve、CryptoBriefing、Fusion Foundationなどのプロジェクトで主要な技術職またはCTOポジションを務めました。また、彼はEthereum DeFiのアーキテクトとしても活躍しました。
ACの主な名声は、彼を著名に押し上げたyearn.financeの創設から来ています。後に、彼はSonic Foundation(旧Fantom)とKeep3r Networkの共同創設者となり、Hegic、Pickle、Cover、PowerPool、Cream V2、Akropolish、Sushiswap、Eminence、Bribe.crv.finance、Rarity、およびSolidlyなどの著名なDeFiプロジェクトに貢献しました。2021年のブルマーケットでは、Multichain、Chainlist、Cream Finance、およびRarityといったクロスチェーンプラットフォームを立ち上げ、それぞれが注目を集めました。これらの業績によって、彼はグローバルコミュニティ内での「DeFiの教父」としての地位を確立しました。
2022年、ACはDeFiからの突然の退出を発表し、広範囲に注目が集まった。2025年1月28日、彼は詳細なMediumの投稿でその離脱を説明し、米国SECからの規制圧力を主な理由として挙げた。2021年以来、SECは彼のyearn.financeプロジェクトを調査しており、後にその他の事業にも調査を拡大した。調査は膨大な時間とリソースを消費し、しばしば数週間または数か月のデータ収集やアクセスしにくい情報の掘り起こしに長時間を要し、彼に開発と研究をすべて一時停止するよう迫った。
ACは、この2年間の試練を、眠れない夜と膨大なストレスで満たされたものと表現した。最終的に、彼は常に攻撃にさらされながら無料で構築を続けるか、法的な防御に多額の費用をかけるか、あるいは身を引くかという選択を迫られた。彼は後者を選んだ。
すべてのことにもかかわらず、ACはブロックチェーンインフラストラクチャの進展について慎重に楽観的であると述べています。彼は、近年の意義ある進展を認めています。
- 簡略化された取引登録と法定通貨のオン/オフランプ- オラクルテクノロジーの成熟、オンチェーンデータの精度向上- 開発者の障壁を下げる、強化されたスマートコントラクト開発ツールただし、彼は全体のインフラが50-60%しか完成していないと推定しており、成熟度に達するにはまだ長い道のりがあると考えています。彼のビジョンは、ブロックチェーン技術がモバイルアプリと同じくらいシームレスになることであり、ユーザーがバックエンドが存在することに気付かずに相互作用するようになることです。これは、ユーザーエクスペリエンスに重点を置いており、技術はバックグラウンドで力を与え、前面で妨げるべきではないと強調しています。
ACは、2〜5年以内に、世界最大の暗号通貨取引所がCEXではなくDEXになると予測しており、これは分散型技術への彼の強い信念を反映しており、産業の将来の方向を示唆しています。
2025年3月、ACは新しいプロジェクトFlying TulipをX(旧Twitter)で発表しました。プラットフォームはまだ正式にローンチされていませんが、ウェブサイトで共有されている詳細を通じて一部見ることができます。DEXセクターに対する彼の楽観主義に基づいて、Flying Tulipは、Sonicの基盤に根付いたHyperliquidの対抗馬、あるいは挑戦者として位置付けられているようです。
フライングチューリップの機能の概要公式ウェブサイトによると、Flying TulipはオールインワンのDeFiプラットフォームとして位置付けられています。Flying Tulipは、Hyperliquidと競合しようとしており、さらに幅広い機能を提供しています。その特徴には、スポット取引、永続契約、流動性プール、LTVベースの貸出、オプション取引などがあります。特に、貸出とオプションは、Hyperliquidが現在欠けている機能であり、Flying Tulipはより包括的な取引所に見えます。

他のAMMプロトコルと比較して、Flying Tulipは単なるAMMではありません。スポットおよび永続的なDEX取引、貸出プロトコル、オプション機能を統合しています。要するに、Flying TulipはKYCやウォレット認証を必要とせず、貸出とデリバティブ取引の両方を組み込んだ完全な分散型取引所であり、新世代のAMM+DEXです。

Flying Tulip における2つの注目すべきイノベーション:
- ウォレットの承認は不要です: これにより、初心者向けになり、取引を始める際に複雑なウォレットのセットアップなしで、手続きを簡素化できます。これは従来のDeFiプラットフォームとは対照的で、通常ウォレットの接続と複数の確認が必要で、ユーザーにとって複雑さとリスクを加えます。- シングルLPプールモデル: 1 つの流動性プールがスポット取引、レバレッジ取引、契約取引を駆動し、異なるプロトコル間で資金を移動する必要がなくなります。従来の LP モデルと比較して最大 9 倍の高いリターンも約束されています。## 競合他社比較フライング・チューリップは、異なるユーザーグループに合わせたカスタマイズされたサービスを提供しています。以下に、プラットフォーム参加者タイプ別の競争上の優位性を分析します。

Flying Tulipは小売トレーダー向けに作られたわけではありません - 専門家レベルの実行、深い流動性、およびコンプライアンスサポート(OFACスクリーニングなど)を提供し、機関投資家を惹きつけることも目指しています。Coinbase、Binance、Hyperliquidと比較して、Flying Tulipは手数料、レバレッジ、LPリターンで明確な利点を提供しています。たとえば、取引手数料は市況に応じて動的に調整され、0.02%未満に下がることがあります。さらに、その適応カーブアルゴリズムは、伝統的なAMMプラットフォームを上回り、インパーマネント損失を最大で42%削減します。
小売トレーダーの比較
 機関トレーダーの比較
 ### 革新的なテクノロジーFlying Tulipの革新はいくつかの重要な領域で輝いています:
-
適応曲線AMM:市況に基づいて取引曲線を動的に調整し、価格設定と流動性を最適化する柔軟なAMMメカニズムを利用します。- rVOL、IV、TWAP、およびRWAPオラクル:さまざまなオラクルデータフィードを統合します。- rVOL:実現ボラティリティ- IV:暗黙のボラティリティ- TWAP: Time-Weighted Average Price- RWAP: 可能性があるタイプミス、おそらくVWAP(出来高加重平均価格)を意味すると思われます— RWAPには現時点で既知のアルゴリズムがありません。- ボラティリティに調整されたLTVマネーマーケット:市場の変動に基づいてローン対価値比率を動的に調整する貸付市場。- 最大1000倍のレバレッジ:上級トレーダー向けの極端なレバレッジポテンシャルを提供します。- 永続とオプションの流動性プール:流動性プロバイダーは、永続とオプション取引を支援することで収益を得ることができ、新しい収入源を追加することができます。- 革新的な機能:オンチェーン保険、ガス手数料なし、ウォレット不要、KYC不要―オンボーディングをさらに簡素化。#### 適応曲線技術Flying Tulipは、リアルタイムの市場の変動に基づいて異なるAMMモデル間を自動的に切り替える革新的なメカニズムであるAdaptive Curve Technologyを採用しています。
-
価格安定性を維持するために高いボラティリティ条件でアクティブ化された定数積アクティブマーケットメーカー(x*y=k)。- Constant Sum AMM(x+y=k):低ボラティリティの状況で使用され、異なる流動性ニーズを受け入れてスリッページを減らすためのAMM。- マルチアセットサポート:このモデルは、暗号通貨、ステーブルコイン、および外国為替に最適化されています。- トレーダー価格最適化:AMMモデルを動的に調整して、トレーダーに最適な約定価格を提供します。スリッページは従来のAMMと比較して42%削減されます。
例:
ETH/USDC取引において、Flying Tulipは1,9874 USDCの最良実行価格を達成し、わずか0.14%の価格影響で、Uniswap V3(0.65%)やCurve(0.36%)を凌駕しています。 ソース:フライング・チューリップ## 数学モデルの分解### 問題の発端:定数生産AMMモデルにおける隠れたリスククロスリザーブレンディングシナリオでは、従来の定数プロダクトマーケットメーカーモデル(例:x × y = k)を使用することには隠れたリスクがあります。大規模な資産の清算中、リザーブのリバランスは価格ショックを引き起こし、担保の実際の価値に影響を与える可能性があります。
定数AMM価格設定式が適用され、アセットAが大量に取引されている場合、リバランスプロセスはアセットBの収益に悪影響を与えます。これにより、清算価格やスリッページに不利な結果が生じ、価格インパクトの最大33%がアセットBに反映されます。
市場価格の変動は、AMM内の価格に直接影響を与えます。 Flying Tulipは、AMMメカニクスに基づいた動的に調整されたLTVモデルを導入して、そのような影響を緩和します。
 出典:フライング チューリップ### ソリューション:実現ボラティリティをLTV式に埋め込むステップ1:ボラティリティをLTVモデルに統合する。
σ(資産のボラティリティ)とt(保有期間)を組み合わせることで、波乱要因δが計算され、ボラティルな担保をより保守的に評価するために使用されます。仮定する:
- σ = 担保資産の実現ボラティリティ(年率標準偏差)- t = 保有期間その後: δ = σ (t^(1/2))ボラティリティ調整後のLTV式は次のようになります: ローン金額≤(1−δ)×担保価値(現在の価格に基づく)したがって、資産の最大LTVは次のように定義されます: LTVvol = 1−δこの動的なアプローチにより、実現したボラティリティが増加するにつれて、最大LTVを減少させることで清算リスクを軽減します。よりボラティルまたは流動性の低い資産ほど、許容されるLTVが低くなり、より多くの担保が必要となります。
たとえば、過去のボラティリティが約30%の価格変動を示している場合、LTVは約70%でキャップされます。
従来の静的LTV比率を使用する従来のAMMプロトコルと比較すると、Flying TulipのモデルはDeFiの分散型性質により適応性が高いです。AMMダイナミクスをリアルタイムの市場状況と統合することで、このモデルはより正確なリスク管理を提供します。
競争比較:

 出典:フライングチューリップ## ソリューション:スリッページとボラティリティをモデルに統合する次に、LTVと清算価格との関係を調査し、スリッページの影響に焦点を当てます。スリッページは、流動性の低いプールでは特に重要であり、大規模な清算が相当な価格変動を引き起こし、システムリスクを増大させる可能性があります。担保資産Aを清算して債務返済のために資産Bを取得する際、AMM価格の影響やボラティリティによる相場の不利な動きにより、Bの実際の回収可能価値が減少する可能性があります。
したがって、モデルにはスリッページとボラティリティの両方を取り入れています。
私たちの最初の条件は、清算後のBの価値が借金よりも大きいか等しい必要があります。
私たちは負債を次のように定義します:
借金を次のように定義します:
負債 = ローン = LTV × 担保価値 = LTV × ΔX × Pₐ
スリッページだけを考慮し、ボラティリティを無視すると、AMMの深さによって決定される最大LTVは次のとおりです: LTV_slip = 1 / (1 + ΔX / X)ここで、ΔX / Xは、総流動性プールに対して売却される資産Aの割合を表します。この比率がLTVに与える影響は、次のように理解できます。
- 保証金が少ない(ΔX ≤ X): スリッページリスクは低いです。理論上、LTVは100%に達する可能性がありますが、実際には、プロトコルは高いリスクを理由にそれを許可しません。- 中規模担保 (ΔX = X): 清算は約50%の価格影響を引き起こす可能性があります。 したがって、LTVは50%に低下し、担保の価値の半分しか借りることができないことを意味します。- 大きな担保(ΔX = 2X): スリッページリスクが著しく増加します。LTVは約33.3%に低下し、価格が下落してもローンが完全にカバーされることを確認します。スリッページファクターが確立されたので、今度はボラティリティファクターも組み込みます。
(1 - δ) × (Y × ΔX) / (X + ΔX) ≥ LTV × ΔX × (Y / X)
これにより、最終的な式を導出します:
LTV_max(ΔX) = (1 - δ) / (1 + ΔX / X)
この式はリスクの二つの主要な要因を考慮に入れています。
- ボラティリティバッファ(1-δ):担保品の有効価値を低減して、市場変動を緩和します。- AMM深度係数(1 + ΔX / X):清算時のスリッページと価格への影響を調整します。任意の担保サイズΔXに対して、許容されるLTVはこの曲線よりも低くなければなりません。
このモデルは、貸出の二重保険として機能します:
- 大規模な清算(AMMスリッページ)からの価格暴落から保護されます。- 急激な市場の下落(ボラティリティショック)に対して保護します。資産価格が不安定であるほど、同じ担保額でも借入額が少なくなります。
非常に変動の激しいまたは流動性が浅いアセットは、借入力が大幅に低下します。ΔX / X と δ の両方が大きい場合、多くのオルトコインのように、LTV は急激に低下します。
フライングチューリップの動的LTVモデルは、変動する市場条件下でシステムの安定性を確保します。例えば:
- 安定した資産(ステーブルコインなど)の場合、低いδ値はより高いLTVを可能にします。- 非常に揮発性のある資産(特定のトークンなど)については、より高いδは低いLTVをもたらし、清算リスクを最小限に抑えます。以下の表は、ボラティリティとプールの深さに基づいて、さまざまなシナリオでLTVがどのように調整されるかを要約しています。

 ソース:フライングチューリップ### 動的LTV調整の利用と流動性への影響ユーザーが資産Aを預けて資産Bを借りると、資産プールの構成が変化します。 より多くのローンが引き出されると、Bの利用可能な流動性が減少し、一方でAの準備金が増加し、プールはAに重点を置いたものとなります。
Bの高い利用は、新しい清算が高いスリッページに直面することを意味します(Yが小さくなるため、Xが大きくなるため)。
モデルでは、プールの現在の状態(X、Y)は、新規ローンのLTVに直接影響を与えます。 Bの利用率(UB)は次のように定義されます。
UB = 1 - (Y_current / Y_initial)
UBが1に近づくと、資産Bのほとんどが使用され、プールが枯渇寸前であることを示します。これにより、価格が急激に下落する大幅に不均衡なAMMプールが作成されます。これらの条件下で清算が発生すると、Bの回収可能価値が急落する可能性があります。
これに対抗するために、モデルは、高利用シナリオ下でLTVを抑制する仕組みを導入しています。たとえば、Bの流動性の50%が使用されている場合、新しいローンは通常のLTV限界の50%のみを使用することが許可されます。
LTVallowed(UB) = LTVmax × (1−UB)
このモデルは、新規借入が利用可能な流動性を過度に減少させたり、既存のローンを増加リスクにさらしたりしないように保証します。プロトコルは、残りのB準備金の一定割合を超える単一のローンを禁止する場合もあります。さらに、システムは、安全な閾値を超える借入を抑止するために、高利用状態で手数料や金利を引き上げる場合があります。これはプラットフォーム全体のリスク管理戦略の一部です。
視覚化とモデリングを通じて、ボラティリティが増加するか、予想されるローンの規模が拡大するにつれて、安全なLTV範囲が狭まることが明らかになります。これは、Flying Tulipの動的に調整されたLTVモデルが従来のAMMよりも優れていることを示しており、静的なルールが市場状況に適応できないことがしばしば失敗することを示しています。
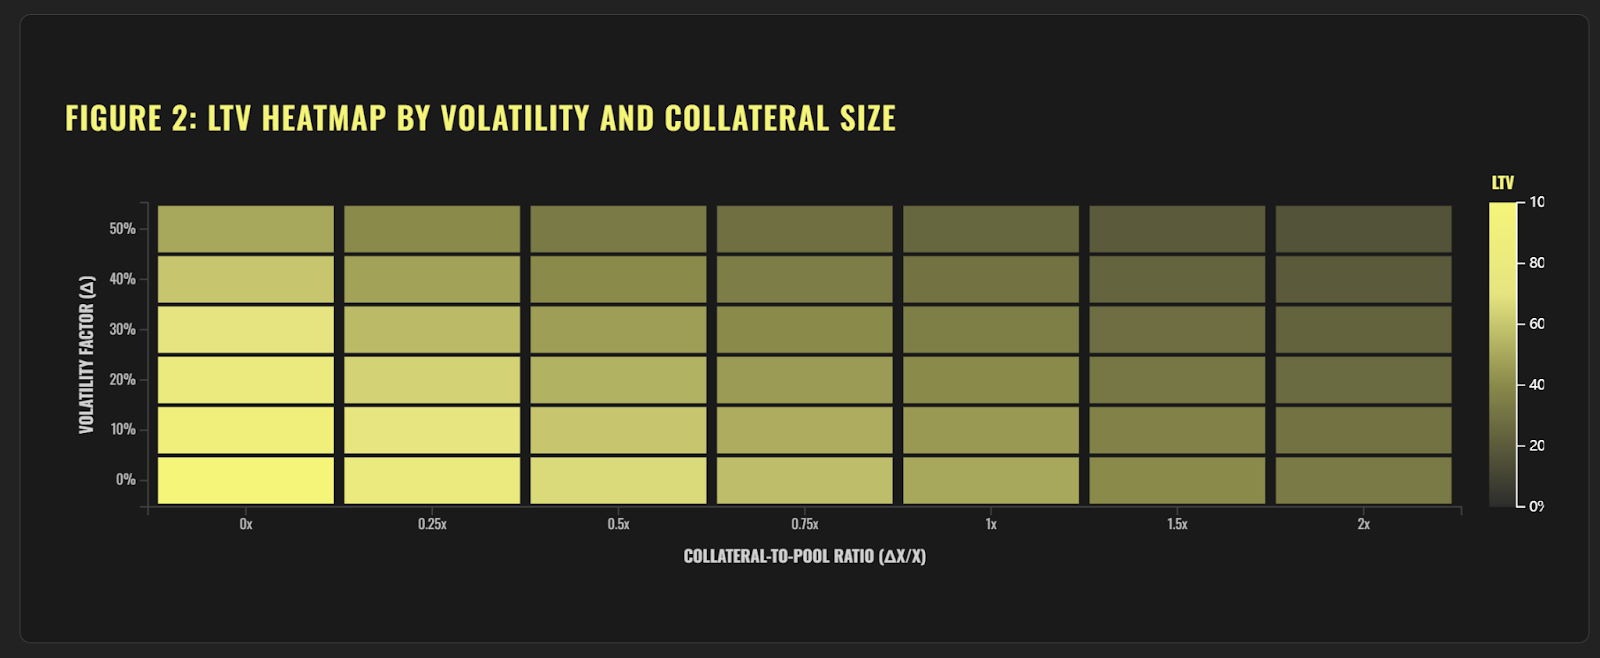 ソース:フライングチューリップ### モデルの利点動的LTV-AMMモデルは、スリッページ、利用率、流動性、およびボラティリティを統合し、リアルタイムのLTV調整を可能にします。この設計により、リスク管理、システムの安定性、資本効率、およびユーザーエクスペリエンスにおいて重要な利点があり、DeFi貸出スペースで革新的なソリューションとなります。
ダイナミック調整モデルはリアルタイムの市況に基づいてLTV比率を自動的に調整し、借入制限が流動性とボラティリティに合致したままであることを確認します。
例: 市場のボラティリティが高まると、LTV は自動的に低下し、Gate.com リスクを軽減します。### リスク管理スリッページと利用率を考慮することで、モデルは大幅に清算リスクを低減します:
- スリッページ:大規模な担保清算中の価格下落からの損失を軽減します。- 利用率:借入需要が急増し、プール利用率が上昇すると、LTVを低下させ、システムの過負荷を防ぎます。ボラティリティ適応
そのモデルは、資産のボラティリティに基づいてLTVを調整します。
- 低ボラティリティ資産(例:ステーブルコイン):より高いLTV、より簡単な借入- ハイボラティリティ資産(例:ボラティリティの高いトークン):リスクを管理するためにLTVを下げる。システムの安定性 スリッページ、利用、流動性、およびボラティリティ要因を組み合わせることで、プロトコルは市場ストレス下でも安定した状態を維持し、システムリスクを回避するのに役立ちます。キャピタル効率 安全な枠組みの範囲内で、モデルは借入制限を最大限に活用し、資本利用を向上させます。 例えば、市場が安定している場合、LTVは増やしてさらなる借入をサポートできます。透明性 モデルのロジックはオープンでトレース可能です。ユーザーは市場の動向に応じてLTVがどのように変化するかを明確に理解することができ、プロトコルへの信頼を高めることができます。適応性 さまざまな市況や資産タイプ(ステーブルコインや高ボラティリティトークンなど)にわたって機能し、それぞれに合理的なLTV割り当てを行います。イノベーション 自動市場メーカー(AMM)メカニズムを貸出ロジックと統合することで、このモデルはDeFiで独自の競争上の優位性を導入し、ユーザーにより安全で資本効率の高い借入体験を提供しています。## リスク動的LTV-AMMモデルは、リスク管理とシステムの弾力性において強みを持ちながらも、複雑さ、高いデータ依存度、計算の集中度、および操作の脆弱性をもたらします。開発者は、このようなリスクをパラメータの最適化、透明性、および厳格な監査を通じて緩和する必要があります。
予測エラー 不正確なボラティリティ予測は、高すぎるまたは低すぎるLTVをもたらし、貸出プロトコルの安全性を損なう可能性があります。高いデータ依存性 モデルはリアルタイムデータ(資産価格、プールの深さ、利用率など)に大きく依存しています。データが不正確、遅れている、または欠落している場合、動的LTV調整が失敗する可能性があります。データ品質の問題 DeFiでは、オンチェーンデータは操作される可能性があります(例:価格攻撃を通じて)、これはモデルの整合性を損なう可能性があります。システムパフォーマンス負荷 スリッページ、利用率、およびボラティリティのリアルタイム計算には、大量の計算リソースが必要であり、システムの操作が遅くなり、ユーザーエクスペリエンスが低下する可能性があります。パラメータ感度 モデルの効果は、パラメータの調整(例:ボラティリティディスカウント、清算閾値)と密接に関連しています。適切に構成されていないパラメータは、効果的でないLTVの調整につながる可能性があります。チューニングの複雑さ 最適なパラメータの組み合わせを見つけるには、広範なテストと繰り返しが必要で、開発と保守の複雑さが増します。ネットワークの混雑 ブロックチェーンの混雑が発生すると、リアルタイムのモデル更新が遅れる可能性があり、借り手や貸し手のリスク露出が増加します。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。


関連記事

Pendle対Notional:DeFi固定倍率収益プロトコルの比較分析

PendleにおけるPTとYTとは何か?収益分割メカニズムを詳しく解説

Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。

Morphoトケノミクス分析:MORPHOのユーティリティ、分配、価値の仕組み