


2026年11月、Anthropicは広く期待されていた新規株式公開(IPO)を完了し、AI企業のバリュエーションが公開市場でどのように評価されるかを理解するうえで重要な事例となりました。同社はそれ以前に、非公開での資金調達において約9,650億ドルのバリュエーションに達していました。最終的なIPO価格は1株当たり83ドルに設定され、バリュエーションは約1.5兆ドルとなりました。11月19日、Anthropic株は111.50ドルで取引を開始した後、下落して97.17ドルで取引を終えました。初日の株価の動きは、機関投資家から支持されている大手AI企業であっても、公開市場では成長期待とリスクが継続的に見直されることを示しました。
非公開での資金調達から公開市場への移行には、株式を自由に取引できるかどうかだけでなく、優先株式と普通株式に付随する権利の違い、発行済み株式数、ロックアップ契約、資本コスト、成長を利益に転換することへの期待なども関係します。本記事では、こうした資本市場の仕組みを検証し、AI企業が上場後にバリュエーションの再評価を受ける可能性がある理由を分析するとともに、投資家が企業の長期的価値と短期的な市場価格を区別する方法を解説します。
重要なポイント
- 非公開での資金調達におけるバリュエーションは通常、特定の資金調達ラウンドでの取引価格に基づいて算出されます。これは必ずしも、会社の全株式を同じ価格で売却できることを意味しません。
- 非公開の優先株式には、清算優先権や希薄化防止条項などの特別な条件が含まれる場合があります。その経済的権利は、公開市場で取引される普通株式の権利と異なることがあります。
- IPO価格は会社、引受会社、機関投資家が共同で決定します。一方、上場後の市場価格は、継続的な売買を通じて形成されます。
- AI企業のIPO後のバリュエーションは、売上高の成長率、粗利益率、コンピューティング関連の設備投資、キャッシュフロー、金利環境の影響を受ける可能性があります。
- 取引開始初期に市場で流通する株式数が比較的少ない場合、価格変動が増幅される可能性があります。ロックアップ期間の終了により株式の供給が変化することはありますが、必ずしも株価が下落するとは限りません。
- バリュエーションの再評価は、必ずしも会社の事業が悪化したことを意味しません。公開市場が会社により高いバリュエーションを付与した場合にも起こり得ます。重要なのは、株価が将来の利益期待と整合しているかどうかです。
AI企業はなぜ非公開市場でこれほど高いバリュエーションを受けるのか
近年、AI企業では資金調達額とバリュエーションが急速に拡大しています。これは、人工知能技術の商業化への期待と、業界の将来の構造に対する投資家の見方の両方を反映しています。基盤モデルを開発する企業の場合、投資家は現在の売上高だけでなく、モデルの性能、法人顧客、開発者エコシステム、プラットフォーム効果の可能性にも注目します。
成熟した上場企業と比較すると、成長段階にあるAI企業は、モデルのトレーニング、推論インフラ、製品開発に多額の投資を行うことがよくあります。短期的な利益が小さい、または赤字が続いている場合でも、非公開市場の投資家は、市場規模の可能性や長期的な競争優位性に基づいて高いバリュエーションを付与することがあります。
非公開市場における投資家の構成も重要な要因です。大手テクノロジー企業、ベンチャーキャピタルファンド、政府系ファンドは、それぞれ異なる投資目的を持つ可能性があります。戦略的投資家の中には、金銭的リターンだけでなく、クラウドコンピューティングの提携、テクノロジーエコシステム、長期的な商業関係を重視する投資家もいます。こうした要因は資金調達の交渉に影響を与える可能性がありますが、すべての非公開投資が同じ戦略的価値を持つことを意味するわけではありません。
また、非公開での資金調達取引は比較的頻繁には行われません。会社が資金調達ラウンドを完了した後、そのバリュエーションが長期間にわたって参照され続けることがあります。一方、上場会社の株価は毎日変動します。そのため、非公開市場のバリュエーションが安定しているように見える場合でも、それは会社の価値に変化がないことではなく、価格が形成される頻度が低いことを反映している可能性があります。
非公開での資金調達時のバリュエーションが、全株式の実際の取引価値と一致しないのはなぜか
非公開での資金調達は通常、特定の資金調達ラウンドで株式を発行することによって行われます。市場で一般的に参照されるポストマネーバリュエーションは、新たな資金調達ラウンドにおける1株当たり価格と、それに対応する完全希薄化後の株式数に基づいて算出されることが多いです。
例えば、あるAI企業が新たな投資家に1株当たり100ドルで株式を発行し、その価格に基づいてポストマネーバリュエーションが1,000億ドルになったとします。これは、市場に会社の全株式を同じ価格で取得する十分な買い手が存在することを意味しません。実際の取引では、会社の株式のごく一部だけが対象となる場合があります。
さらに重要なのは、異なる資金調達ラウンドの投資家が異なる権利を受け取る可能性があることです。非公開の優先株式には、清算優先権、希薄化防止条項、償還条件、その他の保護条項が含まれることがあります。普通株主は通常、これらの権利を自動的に受け取るわけではありません。したがって、資金調達ラウンドにおける優先株式の価格を、普通株式の価格と完全に同等とみなすことはできません。
例えば、ある投資家が特定の清算優先権が付いた株式を保有しているとします。会社がより低い価格で売却された場合、その投資家は普通株主より先に分配を受ける可能性があります。この権利には経済的価値がありますが、その具体的な価値は会社の資本構成と契約条件によって異なります。
したがって、非公開でのバリュエーションが有意義な参考値となるかを判断するには、資金調達額、株式の種類、優先的な権利、株式数の算出方法を理解する必要があります。投資家にとって、資金調達時のバリュエーションは市場の期待を示す指標であり、すべての株主が実現できる一律の価格ではありません。
IPOによってAI企業のバリュエーションの形成方法が変わるのはなぜか
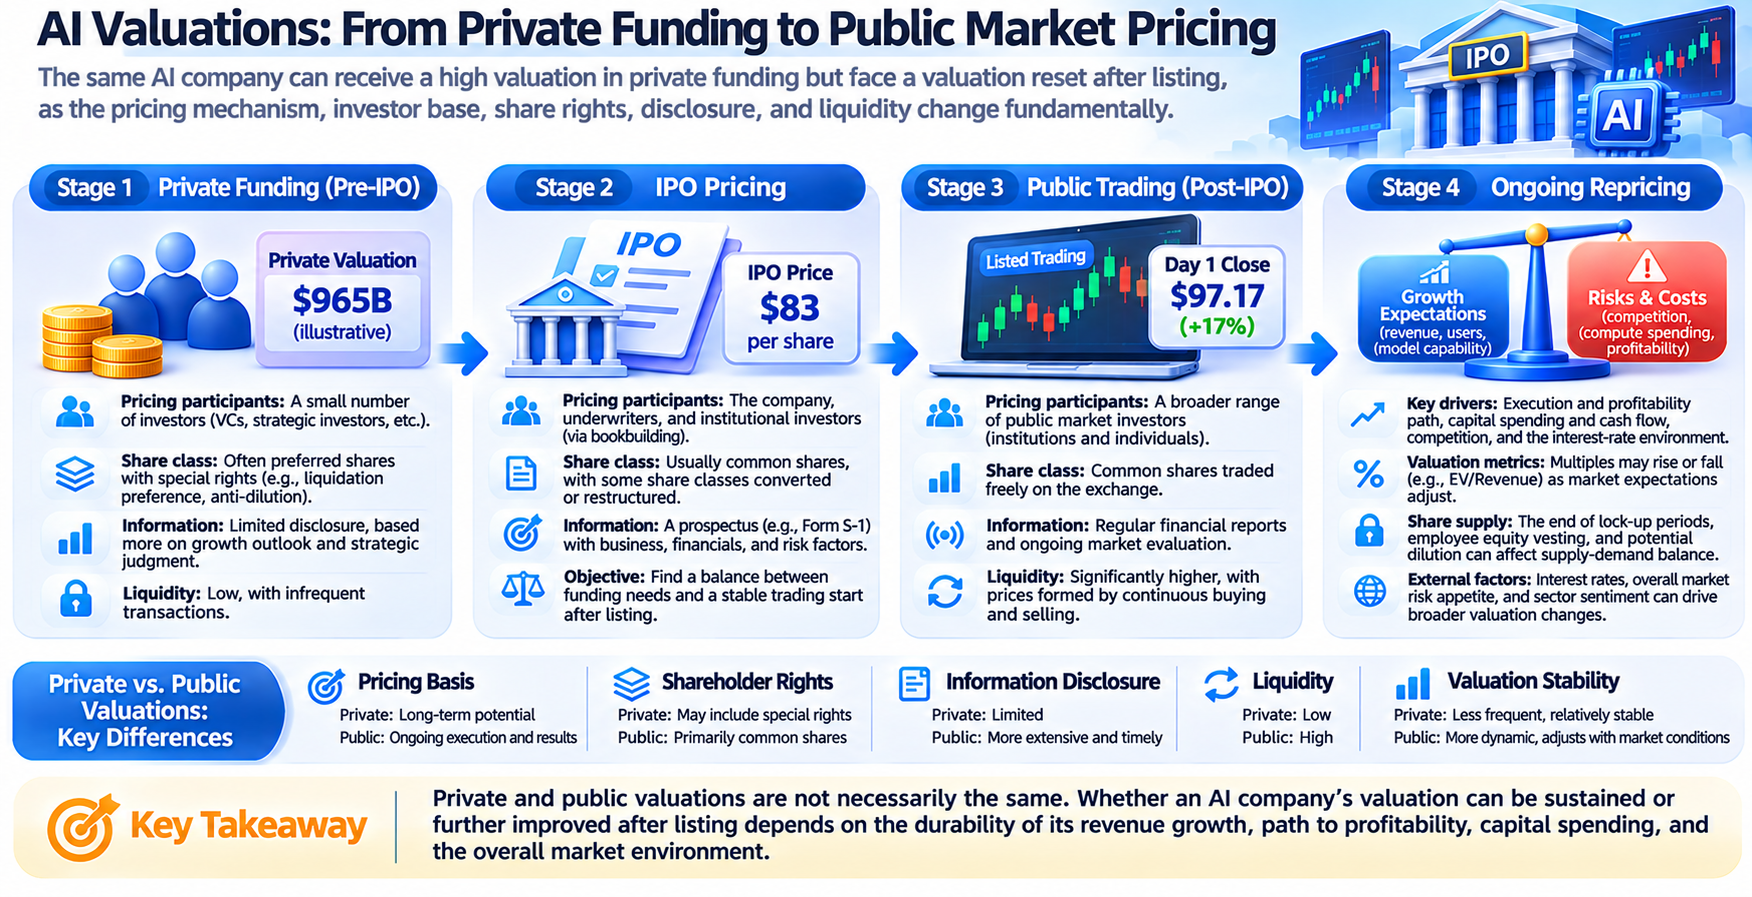
IPOによって、会社は主に非公開の交渉に依存する資金調達環境から、より幅広い投資家が参加する公開証券市場へ移行します。募集プロセスでは、会社と引受会社が、財務実績、類似企業のバリュエーション、市場環境、機関投資家の需要を考慮して募集価格を決定します。
このプロセスでは通常、購入意向の聴取とブックビルディングが行われます。機関投資家は、購入を希望する株式数と支払う意思のある価格を提示できます。引受会社はその後、市場の需要を評価し、発行会社と最終的な価格を交渉します。募集価格は会社の資金調達ニーズを満たすと同時に、上場後の取引が持続可能かどうかも考慮する必要があります。
株式の公開取引が始まると、価格形成の仕組みはさらに変化します。市場価格は、単一の資金調達交渉によって決まるものではなくなります。代わりに、投資家の継続的な売買活動の影響を受けます。投資家によって、AI業界の成長、会社の収益性、バリュエーションのリスクについて異なる結論に達する可能性があります。こうした期待が取引を通じて株価に継続的に反映されます。
Anthropicの2026年のIPOは、この移行を示しました。当初発表された募集価格レンジは1株当たり70~78ドルでした。最終的な募集価格は83ドルに引き上げられ、株価は初日に募集価格を上回って取引されました。これは、募集価格と公開市場価格が同じ概念ではないことを示しています。
ただし、初日の上昇は、市場が長期的なバリュエーション評価を完了したことを意味しません。IPOの初期段階における取引価格は、株式の供給、市場心理、短期的な資金需要の影響を受ける可能性があります。会社が長期的にバリュエーションを維持できるかどうかは、その後の財務報告と事業実績による検証が必要です。
優先株式から普通株式への転換は、会社の公開市場でのバリュエーションにどのような影響を与えるのか
非公開での資金調達では、会社が複数のシリーズの優先株式を発行している場合があります。異なる時期に参加した投資家は、清算、転換、その他の経済的権利について異なる条件を持つ可能性があります。IPOの前後には、これらの株式を通常、会社の定款および関連する取り決めに従って転換または再編する必要があります。
多くの会社では、適格IPOによって優先株式の普通株式への転換が発生することがあります。転換後は、当初の特別な権利の一部が終了し、投資家の株式はより統一された公開市場の価格形成システムに入ります。ただし、実際の転換比率や維持される権利については、具体的な目論見書に基づいて判断する必要があります。
このプロセスによって、異なる株主間の経済的権利の構造が変化する可能性があり、投資家は完全希薄化後の株式数を改めて評価する必要があります。投資家は発行済み普通株式に加えて、従業員ストックオプション、譲渡制限付株式ユニット、転換証券、その他の潜在株式も考慮しなければなりません。
Anthropicの募集書類では、異なるクラスの普通株式、同時に実施される非公開募集、従業員向け株式報酬の決済に関する事項など、比較的複雑な株式およびガバナンスの取り決めが開示されました。これらの取り決めは、大手AI企業の公開市場でのバリュエーションを評価する際に、株価と検証されていない株式数を単純に掛け合わせることはできないことを示しています。
公開市場の投資家にとって、各株式が表す経済的持分、完全希薄化後の株式数、ガバナンス上の権利を理解することは、異なるAI企業のバリュエーションを比較するための重要な前提条件です。
AI企業が上場後にバリュエーション倍率の圧縮を経験する可能性があるのはなぜか
バリュエーション倍率の圧縮とは、会社の売上高や利益が成長し続けているにもかかわらず、投資家が売上高または利益の1単位当たりに支払う金額が減少する状況を指します。例えば、会社の売上高が40%増加しても、市場が売上高倍率を大幅に引き下げれば、時価総額全体が減少する可能性があります。
AI企業の場合、バリュエーション倍率は一般に、成長期待、利益率、競争環境、資本コストの影響を受けます。非公開での資金調達段階では、投資家は将来の市場シェアや長期的な技術的優位性をより重視する可能性があります。会社が公開市場に入ると、四半期ごとの売上高成長率、顧客維持率、コスト構造、キャッシュフローがより厳しく精査されることがあります。
例えば、あるAI企業が上場時点で年間売上高100億ドルを計上し、市場が売上高倍率30倍を付与したとします。この場合、企業価値は約3,000億ドルになります。翌年、売上高が150億ドルに増加したものの、市場が売上高倍率を15倍に調整した場合、企業価値は2,250億ドルまで下落する可能性があります。
この例は、売上高が50%成長しても、会社のバリュエーションが25%下落する可能性があることを示しています。重要なのは、事業の成長が止まったことではなく、将来の成長率、収益性、リスクに対する市場の見方が変化したことです。
AI企業は、コンピューティング関連の投資に特に注意を払う必要があります。急速な売上高の成長が、GPUの購入、クラウドコンピューティング費用、研究開発費の継続的な増加に依存している場合、投資家は追加の売上高のうち、最終的にどれだけを利益とフリーキャッシュフローに転換できるかを評価する必要があります。売上高の成長だけで、特定のバリュエーション水準を正当化することはできません。
金利と市場のリスク選好は、AI企業のIPO価格にどのような影響を与えるのか
高成長のAI企業のバリュエーションには通常、将来の利益に基づく部分が大きく含まれています。投資家が数年後に会社が多額のフリーキャッシュフローを生み出すと予想している場合、金利やリスクプレミアムの変化が、将来キャッシュフローの現在価値に影響を与える可能性があります。
他の条件が同じであれば、市場が要求するリターンが高いほど、遠い将来のキャッシュフローの現在価値は一般に低くなると考えられます。そのため、無リスク金利が上昇した場合や、投資家がリスクに対してより大きな補償を求めるようになった場合、安定した収益性をまだ確立していない成長企業は、より大きなバリュエーション圧力に直面する可能性があります。
公開市場には、資産間の強い連動性もあります。機関投資家は、テクノロジー株、債券、現金、その他の資産の間で資本を配分する必要があります。市場のボラティリティが高まると、事業データが大きく変化していなくても、資本配分の変化が会社の株価に影響を与える可能性があります。
これは非公開市場とは異なります。プライベートエクイティファンドやベンチャーキャピタルファンドは通常、より長期の投資サイクルで運用され、ファンドの条件、出口の取り決め、流動性制限の影響を受けます。公開市場の投資家はより頻繁にポジションを調整できるため、株価はマクロ経済環境の変化をより速く反映する可能性があります。
Anthropicが2026年11月に上場した際、米国のテクノロジー株は全般的に変動が大きく、市場はAI投資の規模、金利見通し、企業の収益性にも注目していました。これは、個別のAI企業の公開市場でのバリュエーションを、より広範な金融環境から切り離して分析することはできないことを示しています。
公開市場で流通する株式数が少ないと、取引初期の株価変動が増幅される可能性があるのはなぜか
会社の総株式数と、実際に自由に取引できる株式数は同じではありません。IPO後、創業者、従業員、初期投資家が保有する一部の株式は、ロックアップ契約や証券の再販売制限の対象となる可能性があります。その結果、取引初期の公開流通株式数が比較的少なくなることがあります。
需要が強い一方で、取引可能な株式数が限られている場合、買い圧力によって株価が急速に上昇する可能性があります。しかし、この上昇は、すべての株式を現在の市場価格で売却できることを必ずしも意味しません。公表される時価総額は、限界的な取引価格から算出される全体的な評価であり、会社の全株式を実際に売却した場合に得られる現金価値ではありません。
反対に、取引初期に需要が弱まった場合、公開流通株式数が少ないことによって価格変動が増幅される可能性もあります。高いバリュエーションを受けているAI企業では、市場の期待の変化が大きな短期調整を引き起こすことがあります。
そのため、IPO銘柄を分析する際、投資家は募集規模、一般株主の保有比率、1日平均取引高、機関投資家の保有構成を考慮する必要があります。初日の上昇だけで長期的な投資家需要を評価することはできません。また、短期的な取引価格を安定した本質的価値と直接同一視することもできません。
大規模なAI企業のIPOでは、募集規模が大きくなる可能性があります。しかし、会社全体のバリュエーションがさらに大きい場合、取引初期に自由に売買できる株式の割合は依然として限られる可能性があります。実際の流動性は、最終目論見書と取引所の開示資料に基づいて評価する必要があります。
ロックアップ期間の終了がバリュエーション再評価の契機となる可能性があるのはなぜか
IPOのロックアップ期間は通常、特定の既存株主が上場直後に株式を売却することを制限します。具体的な期間や例外は、関連する契約によって定められます。市場では180日間が一般的ですが、すべてのIPOが同じ取り決めを採用するわけではありません。
ロックアップ期間が終了すると、これまで売却が制限されていた一部の株式が、段階的に売却可能となる場合があります。これは、株式の潜在的な供給量が増加し、初期投資家、従業員、その他の株主が売却を選択する可能性のある株式を市場が吸収する必要があることを意味します。
ただし、ロックアップ期間の終了は、該当する株主が必ず売却することを意味しません。実際の売却判断は、株主の投資目的、税務上の事情、取引計画、インサイダー取引規制、会社の業績見通しなどの影響を受けます。長期投資家の中には保有を続ける投資家もいる一方、従業員の中には資産を分散するために保有株の一部を売却する人もいます。
AI企業では、従業員向け株式報酬が多額になる可能性があるため、ロックアップと権利確定の取り決めは重要な検討事項です。大量の潜在株式が同時期に取引可能となる場合、市場は供給の変化に対してより敏感になる可能性があります。
投資家は、ロックアップ期間の終了を自動的に悪材料とみなすのではなく、売却可能となる株式数、取引条件、1日平均取引高に基づいて影響を評価する必要があります。重要なのは、追加される潜在的な供給と実際の市場需要との関係です。
AI企業のバリュエーション低下と、事業基盤の悪化をどのように区別できるか
IPO後のAI企業の株価下落には、さまざまな原因が考えられます。売上高成長率の鈍化、顧客の減少、コストの増加など、事業上の問題が原因となる場合があります。一方で、市場金利、リスク選好、バリュエーション倍率の変化を反映している場合もあります。これらの状況には、それぞれ異なる分析が必要です。
- 投資家は、会社の事業指標が従来の期待と一致しているかを評価できます。売上高の成長率、粗利益率、法人顧客の維持率、コンピューティングコスト、営業キャッシュフローは、ビジネスモデルが改善しているかどうかを判断する材料となります。会社が事業面で成長を続ける一方、バリュエーション倍率が低下している場合、その変化は主に市場の価格評価基準の変化を反映している可能性があります。
- 投資家は、会計上の利益とキャッシュフローを区別する必要があります。一部のAI企業では、株式報酬、研究開発、設備購入により、多額の費用や設備投資が発生する場合があります。投資家は、単一の利益指標だけに依存して会社の価値を評価するのではなく、キャッシュバーンのペース、資金調達の必要性、将来的な株式希薄化の可能性に注目する必要があります。
- 投資家は、類似企業間でのバリュエーションの変化を分析すべきです。複数のAI企業やクラウドコンピューティング企業が同時にバリュエーション倍率の圧縮を経験している場合、業界のリスクプレミアムが変化した可能性があります。1社だけが大きく乖離している場合、投資家はその会社固有の事業リスクをさらに検討する必要があります。
- 投資家は、会社が競争優位性を継続的に構築できるかどうかも評価すべきです。AIモデルの性能、製品価格、法人顧客との関係、技術革新のペースは、長期的な利益期待に影響します。ただし、こうした優位性は、検証可能な事業データに徐々に表れる必要があります。
したがって、バリュエーションの低下は、会社が失敗した証拠でも、株価が割安であることの自動的な संकेतでもありません。将来のキャッシュフロー、資本コスト、競争環境を総合的に考慮して初めて、価格変化に合理的な根拠があるかどうかを判断できます。
AI企業のIPOについて、投資家はどのようなバリュエーションの枠組みを構築すべきか
非公開市場から公開市場へ移行するAI企業について、投資家は資本構成、事業実績、バリュエーション、市場での取引状況を含む分析の枠組みを構築できます。
- バリュエーションの基準を確認する。投資家は、資金調達ラウンド時のバリュエーション、IPO時のバリュエーション、上場後の時価総額、企業価値を区別する必要があります。また、完全希薄化後の株式数、現金、負債、株式報酬による潜在的な希薄化も確認すべきです。これらの異なる評価指標を直接比較することはできません。
- 財務成長の質を分析する。投資家は売上高だけでなく、売上高成長率、粗利益率、顧客集中度、コンピューティングコスト、営業キャッシュフローを考慮すべきです。安定した収益性をまだ達成していない会社については、売上高倍率を初期的な比較に利用できますが、将来の利益率と成長の持続可能性を併せて評価する必要があります。
- 公開市場での取引構造を評価する。募集規模、公開流通株式数、ロックアップ期間、機関投資家の保有状況、追加募集の可能性は、いずれも上場後の株式の需給に影響を与える可能性があります。高いバリュエーションと大きな市場注目を集める会社では、短期的な株価が事業基盤の変化と同じ動きをしないことがあります。
- 複数の事業シナリオを策定する。投資家は、売上高成長率が高水準を維持する場合、徐々に鈍化する場合、競争激化に直面する場合について、それぞれバリュエーションを評価し、設備投資と資金調達コストも考慮できます。シナリオ分析は、特定の株価が必ず実現すると予測するものではありません。現在の株価に織り込まれている成長前提を明らかにするものです。
- IPO時に設定された事業上の期待を会社が実現しているかどうかを継続的に検証する。AI企業では、技術の進歩とユーザーの増加が売上高の拡大を促す可能性がありますが、長期的なバリュエーションは最終的に持続可能な収益性と整合している必要があります。
まとめ
非公開市場でのバリュエーションから公開市場での価格形成への移行は、資金調達チャネルが変わるだけではありません。AI企業のバリュエーションが形成される仕組み自体も変化します。非公開での資金調達価格は、投資家の構成、特別な株式条件、長期的な成長期待の影響を受ける可能性があります。一方、上場後の株価は、市場流動性、財務開示、リスク選好による継続的な精査にさらされます。
Anthropicの2026年のIPOは、このプロセスを示す実例です。同社のIPO時のバリュエーションは、以前の非公開での資金調達時のバリュエーションを大幅に上回りましたが、公開市場での価格変動は、募集価格と市場価格が同じプロセスで形成されるものではないことも示しました。今後そのバリュエーションを維持できるかどうかは、引き続き会社の事業実績と、市場による長期的なリターンの評価に左右されます。
投資家にとって重要なのは、IPO時のバリュエーションと以前の非公開でのバリュエーションを単純に比較することではありません。異なる株式の種類に付随する権利、完全希薄化後の株式数、資本コスト、キャッシュフローへの期待を理解する必要があります。資本構成、事業の質、公開市場の取引メカニズムを組み合わせることで、投資家は上場後のAI企業のバリュエーションの変化をより正確に評価できます。
FAQ
AI企業のIPO時のバリュエーションが、以前の非公開でのバリュエーションを上回ることがあるのはなぜですか
売上高の成長、市場需要の拡大、資金調達環境の変化、会社の長期的な見通しに対する投資家の楽観的な見方などが原因となる可能性があります。ただし、非公開市場と公開市場ではバリュエーションの基準が異なる場合があるため、比較する際には株式数と関連する権利を確認する必要があります。
非公開での資金調達時のバリュエーションは、会社の全株式の市場価値と同じですか
必ずしも同じではありません。非公開でのバリュエーションは一般に、特定の資金調達ラウンドでの取引価格に基づいて算出されます。対象となる株式には特別な権利が付いている可能性があり、実際に取引された株式数も限られている場合があります。
AI企業の初日の上昇は、そのバリュエーションが妥当であることを意味しますか
初日の上昇だけから明確な結論を導くことはできません。初日の価格は、募集価格、公開流通株式数、市場心理の影響を受ける可能性があります。長期的なバリュエーションには、引き続き事業データとキャッシュフローによる裏付けが必要です。
AI企業は売上高が成長しているのに、なぜ株価が下落することがあるのですか
市場が売上高倍率を引き下げたり、リスクプレミアムを引き上げたり、将来の利益に対する期待を低下させたりすると、売上高が成長していても会社の時価総額が減少する可能性があります。
IPOのロックアップ期間が終了すると、必ず株価は下落しますか
必ずしも下落するとは限りません。ロックアップ期間の終了によって、売却可能となる可能性のある株式数は増加します。実際の価格への影響は、株主の売却意向、市場需要、取引の流動性によって異なります。
AI企業のIPO時のバリュエーションを分析する際、最も重要な指標は何ですか
投資家は、完全希薄化後の時価総額、企業価値、売上高成長率、粗利益率、キャッシュバーン、設備投資、株式報酬、公開流通株式数、ロックアップ契約を考慮する必要があります。単一のバリュエーション倍率だけに依存すべきではありません。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
Fidelity Custody、本日ビットコインで$435M を新しいウォレットに移動
DGrid AI、プレミアム更新で得られる利益の100%を充当するDGAIトークンの買い戻し・バーン計画を開始
OpenAI、バックグラウンドモードの完了ウィンドウによりResponses APIのトークン使用量を最大40%削減
投資信託が半導体ファウンドリー株3万9,000株を投げ売り、TSMCの時価総額は77億4,000万台湾ドル減少し、本日4.76%下落
金価格が3%超下落して1オンス当たり3,514ドルとなり、14カ月ぶりの安値を記録;中国の大手4行がリスク警告を発出


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します
