2028年はAIデータセンターの利益にとって転換点となる可能性があるのか?設備投資、減価償却、収益リスクを理解する
2026年11月10日、ウェルズ・ファーゴは、半導体株の大幅な調整によってバリュエーションとリスクリワード特性が改善したことを受け、米国のAIインフラセクターに対する投資見通しを「ネガティブ」から「ニュートラル」へ引き上げました。ただし同社は、設備投資の伸び鈍化と減価償却費の増加が1株当たり利益を圧迫する可能性がある2028年までに、AI設備投資の企業利益成長への寄与が大幅に低下する可能性も指摘しています。
これは、AIデータセンターをさらに建設しても、関連企業の将来的な利益増加に必ずしもつながるわけではないことを意味します。投資家にとってより重要な問いは、現在投じた資金がいつ売上に転換されるのか、GPUなどの設備の減価償却が利益にどのような影響を与えるのか、AI需要が拡大を続けても市場予想より緩やかなペースである場合にテクノロジー株のバリュエーションがどのように調整されるのか、という点です。本記事では、これらの問いを検討します。
要点
-
AI設備投資は引き続き高水準です。大手テクノロジー企業はGPU、サーバー、データセンター、電力インフラへの投資を継続しており、サプライチェーン全体の需要を押し上げています。
-
2028年は確定した業界の転換点ではなく、潜在的なリスクを監視する期間です。市場は、設備投資の伸び鈍化と、過去の投資による減価償却費の継続的な増加を懸念しています。
-
設備投資と利益認識の間には時間差があります。企業は設備購入時に現金流出を負担する一方、関連コストは通常、資産の耐用年数にわたって損益計算書に段階的に認識されます。
-
GPUの更新ペースは投資収益に影響する可能性があります。新世代チップの性能向上により、旧世代設備の経済的耐用年数が短縮される可能性があります。
-
AIデータセンターによる売上成長は、必ずしもフリーキャッシュフローの改善を意味しません。設備更新、資金調達コスト、運営費が引き続き資本を消費する可能性があります。
-
リスクはサプライチェーン内の企業ごとに異なります。チップ供給企業、クラウドコンピューティングプラットフォーム、データセンター運営企業は、利益とキャッシュフローに対して実質的に異なる圧力に直面します。
AIデータセンター投資はなぜ依然として拡大しているのか?
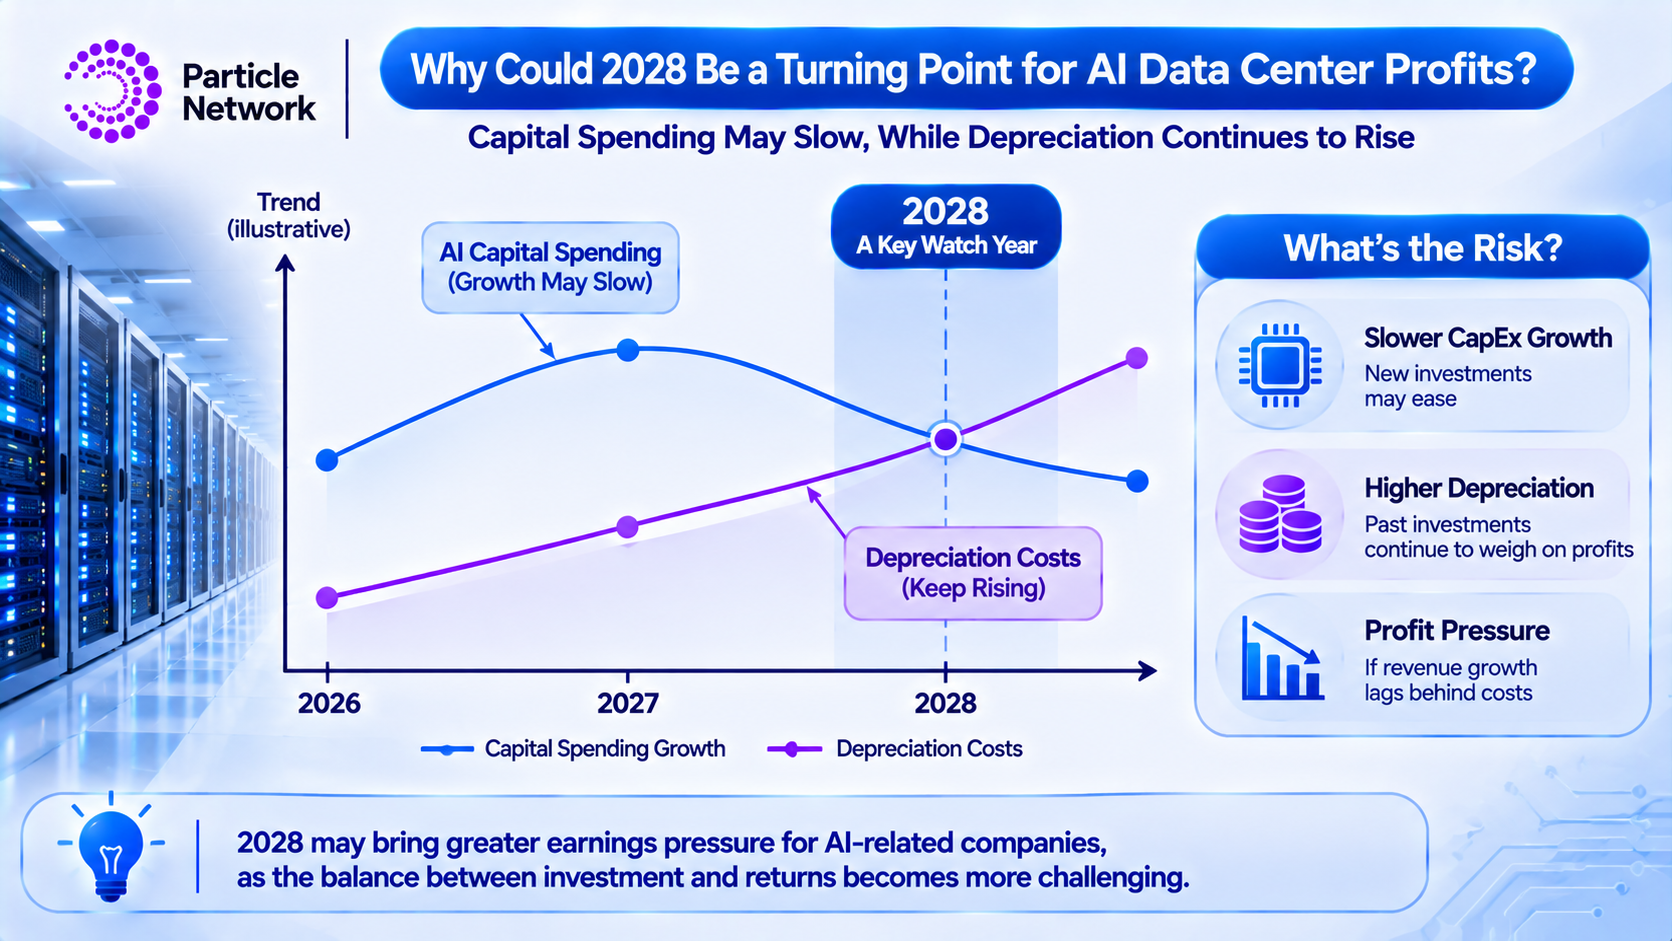
AIデータセンター投資の増加を直接的に促しているのは、AIモデルのトレーニング、推論、企業向けアプリケーションにおけるコンピューティングリソース需要の継続です。
従来のデータセンターと比べ、AIデータセンターでは通常、より多くの高性能GPU、アクセラレーター、高速ネットワーク、専用冷却システムが必要です。大規模モデルのトレーニングは、大量の並列コンピューティングリソースに依存します。AIエージェント、企業の自動化、マルチモーダルアプリケーションが発展するにつれ、推論ワークロードも拡大を続ける可能性があります。
2026年もAIインフラ投資は大規模な水準を維持しています。IDCが11月6日に公表したデータによると、2026年第2四半期の世界のAIインフラ支出は前年比約53%増の1,214億ドルに達し、通年予測は5,210億ドルへ引き上げられました。この数値は主にAIサーバーやストレージなどのインフラを対象としており、土地、建物、電力、その他の建設プロジェクトを含むより広範な設備投資とは完全には比較できません。
一方、JPモルガンは、世界のAI関連設備投資が2026年に約9,000億ドルに達すると予想しています。集計範囲によって数値は異なりますが、いずれもAIが世界のテクノロジーインフラ投資を牽引する重要な要因であることを示しています。
ただし、投資規模が大きくなっても、すべての新たなコンピューティング能力が直ちに売上を生み出すとは限りません。データセンターは、計画・認可から建設・稼働に至るまで長期間を要する場合があります。GPUを購入した後も、利用可能なコンピューティング能力を構築するには、電力、ネットワーク、冷却システム、顧客のワークロードを整備する必要があります。したがって、AI設備投資の増加は、すでに実現した利益ではなく、将来の需要に対する企業の投資見通しを反映しています。
2028年がAIの利益圧力における転換点となる可能性があるのはなぜか?
2028年への注目は主に、AI設備投資の伸び、売上化、設備減価償却の関係が変化する可能性に起因します。
AIインフラが急速に拡大する局面では、大手テクノロジー企業の設備投資は、チップ、サーバー、ネットワーク機器、データセンターサービスプロバイダーへの発注を直接増加させます。こうした調達支出は上流企業の売上となり、関連サプライチェーン全体の利益成長を支えます。
しかし、設備投資が同じ高成長率を永続的に維持することはできません。企業が最初の大規模インフラ建設を完了した後、追加投資は徐々に設備更新、能力最適化、より対象を絞った拡張へ移行する可能性があります。総投資額が高水準にとどまっても、年間の伸び率は大きく鈍化する可能性があります。
ウェルズ・ファーゴは2026年11月の分析で、AI関連設備投資が過去1年間のS&P 500の利益成長に約8パーセントポイント寄与したと指摘しました。この寄与は2027年も続くと見込まれる一方、減価償却費の増加により2028年には大幅に弱まる可能性があります。
この見方の核心は、AIデータセンター建設が2028年に停止するという予測ではありません。むしろ、2つの要因が同時に変化することへの懸念を反映しています。一方では、新たな設備投資のサプライチェーン売上成長に対する限界的な寄与が小さくなる可能性があります。他方では、以前に購入された設備が継続的かつより高額な減価償却費を生み始める可能性があります。
AIサービスから得られる追加収益が減価償却費、運営費、資金調達コストを適時にカバーできなければ、利益成長は制約を受ける可能性があります。
ただし、これは確定した結果ではなく、シナリオに基づく予測です。AIの商用化が加速し、コンピューティング能力の利用率が改善し、または単位当たりのコンピューティングコストが低下すれば、追加収益によってこうしたコスト圧力を相殺できる可能性があります。したがって、2028年は業界低迷の確定時点ではなく、市場がAI投資の収益性を検証する重要な監視期間として理解するのが適切です。
AIデータセンターの設備投資が減価償却圧力に変わるのはなぜか?
設備投資(CapEx)とは、GPU、サーバー、データセンター建物、電力設備などの長期資産を購入または建設するために企業が支出する資金を指します。
日常的な運営費とは異なり、資本化の要件を満たす支出は通常、購入した期間に損益計算書へ全額計上されません。代わりに、まず資産として認識され、その後、見積耐用年数にわたって段階的に減価償却されます。たとえば、企業が100億ドル相当のサーバー設備を購入し、残存価額なしで5年間の定額法により減価償却する場合、毎年約20億ドルの減価償却費を認識する可能性があります。
これは、設備購入が当初に大規模な現金流出を生む一方、損益計算書への影響は何年にもわたって続く可能性があることを意味します。この時間差は、AIデータセンターにおいて特に重要です。
企業が2026年と2027年の両方で大規模な設備購入を行った場合、複数の投資バッチによる減価償却費が2028年には同時に損益計算書へ影響する可能性があります。その年に新規設備投資の伸びが鈍化しても、過去の投資に伴う減価償却費は直ちには消滅しません。
加えて、AIチップは急速に更新されます。新世代GPUがより高いコンピューティング性能とエネルギー効率を提供することで、旧世代設備の経済的価値が低下し、企業は見積耐用年数や減損リスクを再評価する必要が生じる可能性があります。
ただし、耐用年数は資産タイプによって大きく異なります。データセンター建物、電力システム、冷却設備は一般により長い耐用年数を持つ一方、GPUやサーバーなどのコンピューティング設備は比較的短い更新サイクルにあります。したがって、データセンター全体への投資をGPUの更新サイクルだけで評価することはできません。減価償却圧力の重要な要素は、投資額だけでなく、どの資産を購入したか、どの程度の期間の利用が見込まれるか、関連設備がライフサイクルを通じて十分な売上を生み出せるかという点です。
AI需要の拡大が必ずしも利益増加につながらないのはなぜか?
AI需要の拡大はコンピューティング能力の利用を増やす可能性がありますが、企業の最終的な収益性はサービス価格、運営コスト、資産利用率にも左右されます。大手クラウドコンピューティング企業の場合、AIによる収益は主にコンピューティング能力のレンタル、クラウドプラットフォームサービス、関連ソフトウェア製品から得られます。顧客需要が拡大を続ければ、企業はサーバー利用率の向上やサービス規模の拡大によって売上を増やすことができます。
しかし、大量の新たなデータセンター能力がほぼ同時に稼働を開始した場合、市場ではより激しい価格競争に直面する可能性があります。コンピューティングリソースの利用が拡大し続けても、コンピューティング能力1単位当たりの売上は低下する可能性があります。
同時に、GPUの調達、電力、冷却、ネットワーク、保守にかかるコストは継続します。一部の企業は資金調達に伴う利息を支払ったり、パートナーから追加のコンピューティングリソースを購入したりする必要がある場合もあります。その結果、AI事業では売上が成長する一方で利益率が低下する可能性があります。
AIモデルの効率改善も、コンピューティング需要の構造を変える可能性があります。新しいモデルは、より効率的な推論手法を通じて、個々のタスクにかかるコンピューティングコストを低減する場合があります。これによりAIアプリケーションの利用範囲は拡大する可能性がありますが、一部のコンピューティングサービスの価格決定力に影響を与える可能性もあります。
低コストによる需要拡大が十分に速ければ、企業はより高い利益を達成できる可能性があります。一方、市場競争によって価格がコスト改善より速く低下すれば、収益性は圧迫される可能性があります。したがって、AIデータセンター投資の収益性を評価するには、導入されたGPUの数だけでなく、実際のコンピューティングリソース利用率、サービス収益、営業利益率、顧客需要を確認する必要があります。
フリーキャッシュフローが売上成長より重要となる可能性があるのはなぜか?
フリーキャッシュフロー(FCF)は、企業が営業活動からキャッシュを生み出した後、設備投資を差し引いて残る資金を測定するために一般的に用いられます。資本投資が大きいAIデータセンター企業にとって、フリーキャッシュフローは、拡張を支えるために外部資金調達へ継続的に依存する必要があるかどうかを示す指標となります。
たとえば、クラウドコンピューティング企業の営業キャッシュフローが継続的に成長している場合でも、GPUやデータセンター建設への支出がより速く増加すれば、フリーキャッシュフローは低下し、さらにはマイナスに転じる可能性があります。
これは必ずしも、その企業の事業運営が失敗していることを意味しません。急速な拡張段階にある企業は、将来のより大きな市場シェアを目指して意図的に投資を増やすことがあります。しかし、高い設備投資が長期間にわたって十分な売上およびキャッシュリターンに転換されない場合、その企業はより大きな資金調達圧力に直面する可能性があります。
JPモルガンは2026年10月のレポートで、AIインフラ投資の資金調達方法が変化していると指摘しました。一部の大手テクノロジー企業は、自社のフリーキャッシュフローだけに依存するのではなく、建設を支えるために債務および株式による資金調達を増やしています。
この変化はすべての企業に同じように影響するわけではありません。確立されたクラウド事業、広告収入、多額の現金準備を持つ大手テクノロジー企業は、一般により強い資金調達能力を備えています。これに対し、単一顧客、外部債務、または継続的な株式調達に大きく依存するデータセンター運営企業は、金利や資本市場の状況により敏感となる可能性があります。
投資家にとって、売上成長は分析の第一段階にすぎません。より重要なのは、追加売上が営業キャッシュフローを生み出せるか、そして将来の設備投資がなお継続的に増加する必要があるかを判断することです。
6. チップ供給企業、クラウドコンピューティング企業、データセンター運営企業はそれぞれどのようなリスクに直面するのか?
AIデータセンターのサプライチェーンには複数の分野が含まれますが、設備投資の変化はすべての企業に同じように影響するわけではありません。
| 企業タイプ | 代表的な企業 | 主な収益源 | 主なリスク |
|---|---|---|---|
| AIチップ供給企業 | NVIDIA、AMD | GPU、アクセラレーター、関連製品の販売 | 顧客調達の伸び鈍化、競争、粗利益率の変化 |
| クラウドコンピューティングプラットフォーム | Microsoft、Amazon、Alphabet | クラウドコンピューティングおよびAIサービス | 設備投資、減価償却、サービス価格、投資収益 |
| データセンター・コンピューティングサービスプロバイダー | CoreWeave、IRENなど | コンピューティング能力のレンタル、データセンター、関連サービス | 資金調達コスト、設備更新、顧客集中 |
| 電力・インフラ供給企業 | 電力設備、冷却、ネットワーク企業 | 設備供給およびエンジニアリングサービス | プロジェクト遅延、受注サイクル、建設需要の変化 |
NVIDIAやAMDなどのチップ企業にとって、主要顧客による設備投資は製品購入需要に直接影響します。クラウドコンピューティング企業が新規GPU調達の伸びを抑制すれば、チップ供給企業の売上成長は鈍化する可能性があります。
ただし、チップ供給企業は通常、顧客のデータセンター設備すべてに関する減価償却費を負担するわけではありません。そのため、リスクは主に受注、製品価格、競争、在庫に反映されます。Microsoft、Amazon、Alphabetなどのクラウドコンピューティングプラットフォームにとって、AI投資は一方でクラウド事業の発展を支える一方、他方で継続的な設備投資と減価償却費を生み出します。
これらの企業は、コンピューティング能力の利用率向上、AIサービス収益の拡大、運営効率の改善を通じて、追加投資が十分なリターンを生み出せることを示す必要があります。CoreWeaveなどのコンピューティングサービスプロバイダーでは、リスク構造がより複雑になる可能性があります。企業はまずインフラを建設または賃借し、その後、顧客との長期契約を通じて投資を回収する必要があります。設備納入が遅延した場合、顧客需要が変化した場合、または資金調達コストが上昇した場合、キャッシュフローに影響が及ぶ可能性があります。
したがって、AI設備投資の増加はすべての企業が共有する利益ではありません。上流供給企業にとっては収益源である一方、下流の購入企業にとっては投資コストでもあります。
電力、資金調達、建設サイクルが2028年の利益に影響し得るのはなぜか?
AIデータセンター建設のペースは、GPUの供給だけでなく、電力、土地、認可、資金調達の条件にも左右されます。大規模AIデータセンターには、安定した電力供給と高密度の冷却設備が必要です。企業がGPUを確保していても、送電網への接続、変電所の建設、冷却システムがまだ完成していなければ、予定どおりに稼働を開始できない場合があります。
この時間差は、売上化を遅らせる可能性があります。たとえば、データセンターが2027年の稼働開始を予定していたものの、電力接続の遅延により2028年まで延期される可能性があります。一部の設備費および建設費がすでに発生している場合、企業は資本が拘束される期間の長期化、資金調達費用の増加、投資回収期間の遅延に直面する可能性があります。
JPモルガンは、電力供給、設備不足、建設許可、データセンター拡張に対する住民の反対が、いずれもAIインフラ建設の主要な制約であると指摘しました。一部のプロジェクトでは、建設期間が18か月から30か月に及ぶ可能性があります。
同時に、資金調達コストはプロジェクトの採算性に影響する可能性があります。企業がデータセンター建設を支えるために債務を利用する場合、金利上昇は利息費用を増加させる可能性があります。GPUを継続的に更新する必要がある運営企業では、将来の設備調達が新たな資金需要を生む可能性もあります。
ただし、建設遅延は特定期間における実際の設備投資を減少させる可能性もあり、必ずしも直ちに減価償却費を増加させるわけではありません。具体的な影響は、資産が意図された使用可能な状態に達しているか、関連コストの会計処理、契約および資金調達の取り決めによって異なります。したがって、2028年の利益リスクは減価償却だけでなく、プロジェクトの稼働開始スケジュール、資金調達コスト、顧客売上化の間の不一致からも生じる可能性があります。
AIデータセンター投資の鈍化は、テクノロジー株が必ず下落することを意味するのか?
AI設備投資の伸び鈍化は、必ずしもテクノロジー株の下落を意味しません。チップおよび設備供給企業にとっては、顧客による新規調達の減少が将来の受注成長に影響する可能性があります。しかし、大手クラウドコンピューティング企業にとっては、設備投資の伸び鈍化がフリーキャッシュフローを改善する可能性もあります。
たとえば、企業が大規模なデータセンター建設を完了し、新規設備購入を減らしながら既存のコンピューティングリソースでより多くの顧客にサービスを提供できれば、キャッシュフローと投下資本利益率が改善する可能性があります。
したがって、設備投資の鈍化は同時に2つの異なる影響をもたらす可能性があります。上流供給企業は受注成長への圧力に直面する可能性がある一方、下流の購入企業にはキャッシュフローを改善する機会が生じる可能性があります。市場が最終的にこれらの結果をどのように評価するかは、売上成長、コスト変化、従来のバリュエーション期待に依存します。
2026年11月、ウェルズ・ファーゴは大幅な下落後にAI関連半導体株に対する見方を引き上げました。これは、将来の成長鈍化に対する一部の懸念がすでにバリュエーションに織り込まれている可能性を反映しています。ただし同社は、2028年における潜在的な利益圧力がまだ十分に織り込まれていない可能性があるとも警告しました。
これは、企業利益リスクと株式投資リスクが完全に同じではないことを示しています。企業の利益成長が将来鈍化する場合でも、株価がすでに大幅に下落していれば、そのバリュエーションは依然として魅力的である可能性があります。逆に、企業が成長を続けていても、株価が過度に高い利益期待を反映している場合、バリュエーションの圧縮に直面する可能性があります。したがって、投資家は設備投資の変化だけに基づいて株価動向を判断するのではなく、企業の将来の利益可能性と現在の市場価格の両方を評価する必要があります。
AIデータセンターが利益の転換点に近づいているかを投資家はどのように評価できるのか?
AIデータセンターの投資サイクルが変化しているかを評価するには、設備投資、売上、キャッシュフロー、資産利用効率を総合的に確認する必要があります。
-
投資家は、大手テクノロジー企業の設備投資ガイダンスを確認できます。企業が投資予算を引き上げ続けている一方で、クラウド事業の売上や利益予測が同じペースで改善しない場合、市場は投資収益に対する懸念を強める可能性があります。
-
投資家は、減価償却費と営業利益の関係を確認する必要があります。減価償却費が増加し続ける一方で、追加のAIサービス収益が関連コストをカバーできない場合、利益率は圧迫される可能性があります。
-
投資家は、フリーキャッシュフローの変化を確認できます。拡張を継続している企業にとって、フリーキャッシュフローの短期的な低下は必ずしもネガティブな兆候ではありません。ただし、営業キャッシュフローが長期的に必要な投資をカバーできない場合、資金調達への依存度が高まる可能性があります。
-
投資家は、データセンターの利用率と顧客契約を確認する必要があります。コンピューティング設備が稼働開始後も高い利用率を維持できるか、顧客が継続して料金を支払うか、契約条件が設備投資の回収期間をカバーできるかは、いずれも長期的なリターンに影響します。
-
投資家は、市場期待と株式バリュエーションを併せて評価できます。企業の将来利益予想が下方修正される一方で、株価が依然として高い成長期待を反映している場合、さらなる調整のリスクがある可能性があります。
これらの指標は、サプライチェーンにおける企業の位置付けを踏まえて分析する必要があります。チップ供給企業にとっては、受注と顧客の調達計画がより重要です。クラウドコンピューティング企業にとっては、AI収益とフリーキャッシュフローがより重要です。コンピューティング能力レンタル企業にとっては、契約履行、設備利用率、資金調達能力が事業の安定性に直接影響する可能性があります。
Gate Stock Tradingを通じてAIデータセンターのサプライチェーンを追跡する方法
AIデータセンターの投資サイクルは、チップ製造、クラウドコンピューティング、コンピューティング能力のレンタル、インフラなど、複数の業界にまたがります。関連市場を追跡したい投資家は、Gate Stock Tradingを通じて提供される関連オプションを利用し、プラットフォームが実際にサポートする米国株式銘柄を確認するとともに、財務報告、バリュエーション、業界情報と併せて市場の変化を分析できます。
たとえば、投資家はNVIDIAやAMDなどのチップ企業における売上成長と顧客受注を確認し、Microsoft、Amazon、Alphabetにおける設備投資とクラウド事業の業績を観察し、CoreWeaveなどのコンピューティングサービスプロバイダーにおける資金調達コスト、顧客契約、キャッシュフローの状況を確認できます。
異なる企業はいずれもAIデータセンター建設に関連していますが、利益モデルとリスク源は異なります。投資家は、AIサプライチェーンの一部であるというだけで、企業の株価が業界全体と連動して動くと想定すべきではありません。
実際の取引では、投資家はプラットフォームがサポートする取引銘柄、取引時間、手数料規則、資産権利の性質も確認する必要があります。特に決算発表時や市場ボラティリティが高まる局面では、株式で大幅な価格差や流動性の変化が生じる可能性があります。
Gate Stock Tradingは、ユーザーが関連市場を追跡・参加するための手段を提供しますが、独自の投資判断に取って代わるものではありません。投資家は引き続き、企業のファンダメンタルズ、バリュエーション水準、自身のリスク許容度に基づいて判断する必要があります。具体的な商品ルールは、プラットフォーム上の実際の表示に従います。
まとめ
AIデータセンターへの継続的な投資は、人工知能業界におけるコンピューティングリソースの長期的な需要を反映しています。ただし、設備投資の拡大と企業収益性の改善には、必ずしも直接的な関係があるわけではありません。
2028年が市場の注目を集める潜在的な転換点となっている理由は、過去の大規模投資により生じた減価償却費が増加し続ける可能性がある一方、新たな設備投資のサプライチェーンの利益成長への寄与が徐々に弱まる可能性があるためです。AIサービス収益とコンピューティング能力の利用率が同時に改善しない場合、一部の企業は利益率の低下やフリーキャッシュフローの圧力に直面する可能性があります。
ただし、2028年はAI業界にとって確定した低迷時点ではありません。安定した顧客需要、高い設備利用率、十分なキャッシュフローを持つ企業にとっては、設備投資の伸び鈍化が投資収益の改善開始を示す可能性もあります。
投資家にとって重要なのは、AIデータセンターがあとどれだけ建設されるかではなく、これらの資産が耐用年数を通じて十分な売上、利益、キャッシュフローを生み出せるかという点です。AI技術の長期的な発展見通しと、関連株式から得られる投資収益は、引き続き分けて評価する必要があります。
FAQ
2028年がAIデータセンターの利益圧力における転換点となる可能性があるのはなぜか?
過去の大規模投資による減価償却費は増加を続ける可能性がある一方、設備投資の伸びがサプライチェーンの利益に寄与する度合いは弱まる可能性があります。ただし、これは潜在的なリスクシナリオにすぎず、確定した予測ではありません。
AIデータセンターをさらに建設すれば、企業利益は常に増加するのか?
必ずしもそうではありません。利益は顧客需要、コンピューティング能力の利用率、サービス価格、運営コスト、設備減価償却にも左右されます。
GPUの減価償却はなぜテクノロジー企業の利益に影響するのか?
GPUなどの設備購入費用は通常、想定耐用年数にわたって損益計算書に段階的に認識されます。減価償却費が関連売上より速く増加する場合、企業利益は減少する可能性があります。
AI設備投資の伸び鈍化はNVIDIAにとってネガティブなのか?
新規GPU購入の需要に影響する可能性はありますが、具体的な影響は顧客受注、製品更新サイクル、市場シェア、利益期待に左右されます。設備投資の伸び鈍化は、必ずしも調達額の減少を意味するものではありません。
AIデータセンター企業がフリーキャッシュフローに注目する必要があるのはなぜか?
データセンター建設と設備更新には多額の資本が必要です。企業の売上が成長していても、設備投資が営業キャッシュフローを上回り続ける場合、外部資金調達の必要性が高まる可能性があります。
AIテクノロジー株は2028年に必ず下落するのか?
必ずしもそうではありません。株価は企業利益、バリュエーション、市場期待に依存します。関連リスクがすでに株価に織り込まれている場合や、AIの商用化が予想を上回って進展する場合、市場パフォーマンスは異なる可能性があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

PharosはRWAをどのようにオンチェーン化するのか、RealFiインフラのロジックを詳細にご紹介します