生成AIとクラウドコンピューティングへの需要が拡大し続ける中、Microsoft、Alphabet、Amazon、Metaなどのテクノロジー企業はインフラ投資を継続的に拡大しており、チップ、サーバー、AIクラウドコンピューティングのサプライチェーン全体で急速な発展を促しています。しかし、2026年後半に入ると、市場は次の問いにより注目するようになりました。AI投資がすでに比較的高水準に達している現在、設備投資は同じペースで成長を続けられるのか、また、これらの投資は十分な収益とキャッシュフローを生み出せるのか、という点です。
この懸念は、AI投資が全般的に縮小したことを意味するものではありません。2026年7月時点で、Microsoft、Alphabet、Amazon、Meta、Oracleの年間設備投資見通しは引き続き上方修正されており、合計推定額は約7,300億ドルに達しました。同時に、大規模投資がフリーキャッシュフローに与える圧力もますます明確になっています。比較的力強い売上成長があったとしても、一部の企業は増加する設備、建設、資金調達コストを負担しなければなりません。
CoreWeaveやIRENなどのAIコンピューティング企業について、投資家は設備投資の規模、実際のコンピューティング能力の提供状況、長期的な収益の質を区別する必要があります。本記事では、設備投資、減価償却、キャッシュフロー、バリュエーション指標を検討し、AIインフラ株に潜在するリスクを評価する方法を説明します。
要点
-
AI設備投資の成長鈍化は、総投資額の減少やAIコンピューティング能力への需要縮小を意味するものではありません。
-
設備投資の増加は将来の収益を押し上げる可能性がありますが、新規設備が実際のリターンを生み出すには、建設、導入、顧客への提供を経る必要があります。
-
GPUの減価償却、資金調達コスト、設備の更新サイクルは、AIクラウドコンピューティング企業の長期的な収益性に影響します。
-
CoreWeaveやIRENのような資本集約型企業では、売上成長や契約額だけを見ても、バリュエーションが妥当かどうかを判断するには不十分です。
-
投資家は、フリーキャッシュフロー、投下資本利益率、コンピューティング能力の稼働率、顧客集中度、負債構造に基づく包括的な分析を行う必要があります。
1. AI設備投資の成長鈍化とは何を意味するのか?
設備投資(CapEx)とは、企業が長期資産の購入、建設、または更新に投じる資金のことです。AIインフラ業界では、こうした資産には主にGPU、サーバー、データセンター建屋、送配電設備、ネットワーク機器、冷却システムが含まれます。
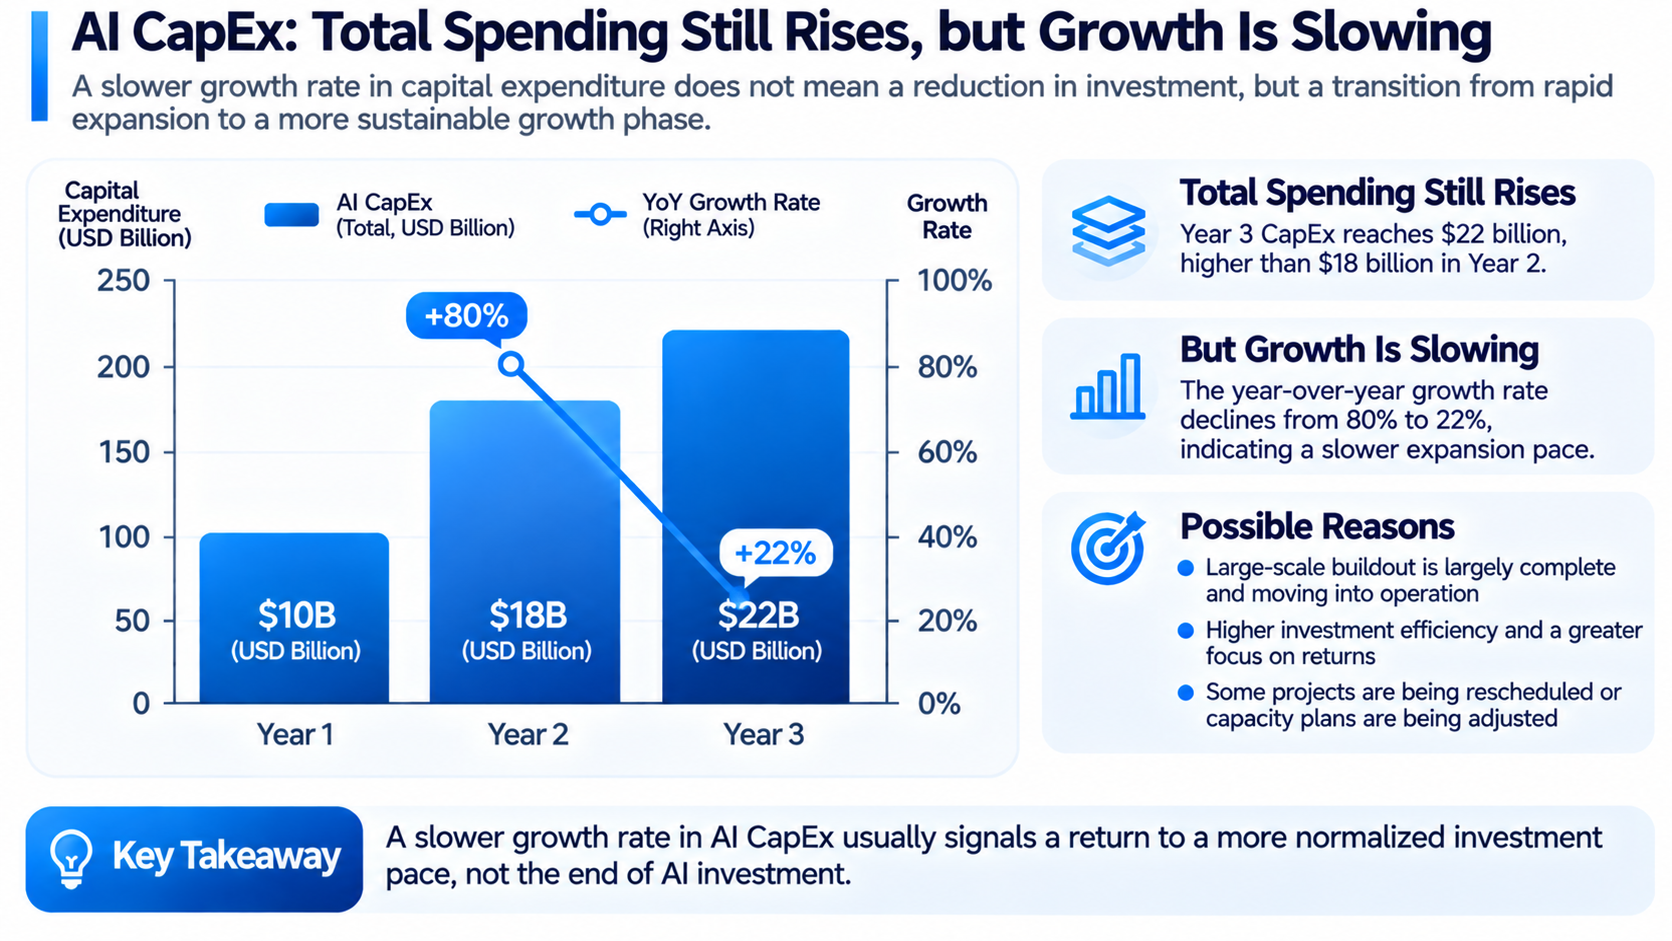
AI投資の動向を評価する際には、総設備投資額と設備投資の成長率を区別することが重要です。例えば、ある企業が1年目に100億ドル、2年目に180億ドル、3年目に220億ドルを投資するとします。3年目の投資額は過去最高に達していますが、年間成長率はすでに80%から約22%へと低下しています。これは、投資が依然として拡大している一方で、そのペースが鈍化していることを意味します。
したがって、AI CapExの成長鈍化をAI投資の減少と直接解釈すべきではありません。すでにインフラ構築の一部を完了した企業にとって、投資成長の鈍化は、初期段階の大規模建設が徐々に運用段階へ移行していることを意味するだけの場合があります。一方、顧客需要の不足、資金調達コストの上昇、またはプロジェクト収益の予想下振れによって新規投資を削減する場合は、より深い事業上の圧力を反映している可能性があります。
設備投資には明確な循環性もあります。企業はある年にデータセンター建設を集中して行い、その後の数年間は主に設備導入や運用最適化に注力する場合があります。そのため、単一四半期における設備投資の変化は、AI業界全体の長期的な需要を正確に反映しない可能性があります。
投資家は、特定四半期の前年同期比成長率だけで判断するのではなく、企業が通年の投資見通しを引き下げたか、計画中のプロジェクトを延期したか、将来の設備調達コミットメントを削減したかに、より注目すべきです。
2. AI設備投資の成長がテクノロジー株のバリュエーションに圧力をかけるのはなぜか?
AIインフラ投資の初期段階では、市場は通常、企業がGPUを確保できるか、データセンターを建設できるか、顧客契約を獲得できるかにより注目します。業界が大規模拡大の段階に入ると、投資家は資本収益に焦点を移す可能性があります。
その理由は、設備投資が当期利益と同義ではないためです。企業がGPUを購入し、データセンターを建設する際には、まず多額の資金を支出する必要があります。これらの資産は一般に、将来の複数の会計期間にわたって減価償却により段階的に費用として認識されます。新たに購入した設備が稼働し、顧客注文を獲得し、十分な収益を生み出して初めて、当初の投資は経済的リターンを生む可能性があります。
2026年のテクノロジー企業の財務実績には、すでにこの緊張関係が表れています。例えばMetaは、第2四半期に約28%の売上成長を達成した一方、フリーキャッシュフローは前年同期比約91%減の7億8,400万ドルとなりました。同期間にMetaは、通年の設備投資予測を1,300億~1,450億ドルに修正しました。
これは、高投資期には売上成長とキャッシュフロー実績が大きく乖離し得ることを示しています。株式バリュエーションでは、市場価格に将来の利益成長への期待が織り込まれていることが多くあります。企業が設備投資を増やし続けても、新規売上、利益率、キャッシュフローの成長が期待を下回る場合、投資家は将来の利益予想を引き下げ、その結果、支払ってもよいと考えるバリュエーション倍率も引き下げる可能性があります。
逆に、企業がAI投資によって売上、顧客維持率、長期的な利益率が向上していることを示せれば、短期的にフリーキャッシュフローが圧迫されていても、市場は比較的高いバリュエーションを付与し続ける可能性があります。
したがって、テクノロジー株の株価に影響する重要な要因は、単に設備投資が増加しているかどうかではなく、その設備投資から得られるリターンに対する投資家の期待が変化したかどうかです。
3. フリーキャッシュフローをAIコンピューティング企業の投資圧力の評価にどのように活用できるか?
フリーキャッシュフロー(FCF)は、企業が事業運営を維持し、必要な設備投資を行った後にどれだけの現金を保持できるかを測る指標として一般的に用いられます。資本集約型のAI企業にとって、フリーキャッシュフローは、事業成長に継続的な外部資金調達が必要かどうかを投資家が評価するうえで役立ちます。
企業は営業収益や会計上の利益が高くても、GPUの継続的な購入、データセンター建設、ネットワーク設備の更新が必要であれば、実際に自由に使える現金は依然として限られる可能性があります。
例えば、あるAIクラウドコンピューティング企業が1年間に50億ドルの営業キャッシュフローを生み出し、設備購入とデータセンター建設に70億ドルを支出したとします。その他の調整を考慮しなければ、フリーキャッシュフローは約マイナス20億ドルとなります。これは必ずしも企業の経営が失敗していることを意味するものではありません。新しい設備が将来的に収益を生み出す可能性があるためです。しかし、現在の拡大には依然として現金準備、負債、または株式による資金調達の支えが必要であることを意味します。
フリーキャッシュフローを確認する際、投資家は成長投資と維持投資も区別する必要があります。成長投資は、新たなGPUクラスターの構築など、将来のサービス提供能力を拡大するために用いられます。維持投資は、老朽化した設備を交換し、既存事業を正常に継続するために用いられます。
この区別は、GPUを集中的に使用する企業にとって特に重要です。競争力を維持するために頻繁なハードウェア更新が必要な企業では、拡張目的に見える投資の一部が、実際には必要な長期的運営コストである可能性があります。
また、企業はファイナンス・リース、オペレーティング・リース、または設備金融を通じてコンピューティング資産を取得する場合があります。資金調達の形態によって、設備投資額やキャッシュフロー計算書上の表示方法は異なる可能性があります。したがって、企業の実際の投資負担は、単一の財務指標だけで評価することはできません。
投資家は、営業キャッシュフロー、現金ベースの設備投資、リース負債、将来の設備調達コミットメントを組み合わせ、異なる成長シナリオにおける資金需要を分析できます。
4. GPUの減価償却がAIクラウドコンピューティング企業のバリュエーションに影響するのはなぜか?
GPUは、AIクラウドコンピューティング企業にとって重要な事業用資産です。しかし、土地や一部の建物設備とは異なり、GPUは急速な技術更新と性能向上に直面します。新世代チップは、コンピューティング効率、消費電力、単位当たりのコンピューティングコストを改善する可能性があり、旧世代設備の商業的競争力を変化させる可能性があります。
GPUを購入した後、企業は通常、その全コストを一度に損益計算書の費用として認識しません。代わりに、設備の予想耐用年数にわたってコストを減価償却します。他の条件がすべて同じであると仮定すると、減価償却期間が長いほど年間の減価償却費は通常低くなり、期間が短いほど年間の減価償却費は高くなります。
例えば、GPUサーバー群のコストが6,000万ドルで残存価値がないとします。6年間の定額法による減価償却では、年間減価償却費は1,000万ドルとなります。実際の経済的耐用年数が4年にすぎない場合、4年間の減価償却スケジュールでは年間減価償却費は1,500万ドルとなります。
この差は会計上の利益に影響しますが、企業がすでに支払った購入コストを変えるものではありません。そのため、GPUの減価償却を分析する際、投資家は会計上の耐用年数と実際の経済的耐用年数の両方を考慮する必要があります。
重要なのは、資産の経済的耐用年数が必ずしも新世代製品の製品サイクルと一致するわけではないことです。旧世代GPUは、推論、エンタープライズコンピューティング、またはコストに敏感なワークロードで引き続き利用される可能性があります。その実際の価値は、性能、消費電力、顧客需要、レンタル料金に依存します。
Microsoftは2026年度第4四半期の決算説明資料で、四半期の設備投資額が410億ドルに達し、その約3分の2が主にCPUとGPUを含む短寿命資産に配分されたことを開示しました。同社はデータセンター建屋などの長期資産についても推定耐用年数を調整しましたが、これはGPUの減価償却期間とは異なる概念です。
CoreWeaveのようなAIクラウドコンピューティング企業について、投資家はGPU資産の減価償却方針、設備更新計画、旧モデル設備が十分なレンタル収益を継続的に生み出せるかどうかを注意深く確認すべきです。
実際の経済的耐用年数が財務諸表上の減価償却期間を大幅に下回る場合、企業は将来、より高い資産減損リスクに直面する可能性があります。設備が長期間にわたり高い稼働率を維持できれば、耐用年数中により多くのキャッシュフローを生み出す可能性があります。
5. AIコンピューティング能力の稼働率が収益を支えるのに十分か、投資家はどのように判断できるか?
コンピューティング能力の稼働率は、AIインフラ投資の効率性を示す重要な指標です。AIクラウドコンピューティング企業にとって、GPUの購入はサービス提供能力を生み出すための第一歩にすぎません。収益を生み出し始めるには、設備を設置し、ネットワークに接続し、テストを行い、顧客に提供する必要があります。
企業が多数のGPUを保有していても、実際の稼働率が低ければ、設備の減価償却費、電力費、運用・保守費、資金調達コストを賄えない可能性があります。例えば、GPUクラスターが理論上、月間10万時間のコンピューティングサービスを提供でき、平均料金が1時間当たり3ドルだとします。理想的な条件で全コンピューティング能力を販売できれば、月間収益は30万ドルに達します。実際の請求可能な稼働率が50%にとどまり、価格が変わらなければ、月間収益は15万ドルに低下します。
これは、収益性がコンピューティング能力、実際の稼働率、コンピューティング能力1単位当たりの収益によって同時に左右されることを意味します。GPUの台数が増加しても、顧客需要の伸びが予想より遅ければ、新規設備によって全体の資本収益率が低下する可能性があります。
ただし、コンピューティング能力の稼働率を、GPUが常にフル稼働していることと単純に理解すべきではありません。一部の企業は長期的な能力予約契約を利用しています。顧客が予約したリソースを十分に利用しない場合でも、サービス提供者は契約に基づき料金を受け取る可能性があります。別の企業では、時間単位または利用量に基づいて課金するため、収益は実際の稼働率により密接に連動します。したがって、投資家は企業のビジネスモデルを考慮し、導入済みGPU数、請求可能な能力、契約カバー率、コンピューティング能力1単位当たりの収益、顧客への提供進捗を確認する必要があります。
企業のコンピューティング能力が急速に増加している一方で、売上成長が大幅に遅い場合、投資家は、新規設備がまだ稼働していないのか、顧客契約がまだ請求可能な収益を生んでいないのか、または実際の市場需要が不十分なのかを判断する必要があります。
6. CoreWeaveとIRENのバリュエーションリスクはどのように異なるのか?
CoreWeave(CRWV)とIREN(IREN)はいずれもAIコンピューティングインフラ市場に参加していますが、事業基盤と拡大の経路は異なります。そのため、同じバリュエーション前提を両社に直接適用することはできません。
CoreWeaveは主に、AIワークロード向けのクラウドコンピューティングサービスを提供しています。そのビジネスモデルは、GPUクラスターの導入、顧客のコンピューティング能力需要、長期サービス契約に依存しています。投資家は、契約済みの注文を実際の収益に転換できるか、新しいコンピューティング能力の構築に高い資金調達コストを負担する必要があるかに注目する必要があります。
CoreWeaveにとって、契約済み収益の受注残は将来の収益の可視性を示すのに役立つ可能性がありますが、実現済みのキャッシュフローとして直接扱うことはできません。契約の履行は通常、設備導入、サービス提供可能性、顧客による受入れに左右されます。関連収益も複数の将来会計期間にわたって認識される可能性があります。
一方、IRENはBitcoinマイニングからAIクラウドコンピューティングへと拡大してきた事業背景を持ちます。既存のデータセンター開発経験と電力リソースはAI事業の基盤となる可能性がありますが、マイニングインフラと高性能AIクラウド施設は同一ではありません。
IRENのバリュエーション分析では、Bitcoinマイニング事業とAIクラウド事業を区別する必要があります。投資家は、新規GPU導入コスト、データセンター更新の進捗、AIクラウド収益が持続可能な利益とキャッシュフローを生み出せるかに特に注意を払うべきです。
| 評価項目 | CoreWeave(CRWV) | IREN(IREN) |
|---|---|---|
| 主な注目点 | AIクラウドコンピューティングの規模と提供能力 | AIクラウドの拡大とビジネスモデルの転換 |
| 収益リスク | 顧客契約の履行とコンピューティング能力の提供 | AI事業の成長とマイニング事業の変動性 |
| 設備投資リスク | GPU調達とデータセンター拡張 | GPU導入とインフラ更新 |
| 財務リスク | 負債、リース、資金調達コスト | 拡張資金、資本収益、キャッシュフロー |
| バリュエーションにおける主な考慮事項 | 契約転換率、利益率、キャッシュフロー | AI収益の比率、導入進捗、資本効率 |
両社はいずれもAIコンピューティング能力への需要拡大から恩恵を受ける可能性がありますが、高い事業成長への期待が必ずしも株式バリュエーションリスクの低さを意味するわけではありません。
例えば、市場がすでに今後数年間の高成長シナリオに基づいて企業を評価している場合、実際の売上が成長を続けていても、その成長率が市場の期待を下回れば、株価は調整に直面する可能性があります。
したがって、AIコンピューティング企業を比較する際、投資家は売上成長だけに基づいてどちらがより魅力的かを判断するのではなく、事業実績と市場期待を併せて考慮する必要があります。
7. AIコンピューティング株について投資家が注視すべきバリュエーション指標は何か?
従来の株式分析では、企業のバリュエーションを評価するために株価収益率(P/E)がよく用いられます。しかし、依然として大規模な資本投資の段階にあり、利益が変動しやすいAIクラウドコンピューティング企業では、単一のP/E比率だけでは事業状況を十分に反映できない可能性があります。
投資家は、以下の5つの指標を組み合わせて分析できます。
| バリュエーション指標 | 主な用途 | 主な考慮事項 |
|---|---|---|
| 株価売上高倍率(P/S) | 時価総額と売上高の関係を測定 | 売上成長は利益成長と同義ではない |
| 企業価値対EBITDA倍率(EV/EBITDA) | 企業価値と営業収益性を比較 | EBITDAは設備投資と減価償却の負担を十分に反映しない |
| フリーキャッシュフロー利回り | キャッシュ創出力に対するバリュエーションを評価 | 拡張期間中はFCFが長期間マイナスにとどまる可能性がある |
| 投下資本利益率(ROIC) | 投下資本の効率性を評価 | 新設プロジェクトはまだリターンを生み出していない可能性がある |
| 純有利子負債対EBITDA比率 | 負債負担と債務返済能力を評価 | 金利、リース、債務満期スケジュールも考慮する必要がある |
AIインフラ企業にEV/EBITDAを用いる場合は、特に注意が必要です。EBITDAは減価償却費と償却費を除外するため、大量のGPUを購入する企業では、EBITDAが高くても多額の設備更新支出に直面する可能性があります。
例えば、2社のAIクラウドコンピューティング企業がそれぞれ10億ドルのEBITDAを計上しているとします。しかし、一方は既存設備を維持するために年間2億ドルの投資で済む一方、もう一方は年間8億ドルの投資を必要とする場合があります。他の条件が同じであれば、両社の長期的なキャッシュ創出能力は大きく異なる可能性があります。
また、企業価値(EV)は通常、負債や現金などの要素を考慮します。拡張のためにファイナンス・リースや外部資金に大きく依存する企業では、株式時価総額だけに基づく比較は、全体的な資本負担を過小評価する可能性があります。
したがって、より合理的なアプローチは、まず売上成長と利益率を分析し、次にフリーキャッシュフロー、負債構造、将来の設備投資を確認し、最後に現在のバリュエーションがこれらのリスクをすでに織り込んでいるかを判断することです。
8. AI設備投資の成長鈍化がバリュエーション調整を引き起こすかどうか、投資家はどのように判断できるか?
AI設備投資の成長鈍化は、必ずしもAIコンピューティング株の下落を引き起こすわけではありません。重要なのは、鈍化の理由と、市場が以前に企業へ織り込んでいた成長期待です。
設備投資の成長が主に、初期の建設が完了し、企業が設備稼働率の向上、顧客収益の拡大、フリーキャッシュフローの改善を始めたことで鈍化している場合、投資成長の鈍化は、ビジネスモデルが徐々に成熟していることを示す可能性があります。
これに対し、顧客需要の不足、資金調達圧力の高まり、プロジェクト採算性の低下を理由に企業が投資を延期する場合、市場はその長期的な成長可能性を再評価する可能性があります。
投資家は、次の3段階で状況を評価できます。
-
設備投資が売上成長と整合しているかを確認します。企業の設備投資が増加し続ける一方で、新規売上の成長が大幅に鈍化している場合、投資家は新しい施設がまだ稼働していないか、関連投資がいつリターンを生み始める可能性があるかを分析する必要があります。
-
利益率とキャッシュフローの変化を確認します。売上が成長を続けていても、粗利益率、営業キャッシュフロー、フリーキャッシュフローが悪化し続ける場合、事業拡大にはコスト圧力の増大が伴っている可能性があります。ただし、投資家は一時的な建設投資と長期的な収益性の低下を区別する必要もあります。
-
バリュエーションが高成長前提に過度に依存していないかを確認します。企業の現在のバリュエーションが今後数年間にわたる持続的な高成長の期待に基づいている場合、事業状況が大きく悪化していなくても、成長期待がわずかに低下しただけでバリュエーション倍率が縮小する可能性があります。
例えば、ある企業が当初、今後3年間に売上が年率60%で成長すると予想していたものの、その後35%へと予想を修正したとします。35%の成長率は依然として比較的高い水準ですが、市場が以前に60%の成長軌道に基づいて株価を織り込んでいた場合、その株式は依然として大きな変動を経験する可能性があります。
したがって、投資家はファンダメンタルズの悪化と市場期待の調整を区別する必要があります。株価の下落は、AI業界への需要が消失したことを必ずしも意味しません。投資家が収益性とキャッシュフローについてより明確な証拠を求め始めているだけかもしれません。
9. 個人投資家はAIコンピューティング株のリスク評価フレームワークをどのように構築できるか?
AIインフラへのエクスポージャーを求める個人投資家は、事業成長、資本投資、キャッシュフロー、バリュエーションという4つの領域を中心にリスク評価フレームワークを構築できます。
-
企業の主な収益源を特定します。チップメーカー、クラウドコンピューティングサービスプロバイダー、データセンター運営会社、電力インフラ企業はいずれもAIサプライチェーンに属する可能性がありますが、その収益モデルとリスク構造は異なります。
-
今後1~2年の企業の設備投資計画を分析し、すでに稼働している資産が十分な収益を生み出せるかを評価します。大規模なデータセンタープロジェクトについては、電力接続、建設許可、GPU導入、顧客への提供進捗に特に注意を払う必要があります。
-
企業の資金源を評価します。安定した営業キャッシュフローを持つ大手テクノロジー企業は、外部資金調達に大きく依存する成長企業よりも、一般に投資を吸収する能力が高いといえます。ただし、大手テクノロジー企業であっても、過度な設備投資は自社株買い、配当、その他の資本配分計画に影響する可能性があります。
-
現在の株式バリュエーションに基づいてシナリオ分析を実施します。投資家は、売上の高成長が持続するシナリオ、成長が徐々に正常化するシナリオ、プロジェクト提供が遅延するシナリオなどを検討し、企業の収益性、資金調達ニーズ、バリュエーションがどのように変化する可能性があるかを評価できます。
このフレームワークの目的は、次の株価調整を正確に予測することではありません。現在の市場価格が企業に過度に楽観的な将来成長を求めているか、企業がその期待に応える能力を持つかを評価することです。
まとめ
AI設備投資の成長鈍化は、AIインフラ投資サイクルの終わりを意味するものではありません。依然として拡張を続けるデータセンター企業やクラウドコンピューティング企業にとって、設備投資の成長率低下は、投資サイクルが新たな段階に入ったことを示す通常の兆候である可能性があります。また、需要、コスト、資金調達環境の変化を示す場合もあります。
AIインフラ投資が拡大するにつれ、市場の評価基準はGPU台数、データセンター容量、契約額を超え、実際の収益、設備稼働率、フリーキャッシュフロー、資本収益へと徐々に移行しています。
CoreWeaveやIRENのようなAIコンピューティング企業では、高い売上成長の可能性を、GPUの減価償却、資金調達コスト、プロジェクト提供リスクと併せて評価する必要があります。NVIDIAのような上流サプライヤーでは、顧客の設備投資計画の変化が設備調達ペースに影響するかを投資家は確認する必要があります。
長期的に見れば、AIコンピューティング株の投資価値は、企業がどれだけの資本を投じられるかだけでなく、その資本が資本コストを上回る経済的リターンを継続的に生み出せるかにも左右されます。
FAQ
AI CapExとは何か?
AI CapExとは、人工知能に関する設備投資を指します。主にAIデータセンター、GPU調達、サーバーおよびネットワークインフラの拡張に対する長期投資が含まれます。
AI設備投資の成長鈍化は、AIバブルの崩壊を意味するのか?
必ずしもそうではありません。設備投資の成長鈍化は、投資基盤の拡大、プロジェクトの運用段階への移行、投資効率の向上によって生じる可能性があります。また、需要や資金調達の圧力を反映している場合もあります。投資家は具体的な事業データに基づいて状況を評価する必要があります。
AIクラウドコンピューティング企業は、売上を急速に伸ばしていてもなぜ損失を計上することがあるのか?
GPU調達、データセンター建設、設備の減価償却、資金調達コストは高額になる可能性があります。売上が急速に成長していても、過去の投資規模の影響により、会計上の損失またはマイナスのフリーキャッシュフローを計上する場合があります。
CoreWeaveとIRENは同じ評価方法を用いるべきか?
完全に同じではありません。両社は事業構造、資産基盤、収益源が異なります。契約履行、設備投資、キャッシュフロー、事業転換のリスクをそれぞれ個別に分析する必要があります。
EV/EBITDAはAIコンピューティング株の評価に適しているか?
参考として使用できますが、単独で用いるべきではありません。EBITDAはGPUの減価償却費と設備更新支出を十分に反映しないため、投資家は設備投資、フリーキャッシュフロー、負債負担も確認する必要があります。
AIコンピューティング株が割高であることを示す一般的な兆候には何があるか?
一般的なリスクには、将来の高成長に大きく依存するバリュエーション、キャッシュ創出能力を上回り続ける設備投資、高い顧客集中度、不十分な設備稼働率、継続的に増加する負債または株式による資金調達ニーズなどがあります。これらの兆候は、企業の発展段階を踏まえて総合的に評価する必要があります。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容
カザフスタン、ドイツ向け石油輸出は2026年末まで再開しないと発表
Puresecurityは10月の売上高が3,847万台湾ドルで、前年同期比205%増と報告した
Taiwan Tech (6834-TW)、10月の売上高をNT$2億8,700万と発表、前年同期比179.6%増
Yealink Electronics、10月の売上高は9億8,700万台湾ドルで、前年同月比41.23%増
Formosa Plasticsが10月の売上高を発表;南アジアは11月6日に55カ月ぶりの高水準を記録


関連記事

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み

USD.AI 収益源分析:AIインフラ借入資金による収益創出の仕組み

USD.AIトケノミクス:CHIPトークンの使用事例およびインセンティブメカニズムのデプス分析

Audiera GameFiデプス分析:Dance-to-EarnがAIとリズムゲームをどのように組み合わせているか