Mengapa investor berulang kali melakukan kesalahan yang sama?
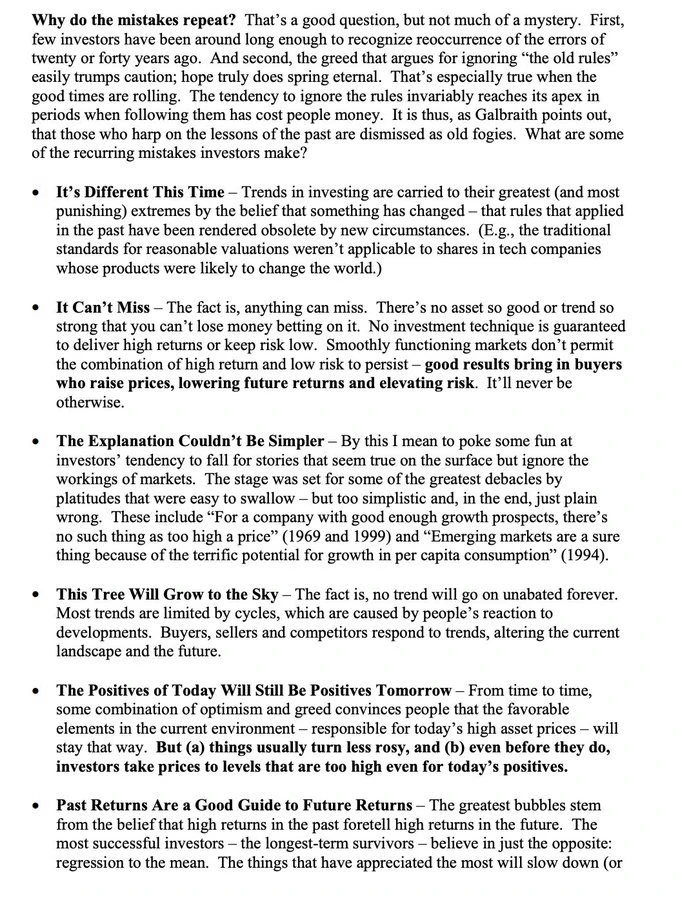
Ini pertanyaan bagus, tetapi jawabannya tidak misterius.
Pertama, tidak banyak investor yang telah mengalami siklus investasi cukup panjang sehingga mampu mengenali kesalahan yang sama terulang kembali setelah dua atau tiga dekade.
Kedua, keserakahan sering kali dengan mudah mengalahkan kehati-hatian, membuat orang mengabaikan “aturan kuno”; sementara harapan tampaknya tidak pernah sirna.
Fenomena ini terutama terlihat saat pasar sedang bergairah. Ironisnya, kecenderungan orang mengabaikan aturan sering kali mencapai puncaknya justru ketika mematuhi aturan tersebut membuat mereka harus menanggung kerugian. Seperti yang ditunjukkan Galbraith, mereka yang terus menekankan pelajaran sejarah justru dianggap kolot dan ketinggalan zaman.
Lantas, kesalahan apa saja yang berulang kali dilakukan investor?
1. “Kali Ini Berbeda”
Tren investasi sering kali didorong hingga ekstrem, dan proses menuju ekstrem itu biasanya bertumpu pada keyakinan bahwa sesuatu telah berubah secara mendasar sehingga aturan yang berlaku di masa lalu tidak lagi berlaku dalam lingkungan baru.
Sebagai contoh, standar valuasi wajar tradisional dianggap tidak lagi berlaku bagi saham perusahaan teknologi yang produknya mungkin mengubah dunia.
2. “Investasi Ini Mustahil Gagal”
Faktanya, setiap investasi bisa saja gagal.
Tidak ada aset yang begitu bagus sampai-sampai Anda mustahil kehilangan uang, dan tidak ada tren pasar yang begitu kuat hingga bisa sepenuhnya menghilangkan risiko.
Tidak ada strategi investasi yang bisa menjamin imbal hasil tinggi secara berkelanjutan sekaligus berisiko rendah.
Pasar yang berfungsi dengan baik tidak mungkin mempertahankan kombinasi imbal hasil tinggi dan risiko rendah dalam jangka panjang.
Imbal hasil investasi yang baik akan menarik lebih banyak pembeli, yang terus mendorong harga naik sehingga menekan tingkat imbal hasil yang diharapkan pada masa depan sekaligus meningkatkan risiko investasi.
Pasar tidak mungkin selamanya bergerak dengan logika yang berlawanan.
3. “Penjelasannya Sangat Sederhana”
Saya ingin menggunakan ini untuk menyindir kecenderungan investor yang mudah memercayai narasi yang terdengar masuk akal di permukaan, tetapi sebenarnya mengabaikan mekanisme kerja pasar.
Beberapa bencana investasi terparah dalam sejarah justru dipicu oleh klise yang tampak sederhana dan mudah diterima, tetapi terlalu disederhanakan atau bahkan sepenuhnya keliru.
Contohnya:
“Bagi perusahaan dengan prospek pertumbuhan yang cukup bagus, tidak ada harga saham yang terlalu tinggi.” (1969 dan 1999)
“Pasar negara berkembang memiliki potensi pertumbuhan yang besar karena tingkat konsumsi per kapitanya masih berpeluang meningkat pesat, jadi berinvestasi di pasar negara berkembang pasti menguntungkan.” (1994)
4. “Pohon Ini Akan Tumbuh Sampai ke Langit”
Faktanya, tidak ada tren yang dapat berlangsung selamanya.
Sebagian besar tren dibatasi oleh siklus, dan siklus terbentuk justru karena orang bereaksi terhadap perubahan pasar.
Pembeli, penjual, dan pesaing akan menyesuaikan perilaku mereka berdasarkan tren, sehingga mengubah lanskap pasar saat ini dan selanjutnya mengubah arah perkembangannya di masa depan.
5. “Faktor Positif Hari Ini Akan Tetap Positif Besok”
Dari waktu ke waktu, optimisme dan keserakahan bekerja bersama sehingga investor percaya:
Faktor-faktor menguntungkan di lingkungan saat ini yang mendorong kenaikan harga aset akan terus berlanjut selamanya.
Namun, faktanya:
(a) Kondisi pasar yang menguntungkan biasanya akan memburuk secara bertahap, dan risikonya pun meningkat.
(b) Bahkan jika faktor-faktor positif itu belum menghilang, investor sering kali sudah mendorong harga aset ke tingkat ekstrem—begitu tinggi sampai sulit dibenarkan secara wajar bahkan berdasarkan fundamental saat ini yang paling optimistis.
6. “Imbal Hasil Masa Lalu Menjadi Panduan yang Baik untuk Imbal Hasil Masa Depan”
Gelembung aset terparah dalam sejarah sering kali berawal dari keyakinan bahwa:
Aset yang menghasilkan imbal hasil tinggi di masa lalu pasti akan terus menghasilkan imbal hasil tinggi di masa depan.
Namun, investor paling sukses yang mampu bertahan lama di pasar justru meyakini hal sebaliknya:
Regresi ke Rata-Rata.
Kenaikan aset yang paling besar di masa lalu akan melambat pada masa depan, bahkan bisa berbalik turun.
Ini pertanyaan bagus, tetapi jawabannya tidak misterius.
Pertama, tidak banyak investor yang telah mengalami siklus investasi cukup panjang sehingga mampu mengenali kesalahan yang sama terulang kembali setelah dua atau tiga dekade.
Kedua, keserakahan sering kali dengan mudah mengalahkan kehati-hatian, membuat orang mengabaikan “aturan kuno”; sementara harapan tampaknya tidak pernah sirna.
Fenomena ini terutama terlihat saat pasar sedang bergairah. Ironisnya, kecenderungan orang mengabaikan aturan sering kali mencapai puncaknya justru ketika mematuhi aturan tersebut membuat mereka harus menanggung kerugian. Seperti yang ditunjukkan Galbraith, mereka yang terus menekankan pelajaran sejarah justru dianggap kolot dan ketinggalan zaman.
Lantas, kesalahan apa saja yang berulang kali dilakukan investor?
1. “Kali Ini Berbeda”
Tren investasi sering kali didorong hingga ekstrem, dan proses menuju ekstrem itu biasanya bertumpu pada keyakinan bahwa sesuatu telah berubah secara mendasar sehingga aturan yang berlaku di masa lalu tidak lagi berlaku dalam lingkungan baru.
Sebagai contoh, standar valuasi wajar tradisional dianggap tidak lagi berlaku bagi saham perusahaan teknologi yang produknya mungkin mengubah dunia.
2. “Investasi Ini Mustahil Gagal”
Faktanya, setiap investasi bisa saja gagal.
Tidak ada aset yang begitu bagus sampai-sampai Anda mustahil kehilangan uang, dan tidak ada tren pasar yang begitu kuat hingga bisa sepenuhnya menghilangkan risiko.
Tidak ada strategi investasi yang bisa menjamin imbal hasil tinggi secara berkelanjutan sekaligus berisiko rendah.
Pasar yang berfungsi dengan baik tidak mungkin mempertahankan kombinasi imbal hasil tinggi dan risiko rendah dalam jangka panjang.
Imbal hasil investasi yang baik akan menarik lebih banyak pembeli, yang terus mendorong harga naik sehingga menekan tingkat imbal hasil yang diharapkan pada masa depan sekaligus meningkatkan risiko investasi.
Pasar tidak mungkin selamanya bergerak dengan logika yang berlawanan.
3. “Penjelasannya Sangat Sederhana”
Saya ingin menggunakan ini untuk menyindir kecenderungan investor yang mudah memercayai narasi yang terdengar masuk akal di permukaan, tetapi sebenarnya mengabaikan mekanisme kerja pasar.
Beberapa bencana investasi terparah dalam sejarah justru dipicu oleh klise yang tampak sederhana dan mudah diterima, tetapi terlalu disederhanakan atau bahkan sepenuhnya keliru.
Contohnya:
“Bagi perusahaan dengan prospek pertumbuhan yang cukup bagus, tidak ada harga saham yang terlalu tinggi.” (1969 dan 1999)
“Pasar negara berkembang memiliki potensi pertumbuhan yang besar karena tingkat konsumsi per kapitanya masih berpeluang meningkat pesat, jadi berinvestasi di pasar negara berkembang pasti menguntungkan.” (1994)
4. “Pohon Ini Akan Tumbuh Sampai ke Langit”
Faktanya, tidak ada tren yang dapat berlangsung selamanya.
Sebagian besar tren dibatasi oleh siklus, dan siklus terbentuk justru karena orang bereaksi terhadap perubahan pasar.
Pembeli, penjual, dan pesaing akan menyesuaikan perilaku mereka berdasarkan tren, sehingga mengubah lanskap pasar saat ini dan selanjutnya mengubah arah perkembangannya di masa depan.
5. “Faktor Positif Hari Ini Akan Tetap Positif Besok”
Dari waktu ke waktu, optimisme dan keserakahan bekerja bersama sehingga investor percaya:
Faktor-faktor menguntungkan di lingkungan saat ini yang mendorong kenaikan harga aset akan terus berlanjut selamanya.
Namun, faktanya:
(a) Kondisi pasar yang menguntungkan biasanya akan memburuk secara bertahap, dan risikonya pun meningkat.
(b) Bahkan jika faktor-faktor positif itu belum menghilang, investor sering kali sudah mendorong harga aset ke tingkat ekstrem—begitu tinggi sampai sulit dibenarkan secara wajar bahkan berdasarkan fundamental saat ini yang paling optimistis.
6. “Imbal Hasil Masa Lalu Menjadi Panduan yang Baik untuk Imbal Hasil Masa Depan”
Gelembung aset terparah dalam sejarah sering kali berawal dari keyakinan bahwa:
Aset yang menghasilkan imbal hasil tinggi di masa lalu pasti akan terus menghasilkan imbal hasil tinggi di masa depan.
Namun, investor paling sukses yang mampu bertahan lama di pasar justru meyakini hal sebaliknya:
Regresi ke Rata-Rata.
Kenaikan aset yang paling besar di masa lalu akan melambat pada masa depan, bahkan bisa berbalik turun.