#SimpleEarnUSDTLimitedTime11%APR
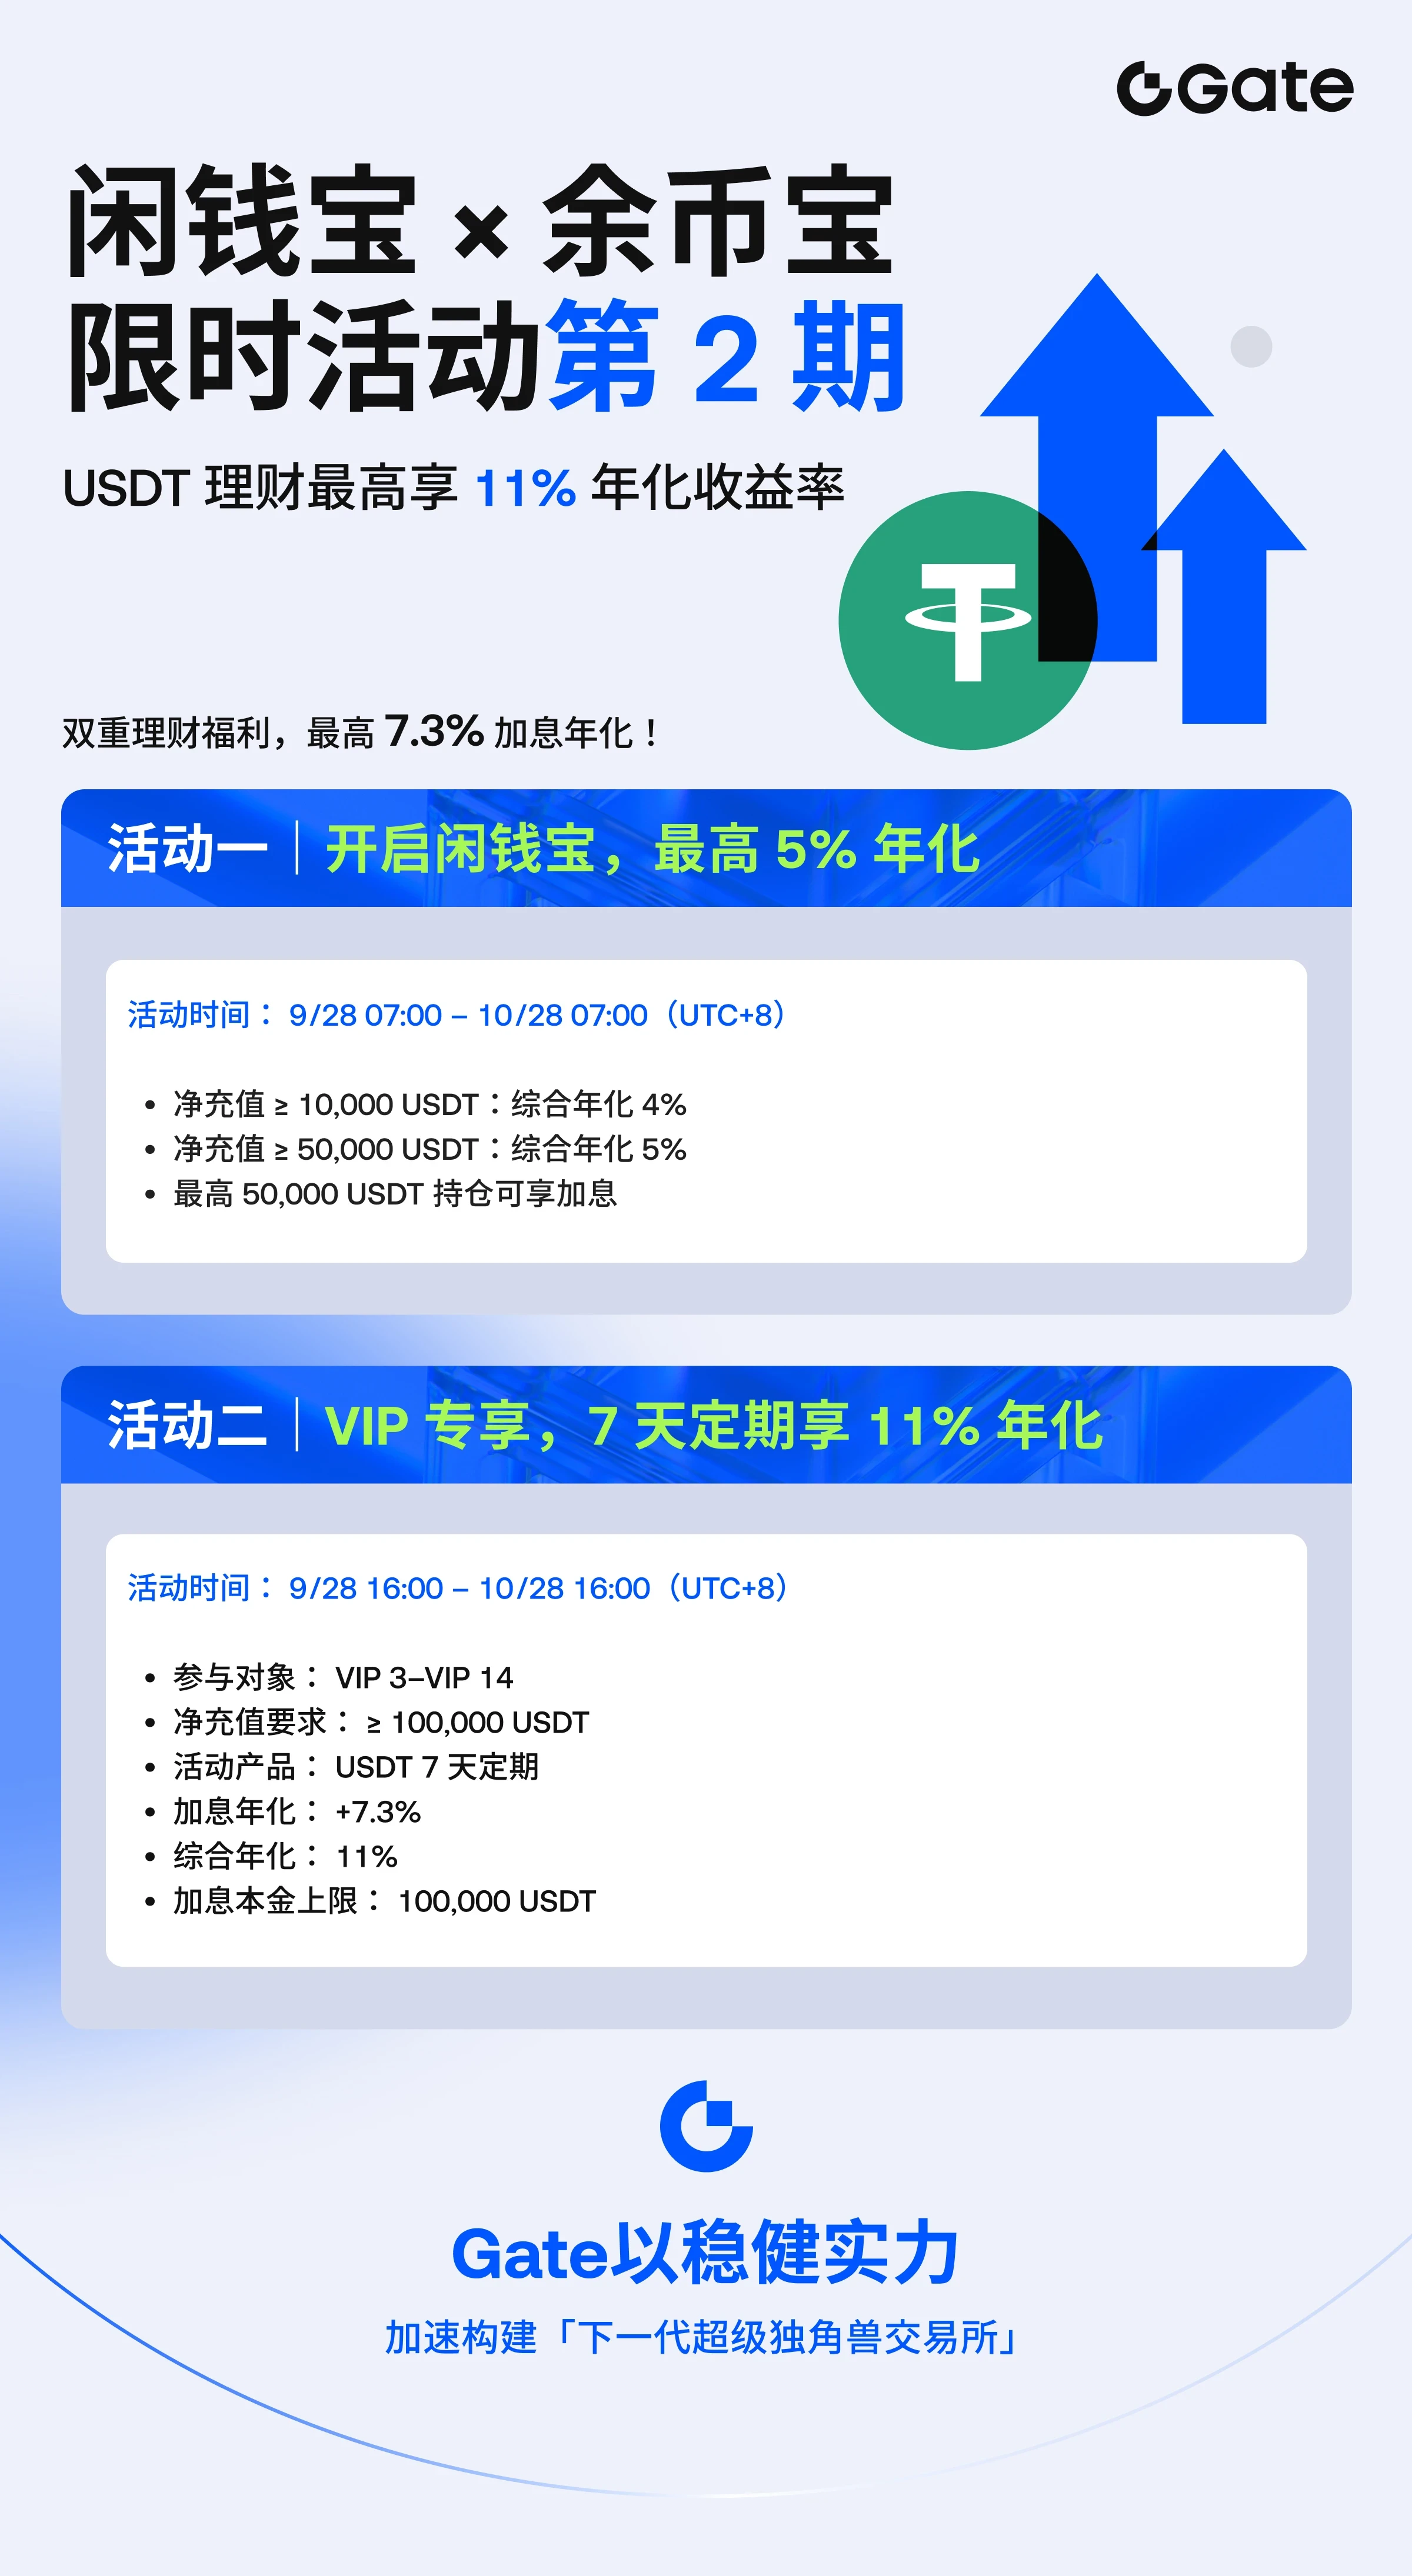
APR 11% terbatas waktu untuk USDT. Saat melihat angka seperti itu, saya melakukan dua hal: menghitungnya, lalu mencari tahu dari mana imbal hasilnya berasal. Setelah itu, saya memutuskan uang saya yang mana, jika ada, yang boleh mendekatinya. Mari saya jelaskan tiga pos dana saya.
Perhitungan 60 detik (sederhana, tanpa bunga majemuk)
1.000 USDT dengan APR 11% menghasilkan sekitar 110 USDT per tahun, atau kira-kira 0,30 USDT per hari
Itu sekitar 2,1 USDT per minggu dan sekitar 9 USDT per bulan
Jika bagian “terbatas waktu” hanya berlangsung beberapa hari atau seminggu, keuntungan nyata dari 1.000 USDT hanya beberapa dolar
Ini bukan untuk mengurangi antusiasme. Ini untuk mengukur skalanya. Persentasenya terlihat besar, tetapi nilai dolarnya bergantung pada tiga hal: berapa banyak dana, berapa lama, dan apakah ada batasnya.
Dari mana asal 11%?
Suku bunga dana Fed sekarang berada di 3,75% hingga 4,00%. Jadi, 11% kira-kira 2,7 kali suku bunga bank sentral. Imbal hasil tambahan itu harus berasal dari suatu tempat: permintaan pinjaman, bonus terbatas waktu, atau risiko yang belum saya lihat. Saya tidak mengatakan ini buruk. Saya mengatakan bahwa penabung yang cerdas mengetahui sumbernya. Promosi terbatas waktu biasanya berarti peningkatan sementara di atas suku bunga dasar yang bergerak mengikuti pasar, jadi angka utama tersebut bukan angka jangka panjang.
Hal-hal kecil yang akan saya periksa sebelum menyentuhnya
Saya tidak tahu detail penawaran ini, jadi ini adalah pertanyaan saya, bukan klaim:
Apakah 11% merupakan suku bunga dasar atau suku bunga dasar ditambah bonus?
Apakah ada batas jumlah yang memenuhi syarat?
Berapa lama promosi ini berlangsung, dan apa yang terjadi setelahnya?
Apakah fleksibel (bisa ditarik kapan saja) atau dikunci selama jangka waktu tertentu?
Apakah suku bunganya berubah setiap hari?
Jika saya tidak bisa menjawabnya dalam 60 detik, saya tidak ikut.
Pos 1: Margin (uang ini tidak pernah menghasilkan)
Sebagai pedagang futures, inilah pos yang paling penting. Uang yang mendukung posisi terbuka saya atau yang mungkin perlu saya tambahkan sebagai margin tidak pernah dimasukkan ke produk apa pun. Pengaturan yang sempurna tidak menunggu periode pencairan. Kehilangan satu peluang masuk yang bagus karena dana sedang terkunci dapat menimbulkan kerugian lebih besar daripada bunga selama seminggu. Aturan: dana margin harus tetap likuid.
Pos 2: Dana penyangga (satu-satunya pos yang akan saya gunakan untuk ini)
Ini adalah uang tunai yang saya simpan di samping untuk menghadapi volatilitas, misalnya di sekitar rilis CPI pada 14 Okt dan keputusan Fed pada 28 Okt. Uang ini memang hanya tersimpan, jadi membiarkannya menghasilkan sesuatu adalah hal yang masuk akal. Namun, saya hanya menggunakannya jika fleksibel, sehingga bisa menariknya sebelum hari penting. Pergerakan buruk 1% pada posisi 1.000 USDT menimbulkan kerugian sekitar 10 USDT, lebih besar daripada imbal hasil selama sebulan. Jadi, penghasilan dari dana penyangga adalah bonus, bukan rencana.
Pos 3: Dana tunai jangka panjang
Uang yang sama sekali tidak saya rencanakan untuk diperdagangkan. Di sini, imbal hasil yang layak dari stablecoin masuk akal, selama saya memahami dua hal: stablecoin dapat menyimpang sementara dari patokannya saat terjadi kepanikan, dan produk apa pun di sebuah platform membawa risiko platform tersebut. Saya akan menyebarkan dana ke lebih dari satu tempat dan tidak menaruh semuanya dalam satu wadah.
Kesimpulan yang jujur
Suku bunga 11% yang terbatas waktu adalah tambahan yang bagus, bukan strategi. Penggunaan terbaiknya sederhana: masukkan sebagian kecil dana fleksibel yang menganggur ke dalamnya, jauhkan dana margin darinya, pasang pengingat kalender untuk saat promosi berakhir, dan jangan pernah membiarkan suku bunga itu menggoda saya mengambil risiko perdagangan yang lebih besar daripada biasanya. Penggunaan terburuknya adalah memindahkan dana margin perdagangan ke dalamnya karena persentasenya terlihat menarik.
Pengecekan saya
Tenang, posisi kecil, dana spot tidak disentuh, dan uang tunai penyangga tetap fleksibel. Saya tidak mengejar persentase, saya melindungi modal perdagangan terlebih dahulu.
Bagaimana Anda membagi USDT Anda: margin, dana penyangga, atau jangka panjang?
$USDT