#美股财报季 #英特尔 #作手分析
EPS melonjak 126%, tetapi Intel anjlok 22%? Apa sebenarnya yang dikhawatirkan pasar?
Dini hari tadi, Intel mengumumkan laporan keuangan kuartal ketiga 2026. Angkanya sebenarnya tidak buruk: pendapatan sebesar 16,5 miliar dolar AS, naik 21% secara tahunan; EPS yang disesuaikan sebesar 0,52 dolar AS, melampaui ekspektasi pasar sebesar 0,40 dolar AS dan naik 126% secara tahunan. Pendapatan bisnis pusat data dan AI mencapai 7,3 miliar dolar AS, naik 78% secara tahunan.
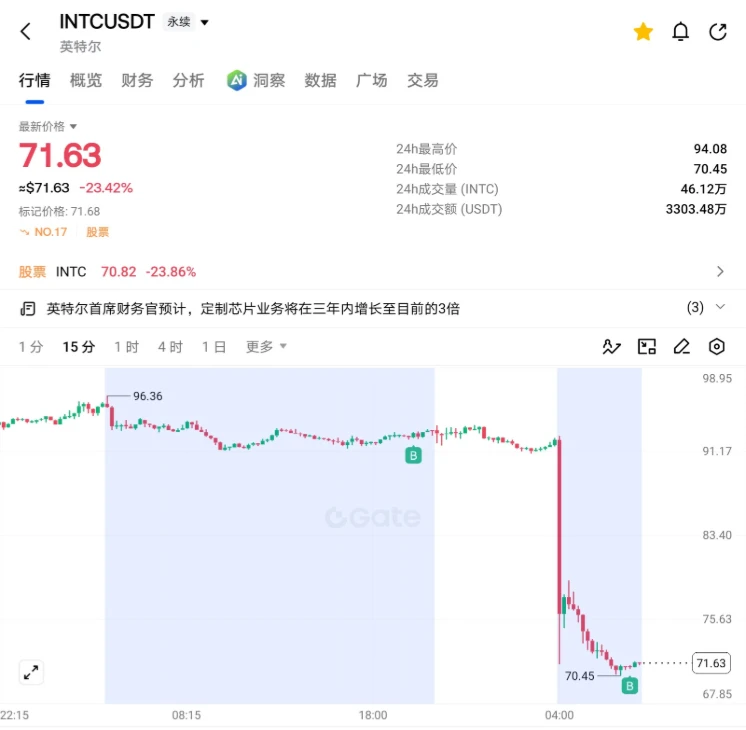
Namun, mengapa kontrak INTC di GATE sempat anjlok sekitar 22%?
Masalahnya bukan pada masa lalu, melainkan pada masa depan.
Pertama, proyeksi kuartal keempat jauh di bawah ekspektasi: pendapatan diperkirakan sebesar 15 miliar hingga 16 miliar dolar AS, di bawah ekspektasi pasar sekitar 17,07 miliar dolar AS; EPS yang disesuaikan diperkirakan sebesar 0,25 dolar AS, juga di bawah ekspektasi sebesar 0,43 dolar AS.
Kedua, kapasitas produksi dan rantai pasokan masih menjadi kendala. Insiden ledakan di pabrik Israel diperkirakan akan berdampak pada pendapatan selama dua kuartal ke depan. Meski permintaan AI sangat kuat, Intel saat ini masih belum mampu memenuhi kebutuhan pasar sepenuhnya.
Ketiga, bisnis PC terus menghadapi tekanan, sementara kenaikan harga memori mendorong biaya perangkat secara keseluruhan. Selain itu, proyeksi margin kotor turun dari 44.1% pada kuartal ketiga menjadi 38% pada kuartal keempat. Perusahaan juga memperkirakan tidak akan menghasilkan arus kas bebas positif tahun ini.
Apa pandangan saya sebagai trader?
Menurut saya, bisnis AI dan pusat data Intel masih memiliki potensi jangka panjang, tetapi tekanan operasional dalam jangka pendek tidak boleh diabaikan. Hari ini, setelah harga anjlok, saya menambah posisi dalam jumlah kecil. Alasannya adalah untuk mencoba menangkap peluang pemulihan setelah penurunan berlebihan, bukan karena saya yakin harga sudah mencapai titik terendah.
Selanjutnya, saya lebih memperhatikan apakah harga bisa berhenti turun, apakah pantulan bisa menembus tekanan jangka pendek, dan apakah harga mampu bertahan saat menguji kembali level yang lebih rendah. Jika harga terus mencetak titik terendah baru, saya akan berhenti menambah posisi dan mengevaluasi ulang.
Ingat: fundamental menentukan apa yang kita cermati, sedangkan struktur harga menentukan kapan kita masuk. Penurunan tajam tidak berarti aset tersebut murah; laporan keuangan yang melampaui ekspektasi juga tidak berarti harga saham pasti naik.
Menurut Anda, apakah dampak negatif terhadap Intel kali ini hanya bersifat jangka pendek, atau titik balik fundamentalnya memang belum tiba?
EPS melonjak 126%, tetapi Intel anjlok 22%? Apa sebenarnya yang dikhawatirkan pasar?
Dini hari tadi, Intel mengumumkan laporan keuangan kuartal ketiga 2026. Angkanya sebenarnya tidak buruk: pendapatan sebesar 16,5 miliar dolar AS, naik 21% secara tahunan; EPS yang disesuaikan sebesar 0,52 dolar AS, melampaui ekspektasi pasar sebesar 0,40 dolar AS dan naik 126% secara tahunan. Pendapatan bisnis pusat data dan AI mencapai 7,3 miliar dolar AS, naik 78% secara tahunan.
Namun, mengapa kontrak INTC di GATE sempat anjlok sekitar 22%?
Masalahnya bukan pada masa lalu, melainkan pada masa depan.
Pertama, proyeksi kuartal keempat jauh di bawah ekspektasi: pendapatan diperkirakan sebesar 15 miliar hingga 16 miliar dolar AS, di bawah ekspektasi pasar sekitar 17,07 miliar dolar AS; EPS yang disesuaikan diperkirakan sebesar 0,25 dolar AS, juga di bawah ekspektasi sebesar 0,43 dolar AS.
Kedua, kapasitas produksi dan rantai pasokan masih menjadi kendala. Insiden ledakan di pabrik Israel diperkirakan akan berdampak pada pendapatan selama dua kuartal ke depan. Meski permintaan AI sangat kuat, Intel saat ini masih belum mampu memenuhi kebutuhan pasar sepenuhnya.
Ketiga, bisnis PC terus menghadapi tekanan, sementara kenaikan harga memori mendorong biaya perangkat secara keseluruhan. Selain itu, proyeksi margin kotor turun dari 44.1% pada kuartal ketiga menjadi 38% pada kuartal keempat. Perusahaan juga memperkirakan tidak akan menghasilkan arus kas bebas positif tahun ini.
Apa pandangan saya sebagai trader?
Menurut saya, bisnis AI dan pusat data Intel masih memiliki potensi jangka panjang, tetapi tekanan operasional dalam jangka pendek tidak boleh diabaikan. Hari ini, setelah harga anjlok, saya menambah posisi dalam jumlah kecil. Alasannya adalah untuk mencoba menangkap peluang pemulihan setelah penurunan berlebihan, bukan karena saya yakin harga sudah mencapai titik terendah.
Selanjutnya, saya lebih memperhatikan apakah harga bisa berhenti turun, apakah pantulan bisa menembus tekanan jangka pendek, dan apakah harga mampu bertahan saat menguji kembali level yang lebih rendah. Jika harga terus mencetak titik terendah baru, saya akan berhenti menambah posisi dan mengevaluasi ulang.
Ingat: fundamental menentukan apa yang kita cermati, sedangkan struktur harga menentukan kapan kita masuk. Penurunan tajam tidak berarti aset tersebut murah; laporan keuangan yang melampaui ekspektasi juga tidak berarti harga saham pasti naik.
Menurut Anda, apakah dampak negatif terhadap Intel kali ini hanya bersifat jangka pendek, atau titik balik fundamentalnya memang belum tiba?