Square
Mengikuti
Populer
Berita
Notifikasi
Profil

AiPeter

vip
Belum ada konten
VIP Tingkat Tertinggi 51.0 Tahun
4
Mengikuti
3
Pengikut
36
Disukai
Tiga kali menyatakan akan keluar dari pasar, tiga kali terbukti tepat! Seberapa hebat kemampuan JS Big Shark dalam memprediksi?

Di pasar kripto dan saham AS, banyak orang berani memberi sinyal trading, tetapi berapa banyak yang berani mempertaruhkan keputusannya untuk keluar dari pasar?

Tahun ini, seseorang meninggalkan kesan mendalam di pasar lewat tiga pernyataan terbuka bahwa ia akan keluar dari pasar.

Dia adalah KOL yang selalu saya ikuti — JS Big Shark/JS大鲨鱼@JS大鲨鱼

Mari kita tinjau tiga prediksi terkenalnya tahun ini:

Pertama: Pada bulan Mei, ketika
ETH-1,26%
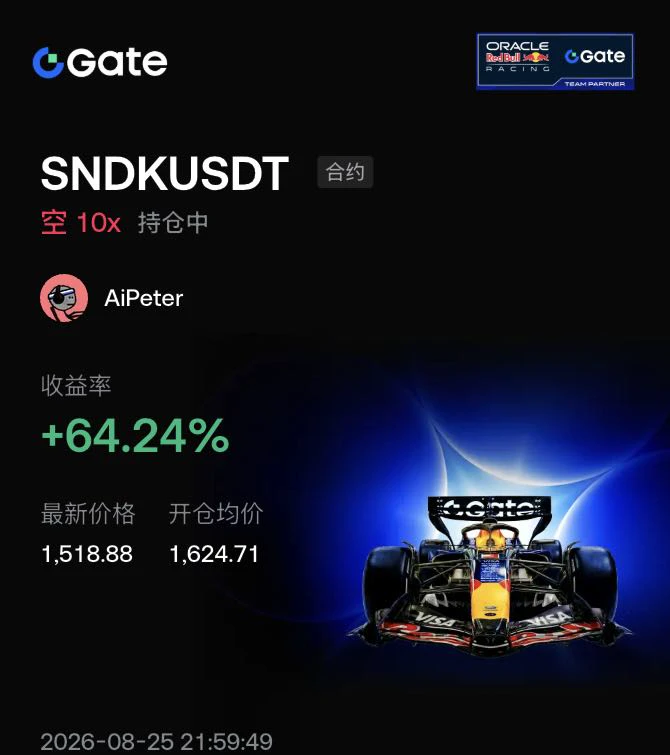
SNDK-15,99%
  • 1
Posisi short NVIDIA berhasil take profit sesuai perkiraan. Terima kasih, Guru Hiu Besar @JS大鲨鱼
Kondisi pasar saat ini sangat sulit. Musim dingin dalam kehidupan nyata dan musim dingin di pasar keuangan datang bersamaan. Yang perlu kita lakukan adalah menjaga aset kita baik-baik dan bertahan bersama melewati masa sulit ini. Fajar tidak akan lama lagi.
NVDA-0,35%
Apa yang sedang terjadi dengan Hype hari ini?
#Hype
HYPE+0,24%
2200 sudah terealisasi!!!
Waktu akan membuktikannya, hiu besar, tak perlu banyak bicara @JS大鲨鱼
Pembaruan besar-besaran
JsBigShark
Pencucian Uang 1|Bagaimana uang yang kamu tertipu mulai dicuci setelah masuk blockchain?
Begitu uang yang ditipu masuk blockchain, uang itu akan dipecah, ditukar koin, dipindahkan lintas-chain, lalu melalui mixer untuk menghapus asal-usulnya, langkah demi langkah. Dalam edisi ini, setiap langkah akan dibedah berdasarkan berkas kasus nyata, lalu bagian akhirnya akan mengulasnya kembali dengan bahasa yang bahkan anak SD pun bisa mengerti.
$BTC
Belajar
JsBigShark
Pencucian Uang 2|Kilometer terakhir pencucian uang on-chain: bagaimana uang dicairkan, dan bagaimana pelakunya ditangkap?
Seberapa bersih pun pencucian uang dilakukan on-chain, pada akhirnya uang tetap harus ditukar kembali menjadi uang tunai. Hampir semua jalur harus melewati beberapa gerbang utama, dan lembaga penegak hukum berjaga di pintu masuk. Edisi ini membahas bagaimana uang dicairkan dalam kasus Lichtenstein dan Morgan, serta pada tahap mana jejak mereka terungkap.
$BTC
Seri berkualitas tinggi 3
JsBigShark
Pencucian Uang 3|Mengapa rekening seorang perdana menteri suatu negara bertambah 700 juta dolar AS? (Kasus 1MDB)
Pada sore 30 September 2009, 700 juta dolar AS dikirim dari Malaysia. Menurut gugatan Departemen Kehakiman AS, uang ini melewati sebuah perusahaan cangkang, berputar jauh, lalu akhirnya masuk ke rekening “Pejabat Malaysia No. 1”. Edisi kali ini menguraikan kembali rute lengkap dalam tuduhan tersebut, lalu merangkumnya dengan bahasa sederhana.
$BTC
Edisi kedua dengan nilai yang sangat tinggi
JsBigShark
Edisi sebelumnya 《Peralihan Jalur Aset Tradisional》 mencatat lebih dari 30 juta penayangan di seluruh internet
Dalam edisi itu, kami membahas modal yang sedang berpindah jalur
Di edisi ini, kami membahas sesuatu yang lebih penting
AI sedang beralih dari menjawab pertanyaan menjadi menggantikan manusia dalam bekerja
Muse hanyalah sebuah sinyal
Yang benar-benar mungkin akan dinilai ulang adalah cara produksi seluruh dunia
《Peralihan Jalur Aset TradisionalⅡ》, berlanjut
Video berbobot luar biasa kembali diperbarui!!
JsBigShark
Edisi sebelumnya 《Peralihan Jalur Aset Tradisional》 mencatat lebih dari 30 juta penayangan di seluruh internet
Dalam edisi itu, kami membahas modal yang sedang berpindah jalur
Di edisi ini, kami membahas sesuatu yang lebih penting
AI sedang beralih dari menjawab pertanyaan menjadi menggantikan manusia dalam bekerja
Muse hanyalah sebuah sinyal
Yang benar-benar mungkin akan dinilai ulang adalah cara produksi seluruh dunia
《Peralihan Jalur Aset TradisionalⅡ》, berlanjut
Kurangi transaksi
JsBigShark
Penempatan posisi untuk pasar bullish sudah selesai.
Pergi berlibur dulu.
Sampai jumpa beberapa hari lagi.
Semoga semuanya beruntung.
Belakangan ini sudah cukup banyak melakukan trading jangka pendek.
Setelah menghitungnya kembali, baru menyadari.
Setiap hari memantau pasar, mengutak-atik posisi long dan short, menahan emosi serta tekanan.
Pada akhirnya, belum tentu hasilnya lebih baik daripada membeli aset spot di dasar pasar bearish.
Lalu dengan tenang menikmati seluruh tren dan menghasilkan lebih banyak.
Terkadang, semakin banyak trading bukan berarti semakin banyak menghasilkan.
Uang besar yang sebenarnya.
Sering kali berasal dari keberanian membeli di level rendah.
Mampu menahannya di tengah jalan.
Bersedia menjual di level tinggi.
Selanjutnya, biarkan pasar berjalan sendiri.
Tunggu sampai benar-benar mencapai level tinggi.
Saya akan kembali dan membawa semuanya keluar di puncak.
repost-content-media
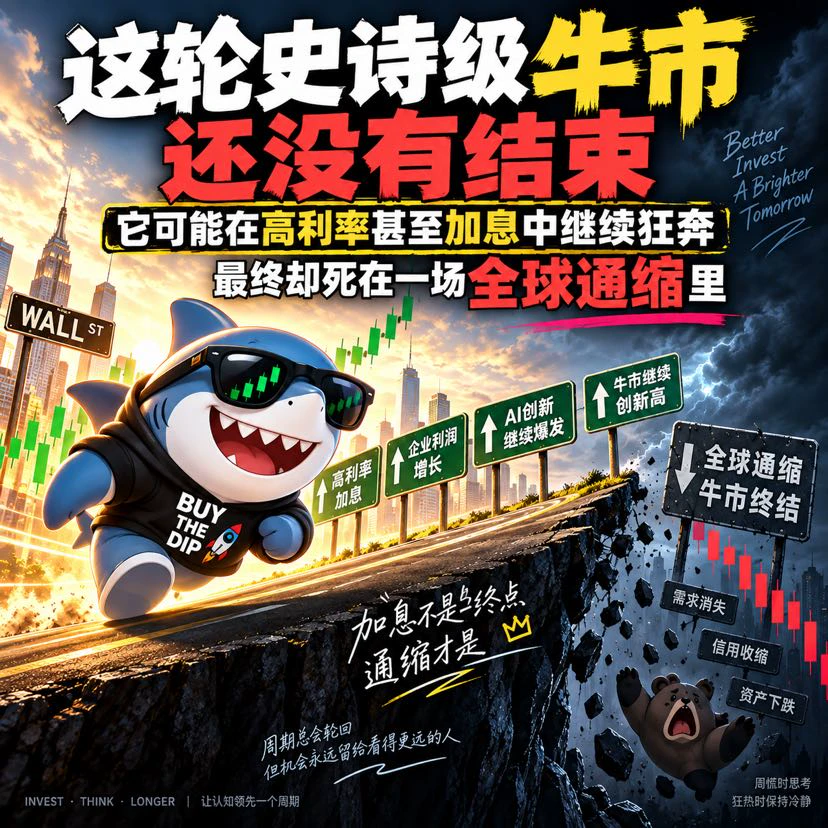
Kenaikan suku bunga tidak berarti pasar bullish berakhir.
JsBigShark
【Lubang emas sedang mendekat】
Sejarah telah membuktikannya berkali-kali.
Pada 1994, Fed menaikkan suku bunga dengan cepat.
Pada 2004—2006, terjadi 17 kali kenaikan suku bunga berturut-turut.
Pada 2022, kembali terjadi salah satu siklus kenaikan suku bunga tercepat dalam beberapa dekade.
Namun, kenaikan suku bunga itu sendiri tidak langsung mengakhiri pasar bullish.
Yang benar-benar membunuh pasar bullish tidak pernah hanya dua kata, “kenaikan suku bunga”.
Melainkan suku bunga tinggi yang pada akhirnya merusak laba, kredit, dan belanja modal.
Kini Fed telah menaikkan suku bunga sebesar 25 basis poin.
Selanjutnya, hanya ada tiga hal yang benar-benar perlu diperhatikan:
Apakah belanja modal AI mulai berbalik secara serentak.
Apakah laba perusahaan mulai direvisi turun secara signifikan.
Apakah mulai muncul retakan di pasar kredit.
Jika ketiganya tidak memburuk secara bersamaan.
Maka penurunan tajam berikutnya justru bisa menjadi titik awal terbaik untuk reli besar berikutnya.
Harga turun lebih dulu.
Leverage dibersihkan lebih dulu.
Sentimen panik lebih dulu.
Namun fundamental tidak rusak.
Inilah lubang emas.
Jika tahap ini benar-benar terjadi.
Putaran berikutnya mungkin bukan sekadar pemantulan.
Melainkan AI, penyimpanan, listrik, robotika, dan kedirgantaraan bersama-sama memasuki siklus revaluasi aset yang baru.
Pasar bullish besar yang sebenarnya sering kali tidak dimulai saat semua orang merasa paling nyaman.
Melainkan dimulai dari titik yang paling menyakitkan. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
Risiko selalu ada
JsBigShark
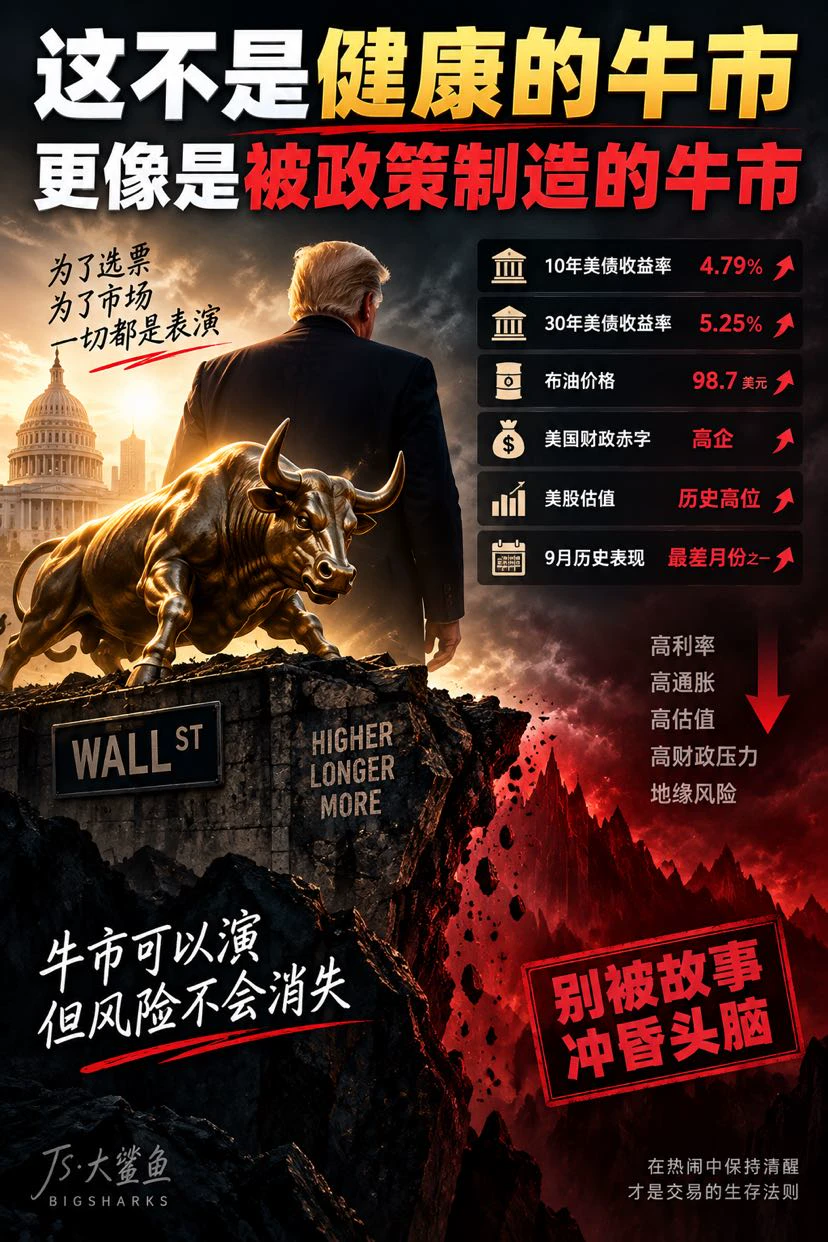
Di pasar saat ini, saya semakin merasa ada yang tidak beres.
Bukan berarti pasar akan segera ambruk.
Melainkan, jika banyak indikator makro dilihat secara bersamaan, situasinya tidak tampak seperti lingkungan yang seharusnya terus naik tanpa pikir panjang.
Imbal hasil Treasury AS 10 tahun dan 30 tahun sama-sama berada di level tinggi.
Suku bunga jangka panjang global kembali meningkat.
Harga minyak bertahan di level tinggi.
Defisit fiskal AS dan tekanan penerbitan utang terus meningkat.
Valuasi saham sudah sangat mahal.
September sendiri secara historis merupakan bulan yang lemah.
Dalam kondisi normal, kombinasi ini tidak bersahabat bagi saham teknologi bervaluasi tinggi.
Namun indeks justru tidak kunjung turun.
Mengapa?
Karena yang diperdagangkan pasar saat ini bukan lagi sepenuhnya fundamental makro, melainkan ekspektasi adanya dukungan kebijakan, profitabilitas AI, dan Amerika Serikat yang terus mempertahankan kemakmuran harga aset.
Terutama menjelang siklus pemilu paruh waktu AS.
Tentu saja, yang ingin dilihat Trump adalah:
Pasar saham kuat.
Lapangan kerja stabil.
Akun pensiun meningkat.
Perusahaan terus berinvestasi.
Aset-aset AS terus menarik dana global.
Jadi, situasinya sekarang lebih mirip pasar bullish yang terus diperpanjang oleh ekspektasi kebijakan.
Perhatikan, yang saya katakan adalah “ekspektasi kebijakan”.
Bukan berarti Trump dapat mengendalikan pasar saham secara langsung, apalagi seseorang dapat menekan sebuah tombol lalu menarik indeks naik.
Yang benar-benar menopang pasar tetaplah profitabilitas perusahaan, belanja modal AI, stimulus fiskal, arus dana, dan selera risiko.
Namun, masalahnya justru terletak di sini.
Pasar bullish saat ini sama sekali berbeda dari pasar bullish dengan kondisi makro yang paling nyaman.
Pasar bullish yang nyaman seharusnya seperti ini:
Inflasi turun
↓
Imbal hasil Treasury AS turun
↓
Biaya pembiayaan turun
↓
Pertumbuhan profitabilitas perusahaan
↓
Ekspansi valuasi
Namun sekarang kondisinya justru:
Imbal hasil obligasi jangka panjang tinggi
+
Harga minyak tinggi
+
Tekanan fiskal besar
+
Valuasi tinggi
+
Belanja modal AI sangat besar
Lalu saham terus mencetak rekor tertinggi baru.
Divergensi seperti ini dapat bertahan sangat lama.
Bahkan pasar masih bisa terus memaksa posisi short ditutup dan mencetak rekor tertinggi baru.
Namun, kondisi ini membutuhkan profitabilitas dan narasi yang semakin kuat untuk dipertahankan.
Karena itu, saya tidak akan langsung bersikap bearish hanya karena kondisi makro buruk.
Sebaliknya, semakin pasar seperti ini—“seharusnya tidak naik, tetapi terus naik”—semakin besar kemungkinan semua posisi short akan dipaksa keluar.
Waktu yang benar-benar berbahaya adalah ketika short seller terakhir pun mulai percaya pada pasar bullish.
Selanjutnya, saya hanya akan memantau tiga sinyal:
Apakah imbal hasil Treasury AS 30 tahun dapat menembus 5,3% atau bahkan 5,5%.
Apakah harga minyak dan inflasi akan kembali tidak terkendali.
Apakah belanja modal AI, HBM, DRAM, dan permintaan SSD perusahaan akan melambat untuk pertama kalinya secara bersamaan.
Terutama yang terakhir.
NVDA adalah otak AI.
MU, SK hynix, dan SNDK adalah termometer paling langsung untuk mengukur permintaan AI.
Selama pesanan, harga, dan profitabilitas perusahaan-perusahaan ini terus meningkat, pasar masih memiliki alasan untuk terus memperpanjang narasi ini.
Namun, jika suatu hari muncul kondisi:
Treasury AS terus naik
+
AI CapEx diturunkan
+
HBM/DRAM/SSD mulai mendingin
+
Spread kredit melebar
Saat itu, ini bukan lagi koreksi biasa.
Pada 2007 pun, pasar saham tidak langsung ambruk hanya karena suku bunga naik.
Masalah sebenarnya adalah, setelah suku bunga tinggi bertahan cukup lama, akhirnya ada satu titik paling rapuh yang tidak mampu lagi bertahan.
Saat itu, yang lebih dulu retak adalah properti dan subprime.
Dalam siklus ini, saya akan mengawasi belanja modal AI dan pasar kredit.
Jadi, jangan terburu-buru menebak puncak.
Pasar ini sangat mungkin masih terus naik.
Bahkan, demi mempertahankan ekspektasi pasar bullish, mungkin masih akan muncul akselerasi terakhir yang sangat indah.
Namun, sambil tetap menikmati keuntungan, saya akan terus mengawasi pintu keluar.
Karena kondisi makro saat ini tidak memberi tahu saya bahwa pasar “akan segera ambruk”.
Melainkan:
Untuk membuat pasar bullish kali ini terus bergerak naik, biaya yang harus dibayar semakin mahal.
repost-content-media
x Rotasi dana putaran berikutnya
JsBigShark
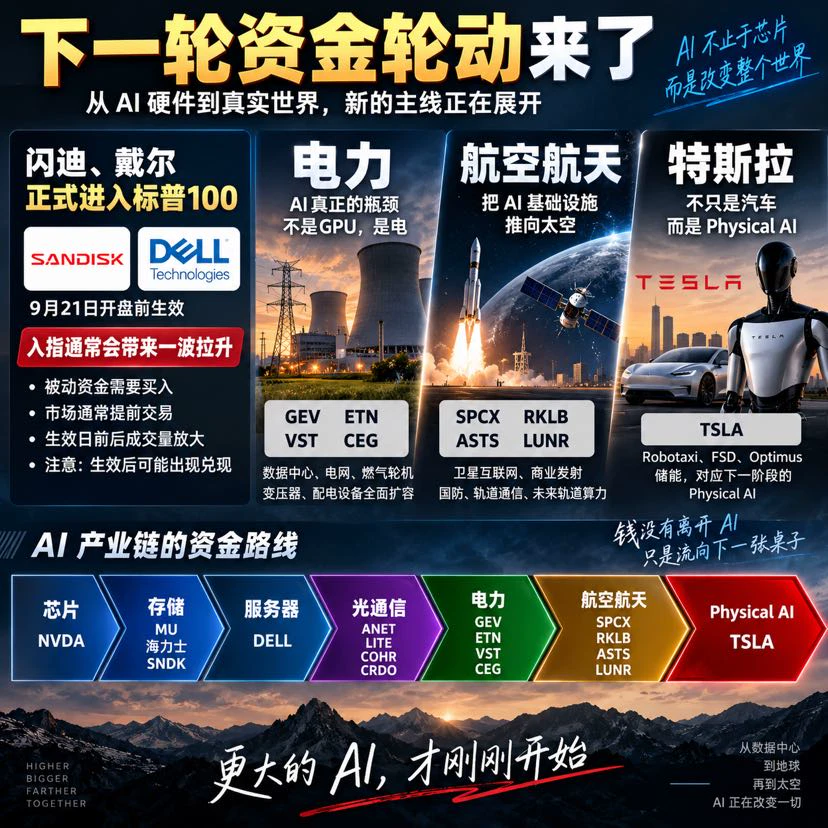
Dalam rotasi dana berikutnya, fokus saya: Tesla, kedirgantaraan, listrik.
Selain itu, ada dua “teman lama” yang akan terus saya pantau:
SanDisk SNDK, Dell DELL.
Keduanya akan segera masuk S&P 100.
Hal ini sangat sederhana.
Setelah masuk S&P 100, ETF dan dana pasif yang melacak indeks perlu menyesuaikan kepemilikan berdasarkan bobot baru.
Jadi, sejak pengumuman daftar hingga mulai berlaku secara resmi, pasar biasanya lebih dulu memperdagangkan ekspektasi pembelian oleh dana pasif.
Artinya:
Pengumuman daftar
↓
Dana aktif lebih dulu mengambil posisi
↓
Dana pasif menyesuaikan kepemilikan
↓
Volume transaksi meningkat menjelang dan setelah tanggal berlaku
Jadi untuk SNDK dan DELL, saya menilai masih ada satu putaran “transaksi masuk indeks” yang layak dipantau.
Namun, yang benar-benar perlu diwaspadai adalah setelah mulai berlaku.
Sebab, dana yang masuk lebih awal mungkin akan merealisasikan keuntungan saat dana pasif mulai masuk.
Jadi, strategi saya bukan mengejar harga pada hari mulai berlaku.
Melainkan mengambil keuntungan dari ekspektasi lebih awal, lalu semakin mendekati tanggal berlaku resmi, semakin memperhatikan realisasi keuntungan saat harga melonjak.
Melihat lebih jauh, pada rotasi dana berikutnya saya fokus pada tiga arah.
Pertama, listrik.
Yang benar-benar kurang dari AI saat ini bukan hanya GPU, melainkan listrik.
GEV, ETN, VST, CEG.
Kedua, kedirgantaraan.
SPCX, RKLB, ASTS, LUNR.
Internet satelit, peluncuran komersial, pertahanan, komunikasi orbit, bahkan komputasi orbit di masa depan, semuanya terus memperluas infrastruktur AI ke luar.
Ketiga, Tesla.
TSLA kini tidak bisa lagi hanya dilihat sebagai perusahaan otomotif.
Robotaxi, FSD, Optimus, penyimpanan energi.
Semua itu merepresentasikan Physical AI pada tahap berikutnya.
Jadi, rute aliran dana yang saya lihat semakin jelas:
NVDA chip
↓
MU, SK Hynix, SNDK memori
↓
DELL server
↓
komunikasi optik
↓
listrik
↓
kedirgantaraan
↓
TSLA Physical AI
Masuknya SNDK dan DELL ke S&P 100 sendiri juga merupakan sinyal yang sangat menarik.
Uang tidak meninggalkan AI.
Uang hanya bergerak menyusuri seluruh rantai industri untuk mencari aset berikutnya yang belum sepenuhnya dihargai.
Dalam jangka pendek, saya memantau transaksi masuk indeks SNDK dan DELL.
Untuk putaran berikutnya, saya memantau listrik, kedirgantaraan, dan Tesla.
Uang tidak akan pernah berhenti.
Uang hanya mengalir dari tempat yang sudah kenyang menuju meja berikutnya.
repost-content-media
m berbagi obligasi pemerintah AS
JsBigShark
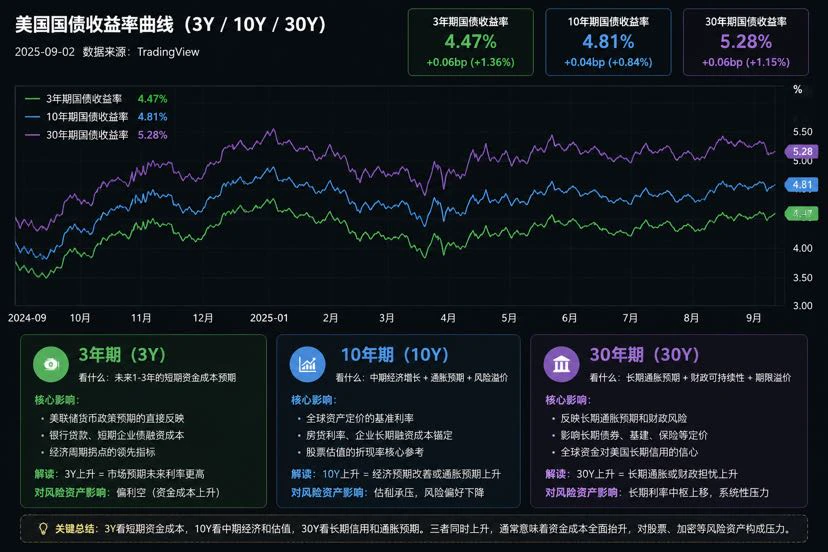
Obligasi Treasury AS sedang memberi tahu pasar. Uang semakin mahal
Hal yang benar-benar layak diperhatikan belakangan ini bukan hanya grafik K-line saham AS dan pasar kripto.
Melainkan imbal hasil obligasi Treasury AS bertenor 5 tahun, 10 tahun, dan 30 tahun.
Banyak orang tahu kenaikan imbal hasil obligasi Treasury AS akan menekan aset berisiko. Namun, ketiga tenor tersebut mewakili hal yang sepenuhnya berbeda.
5Y melihat pembiayaan perusahaan.
10Y melihat valuasi saham.
30Y melihat kredit jangka panjang dan fiskal.
5Y paling dekat dengan kondisi pembiayaan perusahaan untuk beberapa tahun ke depan.
Perusahaan-perusahaan AS sangat bergantung pada obligasi korporasi, pinjaman bank, dan metode pembiayaan lainnya. Banyak utang yang jatuh tempo harus dilunasi dengan menerbitkan utang baru.
Utang yang sebelumnya berbunga 3% jatuh tempo. Jika suku bunga bebas risiko terus berada di level tinggi, utang baru mungkin harus menawarkan bunga 5%, 6%, atau bahkan lebih tinggi agar ada yang mau membelinya.
Suku bunga tinggi selama beberapa hari bukan masalah besar.
Namun, jika tinggi selama beberapa bulan atau bahkan beberapa tahun, dampaknya benar-benar mematikan.
Semakin banyak utang lama memasuki siklus pembiayaan ulang → bunga menggerus laba → arus kas menurun → pembelian kembali saham dan investasi dikurangi → PHK dan penjualan aset.
Jadi, 5Y yang tinggi menekan laba dan arus kas perusahaan di masa depan.
10Y adalah garis yang paling saya perhatikan dalam melihat saham AS.
Ini merupakan salah satu jangkar valuasi terpenting bagi aset berisiko global.
Ketika 10Y hanya 2%, investor bersedia memberi perusahaan AI, semikonduktor, dan teknologi valuasi puluhan kali lipat atau bahkan lebih tinggi.
Ketika 10Y mendekati 5%, pasar harus menghitung ulang.
Jika membeli obligasi Treasury AS sudah memberikan imbal hasil nominal hampir 5%, mengapa masih harus menanggung volatilitas saham sebesar 20% atau 30% untuk membeli saham dengan PE puluhan kali lipat?
Jadi, permintaan AI bisa terus tumbuh dan laporan keuangan juga bisa tetap bagus, tetapi saham tetap bisa turun.
Perusahaan tidak memburuk.
Hanya saja, investor tidak lagi bersedia membayar harga semahal itu.
Jadi, 10Y yang tinggi membunuh valuasi.
Hal yang benar-benar membuat saya lebih waspada adalah 30Y.
Perdagangan 30Y bukan lagi sekadar soal apakah The Fed akan menurunkan suku bunga pada pertemuan berikutnya.
Di baliknya terdapat defisit fiskal jangka panjang AS, pasokan obligasi pemerintah, inflasi, harga energi, serta harga yang bersedia dibayar investor global untuk terus meminjamkan uang kepada AS.
Jika 30Y bertahan di atas 5% dalam jangka panjang atau bahkan terus mencetak rekor tertinggi baru, itu menunjukkan pasar sedang menuntut kompensasi risiko jangka panjang yang lebih tinggi.
Pada akhirnya, hal ini akan merambat ke pembiayaan perusahaan jangka panjang, properti, hipotek, infrastruktur, dan seluruh sistem keuangan.
Jadi, 30Y yang tinggi menekan neraca dan sistem kredit jangka panjang.
Yang benar-benar berbahaya adalah:
5Y↑ + 10Y↑ + 30Y↑
5Y memberi tahu bahwa uang untuk perusahaan semakin mahal.
10Y memberi tahu bahwa valuasi saham semakin sulit dipertahankan.
30Y memberi tahu bahwa pendanaan jangka panjang seluruh sistem keuangan juga semakin mahal.
Jika harga minyak juga naik pada saat yang sama, rantainya akan semakin lengkap.
Harga minyak↑ → tekanan inflasi↑ → ruang penurunan suku bunga↓ → imbal hasil obligasi Treasury AS↑ → dolar menguat → likuiditas global menurun.
Pada akhirnya, dampaknya pasti merambat ke pasar kripto.
Karena pasar kripto hidup dari likuiditas.
Ketika uang murah.
BTC → ETH → SOL → altcoin.
Dana mengalir keluar lapis demi lapis ke tempat yang risikonya lebih tinggi.
Ketika uang mulai menjadi mahal, yang terjadi sepenuhnya berbalik.
Altcoin mati lebih dulu → ETH/SOL tertekan → BTC relatif lebih tahan turun → likuiditas terus memburuk → BTC akhirnya menyusul turun.
Jadi, terkadang BTC terlihat belum banyak turun, sementara altcoin sudah bergelimpangan.
Bukan berarti ceritanya tiba-tiba berakhir.
Melainkan permukaan air mulai surut.
Mulai sekarang, cukup ingat beberapa hal saat melihat pasar.
5Y melihat pembiayaan.
10Y melihat valuasi.
30Y melihat kredit jangka panjang.
Dolar melihat likuiditas global.
BTC/ETH melihat selera risiko.
Saham bisa terus mencetak rekor tertinggi baru. BTC juga bisa terus bertahan dengan kuat.
Namun, jika 5Y, 10Y, dan 30Y terus mencetak rekor tertinggi baru secara bersamaan.
Saya akan semakin berhati-hati.
Karena obligasi Treasury AS tidak akan memberi tahu Anda pada hari apa pasar akan jatuh.
Obligasi tersebut hanya memberi tahu Anda lebih awal. Uang semakin mahal.
Ketika jatuh tempo pembiayaan ulang mulai terkonsentrasi dan leverage mulai menyusut.
Saham membunuh valuasi.
Pasar kripto membunuh likuiditas.
Pada akhirnya, yang dibunuh adalah kumpulan uang yang sama.
repost-content-media
f menemukan kembali dua transaksi luar biasa yang dulu dilakukan bersama sang bos
Pernyataan tegas keluar dari dunia kripto saat Ethereum berada di 1500, serta kejatuhan seketika ZEC dari puncak
Berhasil membaca tren besar sekali jauh lebih berarti daripada sering membuka transaksi
Dan ketepatan sang bos dalam menilai tren sudah tak perlu banyak dibahas
Jika dilihat kembali sekarang, suara-suara keraguan saat itu sungguh ironis
Ada banyak KOL di dunia ini, dan saya beruntung mengikuti sosok yang paling berotoritas menurut saya
Seperti yang selalu dikatakan, waktu akan membuktikan 大鲨鱼[@JS大鲨鱼](g
ZEC+1,16%
  • 1
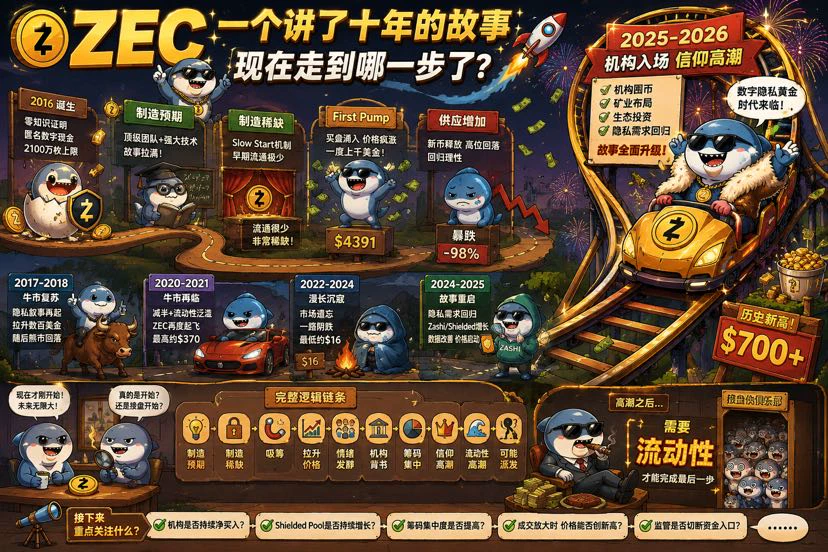
Kisah ZEC
JsBigShark
《ZEC: Paus besar yang telah beberapa kali memanipulasi pasar ZEC, memberi tahu Anda sudah sampai di tahap mana》
Pada 2016, ZEC lahir.
Saat itu pasar membutuhkan cerita baru.
BTC menyelesaikan masalah desentralisasi, tetapi tidak menyelesaikan masalah privasi.
Lalu ZEC hadir.
Batas maksimum 21 juta koin, zero-knowledge proof, uang digital anonim, tim kriptografi ternama…
Ceritanya nyaris tanpa cela.
Yang lebih penting, ketika pertama kali diluncurkan, token yang beredar sangat sedikit.
Sebuah cerita yang cukup besar bertemu dengan suplai beredar yang cukup kecil.
Hasilnya mudah ditebak.
Harga dengan cepat didorong ke level yang sangat fantastis.
Banyak orang pertama kali mengenal ZEC bukan karena mempelajari zero-knowledge proof, melainkan karena:
Harganya naik gila-gilaan.
Ini sebenarnya sangat penting.
Dalam pasar keuangan, iklan terbaik tidak pernah berupa white paper.
Melainkan kenaikan harga.
Setelah harga naik, secara alami akan ada orang yang menjelaskan mengapa aset itu layak dihargai setinggi itu.
Namun, semakin banyak ZEC yang ditambang, suplai beredar membesar, dan kelangkaan awal mulai menghilang.
Harga pun ikut runtuh.
Babak pertama berakhir.
Tetapi ceritanya belum mati.
Bull market datang pada 2017.
Privasi kembali menjadi narasi.
ZEC kembali naik.
Bull market berakhir, lalu harganya kembali jatuh.
Pada 2020–2021, hal yang sama kembali terjadi.
BTC naik, likuiditas pasar melimpah, dan modal kembali mencari peluang di altcoin.
Cerita yang telah disampaikan selama bertahun-tahun itu kembali diangkat:
Jika semua transaksi di masa depan dapat dilacak, apakah manusia benar-benar membutuhkan aset privasi?
ZEC kembali hidup.
Harganya kembali bergerak dari puluhan dolar menuju ratusan dolar.
Lalu bull market berakhir.
ZEC kembali dilupakan pasar.
Hal yang benar-benar menarik sebenarnya bukan kenaikan-kenaikan ini.
Melainkan kesunyian pada 2022–2024.
ZEC terus jatuh.
Pada 2024, harganya hanya tersisa sekitar 16 dolar AS.
Tidak banyak orang membicarakannya.
Tidak banyak orang mempercayainya.
Mereka yang pernah membeli di kisaran ratusan dolar sudah tidak tertarik lagi membicarakan “revolusi privasi”.
Aset itu mencapai titik paling dinginnya.
Namun, jika dilihat dari sudut lain:
Justru inilah saat terbaik untuk kembali merombak kepemilikan.
Karena token yang benar-benar murah tidak pernah muncul ketika semua orang mempercayai ceritanya.
Biasanya token itu muncul ketika:
Tidak ada yang memperhatikan.
Tidak ada yang membicarakannya.
Tidak ada yang mau membelinya.
Bahkan orang-orang yang mencacinya pun sudah malas mencacinya.
Kemudian, 2025 dimulai.
ZEC tidak langsung mengulang cerita sepuluh tahun sebelumnya.
ZEC mengganti cara bercerita.
Dulu yang disampaikan adalah:
“Uang digital anonim.”
Kemudian berubah menjadi:
“Di era AI, privasi itu sendiri adalah aset langka.”
Ruang imajinasinya jelas jauh lebih besar.
Pada saat yang sama, Zashi, Shielded Pool, dan data penggunaan privasi mulai menjadi bahan diskusi pasar.
Untuk pertama kalinya, cerita ini memiliki sejumlah data yang dapat diukur.
Lalu harga mulai bergerak.
Begitu harga bergerak, seluruh ingatan pasar yang tertidur selama beberapa tahun kembali muncul.
Bagian paling menarik dari seluruh cerita ini baru dimulai setelahnya.
Modal mulai masuk.
Winklevoss Capital muncul.
Cypherpunk Technologies mulai membangun ZEC Treasury.
Bukan hanya menyatakan dukungan secara lisan.
Mereka mulai membeli ZEC dengan uang sungguhan.
Lalu secara terbuka mengajukan target yang sangat imajinatif:
Pada akhirnya mengakumulasi 5% dari suplai ZEC.
Setelah mendengar pernyataan ini, cerita tersebut benar-benar berubah.
Dulu orang membeli ZEC karena:
“Koin privasi mungkin akan naik.”
Sekarang berubah menjadi:
“Institusi sedang memperebutkan aset privasi digital dengan suplai terbatas.”
Perhatikan.
Mulai dari sini, hubungan antara harga dan cerita berbalik.
Pada awalnya:
Cerita mendorong harga.
Kemudian:
Harga mulai membuktikan cerita.
Ketika harganya 50 dolar AS, tidak ada yang peduli dengan privasi.
Ketika harganya 100 dolar AS, sebagian orang mulai melakukan riset.
Ketika harganya 300 dolar AS, pasar mulai mengatakan bahwa sektor privasi kembali bangkit.
Ketika harganya 500 dolar AS, mulai ada orang yang membahas emas privasi digital.
Semakin tinggi harga, semakin mudah cerita tersebut dipercaya.
Inilah bagian paling menarik dari pasar keuangan.
Banyak orang berpikir:
Karena fundamental semakin baik, maka harga semakin tinggi.
Namun, urutan sebenarnya sering kali adalah:
Harga semakin tinggi, sehingga semakin banyak orang mulai mencari alasan mengapa aset itu layak dihargai lebih mahal.
Pada 2026, permainan kembali naik satu tingkat.
Modal tidak puas hanya membeli koin.
Modal mulai masuk ke sektor penambangan.
Cypherpunk mulai membangun daya komputasi penambangan ZEC.
Dengan demikian, tentakel modal terus menjalar dari pasar sekunder ke hulu:
Membeli koin.
Menimbun koin.
Berinvestasi dalam ekosistem.
Masuk ke sektor penambangan.
Memengaruhi suplai baru.
Pada tahap ini, yang dilihat pasar bukan lagi altcoin biasa.
Melainkan sebuah cerita yang semakin lengkap:
Suplainya hanya 21 juta.
Permintaan privasi sedang kembali.
Shielded Pool tumbuh.
Institusi mulai menimbun koin.
Modal mulai masuk ke sektor penambangan.
Era AI membutuhkan privasi.
Token yang beredar semakin sedikit.
Institusi masih terus membeli.
Ketika semua hal ini bertumpuk, sesuatu yang paling kuat pun muncul:
Keyakinan.
Begitu keyakinan terbentuk, terciptalah umpan balik positif yang sangat indah.
Harga naik
↓
Semakin banyak orang percaya bahwa institusi sedang mengakumulasi
↓
Pemegang koin semakin enggan menjual
↓
Token yang beredar di pasar berkurang
↓
Modal yang lebih sedikit dapat mendorong kenaikan yang lebih besar
↓
Harga terus naik
↓
Media dan platform sosial mulai ramai membahasnya
↓
Dana baru masuk
↓
Harga kembali naik
Pada tahap ini, tidak ada lagi yang perlu secara aktif menceritakan narasinya.
Pasar akan menceritakannya sendiri.
Para pemegang koin akan menceritakannya.
Orang-orang yang menghasilkan uang akan menceritakannya.
KOL akan menceritakannya.
Media akan menceritakannya.
Bahkan orang-orang yang masuk belakangan akan secara aktif mencari lebih banyak bukti untuk membuktikan bahwa keputusan pembelian mereka benar.
Inilah saat sebuah aset berada dalam kondisi terkuatnya.
Sekaligus saat yang paling perlu diwaspadai.
Karena pasar modal memiliki satu pertanyaan yang tidak pernah bisa dihindari:
Jika sebuah modal besar telah mendapatkan banyak token pada harga rendah.
Pada akhirnya ingin merealisasikan keuntungan.
Akan menjualnya kepada siapa?
Jawabannya hanya dua kata:
Likuiditas.
Dan kapan likuiditas berada pada titik terbesar?
Biasanya bukan ketika pasar paling panik.
Justru ketika semua orang paling mempercayai ceritanya.
Karena itu, aksi distribusi berskala besar yang sebenarnya tidak selalu disertai kabar buruk.
Sering kali justru sebaliknya.
Kabar baik terus berdatangan.
Media terus memberitakannya.
Target harga semakin tinggi.
Volume perdagangan semakin besar.
Semua orang membahas seberapa tinggi lagi harganya bisa naik.
Karena hanya pada saat inilah pasar memiliki cukup banyak orang untuk menampung token yang perlu dijual guna merealisasikan keuntungan.
Jika cerita ZEC selama 10 tahun diringkas seluruhnya, sebenarnya hanya ada satu alur:
Membangun ekspektasi
↓
Menciptakan kelangkaan
↓
Harga mulai naik
↓
Harga menarik perhatian
↓
Perhatian mendatangkan modal
↓
Modal mendorong harga naik
↓
Harga memperkuat narasi
↓
Institusi masuk dan memberikan kredibilitas
↓
Kepemilikan semakin terkonsentrasi
↓
Suplai beredar semakin berkurang
↓
Harga semakin cepat naik
↓
Pasar membentuk keyakinan
↓
Semua orang mencari alasan untuk valuasi yang lebih tinggi
↓
Likuiditas memasuki puncaknya
↓
Barulah distribusi mungkin terjadi
Perhatikan.
Saya mengatakan “mungkin”.
Karena saat ini belum ada cukup bukti untuk membuktikan bahwa ZEC telah memasuki tahap akhir distribusi.
Inilah hal yang paling saya perhatikan saat meneliti ZEC sekarang.
Saya tidak terlalu peduli apakah hari ini harganya naik 5% atau turun 10%.
Yang ingin saya lihat adalah beberapa hal lain:
Apakah institusi masih terus membeli.
Apakah Shielded Pool masih terus tumbuh.
Apakah kepemilikan terus terkonsentrasi.
Apakah modal penambangan masih terus masuk.
Apakah regulator mulai memutus akses masuk dana institusi.
Dan yang paling penting:
Ketika volume perdagangan semakin besar, apakah harga masih mampu mencetak rekor tertinggi baru.
Jika suatu hari muncul fenomena yang sangat menarik:
Berita semakin positif.
Pembahasan semakin ramai.
Volume perdagangan semakin besar.
Semua orang mulai percaya pada masa depan ZEC.
Namun, kecepatan pembelian institusi mulai menurun.
Konsentrasi kepemilikan berhenti.
Harga tidak lagi mampu terdorong naik meskipun volume perdagangan sangat besar.
Pada saat itulah saya justru akan benar-benar waspada.
Karena saat paling berbahaya di pasar bukanlah ketika tidak ada yang mempercayai cerita.
Melainkan ketika semua orang akhirnya mempercayai cerita tersebut.
Pada 2016, ZEC menjual ekspektasi teknologi.
Pada 2017, yang dijual adalah revolusi privasi.
Pada 2021, yang dijual adalah kebangkitan bull market.
Pada 2025, yang dijual adalah penilaian ulang terhadap privasi.
Pada 2026:
Penimbunan koin oleh institusi, konsentrasi modal, strategi penambangan, privasi AI, emas privasi digital…
Cerita ini semakin lengkap.
Sampai di sini, akhir ceritanya sebenarnya semakin jelas.
Masalah terbesar ZEC bukanlah apakah ZEC memiliki nilai privasi.
Melainkan apakah nilai privasi dapat masuk ke dalam sistem keuangan arus utama.
Selama 10 tahun terakhir, ZEC dapat mengandalkan narasi, kelangkaan, likuiditas bull market, dan konsentrasi modal untuk melakukan penilaian ulang berkali-kali.
Namun kali ini, ZEC menghadapi sesuatu yang sama sekali berbeda:
Regulator mulai menutup akses masuk dana.
Kerangka antipencucian uang Uni Eropa telah secara langsung memasukkan koin peningkat anonimitas ke dalam cakupan pembatasan.
Ruang bagi bank, institusi keuangan, dan penyedia layanan kripto yang patuh regulasi untuk menangani aset peningkat anonimitas semakin sempit.
Apa artinya?
Artinya, ZEC masih dapat terus didorong naik.
Bahkan karena kepemilikannya semakin terkonsentrasi, ZEC sepenuhnya dapat mengalami short squeeze yang jauh lebih gila dibandingkan altcoin biasa.
Namun, seberapa tinggi harga dapat didorong dan apakah akan ada pihak yang terus membeli dalam jangka panjang adalah dua hal berbeda.
Sebuah aset yang ingin mempertahankan valuasi senilai ratusan miliar dolar AS atau bahkan lebih tinggi dalam jangka panjang, sama sekali tidak mungkin hanya mengandalkan ritel.
Aset itu membutuhkan bank.
Membutuhkan dana investasi.
Membutuhkan manajer aset.
Membutuhkan ETF.
Membutuhkan market maker.
Membutuhkan lembaga kustodian.
Membutuhkan masuknya modal patuh regulasi secara terus-menerus.
Jika semua akses masuk dana ini akhirnya ditutup satu per satu oleh regulator, lalu siapa pembeli terbesar ZEC yang tersisa?
Investor ritel.
Dan karakteristik terbesar investor ritel adalah mampu menciptakan sentimen, tetapi tidak mampu menampung arus keluar modal besar dalam jangka panjang.
Dengan demikian, cerita selama 10 tahun ini pada akhirnya membentuk sebuah siklus yang sangat ironis:
2016
Membangun ekspektasi.
↓
Menciptakan kelangkaan.
↓
Mendorong harga naik.
↓
Harga menciptakan sentimen.
↓
Narasi berulang kali dihidupkan kembali oleh bull market.
↓
Bear market menyelesaikan perpindahan kepemilikan.
↓
Modal kembali terkonsentrasi.
↓
Dukungan institusi.
↓
Strategi penambangan.
↓
Suplai beredar menyusut.
↓
Harga melonjak.
↓
Keyakinan mencapai puncak.
↓
Regulator mulai menutup akses masuk dana institusi.
↓
Pada akhirnya hanya investor ritel yang menanggung likuiditas.
Inilah penilaian saya terhadap akhir ZEC:
ZEC belum tentu langsung jatuh.
Bahkan dalam kondisi kepemilikan yang sangat terkendali dan suplai beredar yang semakin tipis, ZEC masih mungkin menciptakan kenaikan yang sangat fantastis.
Namun, semakin gila kenaikan tersebut, semakin besar pula likuiditas yang dibutuhkan untuk menampungnya pada akhirnya.
Dan aset privasi yang akses masuk dananya ke sistem keuangan arus utama semakin dibatasi, tidak mungkin selamanya mengandalkan investor ritel untuk mempertahankan valuasi yang terus meningkat.
Tanpa modal baru yang terus masuk, narasi secantik apa pun pada akhirnya akan kehilangan kemampuan untuk menentukan harga.
Tanpa likuiditas institusi, setinggi apa pun harga pada akhirnya hanya menjadi kekayaan di atas kertas.
Jadi, risiko sebenarnya bagi ZEC bukanlah munculnya satu candle merah besar secara tiba-tiba pada suatu hari.
Melainkan ketika suatu hari Anda menyadari:
Harganya masih ada.
Ceritanya masih ada.
Keyakinannya masih ada.
Tetapi uang tidak lagi bisa masuk.
Ketika akses masuk modal ditutup, yang tersisa hanyalah dana yang sudah ada saling menjadi pihak penampung.
Dan investor ritel tidak mampu menopang pasar dengan valuasi tinggi yang telah ditinggalkan modal institusi.
Jadi, penilaian jangka panjang saya tidak berubah:
ZEC masih dapat terus diperdagangkan secara spekulatif.
Masih dapat terus didorong naik.
Bahkan masih dapat terus bergerak secara gila-gilaan.
Namun, jika pada akhirnya koin privasi terisolasi di luar sistem keuangan utama yang patuh regulasi,
maka permainan modal yang telah berlangsung selama 10 tahun ini tidak akan berakhir di lautan bintang.
Melainkan pada kekeringan likuiditas.
Kemudian valuasi runtuh.
Dan akhirnya menuju nol.
Dasar membutuhkan token.
Kenaikan membutuhkan cerita.
Puncak membutuhkan keyakinan.
Distribusi membutuhkan likuiditas.
Sedangkan menuju nol,
hanya membutuhkan orang terakhir yang menampung untuk menghilang.
repost-content-media
ZEC+1,16%
Lebih baik melewatkan kesempatan, disiplin adalah yang utama
JsBigShark
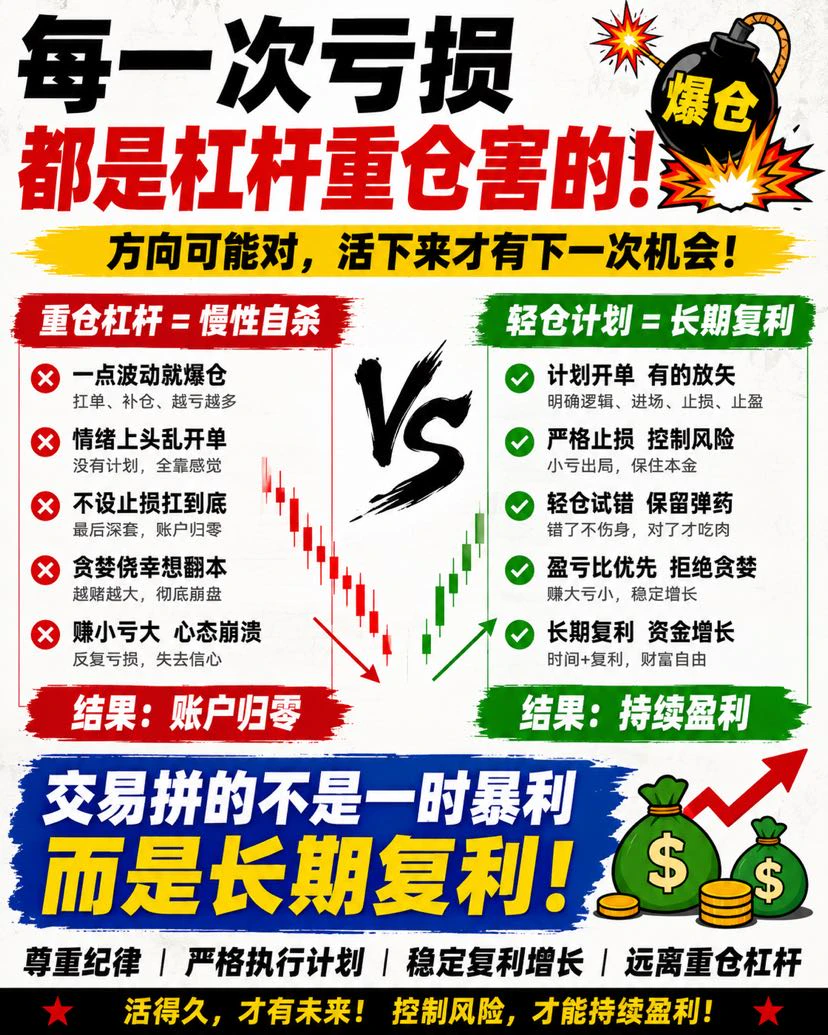
Sudah lama trading, dan ketika melihat kembali beberapa kali saya benar-benar mengalami kerugian besar, penyebabnya ternyata sangat konsisten:
Leverage terlalu tinggi, posisi terlalu besar.
Sering kali arah prediksi saya bahkan tidak salah.
Saat bullish, harga akhirnya memang naik.
Saat bearish, harga akhirnya juga memang turun.
Namun, satu pergerakan normal di tengah jalan bisa mulai mengacaukan semuanya karena posisi terlalu besar.
Tidak mau melakukan cut loss, lalu mulai menahan posisi.
Ketika tidak kuat menahannya, terus menambah posisi.
Posisi semakin besar, kondisi mental semakin buruk.
Pada akhirnya, ketika pasar sedikit menyapu likuiditas, semua keuntungan yang susah payah dikumpulkan sebelumnya langsung habis dikembalikan.
Karena itu, saya semakin yakin akan satu hal:
Hal yang benar-benar sulit dalam trading bukanlah menghasilkan banyak uang sekali, melainkan mempertahankan keuntungan.
Jika ingin terus melakukan compounding, kita harus menerima batasan disiplin.
Tanpa rencana, jangan membuka posisi.
Tanpa stop loss yang jelas, jangan membuka posisi.
Jika rasio risiko-imbalan tidak sesuai, jangan membuka posisi.
Jika ukuran posisi melebihi rencana, jangan membuka posisi.
Saat emosi memuncak, terlebih lagi jangan membuka posisi.
Lebih baik melewatkan peluang daripada bertaruh dengan posisi besar.
Posisi kecil masih memungkinkan kamu melakukan kesalahan.
Posisi besar hanya memberimu kesempatan untuk benar sekali.
Pada akhirnya dalam trading, yang dipertarungkan bukan lagi siapa yang paling berani.
Melainkan siapa yang mampu bertahan paling lama, siapa yang bisa mempertahankan setiap keuntungan, lalu terus melakukan compounding.
repost-content-media
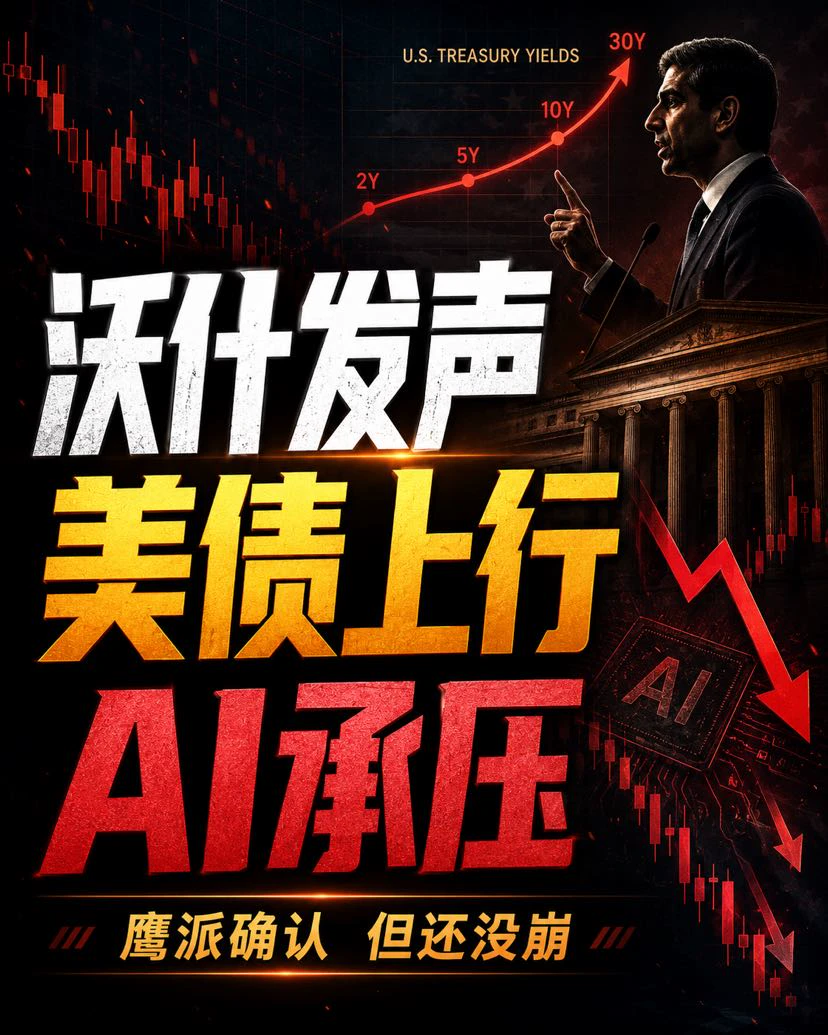
Analisis Wash
JsBigShark
Short selling membutuhkan alasan makro
Pidato Warsh hari ini sebenarnya tidak terlalu rumit.
Intinya hanya tiga hal.
Inflasi belum kembali ke 2%, jadi jangan terlalu berharap pada pemangkasan suku bunga.
Lapangan kerja belum memburuk, sehingga Federal Reserve juga tidak punya alasan untuk menyelamatkan pasar.
Investasi AI dan profit perusahaan masih sangat kuat, jadi dia juga tidak menggambarkan ekonomi sebagai buruk.
Inilah bagian yang paling merepotkan saat ini.
Ekonomi tidak buruk.
AI masih membakar uang untuk berekspansi.
Inflasi juga belum berhasil ditekan.
Dengan begitu, Federal Reserve bisa terus mempertahankan suku bunga di level tinggi, bahkan tetap menyisakan ruang untuk melanjutkan kenaikan suku bunga.
Jadi, yang benar-benar perlu diperhatikan hari ini bukan seberapa hawkish ucapan Warsh, melainkan pergerakan obligasi pemerintah AS.
Jika hanya tenor 2 tahun yang naik, sementara tenor 10 tahun dan 30 tahun masih stabil, itu sekadar pasar yang kembali menetapkan harga suku bunga jangka pendek, dan saham AI belum tentu langsung tumbang.
Jika tenor 2 tahun, 10 tahun, dan 30 tahun semuanya melonjak, terutama jika tenor 10 tahun kembali menembus level tertinggi sebelumnya, situasinya akan sepenuhnya berbeda.
Biaya pendanaan naik secara menyeluruh, dan AI dengan valuasi tinggi akan terkena dampak lebih dulu.
Penilaian saya saat ini sederhana.
Warsh cenderung hawkish, tetapi belum sampai menjadi sentimen negatif sistemik.
Yang benar-benar berbahaya adalah jika tiga hal berikut muncul bersamaan:
Federal Reserve tetap hawkish.
Obligasi pemerintah AS bertenor 10 tahun menembus level tertinggi sebelumnya.
Pertumbuhan profit AI mulai melambat.
Begitu ketiganya bertemu, AI dengan valuasi tinggi bukan lagi mengalami koreksi, melainkan mengalami pembantaian valuasi.
repost-content-media
Posisi short sedang meraup keuntungan@JS大鲨鱼
post-image
  • 1
  • 1
Kalau short ZEC, tamat.
JsBigShark
Saya jelas bearish terhadap pergerakan jangka menengah hingga panjang ZEC, hitung mundur menuju nol.
Hanya ada satu alasan utama:
Dana institusional yang paling dibutuhkan ZEC di masa depan sedang diblokir oleh regulasi.
AMLR Uni Eropa sebenarnya tidak terutama berdampak pada trader biasa, melainkan pada seluruh sistem keuangan yang teregulasi.
Bank.
Lembaga keuangan.
Perusahaan pengelola dana.
Perusahaan investasi.
Dana asuransi.
Lembaga manajemen aset.
CASP yang patuh regulasi.
Kustodian dan perantara keuangan terkait.
Di masa depan, ketika berurusan dengan aset kripto yang dianonimkan, pengaburan transaksi, dan peningkatan privasi, lembaga-lembaga ini akan menghadapi pembatasan kepatuhan yang jelas.
Inilah masalah jangka panjang terbesar ZEC.
Karena sebuah aset dapat menggunakan pengendalian harga untuk didorong sangat tinggi.
Namun untuk mempertahankan valuasi puluhan miliar hingga ratusan miliar dolar AS dalam jangka panjang, pada akhirnya harus ada dana institusional yang terus masuk.
Tanpa sistem perbankan.
Tanpa dana besar.
Tanpa dana asuransi.
Tanpa manajemen aset arus utama.
Tanpa pembelian stabil dari lembaga yang patuh regulasi.
Lalu, dengan apa kapitalisasi pasar ini bisa bertahan dalam jangka panjang?
Dengan pelaku pasar besar menjual dan membeli kepada dirinya sendiri?
Dengan melikuidasi posisi short melalui kontrak perpetual?
Dengan investor ritel mengejar kenaikan harga?
Semua itu dapat menciptakan harga.
Namun tidak dapat menciptakan modal jangka panjang yang sesungguhnya.
Hal yang paling mudah menimbulkan ilusi tentang ZEC saat ini adalah menganggap “harga sangat tinggi” berarti “tingkat penerimaan pasar sangat tinggi”.
Padahal, jika kepemilikan token sangat terkonsentrasi, pasokan yang benar-benar beredar sangat kecil, harga sepenuhnya dapat didorong ke level yang sangat tinggi oleh sedikit modal marginal.
500 dolar bisa.
800 dolar bisa.
Bahkan 1000 dolar atau lebih juga bisa.
Karena kapitalisasi pasar hanyalah:
Harga transaksi terakhir × jumlah yang beredar.
Itu tidak berarti dana dalam skala yang sama benar-benar telah masuk.
Jadi, kapitalisasi pasar ZEC yang tampak sangat besar saat ini kemungkinan hanyalah angka di atas kertas yang diperbesar oleh jumlah token beredar yang sangat kecil.
Masalah sebenarnya ada setelah itu.
Ketika kepemilikan token inti ingin diuangkan, siapa yang akan membelinya?
Dulu pasar masih bisa mengangkat sebuah narasi:
ETF Amerika Serikat.
Alokasi institusional.
Masuknya keuangan tradisional.
Namun pengajuan ETF tidak berarti pasti disetujui.
Jika aset dasarnya sendiri memiliki konsentrasi kepemilikan yang serius, likuiditas nyata yang tidak memadai, harga yang mudah dipengaruhi oleh sejumlah kecil akun, sekaligus memiliki atribut privasi, regulator akan langsung menghadapi beberapa masalah paling sulit:
Apakah penemuan harganya benar-benar nyata?
Apakah pasar mudah dimanipulasi?
Apakah NAV dapat diandalkan?
Bagaimana market maker dapat melakukan lindung nilai secara efektif?
Apakah tersedia kedalaman aset spot yang cukup saat terjadi pembelian kembali atau penebusan dalam jumlah besar?
Bisakah regulator benar-benar melihat struktur kepemilikan token yang mendasarinya dengan jelas?
Jika masalah-masalah ini tidak dapat diselesaikan, apa yang disebut “institusionalisasi” hanyalah sebuah narasi.
Dan apa yang dilakukan Eropa saat ini justru semakin mempersempit ruang bagi ZEC untuk masuk ke dalam sistem keuangan formal.
Hal ini membentuk struktur yang sangat berbahaya:
Harga semakin tinggi.
Kapitalisasi pasar semakin besar.
Namun lembaga keuangan yang dapat secara legal, patuh regulasi, dan dalam skala besar menyerapnya justru semakin sedikit.
Inilah bagian yang paling patut diwaspadai.
Dalam jangka pendek, ZEC masih dapat terus naik.
Aset yang dikendalikan secara ketat tidak pernah mencapai puncak berdasarkan valuasi semata.
Selama pelaku pasar besar tidak melepas kepemilikannya, pasokan yang beredar bebas cukup sedikit, dan posisi short cukup banyak, ZEC sepenuhnya dapat terus didorong naik, terus memaksa likuidasi posisi short, dan terus menciptakan kapitalisasi pasar yang lebih tinggi.
Namun dalam jangka panjang, semuanya pasti kembali pada logika modal yang paling mendasar:
Siapa yang menyediakan likuiditas terakhir?
Jika lembaga keuangan Eropa secara bertahap keluar.
Jika ETF Amerika Serikat dan proses institusionalisasi kembali terhambat oleh masalah konsentrasi, likuiditas, dan manipulasi pasar.
Maka yang pada akhirnya dihadapi ZEC bukan lagi “apakah masih bisa terus naik”.
Melainkan:
Kepada siapa kepemilikan token sebesar ini pada akhirnya akan dijual?
Pelaku pasar besar dapat mengendalikan harga.
Dapat mengendalikan pasokan yang beredar bebas.
Dapat mengendalikan volatilitas jangka pendek.
Bahkan dapat menciptakan narasi senilai 100 miliar dolar AS yang tampak sangat indah.
Namun satu-satunya hal yang tidak dapat dikendalikan pelaku pasar besar adalah berapa banyak uang nyata dari dunia luar yang bersedia membeli dan menyerap penawaran tersebut.
Inilah logika paling inti yang membuat saya bearish terhadap ZEC dalam jangka menengah hingga panjang.
Harga dapat diciptakan.
Daya beli institusional tidak dapat diciptakan.
Ketika harga sebuah aset semakin tinggi, sementara dana besar yang dapat menyerapnya secara patuh regulasi semakin sedikit, penyimpangan ini pada akhirnya pasti akan dinilai ulang oleh pasar.
repost-content-media
ZEC+1,29%
Muat Lebih Banyak