Pembahasan tentang tokenisasi aset dunia nyata (RWA) biasanya dimulai dari aset itu sendiri: bagaimana obligasi dibawa ke on-chain, bagaimana unit dana dicatat, bagaimana saham direpresentasikan, dan bagaimana kepentingan atas properti dipecah menjadi fraksi. Namun, fakta bahwa suatu aset dapat hadir dalam bentuk token tidak berarti transaksi tersebut telah memiliki infrastruktur keuangan yang lengkap. Pembeli perlu menyediakan pembayaran, penjual perlu menyerahkan aset, dan kedua pihak perlu mengonfirmasi apakah kewajiban masing-masing telah dipenuhi sesuai kesepakatan.
Di pasar keuangan tradisional, penyelesaian pembayaran dan efek sering kali dikoordinasikan oleh sistem dan lembaga yang berbeda. Bahkan setelah kedua pihak mengonfirmasi perdagangan, transfer dana, efek, dan rekonsiliasi akuntansi masih dapat memerlukan beberapa tahap pemrosesan. Bagi pasar RWA yang ingin meningkatkan efisiensi melalui blockchain, jika aset sudah berada on-chain sementara dana tetap sepenuhnya bergantung pada proses terpisah dan terfragmentasi, peningkatan efisiensi keseluruhan dari transaksi akan terbatas.
Inilah alasan simpanan bank yang ditokenisasi dan alat penyelesaian on-chain menarik perhatian. Melalui rekening bank, JPM Coin, dan infrastruktur penyelesaian aset digital, Kinexys mengeksplorasi bagaimana dana bank dapat berpartisipasi dalam transaksi on-chain. Isu yang disorotnya tidak terbatas pada satu produk tertentu. Ini merupakan isu infrastruktur mendasar yang harus ditangani seluruh pasar RWA: Jika aset dapat dibawa on-chain, dapatkah dana pembayaran juga masuk ke alur transaksi yang sama dengan cara yang dapat diverifikasi, diprogram, dan diserahkan?
Poin Penting
-
Tokenisasi RWA tidak hanya memerlukan penerbitan aset dan catatan kepemilikan, tetapi juga mekanisme penyelesaian yang mampu menyelesaikan pembayaran dana dan penyerahan aset.
-
Delivery versus Payment (DvP) mengharuskan pembayaran dana dan penyerahan aset diselesaikan secara bersamaan sesuai kesepakatan, sehingga mengurangi risiko kegagalan memenuhi kewajiban secara sepihak.
-
Simpanan bank yang ditokenisasi dapat menjadi pilihan kas on-chain berstandar institusional, tetapi cakupan penggunaan dan kemampuan penyelesaiannya bergantung pada bank penerbit, akses jaringan, dan pengaturan lintas lembaga.
-
Kinexys telah melakukan uji DvP lintas chain bersama Chainlink dan Ondo Finance, yang mendemonstrasikan penyelesaian transaksi yang melibatkan obligasi pemerintah AS yang ditokenisasi serta simpanan dolar J.P. Morgan.
-
Efek saham yang ditokenisasi seperti Gate gStocks merepresentasikan model tokenisasi di sisi aset. Fungsinya berbeda dari simpanan bank yang ditokenisasi, dan token aset tidak boleh disamakan dengan dana penyelesaian.
Tantangan Berikutnya bagi Tokenisasi RWA: Bagaimana Dana Diserahkan Setelah Aset Masuk On-Chain?
Proses dasar tokenisasi RWA melibatkan penggunaan blockchain atau buku besar digital lainnya untuk merepresentasikan aset dunia nyata dan hak yang terkait dengannya. Aset ini dapat mencakup obligasi pemerintah, unit dana pasar uang, saham, atau instrumen keuangan lain dengan hak kepemilikan yang didefinisikan secara jelas. Tokenisasi dapat meningkatkan pendaftaran aset, transfer, dan pengelolaan siklus hidup, sekaligus menyediakan landasan teknologi untuk layanan otomatis dan perdagangan lintas platform.
Namun, tokenisasi aset hanyalah satu bagian dari rantai transaksi. Misalnya, seorang investor membeli obligasi yang ditokenisasi. Transaksi tersebut melibatkan setidaknya dua tindakan: pembeli membayar jumlah yang disepakati, dan penjual atau sistem pendaftaran terkait menyerahkan token obligasi kepada pembeli. Jika pembayaran dana dan transfer aset terjadi pada sistem yang terpisah, dapat muncul jeda waktu ketika dana sudah didebit tetapi aset belum diserahkan, atau aset sudah ditransfer tetapi dana belum diterima.
Pasar keuangan tradisional mengelola risiko ini melalui lembaga kliring, kustodian, sistem pembayaran, dan pengaturan penyelesaian. Pasar blockchain berupaya menggunakan smart contract dan buku besar bersama untuk memasukkan syarat transaksi, transfer aset, dan pembayaran dana ke dalam proses pelaksanaan yang lebih terintegrasi. Tujuannya bukan sekadar menempatkan setiap langkah "on-chain", melainkan memungkinkan kedua pihak mengonfirmasi apakah kewajiban masing-masing telah dipenuhi berdasarkan seperangkat aturan yang terpadu.
Hal ini menjadikan kas on-chain sebagai komponen penting dari infrastruktur RWA. Token aset memerlukan media pembayaran yang didefinisikan dengan jelas, dan platform perdagangan perlu dapat menentukan apakah dana benar-benar tersedia, apakah syarat penyelesaian telah dipenuhi, serta apakah aset dapat diserahkan secara bersamaan setelah pembayaran diselesaikan. Tanpa komponen ini, pasar RWA dapat mencapai tingkat digitalisasi yang tinggi di sisi aset sambil tetap terfragmentasi di sisi pendanaan.
Bagaimana DvP Mengurangi Risiko Penyelesaian dalam Transaksi Aset On-Chain?
Delivery versus Payment (DvP) merupakan mekanisme penting dalam penyelesaian efek. Prinsip intinya adalah penyerahan aset dan pembayaran dana saling terhubung. Transaksi hanya diselesaikan sesuai aturan ketika syarat penyelesaian yang disepakati telah dipenuhi. Hal ini mengurangi risiko pokok bahwa satu pihak memenuhi kewajibannya sementara pihak lainnya gagal melakukannya.
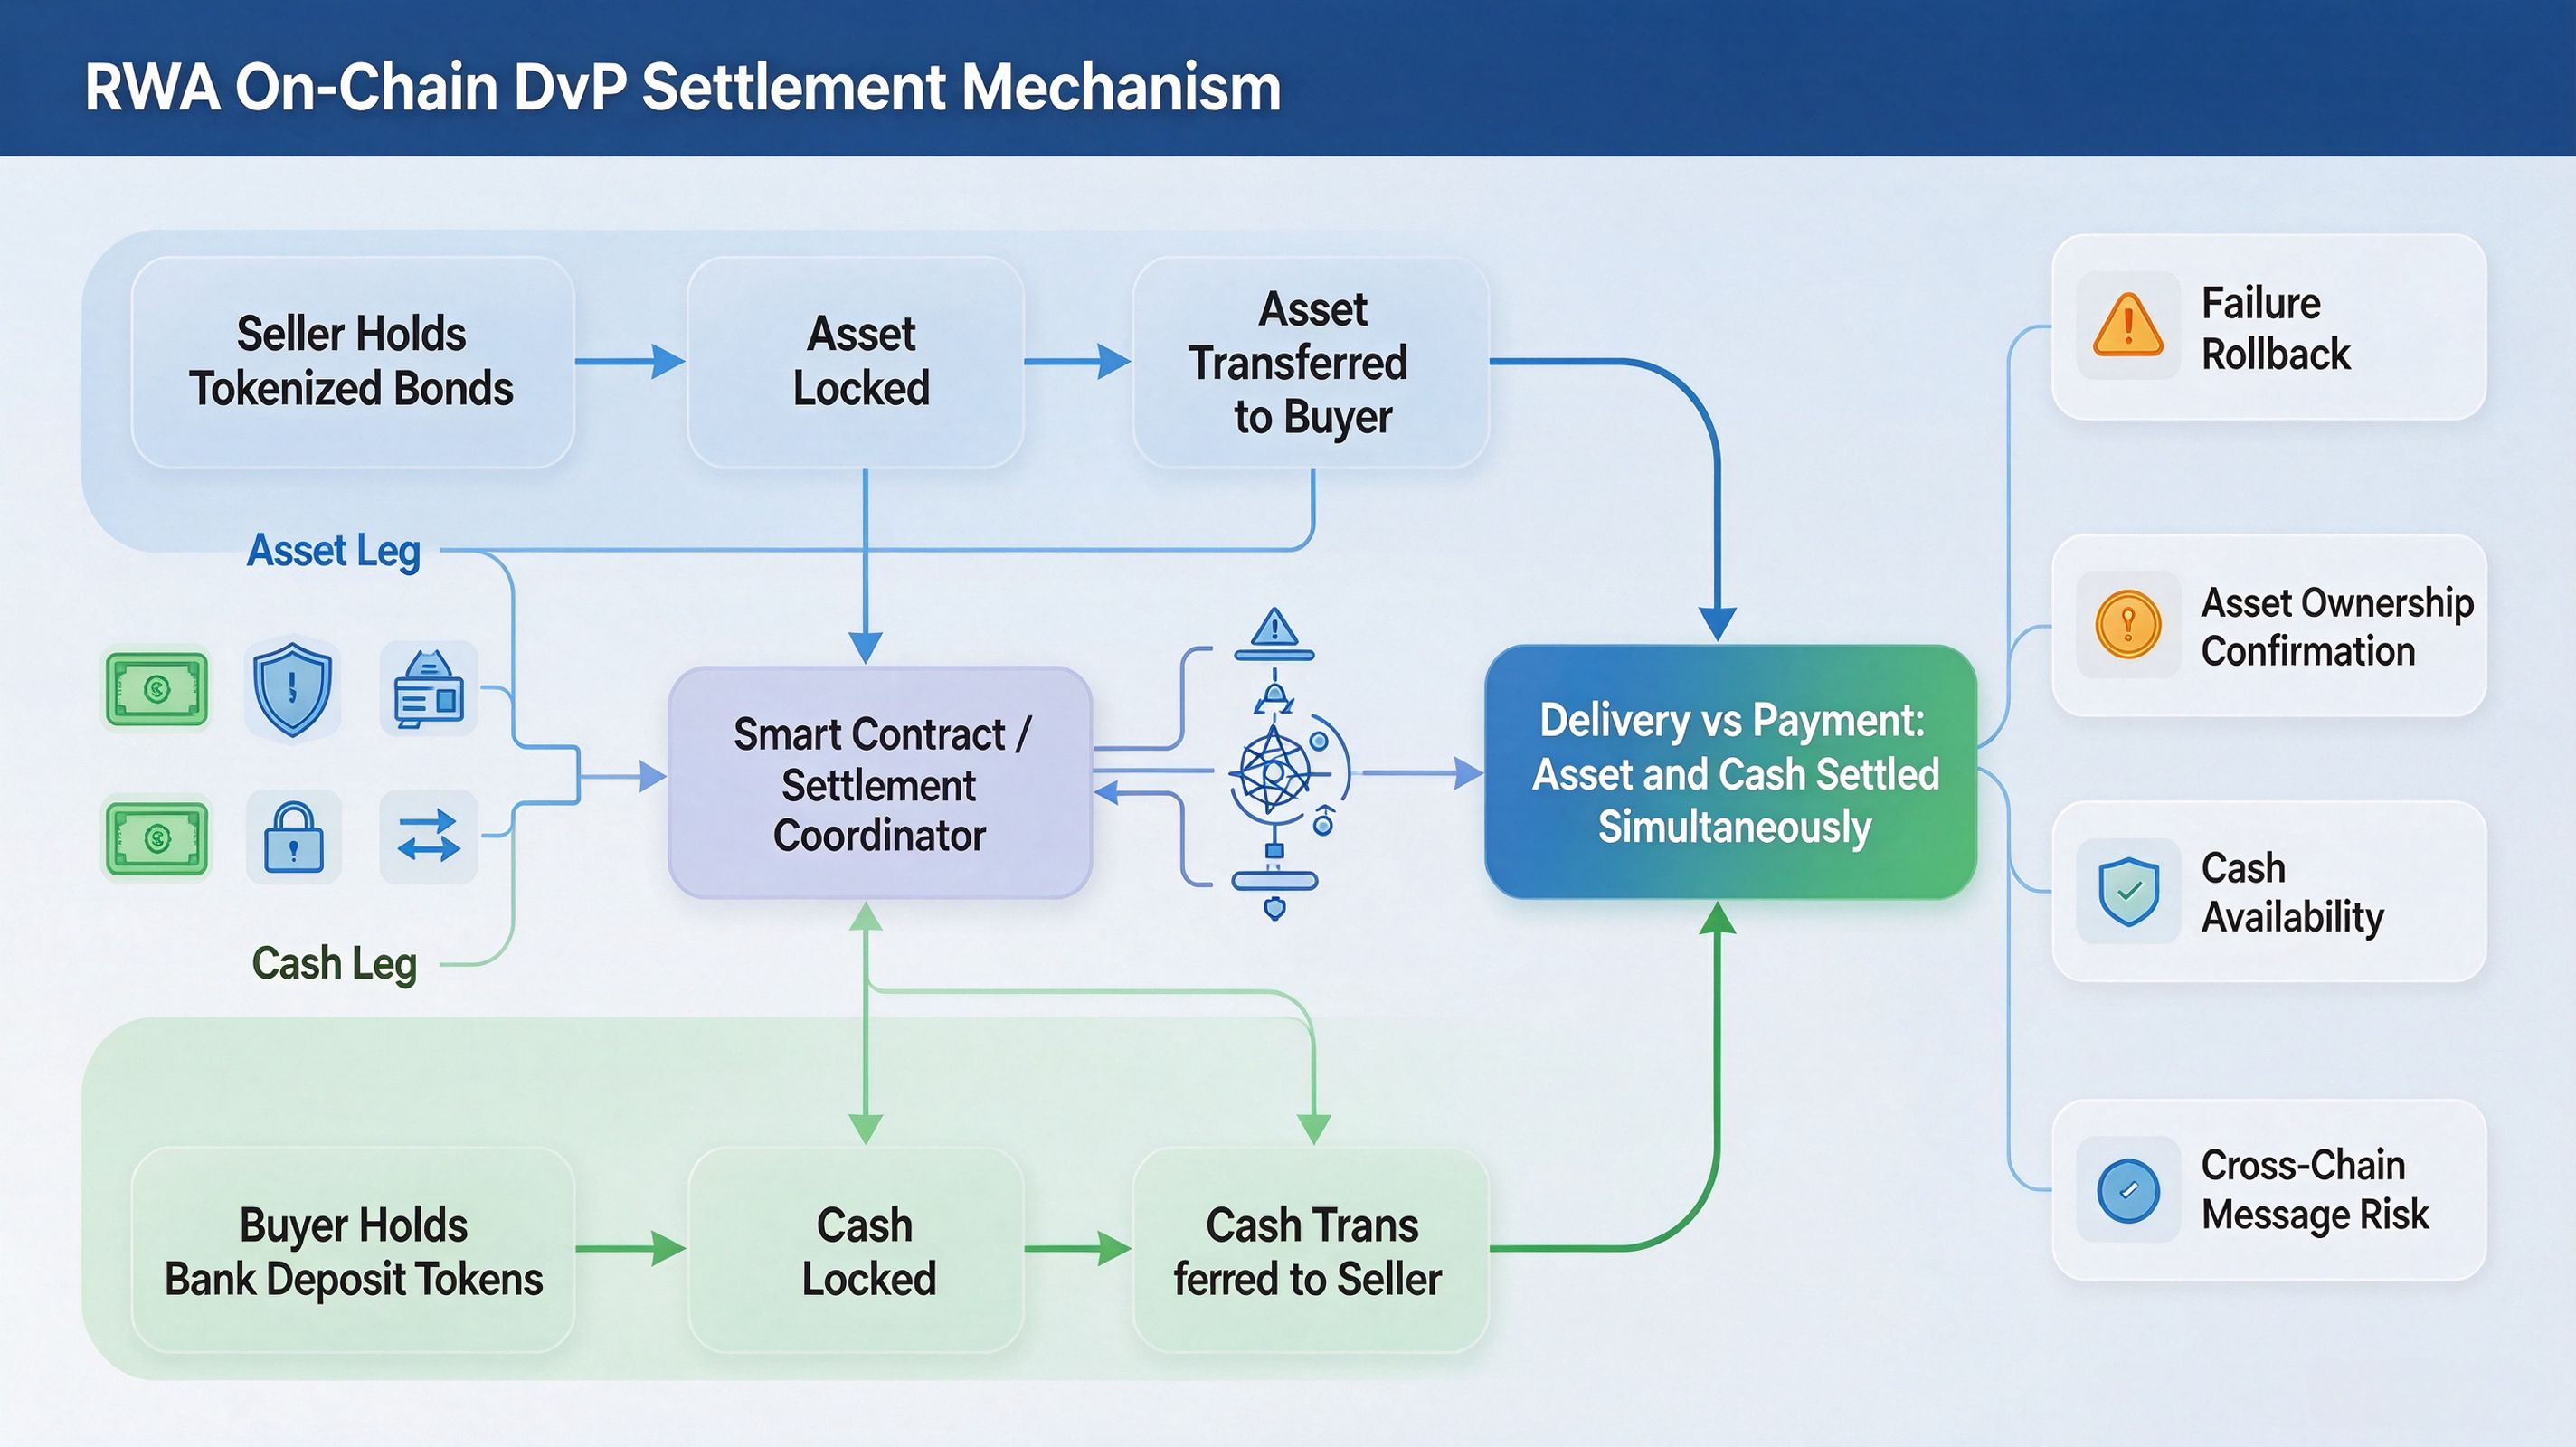
Dalam lingkungan on-chain, DvP dapat diterapkan melalui smart contract dan kontrol status transaksi. Misalnya, pembeli perlu menggunakan dolar AS untuk membeli obligasi yang ditokenisasi. Sistem transaksi dapat terlebih dahulu memverifikasi bahwa pembeli memiliki dana yang cukup dan penjual memiliki token aset yang memadai, lalu mengoordinasikan transfer dana dan aset berdasarkan aturan yang telah ditentukan sebelumnya. Ketika kedua syarat terpenuhi, sistem menjalankan penyelesaian terkait. Jika syarat tidak terpenuhi, transaksi dihentikan atau ditangani sesuai perjanjian.
Nilai mekanisme ini terletak pada pengurangan jeda waktu antara pembayaran dan penyerahan aset serta memungkinkan status transaksi dikonfirmasi secara lebih langsung pada buku besar bersama. Namun, DvP tidak berarti transaksi bebas risiko. Kesalahan smart contract, gangguan jaringan, ketidakmampuan menebus instrumen pendanaan, catatan kepemilikan yang tidak lengkap, atau kegagalan pengiriman pesan lintas chain semuanya dapat memengaruhi hasil penyelesaian. Khususnya dalam lingkungan multichain, kedua pihak juga perlu menetapkan aturan yang jelas untuk finalitas dan penanganan kegagalan di berbagai jaringan.
Bagaimana Kinexys Menghubungkan Simpanan Bank dengan Transaksi RWA?
Signifikansi Kinexys bukan terletak pada penyediaan satu jenis token on-chain, melainkan pada upayanya menggabungkan rekening bank, pembayaran digital, dan kemampuan penyelesaian aset. JPM Coin merepresentasikan token simpanan dolar yang diterbitkan bank, sedangkan Blockchain Deposit Account menghubungkan rekening bank dengan operasi dana on-chain. Bagi klien institusional, arsitektur ini dapat mendukung transfer dana, pembayaran, dan penyelesaian transaksi pada jaringan yang memenuhi syarat serta berdasarkan aturan bisnis yang berlaku.
Pada Mei 2025, J.P. Morgan mengumumkan uji DvP lintas chain yang dilakukan melalui kolaborasi dengan Chainlink dan Ondo Finance. Pengujian tersebut melibatkan produk obligasi pemerintah AS yang ditokenisasi milik Ondo, OUSG, serta simpanan dolar J.P. Morgan. Komponen pembayaran diproses melalui jaringan blockchain berizin Kinexys Digital Payments, sedangkan komponen aset diproses melalui jaringan uji Ondo Chain. Protokol interoperabilitas lintas chain Chainlink, CCIP, mengoordinasikan alur transaksi antara jaringan-jaringan yang berbeda.
Nilai utama pengujian ini adalah demonstrasinya mengenai bagaimana infrastruktur pembayaran bank dapat berpartisipasi dalam transaksi yang melibatkan aset yang ditokenisasi pada blockchain publik. Komponen aset dan pendanaan tidak harus beroperasi pada blockchain yang sama, tetapi keduanya memerlukan mekanisme koordinasi lintas chain yang andal untuk memastikan kedua pihak menyelesaikan transaksi sesuai kesepakatan. Bagi pasar RWA, arsitektur ini membantu mengeksplorasi cara untuk menghubungkan dana bank tradisional dengan aset on-chain.
Namun, perlu dibedakan antara validasi pengujian dan penerapan komersial penuh. Kasus ini menunjukkan bahwa lembaga terkait berhasil menyelesaikan uji DvP lintas chain. Hal ini tidak berarti semua aset Ondo, semua klien Kinexys, atau blockchain publik mana pun sudah dapat menggunakan solusi penyelesaian yang sama. Apakah suatu aktivitas bisnis tertentu dapat dilakukan tetap bergantung pada ketersediaan produk, akses klien, dukungan jaringan, pengaturan hukum, dan kemajuan integrasi berikutnya.
Apa Saja Pilihan untuk Kas On-Chain? Simpanan Bank yang Ditokenisasi, Stablecoin, dan Uang Bank Sentral
Transaksi RWA memerlukan dana untuk penyelesaian, tetapi kas on-chain bukanlah satu kategori tunggal. Aset penyelesaian yang umum dibahas di pasar mencakup stablecoin, token simpanan bank komersial, dan uang bank sentral yang ditokenisasi yang sedang dieksplorasi untuk aplikasi keuangan grosir. Semua aset ini dapat menjalankan fungsi pembayaran atau penyelesaian, tetapi penerbit, landasan kredit, dan batasan penggunaannya berbeda.
Stablecoin umumnya dirancang untuk mempertahankan patokan nilai terhadap mata uang fiat melalui aset cadangan dan mekanisme penebusan milik penerbit. Salah satu keunggulannya adalah stablecoin dapat menyediakan peredaran yang relatif luas dalam ekosistem blockchain yang didukung. Namun, risiko aktual bergantung pada kualitas cadangan, pengaturan kustodi, saluran penebusan, tata kelola penerbit, dan kerangka regulasi. Bagi institusi, menentukan apakah stablecoin sesuai sebagai aset penyelesaian untuk transaksi efek tertentu juga memerlukan penilaian atas apakah pihak lawan menerimanya, apakah dana dapat segera ditebus, dan apakah hubungan hukum terkait sudah jelas.
Simpanan bank yang ditokenisasi menghubungkan simpanan bank komersial dengan jaringan blockchain. Landasan kreditnya terkait dengan kewajiban simpanan bank penerbit, dan penggunaannya umumnya tunduk pada hubungan bank-klien serta persyaratan onboarding kepatuhan. Desain JPM Coin mencerminkan karakteristik ini: JPM Coin diterbitkan oleh J.P. Morgan, tersedia bagi klien institusional yang memenuhi syarat, serta dikonversi dan ditebus melalui kerangka rekening bank. Dibandingkan stablecoin yang dimaksudkan untuk beredar di pasar yang lebih luas, simpanan bank yang ditokenisasi dapat lebih menekankan identitas klien institusional, hubungan rekening bank, dan integrasi dengan sistem pembayaran yang ada.
Uang bank sentral yang ditokenisasi merujuk pada representasi uang bank sentral pada buku besar digital dan dapat digunakan untuk penyelesaian grosir antarlembaga keuangan. Dalam riset tahun 2025 mengenai buku besar terpadu yang ditokenisasi, Bank for International Settlements mengusulkan penggabungan cadangan bank sentral yang ditokenisasi, uang bank komersial, dan obligasi pemerintah ke dalam kerangka infrastruktur keuangan yang lebih terkoordinasi. Arah ini mencerminkan kemungkinan bahwa pasar keuangan on-chain pada masa depan dapat memerlukan berbagai bentuk uang dan aset penyelesaian untuk beroperasi bersama, alih-alih satu jenis token sepenuhnya menggantikan yang lain.
Efek Saham yang Ditokenisasi Gate: Bagaimana Komponen Aset dan Pendanaan Bekerja Bersama?
gStocks Gate memberikan contoh spesifik untuk memahami sisi aset RWA. Menurut materi publik Gate, gStocks merepresentasikan saham tercatat sebagai efek yang ditokenisasi dan dapat diperdagangkan di platform, serta menggunakan mekanisme cadangan yang sesuai 1:1 dengan saham dasar. gStocks terutama membahas bagaimana aset saham dapat memasuki lingkungan perdagangan aset digital dalam bentuk token dan bagaimana pengguna dapat memperdagangkan token efek terkait di platform.
Dari perspektif struktur pasar, gStocks dan simpanan bank yang ditokenisasi milik Kinexys bukan jenis instrumen yang sama. gStocks berada di sisi aset dan merepresentasikan unit efek yang ditokenisasi yang terkait dengan saham tertentu. JPM Coin berada di sisi pendanaan dan merepresentasikan token simpanan yang diterbitkan bank yang dapat digunakan dalam skenario pembayaran dan penyelesaian yang memenuhi syarat. Fungsi, hubungan hukum, penerbit, dan sumber risikonya semuanya berbeda. Fakta bahwa keduanya menggunakan teknologi blockchain tidak berarti keduanya dapat langsung dipertukarkan atau sudah terhubung pada tingkat sistem.
Jika saham, obligasi, dana, dan aset lainnya membentuk pasar on-chain yang lebih luas pada masa depan, koordinasi antara komponen aset dan pendanaan akan menjadi semakin penting. Platform perdagangan perlu menentukan aturan penerbitan dan penebusan token aset, serta menetapkan sumber dana pembayaran, waktu penyelesaian, akses pihak lawan, dan mekanisme penanganan kegagalan. Simpanan bank yang ditokenisasi dapat menjadi pilihan kas on-chain berstandar institusional, tetapi apakah dapat digunakan untuk produk tertentu di Gate atau platform lain harus ditentukan berdasarkan jaringan, pengumuman produk, dan pengaturan bisnis yang benar-benar didukung oleh para pihak.
Oleh karena itu, Gate gStocks dan Kinexys lebih tepat dipandang sebagai contoh infrastruktur pada lapisan yang berbeda dalam ekosistem RWA. Salah satunya menunjukkan jalur untuk menokenisasi aset efek tradisional, sedangkan yang lainnya menunjukkan bagaimana dana bank dapat memasuki proses pembayaran dan penyelesaian on-chain. Hanya ketika koneksi yang andal dibangun antara aset, dana, kustodi, dan sistem penyelesaian, RWA dapat berkembang melampaui penerbitan token sederhana menuju pasar keuangan on-chain yang lebih lengkap.
Kendala Praktis Apa yang Masih Memengaruhi Penyelesaian RWA On-Chain?
Yang pertama adalah hubungan antara hak hukum dan catatan teknis. Buku besar blockchain dapat mencatat kepemilikan dan transfer token, tetapi hak hukum yang direpresentasikan oleh token tersebut tetap perlu ditetapkan melalui dokumen penawaran, pengaturan kustodi, hukum yang berlaku, dan aturan lembaga terkait. Transfer token aset secara on-chain tidak selalu berarti perubahan hak yang sesuai telah diselesaikan dalam sistem pendaftaran tradisional. Berbagai yurisdiksi juga dapat memiliki interpretasi yang berbeda mengenai efek, unit dana, dan klaim simpanan.
Yang kedua adalah likuiditas dan pengaturan penebusan. Kemampuan untuk mentransfer aset yang ditokenisasi sepanjang waktu tidak berarti aset dasarnya dapat dijual atau ditebus kapan saja dan dengan biaya yang sama. Jika pasar dasar memiliki pembatasan jam perdagangan, atau jika penebusan aset memerlukan beberapa tahap yang melibatkan kustodian, manajer dana, bank, dan pihak lain, kesinambungan perdagangan on-chain mungkin tidak sejalan dengan likuiditas aset dasar. Hal yang sama berlaku di sisi pendanaan: Kemampuan transfer token on-chain tidak dapat menggantikan ketersediaan dan kemampuan penebusan dana dalam rekening bank.
Yang ketiga adalah interoperabilitas lintas chain dan finalitas penyelesaian. Jaringan yang berbeda dapat menggunakan mekanisme konsensus, aturan konfirmasi transaksi, dan sistem manajemen izin yang berbeda. Protokol lintas chain dapat mengirimkan pesan atau mengoordinasikan transaksi, tetapi para pihak tetap perlu memperjelas keterlambatan pesan, kegagalan jaringan, mekanisme verifikasi, dan tanggung jawab penanganan pengecualian. Jika komponen aset dan pendanaan beroperasi pada jaringan yang berbeda, masalah pada titik mana pun dapat memengaruhi penyelesaian seluruh transaksi.
Kendala terakhir adalah tanggung jawab regulasi dan operasional. Pasar RWA berstandar institusional melibatkan penerbit, bank, kustodian, platform perdagangan, penyedia teknologi, dan investor. Tanggung jawab untuk onboarding klien, verifikasi cadangan aset, penebusan dana, pemantauan transaksi, dan penyelesaian sengketa harus didefinisikan secara jelas dalam desain produk dan dokumen hukum. Blockchain dapat meningkatkan berbagi data dan otomatisasi proses, tetapi tidak dapat secara otomatis menyelesaikan alokasi tanggung jawab di antara lembaga yang berpartisipasi.
Kesimpulan
Pengembangan jangka panjang tokenisasi RWA tidak hanya bergantung pada seberapa banyak aset yang dapat dikonversi menjadi token, tetapi juga pada apakah aset tersebut dapat beredar dalam sistem pembayaran dan penyelesaian yang andal. Mekanisme DvP, kas on-chain, dan koordinasi lintas chain semuanya merupakan komponen penting untuk membawa aset yang ditokenisasi dari tahap penerbitan ke pasar perdagangan yang nyata.
Uji DvP lintas chain yang dilakukan Kinexys bersama Chainlink dan Ondo Finance menunjukkan jalur yang memungkinkan untuk mengoordinasikan penyelesaian simpanan bank dan obligasi pemerintah yang ditokenisasi di berbagai lingkungan blockchain. Gate gStocks menawarkan contoh lain dari sisi aset dengan menunjukkan tokenisasi saham tradisional. Keduanya bukan jenis produk yang sama, tetapi bersama-sama mencerminkan tren yang lebih luas: Infrastruktur RWA pada masa depan perlu memungkinkan koordinasi yang lebih erat antara aset, dana, dan mekanisme penyelesaian.
FAQ
Mengapa Tokenisasi RWA Memerlukan Kas On-Chain?
Karena perdagangan token aset tetap memerlukan dana pembayaran. Jika aset sudah berada on-chain sementara pembayaran masih bergantung pada proses tradisional yang terfragmentasi, kedua pihak dapat terus menghadapi keterlambatan pembayaran, rekonsiliasi manual, dan risiko penyelesaian. Kas on-chain dapat membantu mengintegrasikan pembayaran dan penyerahan aset ke dalam proses yang lebih terhubung.
Apa Itu DvP?
DvP adalah singkatan dari Delivery versus Payment, yang dalam bahasa Mandarin umumnya disebut 券款对付. DvP mengharuskan penyerahan aset dan pembayaran dana diselesaikan secara bersamaan sesuai kesepakatan, sehingga mengurangi risiko satu pihak memenuhi kewajibannya sementara pihak lainnya gagal melakukannya.
Apakah JPM Coin Dapat Digunakan untuk Membeli Semua Aset RWA?
Hal tersebut tidak seharusnya dipahami demikian. JPM Coin tersedia bagi klien institusional J.P. Morgan yang memenuhi syarat, dan jaringan, pihak lawan, serta skenario bisnis yang didukung tunduk pada aturan yang berlaku. Apakah aset RWA tertentu dapat diselesaikan menggunakan JPM Coin bergantung pada apakah penerbit, platform perdagangan, dan bank telah membentuk pengaturan penyelesaian yang benar-benar didukung.
Apakah Kolaborasi Kinexys dengan Ondo dan Chainlink Berarti Penyelesaian Lintas Chain Penuh Sudah Diterapkan?
Hal tersebut tidak berarti solusinya tersedia secara luas. J.P. Morgan mengumumkan uji DvP lintas chain yang melibatkan obligasi pemerintah AS yang ditokenisasi dan simpanan dolar. Pengujian tersebut menunjukkan kelayakan koordinasi teknis dan bisnis, tetapi tidak mendukung kesimpulan bahwa semua aset, jaringan, dan klien sudah mendukung solusi penyelesaian ini.
Apa Perbedaan Antara Gate gStocks dan JPM Coin?
Gate gStocks adalah efek saham yang ditokenisasi dan merepresentasikan unit token yang terkait dengan saham dasar. JPM Coin adalah token simpanan yang diterbitkan bank dan terutama digunakan untuk pembayaran serta penyelesaian institusional yang memenuhi syarat. Yang pertama berada di sisi aset, sedangkan yang kedua berada di sisi pendanaan. Hubungan hukum dan fungsinya berbeda.