Token infrastruktur di pasar aset kripto sering kali membawa narasi teknologi sekaligus ekspektasi pasar. Investor dapat tertarik pada suatu token karena proyeknya telah memasuki sektor populer seperti DePIN, AI, atau layanan cloud terdesentralisasi. Namun, sektor suatu proyek tidak serta-merta berarti tokennya memiliki mekanisme penangkapan nilai yang jelas. Sebuah jaringan mungkin memiliki potensi teknologi tanpa memiliki model bisnis yang cukup matang. Sebuah token mungkin memiliki utilitas protokol yang jelas, tetapi harga pasarnya tetap dapat dipengaruhi oleh likuiditas, perubahan pasokan, dan sentimen pasar.
Pipe Network merupakan kasus yang patut dikaji dari perspektif ini. Proyek ini berfokus pada infrastruktur terdistribusi, dan dokumentasi resminya saat ini terutama memperkenalkan node Pipe Storage dan Firestarter. PIPE terhubung dengan partisipasi jaringan serta mekanisme ekosistem, tetapi peneliti perlu memperjelas lebih lanjut peran spesifik token dalam sistem saat ini, serta pengaturan ekonomi mana yang telah diterapkan dan mana yang masih berupa kebijakan opsional atau potensi pengembangan di masa depan.
Artikel ini tidak menggunakan kenaikan harga jangka pendek sebagai titik awal. Sebaliknya, artikel ini menyusun kerangka penelitian untuk pengamatan jangka panjang terhadap PIPE berdasarkan posisi proyek, utilitas token, struktur penawaran dan permintaan, serta manajemen risiko.
Poin Penting
- PIPE adalah token ekosistem Pipe Network, yang dokumentasi resminya saat ini terutama berfokus pada layanan penyimpanan objek terdistribusi.
- Node Firestarter harus memiliki posisi LovePIPE yang mewakili setidaknya 10.000 PIPE, tetapi ini tidak berarti staker node menerima imbal hasil tetap.
- Aturan resmi saat ini menyatakan bahwa setiap node tidak menerima imbalan atau pembayaran langsung. Pengurangan dari saldo penyimpanan pelanggan juga tidak merupakan pendapatan node.
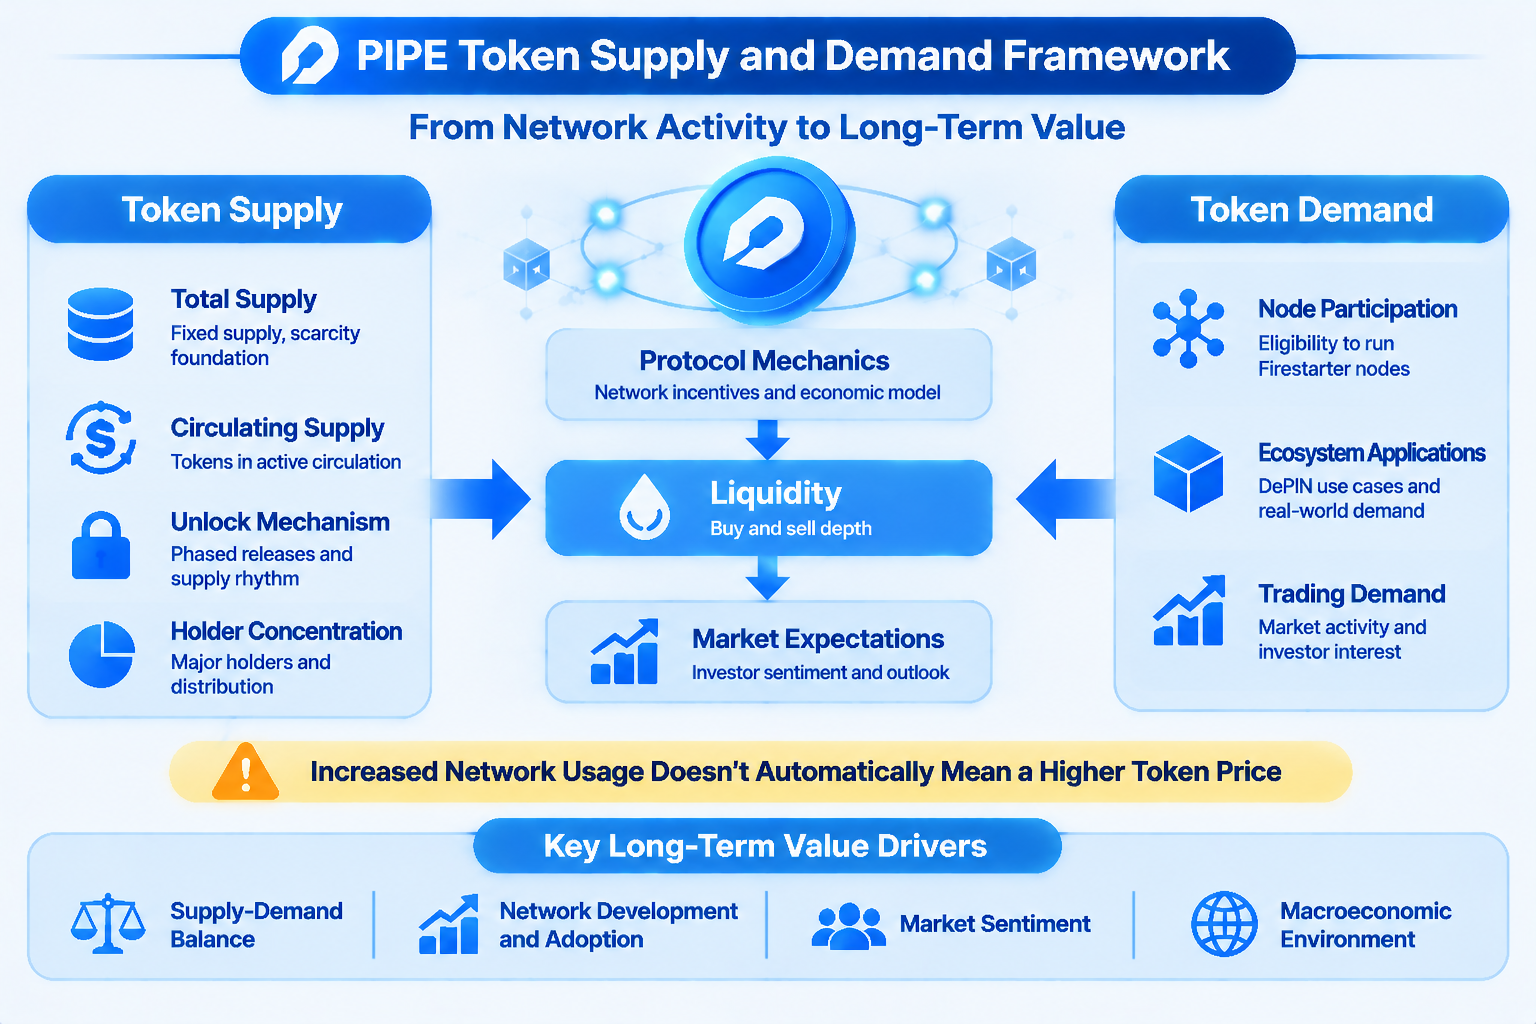
- Pasokan token, rasio peredaran, jadwal unlock, kedalaman pasar, dan permintaan aktual semuanya dapat memengaruhi kinerja harga PIPE.
- Pertumbuhan sektor DePIN tidak berarti PIPE pasti akan mengalami apresiasi nilai. Nilai token harus dinilai secara independen berdasarkan mekanisme aktual dan data pasarnya.
PIPE dan Pipe Network: Apa Hubungan Antara Token dan Infrastruktur?
Pipe Network bertujuan menyediakan layanan penyimpanan melalui node terdistribusi dan mekanisme koordinasi jaringan. Pipe Storage saat ini menggunakan arsitektur tempat gateway, control plane, dan node Firestarter bekerja bersama. Pelanggan mengakses layanan melalui antarmuka yang kompatibel dengan S3, gateway memproses permintaan, control plane mengoordinasikan node dan tugas, sementara node Firestarter menyimpan data objek dan menyediakan informasi terkait verifikasi integritas.
Dalam sistem ini, PIPE terhubung dengan mekanisme partisipasi node. Menurut dokumentasi resmi saat ini, pengoperasian node Firestarter memerlukan kepemilikan posisi LovePIPE yang mewakili setidaknya 10.000 PIPE serta lolos pemeriksaan kelayakan terkait. Penting untuk membedakan kepemilikan token, penerimaan node, dan pengoperasian node. Memiliki PIPE tidak secara otomatis menjadikan seseorang operator node, dan memenuhi persyaratan staking tidak menjamin node akan menerima tugas penyimpanan.
Selain itu, metode pembayaran yang digunakan pelanggan untuk Pipe Storage berbeda dengan persyaratan partisipasi node. Layanan penyimpanan saat ini menggunakan model saldo prabayar. Pelanggan menggunakan USDC di mainnet Solana untuk membeli kredit penyimpanan, kemudian control plane mencadangkan dan memotong kredit untuk operasi yang diotorisasi. Oleh karena itu, pembayaran pelanggan dalam USDC tidak boleh dipahami sebagai permintaan langsung terhadap PIPE, dan penggunaan kredit penyimpanan juga tidak boleh disamakan secara langsung dengan burn PIPE atau pendapatan node.
Bagaimana Utilitas Token dan Mekanisme Ekonomi PIPE Harus Dipahami?
Saat menganalisis token infrastruktur, langkah pertama adalah mengonfirmasi fungsi yang benar-benar dijalankannya dalam protokol saat ini. PIPE terhubung dengan kelayakan untuk partisipasi node Firestarter, dan dompet node harus memiliki posisi LovePIPE yang memenuhi syarat. LovePIPE adalah bentuk token staking likuid yang terkait dengan posisi PIPE. Pemeriksaan kelayakan node memverifikasi status kepemilikan yang telah difinalisasi di blockchain Solana.
Namun, ambang staking dan mekanisme imbalan bukanlah hal yang sama. Dokumentasi resmi saat ini secara tegas menyatakan bahwa node Firestarter tidak menerima imbalan atau pembayaran terpisah. Operator node harus memenuhi persyaratan kepemilikan, lolos pemeriksaan kelayakan, dan memenuhi kondisi operasional, tetapi hal ini tidak mendukung kesimpulan bahwa node akan terus menerima imbalan PIPE berdasarkan volume penyimpanan, bandwidth, atau waktu aktif. Perbedaan ini penting dalam penelitian token karena secara langsung memengaruhi cara investor menilai permintaan token dan biaya kepemilikannya.
Dokumentasi resmi juga menjelaskan kelayakan node, pencatatan kredit pelanggan, dan kebijakan treasury opsional secara terpisah. Jika transaksi terkait benar-benar dieksekusi dan diungkapkan, treasury dapat mempertimbangkan penggunaan pendapatan protokol untuk mendukung PIPE melalui langkah-langkah seperti buyback, burn, atau peningkatan dukungan untuk LovePIPE. Namun, tindakan tersebut bersifat opsional. Tidak ada persentase tetap yang diumumkan secara publik untuk distribusi pendapatan bersih atau formula yang dijalankan secara otomatis. Peneliti harus mengandalkan catatan eksekusi aktual alih-alih menganggap langkah-langkkah potensial sebagai mekanisme burn token yang telah diterapkan.
Struktur Penawaran dan Permintaan PIPE: Bagaimana Peredaran Token dan Permintaan Pasar Memengaruhi Harga?
Struktur pasokan token merupakan titik awal penting untuk mengevaluasi aset kripto. Investor harus mempertimbangkan total pasokan, pasokan maksimum, pasokan beredar, token yang telah di-unlock, dan jadwal unlock mendatang secara bersama-sama. Bahkan jika pasokan beredar suatu proyek relatif terbatas, unlock token dalam skala besar di masa depan tetap dapat memengaruhi pasar melalui potensi perubahan pasokan.
Menurut data yang ditampilkan di CoinMarketCap, PIPE memiliki pasokan maksimum 1 miliar token, sedangkan pasokan beredar yang ditampilkan adalah 100 juta token. Data platform pihak ketiga dapat berubah seiring waktu, dan metodologi yang digunakan untuk menghitung pasokan beredar juga dapat berbeda. Untuk valuasi formal atau analisis pasokan, investor perlu memverifikasi lebih lanjut informasi token resmi proyek, data on-chain, dan jadwal unlock terbaru, alih-alih hanya mengandalkan satu halaman data pasar.
Dari sisi permintaan, penting untuk membedakan antara permintaan penggunaan protokol dan permintaan perdagangan pasar. Permintaan penggunaan protokol berasal dari partisipasi jaringan, kelayakan node, dan aplikasi aktual lainnya. Permintaan perdagangan pasar dapat dipengaruhi oleh cakupan bursa, ekspektasi investor, likuiditas, dan sentimen pasar. Kedua jenis permintaan ini dapat saling memengaruhi, tetapi tidak boleh disamakan. Khususnya, ketika pelanggan menggunakan USDC untuk membeli kredit penyimpanan prabayar, tidak boleh diasumsikan tanpa verifikasi bahwa pertumbuhan bisnis penyimpanan akan menghasilkan permintaan pembelian PIPE dalam rasio tetap.
Bagaimana Anda Dapat Menilai Apakah PIPE Memiliki Potensi Penangkapan Nilai Jangka Panjang?
Penangkapan nilai merupakan salah satu aspek yang paling mudah terlewatkan dalam penelitian token infrastruktur. Sebuah proyek mungkin memiliki pengguna, node, dan produk teknologi, tetapi hal tersebut tidak berarti seluruh pendapatan bisnis akan mengalir kepada pemegang token. Peneliti perlu bertanya: Apakah pengguna harus membeli atau menggunakan token saat memakai layanan? Apakah operator node perlu mengunci token dalam jangka panjang? Apakah terdapat mekanisme yang jelas dan telah diterapkan untuk menyalurkan pendapatan protokol kembali ke token? Apakah pengaturan ini didukung oleh catatan on-chain yang dapat diverifikasi atau pengungkapan resmi?
Untuk PIPE, mekanisme yang saat ini dapat dikonfirmasi mencakup persyaratan kepemilikan LovePIPE untuk node Firestarter dan proses verifikasi kelayakan node yang dijelaskan dalam dokumentasi resmi. Pada saat yang sama, dokumentasi saat ini menjelaskan bahwa node tidak menerima imbalan atau pembayaran terpisah, dan pencatatan kredit pelanggan tidak merupakan pendapatan node. Langkah-langkah treasury potensial, seperti buyback, burn, atau dukungan untuk LovePIPE, merupakan kebijakan opsional, dan belum ada rasio distribusi pendapatan tetap yang ditetapkan.
Oleh karena itu, penangkapan nilai jangka panjang PIPE masih perlu dinilai berdasarkan perubahan mekanisme selanjutnya dan eksekusi aktual. Jika mekanisme konsumsi token, distribusi pendapatan protokol, atau insentif node baru diperkenalkan di masa depan, peneliti perlu memverifikasi tanggal implementasi, cakupan, dan data aktualnya. Hingga saat itu, kebijakan potensial atau model ekonomi dari versi historis tidak boleh dianggap sebagai dukungan pasti bagi nilai token saat ini.
Mengapa Kinerja Pasar PIPE Perlu Dianalisis Bersama Likuiditas dan Valuasi?
Harga aset kripto tidak hanya dipengaruhi oleh fundamental proyek, tetapi juga kedalaman pasar dan struktur perdagangan. Untuk token dengan pasokan beredar yang relatif kecil, order beli dan jual yang terbatas dapat memperbesar dampak perdagangan individual, sehingga pergerakan harga jangka pendek dapat menyimpang secara signifikan dari laju perubahan fundamental proyek.
Saat menganalisis PIPE, investor dapat memantau volume perdagangan, spread bid-ask, kedalaman order book, cakupan bursa, dan kapitalisasi pasar beredar secara bersama-sama. Peningkatan volume perdagangan dapat menunjukkan perhatian pasar yang lebih besar, tetapi perdagangan dalam jumlah besar tetap dapat menghasilkan slippage yang signifikan jika kedalaman pasar terbatas. Di sisi lain, pasokan beredar yang rendah dapat membuat kapitalisasi pasar beredar tampak kecil, sedangkan valuasi terdilusi penuh memerlukan pertimbangan terhadap rentang pasokan token potensial yang lebih luas.
Investor juga harus membedakan antara kinerja harga jangka pendek dan penilaian nilai jangka panjang. Kenaikan harga yang cepat dapat mencerminkan penetapan ulang harga pasar terhadap narasi proyek, atau dapat diakibatkan oleh perubahan likuiditas jangka pendek maupun perdagangan terkonsentrasi oleh modal spekulatif. Pergerakan harga lebih tepat dimasukkan dalam analisis fundamental jangka panjang hanya jika didukung oleh penggunaan produk, permintaan pelanggan, mekanisme token, dan struktur pasokan.
Apa Risiko Utama yang Perlu Dipertimbangkan Saat Berinvestasi dalam PIPE?
Pertama adalah risiko eksekusi proyek. Jaringan penyimpanan terdistribusi harus terus menangani kualitas node, integritas data, ketersediaan layanan, dan pemulihan gangguan. Meskipun arsitekturnya dirancang dengan baik, operasi aktual tetap dapat dibatasi oleh jumlah node, distribusi geografis, konektivitas jaringan, dan kemampuan operasional.
Kedua adalah risiko ekonomi token. Partisipasi node memerlukan kepemilikan sejumlah LovePIPE, tetapi aturan saat ini tidak menyediakan imbalan bagi setiap node. Ini berarti peserta perlu menilai alokasi modal, volatilitas harga token, dan perubahan persyaratan kelayakan, alih-alih hanya mengasumsikan bahwa pendapatan node yang diharapkan akan mengimbangi biaya kepemilikan token. Penyesuaian protokol di masa depan terhadap parameter terkait juga dapat mengubah permintaan partisipasi token.
Ketiga adalah risiko pasar. Harga PIPE dapat dipengaruhi oleh tren pasar kripto secara keseluruhan, perubahan likuiditas, unlock token, konsentrasi pemegang, dan sentimen pasar. Untuk aset dengan pasokan beredar yang relatif terbatas, volatilitas harga dan slippage perdagangan dapat lebih terasa. Investor sebaiknya tidak menilai nilai aset hanya berdasarkan kenaikan harga dalam satu hari atau volume perdagangan jangka pendek.
Risiko terakhir adalah risiko informasi dan ekspektasi. Pengenalan awal terhadap Pipe Network menekankan layanan CDN terdesentralisasi, edge node, dan visi infrastruktur yang lebih luas, sedangkan dokumentasi resmi mainnet saat ini berfokus pada Pipe Storage dan node Firestarter. Penelitian harus membedakan antara visi historis, produk yang sedang beroperasi, dan bidang yang mungkin diperluas di masa depan. Hal ini membantu menghindari kesalahan dalam menafsirkan roadmap atau model ekonomi sebelumnya sebagai fitur yang telah diterapkan.
Bagaimana Anda Dapat Menyusun Kerangka Pemantauan Jangka Panjang untuk PIPE?
Pengguna yang ingin meneliti PIPE dalam jangka panjang dapat menyusun empat dimensi pengamatan. Pertama adalah kemajuan produk, termasuk penggunaan Pipe Storage oleh pelanggan, kapasitas penyimpanan, pengalaman layanan, dan integrasi aplikasi. Kedua adalah operasi jaringan, termasuk penerimaan node, kapasitas efektif, ketersediaan, verifikasi integritas data, dan kinerja pemulihan. Ketiga adalah mekanisme token, termasuk persyaratan kelayakan LovePIPE, struktur pasokan, jadwal unlock, dan implementasi aktual kebijakan treasury. Keempat adalah kondisi pasar, termasuk likuiditas, volume perdagangan, kedalaman order book, dan perubahan valuasi.
Metrik ini harus dianalisis secara bersama-sama, bukan secara terpisah. Misalnya, peningkatan jumlah node tidak selalu menunjukkan pertumbuhan permintaan pelanggan. Peningkatan penggunaan oleh pelanggan tidak selalu menciptakan peningkatan proporsional dalam permintaan untuk membeli PIPE. Ambang kepemilikan token dapat menghasilkan permintaan partisipasi, tetapi jika node tidak menerima imbalan langsung, dampak ekonominya tetap perlu dinilai bersama biaya partisipasi dan kebijakan protokol selanjutnya.
Inti penelitian jangka panjang adalah terus memverifikasi apakah kemampuan teknologi proyek dapat diterjemahkan menjadi permintaan nyata atas layanannya dan apakah mekanisme token dapat membentuk hubungan ekonomi yang jelas serta berkelanjutan seiring perkembangan protokol. Untuk PIPE, pendekatan ini lebih berguna untuk memahami karakteristik aset kriptonya daripada melacak pergerakan harga yang terpisah.
Gate dan PIPE: Titik Awal untuk Perdagangan Pasar dan Penelitian Proyek
Pengguna yang ingin melakukan penelitian lebih lanjut mengenai PIPE dapat meninjau materi proyek, data pasar token, dan informasi perdagangan Gate PIPE/USDT secara bersama-sama. Artikel Gate Learn telah menerbitkan pengenalan proyek Pipe Network, yang berguna untuk memahami posisi dasar proyek. Dokumentasi resmi Pipe Network juga dapat digunakan untuk memverifikasi arsitektur penyimpanan saat ini, persyaratan partisipasi node, dan aturan ekonomi token.
Harap diperhatikan bahwa perdagangan spot PIPE merupakan partisipasi dalam pasar token. Hal tersebut bukan berarti membeli layanan penyimpanan Pipe Network secara langsung, mengoperasikan node, atau menerima pendapatan protokol. Sebelum berdagang, pengguna harus secara mandiri menilai pasokan token, likuiditas pasar, volatilitas harga, dan perkembangan proyek aktual berdasarkan toleransi risiko masing-masing.
FAQ
Jenis Aset Kripto Apa PIPE?
PIPE adalah token ekosistem Pipe Network. Dokumentasi resmi Pipe Network saat ini terutama berfokus pada layanan penyimpanan terdistribusi dan mekanisme partisipasi node Firestarter. PIPE terhubung dengan persyaratan kelayakan node dan mekanisme ekonomi ekosistem.
Apakah PIPE Merupakan Token DePIN?
Pipe Network mengorganisasi sumber daya penyimpanan melalui node terdistribusi, sehingga memiliki karakteristik proyek infrastruktur DePIN. PIPE adalah token yang terkait dengan ekosistem ini, tetapi nilai jangka panjangnya tetap perlu dinilai berdasarkan utilitas aktual, mekanisme ekonomi, dan permintaan jaringan.
Apakah Memiliki PIPE Memungkinkan Saya Mengoperasikan Node Pipe Network?
Tidak. Node Firestarter saat ini menggunakan proses penerimaan berbasis undangan. Dompet node harus memiliki posisi LovePIPE yang mewakili setidaknya 10.000 PIPE serta harus lolos pemeriksaan kelayakan terkait dan memenuhi kondisi operasional. Hanya memiliki token tidak secara otomatis memberikan kelayakan node.
Dapatkah Saya Menerima Imbalan Node Setelah Melakukan Staking PIPE?
Menurut dokumentasi resmi saat ini, setiap node Firestarter tidak menerima imbalan atau pembayaran langsung. Persyaratan kepemilikan node terutama terkait dengan kelayakan dan kondisi partisipasi jaringan, serta tidak boleh dipandang sebagai pengaturan dengan imbal hasil tetap.
Apakah Pertumbuhan Bisnis Pipe Network Akan Secara Langsung Meningkatkan Permintaan PIPE?
Belum tentu. Perlu dikonfirmasi apakah terdapat mekanisme pembelian, konsumsi, atau pengembalian nilai yang jelas antara pendapatan layanan dan token. Pelanggan menggunakan USDC untuk membeli kredit penyimpanan prabayar, yang tidak secara otomatis berarti akan tercipta permintaan pembelian PIPE dalam jumlah yang setara.
Risiko Apa yang Harus Saya Pertimbangkan Saat Memperdagangkan PIPE?
Investor harus mempertimbangkan pasokan dan unlock token, likuiditas dan kedalaman pasar, eksekusi proyek, perubahan aturan partisipasi node, mekanisme penangkapan nilai, serta volatilitas pasar kripto secara keseluruhan. Kinerja harga jangka pendek tidak dapat menggantikan penelitian independen terhadap proyek dan mekanisme tokennya.