Bagi investor yang mengikuti saham OXY, penjualan OxyChem berarti lebih dari sekadar menerima pembayaran tunai. Sebelumnya, Occidental Petroleum memiliki aset minyak dan gas hulu, operasi manufaktur bahan kimia, serta bisnis midstream. Segmen kimianya menyediakan sumber pendapatan yang berbeda dari produksi minyak. Setelah transaksi, perusahaan lebih berfokus pada aset minyak dan gas serta telah mengurangi leverage keuangannya, tetapi kinerja operasionalnya juga lebih terekspos terhadap perubahan harga minyak mentah dan gas alam.
Untuk memahami perubahan ini, investor perlu menelaah struktur aset, pembayaran utang, arus kas bebas, dan imbal hasil pemegang saham secara bersamaan, bukan sekadar melihat penjualan aset sebagai hal yang positif atau negatif.
Apa Itu OxyChem, dan Mengapa Occidental Petroleum Menjualnya?
OxyChem adalah bisnis kimia Occidental Petroleum. Perusahaan ini terutama memproduksi klor-alkali dan produk bahan kimia dasar lainnya yang banyak digunakan dalam pengolahan air, layanan kesehatan, farmasi, konstruksi, dan manufaktur industri. Berbeda dari produksi minyak, profitabilitas bisnis kimia terutama dipengaruhi oleh permintaan industri, harga produk, biaya bahan baku dan energi, serta faktor lainnya.
Dalam portofolio bisnis awal Occidental, OxyChem memberikan diversifikasi. Ketika harga minyak mentah turun dan laba dari bisnis minyak dan gas hulu tertekan, bisnis kimia dapat menyediakan arus kas tambahan karena dipengaruhi oleh siklus penawaran dan permintaan yang berbeda. Namun, efek diversifikasi ini tidak selalu ada. Industri kimia juga bersifat siklis, dan perlambatan ekonomi, kelebihan kapasitas, serta kenaikan biaya energi dapat mengikis labanya.
Alasan utama Occidental Petroleum menjual OxyChem adalah untuk menyeimbangkan kembali nilai aset dan kewajiban keuangannya. Perusahaan telah memperluas aset minyak dan gasnya melalui akuisisi Anadarko dan CrownRock, tetapi akuisisi besar tersebut juga meningkatkan utang dan tekanan terhadap alokasi modal. Dibandingkan terus mempertahankan aset kimia, menjual bisnis tersebut seharga $9,7 miliar secara tunai memungkinkan Occidental membuka nilai aset dengan lebih cepat dan menggunakan hasilnya untuk mengurangi leverage keuangan.
Transaksi tersebut diumumkan pada 2 Oktober 2025 dan diselesaikan pada 2 Januari 2026. Saat mengumumkan transaksi, perusahaan menyatakan bahwa mereka berencana menggunakan sekitar $6,5 miliar dari hasil transaksi untuk membayar utang dan mencapai target pengurangan utang pascaakuisisi CrownRock.
Dengan demikian, penjualan OxyChem lebih menyerupai penyesuaian strategis portofolio. Occidental Petroleum melepaskan sebagian pendapatan dan arus kas yang dihasilkan bisnis kimianya sebagai imbalan atas tekanan utang yang lebih rendah dan bisnis minyak serta gas yang lebih terkonsentrasi.
Bagaimana Struktur Aset OXY Berubah Sebelum dan Setelah Penjualan OxyChem?
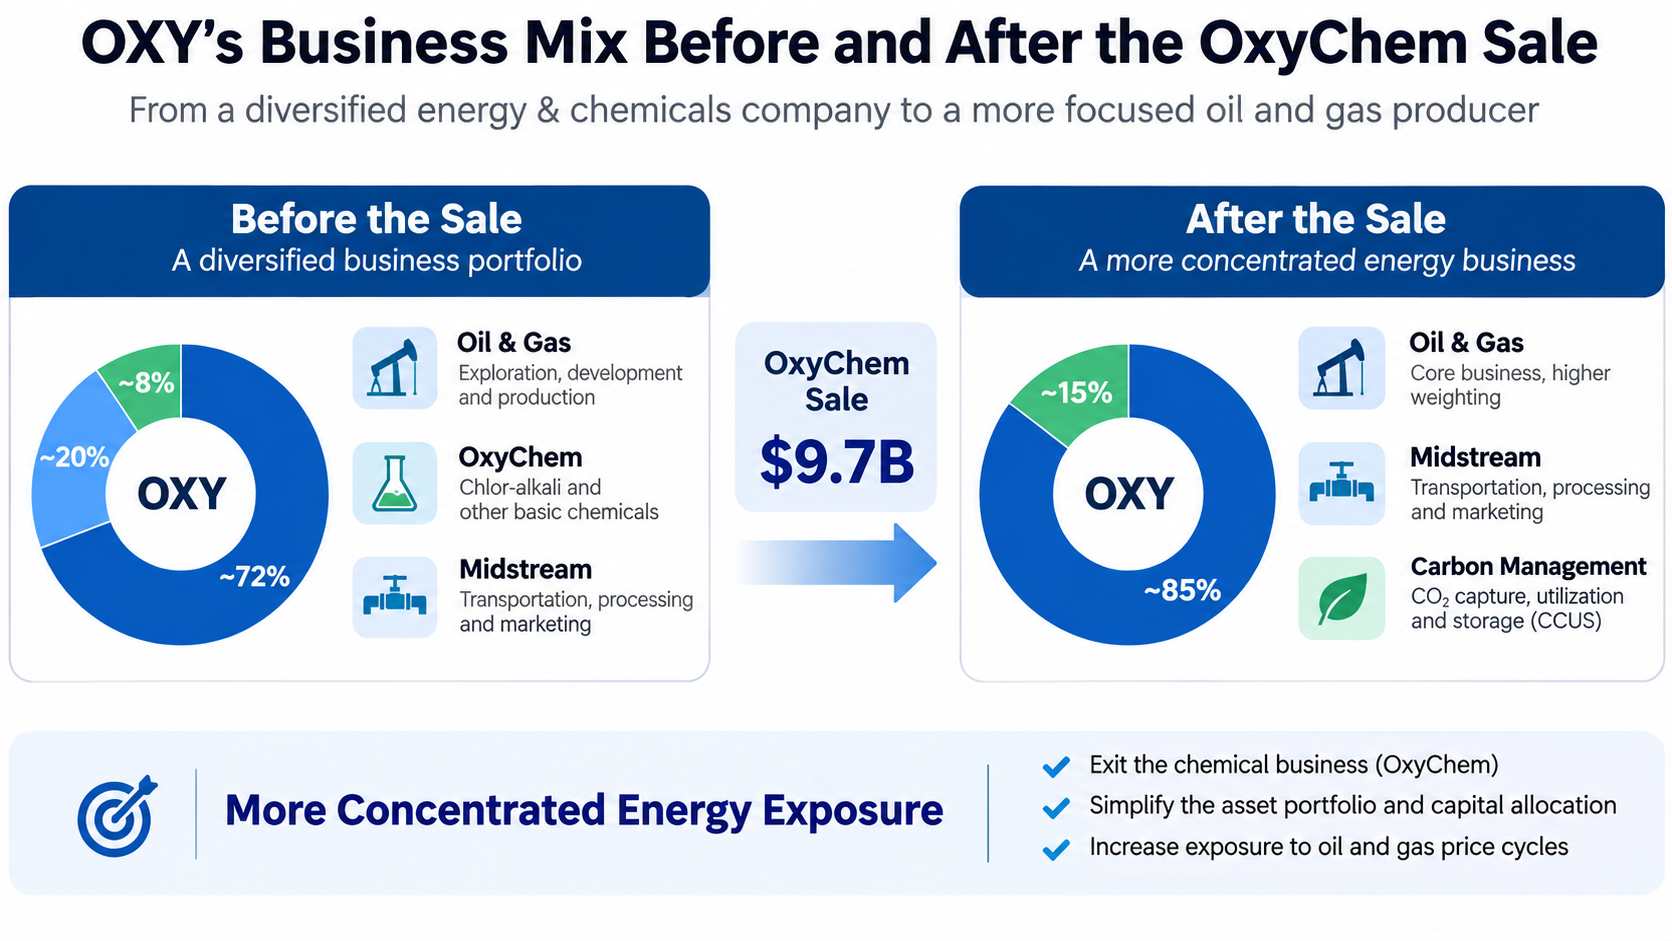
Sebelum menjual OxyChem, operasi Occidental Petroleum terutama terdiri atas bisnis minyak dan gas, kimia, serta midstream dan pemasaran. Segmen minyak dan gas bertanggung jawab atas pengembangan dan produksi sumber daya, segmen kimia menghasilkan pendapatan dari bahan kimia industri, sedangkan bisnis midstream mencakup transportasi, pemrosesan, dan pemasaran energi.
Setelah transaksi selesai, OxyChem tidak lagi menjadi bagian dari operasi berkelanjutan Occidental Petroleum. Perusahaan terutama mengandalkan bisnis produksi minyak dan gas, midstream, serta pemasaran untuk menghasilkan arus kas operasional, sembari terus mengembangkan teknologi dan proyek manajemen karbon serta bidang terkait.
| Dimensi Perbandingan |
Sebelum Penjualan |
Setelah Penjualan |
| Aset inti |
Minyak dan gas, kimia, serta midstream |
Minyak dan gas, midstream, serta teknologi terkait |
| Sumber pendapatan |
Relatif terdiversifikasi di berbagai bisnis |
Proporsi yang lebih besar berasal dari minyak dan gas |
| Sensitivitas terhadap harga minyak |
Operasi kimia memberikan sebagian diversifikasi |
Konsentrasi keseluruhan terhadap minyak dan gas lebih besar |
| Struktur keuangan |
Tekanan utang lebih tinggi |
Beban utang lebih rendah |
| Sumber arus kas |
Termasuk kontribusi dari segmen kimia |
Tidak lagi mencakup kontribusi dari operasi berkelanjutan OxyChem |
| Alokasi modal |
Terbagi di berbagai bisnis |
Lebih terkonsentrasi pada minyak dan gas serta proyek terkait |
Perbandingan ini merupakan analisis kualitatif atas struktur bisnis dan karakteristik risiko. Perbandingan ini tidak menunjukkan pengukuran yang tepat atas rasio pendapatan atau laba sebelum dan setelah transaksi. Perubahan tersebut berarti investor perlu menilai kembali dasar penilaian OXY. Sebelumnya, perusahaan memiliki karakteristik sebagai produsen minyak dan gas sekaligus produsen bahan kimia. Setelah penjualan, analisis valuasi perlu lebih berfokus pada cadangan minyak dan gas, biaya produksi per unit, kemampuan mempertahankan produksi, belanja modal, dan harga komoditas.
Pada saat yang sama, konsentrasi aset yang lebih besar dapat meningkatkan efisiensi operasional. Perusahaan dapat mengalokasikan lebih banyak sumber daya manajemen dan anggaran modal ke aset minyak dan gas yang ada, sehingga mengurangi persaingan modal antarbisnis di industri yang berbeda. Namun, konsentrasi tidak selalu meningkatkan profitabilitas. Hasil akhirnya tetap bergantung pada tingkat pengembalian investasi dari proyek minyak dan gas serta harga energi di masa depan.
Bagaimana Hasil Transaksi Sebesar $9,7 Miliar Akan Memengaruhi Utang OXY?
Pengurangan utang merupakan perubahan keuangan yang paling langsung dan mudah diukur dari penjualan OxyChem. Occidental Petroleum menanggung kewajiban pembayaran utang yang signifikan setelah mengakuisisi CrownRock. Ketika perusahaan mengumumkan penjualan OxyChem pada Oktober 2025, perusahaan berencana menggunakan sekitar $6,5 miliar dari hasil transaksi untuk membayar utang dan mengurangi pokok utangnya hingga di bawah $15 miliar.
Dalam hal perkembangan aktual, Occidental Petroleum mengungkapkan dalam laporan laba Februari 2026 bahwa perusahaan telah mengurangi utangnya sekitar $5,8 miliar sejak pertengahan Desember 2025, sehingga pokok utangnya turun menjadi sekitar $15 miliar. Angka ini mencerminkan pengurangan utang perusahaan secara keseluruhan selama periode terkait dan tidak dapat sepenuhnya dikaitkan dengan hasil penjualan OxyChem.
Pengurangan utang memengaruhi posisi keuangan perusahaan melalui tiga saluran utama.
-
Beban bunga lebih rendah. Seiring menurunnya pokok utang, bunga yang perlu dibayar perusahaan di masa depan umumnya juga akan menurun, sehingga lebih banyak kas dapat digunakan untuk investasi, dividen, atau pembayaran utang lebih lanjut. Namun, penghematan aktual bergantung pada tingkat kupon, jatuh tempo, dan ketentuan pelunasan utang yang dibayar.
-
Fleksibilitas keuangan lebih besar. Perusahaan minyak perlu terus berinvestasi dalam pengeboran, pemeliharaan ladang, dan infrastruktur. Bahkan ketika harga minyak mentah turun, perusahaan tidak dapat sepenuhnya menghentikan belanja modal. Beban utang yang lebih rendah mengurangi tekanan pembayaran tetap dan meningkatkan kemampuan perusahaan dalam menghadapi volatilitas harga energi.
-
Ruang alokasi modal yang lebih besar. Sebelumnya, sebagian besar arus kas bebas harus diprioritaskan untuk pembayaran utang. Setelah tingkat utang mendekati target manajemen, perusahaan dapat menentukan dengan lebih fleksibel apakah akan meningkatkan imbal hasil pemegang saham, terus mengurangi utang, atau berinvestasi dalam proyek minyak dan gas dengan tingkat pengembalian tinggi.
Namun, pengurangan utang tidak secara otomatis meningkatkan nilai perusahaan sebesar $9,7 miliar. Occidental Petroleum juga kehilangan aset dan kontribusi pendapatan masa depan dari OxyChem. Oleh karena itu, untuk menentukan apakah transaksi tersebut menciptakan nilai bagi pemegang saham, perlu dilakukan perbandingan antara penghematan biaya pendanaan dan fleksibilitas keuangan yang diperoleh dengan arus kas jangka panjang yang mungkin dihasilkan oleh bisnis yang dilepas.
Mengapa OXY Lebih Bergantung pada Harga Minyak Setelah Menjual OxyChem?
Setelah menjual bisnis kimianya, sumber pendapatan dan laba Occidental Petroleum menjadi lebih terkonsentrasi pada minyak, gas alam, dan operasi energi terkait. Artinya, perubahan harga minyak mentah dapat berdampak lebih besar terhadap kinerja operasional secara keseluruhan.
Bagi perusahaan minyak dan gas hulu, harga minyak mentah secara langsung memengaruhi pendapatan per unit produksi, sementara biaya pengeboran, pemeliharaan peralatan, transportasi, dan sebagian biaya tenaga kerja tidak turun sejalan dengan harga minyak. Oleh karena itu, ketika produksi dan biaya relatif stabil, harga minyak yang lebih tinggi dapat menghasilkan peningkatan laba yang lebih signifikan. Sebaliknya, harga minyak yang lebih rendah dapat dengan cepat menekan laba operasional.
Hasil kuartal kedua 2026 memberikan salah satu contohnya. Laba sebelum pajak Occidental Petroleum dari bisnis minyak dan gas mencapai $2,8 miliar pada kuartal tersebut, naik dari $1 miliar pada kuartal pertama. Pada periode yang sama, harga minyak mentah global terealisasi rata-rata perusahaan meningkat 38% secara kuartalan menjadi $96,78 per barel. Kenaikan harga tersebut menjadi salah satu pendorong utama peningkatan laba, meskipun hasil kuartalan juga dipengaruhi oleh harga gas alam, produksi, biaya, dan faktor lainnya. Hal ini menunjukkan bahwa ketika menganalisis OXY, investor perlu lebih memperhatikan hubungan antara harga minyak mentah WTI, harga gas alam, dan harga terealisasi perusahaan.
Namun, konsentrasi bisnis yang lebih besar tidak selalu berarti sensitivitas saham terhadap harga minyak akan meningkat secara proporsional. Pengurangan utang dapat menurunkan risiko keuangan, sementara biaya produksi yang lebih rendah dapat meningkatkan profitabilitas dalam kondisi harga rendah. Oleh karena itu, dua konsep perlu dibedakan: sejauh mana laba operasional bergantung pada harga minyak dan sejauh mana nilai ekuitas pemegang saham berfluktuasi ketika harga minyak berubah. Setelah penjualan OxyChem, hubungan pertama menjadi lebih jelas, tetapi hubungan kedua juga dipengaruhi oleh tingkat utang, valuasi, belanja modal, dan ekspektasi pasar.
Bagaimana Arus Kas OXY Berubah Setelah Penjualan OxyChem?
Penjualan OxyChem berdampak terhadap arus kas dalam dua hal. Di satu sisi, perusahaan kehilangan arus kas operasional masa depan yang seharusnya dihasilkan bisnis kimia. Di sisi lain, pengurangan utang dapat menurunkan biaya pendanaan, sehingga lebih banyak kas dapat dipertahankan di dalam perusahaan.
Oleh karena itu, evaluasi terhadap transaksi ini perlu melihat lebih jauh dari kas yang diterima saat penutupan transaksi dan menilai apakah operasi yang berkelanjutan dapat menghasilkan arus kas bebas yang memadai.
Pada kuartal kedua 2026, operasi berkelanjutan Occidental Petroleum menghasilkan sekitar $5,1 miliar dalam arus kas operasional. Arus kas bebas sebelum perubahan modal kerja mencapai sekitar $3 miliar, sedangkan belanja modal sekitar $1,6 miliar. Angka-angka ini menunjukkan bahwa bisnis minyak dan gas serta bisnis terkait menghasilkan arus kas yang kuat pada kuartal setelah transaksi selesai, meskipun hasil tersebut juga didukung oleh harga energi yang relatif tinggi selama periode tersebut.
Dari perspektif analisis keuangan, kas yang diterima dari penjualan aset merupakan hasil transaksi satu kali dan tidak boleh disamakan dengan arus kas operasional yang dihasilkan secara berkelanjutan di masa depan. Keuntungan akuntansi dari transaksi tersebut juga tidak boleh diperlakukan secara langsung sebagai laba dari operasi berkelanjutan.
Selain itu, penjualan OxyChem tidak sepenuhnya menghapus kewajiban historis terkait. Occidental Petroleum mempertahankan kewajiban lingkungan historis tertentu dan kewajiban ganti rugi, yang dapat menimbulkan biaya pemulihan lingkungan di masa depan. Artinya, meskipun transaksi tersebut mengurangi aset operasional, transaksi tersebut tidak mengalihkan seluruh risiko historis kepada pembeli.
Bagi investor jangka panjang, pertanyaan yang lebih penting adalah berapa banyak kas yang dapat didistribusikan perusahaan secara berkelanjutan setelah memperhitungkan belanja modal yang diperlukan, bunga, dan arus kas keluar lainnya dalam berbagai kondisi harga minyak.
Apa Arti Akuisisi OxyChem oleh Berkshire bagi Pemegang Saham OXY?
Bagi pemegang saham biasa, dampak utama transaksi ini berkaitan dengan risiko keuangan, imbal hasil modal, dan valuasi.
Utang yang lebih rendah memperkuat neraca. Menurut laporan keuangan kuartal kedua 2026 Occidental Petroleum, pokok utang perusahaan kembali turun menjadi sekitar $11,8 miliar. Selama paruh pertama 2026, perusahaan menggunakan hasil transaksi OxyChem setelah pajak dan arus kas operasional untuk membayar total sekitar $8,6 miliar utang. Hal ini menunjukkan bahwa penjualan aset dan arus kas operasional yang berkelanjutan secara bersama-sama mendorong proses deleveraging.
Tekanan keuangan yang lebih rendah menciptakan ruang untuk memberikan imbal hasil kepada pemegang saham. Pada Februari 2026, Occidental Petroleum menaikkan dividen kuartalannya menjadi $0,26 per saham. Pada Agustus tahun yang sama, perusahaan mengumumkan kenaikan lainnya, sehingga dividen kuartalannya menjadi $0,28 per saham. Penyesuaian dividen mencerminkan perubahan dalam kapasitas alokasi modal, tetapi dividen di masa depan tetap bergantung pada arus kas operasional, target utang, dan keputusan dewan direksi.
Investor perlu menilai kembali valuasi jangka panjang perusahaan. Setelah menjual OxyChem, tesis investasi OXY lebih menyerupai perusahaan energi yang berfokus pada pengembangan minyak dan gas serta menekankan arus kas bebas dan pengelolaan neraca. OXY tidak lagi terlalu menyerupai perusahaan terdiversifikasi seperti ketika memiliki eksposur yang lebih besar terhadap bisnis kimia.
Perubahan ini menciptakan peluang sekaligus risiko. Ketika harga energi tetap tinggi dan biaya ladang minyak terkendali dengan baik, portofolio aset yang lebih terkonsentrasi dapat meningkatkan efisiensi dalam menghasilkan arus kas. Namun, jika harga minyak tetap rendah, bisnis kimia tidak lagi menyediakan diversifikasi laba seperti sebelumnya, dan segmen minyak serta gas harus menanggung tekanan arus kas yang lebih besar secara mandiri. Perlu dicatat bahwa akuisisi OxyChem oleh Berkshire merupakan akuisisi atas bisnis kimia, bukan akuisisi seluruh saham OXY yang diperdagangkan secara publik. Transaksi tersebut tidak berarti pemegang saham OXY akan menerima distribusi tunai langsung sebesar $9,7 miliar, dan juga bukan merupakan komitmen Berkshire untuk mendukung harga saham OXY.
Bagaimana Investor Harus Menilai Kembali Saham OXY?
Setelah transaksi, analisis OXY perlu beralih dari fokus pada portofolio bisnis yang terdiversifikasi ke pemeriksaan yang lebih saksama atas kualitas aset minyak dan gas, tingkat utang, serta kinerja arus kas bebas.
Investor perlu menelaah profitabilitas perusahaan pada berbagai tingkat harga minyak. Alih-alih sekadar memperkirakan harga minyak yang lebih tinggi, akan lebih bermanfaat untuk menganalisis apakah perusahaan dapat menutupi belanja modal, pembayaran utang, dan pembayaran dividen dalam kondisi harga minyak yang netral atau relatif rendah.
Investor juga perlu memantau produksi minyak dan gas serta biaya per unit. Meskipun harga minyak mentah tetap tidak berubah, peningkatan efisiensi operasional, penurunan biaya pengeboran, atau kenaikan tingkat perolehan kembali dapat meningkatkan laba dan arus kas. Sebaliknya, jika mempertahankan produksi memerlukan peningkatan investasi modal secara terus-menerus, arus kas bebas dapat tertekan.
Imbal hasil pemegang saham perlu dipertimbangkan bersama dengan valuasi. Utang yang lebih rendah dan dividen yang lebih tinggi dapat meningkatkan daya tarik investasi, tetapi apakah saham tersebut memiliki nilai investasi yang wajar juga bergantung pada apakah harga pasar telah memperhitungkan perubahan ini.
| Metrik yang Perlu Dipantau |
Signifikansi bagi Tesis Investasi OXY |
| Harga minyak mentah WTI |
Menilai perubahan pendapatan dan laba minyak serta gas |
| Produksi minyak dan gas serta biaya per unit |
Mengukur efisiensi operasional aset |
| Utang bersih dan beban bunga |
Menentukan apakah risiko keuangan terus menurun |
| Arus kas bebas dari operasi berkelanjutan |
Mengukur kemampuan menghasilkan kas secara berkelanjutan |
| Belanja modal |
Menilai keseimbangan antara pertumbuhan masa depan dan distribusi kas |
| Dividen dan pembelian kembali saham |
Memberikan gambaran tentang kebijakan imbal hasil modal |
Investor juga perlu memperhatikan bahwa laporan keuangan OXY tahun 2026 mencakup keuntungan satu kali dari penjualan bisnis dan operasi yang dihentikan. Menggunakan laba bersih yang mencakup keuntungan transaksi untuk menghitung rasio harga terhadap laba dapat melebihkan kemampuan perusahaan dalam menghasilkan laba secara berkelanjutan. Untuk perbandingan historis, investor sebaiknya memprioritaskan metrik laba yang dapat dibandingkan dari operasi berkelanjutan, laba yang disesuaikan, dan arus kas bebas.
Kesimpulan
Akuisisi OxyChem senilai $9,7 miliar oleh Berkshire mendorong perubahan penting dalam struktur aset Occidental Petroleum. Dengan menjual bisnis kimianya, perusahaan menerima hasil tunai yang besar, mempercepat pengurangan utang, dan semakin memusatkan operasinya pada sumber daya minyak dan gas serta bisnis energi terkait.
Bagi pemegang saham OXY, dampak transaksi ini tidak sepenuhnya positif atau negatif. Beban utang yang lebih rendah dapat mengurangi risiko keuangan dan meningkatkan fleksibilitas alokasi modal. Namun, setelah kehilangan bisnis kimianya, kinerja operasional perusahaan secara keseluruhan menjadi lebih bergantung pada harga energi, efisiensi produksi minyak dan gas, serta pengelolaan belanja modal.
Dengan demikian, tesis investasi OXY bergeser dari portofolio bisnis yang terdiversifikasi dan pemulihan utang menuju imbal hasil aset minyak dan gas, arus kas bebas yang berkelanjutan, serta imbal hasil modal bagi pemegang saham. Kunci untuk menentukan apakah transisi ini berhasil bukanlah jumlah yang diterima dari penjualan aset itu sendiri, melainkan kemampuan perusahaan menggunakan neraca yang lebih kuat untuk terus menciptakan nilai bagi pemegang saham dalam berbagai kondisi harga minyak.