Bagi siapa pun yang ingin memahami arah perkembangan pasar keuangan Eropa, perbedaan utama yang perlu dipahami adalah antara Pontes dan Appia. ECB Project Pontes merupakan jalur operasional jangka pendek untuk menyelesaikan transaksi berbasis DLT menggunakan uang bank sentral. Sementara itu, Appia adalah proyek arsitektur jangka panjang yang mengkaji seperti apa pasar Eropa terintegrasi untuk aset yang ditokenisasi pada akhirnya.
Roadmap Appia diterbitkan pada 11 Maret 2026, dan Eurosystem memperkirakan rangkaian pekerjaan analitis serta praktisnya akan menghasilkan cetak biru pada 2028. Arsitektur tersebut sengaja belum ditetapkan. Konfigurasi jaringan tunggal, beberapa jaringan, dan hibrida masih dalam tahap pertimbangan.
Hal-Hal Penting
-
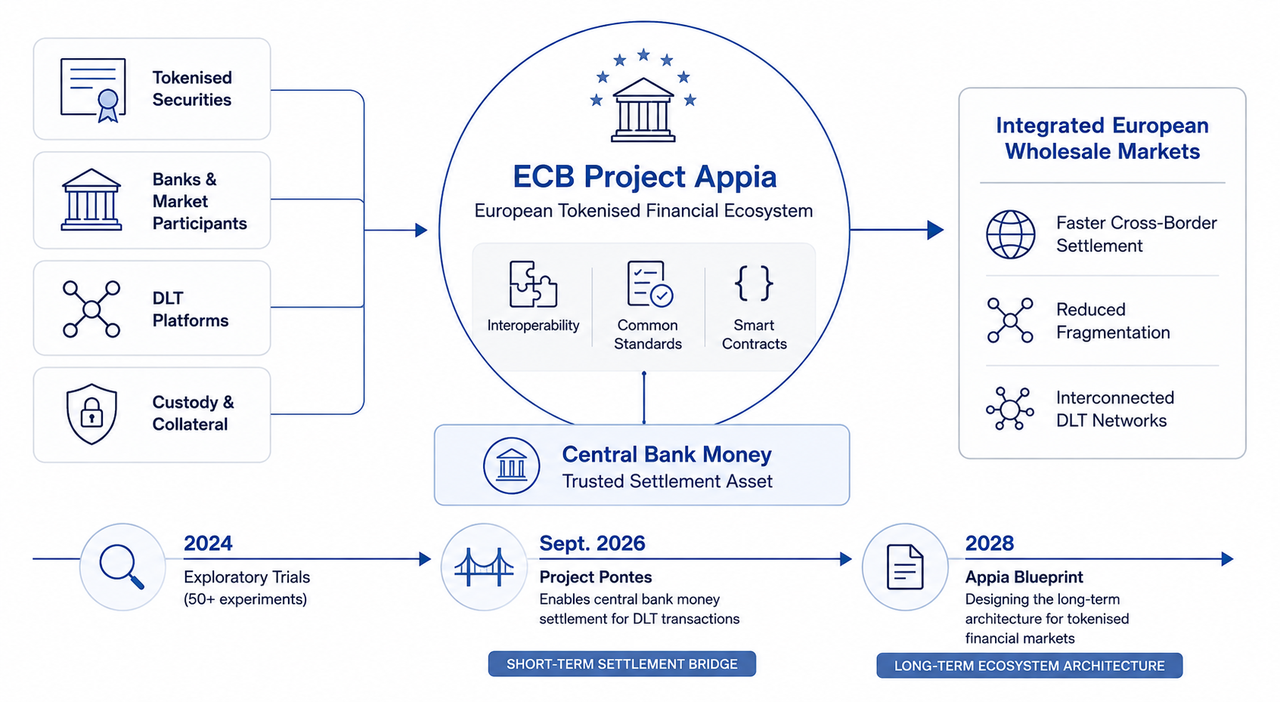
ECB Project Appia adalah strategi jangka panjang Eurosystem untuk pasar keuangan wholesale Eropa yang ditokenisasi, yang mencakup infrastruktur, interoperabilitas, standar, penyelesaian, jaminan, tata kelola, dan regulasi.
-
Uang bank sentral tetap menjadi inti model ini. Tujuannya adalah memungkinkan inovasi keuangan tanpa menggantikan aset penyelesaian publik yang menjadi fondasi sistem moneter saat ini.
-
Pontes dan Appia merupakan inisiatif yang saling melengkapi. Pontes menyediakan penyelesaian transaksi DLT menggunakan uang bank sentral dalam jangka pendek, sedangkan Appia mengembangkan arsitektur yang lebih luas untuk pasar tokenisasi masa depan.
-
Appia tidak berasumsi bahwa Eropa akan menggunakan satu blockchain. Eurosystem sedang mengkaji buku besar Eropa bersama, beberapa jaringan yang saling terhubung, serta kombinasi dari berbagai pendekatan tersebut.
-
Cetak biru Appia diperkirakan akan tersedia pada 2028, dengan mempertimbangkan konsultasi pasar, eksperimen, dan pengalaman operasional dari Pontes.
Apa Itu ECB Project Appia?
Inisiatif Appia adalah program strategis Eurosystem yang mengkaji bagaimana pasar keuangan wholesale Eropa dapat beroperasi ketika sekuritas, uang, dan aset keuangan lainnya semakin direpresentasikan sebagai token digital.
Tokenisasi berarti menerbitkan atau merepresentasikan aset sebagai token digital, yang biasanya dicatat menggunakan teknologi buku besar terdistribusi (DLT). Alih-alih beberapa institusi menyimpan catatan terpisah dan terus-menerus melakukan rekonsiliasi, DLT dapat memungkinkan peserta pasar yang berwenang menggunakan catatan transaksi yang tersinkronisasi.
Dampaknya dapat dirasakan sepanjang siklus hidup aset. Penerbitan, perdagangan, penyelesaian, kustodi, pengelolaan jaminan, dan layanan aset pada akhirnya dapat berinteraksi secara lebih langsung. Pada saat yang sama, smart contract dapat mengotomatiskan tindakan yang telah ditentukan ketika kondisi tertentu terpenuhi. Ikhtisar Gate Learn tentang tokenisasi aset dunia nyata menunjukkan prinsip yang lebih luas: tokenisasi mengubah cara kepemilikan atau klaim keuangan direpresentasikan dan ditransfer, meskipun sekuritas institusional memiliki persyaratan hukum, penyelesaian, dan tata kelola yang jauh lebih ketat.
Appia menerapkan gagasan tersebut secara khusus pada pasar keuangan wholesale yang ditokenisasi. Appia bukan mata uang kripto ritel baru, platform perdagangan, ataupun pengganti bank komersial.
Inisiatif ini dibangun berdasarkan pekerjaan eksplorasi Eurosystem yang dilakukan antara Mei dan November 2024. Program tersebut melibatkan 64 peserta yang menjalankan lebih dari 50 uji coba dan eksperimen terkait teknologi baru untuk penyelesaian uang bank sentral wholesale. Hasilnya turut melahirkan strategi dua jalur Eurosystem, yaitu Pontes dan Appia.
Mengapa Bank Sentral Eropa Menempatkan Uang Bank Sentral sebagai Inti
Tokenisasi obligasi atau sekuritas hanya menyelesaikan satu bagian dari transaksi. Aset tersebut tetap harus dibayar.
Dalam sistem keuangan saat ini, transaksi wholesale utama pada akhirnya dapat diselesaikan menggunakan uang bank sentral, yang tidak membuat peserta menghadapi risiko kredit penyedia penyelesaian komersial dengan cara yang sama seperti uang yang diterbitkan secara privat. Eurosystem ingin jangkar moneter tersebut tetap tersedia ketika aktivitas keuangan beralih ke platform DLT.
Tujuan ini menghubungkan Appia dengan konsep keuangan ter-tokenisasi ECB yang lebih luas: inovasi digital dapat mengubah jalur teknologi, tetapi Eurosystem tidak ingin pasar yang ditokenisasi terlepas dari penyelesaian menggunakan uang bank sentral.
Implikasinya melampaui perdagangan individual. Uang bank sentral mendukung kelancaran sistem pembayaran, implementasi kebijakan moneter, dan stabilitas keuangan. Jika pasar wholesale Eropa pada akhirnya tersebar di banyak jaringan DLT yang tidak kompatibel dan menggunakan aset penyelesaian berbeda, likuiditas serta jaminan dapat terfragmentasi, bukan menjadi lebih efisien.
Karena itu, Appia sebagian merupakan proyek integrasi. Eurosystem menginginkan standar umum dan infrastruktur yang interoperabel untuk menurunkan hambatan masuk, mendukung persaingan, dan mempermudah transaksi lintas batas tanpa memaksa setiap peserta pasar menggunakan platform teknologi yang sama.
Bagaimana Teknologi Buku Besar Terdistribusi Dapat Diintegrasikan ke Appia
Salah satu pertanyaan terbesar yang belum terjawab dalam Appia adalah arsitektur jaringannya.
Ekosistem keuangan Eropa yang ditokenisasi di masa depan secara teori dapat menggunakan satu jaringan bersama sebagai infrastruktur dasar. Alternatifnya, institusi keuangan dan infrastruktur pasar dapat beroperasi di beberapa jaringan yang saling terhubung, dengan standar interoperabilitas yang memungkinkan aset dan uang berpindah di antara jaringan tersebut.
Struktur hibrida juga dapat diterapkan.
Eurosystem belum memilih satu pendekatan karena setiap konfigurasi memiliki kelebihan dan kekurangan. Infrastruktur bersama dapat mempermudah standardisasi dan interoperabilitas. Beberapa jaringan dapat mendukung persaingan, keragaman teknologi, dan ketahanan, tetapi juga meningkatkan kebutuhan akan standar teknis bersama serta mekanisme yang dapat mentransfer aset dengan aman di antara platform DLT.
Appia akan mengkaji berbagai alternatif tersebut berdasarkan kondisi pasar, teknologi, regulasi, dan faktor geopolitik. Tata kelola Eropa juga menjadi pertimbangan karena salah satu tujuan proyek ini adalah memperkuat otonomi strategis dan ketahanan Eropa, sekaligus mempertahankan relevansi euro sebagai mata uang internasional.
Pontes dan Appia: Dua Bagian dari Satu Strategi
Pontes dan Appia menangani masalah dengan jangka waktu yang berbeda.
| Area |
Pontes |
Appia |
| Peran utama |
Penyelesaian operasional jangka pendek |
Perancangan ekosistem jangka panjang |
| Fokus |
Menghubungkan aktivitas DLT dengan uang bank sentral |
Merancang ekosistem keuangan Eropa terintegrasi yang ditokenisasi |
| Infrastruktur |
Menghubungkan platform DLT pasar dengan TARGET Services dan mengembangkan kapabilitas DLT Eurosystem |
Mengkaji kemungkinan arsitektur jaringan, standar, dan tata kelola di masa depan |
| Tonggak awal |
Peluncuran pada September 2026 |
Roadmap diterbitkan pada Maret 2026 |
| Tonggak jangka panjang |
Ditingkatkan secara bertahap setelah peluncuran |
Cetak biru diperkirakan tersedia pada 2028 |
| Hubungan |
Menghasilkan pengalaman operasional untuk Appia |
Membantu menentukan peningkatan Pontes di masa depan |
Pontes dijadwalkan mulai beroperasi pada September 2026. Pontes menghubungkan platform DLT pasar dengan TARGET Services milik Eurosystem, sehingga bagian kas dari transaksi tokenisasi yang memenuhi syarat dapat diselesaikan menggunakan uang bank sentral. Peningkatan Pontes berikutnya direncanakan mencakup jam operasional yang lebih panjang, kemampuan programabilitas yang lebih besar, dan pada akhirnya kapabilitas 24/7.
Appia menggunakan pembelajaran dari pekerjaan praktis tersebut untuk mengkaji langkah selanjutnya. Hubungan ini juga berjalan sebaliknya: temuan analitis Appia secara bertahap dapat memengaruhi pengembangan Pontes.
Struktur dua jalur ini menjadi penting karena Eropa tidak perlu menunggu hingga seluruh arsitektur jangka panjang ditetapkan sebelum peserta pasar dapat melakukan transaksi berbasis DLT menggunakan uang bank sentral.
Roadmap Appia dan Cetak Biru 2028
Roadmap Appia menggabungkan penelitian analitis dengan eksperimen praktis serta kerja sama antara Eurosystem, badan-badan sektor publik, regulator, legislator, dan peserta pasar.
Ruang lingkupnya jauh melampaui teknologi penyelesaian. ECB telah mengidentifikasi sejumlah area, termasuk standar teknis dan interoperabilitas, aset yang ditokenisasi, implementasi kebijakan moneter, pengelolaan jaminan, infrastruktur untuk uang bank sentral yang ditokenisasi, konektivitas lintas batas, landasan hukum dan regulasi, tata kelola, serta ketahanan.
Cetak biru yang direncanakan pada 2028 bukan sekadar spesifikasi untuk satu blockchain ECB. Dokumen tersebut dimaksudkan untuk memaparkan temuan, rekomendasi, dan prinsip bagi ekosistem terintegrasi, sekaligus memperjelas peran Eurosystem di dalamnya.
Perbedaan ini penting karena arsitekturnya tetap didorong oleh pasar sekaligus dibentuk oleh sektor publik. Bank, infrastruktur sekuritas, kustodian, dan penyedia lainnya akan terus mengembangkan produk serta layanan keuangan. Peran Eurosystem berfokus pada jangkar moneter, pertanyaan terkait infrastruktur, standar umum, dan kondisi yang dapat mendukung pasar terintegrasi.
Mengapa Appia Melampaui Penyelesaian Tokenisasi
Memindahkan tahap penyelesaian ke DLT, sementara bagian lain dari lingkungan sekuritas tetap terfragmentasi, hanya akan mewujudkan sebagian potensi tokenisasi.
Karena itu, Appia mempertimbangkan ekosistem end-to-end. Aset yang ditokenisasi dapat melalui penerbitan, perdagangan, kliring atau pencocokan, penyelesaian, kustodi, penggunaan sebagai jaminan, dan layanan aset. Jika setiap tahap memerlukan sistem yang tidak kompatibel serta rekonsiliasi berulang, pencatatan aset di buku besar terdistribusi saja tidak otomatis meningkatkan efisiensi.
Smart contract pada akhirnya dapat mengotomatiskan sejumlah interaksi di antara tahap-tahap tersebut. Sebagai contoh, transaksi dapat disusun agar aset hanya berpindah ketika pembayaran terkait dapat diselesaikan, sehingga mengurangi risiko dana pokok melalui mekanisme delivery-versus-payment. Programabilitas juga dapat memengaruhi alur kerja jaminan atau operasi keuangan conditional lainnya.
Peran smart contract dalam operasi bank sentral sangat relevan dalam konteks ini. Uang bank sentral yang ditokenisasi pada akhirnya dapat berinteraksi secara terprogram dengan sekuritas yang ditokenisasi, sembari tetap beroperasi dalam kerangka kebijakan moneter, hukum, dan pengendalian risiko.
Namun, otomatisasi tidak menghilangkan kebutuhan akan tata kelola. Keberlakuan hukum, keamanan siber, privasi, ketahanan operasional, interoperabilitas, dan tanggung jawab ketika terjadi kegagalan tetap menjadi hal yang penting.
Appia, Euro Digital, dan Rezim Pilot DLT Uni Eropa
Appia tidak boleh disamakan dengan euro digital.
Euro digital terutama merupakan inisiatif uang bank sentral ritel untuk pembayaran oleh masyarakat dan bisnis. Appia berfokus pada pasar keuangan wholesale, tempat bank, institusi keuangan, dan infrastruktur pasar menyelesaikan sekuritas serta transaksi bernilai besar lainnya.
Rezim Pilot DLT Uni Eropa juga berbeda. Rezim tersebut menciptakan kerangka regulasi yang memungkinkan infrastruktur pasar berbasis DLT tertentu beroperasi berdasarkan persyaratan yang ditetapkan. Appia membahas pertanyaan yang lebih luas tentang bagaimana keuangan Eropa yang ditokenisasi pada akhirnya dapat terhubung di berbagai teknologi, pasar, dan infrastruktur publik.
Inisiatif-inisiatif yang saling melengkapi ini menunjukkan bahwa inovasi digital di Eropa berlangsung di beberapa lapisan: pembayaran ritel, penyelesaian wholesale, infrastruktur sekuritas, dan regulasi.
Mengapa Appia Penting bagi Pasar Keuangan Eropa
Pasar keuangan Eropa masih terbagi di antara sistem nasional, pengaturan hukum, dan infrastruktur pascaperdagangan. Tokenisasi dapat mereproduksi fragmentasi tersebut jika setiap platform DLT berkembang sebagai jaringan yang terisolasi.
Appia berupaya mengatasi masalah ini sebelum silo-silo tersebut menjadi permanen.
Standar umum dapat mempermudah sekuritas yang ditokenisasi dan diterbitkan pada satu infrastruktur untuk berinteraksi dengan layanan kustodi, penyelesaian, atau jaminan di tempat lain. Keuangan wholesale lintas batas dapat menjadi lebih cepat atau lebih sederhana secara operasional jika institusi tidak perlu menjalankan begitu banyak proses rekonsiliasi yang terpisah.
Terdapat pula dimensi strategis. Eurosystem menyatakan bahwa Appia harus mendukung kendali Eropa atas infrastruktur keuangan dasar, memperkuat ketahanan, dan mempertahankan relevansi internasional euro. Hal-hal tersebut merupakan tujuan, bukan hasil yang dijamin. Pencapaiannya akan bergantung pada adopsi pasar, regulasi, interoperabilitas teknis, dan kerja sama di seluruh Uni Eropa.
Sebagai perbandingan praktis, kategori pasar RWA Gate.com menunjukkan bagaimana tema aset yang terkait dengan blockchain telah muncul di pasar kripto publik. Appia menangani lapisan yang sangat berbeda: infrastruktur institusional yang nantinya dapat menjadi sarana interaksi antara aset keuangan yang ditokenisasi dan uang bank sentral di seluruh sistem wholesale Eropa.
Apa yang Dapat Membatasi Project Appia?
Appia merupakan roadmap, bukan infrastruktur yang telah selesai.
Interoperabilitas teknis tetap sulit ketika jaringan DLT menggunakan format token, lingkungan smart contract, dan aturan tata kelola yang berbeda. Desain yang berfungsi secara teknis masih dapat menghadapi hambatan hukum di berbagai yurisdiksi.
Terdapat pula trade-off kebijakan. Hambatan yang lebih rendah dapat mendukung persaingan, tetapi akses terbuka harus berjalan beriringan dengan stabilitas keuangan dan perlindungan operasional. Satu jaringan dapat menyederhanakan interoperabilitas, tetapi menimbulkan kekhawatiran terkait konsentrasi. Beberapa jaringan yang saling terhubung dapat meningkatkan keragaman, sekaligus mempersulit koordinasi.
Infrastruktur keuangan yang ada juga tidak akan menghilang dalam waktu singkat. TARGET Services, depository sekuritas, sistem pembayaran, dan proses pasar yang telah mapan masih menjalankan fungsi penting. Oleh karena itu, Appia lebih tepat dipahami sebagai upaya bertahap untuk menentukan cara mempertemukan sistem keuangan saat ini dengan pasar tokenisasi di masa depan.
Kesimpulan
ECB Project Appia merupakan kerangka jangka panjang Eurosystem untuk menentukan cara membangun ekosistem keuangan Eropa yang ditokenisasi. Gagasan utamanya sederhana: aset dan infrastruktur keuangan dapat menjadi lebih terprogram dan terdistribusi, tetapi uang bank sentral harus terus menyediakan jangkar penyelesaian yang tepercaya.
Pontes menangani tantangan jangka pendek dengan memungkinkan penyelesaian transaksi berbasis DLT menggunakan uang bank sentral. Appia melihat lebih jauh ke depan dengan mempertimbangkan arsitektur lengkap keuangan wholesale yang ditokenisasi, termasuk interoperabilitas, standar, jaminan, kebijakan moneter, tata kelola, regulasi, dan konektivitas lintas batas.
Cetak biru yang diperkirakan tersedia pada 2028 seharusnya membuat visi tersebut lebih konkret. Hingga saat itu, Appia tetap bersifat eksploratif secara sengaja. Ekosistem Eropa pada akhirnya dapat menggunakan satu jaringan bersama, beberapa jaringan DLT yang saling terhubung, atau kombinasi berbagai pendekatan. Bagi Eurosystem, yang penting adalah inovasi digital meningkatkan integrasi, bukan menciptakan lapisan baru infrastruktur keuangan yang terfragmentasi.
FAQ
Apa Itu ECB Project Appia?
ECB Project Appia adalah inisiatif jangka panjang Eurosystem untuk merancang ekosistem keuangan Eropa terintegrasi yang ditokenisasi. Inisiatif ini mengkaji infrastruktur, interoperabilitas, standar, tata kelola, dan cara mempertahankan uang bank sentral sebagai jangkar penyelesaian bagi pasar keuangan wholesale.
Kapan Project Appia Akan Diluncurkan?
Appia tidak diluncurkan sebagai satu platform operasional pada satu tanggal tertentu. Roadmap-nya diterbitkan pada 11 Maret 2026, dan Eurosystem menargetkan penerbitan cetak biru Appia pada 2028.
Apa Perbedaan antara Pontes dan Appia?
Pontes merupakan solusi operasional jangka pendek untuk menyelesaikan transaksi berbasis DLT menggunakan uang bank sentral, sedangkan Appia mengembangkan arsitektur jangka panjang bagi keuangan Eropa yang ditokenisasi. Pengalaman Pontes akan menjadi masukan bagi Appia, sementara temuan Appia akan membantu mengarahkan peningkatan Pontes.
Apakah Project Appia adalah Euro Digital?
Bukan. Appia berfokus pada pasar dan infrastruktur keuangan wholesale yang ditokenisasi. Euro digital terutama menangani uang bank sentral ritel dan pembayaran digital sehari-hari.
Apakah Appia Akan Menggunakan Satu Blockchain?
Hal tersebut belum diputuskan. Eurosystem sedang mengkaji satu jaringan bersama, beberapa jaringan DLT yang saling terhubung, serta kombinasi keduanya. Pendekatan akhir akan bergantung pada kondisi teknologi, regulasi, pasar, dan ekonomi yang lebih luas.
Mengapa Uang Bank Sentral Penting bagi Appia?
Uang bank sentral menyediakan aset penyelesaian publik bersama tanpa risiko kredit yang terkait dengan penerbit privat. Eurosystem ingin jangkar moneter tersebut tetap tersedia meskipun sekuritas, jaminan, dan aktivitas keuangan wholesale lainnya semakin banyak beralih ke infrastruktur berbasis DLT.