Perdagangan arbitrase merupakan strategi investasi yang memanfaatkan selisih harga mata uang atau komoditas serupa di Market yang berbeda, dan metode ini umum digunakan pada saham, obligasi, komoditas, serta kripto.
Arbitrase memanfaatkan inefisiensi pasar dan variasi harga—sebuah metode yang telah lama digunakan investor hedge fund profesional di pasar tradisional. Berbeda dengan perdagangan reguler, arbitrase berfokus pada ketidakcocokan harga sementara antar-kuotasi, bukan arah pasar, sehingga sering disebut strategi netral pasar.
Kini, konsep yang sama telah meluas ke industri kripto, di mana volatilitas tinggi serta harga yang tidak konsisten antarplatform menciptakan peluang arbitrase secara berkala.
Poin Penting
Perdagangan arbitrase menghasilkan keuntungan dari perbedaan harga sementara atas aset yang sama pada berbagai pasar atau bursa, bukan dari memprediksi kenaikan atau penurunan harga.
Arbitrase kripto muncul karena pasar terfragmentasi oleh bursa tersentralisasi, bursa terdesentralisasi, serta pool likuiditas terpisah, masing-masing punya biaya, aturan, dan mekanisme suplai-permintaan sendiri.
Spread kotor tidak sama dengan keuntungan bersih: biaya trading, biaya penarikan dan jaringan, slippage, serta biaya konversi dapat memangkas gap 0,4% menjadi hanya sebagian kecilnya.
Mayoritas arbitrase saat ini dijalankan oleh bot atau perusahaan trading frekuensi tinggi, karena peluang harga sering hanya terbuka hitungan detik; pemula sebaiknya mulai kecil dan hitung semua biaya secara detail.
Apa Itu Arbitrase Trading?
Arbitrase trading adalah strategi investasi alternatif dengan membeli dan menjual saham, komoditas, atau mata uang di berbagai pasar atau bursa kripto, memanfaatkan selisih harga tipis dalam waktu singkat demi mencetak keuntungan.
Arbitrase kripto adalah produk supply dan demand, di mana arbitraseur memanfaatkan perbedaan harga aset serupa di berbagai bursa. Meski kini teknologi canggih terus memantau harga dan memperkecil gap ini, praktik arbitrase tetap berlangsung dan sejumlah investor tetap bisa memperoleh profit cepat darinya.
Berbeda dengan trading biasa, arbitrase tidak memerlukan tebakan arah pasar: arbitraseur bertaruh pada ketidaksesuaian harga sementara dan mengunci selisihnya. Inilah mengapa arbitrase disebut strategi netral pasar—keuntungan berasal dari konvergensi harga, bukan dari ramalan harga tepat.
Bagaimana Cara Kerja Arbitrase Trading?
Arbitrase trading memanfaatkan perbedaan harga di pasar finansial menggunakan perangkat lunak mutakhir untuk menerima sinyal variasi harga antar-pasar.
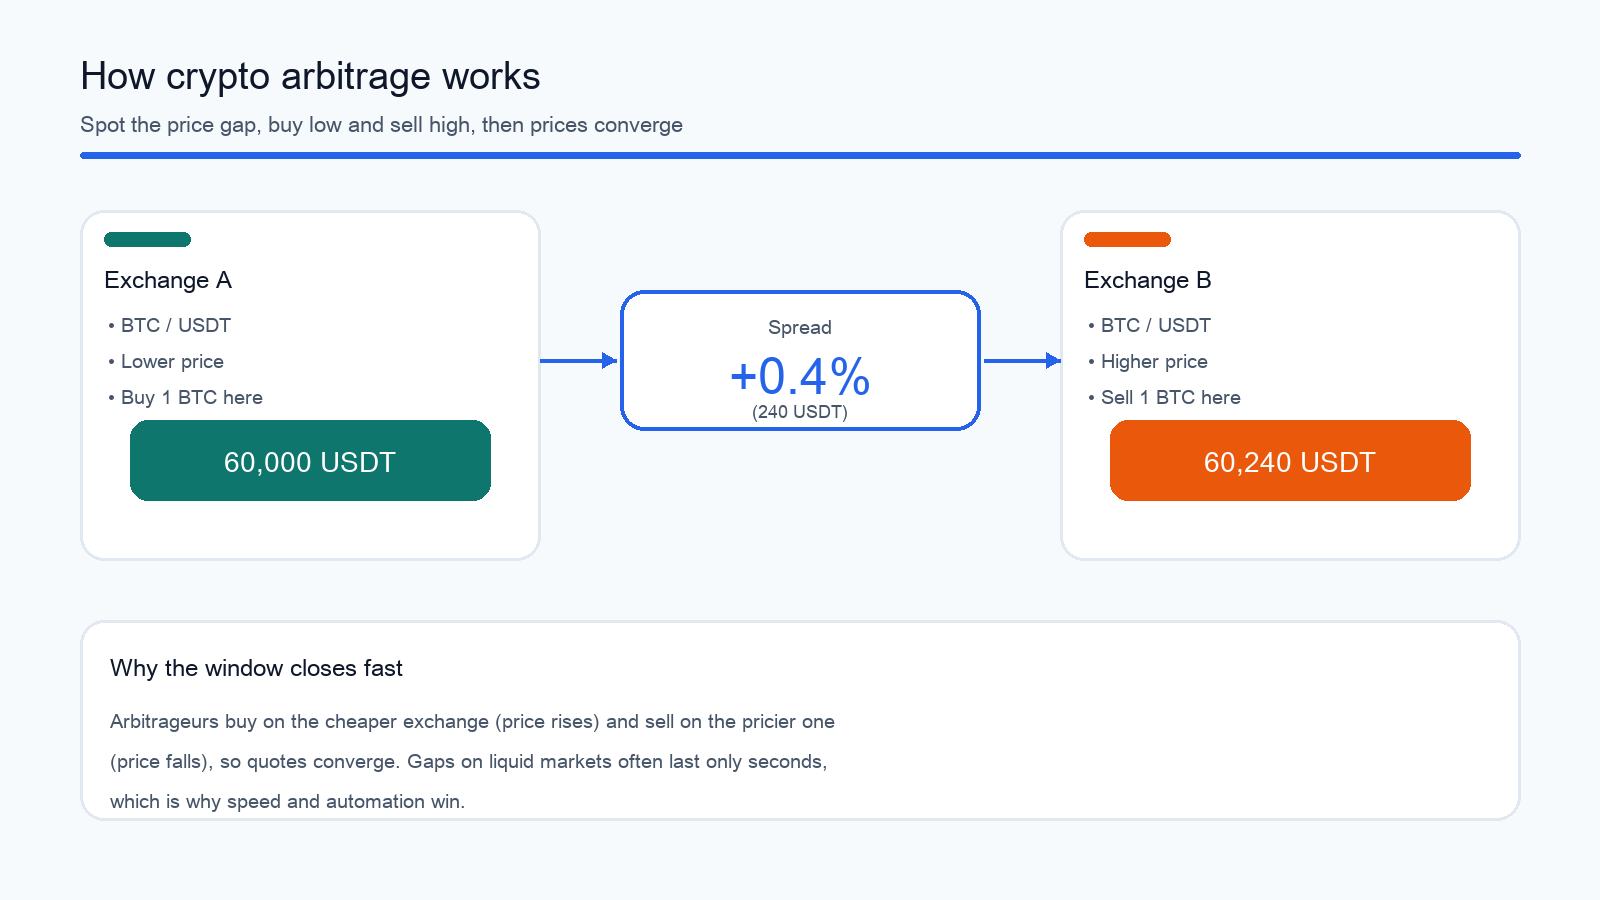
Contohnya, Bitcoin (BTC) diperdagangkan seharga 60.000 USDT di Exchange A dan 60.240 USDT di Exchange B—terdapat spread 240 USDT, atau 0,4%. Dengan membeli 1 BTC di platform yang lebih murah dan hampir bersamaan menjualnya di platform mahal, trader memperoleh keuntungan kotor 240 USDT sebelum biaya.
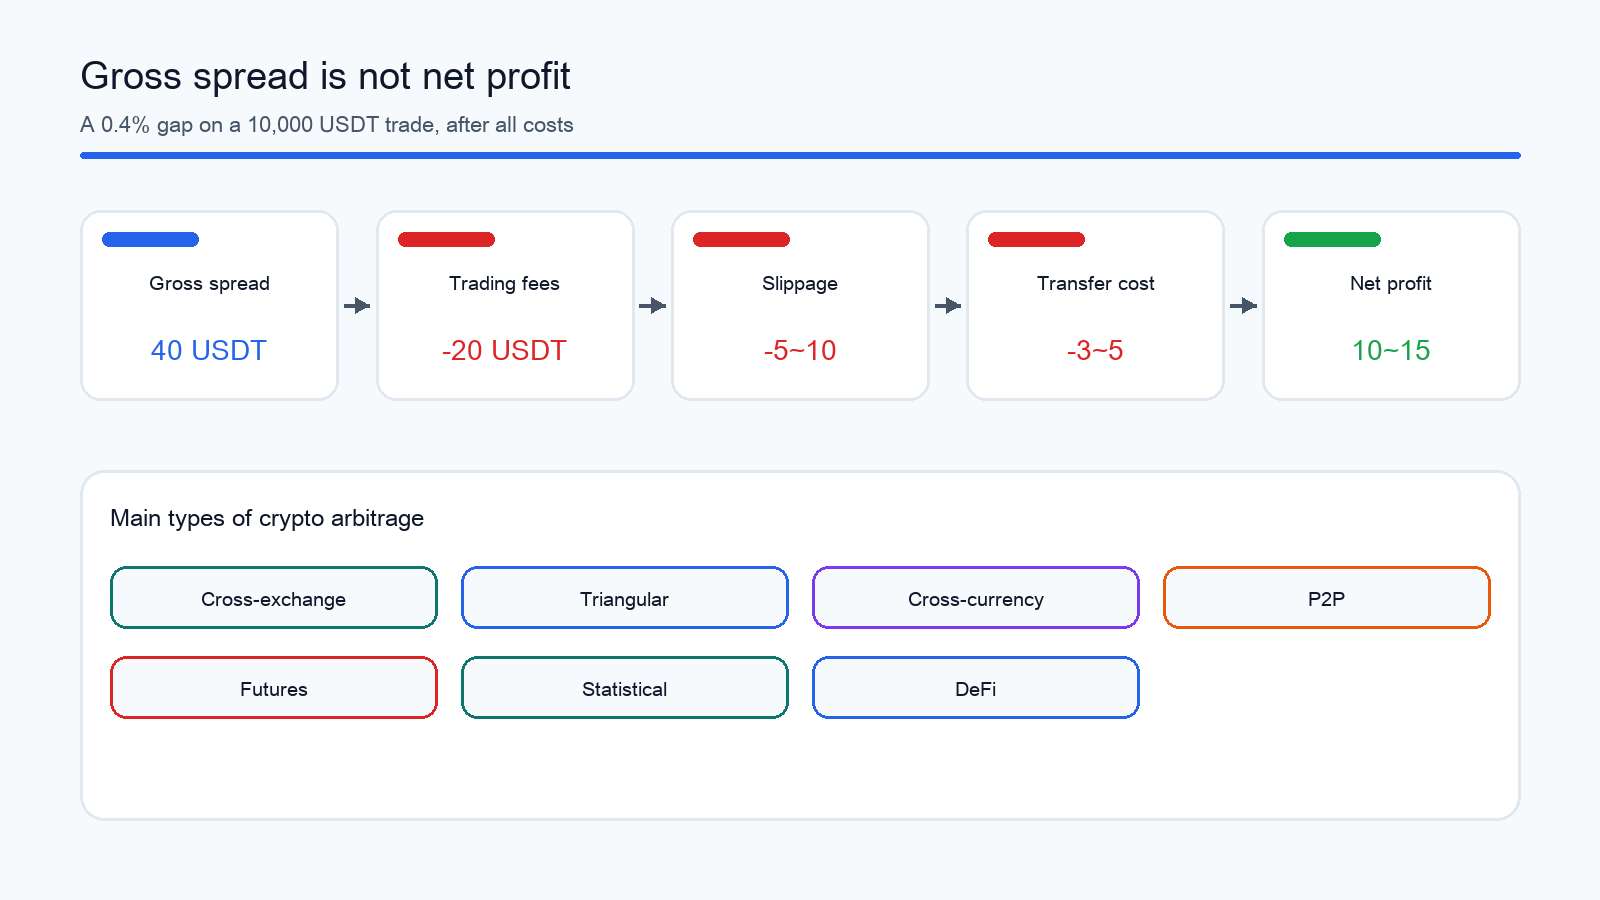
Namun, spread kotor belum menjadi keuntungan bersih. Pada transaksi 10.000 USDT dengan spread 0,4%, gap kotornya 40 USDT; biaya taker 0,1% di setiap sisi memotong sekitar 20 USDT, dan slippage 0,05–0,1% mengurangi lagi 5–10 USDT. Proses pemindahan dana antar-bursa menambah biaya konversi dan transfer, sehingga selisih bersih dapat susut menjadi 10–15 USDT—atau bahkan hilang sama sekali.
Konvergensi harga juga menjaga konsistensi antar-bursa. Ketika arbitraseur beli besar di bursa murah, harga di sana naik; ketika jual besar di bursa mahal, harga turun—hingga akhirnya harga menyatu. Karena itulah gap di bursa besar dan likuid hanya bertahan beberapa detik dan eksekusi instan sangat vital dalam arbitrase.
Gbr. 1. Siklus utama arbitrase kripto: identifikasi selisih harga antarplatform, beli rendah dan jual tinggi, lalu harga menyatu.
Mengapa Ada Perbedaan Harga di Kripto?
Cryptocurrency diperdagangkan serempak di bursa tersentralisasi, bursa terdesentralisasi, dan pool likuiditas yang berdiri sendiri—masing-masing dengan ketentuan, biaya, dan aturan setoran atau penarikan berbeda. Fragmentasi ini yang membentuk peluang harga. Regulasi juga memberi dampak signifikan, karena kontrol modal atau lisensi lokal dapat menghambat penyesuaian gap supply-demand via arbitrase secara instan.
Pada aset terbesar, gap harga antar-bursa biasanya sempit karena likuiditas tinggi. Namun saat volatilitas tinggi, setoran atau penarikan dibatasi, atau setelah listing token baru, gap harga yang kentara sering muncul—dan itu menjadi momen incaran arbitraseur.
Jenis Arbitrase Trading
Terdapat beberapa jenis arbitrase trading yang umum pada investasi finansial. Berikut jenis yang paling sering diterapkan:
Gbr. 2. Spread kotor bukan keuntungan bersih—biaya, slippage, dan konversi mempersempit gap; berikut tipe utama arbitrase kripto.
Arbitrase Lintas Bursa (Crypto Exchange)
Jenis arbitrase ini sekadar membeli koin di salah satu bursa dengan harga rendah untuk memperjualkannya di bursa lain dengan harga lebih tinggi, sehingga mendapatkan keuntungan dari selisih harga tipis di dua tempat. Misal, harga Ethereum (ETH) di Gate adalah $1.780 dan lebih mahal $1.800 pada bursa pesaing. Investor dapat meraup untung $20 untuk setiap ETH. Karena margin arbitrase kecil, volume perdagangan dan kecepatan transaksi sangat krusial—sebab itu arbitrase didominasi algoritme buatan perusahaan HFT.
Margin yang menonjol biasanya terdapat pada token baru listing, altcoin ber-volume kecil, atau pasangan dengan stablecoin langka. Pemula kerap mengira cukup beli koin di satu bursa dan transfer ke bursa lain, padahal penarikan berulang justru meningkatkan biaya, dan perubahan harga bisa terjadi sebelum transaksi selesai. Praktisi kawakan menyebar modal sebelumnya dan memakai alat otomatisasi, bukan sekadar memindahkan dana pada tiap transaksi.
Arbitrase Dalam Bursa (Triangular)
Arbitrase dalam bursa berlangsung di satu platform. Keunggulannya, dana tak perlu ditarik ke blockchain—menghindari delay serta biaya jaringan ekstra.
Format utama adalah arbitrase segitiga (triangular), juga disebut arbitrase tiga titik atau lintas mata uang. Dalam praktiknya, trader melakukan tiga perdagangan berurutan dalam pasangan yang berbeda, lalu kembali ke mata uang asal. Jika saldonya bertambah setelah siklus, berarti ada inkonsistensi harga sementara.
Contoh: exchange mengutip BTC/USDT 60.000 dan ETH/USDT 3.000, jadi “harga wajar” BTC/ETH sekitar 20. Jika order book menampilkan BTC/ETH di 19,98, trader bisa jalankan siklus: 60.000 USDT beli 20 ETH, 19,98 ETH beli 1 BTC, jual kembali BTC di 60.000 USDT, lalu simpan sisa 0,02 ETH. Keuntungan kotor kira-kira 60 USDT (0,1%), tapi biaya dan slippage kerap menghapusnya—itulah alasan trader bergantung pada bot agar pesanan masuk dalam hitungan detik.
Arbitrase Lintas Mata Uang
Arbitrase lintas mata uang adalah mencari keuntungan dari selisih harga sebuah aset pada pasangan kuotasi berbeda. Misal, Bitcoin diperdagangkan pada USDT dan USDC—harusnya hampir sama. Tetapi jika BTC/USDT ada di 60.000 dan BTC/USDC setara 60.200, muncul celah harga.
Caranya: akuisisi aset di mata uang yang sedang lebih murah dan jual di pasangan yang lebih mahal. Gap terbesar muncul saat volatilitas tinggi, namun risikonya pun naik—bila stablecoin perantara sempat lepas patokan, ekspektasi profit menyusut.
Arbitrase P2P
Arbitrase P2P menghasilkan keuntungan dari selisih harga antara jual-beli kripto secara langsung antarindividu versus harga di bursa. Bisa terdiri dari membeli USDT dengan harga miring lalu menjual ke spot market (atau ke peserta lain), sebaliknya pun berlaku. Margin di P2P umumnya lebih besar daripada arbitrase lintas bursa, karena harga mencerminkan biaya transfer fiat, risiko counterparty, dan pembatasan lokal.
Risiko utama: Anda menghadapi individu, bukan sistem bursa—ada potensi kekeliruan atau penipuan, seperti konfirmasi pembayaran palsu atau protes pascatransfer aset. Pemeriksaan bank pun berisiko: transaksi dengan referensi kripto bisa diblokir sementara. Karena itu platform P2P menggunakan escrow: ketika penjual membuat penawaran, kripto dikunci dulu hingga pembayaran diterima, dan jika terjadi sengketa, dapat dibuktikan dengan histori chat dan dokumen pembayaran.
Arbitrase Futures (Spot-Futures dan Funding Rate)
Arbitrase futures mengandalkan perbedaan harga antara spot dan futures. Ketika futures lebih mahal dari spot (contango), trader membeli di spot dan membuka posisi short di futures. Selisih harga di awal otomatis dikunci, dan begitu futures turun mengejar spot, trader menutup dua posisi dan mengunci gap awal. Jika sebaliknya, lakukan instruksi terbalik.
Varian lain berupa arbitrase perpetual futures. Kontrak tak kedaluwarsa ini memakai funding rate untuk menjaga harga tetap mendekati spot, dengan pembayaran periodik antarposisi long dan short. Ketika funding rate positif, long membayar short; apabila negatif, short membayar long. Trader kerap menggabungkan posisi spot dan perpetual offsetting untuk mengumpulkan funding fee sambil tetap netral pasar.
Arbitrase Statistik
Arbitrase statistik memakai model kuantitatif guna mendeteksi inkonsistensi harga jangka pendek. Algoritma trading—model matematis terstruktur—membandingkan performa relatif aset dan memperdagangkannya jika harga sementara menyimpang dari hubungan statistiknya. Strategi ini membutuhkan analisis volume data besar secara cepat sehingga hampir selalu otomatis, sulit dilakukan manual.
Arbitrase Keuangan Terdesentralisasi (DeFi)
DeFi adalah protokol keuangan non-custodial yang menjalankan transaksi tanpa campur tangan manusia. Arsitektur DeFi sangat mendukung arbitrase; “degen DeFi” biasa mengejar peluang ini via smart contract.
Diversifikasi yield dari protokol pinjaman DeFi merupakan lahan arbitrase potensial. Trader bisa menukar stablecoin ber-yield rendah jadi yield tinggi untuk meraih tambahan, misal, selisih 1% jika suatu platform memberikan 10% yield dan platform lain 11%. Selisih yield antarprotokol pinjaman, pool likuiditas, dan pasangan stablecoin adalah sumber arbitrase DeFi.
Teknologi dan Alat untuk Arbitrase Kripto
Keunggulan pada arbitrase diperoleh dari perangkat bantu, bukan sekadar feeling. Pada aset likuid, gap sangat tipis, sehingga profit tergantung kecepatan data pasar, presisi hitung biaya, serta eksekusi serempak—mustahil tanpa otomatisasi.
Aplikasi info-data pasar paling praktis dan umumnya gratis: CoinGecko, CoinDesk, dan CoinMarketCap—menawarkan pemantauan perubahan harga multi-exchange. Kalkulator arbitrase seperti CoinStats membantu melacak harga pasangan di aneka bursa.
Untuk mengeksekusi peluang, trader biasanya memilih salah satu dari tiga sistem otomatisasi:
Platform siap pakai. Aplikasi terhubung exchange yang memungkinkan menjalankan algoritme tanpa programming—misal, Cryptohopper, 3Commas, HaasOnline—cocok pemula/tanpa background teknis.
Bot kustom. Library API exchange (misal CCXT) untuk akses dan logika spread custom serta pengecekan kedalaman order book.
Model hibrida. Deteksi peluang pakai skrip eksternal, kemudian eksekusi memakai infrastruktur eksisting.
Sebelum transaksi, jurus utamanya memindai gap—agregator data menyediakan pemantauan awal lintas exchange, pemindai arbitrase membandingkan harga antarplatform secara real-time plus proyeksi profit setelah biaya.
Langkah Memulai Arbitrase Kripto
Untuk memulai arbitrase kripto, pemula sebaiknya:
Registrasi di 1–3 exchange (bergantung tipe arbitrase) dan selesaikan KYC.
Aktifkan autentikasi dua faktor pada setiap akun.
Pahami aturan setoran dan penarikan di tiap platform.
Pelajari secara mendetail skema biaya di semua bursa.
Selanjutnya, jalankan siklus transaksi kecil: cek harga dan kedalaman order book, temukan gap, hitung profit bersih usai semua biaya, baru eksekusi. Di sinilah tampak di mana slippage terjadi dan lamanya transfer dana. Kesalahan pemula paling sering: hanya hitung gap harga—selalu kurangi semua biaya: biaya trading dua sisi, biaya setoran/penarikan, biaya jaringan, slippage, dan biaya konversi apapun.
Keunggulan Arbitrase Kripto Otomatis
Algoritma arbitrase otomatis dapat memindai banyak bursa dan ratusan mata uang kripto sekaligus. Jutaan transaksi bisa diproses serentak dengan efisiensi yang tidak mungkin dilakukan manusia.
Tidak perlu keahlian keuangan, riset selisih harga atau analisis aktivitas trading pada exchange kecil maupun besar, maupun berjam-jam di depan monitor mengeksekusi order manual.
Risiko dalam Arbitrase Kripto
Arbitrase kripto lebih minim risiko dibanding arbitrase tradisional—komoditas, obligasi, saham—karena hanya memanfaatkan ketimpangan harga, bukan prediksi harga. Namun tetap ada risiko yang wajib diperhatikan:
Slippage: Pada exchange order book, order bisa "slip" sehingga biaya lebih tinggi dari estimasi. Margin arbitrase yang tipis membuat slippage dapat menghapus seluruh profit potensial.
Fluktuasi harga: Volatilitas memang membuka peluang, namun delay transaksi dapat membuat harga kembali normal sebelum dua posisi terisi. Perlu eksekusi cepat, simpan dana langsung di exchange dan gunakan blockchain cepat.
Biaya transaksi tinggi: Biaya penarikan, setoran, dan trading dapat menelan seluruh profit. Trader hedge fund berskala besar tidak terlalu terdampak karena biaya relatif lebih kecil.
Keterlambatan transaksi: Jendela arbitrase sempit, tertutup cepat ketika ramai trader masuk; profit sangat bergantung kecepatan perpindahan dana antar-exchange.
Risiko hacking atau penutupan exchange: Hot wallet rawan disusupi; exchange pernah tutup membawa dana nasabah. Simpan mayoritas aset di cold wallet dan lakukan trading hanya di exchange mapan seperti Gate.
Risiko eksekusi dan platform: Harga bisa lebih cepat bergerak daripada aksi arbitraseur sehingga satu sisi terisi, satu sisi gagal. Arbitrase antarexchange pun sangat tergantung keandalan platform—delay penarikan atau batas teknis bisa memblokir dana Anda.
Risiko counterparty dan regulasi: Dalam P2P, Anda berinteraksi langsung dengan individu sehingga risiko penipuan/kericuhan transfer meningkat. Regulasi kripto pun masih berkembang—ketentuan transaksi bisa berubah sewaktu-waktu.
Kebanyakan risiko ini dapat dikendalikan lewat otomatisasi, kalkulasi margin yang presisi, dan memilih platform bereputasi tinggi.
Apakah Arbitrase Kripto Masih Menguntungkan?
Pasokan dan permintaan aset setara menciptakan gap harga antar-mekanisme, dan masa ledakan kripto (2017–2018) arbitrase sangat mudah karena normalisasi harga makan waktu lama. Kini, pasar makin efisien dan peluang profit makin kecil, namun investor terampil dan hedge fund tetap bisa meraih profit kuat lewat arbitrase.
Tidak ada angka tetap soal berapa yang dapat diperoleh—keuntungan dipengaruhi ukuran modal, kecepatan eksekusi, dan volatilitas. Pasar likuid hanya memberi gap dalam skala sepersepuluh atau seperseratus persen dan margin per trade umumnya 0,05–0,3% setelah biaya. Dengan derivatif atau segmen tertentu, profit bisa tembus 10–20% per bulan, tapi hanya bagi modal besar, eksekusi otomatis, dan disiplin kontrol biaya.
Ringkasan
Arbitrase trading telah memberikan keuntungan bagi investor dan trader, serta teknologi analitik dan otomasi yang menjaga efisiensi pasar. Pendapatan arbitraseur diperoleh dari eksekusi sistematis pada peluang yang ada: mengenali kesempatan, membuka banyak posisi sekaligus, dan menghitung margin tepat agar profit tetap aman. Untuk otomatisasi eksekusi trader menggunakan bot, pemindai, maupun tool exchange bawaan.
Arbitrase kripto cocok bagi Anda yang siap bekerja dengan perhitungan presisi dan jangka panjang—bukan sekadar mengejar profit cepat. Setiap transaksi umumnya hanya memberi margin sepersekian persen, sehingga pemantauan harga dan kecepatan aksi jauh lebih bermakna daripada satu transaksi besar.
FAQ
Apa itu arbitrase trading secara sederhana?
Arbitrase trading adalah menghasilkan profit dari selisih harga aset yang sama: jika koin lebih murah di satu platform, arbitraseur beli rendah dan segera jual di harga tinggi untuk mengantongi selisihnya. Tidak perlu memprediksi arah pasar seperti trading reguler.
Apakah arbitrase kripto legal?
Secara prinsip arbitrase tidak dilarang—intinya hanyalah beli-jual aset kripto pada pasar berbeda. Aturan umum untuk transaksi aset digital tiap negara tetap berlaku. Contoh, beli/jual kripto diperbolehkan di seluruh Uni Eropa menurut kerangka MiCA, asal exchange sudah berizin dan mengikuti syarat verifikasi. Selalu cek aturan yurisdiksi Anda sebelum bertransaksi.
Apa risiko utama arbitrase trading?
Risiko utama: risiko eksekusi (harga bergerak sebelum kedua order terisi), slippage, biaya penarikan dan trading tinggi, keterlambatan transfer, keandalan platform, risiko penipuan dalam transaksi P2P, dan ketidakpastian regulasi. Sebagian besar risiko dapat diatasi dengan otomatisasi, kalkulasi biaya akurat, dan bertransaksi di exchange bereputasi.
Apakah arbitrase kripto cocok untuk pemula?
Bisa, asal dilakukan cermat. Mulai dari strategi lintas bursa/P2P sederhana dengan nominal kecil, hitung net profit setelah semua biaya, aktifkan autentikasi dua faktor, serta pahami betul kebijakan setoran dan penarikan setiap platform sebelum memperbesar skala trading.
Apakah arbitrase trading harus pakai bot?
Tidak mutlak wajib, tapi hampir selalu krusial selain untuk transaksi iseng. Window harga arbitrase kerap tertutup dalam hitungan detik, mustahil diandalkan manual; trader menggunakan platform siap pakai, bot custom di API exchange, maupun hybrid setup.
Penulis: Paul
Penerjemah: binyu
Pengulas: Edward、Jayne
Pernyataan Formal
* Informasi ini tidak bermaksud untuk menjadi dan bukan merupakan nasihat keuangan atau rekomendasi lain apa pun yang ditawarkan atau didukung oleh Gate.
* Artikel ini tidak boleh di reproduksi, di kirim, atau disalin tanpa referensi Gate. Pelanggaran adalah pelanggaran Undang-Undang Hak Cipta dan dapat dikenakan tindakan hukum.
Smart Leverage menghilangkan kebutuhan margin dan meniadakan risiko likuidasi, namun hal ini tidak berarti tanpa risiko. Risiko utama berasal dari ketidakpastian keuntungan yang melekat pada mekanisme leverage dinamis, serta potensi erosi keuntungan saat volatilitas pasar, ketergantungan pada jalur pergerakan harga, dan kondisi pasar yang mendatar atau bergejolak. Dalam situasi pasar ekstrem, Nilai Aktiva Bersih (NAB) tetap dapat mengalami fluktuasi signifikan, dan keterbatasan pengguna dalam mengendalikan leverage semakin membatasi fleksibilitas strategi. Pada akhirnya, Smart Leverage tidak mengurangi risiko, melainkan merestrukturisasi risiko. Fitur ini paling tepat digunakan secara strategis oleh mereka yang benar-benar memahami mekanisme dasarnya.
Smart Leverage (杠杆无忧) merupakan alat perdagangan berbasis leverage dinamis dan pengendalian risiko otomatis, dengan efektivitas yang sangat bergantung pada kondisi pasar serta cara penggunaan. Di pasar yang sedang tren, Smart Leverage mampu memperbesar keuntungan dengan mengikuti tren utama. Di pasar sideways, mekanisme rebalancing dinamisnya berfungsi mengurangi risiko. Untuk perdagangan jangka pendek, alat ini meningkatkan efisiensi modal. Smart Leverage juga dapat digunakan dalam strategi hedging guna menekan volatilitas portofolio. Namun, Smart Leverage tidak diperuntukkan bagi holding jangka panjang maupun pasar dengan ketidakpastian tinggi. Kunci pemanfaatannya terletak pada "pencocokan skenario + eksekusi strategi."
GateToken (GT) merupakan token utilitas utama yang mendukung operasional ekosistem Gate serta menjaga keamanan konsensus pada blockchain publik Gate Chain. Sebagai media nilai utama yang menghubungkan layanan terpusat dengan infrastruktur terdesentralisasi, GT memiliki karakteristik ekonomi inti, termasuk total pasokan yang tetap, logika pembakaran dinamis, dan mekanisme insentif untuk berbagai skenario.
Hyperliquid merupakan bursa terdesentralisasi yang berfokus pada perdagangan perpetual futures di jaringan blockchain. Artikel ini membahas definisi Hyperliquid, mekanisme operasional, keunggulan, risiko, serta panduan penggunaannya.
Platform perdagangan meme coin merupakan tempat dan alat yang digunakan trader untuk mencari token baru, memeriksa likuiditas, serta mengeksekusi swap. Platform ini terbagi menjadi empat grup: launchpad, trading terminal dan aplikasi social trading, screener dan alat data on-chain, serta produk on-chain berbasis exchange seperti Gate Trenches. Mayoritas trader biasanya memadukan setidaknya dua platform karena tahap penemuan, analisis, dan eksekusi jarang terpenuhi dalam satu antarmuka saja.