Pembaca yang membandingkan dana pendapatan perlu membedakan dua hasil: kas yang didistribusikan dan perubahan nilai aset bersih. Dalam periode yang sama, kedua hasil tersebut dapat bergerak berlawanan arah. Imbal hasil yang lebih tinggi tidak mengimbangi penurunan harga. Imbal hasil hanyalah rasio distribusi terhadap harga, sehingga rasio tersebut dapat terlihat kuat saat hasil harga negatif. Perbedaan antarpenyaring inilah yang dipisahkan oleh aturan ETF dividen tinggi. Halaman tersebut mengelompokkan aturan, bukan memberi peringkat dana.
Poin Penting
- ETF dividen tinggi memilih saham berdasarkan aturan dividen yang dipublikasikan; imbal hasil historis, pertumbuhan dividen, dan premi covered call adalah tiga aturan yang berbeda.
- Penyaringan berdasarkan imbal hasil historis tinggi sering meningkatkan bobot sektor keuangan, energi, dan kebutuhan pokok konsumen, sehingga guncangan pada sektor tersebut terlebih dahulu memengaruhi NAV.
- Frekuensi distribusi, biaya, dan karakter pajak masing-masing menjawab pertanyaan yang berbeda.
- Imbal hasil yang lebih tinggi tidak mengimbangi penurunan NAV, dan eksposur harga CFD bukanlah distribusi kas yang diterima pemegang saham.
Aturan Apa yang Digunakan ETF Dividen Tinggi untuk Memilih Saham dan Menghitung Imbal Hasil Dividen?
ETF dividen tinggi menambahkan dan menghapus saham berdasarkan aturan dividen yang dipublikasikan, biasanya dirancang untuk menghasilkan arus kas reguler, lalu menyesuaikan portofolio dengan aturan tersebut alih-alih mengumpulkan nama apa pun yang memiliki imbal hasil tertinggi pada satu hari tertentu. Dalam praktiknya, ETF dividen tinggi adalah dana yang diperdagangkan di bursa dan mengikuti metode seleksi pendapatan yang telah ditetapkan—seperti imbal hasil historis tinggi, pertumbuhan dividen, atau premi covered call—serta mendistribusikan pendapatan berdasarkan metode tersebut. Aturan ini tercantum dalam metodologi indeks atau dokumen dana, dan rekonstitusi mengikuti ketentuan tersebut.
Vanguard High Dividend Yield ETF (VYM) melacak FTSE High Dividend Yield Index dan memegang konstituen indeks melalui replikasi penuh pasif. Indeks tersebut mencakup saham biasa dengan dividen di atas rata-rata selama 12 bulan sebelumnya dan tidak memasukkan real estate investment trusts.
Schwab US Dividend Equity ETF (SCHD) melacak Dow Jones U.S. Dividend 100 Index. Indeks tersebut menilai kualitas dan keberlanjutan dividen serta memilih perusahaan berdasarkan kekuatan fundamental dibandingkan dengan perusahaan sejenis menggunakan rasio keuangan. Aturan SCHD bukan sekadar pengurutan berdasarkan imbal hasil historis.
Apa Perbedaan antara Imbal Hasil, Pertumbuhan Dividen, dan Pendapatan Covered Call?
Ketiga aturan tersebut berbeda pada dua aspek sekaligus: saham yang dipertahankan oleh penyaringan dan komposisi distribusinya. Imbal hasil historis tinggi, pertumbuhan dividen, dan premi covered call tidak dapat diperlakukan sebagai satu angka imbal hasil.
| Kelompok aturan |
Yang disaring oleh indeks |
Komposisi distribusi |
Contoh ticker |
| Imbal hasil historis tinggi |
Dividen historis di atas rata-rata, atau pemilihan berbobot imbal hasil |
Dividen dari saham konstituen |
VYM, HDV, SPYD |
| Pertumbuhan dividen |
Kenaikan dividen berturut-turut, atau riwayat pertumbuhan yang panjang |
Dividen dari saham konstituen |
VIG, DGRO, NOBL |
| Pendapatan covered call |
Portofolio ekuitas ditambah opsi call tertulis |
Dividen ditambah premi opsi |
JEPI, JEPQ |
Baris pertama mempertahankan saham yang dividennya telah berada pada tingkat tinggi, dan distribusinya terutama berasal dari dividen saham tersebut. VYM, HDV, dan SPYD merupakan contohnya. Baris kedua mensyaratkan riwayat pertumbuhan atau rangkaian kenaikan. VIG, DGRO, dan NOBL biasanya menunjukkan imbal hasil utama yang lebih rendah, dan distribusinya tetap berupa dividen saham. Baris ketiga menambahkan opsi call tertulis di atas portofolio ekuitas. Distribusinya menggabungkan dividen dan premi opsi, sedangkan opsi call tertulis membatasi sebagian potensi kenaikan. JPMorgan Equity Premium Income ETF (JEPI) menargetkan pendapatan bulanan yang dapat didistribusikan dan menerapkan lapisan tersebut melalui opsi call S&P 500 out-of-the-money. JEPQ berada dalam kelompok pendapatan covered call yang sama.
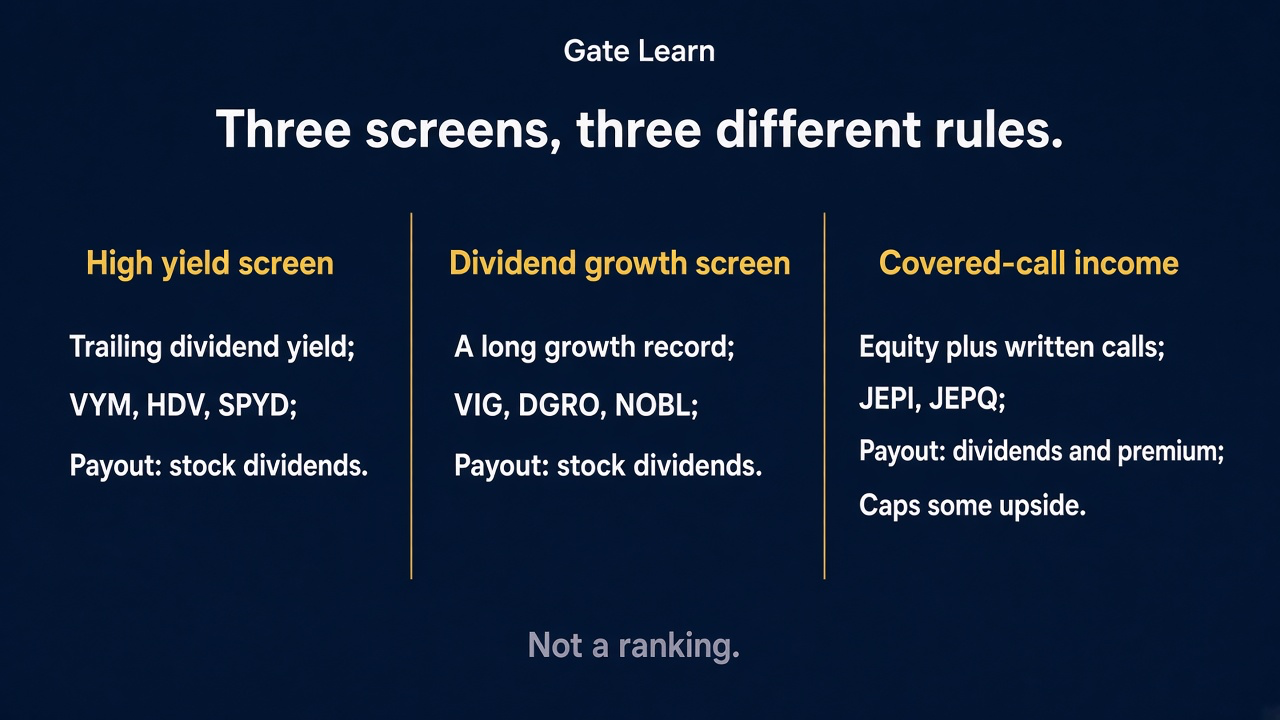
Gambar 1. Imbal hasil, pertumbuhan dividen, dan pendapatan covered call mengikuti tiga penyaringan yang berbeda.
Bagaimana Kemiringan Sektor Mengubah Risiko?
Kemiringan sektor mengubah guncangan mana yang lebih dahulu memengaruhi nilai aset bersih. Penyaringan berdasarkan imbal hasil historis tinggi memusatkan bobot pada sektor yang membayar lebih banyak, dan setiap rekonstitusi menarik kembali bobot ke arah sektor-sektor tersebut.
Penyaringan imbal hasil historis tinggi seperti VYM, HDV, dan SPYD sering meningkatkan bobot sektor keuangan, energi, dan kebutuhan pokok konsumen. Pergerakan suku bunga, harga minyak, dan permintaan defensif lebih awal terlihat pada NAV.
Aturan pertumbuhan dividen atau kenaikan berturut-turut, termasuk VIG, DGRO, dan NOBL, biasanya memiliki imbal hasil lebih rendah dan komposisi sektor yang berbeda dari penyaringan imbal hasil tinggi. Lapisan covered call berada di atas portofolio ekuitas, dan risiko sektor tetap berada dalam portofolio tersebut. Karena komposisi sektornya cenderung defensif, ETF dividen tinggi sering menunjukkan volatilitas harga yang lebih rendah selama penurunan pasar, meskipun hal ini bukan jaminan.
Mengapa Frekuensi Distribusi, Biaya, dan Perlakuan Pajak Perlu Dipisahkan?
Frekuensi distribusi, biaya, dan karakter pajak perlu dibaca secara terpisah. Frekuensi menjelaskan kapan kas diterima, dan pembayaran dividen dapat dilakukan dalam bentuk kas atau saham tambahan, tergantung pada pengaturannya. Biaya menjelaskan biaya yang diambil dari aset dana. Karakter pajak menjelaskan kategori pendapatan tempat distribusi tersebut dikenai pajak bagi pemegangnya.
Pembayaran bulanan dan pembayaran triwulanan mengubah kalender penerimaan. JEPI menargetkan pendapatan bulanan yang dapat didistribusikan, sedangkan banyak dana membayar secara triwulanan. Dengan demikian, kalender menunjukkan kapan kas diterima, sementara premi tetap merupakan pendapatan opsi.
Biaya dipotong dari aset dana dan merupakan angka yang berbeda dari imbal hasil distribusi. Distribusi dapat diklasifikasikan sebagai dividen yang memenuhi syarat, pendapatan biasa, atau pengembalian modal, dan premi opsi dalam produk covered call dapat diklasifikasikan secara tersendiri. Klasifikasi akhir bergantung pada sumber distribusi, jenis akun, dan aturan pajak di tempat pemegangnya tinggal.
Apakah Imbal Hasil atau Rasio Pembayaran yang Lebih Tinggi Mengimbangi Penurunan NAV?
Tidak. Imbal hasil yang lebih tinggi tidak mengimbangi penurunan nilai aset bersih. Imbal hasil adalah distribusi dalam suatu periode dibagi harga, sedangkan distribusi kas dan perubahan harga dicatat secara terpisah.
Ketika harga turun dan dividen kas berubah sedikit, imbal hasil historis naik karena penyebutnya mengecil. Untuk menghitung imbal hasil dividen, bagi dividen tahunan dengan harga pasar: saham seharga $100 dengan dividen tahunan $5 memiliki imbal hasil 5%. Angka tersebut merupakan ilustrasi rasio, bukan kuotasi langsung. Imbal hasil yang lebih tinggi dapat menjadi jejak yang ditinggalkan oleh penurunan harga.
Total return menambahkan perubahan harga dan distribusi. Ketika kas dalam satu periode lebih kecil daripada penurunan NAV, penurunan tersebut tetap berada pada NAV. Premi yang diterima dalam strategi covered call juga merupakan kas, dan opsi call tertulis membatasi sebagian potensi kenaikan.
Mengapa Dana Obligasi Kredit dan Dana Sektor Utilitas Bukan ETF Ekuitas Dividen Tinggi?
Dana obligasi kredit dan dana sektor utilitas berada di luar kategori ETF ekuitas dividen tinggi. ETF ekuitas dividen tinggi memegang saham yang dipilih berdasarkan aturan dividen. Dana obligasi kredit memegang obligasi. Dana sektor utilitas memegang saham dari daftar industri, dan keanggotaannya ditentukan oleh klasifikasi sektor.
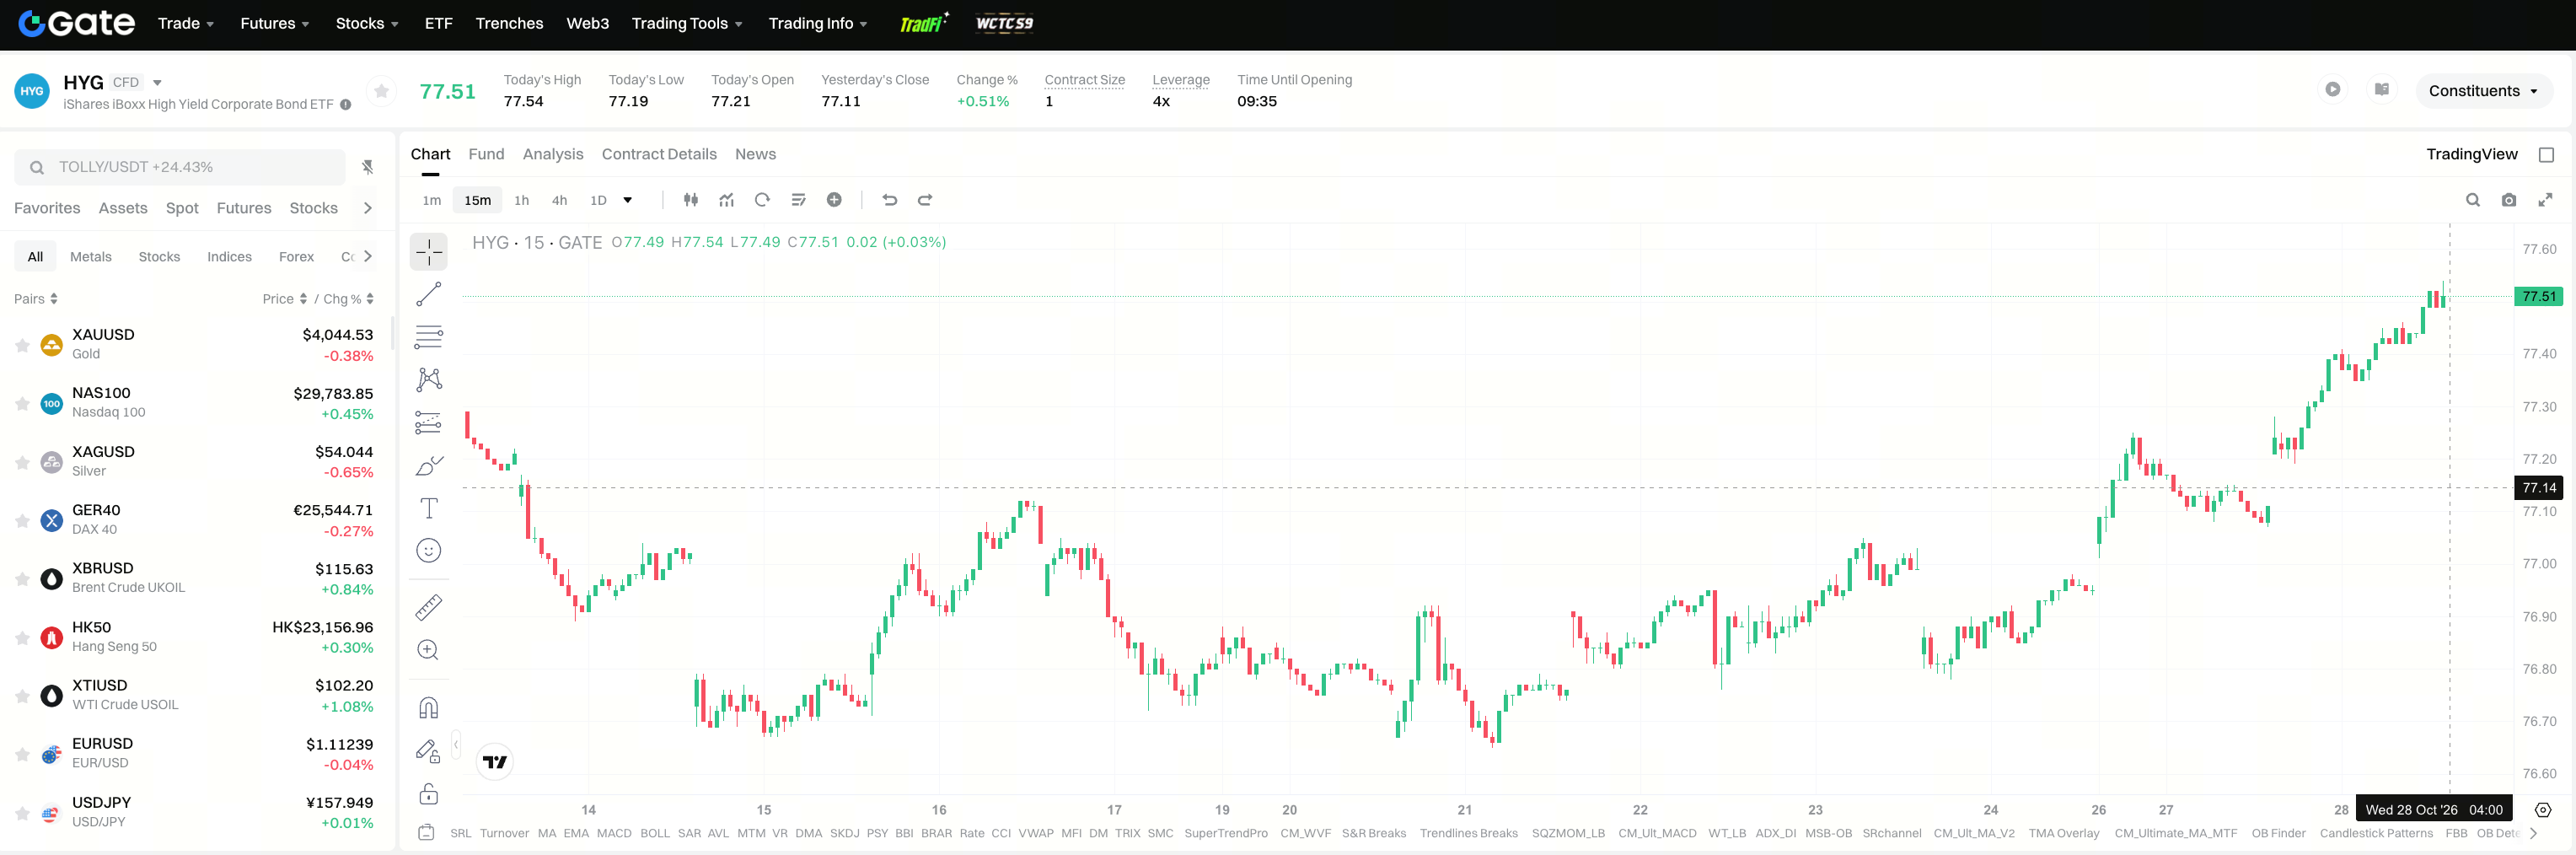
Obligasi korporasi imbal hasil tinggi, obligasi korporasi investment-grade, dan ekuitas sektor utilitas bukan ETF ekuitas dividen tinggi: eksposur obligasi korporasi imbal hasil tinggi adalah obligasi korporasi imbal hasil tinggi iShares (HYG), eksposur obligasi korporasi investment-grade adalah obligasi korporasi investment-grade iShares (LQD), dan ekuitas sektor utilitas adalah ekuitas sektor utilitas (XLU). Bunga obligasi adalah kupon atas kredit. XLU menerima kepemilikan berdasarkan klasifikasi industri. Perusahaan yang membayar dividen besar tidak mengubah dana sektor tersebut menjadi ETF ekuitas dividen tinggi.
Apa Perbedaan CFD dengan Menerima Distribusi ETF?
CFD memberikan eksposur harga terhadap harga pasar ETF. Eksposur tersebut dan distribusi kas yang diterima pemegang saham dana merupakan dua catatan terpisah. Perubahan harga dicatat pada kontrak. Distribusi dana dicatat dalam akun saham.
Pemegang saham menerima distribusi berdasarkan aturan dana dan akun yang menyimpan saham tersebut. Investor harus memiliki saham sebelum Tanggal Ex-Dividen untuk menerima dividen. Mereka tetap dapat menjual setelah tanggal ex-dividen dan tetap berhak atas distribusi tersebut. Posisi CFD melacak harga, dan pemegang posisi tidak menjadi pemegang saham VYM, SCHD, atau JEPI karena posisi tersebut. Beberapa kontrak menambahkan penyesuaian kas di sekitar distribusi. Ada atau tidaknya penyesuaian, serta cara penghitungannya, merupakan ketentuan dalam spesifikasi kontrak tersebut.
Ringkasan
ETF dividen tinggi dibedakan oleh penyaringannya: imbal hasil historis tinggi, pertumbuhan dividen, dan premi covered call memilih saham yang berbeda, serta distribusinya dibentuk secara berbeda. Imbal hasil yang lebih tinggi adalah rasio distribusi terhadap harga, dan rasio tersebut tidak mengimbangi penurunan NAV.
Frekuensi distribusi, biaya, dan karakter pajak masing-masing memiliki pencatatan tersendiri. Dana obligasi kredit dan dana sektor utilitas berada di luar penyaringan dividen ekuitas. CFD memberikan eksposur harga kepada pemegangnya. Kas yang diterima pemegang saham adalah distribusi dana. Apakah kontrak menambahkan penyesuaian kas terpisah dinyatakan dalam spesifikasi kontrak.
FAQ
Apakah ETF dividen tinggi hanya memegang perusahaan dengan imbal hasil tertinggi?
Tidak. ETF dividen tinggi memilih saham berdasarkan aturan yang dipublikasikan, dan imbal hasil historis tinggi hanyalah salah satu dari aturan tersebut. Aturan pertumbuhan dividen melihat riwayat pertumbuhan, sedangkan produk covered call memasukkan premi dari opsi call tertulis dalam distribusi. SCHD menyaring berdasarkan kualitas dividen, keberlanjutan, dan rasio keuangan, sehingga juga bukan daftar imbal hasil tertinggi pada hari yang sama.
Apa Perbedaan ETF Pertumbuhan Dividen dengan ETF Imbal Hasil Tinggi?
ETF imbal hasil tinggi mempertahankan saham yang dividen historisnya sudah berada di atas rata-rata. Distribusinya terutama berupa dividen saham tersebut, dan portofolionya sering condong ke sektor keuangan, energi, dan kebutuhan pokok konsumen. ETF pertumbuhan dividen mensyaratkan riwayat pertumbuhan yang terus berlanjut. Imbal hasil utamanya biasanya lebih rendah, dan distribusinya tetap berasal dari dividen saham. Kedua aturan tersebut menjawab pertanyaan penyaringan yang berbeda, sehingga satu angka imbal hasil tidak dapat mewakili keduanya.
Apakah Distribusi dari Produk Covered Call seperti JEPI Merupakan Dividen?
Tidak sepenuhnya. JEPI menulis opsi call S&P 500 out-of-the-money di samping portofolio ekuitas dan menargetkan pendapatan bulanan yang dapat didistribusikan, sehingga distribusinya mencakup dividen saham dan premi opsi. Premi tersebut adalah kas yang terkait dengan potensi kenaikan yang dibatasi oleh opsi call tertulis. Kas dari JEPI dan JEPQ bukan distribusi yang sama dengan kas dari ETF imbal hasil tinggi yang hanya meneruskan dividen saham.
Apakah Imbal Hasil yang Lebih Tinggi Mencegah Nilai Aset Bersih Turun?
Tidak. Imbal hasil sama dengan distribusi dibagi harga. Ketika harga turun dan dividen kas tetap kurang lebih sama, imbal hasil naik karena penyebutnya mengecil, sehingga angka yang lebih tinggi dapat menjadi akibat dari penurunan tersebut. Ketika kas dalam satu periode lebih kecil daripada penurunan NAV, penurunan tersebut tetap ada. Premi juga tidak menutup penurunan harga.
Apakah CFD atas Harga ETF Membayarkan Distribusi Dana ke Akun?
Tidak melalui jalur pemegang saham, dan tidak secara otomatis. CFD melacak harga ETF. Pemegang posisi bukan pemegang saham dana, sehingga distribusi yang dibayarkan dana kepada pemegang saham tidak masuk ke akun CFD sebagai pembayaran pemegang saham yang sama. Kontrak tertentu dapat menambahkan penyesuaian kas terpisah. Apakah kontrak melakukan penyesuaian, dan atas dasar apa, harus dibaca dalam spesifikasi kontrak tersebut. Kalender distribusi ETF tidak memberikan jawabannya.