Prakata
Selama beberapa tahun terakhir, tesis investasi untuk AI sangat sederhana: model yang semakin kuat membutuhkan komputasi semakin besar, membuka peluang pertumbuhan di chip, pusat data, platform cloud, dan perangkat lunak.
Kini, ketika industri mulai membahas “pengembangan AI yang lebih prudent” dan “batas keamanan yang lebih ketat,” para investor mengajukan pertanyaan baru: Jika perkembangan AI benar-benar menjadi lebih hati-hati, perusahaan mana yang akan terdampak lebih dahulu?
Ini bukan sekadar “saham AI bermasalah”—industri AI sangat beragam. Nvidia, AMD, dan Broadcom fokus pada infrastruktur komputasi dan jaringan; TSMC menjadi pemimpin proses dan fabrikasi chip; Microsoft, Alphabet, Amazon, dan Oracle menghadirkan platform cloud dan AI; Salesforce, Adobe, dan pengembang software enterprise sangat bergantung pada monetisasi aplikasi berbasis AI.
Beberapa perusahaan justru bisa memperoleh peluang baru ketika penggunaan AI menjadi lebih terukur—contohnya CrowdStrike dan Palo Alto Networks di sektor keamanan siber.
Jadi, pertanyaan utama adalah: Jika pertumbuhan AI melambat, bagian rantai nilai mana yang paling sensitif?
Pada 14 September 2026, diskusi mengenai laju perkembangan AI sudah memengaruhi pasar ekuitas. Reuters melaporkan bahwa permintaan CEO Anthropic Dario Amodei untuk memperlambat pengembangan AI memicu volatilitas signifikan pada saham terkait; pasar khawatir penurunan belanja AI akan memengaruhi permintaan chip, namun beberapa perusahaan software dan keamanan menunjukkan ketahanan yang kuat.
Meski daily swing pasar bukan fokus utama artikel ini.
Yang lebih penting secara jangka panjang: Jika industri benar-benar beralih dari “memaksimalkan kapabilitas AI” ke keseimbangan antara kapabilitas, biaya, keamanan, dan keuntungan komersial, bagaimana model keuntungan di seluruh rantai nilai akan berubah?
Intisari
-
Perlambatan pengembangan AI tidak berarti seluruh saham AI mengalami tekanan yang sama
-
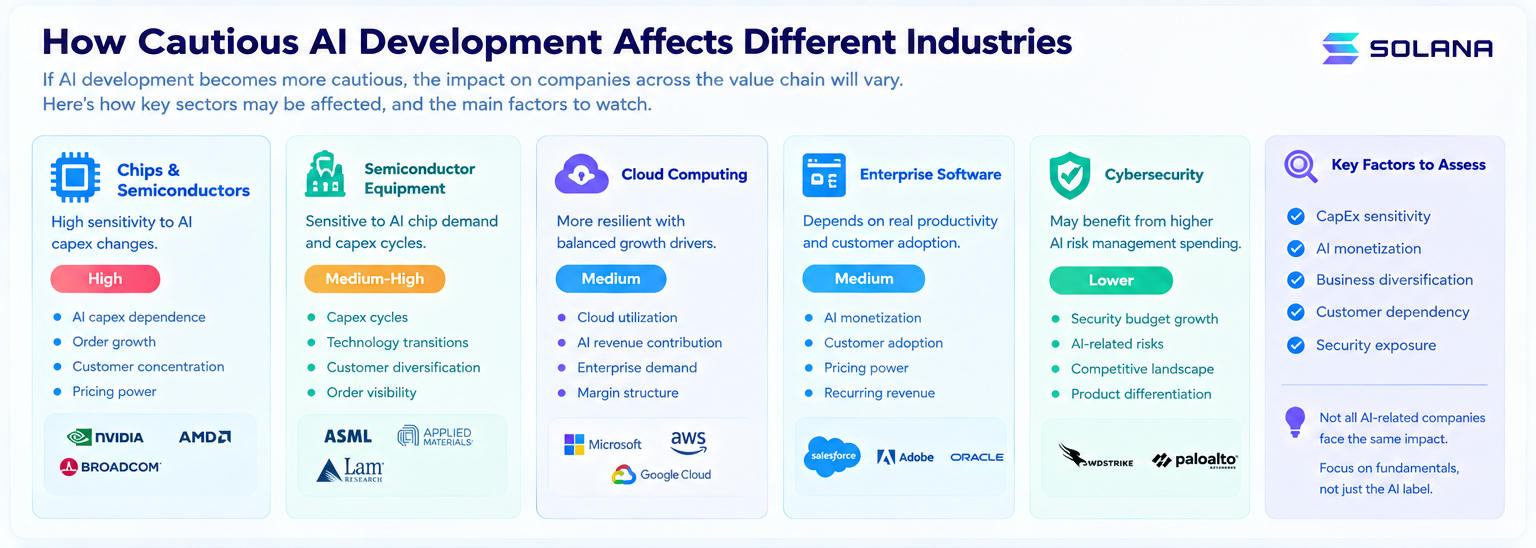
Chip dan infrastruktur pusat data sangat sensitif terhadap perubahan belanja modal AI
-
Platform cloud terlindungi oleh pendapatan infrastruktur dan aplikasi
-
Penyedia software enterprise bergantung pada apakah AI benar-benar menghadirkan nilai produktivitas dan belanja pelanggan
-
Perusahaan cybersecurity bisa mendapatkan manfaat dari meningkatnya fokus perusahaan pada manajemen risiko AI
-
Mengevaluasi saham AI perlu memantau sensitivitas belanja modal pelanggan, keragaman pendapatan, monetisasi AI, dan struktur biaya
Skenario 1: Mengapa Perusahaan Chip Merasakan Perubahan Investasi AI Paling Awal
Produsen chip biasanya terdampak paling awal ketika siklus investasi AI berubah.
Sebabnya jelas: permintaan chip sangat menyesuaikan dengan kebutuhan komputasi, yang langsung terkait training model, inference, dan ekspansi pusat data.
Nvidia adalah contoh utama—model AI frontier yang terus berkembang mendorong kebutuhan GPU lebih banyak, sehingga meningkatkan belanja modal dan memperkuat bisnis data center Nvidia.
Namun, ketika laboratorium AI utama menunda training model atau deployment cluster skala besar, pasar segera khawatir pertumbuhan pesanan GPU akan melambat.
Logika AMD hampir sama. AMD memanfaatkan tren akselerasi AI, tetapi nasibnya lebih bergantung pada pertumbuhan pangsa GPU AI. Investor menilai siklus belanja AI secara keseluruhan sekaligus ragam produk dan pelanggan.
Broadcom memiliki keunikan tersendiri. Selain bisnis AI accelerator, Broadcom diuntungkan dari networking dan silicon custom; dampak belanja AI bagi Broadcom bergantung pada kecepatan pembangunan pusat data dan adopsi ASIC custom oleh pelanggan.
Kesimpulannya: bahkan produsen chip memiliki karakter berbeda. Perusahaan yang bergantung pada cluster AI hyperscale paling rentan terhadap fluktuasi CapEx. Diversifikasi portofolio semikonduktor memberi bantalan pada masa downcycle.
Skenario 2: Tantangan Kuantitas Versus Struktur pada TSMC
Dengan posisi di hulu, TSMC berbeda. TSMC bukan vendor AI tunggal, melainkan foundry canggih untuk banyak klien desain chip—siklus AI lebih berdampak secara tidak langsung. Perlambatan AI tidak harus mematikan permintaan chip AI, tetapi bisa mengubah arah pertumbuhan pesanan node canggih.
Permintaan komputasi AI secara struktural dapat tetap solid: meski pertumbuhan training melambat, inference, networking, ASIC custom, dan HPC masih membutuhkan kapasitas canggih.
Jadi, untuk TSMC, pertanyaan utamanya: Apakah belanja modal AI akan turun secara keseluruhan, atau hanya strukturnya yang akan berubah?
Perbedaan ini sangat penting bagi investor. Pergeseran industri dari training hyperscale ke inference, Agen, dan model yang lebih efisien tidak berarti permintaan komputasi lenyap—hanya berpindah dari satu jenis chip ke lainnya.
Inilah sebabnya kehati-hatian dalam pengembangan AI biasanya tidak berdampak dingin secara menyeluruh bagi produsen semikonduktor.
Microsoft, Alphabet, Amazon, dan Oracle berbeda dari Nvidia. Meski semuanya menginvestasikan modal di data center AI, mereka memiliki mesin pertumbuhan pendapatan dari cloud, iklan, software, database, enterprise, dan lain-lain.
Aliran pendapatan mereka lebih bervariasi. Microsoft punya Azure, Office, enterprise solutions, dan lainnya; Alphabet mendukung cloud, ads, dan search; Amazon memiliki AWS dan e-commerce; Oracle memiliki database dan layanan cloud enterprise.
Jika ekspansi AI menjadi lebih terukur, platform cloud bisa merasakan dampak berlainan: investasi infrastruktur mungkin melambat, tetapi seiring adopsi AI enterprise meningkat, mereka masih bisa memperoleh pendapatan dari inference, akses model, pemrosesan data, dan SaaS.
Artinya, Anda tidak bisa membandingkan penyedia cloud hanya dari CapEx.
Fokusnya adalah: AI CapEx → Pemanfaatan Cloud → Pendapatan Enterprise
Jika pembangunan fisik melambat, namun infrastruktur yang ada semakin dimanfaatkan untuk workload AI, penyedia cloud tetap bisa mendapatkan return signifikan.
Sebaliknya, CapEx yang terus tumbuh tanpa pendapatan AI atau migrasi pengguna justru meningkatkan risiko valuasi.
Skenario 4: Perangkat Lunak Enterprise—Isu Produktivitas, Bukan Model
Salesforce, Adobe, dan pengembang software enterprise lainnya punya logika bisnis berbeda.
Isunya bukan “Berapa banyak GPU yang dibutuhkan AI?” melainkan: Apakah klien benar-benar mau membayar lebih untuk AI? Satu chat window baru tidak otomatis menaikkan ARPU. Tapi jika AI bisa mengotomasi layanan pelanggan, menghasilkan prospek penjualan, analisis data, pemrosesan dokumen, atau menyederhanakan workflow, hal itu langsung meningkatkan produktivitas perusahaan.
Itulah alasan para pengembang software perlu berpindah dari pola pikir “Apakah produk punya AI?” ke “Apakah AI benar-benar menghasilkan pendapatan?”
Investor Salesforce ingin melihat apakah Agen AI benar-benar diadopsi di enterprise dan menghasilkan langganan baru. Untuk Adobe, fokusnya adalah pada adopsi AI generatif yang semakin mendalam di Creative Cloud dan pelanggan enterprise.
Jadi, pengembangan AI yang lebih berhati-hati tidak selalu negatif untuk perusahaan perangkat lunak. Jika investor menurunkan ekspektasi atas model semakin kuat dan menuntut hasil produktivitas nyata dari AI, vendor enterprise dengan workflow solid bisa memperoleh valuasi yang lebih rasional.
Skenario 5: Mengapa Cybersecurity Berpeluang Menjadi Ultimate Beneficiary
Seiring AI semakin powerful dan deployment di perusahaan lebih hati-hati, efek tak terduga adalah vendor keamanan justru makin bernilai. Adopsi AI di enterprise memunculkan risiko identitas, data, model, Agen, dan integrasi alat yang lebih besar.
Menurut studi IBM, sekitar seperempat pelanggaran jahat melibatkan AI dan biayanya lebih mahal dari rata-rata pelanggaran data global. Organisasi yang menggunakan AI dan otomasi untuk operasi keamanan melihat penurunan signifikan pada biaya pelanggaran.
Jadi, belanja untuk penggunaan AI yang berhati-hati tidak selalu berarti “pemotongan anggaran AI”—tapi bergeser: kurang ekspansi tak terkendali, lebih investasi ke manajemen identitas, keamanan data, pemantauan model, dan kontrol akses. Ini positif untuk CrowdStrike dan Palo Alto Networks.
Tentu saja, tidak semua vendor keamanan akan outperform—anggaran klien, persaingan, siklus produk, dan valuasi tetap relevan. Namun jelas, semakin penting AI, semakin penting pula manajemen risiko.
Di era AI yang lebih terukur, keamanan bisa menjadi pilar utama belanja AI.
Mengapa Sensitivitas Chip, Cloud, dan Software Berbeda
Jika disatukan: ada perbedaan sensitivitas struktural yang tegas di rantai nilai AI.
-
Keuntungan produsen chip paling sensitif terhadap perubahan CapEx AI
-
Platform cloud terpengaruh oleh CapEx sekaligus pertumbuhan workload AI
-
Penyedia software bergantung pada AI delivering customer value
-
Perusahaan keamanan dapat memperoleh dorongan tambahan dari belanja risiko AI
Jadi, siklus AI yang lebih prudent bukan berarti “semua saham AI jatuh bersamaan”—melainkan terjadi penataan ulang valuasi internal.
Dulu investor rela membayar mahal untuk “kebutuhan komputasi massively di masa depan,” tapi ke depan, pasar akan menuntut jawaban atas:
-
Apakah pendapatan AI benar-benar nyata?
-
Bagaimana ROI dari belanja AI?
-
Apakah loyalitas pelanggan benar-benar ada?
-
Apakah pengeluaran keamanan mengikuti kebutuhan?
-
Apakah model yang lebih kuat menghasilkan profit lebih besar?
Fokus pasar berpindah dari “Siapa yang paling mirip perusahaan AI?” ke “Siapa yang paling mampu memonetisasi AI?”
Empat Metrik untuk Membandingkan Saham AI
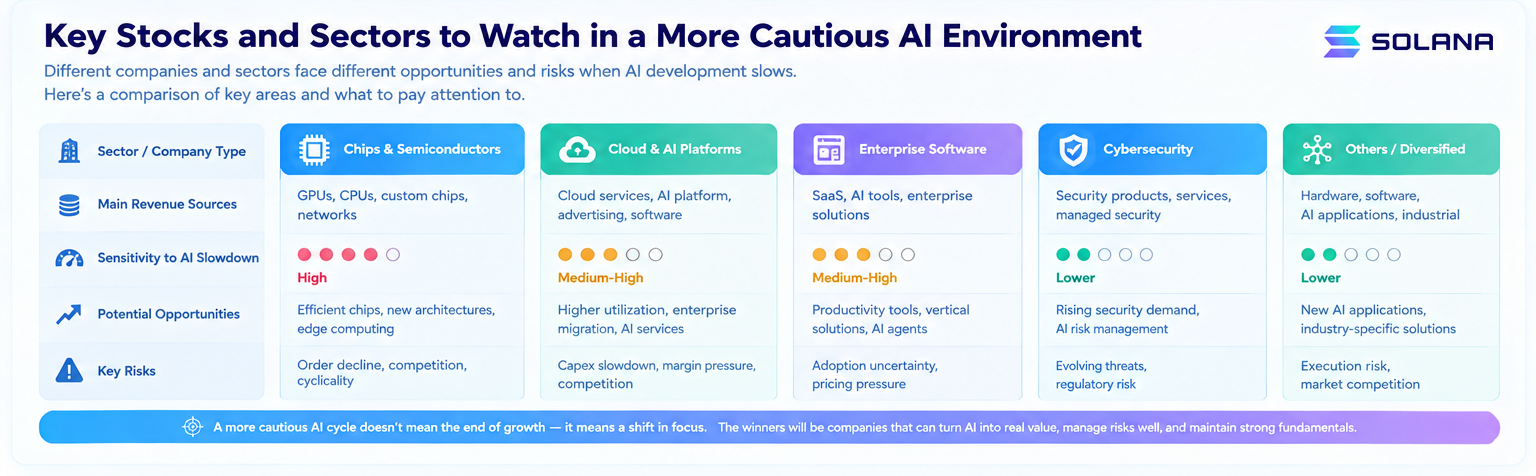
Dalam dunia pengembangan AI yang lebih berhati-hati, empat metrik utama digunakan membandingkan perusahaan:
-
Sensitivitas CapEx: Seberapa erat pendapatan dan pesanan perusahaan dikaitkan dengan belanja modal AI? Nvidia, AMD, dan Broadcom adalah contohnya.
-
Monetisasi AI: Apakah AI sudah menjadi sumber recurring revenue—bukan sekadar demo produk? Microsoft, Google, Salesforce, dan Adobe dianalisis dengan pendekatan ini.
-
Diversifikasi Bisnis: Bisakah lini non-AI perusahaan menghasilkan arus kas stabil jika siklus AI melambat? Perusahaan cloud besar dan teknologi terintegrasi unggul di sini.
-
Eksposur Risiko/Keamanan: Saat risiko AI meningkat, anggaran keamanan perusahaan semakin besar. Untuk perusahaan cybersecurity, ini sudut investasi yang berbeda dari produsen chip.
Apakah Perlambatan AI Bearish atau Sekadar Reset Valuasi?
Kesimpulan utama artikel ini: Jika industri AI benar-benar beralih dari kompetisi kecepatan menjadi pengembangan prudent, perusahaan hardware dan infrastruktur kemungkinan bereaksi lebih dahulu dalam valuasi. Namun, jika tren jangka panjang AI tetap naik—dengan penekanan pada keamanan, efisiensi, dan ROI—hasilnya bukan “akhir bull market AI,” melainkan reset struktural valuasi sektor AI.
Perusahaan dengan CapEx tinggi, proyeksi pertumbuhan besar, dan konsentrasi pelanggan tinggi paling rentan terhadap perubahan anggaran AI. Perusahaan dengan basis enterprise luas, arus kas solid, dan diversifikasi unggul lebih mampu menghadapi perubahan. Vendor keamanan, software tata kelola, dan perusahaan pengurangan biaya AI bisa menjadi pusat nilai baru.
Singkatnya: riset saham AI ke depan semakin mirip analisis fundamental tradisional.
Bukan lagi sekadar “Apakah perusahaan ini punya AI?”
Pertanyaan utama berubah:
-
Berapa pendapatan nyata dari AI?
-
Berapa biaya asli AI?
-
Apakah klien AI tetap memperpanjang layanan?
-
Berapa margin keuntungan bisnis AI?
-
Berapa pengeluaran tambahan untuk risiko AI?
Dengan isu-isu ini menjadi utama, valuasi saham AI akan beralih dari “spekulasi kapabilitas jangka panjang” ke “kinerja komersial nyata dalam waktu dekat.”
FAQ
Apakah pengembangan AI yang lebih berhati-hati otomatis berdampak buruk bagi Nvidia?
Tidak selalu. Bisnis Nvidia sangat sensitif terhadap CapEx AI, sehingga perlambatan ekspansi cluster bisa jadi tekanan jangka pendek. Namun, bila permintaan bergeser ke inference, Agen, dan komputasi lebih efisien, pertumbuhan struktural tetap ada meski driving factor berubah.
Mengapa penyedia cloud dapat bertahan lebih baik daripada produsen chip dalam siklus AI yang prudent?
Karena perusahaan seperti Microsoft, Alphabet, Amazon, dan Oracle mengelola banyak lini bisnis—meskipun CapEx AI terhenti, pendapatan tetap bisa diperoleh dari inference, database, software enterprise, dan permintaan berbasis cloud lainnya.
Mengapa perusahaan cybersecurity bisa mendapat manfaat dari penggunaan AI yang lebih terukur?
Karena adopsi AI yang prudent mendorong kebutuhan manajemen identitas, kontrol akses, monitoring model, perlindungan data, dan operasi keamanan yang kuat. Ketika risiko AI makin meningkat, anggaran tidak sekadar dipotong—sering kali bergeser dari “model semakin kuat” ke “deployment semakin aman.”
Faktor terpenting apa yang akan menentukan saham AI masa depan?
Selain “konsep AI” yang dangkal, faktor-faktor utama adalah revenue AI, return dari CapEx, tingkat adopsi cloud, loyalitas pelanggan, margin keuntungan, dan biaya keamanan. Nilai investasi berasal dari kemampuan AI menghasilkan arus kas dan return investasi berkelanjutan.
Apakah perlambatan AI mengakhiri siklus investasi?
Lebih mungkin, yang berubah struktur investasinya, bukan siklusnya. Efisiensi training, pertumbuhan workload inference, aplikasi Agen yang lebih luas, dan meningkatnya belanja keamanan bisa mendorong investasi AI bergeser dari ekspansi raw hashrate ke infrastruktur dan aplikasi yang semakin beragam.