Pada 16 November 2026, DBS dan Kinexys by J.P. Morgan mengumumkan peluncuran solusi interoperabilitas deposit tertokenisasi antarbank, yang memungkinkan institusi yang memenuhi syarat untuk mentransfer dana dolar AS sepanjang waktu antara akun rantai berizin di Amerika Serikat dan Singapura. Ant International menjadi pelanggan pertama yang menggunakan layanan tersebut. Sementara itu, Swift tengah mengembangkan infrastruktur pembayaran lintas negara berbasis buku besar blockchain, sedangkan Project Agorá dari Bank for International Settlements mengeksplorasi penggabungan deposit tertokenisasi bank komersial dan cadangan bank sentral untuk meningkatkan efisiensi pembayaran grosir lintas negara. Perkembangan ini menunjukkan bahwa bank secara bertahap memindahkan teknologi blockchain dari proyek pembuktian konsep tahap awal ke skenario pengelolaan dana yang praktis.
Namun, penyelesaian lintas negara 24/7 tidak berarti semua pembayaran internasional langsung tiba, dan juga tidak berarti deposit tertokenisasi akan sepenuhnya menggantikan stablecoin. Kedua bentuk uang digital tersebut sangat berbeda dari segi penerbit, hak hukum, aksesibilitas jaringan, mekanisme penebusan, dan pengelolaan kepatuhan. Memahami perbedaan ini membantu menjelaskan alasan bank memerlukan infrastruktur penyelesaian lintas negara baru serta bagaimana berbagai bentuk uang digital dapat bersama-sama melayani pasar pembayaran global di masa depan.
Poin Penting
- Pembayaran lintas negara tradisional melibatkan jam operasional bank, akun perbankan koresponden, pengaturan likuiditas, dan tinjauan kepatuhan. Ketersediaan dana dan penyelesaian akhir dapat terjadi pada waktu yang berbeda.
- Deposit tertokenisasi umumnya merepresentasikan klaim deposito terhadap bank komersial. Melalui buku besar yang dapat diprogram, deposit tertokenisasi dapat meningkatkan efisiensi transfer dana, rekonsiliasi, dan pengelolaan likuiditas.
- Stablecoin umumnya didukung oleh aset cadangan yang dimiliki oleh institusi penerbit. Stablecoin beredar di blockchain publik atau jaringan blockchain lainnya serta menggunakan mekanisme penerbitan dan penebusan yang berbeda dari deposito bank.
- Solusi terbaru DBS dan J.P. Morgan mendukung transfer dolar AS sepanjang waktu antara Amerika Serikat dan Singapura bagi institusi yang memenuhi syarat, meskipun koneksi dengan sistem perbankan tradisional tetap tunduk pada batasan tertentu.
- Deposit tertokenisasi dan stablecoin tidak selalu bersaing sebagai pengganti satu sama lain. Keduanya dapat melayani kasus penggunaan yang berbeda, termasuk pengelolaan dana institusional, pembayaran lintas negara, perdagangan aset digital, dan keuangan terprogram.
Mengapa Pembayaran Lintas Negara Tradisional Sulit Mencapai Penyelesaian 24/7 yang Sesungguhnya?
Pembayaran lintas negara melibatkan lebih dari sekadar pengiriman informasi antara pembayar dan penerima pembayaran. Pembayaran tersebut juga mencakup pencatatan akun bank, kliring dana antarlembaga keuangan, konversi valuta asing, tinjauan kepatuhan, dan penyelesaian akhir. Bahkan jika pengguna dapat mengirimkan instruksi transfer melalui perbankan online kapan saja, pergerakan dana yang sebenarnya mungkin masih dibatasi oleh jam operasional bank, ketersediaan sistem pembayaran, dan prosedur pemrosesan lembaga perantara.
Dalam model perbankan koresponden tradisional, bank yang tidak memiliki akses langsung ke sistem pembayaran di negara penerima mungkin perlu mentransfer dana melalui bank lain. Berbagai institusi harus mengonfirmasi informasi akun, melakukan pemeriksaan kepatuhan, memperbarui saldo akun koresponden, dan berkoordinasi dengan sistem pembayaran di berbagai negara. Karena negara-negara berada di zona waktu yang berbeda serta memiliki jadwal hari libur dan jendela penyelesaian yang berbeda, pembayaran lintas negara mungkin perlu menunggu pemrosesan berikutnya bahkan setelah bank asal memulainya.
Struktur ini tidak hanya memengaruhi kecepatan dana tersedia, tetapi juga kompleksitas pengelolaan kas perusahaan. Perusahaan multinasional umumnya perlu mempertahankan akun bank di berbagai negara atau wilayah dan mengatur likuiditas mata uang lokal atau dolar AS terlebih dahulu untuk menutup penggajian, penyelesaian dengan pemasok, dan biaya operasional harian. Jika dana tidak dapat dipindahkan antar pasar dengan segera, perusahaan mungkin perlu mempertahankan cadangan kas yang lebih besar, sehingga meningkatkan biaya modal yang terikat.
Dalam beberapa tahun terakhir, sistem pembayaran real-time dan jaringan pembayaran lintas negara telah mengatasi sebagian masalah tersebut. Namun, kecepatan pengiriman informasi pembayaran, waktu dana tersedia, dan waktu penyelesaian akhir tetap harus dibedakan. Tujuan utama bank dalam mengeksplorasi penyelesaian tertokenisasi 24/7 adalah untuk semakin mengurangi kendala waktu dan langkah operasional di antara berbagai sistem, sehingga dana yang memenuhi syarat dapat ditransfer dan digunakan dalam rentang waktu yang lebih luas.
Apa Itu Deposit Tertokenisasi? Bagaimana Deposit Tertokenisasi Merepresentasikan Dana Akun Bank di Blockchain?
Deposit tertokenisasi adalah representasi digital dari deposito bank komersial. Dasarnya tetap berupa hubungan deposito antara nasabah dan bank. Dana yang disimpan pengguna di bank dapat dipetakan, melalui arsitektur teknis tertentu, ke buku besar yang dapat diprogram sehingga saldo terkait dapat ditransfer, dicatat, dan dikelola sesuai aturan yang telah ditetapkan. Tidak seperti uang tunai atau mata uang digital bank sentral yang dimiliki langsung oleh pengguna, deposit tertokenisasi umumnya tetap merepresentasikan klaim pemegang terhadap bank komersial. Karakteristik hukum, perlindungan deposito, dan aturan yang berlaku harus dinilai berdasarkan yurisdiksi serta struktur produk terkait.
Sebagai contoh, jika sebuah perusahaan memiliki deposito sebesar $1JT di suatu bank, bank tersebut dapat, dengan tunduk pada persyaratan internal dan regulasi, menghubungkan sebagian saldo tersebut ke sistem deposit tertokenisasi. Perusahaan kemudian dapat mentransfer dana melalui jaringan berizin kepada peserta lain yang memenuhi syarat, sementara buku besar bank dan catatan on-chain harus tetap konsisten berdasarkan aturan sistem. Dalam model ini, blockchain tidak menciptakan dolar AS baru dari ketiadaan. Sebaliknya, blockchain menyediakan cara baru untuk mencatat dan mentransfer deposito bank yang sudah ada.
Deposit tertokenisasi umumnya beroperasi di jaringan dengan kontrol akses. Bank dapat membatasi peserta berdasarkan identitas nasabah, kelayakan bisnis, dan persyaratan regulasi, serta memasukkan pemeriksaan kepatuhan, izin transaksi, dan mekanisme pengelolaan akun ke dalam proses pembayaran. Desain ini membantu bank menghubungkan teknologi baru dengan sistem manajemen risiko yang telah ada. Ini juga berarti bahwa deposit tertokenisasi umumnya tidak dapat diterima atau ditransfer secara bebas oleh setiap wallet seperti stablecoin pada blockchain publik terbuka.
Struktur teknis yang digunakan oleh berbagai bank tidak selalu sama. Beberapa solusi menggunakan akun deposito blockchain untuk mentransfer saldo, beberapa menggunakan token deposito yang dapat ditransfer, dan lainnya mengandalkan mekanisme koordinasi antar sistem. Oleh karena itu, deposit tertokenisasi bukanlah satu kategori produk yang sepenuhnya terstandarisasi. Hak dan aturan transfer spesifik bergantung pada pengaturan layanan perbankan yang sebenarnya.
Bagaimana DBS dan J.P. Morgan Memungkinkan Transfer Dolar AS Antarbank 24/7?
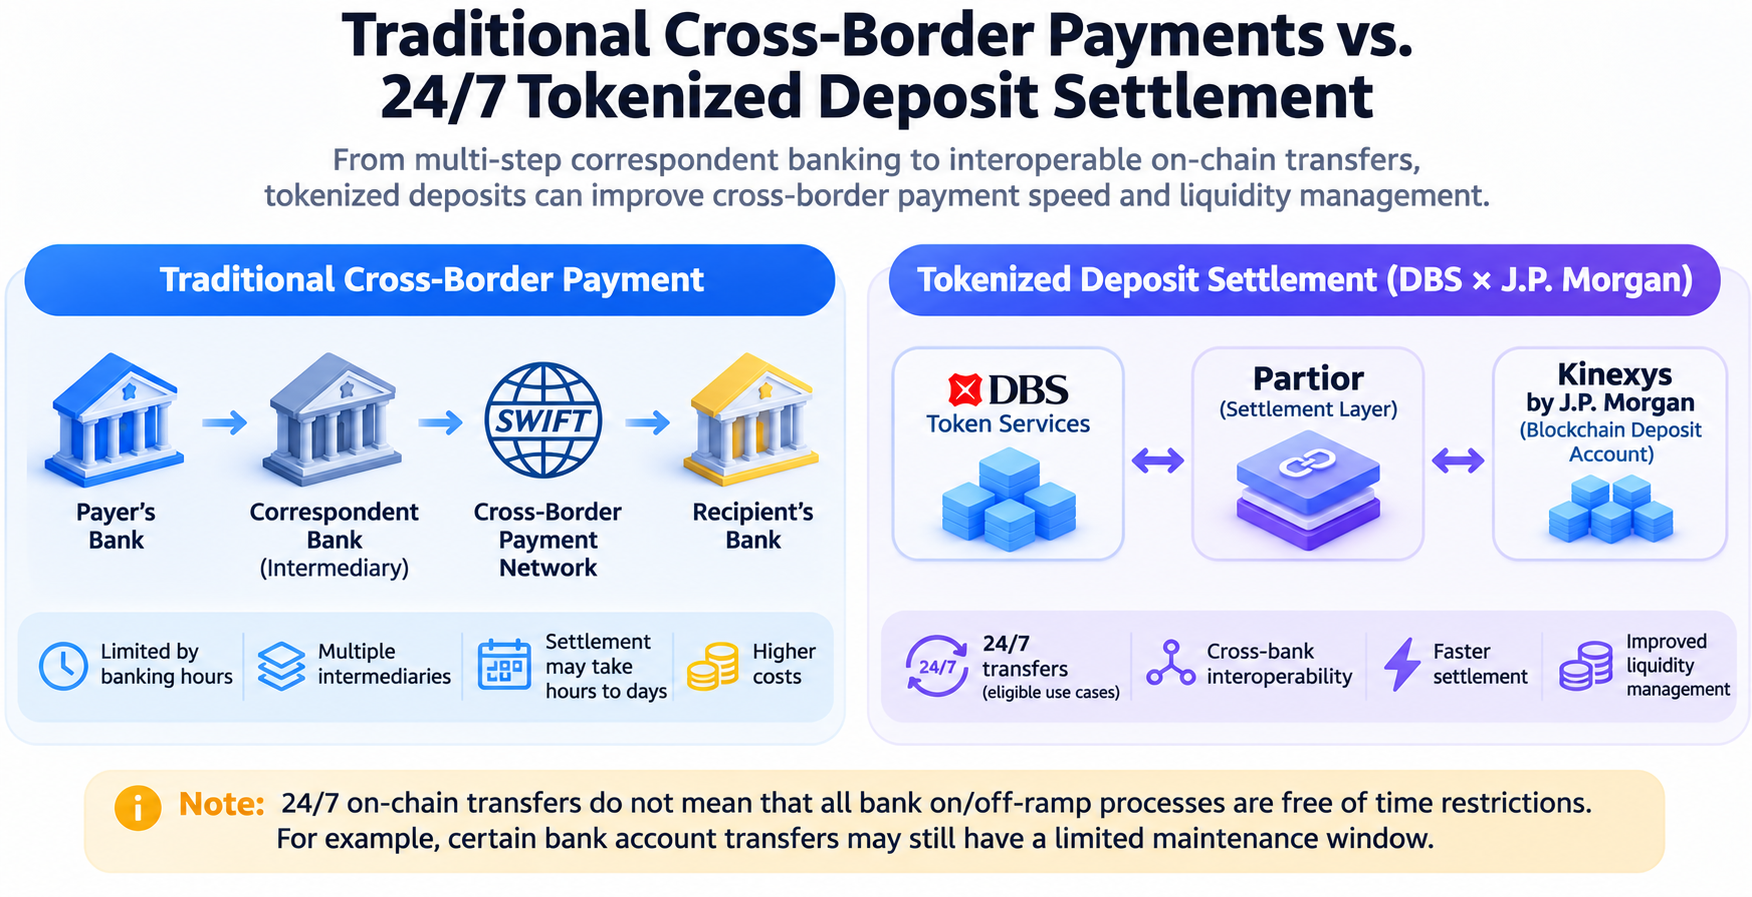
Pada 16 November 2026, DBS dan Kinexys by J.P. Morgan mengumumkan peluncuran solusi interoperabilitas deposit tertokenisasi antarbank, yang memungkinkan nasabah institusional mentransfer dana dolar AS antara sistem akun rantai berizin masing-masing bank di Amerika Serikat dan Singapura. Solusi ini menghubungkan DBS Token Services dengan jaringan Blockchain Deposit Account milik Kinexys serta menggunakan kemampuan koordinasi penyelesaian yang disediakan oleh Partior, sehingga memajukan kerangka interoperabilitas yang sebelumnya diusulkan ke tahap penggunaan komersial.
Signifikansi solusi ini adalah bahwa solusi tersebut tidak hanya menangani transfer dana antar akun dalam bank yang sama. Sebaliknya, solusi ini berupaya menghubungkan sistem deposit tertokenisasi dari dua bank yang berbeda. Bagi perusahaan multinasional, kemampuan untuk memindahkan dana sepanjang waktu di antara jaringan perbankan yang berbeda dapat mengurangi sebagian waktu tunggu yang disebabkan oleh perbedaan zona waktu dan jam operasional bank tradisional serta meningkatkan pengelolaan posisi kas global. Ant International menjadi pelanggan pertama yang menggunakan solusi tersebut, terutama untuk pengelolaan kas global real-time.
Sebagai contoh, perusahaan yang beroperasi di Singapura dan Amerika Serikat mungkin perlu menyesuaikan distribusi dana dolar AS berdasarkan kebutuhan pembayaran di berbagai pasar. Dalam model tradisional, beberapa transfer dana lintas negara harus menunggu sistem perbankan dan jendela pembayaran terkait dibuka. Jaringan deposit tertokenisasi dapat memungkinkan akun yang memenuhi syarat untuk mentransfer dana pada akhir pekan atau di luar jam kerja normal, sehingga memberikan fleksibilitas lebih besar dalam alokasi dana.
Namun, kemampuan layanan sepanjang waktu tersebut tetap memiliki batasan yang jelas. Jaringan Blockchain Deposit Account Kinexys beroperasi 24/7/365, tetapi transfer masuk dan keluar dari akun deposito giro tradisional dan Blockchain Deposit Accounts masih tunduk pada jendela pemeliharaan sistem sekitar tiga jam setiap Sabtu, dari pukul 15.00 hingga 18.00 Waktu Timur AS. Oleh karena itu, transfer sepanjang waktu antar akun on-chain tidak boleh ditafsirkan bahwa semua proses penyetoran dan penarikan dana bank berlangsung terus-menerus tanpa gangguan.
Selain itu, solusi saat ini terutama dirancang bagi nasabah institusional yang memenuhi syarat dan jaringan akun tertentu. Solusi ini tidak berarti pengguna ritel biasa sudah dapat menggunakan layanan tersebut untuk menyelesaikan transfer lintas negara global secara bebas. Nilai awalnya terletak pada transfer dana institusional, pengelolaan kas perusahaan, dan koordinasi likuiditas antarbank, bukan pada penggantian langsung semua kanal pembayaran lintas negara pribadi.
Apa Perbedaan Deposit Tertokenisasi dan Pembayaran Stablecoin?
Deposit tertokenisasi dan stablecoin sama-sama dapat menggunakan teknologi blockchain atau buku besar terdistribusi untuk mentransfer nilai, tetapi keduanya merepresentasikan hak keuangan yang berbeda. Deposit tertokenisasi umumnya terkait dengan deposito bank komersial, sehingga menciptakan klaim deposito antara pemegang dan bank. Sebaliknya, stablecoin umumnya diterbitkan oleh penerbit khusus dan didukung oleh uang tunai, surat berharga pemerintah jangka pendek, atau aset cadangan lain yang memenuhi syarat. Stablecoin mempertahankan hubungan harga dengan mata uang referensi sesuai aturan penerbitan dan penebusannya.
USDC, stablecoin dolar AS, dimaksudkan untuk mempertahankan hubungan 1:1 dengan dolar AS. Nasabah yang memenuhi syarat dapat mencetak dan menebusnya berdasarkan ketentuan yang ditetapkan oleh penerbit, sementara pengguna lain dapat memperolehnya melalui platform perdagangan atau pasar on-chain. Sebagai perbandingan, deposit tertokenisasi bank umumnya lebih terkait erat dengan sistem akun bank tertentu dan persyaratan kelayakan nasabah. Proses transfer dan penebusannya diatur oleh aturan akun bank.
| Dimensi Perbandingan |
Deposit Tertokenisasi |
Stablecoin |
| Penerbit |
Bank komersial |
Penerbit stablecoin |
| Hak keuangan yang mendasari |
Umumnya klaim deposito bank |
Ditentukan oleh ketentuan penerbitan dan penebusan yang berlaku |
| Dukungan nilai |
Deposito bank dan neraca bank |
Aset cadangan serta mekanisme penerbitan dan penebusan |
| Jenis jaringan |
Umumnya rantai berizin atau buku besar terkendali |
Dapat beroperasi pada blockchain publik atau jaringan berizin |
| Cakupan peserta |
Nasabah bank dan institusi yang memenuhi syarat |
Bergantung pada aturan penerbitan, jaringan, dan persyaratan regulasi |
| Penggunaan utama |
Kas perusahaan, pembayaran antarbank, dan penyelesaian institusional |
Perdagangan aset digital, pembayaran lintas negara, dan keuangan on-chain |
| Risiko utama |
Risiko kredit bank, interoperabilitas sistem, dan likuiditas |
Risiko penerbit, aset cadangan, penebusan, dan jaringan |
Perbedaan dalam aksesibilitas dan penggunaan sangat penting. Stablecoin dapat ditransfer pada jaringan blockchain yang didukung dan digunakan melalui wallet, platform perdagangan, serta smart contract dalam berbagai aktivitas keuangan, sehingga memiliki komposabilitas lintas platform yang kuat. Deposit tertokenisasi lebih menekankan konsistensi dengan akun bank, identitas yang diatur secara regulasi, dan sistem kontrol internal lembaga keuangan. Deposit tertokenisasi sesuai untuk bisnis institusional dengan persyaratan kepatuhan dan hubungan akun yang ketat.
Namun, tidak dapat begitu saja diasumsikan bahwa deposit tertokenisasi selalu lebih aman daripada stablecoin atau stablecoin selalu lebih efisien daripada transfer deposito bank. Keamanan setiap produk bergantung pada penerbit, struktur hukum, dukungan aset, desain jaringan, dan kontrol risikonya. Efisiensi pembayaran aktual juga dipengaruhi oleh proses penyetoran dan penarikan dana, konversi valuta asing, tinjauan kepatuhan, serta kemampuan penerima untuk terhubung ke sistem terkait.
Mengapa Bank Lebih Berfokus pada Deposit Tertokenisasi daripada Menggunakan Stablecoin Secara Langsung?
Salah satu alasan penting bank mengeksplorasi deposit tertokenisasi adalah karena mereka ingin meningkatkan efisiensi pembayaran sambil mempertahankan hubungan deposito yang ada dan kemampuan layanan keuangan. Deposito bank bukan hanya fondasi pembayaran harian dan pengelolaan dana nasabah, tetapi juga bagian penting dari pengelolaan aset dan liabilitas bank komersial. Jika dana perusahaan dalam jumlah besar berpindah keluar dari sistem perbankan ke stablecoin, struktur deposito dan pengelolaan likuiditas bank dapat berubah. Oleh karena itu, bank memiliki insentif untuk mengembangkan bentuk uang digital yang dapat memberikan efisiensi transfer on-chain serupa sambil tetap berbasis pada sistem akun bank.
Bagi perusahaan multinasional besar, pengelolaan dana tidak hanya mencakup pelaksanaan pembayaran dengan cepat. Hal ini juga mencakup izin akun, pengumpulan dana, persetujuan internal, perkiraan likuiditas, dan catatan kepatuhan. Deposit tertokenisasi dapat diintegrasikan dengan layanan kas perusahaan yang telah ada di bank, sehingga perusahaan dapat menggunakan fungsi pembayaran yang dapat diprogram dalam hubungan perbankan yang sudah dikenal. Sebagai contoh, perusahaan dapat mengatur transfer dana berdasarkan kondisi yang telah ditentukan atau secara otomatis mengeksekusi transfer antara entitas afiliasi berdasarkan aturan yang diizinkan.
Pada saat yang sama, bank tidak selalu menolak stablecoin. Beberapa bank dan lembaga keuangan juga meneliti penerbitan stablecoin, pengelolaan cadangan, kustodi, dan layanan pembayaran terkait. Deposit tertokenisasi dan stablecoin dapat melayani kelompok nasabah yang berbeda dan bahkan dapat dihubungkan melalui infrastruktur interoperabilitas di masa depan. Stablecoin dapat menawarkan penggunaan yang lebih fleksibel bagi pengguna yang ingin mengakses ekosistem keuangan on-chain terbuka. Deposit tertokenisasi mungkin lebih sesuai bagi perusahaan yang perlu mempertahankan pengelolaan akun bank dan proses kepatuhan institusional.
Oleh karena itu, tujuan pengembangan deposit tertokenisasi bukan sekadar meniru fungsi transfer stablecoin. Tujuannya adalah mengintegrasikan kemampuan pembayaran yang dapat diprogram ke dalam layanan perbankan yang ada sambil memungkinkan bank terus menyediakan pengelolaan akun, intermediasi kredit, dan layanan likuiditas dalam infrastruktur keuangan digital baru.
Bagaimana Swift dan Project Agorá Meningkatkan Infrastruktur Pembayaran Lintas Negara?
Selain kerja sama antara bank individual, peningkatan infrastruktur pembayaran lintas negara juga memerlukan penyelesaian interoperabilitas antara berbagai bank, jaringan, dan yurisdiksi. Pada Juli 2026, Swift mengumumkan bahwa buku besar blockchain-nya siap memasuki tahap penggunaan awal, dengan 17 bank dari enam benua berencana melakukan uji coba pembayaran lintas negara menggunakan deposit tertokenisasi. Buku besar tersebut terutama mengoordinasikan sistem deposit tertokenisasi berbagai bank, yang memungkinkan institusi peserta mentransfer dana di luar jam kerja tradisional dan menyelesaikan penyelesaian akhir berikutnya melalui sistem yang ada.
Eksplorasi Swift menunjukkan bahwa pembayaran lintas negara di masa depan mungkin tidak mengharuskan semua dana bank dipindahkan ke satu blockchain. Pendekatan lainnya adalah memungkinkan berbagai bank mempertahankan sistem akun dan buku besar mereka sendiri sambil menggunakan lapisan koordinasi bersama untuk memungkinkan transfer dana dan menyinkronkan status. Model ini dapat memanfaatkan infrastruktur keuangan yang sudah ada, tetapi juga harus menangani konsistensi data antar sistem, transaksi gagal, finalitas hukum, dan pembagian tanggung jawab kepatuhan.
Project Agorá, yang dipromosikan oleh Bank for International Settlements, lebih lanjut mengeksplorasi integrasi deposit tertokenisasi bank komersial dengan cadangan bank sentral. Tujuannya adalah membangun platform yang dapat diprogram dan mampu mendukung pembayaran grosir lintas negara multimata uang, sehingga deposito bank komersial dan uang bank sentral dapat beroperasi dalam struktur buku besar yang terkoordinasi sambil mempelajari mekanisme seperti penyelesaian atomik, pemeriksaan kepatuhan, dan pengelolaan likuiditas lintas negara.
Pada 2026, Project Agorá menyelesaikan validasi prototipenya dan mulai menguji transaksi yang melibatkan nilai nyata dalam lingkungan terkendali. Uji coba pada Juli tersebut melibatkan 28 lembaga keuangan dan bank sentral dari Asia, Eropa, dan Amerika Utara. Uji coba tersebut mencakup 17 skenario transaksi dan memiliki total nilai transaksi sekitar 800.000 franc Swiss. Rata-rata waktu dari inisiasi pembayaran hingga penyelesaian adalah sekitar 80 detik. Hal ini menunjukkan kelayakan arsitektur tersebut dalam kondisi tertentu, tetapi skala uji coba dan lingkungan terkendalinya tidak berarti jaringan pembayaran komersial global sudah memiliki kemampuan yang sama.
Kedua jenis proyek ini merepresentasikan pendekatan teknis yang berbeda. Swift lebih menekankan koneksi antara buku besar bank dan jaringan pembayaran yang ada, sedangkan Project Agorá mengkaji bagaimana uang bank komersial tertokenisasi dan cadangan bank sentral dapat mengoordinasikan penyelesaian dalam arsitektur bersama. Keduanya menunjukkan bahwa fokus persaingan dalam pembayaran lintas negara dapat secara bertahap bergeser dari kecepatan transfer suatu jaringan tunggal ke kemampuan menghubungkan berbagai mata uang, bank, dan sistem penyelesaian.
Bagaimana Penyelesaian Lintas Negara 24/7 Dapat Meningkatkan Pengelolaan Likuiditas Perusahaan?
Bagi perusahaan multinasional, nilai penyelesaian lintas negara 24/7 tidak hanya terletak pada pemendekan waktu pembayaran, tetapi juga pada peningkatan ketersediaan dana. Pengelolaan kas tradisional sering kali mengharuskan perusahaan mengatur saldo akun terlebih dahulu berdasarkan jam operasional berbagai pasar. Sebagai contoh, perusahaan mungkin perlu mempertahankan sejumlah dana di Amerika Serikat, Eropa, dan Asia untuk memenuhi kebutuhan pembayaran lokal. Ketika dana tidak dapat ditransfer lintas negara dengan segera, cadangan kas ini dapat meningkatkan kebutuhan kas keseluruhan perusahaan.
Jika perusahaan dapat mentransfer dana sepanjang waktu antara akun yang memenuhi syarat, perusahaan tersebut mungkin dapat menyesuaikan posisi kas secara dinamis berdasarkan kebutuhan bisnis aktual. Sebagai contoh, perusahaan yang beroperasi di berbagai negara dapat mentransfer sebagian dana dolar AS yang tidak digunakan ke akun di Amerika Serikat setelah operasi bisnis di Asia berakhir, lalu menggunakannya untuk pembayaran pemasok lokal atau kebutuhan operasional lainnya tanpa sepenuhnya bergantung pada jendela pemrosesan perbankan tradisional pada hari kerja berikutnya.
Pembayaran yang dapat diprogram dapat semakin mengurangi operasi manual. Perusahaan dapat menghubungkan transfer dana dengan kondisi yang telah ditentukan, seperti memicu pengisian dana ketika saldo akun turun di bawah ambang tertentu atau mengeksekusi pembayaran setelah kedua pihak dalam transaksi memenuhi kondisi yang disepakati. Fungsi-fungsi ini dapat meningkatkan otomatisasi pengelolaan kas, tetapi ketersediaan aktualnya bergantung pada kemampuan produk bank, otorisasi nasabah, dan aturan regulasi yang berlaku.
Penting untuk diperhatikan bahwa transfer dana sepanjang waktu tidak berarti perusahaan dapat sepenuhnya menghilangkan cadangan likuiditas. Dana lintas negara mungkin masih tunduk pada konversi valuta asing, likuiditas pasar, batas pembayaran, persyaratan regulasi, dan kemampuan penerima untuk terhubung ke sistem terkait. Bagi perusahaan yang beroperasi dalam berbagai mata uang, kemampuan mentransfer dana dolar AS dengan cepat tidak berarti mata uang lainnya selalu dapat ditukar dengan biaya yang sama. Makna yang lebih tepat dari penyelesaian 24/7 adalah peningkatan efisiensi alokasi dana, bukan penghapusan seluruh biaya pengelolaan likuiditas lintas negara.
Dapatkah Deposit Tertokenisasi dan Stablecoin Berinteroperasi?
Seiring berkembangnya deposit tertokenisasi dan jaringan pembayaran stablecoin, interoperabilitas telah menjadi isu penting bagi infrastruktur keuangan digital. Berbagai bank dapat menggunakan sistem rantai berizin yang berbeda, sedangkan stablecoin dapat beroperasi pada jaringan blockchain yang berbeda seperti Ethereum dan Solana. Jika sistem-sistem ini tetap terisolasi, pengguna mungkin masih memerlukan operasi pertukaran, kustodi, atau akun bank tambahan untuk mentransfer dana antarjaringan, bahkan jika jaringan individual mendukung transfer cepat.
Tujuan interoperabilitas adalah memungkinkan berbagai bentuk uang digital untuk menukar nilai berdasarkan aturan yang didefinisikan dengan jelas. Sebagai contoh, perusahaan mungkin memiliki deposito dolar AS tertokenisasi di suatu bank, tetapi perlu membayar pemasok yang menggunakan stablecoin. Secara teori, mekanisme pertukaran atau penyelesaian yang patuh dapat mengonversi nilai deposito bank menjadi stablecoin yang diterima oleh penerima dan menyelesaikan pembayaran melalui jaringan blockchain yang didukung. Namun, proses ini perlu menangani penebusan aset, verifikasi identitas, tinjauan anti pencucian uang, dan risiko penyelesaian antar jaringan yang berbeda.
Penyelesaian atomik merupakan area penting dalam penelitian teknis terkait. Tujuan dasarnya adalah memastikan transfer dana yang saling bergantung dalam suatu transaksi diselesaikan secara bersamaan berdasarkan kondisi yang disepakati, sehingga mencegah satu pihak membayar sementara pihak lainnya gagal memenuhi kewajibannya. Dalam transaksi valuta asing lintas negara, mekanisme ini dapat digunakan untuk mempelajari pertukaran tersinkronisasi antara berbagai mata uang. Dalam transaksi aset tertokenisasi, mekanisme ini juga dapat mengoordinasikan penyerahan aset dan pembayaran.
Namun, interoperabilitas teknis tidak berarti pengakuan hukum penuh di seluruh yurisdiksi. Berbagai bentuk uang digital dapat memberikan hak pemegang yang berbeda dan tunduk pada aturan penerbitan serta pembatasan regulasi yang berbeda. Bahkan ketika bentuk-bentuk tersebut dapat dihubungkan melalui antarmuka teknis, finalitas transaksi, penanganan gagal bayar, dan pembagian tanggung jawab tetap harus didefinisikan dengan jelas. Oleh karena itu, apakah deposit tertokenisasi dan stablecoin dapat mencapai interoperabilitas luas di masa depan akan bergantung pada standar teknis, kerja sama komersial, dan koordinasi regulasi.
Risiko Apa yang Dihadapi Deposit Tertokenisasi dan Pembayaran Stablecoin?
Salah satu risiko utama deposit tertokenisasi adalah risiko kredit bank. Karena umumnya tetap merepresentasikan klaim deposito terhadap bank komersial, pemegang perlu mempertimbangkan kondisi keuangan bank, ketentuan deposito, dan rezim perlindungan yang berlaku. Tokenisasi dapat mengubah cara deposito dicatat dan ditransfer, tetapi tidak secara otomatis menghilangkan risiko kredit bank atau berarti semua deposit tertokenisasi menerima tingkat perlindungan asuransi deposito yang sama.
Risiko teknologi dan operasional juga sama pentingnya. Bank harus memastikan konsistensi antara catatan on-chain dan sistem perbankan inti mereka serta membangun mekanisme yang kuat untuk pengelolaan identitas, izin transaksi, keamanan siber, dan kelangsungan bisnis. Jika terjadi kegagalan komunikasi, status yang tidak konsisten, atau kesalahan pemrosesan antara jaringan bank yang berbeda, ketersediaan dana dapat terdampak. Operasi lintas negara juga harus menangani persyaratan regulasi dan finalitas hukum di berbagai yurisdiksi.
Stablecoin menghadapi risiko terkait penerbit, aset cadangan, dan mekanisme penebusannya. Bahkan jika stablecoin menargetkan nilai 1:1 terhadap dolar AS, harga pasarnya dapat dipengaruhi oleh kualitas dan likuiditas aset cadangannya, kepercayaan pasar, dan likuiditas di platform perdagangan. Pengguna yang membeli atau menjual stablecoin di pasar sekunder juga dapat menanggung spread perdagangan, biaya jaringan, dan volatilitas pasar. Selain itu, jaringan blockchain, smart contract, dan layanan kustodi yang mendukung stablecoin dapat menciptakan risiko teknologi tambahan.
Untuk pembayaran lintas negara yang sebenarnya, kedua model harus menangani tinjauan kepatuhan, konversi valuta asing, dan kemampuan penerima untuk menerima dana yang dapat digunakan. Kemampuan mentransfer suatu bentuk uang digital dengan cepat secara on-chain tidak berarti penerima dapat segera mengonversinya menjadi dana yang tersedia dalam akun bank lokal. Oleh karena itu, ketika membandingkan deposit tertokenisasi dan stablecoin, tidak cukup hanya mempertimbangkan kecepatan konfirmasi transaksi on-chain. Seluruh proses, dari inisiasi pembayaran hingga akses aktual penerima terhadap dana yang dapat digunakan, juga harus dinilai.
Apakah Deposit Tertokenisasi atau Stablecoin Akan Memimpin Pembayaran Lintas Negara Masa Depan?
Pasar pembayaran lintas negara di masa depan mungkin tidak akan sepenuhnya didominasi oleh satu bentuk uang digital. Deposit tertokenisasi, stablecoin, dan jaringan pembayaran bank tradisional memiliki fondasi institusional serta keunggulan yang berbeda dan dapat saling melengkapi dalam berbagai skenario bisnis. Bagi perusahaan multinasional besar dan lembaga keuangan, deposit tertokenisasi dapat diintegrasikan dengan akun bank, pengelolaan kas, dan sistem kepatuhan yang ada, sehingga sesuai untuk transfer dana yang memerlukan identitas peserta yang jelas dan dukungan perbankan.
Sebaliknya, stablecoin menawarkan sirkulasi lintas platform dan integrasi dengan aplikasi on-chain. Stablecoin dapat memiliki penerapan dalam perdagangan aset digital, jaringan pembayaran terbuka, dan skenario komersial lintas negara tertentu. Bagi pengguna yang perlu berinteraksi langsung dengan smart contract, aset digital, atau protokol keuangan on-chain, stablecoin dapat memberikan metode pembayaran yang lebih fleksibel, meskipun penggunaannya tetap tunduk pada kondisi penerbitan, penebusan, jaringan, dan regulasi lokal.
Dari perspektif pengembangan infrastruktur perbankan, isu yang benar-benar penting mungkin bukan persaingan sederhana antara deposit tertokenisasi dan stablecoin, melainkan apakah berbagai bentuk uang dapat dihubungkan melalui mekanisme interoperabilitas yang andal. Kerja sama antarbank antara DBS dan J.P. Morgan, buku besar blockchain Swift, dan riset Project Agorá mengenai penyelesaian multimata uang semuanya berupaya menangani isu koordinasi antara berbagai akun, bank, dan jaringan penyelesaian dalam sistem keuangan tradisional.
Oleh karena itu, pembayaran lintas negara di masa depan mungkin melibatkan berbagai bentuk uang digital yang beroperasi secara berdampingan, dengan metode penyelesaian yang sesuai dipilih berdasarkan jenis nasabah, persyaratan regulasi, dan skenario pembayaran. Kemampuan beroperasi sepanjang waktu, mengurangi jumlah modal yang terikat, meningkatkan transparansi transaksi, serta menjaga keandalan hukum dan operasional akan menjadi kriteria penting untuk menilai nilai jangka panjang infrastruktur ini.
Kesimpulan
Bank mengeksplorasi penyelesaian lintas negara 24/7 terutama untuk mengatasi keterbatasan pembayaran lintas negara tradisional yang berkaitan dengan jam operasional, transfer dana, koordinasi sistem, dan pengelolaan likuiditas. Dengan membawa nilai akun bank ke buku besar yang dapat diprogram, deposit tertokenisasi memungkinkan lembaga keuangan mengeksplorasi cara yang lebih fleksibel untuk mentransfer dana sambil mempertahankan hubungan deposito dan kerangka kepatuhan yang ada.
Layanan transfer dolar AS antarbank yang diluncurkan oleh DBS dan J.P. Morgan pada November 2026 menunjukkan bahwa deposit tertokenisasi telah mulai beralih dari proyek pembuktian konsep ke penerapan praktis untuk skenario institusional tertentu. Perkembangan terkait Swift dan Project Agorá semakin menunjukkan kemungkinan interoperabilitas antara berbagai buku besar bank, bentuk uang, dan infrastruktur penyelesaian. Namun, proyek-proyek ini tetap tunduk pada batasan terkait cakupan partisipasi, koneksi dengan sistem tradisional, dan skala komersial. Proyek tersebut tidak boleh ditafsirkan sebagai bukti bahwa pembayaran lintas negara global telah mencapai penyelesaian real-time yang menyeluruh.
Perbedaan antara deposit tertokenisasi dan pembayaran stablecoin tidak hanya terletak pada penggunaan teknologi blockchain, tetapi juga pada hak keuangan yang direpresentasikan, mekanisme penerbitan, dan struktur jaringan masing-masing. Di masa depan, keduanya dapat berkembang berdampingan dalam bidang seperti pengelolaan kas institusional, pembayaran terbuka, dan penyelesaian aset digital. Interoperabilitas antarjaringan, pengelolaan kepatuhan, dan ketersediaan dana akhir akan menjadi kunci bagi tahap berikutnya dari peningkatan infrastruktur pembayaran lintas negara.
FAQ
Apa Itu Penyelesaian Lintas Negara 24/7?
Penyelesaian lintas negara 24/7 berarti jaringan pembayaran atau penyelesaian terkait dapat beroperasi sepanjang waktu, termasuk pada akhir pekan dan di luar jam kerja bank tradisional. Namun, layanan tertentu mungkin tetap tunduk pada batasan terkait penyetoran dan penarikan dana, konversi valuta asing, serta jendela pemrosesan sistem perbankan lainnya.
Apa Perbedaan Deposit Tertokenisasi dan Stablecoin?
Deposit tertokenisasi umumnya merepresentasikan klaim deposito nasabah terhadap bank komersial dan terhubung dengan sistem akun bank. Stablecoin umumnya diterbitkan oleh penerbit yang mempertahankan nilainya melalui aset cadangan dan mekanisme penebusan. Keduanya berbeda dalam hak hukum, cakupan peserta, dan struktur jaringan.
Apakah DBS dan J.P. Morgan Sudah Memungkinkan Pembayaran Lintas Negara Real-Time?
Pada November 2026, kedua bank meluncurkan layanan transfer dolar AS tertokenisasi antarbank bagi institusi yang memenuhi syarat, yang mendukung transfer dana sepanjang waktu antara akun rantai berizin terkait di Amerika Serikat dan Singapura. Namun, ini tidak berarti semua proses penyetoran dan penarikan dana bank tradisional bebas dari pembatasan waktu.
Apakah Deposit Tertokenisasi Dilindungi Asuransi Deposito?
Tidak ada satu jawaban yang berlaku untuk semua kasus. Penerapan asuransi deposito bergantung pada struktur hukum produk, kelayakan pemegang, bank penerbit, dan aturan yurisdiksi terkait. Nama “deposit tertokenisasi” saja tidak cukup untuk menentukan cakupan perlindungan.
Apakah Deposit Tertokenisasi Akan Menggantikan Stablecoin seperti USDC?
Belum tentu. Deposit tertokenisasi mungkin lebih sesuai untuk skenario tertentu yang melibatkan akun bank dan pengelolaan dana institusional, sedangkan stablecoin dapat digunakan pada jaringan blockchain yang didukung, dalam perdagangan aset digital, dan dalam skenario pembayaran lainnya. Keduanya dapat berkembang bersama melalui mekanisme interoperabilitas yang patuh di masa depan.







