Stablecoin adalah aset digital yang dirancang untuk mempertahankan nilai yang relatif stabil melalui cadangan mata uang fiat, jaminan aset kripto, atau mekanisme lainnya. Stablecoin banyak digunakan dalam perdagangan kripto, pembayaran on-chain, penyelesaian lintas negara, dan keuangan terdesentralisasi. Karena stablecoin USD menyumbang mayoritas pasar, perubahan pasokannya juga menjadi indikator penting untuk mengamati likuiditas di pasar aset digital.
Pada 1 November 2026, pasar stablecoin menunjukkan tanda-tanda baru kontraksi. Menurut data Sumcap, pasokan stablecoin global turun menjadi sekitar $298,5 miliar, turun sekitar $3,1 miliar dari 28 Oktober dan mencapai level terendah sejak Agustus. Dibandingkan dengan puncak sementara sekitar $315,5 miliar pada Mei 2026, total pasokan telah menurun sekitar $17 miliar. Pada saat yang sama, perubahan pasokan USDT dan USDC, serta meningkatnya pangsa pasar stablecoin lain, menunjukkan bahwa penyesuaian struktural sedang terjadi di dalam pasar stablecoin.
Namun, apakah penurunan pasokan stablecoin berarti investor meninggalkan pasar kripto? Apakah penerbitan stablecoin baru selalu mendorong Bitcoin naik? Jenis aktivitas modal apa yang dapat diungkapkan oleh perubahan saldo stablecoin di bursa? Untuk memahami pertanyaan-pertanyaan ini, perlu terlebih dahulu membedakan antara penerbitan stablecoin, penebusan, transfer, dan arus modal bursa.
Poin-Poin Utama
- Pada awal November 2026, pasokan stablecoin global turun menjadi sekitar $298,5 miliar, turun sekitar $3,1 miliar dari 28 Oktober, yang mencerminkan kontraksi terkini di pasar stablecoin secara keseluruhan.
- Penerbitan stablecoin bersih merupakan indikator penting untuk mengamati perubahan modal pasar, tetapi penurunan pasokan tidak selalu berarti jumlah modal yang setara telah secara langsung keluar dari pasar kripto.
- Penerbitan dan penebusan stablecoin yang didukung mata uang fiat seperti USDT dan USDC mengubah jumlah token yang beredar. Namun, transfer on-chain dan operasi bridge lintas chain tidak selalu mengubah pasokan global.
- Untuk menilai arus modal, investor perlu mempertimbangkan penerbitan stablecoin bersih, saldo bursa, distribusi modal on-chain, volume perdagangan, dan harga pasar secara bersama-sama, bukan mengandalkan satu indikator saja.
Mengapa Pasokan Stablecoin Turun Menjadi $298,5 Miliar?
Pasokan stablecoin umumnya merujuk pada jumlah total stablecoin yang telah diterbitkan dan dihitung sebagai token yang beredar di pasar. Untuk token yang dipatok pada dolar AS dengan harga yang relatif stabil, nilai dolar dari pasokan biasanya mendekati jumlah token yang beredar. Oleh karena itu, pasar sering menggunakan total kapitalisasi pasar stablecoin untuk mengukur ukuran pasar.
Pada 2025, pasar stablecoin berkembang pesat, dengan total pasokan meningkat dari sekitar $203,2 miliar menjadi $303,7 miliar, atau naik hampir 49%. Setelah memasuki 2026, tren pertumbuhan ini berubah. Total pasokan stablecoin mencapai level tertinggi sementara sekitar $315,5 miliar pada Mei, lalu secara bertahap turun menjadi sekitar $298,5 miliar pada awal November.
Perubahan ini patut dipantau, tetapi tidak dapat ditafsirkan secara sederhana sebagai kontraksi serentak pada semua stablecoin. Menurut statistik terkait, sejak awal 2026, pasokan USDT telah berkurang sekitar $5,3 miliar dan pasokan USDC telah berkurang sekitar $4 miliar, sementara gabungan pasokan stablecoin lain meningkat sekitar $7,2 miliar. Hal ini menunjukkan bahwa sebagian permintaan mungkin telah bergeser dari stablecoin utama tradisional ke penerbit lain atau berbagai jenis produk stablecoin.
Selain itu, pasokan stablecoin dapat dipengaruhi oleh alokasi modal institusional, permintaan penebusan pengguna, perubahan aktivitas perdagangan, konversi antarstablecoin, dan perbedaan metodologi statistik. Platform data yang berbeda mungkin memiliki cakupan yang berbeda terkait pasokan beredar, aset lintas chain, dan jenis stablecoin khusus. Akibatnya, total yang mereka catat untuk waktu yang sama dapat berbeda.
Apa Itu Penerbitan Stablecoin Bersih, dan Mengapa Dapat Mencerminkan Perubahan Modal?
Penerbitan stablecoin bersih adalah selisih antara jumlah yang baru diterbitkan dan jumlah yang ditebus serta dimusnahkan selama periode tertentu. Untuk stablecoin utama yang didukung mata uang fiat seperti USDT dan USDC, pelanggan institusional yang memenuhi syarat biasanya dapat menukarkan mata uang fiat dengan stablecoin melalui saluran terkait milik penerbit, atau mengembalikan stablecoin kepada penerbit untuk meminta penebusan.
Ketika penerbitan melebihi penebusan, pasokan beredar meningkat sehingga menghasilkan penerbitan bersih. Ketika penebusan melebihi penerbitan, pasokan beredar menurun sehingga menghasilkan penebusan bersih.
Sebagai contoh, anggap sebuah stablecoin memiliki penerbitan baru sebesar $1 miliar dan penebusan sebesar $700 juta dalam satu hari. Penerbitan bersihnya akan menjadi $300 juta. Jika penerbitan baru hanya sebesar $400 juta, sementara penebusan mencapai $900 juta, penerbitan bersih akan bernilai negatif $500 juta, yang menunjukkan penebusan bersih selama periode tersebut.
Penerbitan bersih dapat mencerminkan arah ekspansi atau kontraksi pasokan stablecoin. Untuk stablecoin yang didukung mata uang fiat, penerbitan bersih yang berkelanjutan dapat menunjukkan meningkatnya permintaan pasar terhadap stablecoin tersebut, sedangkan penebusan bersih yang berkelanjutan dapat menunjukkan bahwa sebagian pemegang ingin mengonversi stablecoin mereka menjadi mata uang fiat atau aset lain.
Namun, pencetakan stablecoin on-chain tidak selalu berarti token tersebut telah memasuki pasar sirkulasi akhir. Sebagian penerbit dapat membuat token persediaan terlebih dahulu dan melepaskannya ke dalam peredaran berdasarkan permintaan pelanggan. Oleh karena itu, ketika memantau penerbitan bersih, sebaiknya gunakan pasokan beredar yang dikonfirmasi oleh penerbit dan data penebusan aktual, bukan hanya menjumlahkan semua peristiwa pencetakan.
Apa Perbedaan Antara Penebusan Stablecoin dan Transfer On-Chain Biasa?
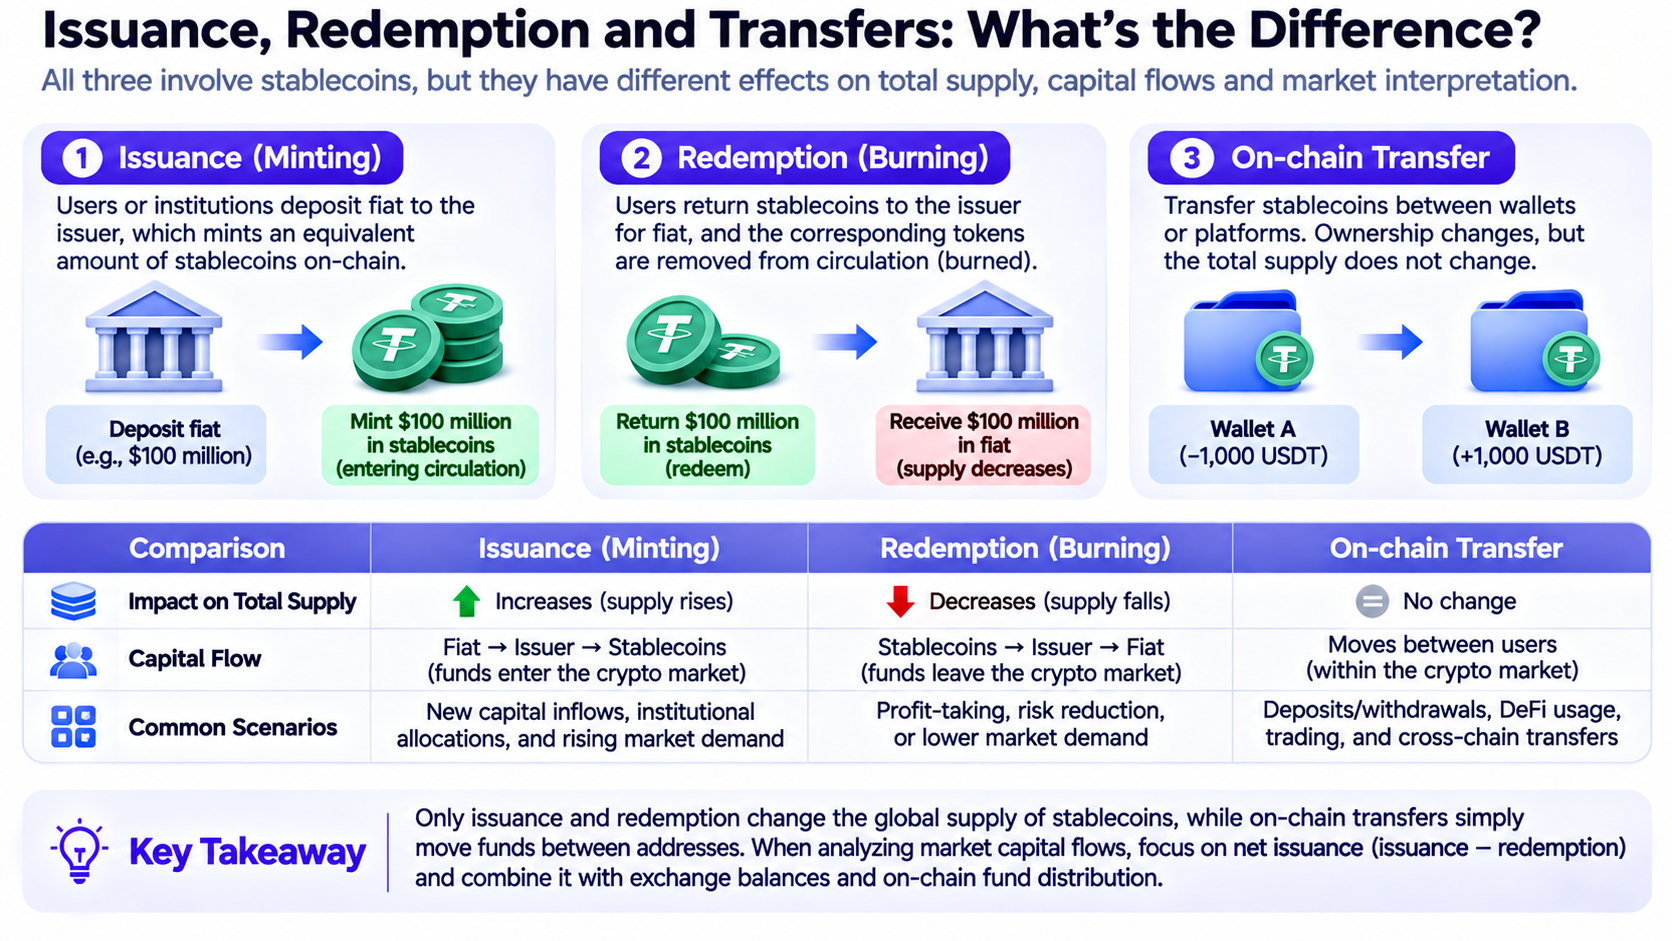
Penebusan stablecoin dan transfer on-chain adalah dua konsep yang berbeda. Transfer on-chain umumnya hanya memindahkan stablecoin antaralamat yang berbeda. Sebagai contoh, ketika pengguna mentransfer 10.000 USDT dari dompet pribadi ke bursa, atau mentransfer token dari satu alamat ke alamat lain di jaringan Ethereum, pemegang token berubah, tetapi total pasokan stablecoin umumnya tidak berkurang akibat tindakan tersebut.
Penebusan melibatkan stablecoin yang keluar dari pasokan beredar. Bagi pelanggan yang memenuhi persyaratan penebusan penerbit, prosesnya biasanya mencakup pengiriman stablecoin kepada penerbit, penyelesaian peninjauan terkait, dan penerimaan mata uang fiat yang sesuai. Stablecoin yang ditebus dapat dimusnahkan atau dikeluarkan dari pasokan beredar melalui metode pengelolaan persediaan lainnya.
Perbedaannya dapat dipahami melalui contoh berikut:
| Operasi |
Perubahan Modal atau Token |
Pasokan Global |
| Menerbitkan USDC senilai $100 juta dan memasukkannya ke dalam peredaran |
Stablecoin baru ditambahkan |
Meningkat |
| Menebus dan memusnahkan USDC senilai $100 juta |
Stablecoin keluar dari peredaran |
Menurun |
| Pengguna menyetor USDC ke bursa |
Transfer antaralamat |
Biasanya tidak berubah |
| Pengguna mentransfer USDT dari Ethereum ke Tron |
Redistribusi antarjaringan |
Biasanya tidak berubah |
| Pengguna memakai USDT untuk membeli BTC |
Perubahan kepemilikan stablecoin |
Biasanya tidak berubah |
Transfer lintas chain memerlukan perhatian khusus terhadap implementasi dasarnya. Sebagian mekanisme lintas chain mengunci aset pada chain asal dan menerbitkan aset yang sesuai pada chain tujuan, sedangkan yang lain menggunakan mekanisme pemusnahan dan pencetakan native. Saat menganalisis total pasokan, hindari menghitung aset yang dikunci dan aset hasil pemetaannya dua kali.
Oleh karena itu, ketika memantau perubahan modal stablecoin, penting untuk membedakan kenaikan atau penurunan pasokan yang sebenarnya dari pergerakan internal dana yang sudah ada.
Apakah Penurunan Pasokan Stablecoin Berarti Modal Keluar dari Pasar Kripto?
Penurunan pasokan stablecoin umumnya berarti jumlah stablecoin yang beredar telah menurun, tetapi hal ini tidak dapat langsung ditafsirkan sebagai jumlah modal yang setara telah keluar dari pasar kripto secara keseluruhan.
- Investor dapat menukar stablecoin dengan mata uang fiat dan menyelesaikan penebusan melalui penerbit. Dalam kasus ini, penurunan pasokan stablecoin memiliki hubungan yang relatif langsung dengan keluarnya mata uang fiat dari sistem stablecoin.
- Modal dapat beralih dari satu stablecoin ke stablecoin lainnya. Sebagai contoh, sebuah institusi dapat mengurangi kepemilikan USDC sambil meningkatkan alokasi pada stablecoin lain. Dalam proses ini, pasokan USDC dapat menurun, tetapi jika stablecoin lain berkembang pada saat yang sama, pasokan keseluruhan stablecoin USD mungkin tidak berubah secara signifikan.
- Investor dapat menggunakan stablecoin untuk membeli BTC, ETH, atau aset digital lainnya. Meskipun transaksi tersebut mengubah komposisi aset investor, stablecoin umumnya ditransfer kepada penjual, bukan menghilang akibat perdagangan tersebut.
- Sebagian modal dapat beralih ke obligasi pemerintah yang ditokenisasi, dana pasar uang, atau produk imbal hasil on-chain lainnya. Jika produk-produk ini tidak dihitung sebagai stablecoin, perubahan alokasi modal dapat mengurangi pasokan stablecoin tanpa berarti modal tersebut sepenuhnya keluar dari sistem keuangan on-chain.
- Penilaian pasokan dalam dolar juga dapat dipengaruhi oleh depegging, cakupan data, dan perubahan klasifikasi aset.
Oleh karena itu, kontraksi pasokan stablecoin lebih tepat mencerminkan perubahan pada saldo stablecoin yang beredar daripada jumlah penuh arus keluar modal bersih dari pasar kripto.
Bagaimana Penerbitan Bersih USDT dan USDC Dapat Digunakan untuk Menilai Likuiditas Pasar?
USDT dan USDC merupakan komponen utama pasar stablecoin USD. Memantau perubahan pasokannya dapat membantu memperjelas permintaan stablecoin di antara berbagai pelaku pasar.
Per 1 November 2026, platform data terkait mencatat sekitar $179,7 miliar pasokan USDT yang beredar dan sekitar $71,9 miliar pasokan USDC. Secara bersama-sama, keduanya masih menyumbang mayoritas pasar stablecoin USD.
Namun, struktur pengguna, saluran penerbitan, distribusi on-chain, dan kasus penggunaan kedua stablecoin tersebut tidak sama. Akibatnya, tingkat penerbitan bersih yang sama mungkin tidak sesuai dengan jenis permintaan pasar yang sama.
Sebagai contoh, pertumbuhan pasokan USDT dapat berkaitan dengan alokasi modal bursa, transfer lintas negara, dan kasus penggunaan lainnya. Pertumbuhan pasokan USDC dapat berasal dari penyelesaian institusional, aplikasi DeFi, atau permintaan pembayaran. Tidak satu pun dari penggunaan tersebut dapat dikonfirmasi hanya berdasarkan data penerbitan. Tujuan aktual dana juga harus diperiksa.
Tiga dimensi berikut khususnya dapat dipantau:
- Dimensi waktu: Bedakan perubahan 1 hari, 7 hari, dan 30 hari untuk menghindari kesalahan dalam menganggap penebusan besar jangka pendek sebagai tren jangka panjang.
- Dimensi aset: Bandingkan perubahan pasokan USDT, USDC, dan stablecoin lain untuk menentukan apakah modal beralih antarproduk.
- Dimensi jaringan: Pantau perubahan saldo stablecoin pada jaringan seperti Ethereum, Tron, Solana, dan Base untuk menentukan apakah alokasi modal di berbagai ekosistem berubah.
Sebagai contoh, jika total pasokan USDC menurun sementara saldo USDC pada jaringan tertentu meningkat, hal ini dapat menunjukkan bahwa jaringan tersebut menerima alokasi USDC yang lebih besar. Tidak ada kontradiksi karena perubahan pasokan global dan perubahan distribusi antarjaringan adalah dua dimensi yang berbeda.
Apa yang Dapat Ditunjukkan oleh Saldo Stablecoin di Bursa?
Saldo stablecoin di bursa merujuk pada jumlah stablecoin yang disimpan oleh alamat terkait bursa yang diidentifikasi oleh platform data. Indikator ini sering digunakan untuk menganalisis jumlah stablecoin yang tersedia di bursa, tetapi pada dasarnya berbeda dari penerbitan stablecoin bersih. Penerbitan stablecoin bersih mengukur perubahan total pasokan token di pasar, sedangkan saldo bursa mengukur jumlah token yang disimpan oleh kategori alamat tertentu. Bahkan jika pasokan stablecoin global tetap tidak berubah, setoran atau penarikan pengguna dari bursa dapat menyebabkan saldo bursa berfluktuasi secara signifikan.
Sebagai contoh, jika saldo stablecoin sebuah bursa meningkat dari $5 miliar menjadi $6 miliar, hal ini dapat menunjukkan peningkatan setoran pengguna, atau dapat berkaitan dengan transfer dana internal, pengaturan kustodi institusional, atau konsolidasi alamat. Demikian pula, penurunan saldo bursa tidak dapat secara langsung membuktikan bahwa investor sedang membeli aset kripto. Pengguna mungkin hanya menarik stablecoin ke dompet kustodi mandiri, protokol DeFi, atau platform perdagangan lainnya.
Untuk menghindari salah tafsir, perubahan saldo bursa dapat dianalisis bersama volume perdagangan spot, kedalaman order book, penerbitan stablecoin bersih, dan harga aset utama.
| Kombinasi Pengamatan |
Indikasi yang Mungkin |
Pertimbangan |
| Pasokan stablecoin meningkat dan saldo bursa meningkat |
Stablecoin yang baru diterbitkan memasuki tempat perdagangan |
Tidak selalu berarti permintaan beli telah terbentuk |
| Pasokan tetap tidak berubah dan saldo bursa meningkat |
Stablecoin yang sudah ada berpindah ke bursa |
Mungkin hanya mencerminkan transfer dana |
| Pasokan menurun dan saldo bursa menurun |
Kontraksi stablecoin dan saldo bursa yang lebih rendah terjadi pada saat yang sama |
Kedua perubahan mungkin tidak memiliki hubungan sebab-akibat langsung |
| Pasokan meningkat dan saldo bursa menurun |
Stablecoin mungkin terdistribusi lebih luas di berbagai alamat nonbursa |
Penggunaan DeFi, pembayaran, dan kustodi memerlukan peninjauan lebih lanjut |
Penting juga untuk diperhatikan bahwa platform pihak ketiga mungkin tidak mengidentifikasi semua alamat bursa. Perubahan saldo tidak dapat disamakan dengan arus masuk atau keluar modal bersih yang telah diverifikasi.
Pasokan stablecoin dan volume transaksi stablecoin mengukur fenomena yang berbeda. Pasokan mencerminkan jumlah stablecoin yang ada di pasar pada waktu tertentu, sedangkan volume transaksi mencerminkan jumlah modal yang ditransfer selama periode tertentu. Unit stablecoin yang sama dapat beredar berulang kali di antara pengguna, bursa, penyedia layanan pembayaran, dan aplikasi on-chain.
Sebagai contoh, anggap pasar memiliki stablecoin senilai $10 miliar. Jika stablecoin tersebut ditransfer beberapa kali secara rata-rata selama satu bulan, volume transaksi kumulatif dapat jauh melebihi $10 miliar.
Sebuah studi yang diterbitkan oleh CoinDesk Research pada 30 Oktober 2026 menunjukkan bahwa selama sembilan bulan pertama 2026, pasokan stablecoin secara keseluruhan berubah relatif sedikit, sementara volume transfer bulanan yang disesuaikan meningkat dari sekitar $230 miliar pada Januari menjadi sekitar $325 miliar pada September, atau naik sekitar 41,4%.
Hal ini menunjukkan bahwa aktivitas penggunaan stablecoin dan pertumbuhan pasokan dapat berbeda arah. Bahkan jika penerbitan baru melambat, stablecoin yang sudah ada dapat mendukung lebih banyak aktivitas penyelesaian dan transfer modal. Namun, volume transfer on-chain tidak dapat secara langsung disamakan dengan volume pembayaran komersial nyata. Transfer dana bursa, operasi lintas chain, likuidasi DeFi, dan perdagangan otomatis semuanya dapat menghasilkan sejumlah besar transfer. Oleh karena itu, untuk menentukan apakah stablecoin benar-benar mengalami peningkatan permintaan pembayaran, diperlukan data yang dikategorikan dan disesuaikan.
Bagaimana Membangun Kerangka untuk Menganalisis Arus Modal Stablecoin?
Bagi investor biasa, menganalisis arus modal stablecoin tidak memerlukan model yang kompleks. Proses ini dapat dilakukan secara bertahap, dari pasokan keseluruhan hingga aktivitas perdagangan tertentu.
- Amati perubahan pasokan stablecoin global. Gunakan data 7 hari, 30 hari, dan triwulanan untuk menentukan apakah pasar secara keseluruhan sedang berkembang, menyusut, atau bergerak mendatar.
- Uraikan stablecoin utama. Pantau perubahan aset seperti USDT, USDC, USDe, dan USDS untuk menentukan apakah kontraksi secara keseluruhan terkonsentrasi pada beberapa stablecoin atau pangsa pasar sedang didistribusikan kembali.
- Bedakan penerbitan dan penebusan aktual dari migrasi lintas chain. Gabungkan pengungkapan penerbit, catatan pencetakan dan pemusnahan on-chain, serta perubahan saldo di berbagai jaringan untuk menghindari kesalahan dalam menganggap pergerakan dana yang sudah ada sebagai modal baru.
- Analisis distribusi modal di bursa dan DeFi. Fokus pada saldo stablecoin bursa, pool likuiditas bursa terdesentralisasi, simpanan dalam protokol pinjaman, dan aktivitas pembayaran on-chain.
- Bandingkan data dengan harga pasar dan aktivitas perdagangan. Jika pasokan stablecoin terus menurun sementara volume perdagangan, kedalaman pasar, dan harga aset utama semuanya melemah, hal ini dapat menunjukkan kondisi likuiditas pasar yang mengetat. Namun, jika aktivitas pembayaran on-chain dan perputaran modal terus tumbuh saat pasokan menurun, penjelasan lain, seperti peningkatan efisiensi penggunaan stablecoin atau perubahan alokasi aset, juga perlu dipertimbangkan.
Kesimpulan
Pasokan stablecoin global turun menjadi sekitar $298,5 miliar, yang menunjukkan bahwa setelah periode ekspansi pesat, pasar stablecoin pada 2026 memasuki fase pertumbuhan pasokan yang lebih lambat dan penyesuaian struktural. Kontraksi pasokan stablecoin utama seperti USDT dan USDC yang terjadi bersamaan dengan pertumbuhan beberapa stablecoin lain juga menunjukkan bahwa permintaan modal di dalam pasar sedang berubah.
Penerbitan dan penebusan stablecoin bersih merupakan titik awal penting untuk mengamati perubahan modal, tetapi keduanya tidak dapat sepenuhnya menjelaskan arus modal. Penerbitan baru tidak berarti dana tersebut akan segera digunakan untuk membeli BTC, dan penebusan bersih tidak selalu berarti investor secara luas meninggalkan pasar kripto. Saldo bursa, distribusi modal lintas chain, dan volume transaksi on-chain juga perlu ditafsirkan sesuai konteksnya.
Bagi investor, data stablecoin lebih sesuai digunakan sebagai indikator pelengkap untuk menilai kondisi likuiditas pasar daripada sebagai sinyal perdagangan langsung untuk memprediksi pergerakan harga. Hanya dengan menganalisis perubahan pasokan bersama distribusi modal, aktivitas perdagangan, dan harga pasar, investor dapat memperoleh pemahaman yang lebih akurat mengenai perubahan di pasar stablecoin.
FAQ
Apakah Penurunan Pasokan Stablecoin Berarti Bitcoin Pasti Turun?
Belum tentu. Penurunan pasokan stablecoin dapat mencerminkan penebusan oleh sebagian investor atau perubahan permintaan, tetapi harga Bitcoin juga dipengaruhi oleh faktor seperti arus modal ETF, pasar derivatif, kondisi makroekonomi, dan ekspektasi investor.
Apakah Penerbitan Stablecoin Bersih Positif Berarti Modal Baru Telah Masuk ke Pasar Kripto?
Untuk stablecoin yang didukung mata uang fiat, penerbitan bersih positif umumnya berarti pasokan beredar meningkat, tetapi hal ini tidak secara langsung membuktikan bahwa modal baru tersebut telah digunakan untuk membeli aset kripto. Stablecoin yang baru diterbitkan juga dapat digunakan untuk pembayaran, penyelesaian, cadangan, atau aktivitas keuangan lainnya.
Stablecoin yang berbeda memiliki penerbit, kasus penggunaan, pengaturan regulasi, dan kelompok pengguna yang berbeda. Modal dapat beralih dari satu stablecoin ke stablecoin lainnya. Oleh karena itu, penurunan pasokan satu aset tidak selalu berarti seluruh pasar stablecoin mengalami kontraksi pada saat yang sama.
Apakah Transfer Stablecoin ke Bursa Berarti Pasar Akan Segera Naik?
Belum tentu. Setoran stablecoin dapat digunakan untuk membeli aset, tetapi juga dapat digunakan untuk margin, arbitrase, transfer dana, atau aktivitas perdagangan lainnya. Volume perdagangan, order book, dan pergerakan harga juga perlu dipertimbangkan.
Di Mana Saya Dapat Memeriksa Pasokan Stablecoin dan Arus Modal?
Platform seperti DeFiLlama dapat digunakan untuk melihat total pasokan stablecoin, pangsa pasar berbagai stablecoin, dan distribusinya di berbagai blockchain. Informasi ini juga dapat dibandingkan dengan pengungkapan penerbit mengenai penerbitan dan penebusan serta data penjelajah on-chain.