Bagian di bawah ini mendefinisikan metrik, menjelaskan mekanisme mint dan redeem, mencantumkan mekanisme yang sering menyertai kontraksi, membedakan lima kesalahpahaman umum, membandingkan pasokan dengan saldo bursa dan arus ETF Bitcoin spot, serta menyediakan daftar periksa pembacaan netral. Perbedaan antara pembayaran dan perdagangan dibahas dalam mengapa pembayaran dapat meningkat saat pasokan stagnan; penerbitan bersih stablecoin dan cara membaca likuiditas stablecoin melengkapi lapisan mint/redeem dan saldo bursa dalam struktur yang sama.
Poin Penting
-
Kontraksi pasokan stablecoin adalah penurunan saldo stablecoin yang beredar, biasanya ketika redemption melebihi minting.
-
Penerbitan bersih sama dengan minting dikurangi redemption selama suatu periode; penerbitan bersih negatif mengurangi pasokan beredar untuk desain yang didukung fiat.
-
Membeli BTC atau ETH dengan stablecoin biasanya memindahkan token antardompet; tindakan ini sendiri tidak menghapus pasokan beredar.
-
Beralih dari USDC ke USDT dapat mengurangi jumlah beredar dari satu penerbit, sementara total gabungan stablecoin USD hampir tidak bergerak.
-
Saldo bursa, arus ETF, dan pasokan stablecoin mengukur saluran modal yang berkaitan tetapi berbeda—bacalah secara bersama-sama, bukan sebagai satu sinyal.
Arti Kontraksi Pasokan Stablecoin
Pasokan beredar stablecoin adalah jumlah token yang dihitung sebagai beredar dan tersedia di pasar. Karena sebagian besar stablecoin dipatok ke dolar AS, jurnalis dan dasbor sering memperlakukan kapitalisasi pasar stablecoin sebagai nilai token dalam dolar, yang kira-kira setara dengan jumlah beredar ketika diperdagangkan mendekati satu dolar. Kontraksi berarti jumlah beredar tersebut menyusut di antara dua tanggal.
Penyedia analitik seperti Glassnode, kontributor CryptoQuant, dan pelacak bergaya Sumcap menerbitkan total dengan cakupan yang berbeda terhadap chain, wrapper hasil bridge, penerbit khusus, aset cadangan, serta cara mereka mengklasifikasikan aset kripto terkait. Dua dasbor dapat menunjukkan angka berbeda pada hari yang sama tanpa salah secara mutlak—keduanya mungkin mencakup kumpulan token yang berbeda. Anggap arah pergerakan dan cerita mint/redeem lebih andal daripada satu angka utama.
Kontraksi adalah perubahan stok atau jumlah token yang ada, bukan perubahan harga. Periode perdagangan risk-off dapat terjadi bersamaan dengan kontraksi, ekspansi, atau jumlah beredar yang datar, bergantung pada apakah pemegang melakukan redemption ke bank, beralih penerbit, atau menyimpan dana tunai secara on-chain. Transaksi stablecoin dapat mendukung pembayaran, perdagangan, dan pembayaran lintas batas tanpa mengubah pasokan dengan sendirinya.
Cara Penerbit Stablecoin, Minting, Redemption, dan Penerbitan Bersih Mengubah Pasokan
Untuk stablecoin utama yang didukung fiat, penerbit stablecoin biasanya melakukan mint token baru ketika peserta berwenang menyerahkan fiat atau melalui proses agunan yang disetujui ke dalam alur penerbit, dan melakukan redemption ketika peserta tersebut mengembalikan token untuk fiat. Redemption yang berhasil menghapus token dari peredaran dan bergantung pada kemampuan penerbit menangani permintaan redemption agar pemegang dapat menukarkan stablecoin dengan mata uang fiat. Penerbit utama biasanya menyimpan cadangan dalam bentuk kas dan surat utang pemerintah jangka pendek. Transfer on-chain antarpengguna, deposit ke bursa, dan banyak wrapper bridge memindahkan kepemilikan tanpa mengubah pasokan beredar global seperti redemption primer. Ada pula risiko pihak lawan apabila kustodian gagal beroperasi selama penarikan dana besar-besaran dari bank.
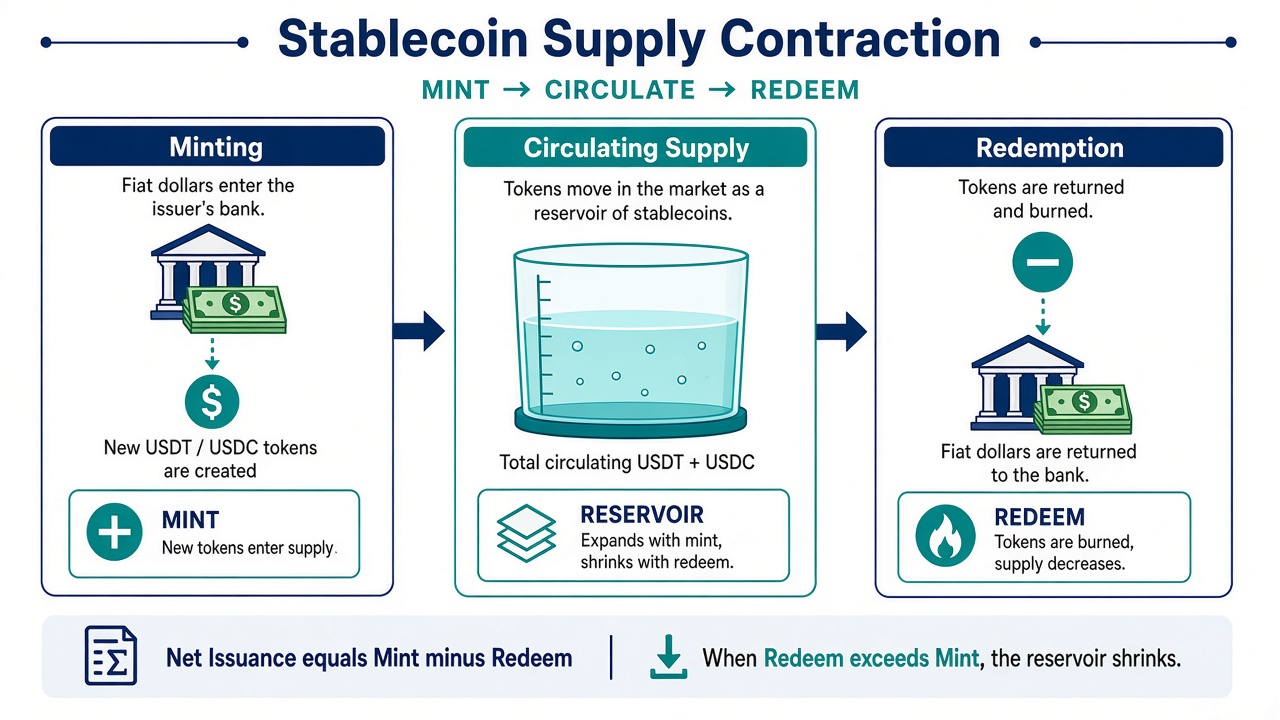
Gambar 1. Minting meningkatkan jumlah beredar; redemption membakar token. Penerbitan bersih = mint − redeem; pasokan berkontraksi ketika redeem melebihi mint.
Stablecoin yang didukung mata uang kripto menggunakan mata uang kripto lain sebagai agunan.
Stablecoin yang didukung komoditas didukung oleh komoditas fisik seperti emas.
Penerbitan bersih selama suatu periode adalah minting dikurangi redemption. Penerbitan bersih positif meningkatkan pasokan beredar; penerbitan bersih negatif mengontraksikannya, meskipun gelombang redemption besar dapat menimbulkan risiko jika penerbit tidak dapat memenuhinya dengan segera. Circle dan penerbit lain terkadang mengungkapkan volume mint dan redeem bruto yang sangat besar pada kuartal yang sama dan hampir saling mengimbangi, sehingga hanya menyisakan sedikit perubahan bersih meskipun aktivitas pembayaran atau penyelesaian stablecoin tetap tinggi. Pola ini menunjukkan mengapa arus bruto dan jumlah beredar bersih merupakan pertanyaan yang berbeda.
Pasar primer dan sekunder juga penting: perdagangan sekunder di berbagai platform menentukan harga patokan, sedangkan mint/redeem primer menyesuaikan jumlah beredar—pemisahan yang sama dibahas dalam pasar primer dan sekunder stablecoin.
Mekanisme yang Sering Menyertai Kontraksi
Permintaan perdagangan kripto yang melemah mengurangi kebutuhan akan saldo penyelesaian bursa yang baru. Stablecoin banyak digunakan untuk berpindah ke dan dari mata uang kripto lain, khususnya selama periode tekanan pasar, karena menawarkan tempat penyimpanan yang lebih stabil dibandingkan mata uang kripto yang volatil. Sebaliknya, stablecoin algoritmik lebih mengandalkan mekanisme penawaran dan permintaan daripada redemption yang didukung cadangan, dan kategori ini mencakup kurang dari 0,2% dari total pasokan. TerraUSD adalah contoh paling jelas: pada Mei 2022, stablecoin ini kehilangan patokannya dan menghapus $45JT. Ketika volume spot dan derivatif mendingin, permintaan resmi untuk minting baru dapat menurun meskipun token yang ada tetap beredar di antara para pemegang.
Redemption saat risk-off mengonversi kas on-chain kembali menjadi kas bank, dengan potensi dampak lanjutan terhadap sistem perbankan dan sistem keuangan yang lebih luas ketika dana ditarik kembali menuju deposito dan cadangan. Pemegang yang menginginkan fiat di luar jalur kripto melakukan redemption melalui saluran yang memenuhi syarat; pembakaran tersebut mengurangi jumlah beredar. Redemption yang signifikan juga dapat mengurangi permintaan terhadap surat utang pemerintah jangka pendek. Jalur ini lebih mendekati “modal yang keluar dari sistem stablecoin” daripada transfer sederhana dari satu dompet ke dompet lain.
Biaya peluang dan alternatif imbal hasil dapat berpengaruh ketika imbal hasil Treasury jangka pendek menarik dibandingkan memegang token pembayaran tanpa bunga, terutama karena banyak penerbit dibatasi untuk membayar bunga secara langsung, sementara semakin banyak produk eksternal memungkinkan pemegang memperoleh bunga di tempat lain, meskipun stablecoin tetap berguna untuk penyelesaian 24/7 di luar jam perbankan. Modal juga dapat beralih ke T-bill bertoken, produk on-chain bergaya pasar uang, atau setara kas lain yang tidak dihitung oleh sebagian dasbor dalam “pasokan stablecoin”, sehingga total stablecoin dapat turun ketika kas yang terkait kripto masih ada. Stablecoin juga dapat lebih murah daripada metode remitansi tradisional.
Pergeseran komposisi penerbit adalah mekanisme lain: USDT dan USDC dapat berkontraksi sementara stablecoin USD yang lebih kecil berkembang, atau sebaliknya, dan stablecoin yang sama dapat muncul dalam versi standar maupun versi yang menghasilkan imbal hasil. Selalu periksa apakah judul utama mengacu pada “semua stablecoin USD” atau satu ticker.
Lima Kesalahpahaman Umum
-
Pasokan turun berarti dolar yang sama sepenuhnya keluar dari kripto. Hanya redemption primer yang secara jelas menghapus token dari jumlah beredar stablecoin, dan beberapa desain yang didukung fiat bekerja agak mirip dengan dana pasar uang. Peralihan ke produk kas on-chain lain dapat mengurangi kategori stablecoin tanpa keluar sepenuhnya dari aset digital.
-
Membeli BTC atau ETH menghapus pasokan. Pembelian spot biasanya memindahkan stablecoin kepada penjual. Pasokan beredar tetap ada hingga seseorang melakukan redemption atau penerbit membakar token sesuai aturannya.
-
Penurunan satu penerbit berarti kontraksi di seluruh pasar. USD Coin dapat menyusut sementara stablecoin terbesar, Tether, tumbuh atau stablecoin lain tumbuh, sehingga perubahan pada tingkat penerbit tidak otomatis menandakan kontraksi di seluruh pasar. Baca agregat dan komponennya.
-
Arus keluar dari bursa sama dengan kontraksi pasokan. Token yang meninggalkan dompet bursa tetap ada secara on-chain. Grafik saldo bursa dan grafik pasokan beredar menjawab pertanyaan yang berbeda.
-
Total Dasbor A harus sama dengan Dasbor B. Cakupan chain, wrapper, dan penerbit dengan pangsa kecil berbeda-beda, sementara perbedaan cakupan kapitalisasi pasar juga dapat menjelaskan ketidaksesuaian. Gunakan seri yang konsisten dari satu metodologi saat mempelajari tren.
Pasokan Pasar Stablecoin vs Saldo Bursa vs Arus ETF Bitcoin
Pasokan beredar stablecoin melacak jumlah token yang menyerupai kas. Saldo stablecoin di bursa melacak seberapa banyak dari jumlah beredar tersebut berada di platform perdagangan dan siap untuk perdagangan pasangan secara langsung, yang mencerminkan permintaan dari investor dan investor institusional, bukan total pasokan beredar. Arus ETF Bitcoin spot melacak kreasi dan redemption dalam produk Bitcoin yang dikemas melalui perantara, yang merupakan saluran modal yang sebagian besar terpisah dari jumlah beredar USDT/USDC di bursa. Arus lintas batas stablecoin mencapai $1,4T pada 2024.
Seri ini dapat bergerak bersama selama bulan-bulan risk-off dan menyimpang ketika pembayaran, agunan DeFi, saluran ETF, atau market maker mendominasi arus perdagangan aktif. Pada 2025, 26% orang dewasa di AS menggunakan stablecoin untuk remitansi, yang menyoroti aktivitas stablecoin di dunia nyata di luar perdagangan yang dipimpin bursa. Struktur pembacaan yang lengkap biasanya menggabungkan penerbitan bersih, cadangan bursa, volume perdagangan, dan—jika relevan—data arus ETF, alih-alih memperlakukan satu garis data sebagai instruksi beli atau jual.
Cara Membaca Indikator Ini (Daftar Periksa)
-
Pilih satu metodologi data dan gunakan secara konsisten untuk periode yang Anda perhatikan.
-
Konfirmasikan apakah grafik mencakup stablecoin dolar secara agregat atau satu penerbit, serta apakah hampir seluruh pasokan yang dilacak masih terkait dengan dolar AS.
-
Periksa penerbitan bersih (mint dikurangi redeem) bersama tingkat pasokan, dan tinjau pengungkapan aset likuid dan aset cadangan jika tersedia; di AS, GENIUS Act yang disahkan pada Juli 2025 mewajibkan dukungan cadangan satu banding satu, dan stablecoin algoritmik tidak tercakup dalam kerangka tersebut.
-
Bandingkan saldo stablecoin di bursa untuk melihat apakah “daya beli siap pakai” di platform bergerak berbeda dari jumlah beredar global.
-
Catat arus ETF yang terjadi bersamaan hanya sebagai saluran kedua—bukan pengganti mekanisme stablecoin.
-
Tuliskan kesalahpahaman yang mungkin Anda buat—peralihan, pembelian spot, atau kesenjangan cakupan—sebelum menarik kesimpulan pasar, dan pertimbangkan kekhawatiran terhadap perlindungan konsumen serta stabilitas keuangan jika kontraksi mengikuti tekanan pada penerbit atau cadangannya. Contoh utama mencakup MiCAR Uni Eropa yang mulai berlaku pada 30 Juni 2024, Hong Kong yang mengesahkan Stablecoins Bill pada Desember 2024, dan Australia yang mewajibkan penerbit mematuhi regulasi ASIC.
Daftar periksa ini bersifat edukatif. Daftar ini tidak merekomendasikan perdagangan, waktu transaksi, atau ukuran posisi.
Ringkasan
Kontraksi pasokan stablecoin berarti saldo stablecoin yang direferensikan ke fiat dan beredar telah menurun, yang paling jelas dijelaskan oleh redemption yang melebihi minting, dan istilah ini sering digunakan untuk token yang dirancang untuk mempertahankan nilai stabil. Metrik ini merupakan sinyal konteks jumlah beredar dan likuiditas, bukan perkiraan harga maupun peta satu banding satu untuk setiap dolar yang keluar dari kripto, serta penting tidak hanya bagi perdagangan, tetapi juga bagi pembayaran, aktivitas lintas batas, dan perdebatan kebijakan moneter yang lebih luas. Memisahkan mekanisme mint/redeem dari transfer, peralihan penerbit, saldo bursa, dan arus ETF menjaga pembacaan tetap objektif. Ketika pembayaran meningkat saat jumlah beredar stagnan, pemisahan yang sama antara pembayaran dan pasokan tetap berlaku.
FAQ
Apa arti kontraksi pasokan stablecoin?
Artinya, pasokan beredar stablecoin dolar yang diukur menurun selama suatu periode, biasanya ketika permintaan redemption melebihi minting baru atau penerbitan bersih negatif.
Apakah pasokan stablecoin yang menurun berarti kripto sedang anjlok?
Tidak dengan sendirinya. Kontraksi menggambarkan token yang menyerupai kas dan masih beredar di jalur kripto. Harga mata uang kripto lain dapat turun tajam sementara pasokan stablecoin bergerak secara independen, dan harga juga dapat naik, turun, atau bergerak mendatar ketika pasokan berkontraksi, berkembang, atau tetap datar.
Bagaimana minting dan redemption mengubah pasokan?
Minting yang disetujui menambah token beredar; pengguna yang berwenang melakukan redemption stablecoin melalui penerbit, dan arus pasar primer itulah yang menghapus token melalui redemption dan pembakaran, tidak seperti transfer dompet biasa. Transfer antardompet biasanya tidak mengubah pasokan beredar global.
Apakah pasokan stablecoin yang didukung fiat sama dengan saldo stablecoin di bursa?
Tidak. Pasokan beredar adalah jumlah beredar global; saldo bursa adalah bagian yang disimpan di platform, dan dapat naik atau turun seiring transaksi perdagangan bahkan ketika pasokan beredar global tidak berubah. Token dapat meninggalkan bursa dan tetap beredar.
Dapatkah USDT turun sementara total pasokan stablecoin tetap stabil?
Ya. Modal dapat beralih antar penerbit, dan pergeseran kapitalisasi pasar antara stablecoin terbesar dan USD Coin dapat saling mengimbangi, sehingga total pasokan relatif stabil. Selalu periksa total agregat dan komponen utama seperti USDT dan USDC secara bersamaan.