Sejak 2025, pasar ETF Solana di AS secara bertahap berkembang menjadi lanskap investasi dengan struktur produk, rasio staking, dan mekanisme distribusi imbalan yang berbeda. REX-Osprey Solana + Staking ETF (SSK) mulai diperdagangkan pada Juli 2025, sedangkan Bitwise Solana Staking ETF (BSOL) diluncurkan pada Oktober di tahun yang sama. Setelah itu, lebih banyak manajer aset memasuki pasar. Pada November 2026, ETF Solana mencatat arus masuk bersih dalam satu hari setelah periode arus keluar berturut-turut, yang mencerminkan minat pasar yang berkelanjutan terhadap jalur investasi institusional untuk SOL.
Pengenalan fungsi staking dalam ETF Solana menunjukkan bahwa dana aset kripto berkembang dari produk yang hanya memberikan eksposur harga menjadi struktur yang juga mengintegrasikan imbalan jaringan blockchain. Namun, imbalan staking tidak setara dengan bunga obligasi tradisional dan tidak dapat menutup seluruh kerugian yang disebabkan oleh penurunan harga SOL yang signifikan. Artikel ini menganalisis bagaimana Staking ETF mengubah cara institusi berpartisipasi dalam jaringan PoS, serta makna perubahan ini bagi valuasi SOL dan pasar ETF kripto, melalui sudut pandang mekanisme staking Solana, struktur produk ETF, distribusi imbalan, biaya dana, dan konsentrasi validator.
Poin Penting
-
Selain memegang SOL, Solana Staking ETF memperoleh imbalan jaringan dengan mendelegasikan stake kepada validator, sehingga imbal hasil dana dipengaruhi oleh harga token dan mekanisme staking.
-
Produk seperti BSOL dan SSK berbeda dalam struktur investasi, biaya, rasio staking, dan metode distribusi imbalan. Tidak semua ETF Solana seharusnya dipandang sebagai jenis produk yang sama.
-
Imbalan staking terutama berasal dari penerbitan token dan mekanisme imbalan terkait di jaringan Solana, bukan dari bunga tetap yang dijanjikan oleh manajer dana.
-
ETF dapat mempertahankan imbalan staking dalam aset dana atau mendistribusikannya secara tunai sesuai aturan produk. Pendekatan ini memengaruhi cara investor merealisasikan imbal hasil.
-
Staking institusional berskala besar dapat meningkatkan jumlah SOL yang dipegang dalam jangka panjang, sekaligus meningkatkan perhatian pasar terhadap pemilihan validator, konsentrasi delegasi, dan pengelolaan likuiditas.
-
Nilai jangka panjang ETF Solana tetap bergantung pada harga SOL, aktivitas ekonomi jaringan, biaya dana, dan permintaan investasi aktual. Imbal hasil staking tidak dapat menghilangkan risiko pasar.
Mengapa ETF Solana Mulai Memperkenalkan Staking?
Fungsi utama ETF kripto spot adalah memungkinkan investor memperoleh eksposur harga terhadap aset digital tertentu melalui akun sekuritas, tanpa harus mengelola dompet on-chain, kunci privat, atau proses kustodi aset digital secara langsung. Sebagai contoh, ETF Bitcoin spot memegang BTC dan menerbitkan saham yang dapat diperdagangkan, sehingga investor dapat berpartisipasi dalam pergerakan harga Bitcoin melalui pasar sekuritas. Namun, Bitcoin tidak memiliki mekanisme staking PoS, sehingga dana tidak dapat memperoleh imbalan serupa melalui staking jaringan native.
Sebaliknya, Solana menggunakan mekanisme konsensus PoS. Pemegang SOL dapat mendelegasikan token kepada validator, berpartisipasi dalam menjaga keamanan jaringan, dan menerima imbalan yang sesuai. Artinya, bagi dana yang memegang SOL dalam jangka panjang, partisipasi dalam staking memengaruhi struktur imbal hasil aktual aset mereka. Jika dana hanya memegang SOL tanpa melakukan staking, dana tersebut tidak dapat menerima imbalan staking yang sebenarnya dapat dihasilkan melalui delegasi jaringan.
Oleh karena itu, kemunculan Staking ETF mengikuti logika produk yang jelas. Tanpa mengubah aset investasi utama, dana dapat memanfaatkan mekanisme ekonomi native SOL untuk meningkatkan potensi imbal hasil. Bagi investor, hal ini menambahkan sumber imbal hasil yang terkait dengan operasi jaringan, di samping eksposur harga SOL.
Namun, imbal hasil ini tidak diperoleh tanpa biaya. Dana perlu memilih validator, mengatur kustodi dan operasi staking, serta mengelola likuiditas penebusan, risiko jaringan, dan alokasi biaya. Oleh sebab itu, ETF yang mendukung staking belum tentu berkinerja lebih baik daripada produk yang tidak mendukungnya. Imbal hasil akhirnya tetap bergantung pada imbalan aktual, biaya operasional, dan pergerakan harga pasar.
Bagaimana Solana Staking ETF Menghasilkan Imbal Hasil Staking On-Chain?
Jaringan Solana mengandalkan validator untuk memproses transaksi, berpartisipasi dalam konsensus, dan menjaga keamanan buku besar. Pemegang SOL dapat mendelegasikan token kepada validator, sehingga memberikan bobot staking yang sesuai kepada mereka. Validator berpartisipasi dalam konsensus berdasarkan aturan jaringan dan menerima imbalan, sedangkan delegator menerima imbal hasil berdasarkan jumlah staking mereka dan mekanisme distribusi yang berlaku.
Bagi ETF Solana, dana biasanya memegang SOL melalui kustodian, lalu mendelegasikan sebagian atau sebagian besar asetnya kepada validator yang memenuhi syarat sesuai kebijakan dana. Validator mengoperasikan node dan berpartisipasi dalam konsensus jaringan, sementara dana menerima imbalan staking berdasarkan jumlah yang didelegasikan, tingkat imbalan jaringan, komisi validator, dan kinerja operasional aktual.
Salah satu sumber utama imbalan staking Solana adalah SOL yang baru diterbitkan pada tingkat protokol. Oleh karena itu, imbal hasil staking pada dasarnya berbeda dari distribusi laba perusahaan tradisional. Dividen perusahaan umumnya berasal dari laba yang dapat didistribusikan, sedangkan imbalan staking PoS sebagian berasal dari peningkatan pasokan token jaringan. Ketika staker menerima lebih banyak SOL, total pasokan token jaringan juga dapat meningkat.
Artinya, investor tidak seharusnya hanya berfokus pada imbal hasil staking nominal. Mereka juga perlu mempertimbangkan dampak penerbitan token terhadap struktur pasokan secara keseluruhan. Jika jaringan menerbitkan SOL baru dalam jumlah besar dan investor tidak berpartisipasi dalam staking, kepemilikan investor tersebut dapat menjadi bagian yang terdilusi dari total pasokan. Dengan berpartisipasi dalam staking, investor dapat menerima SOL tambahan yang sebagian mengimbangi dilusi relatif ini.
Selain itu, imbal hasil staking aktual tidak tetap. Parameter inflasi jaringan, rasio staking di seluruh jaringan, kinerja operasional validator, dan pengaturan komisi semuanya dapat memengaruhi imbalan akhir. Imbal hasil historis yang diungkapkan oleh ETF juga tidak dapat secara langsung dianggap sebagai jaminan imbal hasil di masa depan.
Apa Perbedaan Struktur Produk BSOL dan SSK?
Bitwise Solana Staking ETF (BSOL) adalah produk staking Solana spot yang representatif di pasar AS. Dana ini diluncurkan pada Oktober 2025. Tujuan investasi utamanya adalah memberikan eksposur harga SOL, sedangkan tujuan sekundernya adalah meningkatkan jumlah SOL yang dimiliki dana melalui staking. Prospektusnya menyatakan bahwa biaya pengelolaan adalah 0,20% per tahun, dan dana berpartisipasi dalam delegasi jaringan melalui kustodian serta penyedia layanan staking.
Salah satu fitur penting BSOL adalah mempertahankan imbalan staking dalam aset dana alih-alih mendistribusikannya secara langsung sebagai dividen tunai reguler. Ketika dana menerima SOL tambahan, jumlah SOL yang direpresentasikan oleh setiap saham dana dapat meningkat, sehingga memengaruhi nilai aset bersihnya. Struktur ini lebih menyerupai model ketika kepemilikan aset bertumbuh seiring akumulasi imbalan staking.
REX-Osprey Solana + Staking ETF (SSK) menggunakan struktur investasi yang berbeda. SSK mulai diperdagangkan pada Juli 2025 dan memperoleh eksposur Solana melalui kepemilikan SOL secara langsung serta instrumen investasi terkait, dengan memasukkan imbal hasil staking ke dalam desain produknya. Tingkat biaya dan pengaturan distribusi imbalannya berbeda dari BSOL. Oleh karena itu, keberadaan Staking dalam nama dana saja tidak berarti kedua produk menggunakan mekanisme imbal hasil yang sama.
Seiring lebih banyak penerbit memasuki pasar, ETF Solana telah mengembangkan jadwal biaya dan kebijakan staking yang berbeda. Per 16 November 2026, informasi pasar yang tersedia untuk umum menunjukkan bahwa BSOL memiliki biaya pengelolaan sebesar 0,20%, Fidelity Solana Fund (FSOL) mengenakan 0,25%, Grayscale Solana Staking ETF (GSOL) mengenakan 0,19%, dan SSK memiliki tingkat biaya sebesar 0,75%.
Perbedaan ini menunjukkan bahwa persaingan di antara ETF Solana tidak lagi terbatas pada pelacakan harga SOL. Persaingan juga mencakup biaya dana, efisiensi staking, metode distribusi imbalan, dan kemampuan pengelolaan likuiditas. Bagi pemegang jangka panjang, biaya dan kebijakan staking dapat secara bertahap menciptakan perbedaan dalam imbal hasil kumulatif, bahkan ketika dana memegang aset dasar yang sama.
Bagaimana Imbalan Staking Dikonversi Menjadi Imbal Hasil Aktual bagi Investor ETF?
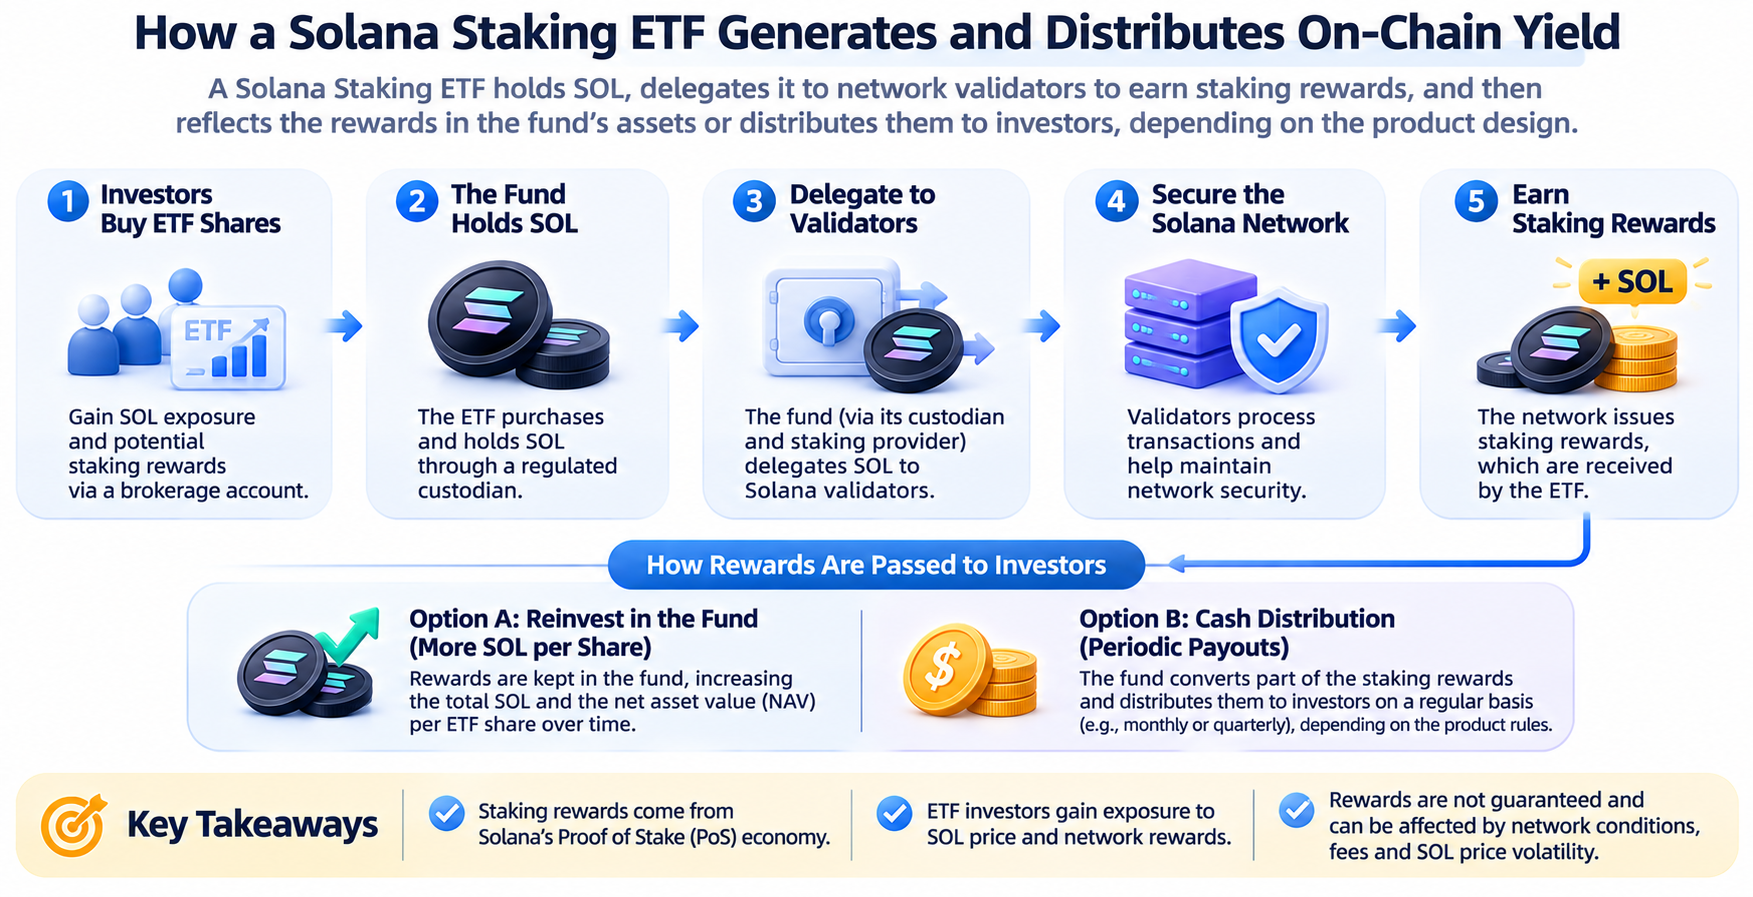
Setelah ETF Solana menerima imbalan staking on-chain, hal tersebut tidak selalu berarti investor akan menerima jumlah tunai yang setara. Dana yang berbeda dapat menggunakan pendekatan berbeda dalam menangani imbal hasil. Metode yang paling umum adalah mempertahankan imbalan dalam aset dana atau mendistribusikan uang tunai pada interval tertentu.
Sebagai contoh, dalam model retensi imbalan, anggap sebuah dana awalnya memegang 1 juta SOL. Jika dana tersebut menerima 50.000 SOL sebagai imbalan staking bersih, tanpa mempertimbangkan perubahan lain, kepemilikan SOL dana dapat meningkat menjadi 1,05 juta SOL. Jika jumlah saham dana tetap tidak berubah dan tidak ada dampak biaya atau liabilitas lainnya, jumlah SOL yang direpresentasikan oleh setiap saham akan meningkat sesuai dengan itu.
Bagi investor, jenis imbal hasil ini umumnya tercermin dalam nilai aset bersih dana, bukan sebagai pembayaran bunga tetap yang diterima dalam rekening bank. Jika harga pasar SOL tidak berubah, jumlah token tambahan dapat meningkatkan nilai aset dana. Jika harga SOL turun, nilai aset bersih dana tetap dapat menurun.
Model distribusi tunai bekerja secara berbeda. Dana dapat mengonversi atau mendistribusikan sebagian imbalan staking kepada investor pada interval tertentu, sehingga pemegang dapat menerima imbal hasil tunai secara langsung. Namun, distribusi dapat memengaruhi harga ex-dividend dana. Oleh karena itu, distribusi tunai tidak seharusnya secara sederhana ditafsirkan sebagai imbal hasil tambahan di luar imbal hasil total dana.
Penting juga untuk membedakan tiga metrik yang sering tertukar: imbal hasil staking bruto jaringan, imbal hasil staking bersih dana, dan imbal hasil total aktual yang direalisasikan investor. Imbalan jaringan harus dikurangi dengan komisi validator dan biaya terkait. Dana juga dapat mengenakan biaya pengelolaan, sedangkan imbal hasil akhir investor juga dipengaruhi oleh harga SOL, premi atau diskon dana, serta biaya perdagangan.
Oleh karena itu, saat mengevaluasi Staking ETF, investor tidak seharusnya hanya membandingkan imbal hasil staking tahunan yang diiklankan. Mereka juga perlu menilai kinerja keseluruhan dana setelah biaya aktual dan perubahan harga.
Mengapa Imbal Hasil Staking ETF Solana Tidak Setara dengan Bunga Obligasi?
Perbedaan utama antara imbal hasil staking Solana dan bunga obligasi terletak pada sumber ekonomi serta struktur risikonya. Obligasi umumnya merepresentasikan klaim investor terhadap penerbit, dengan pengaturan pembayaran bunga dan pokok yang ditentukan oleh kontrak serta dipengaruhi oleh profil kredit penerbit. Staking Solana adalah mekanisme ekonomi untuk berpartisipasi dalam operasi jaringan PoS, dengan imbalan yang terutama ditentukan oleh aturan protokol, penerbitan token, dan aktivitas validator.
Imbalan staking umumnya didenominasi dalam SOL, bukan dalam jumlah dolar AS tetap. Sebagai contoh, investor dapat secara tidak langsung menerima peningkatan tahunan sebesar 5% dalam jumlah SOL yang dimiliki melalui dana, tetapi hal ini tidak berarti nilai dolar AS aset tersebut pasti meningkat sebesar 5%. Jika harga SOL dalam dolar AS turun 30% pada periode yang sama, imbalan staking tidak dapat sepenuhnya menutup kerugian harga.
Anggap seorang investor memegang eksposur SOL senilai $10.000. Selama satu tahun, jumlah SOL terkait meningkat 5% karena imbalan staking, tetapi harga SOL turun 30%. Dengan mengabaikan biaya dana, pajak, dan faktor lainnya, nilai aset pada akhir periode akan menjadi sekitar $7.350, yang merepresentasikan kerugian keseluruhan sekitar 26,5%.
Contoh ini menunjukkan bahwa imbal hasil staking dapat meningkatkan imbal hasil kepemilikan pada tingkat jumlah token, tetapi tidak dapat menjamin keamanan pokok yang didenominasi dalam mata uang fiat.
Selain itu, imbalan staking dapat dipengaruhi oleh perubahan parameter jaringan. Jika Solana menyesuaikan jadwal inflasinya, terjadi perubahan dalam tingkat partisipasi staking, atau biaya operasional validator meningkat, tingkat imbalan aktual dapat berubah sesuai dengan itu. Oleh karena itu, mendefinisikan Staking ETF secara sederhana sebagai produk pendapatan tetap dapat meremehkan risiko pasarnya.
Bagaimana Staking ETF Berskala Besar Dapat Memengaruhi Likuiditas SOL dan Dinamika Penawaran-Permintaan?
Ketika investor institusional memegang SOL melalui ETF dan dana melakukan staking atas token dalam jumlah besar, struktur staking jaringan Solana dapat berubah. Tidak seperti modal perdagangan jangka pendek, sebagian modal ETF memiliki karakteristik alokasi jangka panjang sehingga dapat menempatkan lebih banyak SOL dalam status delegasi berkelanjutan.
Hal ini tidak berarti seluruh SOL yang di-stake keluar dari pasar secara permanen. Staking native Solana umumnya melibatkan proses pembatalan delegasi dan transisi status, serta dana terkait mungkin tidak selalu dapat dipindahkan secara bebas dengan segera. Dana perlu mengatur likuiditas berdasarkan kebutuhan langganan dan penebusan serta kondisi pasar untuk mencegah rasio staking yang terlalu tinggi memengaruhi operasi harian.
Jika sejumlah besar ETF menghadapi penebusan pada saat yang sama, dana mungkin perlu menggunakan SOL yang tidak di-stake, mengatur unstaking, atau memenuhi kebutuhan pendanaan melalui metode lain yang diizinkan oleh aturan dana. Karena unstaking melibatkan epoch jaringan dan pengaturan operasional, kemampuan pengelolaan likuiditas aktual suatu dana menjadi faktor risiko yang penting.
Arus masuk ETF juga tidak selalu secara langsung menghasilkan harga SOL yang lebih tinggi. Langganan dana dapat menciptakan permintaan terhadap aset dasar, tetapi harga aktual juga dipengaruhi oleh tekanan jual pasar, perilaku pemegang lainnya, perdagangan derivatif, dan selera risiko secara keseluruhan. Demikian pula, staking ETF yang berkelanjutan tidak dapat menjamin bahwa pasokan SOL yang beredar akan menurun, karena penerbitan jaringan baru, unstaking, dan transfer oleh pemegang lain juga dapat memengaruhi pasokan pasar.
Dalam jangka panjang, staking institusional dapat meningkatkan stabilitas kepemilikan SOL. Namun, apakah hal tersebut dapat secara berkelanjutan memperbaiki kondisi penawaran dan permintaan pasar harus dinilai bersama dengan arus masuk bersih ETF, rasio staking seluruh jaringan, penerbitan token, dan aktivitas perdagangan aktual.
Apakah Staking Institusional Akan Mengubah Lanskap Persaingan Validator Solana?
Keamanan jaringan Solana berkaitan erat dengan distribusi validator. Validator memelihara jaringan dengan mengoperasikan node, berpartisipasi dalam konsensus, dan memproses transaksi. Jumlah stake yang didelegasikan kepada mereka memengaruhi bobot konsensus serta imbal hasil ekonomi terkait.
Seiring meningkatnya jumlah SOL yang dipegang oleh ETF, manajer dana dan penyedia layanan staking dapat menjadi pengalokasi penting modal yang didelegasikan. Jika aset institusional dalam jumlah besar terkonsentrasi pada sejumlah kecil validator, bobot staking node-node tersebut dapat semakin meningkat, yang memengaruhi lanskap persaingan di antara validator jaringan.
Bagi penerbit ETF, pemilihan validator umumnya memerlukan pertimbangan terhadap stabilitas operasional, komisi, kemampuan teknis, rekam jejak keamanan, dan persyaratan kepatuhan. Institusi besar mungkin lebih memilih validator dengan kemampuan operasional yang lebih kuat dan proses layanan yang matang untuk mengurangi risiko operasional dana. Namun, jika pemilihan ini dalam jangka panjang terkonsentrasi pada sejumlah kecil penyedia layanan, distribusi validator dapat menjadi lebih terkonsentrasi.
Di sisi lain, modal institusional tidak selalu menyebabkan sentralisasi jaringan. Dana dapat mendiversifikasi delegasi di beberapa validator, sehingga mengurangi risiko kegagalan satu node dan mendukung partisipasi validator yang lebih luas. Dampak akhirnya bergantung pada kebijakan delegasi yang benar-benar diterapkan oleh dana, bukan pada skala ETF itu sendiri.
Oleh karena itu, penilaian dampak ETF Solana terhadap keamanan jaringan memerlukan perhatian terhadap tempat modal yang di-stake dialokasikan, konsentrasi validator, hubungan antarpenyedia layanan, dan apakah dana mengungkapkan langkah pengendalian risiko yang relevan kepada publik.
Risiko Tambahan Apa yang Dihadapi Staking ETF?
Dibandingkan dengan dana yang hanya memegang SOL, Staking ETF perlu mengelola lebih banyak risiko teknis dan operasional.
-
Risiko operasional validator. Jika validator mengalami waktu henti yang berkepanjangan, kesalahan konfigurasi, atau masalah operasional lainnya, imbalan staking dapat terdampak. Aturan penalti dan imbalan spesifik Solana juga dapat berubah seiring peningkatan jaringan, sehingga dana perlu terus menilai kinerja validator.
-
Risiko likuiditas staking. Dana perlu menjaga keseimbangan antara mengejar imbalan jaringan dan memenuhi kebutuhan langganan serta penebusan. Jika proporsi aset yang di-stake terlalu tinggi dan pasar mengalami penebusan terkonsentrasi, dana dapat menghadapi tekanan pengelolaan likuiditas tambahan.
-
Risiko kustodi dan teknis. Dana umumnya mengelola SOL melalui kustodian profesional, sementara penyedia layanan terkait menjalankan operasi staking. Artinya, meskipun investor tidak perlu mengelola kunci privat sendiri, mereka tetap menanggung potensi risiko yang terkait dengan kustodian, proses operasional, dan penyedia layanan.
-
Risiko harga perdagangan dana. ETF diperdagangkan di bursa sekuritas, dan harga pasarnya dapat berbeda dari nilai aset bersihnya. Selama periode volatilitas pasar yang tinggi atau likuiditas yang tidak memadai, harga beli dan jual aktual investor dapat menyimpang dari nilai referensi SOL yang dipegang oleh dana.
-
Risiko regulasi dan pajak. Dana yang berbeda dapat menggunakan struktur hukum yang berbeda, dan pengakuan, distribusi, serta perlakuan pajak terhadap imbalan staking juga dapat berbeda. Kebijakan produk dapat disesuaikan berdasarkan persyaratan regulasi dan kondisi operasional. Investor sebaiknya meninjau prospektus terbaru, bukan hanya mengandalkan imbal hasil historis untuk menilai kinerja masa depan.
Apakah Staking ETF Solana Akan Mengubah Kerangka Valuasi Jangka Panjang SOL?
Perkembangan Staking ETF dapat mendorong pasar untuk lebih menekankan karakteristik ekonomi jaringan SOL. Valuasi aset kripto tradisional sering berfokus pada pasokan, permintaan pasar, aktivitas perdagangan, dan arus modal, sedangkan aset PoS juga melibatkan imbalan staking, penerbitan token, dan ekonomi validator.
Bagi investor yang memegang SOL dalam jangka panjang, imbalan staking dapat memengaruhi perubahan jumlah token yang dimiliki dari waktu ke waktu. Namun, imbal hasil ini bukan sumber imbal hasil tanpa biaya yang terlepas dari ekonomi jaringan. Karena imbalan sebagian berasal dari penerbitan baru, investor perlu mempertimbangkan inflasi jaringan dan partisipasi staking di seluruh jaringan untuk menilai dampak ekonomi aktual.
Nilai jangka panjang Solana juga berkaitan erat dengan permintaan jaringan yang nyata. Jika jaringan dapat terus menarik pembayaran stablecoin, DeFi, aplikasi perdagangan, dan aktivitas pengguna nyata lainnya, hal tersebut dapat meningkatkan permintaan pasar terhadap SOL sebagai aset native jaringan. Namun, pertumbuhan penggunaan jaringan tidak selalu memiliki hubungan proporsional tetap dengan harga SOL. Mekanisme biaya, perputaran token, dan ekspektasi valuasi pasar juga perlu dipertimbangkan.
Kemunculan ETF menyediakan saluran modal tambahan. Investor dengan akun sekuritas tradisional dapat memperoleh eksposur SOL secara tidak langsung melalui dana tanpa berpartisipasi langsung dalam operasi on-chain. Hal ini dapat memperluas basis investor potensial, tetapi juga membuat SOL lebih rentan terhadap alokasi aset institusional, suku bunga makroekonomi, dan selera risiko di pasar sekuritas.
Oleh karena itu, Solana Staking ETF terutama mengubah cara investor berpartisipasi dalam ekonomi jaringan, bukan secara langsung mengubah sumber dasar nilai SOL. Valuasi jangka panjang tetap memerlukan analisis terhadap adopsi jaringan, ekonomi token, struktur staking, dan permintaan modal pasar.
Apakah ETF Kripto Bergerak dari Pelacakan Harga ke Aset Berimbal Hasil On-Chain?
Perkembangan Solana Staking ETF menunjukkan perbedaan penting antara dana aset kripto dan ETF tradisional. Bagi aset seperti Bitcoin yang tidak memiliki mekanisme staking native, dana terutama memberikan eksposur harga dengan memegang aset dasar. Bagi jaringan PoS seperti Solana, dana dapat berpartisipasi dalam aktivitas ekonomi jaringan sambil memegang token.
Hal ini membuat desain produk ETF kripto lebih beragam. Dana yang berbeda dapat bersaing melalui rasio staking, retensi imbalan, distribusi tunai, dan struktur biaya. Saat memilih dana, investor juga perlu beralih dari sekadar membandingkan biaya pengelolaan dan kesalahan pelacakan ke penilaian imbal hasil staking, pengaturan kustodi, risiko validator, dan kemampuan pengelolaan likuiditas.
Namun, tidak setiap mekanisme yang mampu menghasilkan imbal hasil on-chain cocok untuk dimasukkan secara langsung ke dalam ETF. Protokol blockchain yang berbeda dapat melibatkan smart contract, pinjam-meminjam, penyediaan likuiditas, atau aktivitas keuangan lain yang lebih kompleks, dan risikonya berbeda secara signifikan dari staking PoS native. Apakah dana dapat berpartisipasi dalam aktivitas tersebut juga harus mematuhi dokumen produk dan persyaratan regulasi tertentu.
Perkembangan ETF Solana menunjukkan bahwa keuangan tradisional sedang mengeksplorasi cara mengintegrasikan mekanisme ekonomi native blockchain ke dalam produk investasi sekuritas. Namun, integrasi ini tidak berarti imbal hasil on-chain dapat secara otomatis menjadi imbal hasil investasi yang stabil dan dapat diprediksi. Bagi investor, memahami asal imbal hasil, pihak yang menanggung risiko, dan cara imbal hasil masuk ke nilai aset bersih dana lebih penting daripada sekadar membandingkan imbal hasil tahunan nominal.
Ringkasan
Kemunculan Solana Staking ETF telah mendorong ETF kripto dari alat yang hanya melacak harga aset digital menjadi produk investasi yang dapat berpartisipasi dalam ekonomi jaringan blockchain. Produk seperti BSOL dan SSK menggunakan struktur dana serta pengaturan staking yang berbeda untuk memungkinkan investor memperoleh eksposur harga SOL sekaligus secara tidak langsung berpartisipasi dalam mekanisme imbalan jaringan Solana.
Perubahan ini menyediakan cara baru bagi investor keuangan tradisional untuk berpartisipasi, sekaligus menjadikan biaya pengelolaan dana, rasio staking, distribusi imbalan, dan pemilihan validator sebagai faktor penting yang memengaruhi imbal hasil. Namun, imbalan staking terutama didenominasi dalam SOL dan dipengaruhi oleh aturan penerbitan jaringan serta kondisi operasional. Imbalan tersebut tidak seharusnya dipahami secara sederhana sebagai bunga tetap, dan tidak dapat menghilangkan kerugian yang disebabkan oleh volatilitas harga pasar SOL.
Dalam jangka panjang, arti penting Solana ETF Staking tidak hanya terletak pada penambahan sumber imbal hasil potensial bagi dana, tetapi juga pada modal institusional yang mulai berpartisipasi lebih langsung dalam keamanan serta struktur ekonomi jaringan PoS. Ke depan, pasar perlu memantau bukan hanya skala arus masuk ETF, tetapi juga keberlanjutan imbalan staking, konsentrasi validator, likuiditas dana, dan permintaan aplikasi nyata di jaringan Solana.
FAQ
Apa Itu Solana Staking ETF?
Solana Staking ETF adalah produk yang diperdagangkan di bursa yang memegang SOL dan memperoleh imbalan jaringan melalui mekanisme staking. Investor membeli saham dana melalui akun sekuritas untuk mendapatkan eksposur harga SOL secara tidak langsung serta menerima imbal hasil staking yang dipertahankan atau didistribusikan oleh dana.
Apakah Imbal Hasil Staking ETF Solana Tetap?
Tidak. Imbal hasil staking dipengaruhi oleh aturan penerbitan jaringan, rasio staking di seluruh jaringan, kinerja validator, dan biaya dana. Imbal hasil historis tidak menunjukkan bahwa imbal hasil yang sama dapat dipertahankan pada masa depan.
Apakah BSOL Membayar Imbalan Staking Langsung kepada Investor?
BSOL terutama mempertahankan imbalan staking dalam aset dana, sehingga jumlah SOL yang direpresentasikan oleh setiap saham dana berpotensi meningkat alih-alih membayar uang tunai secara langsung dengan jadwal tetap.
Apa Perbedaan antara ETF Solana dan Memegang serta Melakukan Staking SOL Secara Langsung?
Investor ETF memegang saham dana melalui akun sekuritas. Mereka tidak secara langsung mengendalikan SOL yang dipegang dana atau memilih validator on-chain sendiri. Pengguna yang memegang SOL secara langsung dapat mengelola aset berdasarkan dompet dan metode staking mereka sendiri, tetapi mereka harus menanggung risiko kunci privat dan operasional on-chain.
Apakah Imbal Hasil Staking ETF Solana Dapat Menutup Penurunan Harga SOL?
Imbal hasil tersebut dapat meningkatkan imbal hasil hingga tingkat terbatas. Jika penurunan harga SOL melebihi imbal hasil yang dihasilkan oleh imbalan staking, investor dana tetap dapat mengalami kerugian.
Apakah Staking ETF Solana Berskala Besar Akan Membuat Jaringan Lebih Terpusat?
Hal ini mungkin terjadi, tetapi tidak dapat dipastikan. Jika modal institusional terkonsentrasi pada sejumlah kecil validator, hal tersebut dapat meningkatkan konsentrasi staking. Jika dana menggunakan strategi delegasi yang terdiversifikasi, dana juga dapat mendukung lebih banyak validator untuk berpartisipasi dalam jaringan.