Deposit bertoken adalah model keuangan ketika bank komersial menggunakan blockchain atau teknologi buku besar terdistribusi lainnya untuk merepresentasikan simpanan bank nasabah sebagai token digital. Berbeda dengan stablecoin tradisional, deposit bertoken umumnya tidak menciptakan jenis klaim baru yang terpisah dari simpanan bank. Sebaliknya, model ini mengubah cara simpanan yang sudah ada dicatat, dikelola, dan digunakan, sehingga memungkinkan dana bank terhubung dengan perdagangan aset digital, pembayaran yang dapat diprogram, dan infrastruktur penyelesaian on-chain.
Pada 22 Oktober 2026, perusahaan fintech AS SoFi Technologies mengumumkan peluncuran SoFi Earn (SOFIE), yang menghubungkan simpanan bank berbunga dengan stablecoin yang dipatok ke dolar AS, SoFiUSD. Berdasarkan pengaturan produk yang diumumkan, SOFIE menawarkan APY variabel awal sebesar 4,40%. Pengguna dapat memperoleh bunga simpanan saat memegang SOFIE dan mengonversinya menjadi SoFiUSD ketika perlu melakukan perdagangan atau mentransfer dana. SoFi memposisikannya sebagai produk deposit bertoken yang ditawarkan kepada konsumen oleh bank AS dengan piagam nasional.
Signifikansi produk ini tidak hanya terletak pada digitalisasi simpanan bank, tetapi juga pada upayanya untuk mengatasi pemisahan fungsi antara simpanan bank tradisional dan stablecoin on-chain. Simpanan bank umumnya dapat memberikan bunga dan perlindungan simpanan tertentu, tetapi memiliki portabilitas lintas platform yang terbatas. Stablecoin dapat mendukung transfer on-chain dan perdagangan aset digital, tetapi mungkin tidak memberikan bunga simpanan atau asuransi simpanan. Dengan menggunakan SoFi Earn sebagai contoh, artikel ini membahas cara kerja deposit bertoken, cara SOFIE dikonversi ke dan dari SoFiUSD, serta potensi dampak model ini terhadap pasar stablecoin dan operasional digital bank.
Poin-Poin Utama
-
Deposit bertoken adalah representasi bertoken dari simpanan bank pada buku besar digital. Dasar hukumnya tetap berupa klaim simpanan nasabah terhadap bank, bukan stablecoin pembayaran yang diterbitkan secara independen.
-
Pada 22 Oktober 2026, SoFi meluncurkan SoFi Earn (SOFIE), produk deposit bertoken untuk pengguna individu yang awalnya menawarkan imbal hasil persentase tahunan (APY) variabel sebesar 4,40%.
-
Setiap unit SOFIE setara dengan simpanan sebesar $1 di SoFi Bank. Simpanan yang memenuhi syarat dilindungi oleh Federal Deposit Insurance Corporation (FDIC), meskipun cakupan dan jumlah perlindungannya tetap tunduk pada aturan yang berlaku.
-
Pengguna dapat mengonversi SOFIE menjadi stablecoin SoFiUSD dengan rasio 1:1 untuk perdagangan aset kripto atau transfer melalui jaringan blockchain yang didukung.
-
SOFIE dan SoFiUSD adalah dua produk keuangan yang berbeda. SOFIE merupakan simpanan bank berbunga, sedangkan SoFiUSD adalah stablecoin pembayaran. Setelah konversi selesai, perlindungan asuransi simpanan awal tidak otomatis berlaku bagi stablecoin.
-
Desain produk SoFi merepresentasikan model baru: dana mempertahankan karakteristik simpanannya dan menghasilkan bunga saat menunggu untuk digunakan, lalu dikonversi menjadi stablecoin ketika perlu beredar secara on-chain.
Apa Itu Deposit Bertoken? Apa Hubungannya dengan Simpanan Bank Tradisional?
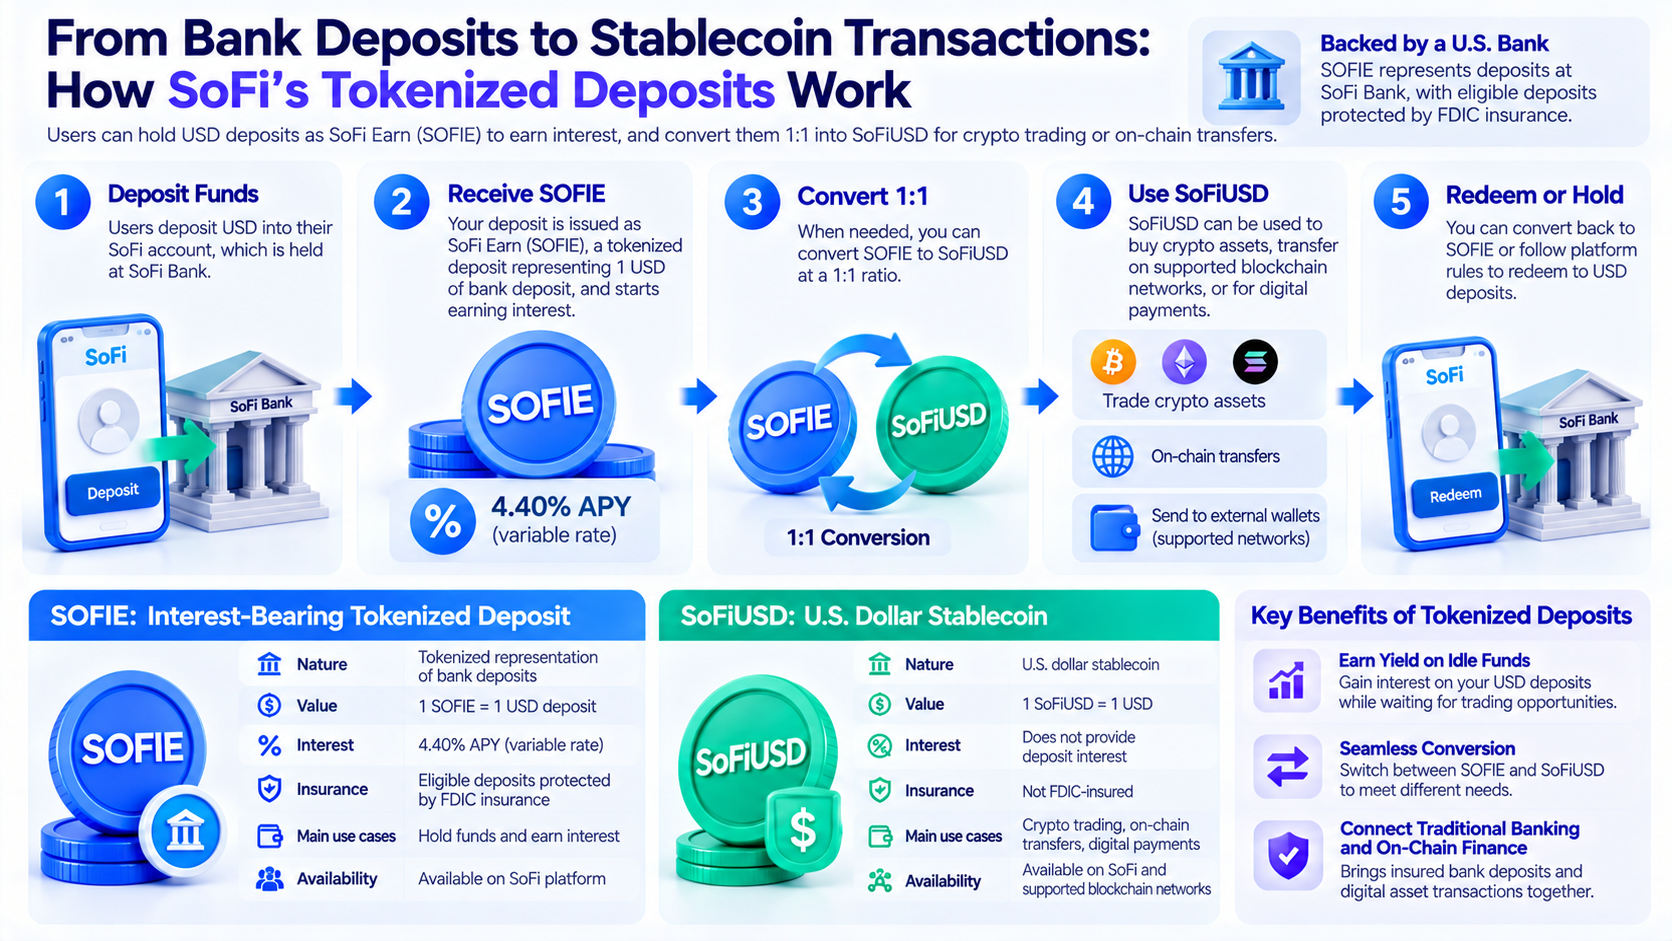
Inti dari deposit bertoken adalah mengubah kewajiban simpanan bank komersial yang sudah ada menjadi unit aset yang dapat direpresentasikan dan diproses dalam sistem digital. Setelah nasabah menyetorkan dana, bank tetap bertanggung jawab atas kewajiban pembayaran kembali simpanan tersebut, sedangkan token atau catatan buku besar digital merepresentasikan hak nasabah atas dana itu.
Sebagai contoh, sebuah perusahaan memiliki simpanan sebesar $1 juta di bank. Dalam model tradisional, dana tersebut dicatat dalam sistem rekening bank, dan transfer umumnya diselesaikan melalui sistem pembukuan internal bank, jaringan pembayaran, atau mekanisme kliring antarbank. Dalam model deposit bertoken, bank dapat mencatat hak simpanan terkait pada buku besar digital yang mematuhi aturan yang berlaku serta menyelesaikan transfer atau penyelesaian dana melalui instruksi digital.
Namun, hal ini tidak berarti bahwa semua deposit bertoken dapat ditransfer secara bebas di blockchain publik seperti token ERC-20 biasa. Beberapa deposit bertoken hanya beroperasi dalam bank atau pada jaringan berizin, dan peserta, penerima, serta cakupan transfer dananya dapat dibatasi secara ketat.
Oleh karena itu, memahami deposit bertoken memerlukan pembedaan antara dua lapisan. Lapisan pertama adalah sifat hukum aset: aset tersebut tetap merupakan simpanan bank. Lapisan kedua adalah representasi teknis aset: bank menggunakan buku besar digital atau sistem tokenisasi untuk mengelola hak terkait. Tokenisasi mengubah cara dana dicatat dan digunakan, tetapi penerapan teknologi blockchain tidak secara otomatis mengubah sifat hukum dana tersebut.
Bagi bank, model ini dapat meningkatkan fleksibilitas pengelolaan dana, sehingga simpanan tradisional lebih mudah terhubung dengan pembayaran otomatis, transfer dana institusional, dan skenario penyelesaian aset digital.
Apa Itu SoFi Earn (SOFIE)? Mengapa Menawarkan APY 4,40%?
SoFi Earn adalah produk deposit bertoken berbunga yang diluncurkan oleh SoFi Bank. Unit produk ini disebut SOFIE. Berdasarkan pengaturan yang diumumkan pada 22 Oktober 2026, setiap unit SOFIE setara dengan simpanan sebesar $1 yang disimpan di bank, dan pengguna dapat mengakses produk ini melalui akun SoFi Crypto mereka.
Saat peluncuran, SOFIE menawarkan APY sebesar 4,40%. Imbal hasil ini berasal dari pengaturan simpanan bank berbunga yang mendasari produk tersebut, bukan dari SOFIE yang menghasilkan imbal hasil secara otomatis sebagai token kripto melalui staking, liquidity mining, atau pinjaman DeFi.
Penting untuk membedakan APY dari suku bunga tetap. Tingkat 4,40% adalah APY variabel yang diumumkan saat produk diluncurkan. Tingkat ini dapat berubah di masa mendatang dan tidak berarti pengguna dapat mengunci imbal hasil tersebut untuk periode kepemilikan apa pun. Bunga yang benar-benar diperoleh juga bergantung pada periode kepemilikan, tingkat bunga yang berlaku, ketentuan akun, dan biaya terkait.
Sebagai contoh, anggap seorang pengguna memegang SOFIE senilai $5.000 selama satu tahun penuh, sementara tingkat tahunan tetap 4,40%, dana tetap tersimpan secara berkelanjutan, dan biaya tidak diperhitungkan. Berdasarkan asumsi sederhana ini, bunga tahunan akan berjumlah sekitar $220. Jika pengguna hanya memegang dana tersebut selama satu bulan, imbal hasil aktual akan dihitung berdasarkan ketentuan akrual bunga yang berlaku untuk periode tersebut.
SoFi meluncurkan produk ini di tengah kondisi ketika banyak pengguna aset digital memegang aset berdenominasi dolar sambil menunggu peluang perdagangan. Stablecoin pembayaran biasa umumnya tidak membayarkan bunga simpanan secara langsung kepada pemegangnya, sehingga pengguna harus memilih antara likuiditas dan imbal hasil.
SOFIE menawarkan pengaturan alternatif: pengguna dapat terlebih dahulu menyimpan dananya dalam simpanan berbunga dan mengonversinya menjadi stablecoin yang dapat ditransfer saat perlu membeli aset kripto atau melakukan transfer on-chain.
Namun, SOFIE sendiri bukan stablecoin serbaguna yang dapat ditransfer secara bebas antara semua dompet dan platform perdagangan. Cakupan penggunaan, metode konversi, dan jalur penarikan dananya tetap tunduk pada aturan produk serta kanal yang didukung SoFi.
Bagaimana SoFi Mengonversi SOFIE Menjadi Stablecoin SoFiUSD?
Arsitektur produk SoFi mengalokasikan simpanan berbunga dan fungsi transfer on-chain kepada aset digital yang berbeda.
SOFIE merepresentasikan simpanan berbunga yang dimiliki pengguna di SoFi Bank, sedangkan SoFiUSD menangani transfer stablecoin, perdagangan aset kripto, dan pembayaran digital. Keduanya terhubung melalui mekanisme konversi yang disediakan oleh platform, tetapi kesetaraan nilainya sebesar $1 tidak menjadikannya produk yang identik secara hukum.
Proses dasarnya dapat dibagi menjadi empat tahap.
Pertama, pengguna mengalokasikan dana ke SoFi Earn. Dana terkait dicatat sebagai simpanan di SoFi Bank. Pengguna memegang SOFIE yang sesuai dengan hak simpanannya dan memperoleh bunga berdasarkan ketentuan produk.
Kedua, pengguna memutuskan untuk menggunakan dana tersebut. Ketika pengguna perlu membeli aset kripto atau melakukan transfer on-chain, mereka dapat menggunakan fungsi yang disediakan SoFi untuk mengonversi SOFIE menjadi SoFiUSD dengan rasio 1:1.
Ketiga, dana memasuki tahap penggunaan stablecoin. Pengguna dapat menggunakan SoFiUSD untuk membeli aset kripto melalui kanal yang didukung SoFi atau mengirimkannya ke dompet eksternal yang didukung. Kemampuan transfer SoFiUSD bergantung pada jaringan blockchain tertentu dan aturan platform yang didukung.
Keempat, pengguna dapat memilih untuk terus memegang, menggunakan, atau menebus SoFiUSD mereka sesuai fitur yang berlaku. Penebusan stablecoin dan kembali ke simpanan berbunga bukanlah proses hukum yang sama. Status rekening dan aset terkait harus dikonfirmasi secara terpisah.
Deskripsi produk SoFi secara khusus menyatakan bahwa setelah pengguna menggunakan SOFIE untuk membeli SoFiUSD atau aset kripto lain yang dapat ditransfer, dana terkait tidak lagi merupakan simpanan SOFIE. SoFiUSD bukan simpanan bank yang diasuransikan FDIC.
Desain ini membentuk saluran konversi dari simpanan bank ke stablecoin, yang memungkinkan pengguna beralih di antara kebutuhan penggunaan dana yang berbeda alih-alih mengharuskan satu token menjalankan seluruh fungsi keuangan.
Apa Perbedaan antara SOFIE dan SoFiUSD? Mengapa Keduanya Tidak Dapat Dianggap sebagai Aset yang Sama?
Meskipun SOFIE dan SoFiUSD sama-sama mempertahankan hubungan nilai 1:1 dengan dolar AS, keduanya berbeda secara signifikan dalam struktur penerbitan, sumber imbal hasil, hak hukum, dan kasus penggunaan.
| Dimensi Perbandingan |
Deposit Bertoken SOFIE |
Stablecoin SoFiUSD |
| Jenis aset |
Representasi bertoken dari simpanan bank |
Stablecoin pembayaran dolar |
| Entitas penerbit dan yang bertanggung jawab |
SoFi Bank |
SoFi Bank |
| Nilai yang sesuai |
Setiap unit setara dengan simpanan sebesar $1 |
Ditujukan untuk mempertahankan nilai 1:1 dengan dolar AS |
| Imbal hasil bunga |
APY variabel awal sebesar 4,40% |
Tidak secara langsung memberikan bunga simpanan SOFIE |
| Perlindungan FDIC |
Berlaku untuk simpanan yang memenuhi syarat |
Bukan simpanan yang diasuransikan FDIC |
| Fungsi utama |
Menyimpan dana dan memperoleh bunga simpanan |
Pembayaran digital, transfer on-chain, dan perdagangan |
| Cakupan penggunaan |
Sistem simpanan dan rekening yang didukung SoFi |
SoFi dan kanal blockchain yang didukung |
| Risiko utama |
Risiko bank, rekening, dan operasional |
Risiko penerbit, penebusan, jaringan, dan peredaran |
Perbedaan ini mencerminkan dua model keuangan yang berbeda.
Inti dari deposit bertoken adalah kewajiban bank. Aset yang dipegang pengguna sesuai dengan simpanan bank, dan hak terkait ditentukan oleh perjanjian simpanan bank serta hukum yang berlaku. Stablecoin adalah aset digital independen. Hak para pemegangnya bergantung pada struktur penerbitan, pengaturan penebusan, dan aturan regulasi yang berlaku.
Bagi SOFIE, bunga merupakan karakteristik dari produk simpanan bank. Bagi SoFiUSD, fungsi utamanya adalah transfer dana dan penyelesaian pembayaran. Ketika pengguna beralih antara kedua aset melalui fitur konversi, hak hukum dan struktur risiko terkait juga berubah.
Oleh karena itu, SOFIE tidak seharusnya dipandang sekadar sebagai stablecoin dengan asuransi FDIC. Demikian pula, fakta bahwa SoFiUSD diterbitkan oleh bank tidak secara otomatis memberikannya cakupan asuransi yang sama dengan simpanan bank.
Bagaimana Asuransi Simpanan FDIC Melindungi SOFIE? Apa yang Terjadi Setelah Konversi Menjadi Stablecoin?
Federal Deposit Insurance Corporation (FDIC) menyediakan perlindungan asuransi untuk simpanan bank yang memenuhi syarat. Batas asuransi standar umumnya sebesar $250.000 per deposan, per bank yang diasuransikan, dan per kategori kepemilikan. Jumlah spesifik yang berlaku juga harus mempertimbangkan simpanan lain yang diasuransikan dan dimiliki deposan di bank yang sama.
SOFIE sesuai dengan kewajiban simpanan SoFi Bank sehingga dapat memenuhi syarat untuk asuransi simpanan jika persyaratan FDIC yang berlaku dipenuhi. Faktor utamanya bukan apakah dana tersebut direpresentasikan oleh token, melainkan apakah aset yang mendasarinya merupakan simpanan yang memenuhi syarat untuk diasuransikan.
Sebagai contoh, anggap seorang pengguna memegang SOFIE sebesar $50.000 di SoFi Bank dan juga memiliki simpanan bank lain dalam kategori kepemilikan yang sama. Batas asuransi umumnya dihitung secara agregat, bukan setiap produk secara otomatis menerima perlindungan terpisah sebesar $250.000.
Jika pengguna mengonversi SOFIE sebesar $20.000 menjadi SoFiUSD, dana tersebut berubah dari simpanan berbunga menjadi stablecoin. Meskipun kedua aset dapat dikonversi dengan rasio 1:1, hal ini tidak berarti asuransi simpanan awal terus melindungi saldo stablecoin yang telah dikonversi.
Selain itu, asuransi simpanan FDIC terutama mencakup kerugian simpanan dalam situasi tertentu, seperti kegagalan bank yang diasuransikan. Asuransi ini tidak melindungi pengguna dari semua risiko keuangan. Sebagai contoh, kunci privat dompet yang hilang, transfer ke alamat yang salah, transaksi blockchain yang tidak dapat dibatalkan, dan perubahan harga aset digital umumnya berada di luar cakupan asuransi simpanan tradisional.
Dalam menentukan apakah aset dolar digital dilindungi oleh asuransi FDIC, pertanyaan utamanya bukan apakah aset tersebut diterbitkan oleh bank, melainkan apakah aset tersebut secara hukum memenuhi syarat sebagai simpanan yang diasuransikan.
Prinsip ini juga menjadi dasar penting untuk memahami perbedaan antara deposit bertoken dan stablecoin pembayaran.
Mengapa SoFi Tidak Membayarkan Bunga pada SoFiUSD Secara Langsung?
Dari perspektif desain produk, SoFi memisahkan simpanan berbunga dari stablecoin pembayaran agar kedua jenis aset dapat menjalankan fungsi keuangan yang berbeda serta mematuhi kerangka regulasi masing-masing.
Simpanan bank tradisional dapat membayarkan bunga berdasarkan ketentuan perjanjian simpanan. Setelah menerima simpanan, bank melakukan kegiatan penyaluran pinjaman, alokasi aset, dan pengelolaan likuiditas yang tunduk pada persyaratan regulasi kehati-hatian. Bunga simpanan merupakan bagian dari biaya pendanaan bank.
Stablecoin pembayaran memiliki struktur yang berbeda. Tujuan utamanya umumnya adalah mempertahankan hubungan nilai tukar yang stabil dengan mata uang fiat dan menyediakan fungsi pembayaran, transfer, serta penebusan bagi pemegangnya. Penerbit stablecoin dapat memperoleh pendapatan dari aset cadangan yang sesuai ketentuan, tetapi imbal hasil atas aset cadangan tersebut tidak selalu didistribusikan secara langsung kepada pemegang stablecoin.
Kerangka regulasi stablecoin di AS juga memberlakukan pembatasan atas pembayaran imbal hasil oleh penerbit stablecoin pembayaran. Oleh karena itu, pemisahan SOFIE dan SoFiUSD membantu menangani persyaratan regulasi untuk simpanan berbunga dan stablecoin pembayaran secara terpisah.
Namun, hal ini tidak berarti bahwa desain SoFi telah menghilangkan seluruh persoalan regulasi. Simpanan bank, stablecoin pembayaran, konversi aset, dan layanan mata uang digital melibatkan kewajiban regulasi yang berbeda. Kepatuhan aktual harus dinilai berdasarkan perjanjian produk, struktur penerbitan, dan hukum yang berlaku.
Dari perspektif pengalaman pengguna, keunggulan struktur dua produk ini adalah memungkinkan dana yang menunggu untuk digunakan memperoleh bunga simpanan tanpa secara langsung mengubah fungsi stablecoin pembayaran.
Keterbatasannya adalah pengguna harus menyelesaikan konversi aset, dan dana tidak lagi memiliki karakteristik simpanan SOFIE setelah dikonversi. Efisiensi, biaya, waktu penyelesaian, dan cakupan transfer yang didukung antara aset yang berbeda juga akan memengaruhi pengalaman pengguna yang sebenarnya.
Model Mana yang Lebih Sesuai untuk Pembayaran On-Chain: Deposit Bertoken atau Stablecoin?
Deposit bertoken dan stablecoin tidak selalu merupakan pengganti langsung satu sama lain. Keduanya dapat digunakan untuk mentransfer dana digital, tetapi menawarkan keunggulan yang berbeda dari segi keterbukaan, likuiditas, dan struktur regulasi.
Deposit bertoken lebih sesuai untuk lingkungan pengelolaan dana yang dipimpin oleh bank. Bagi pengguna yang perlu mempertahankan hubungan simpanan bank, menerima pengelolaan rekening bank, dan memenuhi persyaratan kepatuhan institusional, deposit bertoken dapat menyediakan fungsi digital dalam sistem perbankan yang sudah ada.
Sebagai contoh, perusahaan multinasional dapat mengeksplorasi penggunaan deposit bertoken untuk mengelola saldo dana berbagai anak perusahaan dan mentransfer dana melalui jaringan berizin. Jika sistem bank mendukung penyelesaian otomatis, perusahaan tersebut dapat mengurangi beberapa proses manual dan keterbatasan yang terkait dengan jam operasional perbankan tradisional.
Stablecoin lebih sesuai untuk skenario yang memerlukan peredaran lintas platform. Stablecoin yang mematuhi standar teknis terkait dapat ditransfer antara dompet blockchain, platform perdagangan, dan protokol DeFi yang didukung tanpa mengharuskan setiap penerima memiliki rekening di bank yang sama.
Namun, keterbukaan stablecoin juga berarti pengguna harus mengelola secara mandiri risiko terkait keamanan dompet, smart contract, kemacetan jaringan, dan platform pihak ketiga.
Model SoFi berupaya menghubungkan kedua jenis kebutuhan ini. Dana disimpan sebagai simpanan bank saat menunggu untuk digunakan dan dikonversi menjadi stablecoin saat perlu masuk ke kanal perdagangan kripto atau pembayaran on-chain.
Model ini tidak serta-merta berarti deposit bertoken pada akhirnya akan menggantikan stablecoin. Hasil yang lebih mungkin adalah koeksistensi jangka panjang antara token simpanan bank, stablecoin pembayaran, dan jaringan pembayaran tradisional, dengan masing-masing menjalankan fungsi yang berbeda dalam skenario yang berbeda.
Bagaimana Model SoFi Berbeda dari Bisnis Deposit Bertoken JPMorgan dan Citi?
Deposit bertoken bukan konsep baru yang hanya muncul pada 2026. Sebelum SoFi meluncurkan SOFIE, beberapa bank internasional telah mengeksplorasi penggunaan blockchain atau teknologi buku besar terdistribusi untuk mengelola dana institusional.
Sebagai contoh, JPMorgan telah mengembangkan layanan pembayaran digital institusional dan deposit bertoken melalui infrastruktur terkait Kinexys, sementara Citi Token Services telah mengeksplorasi solusi pengelolaan dana dan likuiditas lintas batas bagi klien korporasi serta institusional.
Karakteristik umum dari bisnis-bisnis ini adalah fokusnya pada pengelolaan dana institusional. Nasabahnya umumnya merupakan perusahaan besar, lembaga keuangan, atau peserta profesional yang memenuhi syarat. Produk tersebut juga dapat beroperasi pada jaringan berizin atau tunduk pada pembatasan akses tertentu.
SoFi Earn berbeda karena menawarkan deposit bertoken kepada pengguna individu dan menggabungkannya dengan fungsi perdagangan aset kripto yang sudah ada serta stablecoin SoFiUSD.
| Dimensi Perbandingan |
SoFi Earn |
JPMorgan Kinexys |
Citi Token Services |
| Nasabah utama |
Pengguna individu |
Nasabah institusional |
Nasabah korporasi dan institusional |
| Fungsi inti |
Simpanan berbunga dan konversi stablecoin |
Pembayaran dan penyelesaian digital institusional |
Pengelolaan dana dan transfer likuiditas |
| Penggunaan utama dana |
Perdagangan kripto dan transfer dolar digital |
Arus dana institusional |
Pengelolaan dana korporasi dan pembayaran lintas batas |
| Karakteristik utama |
Menghubungkan simpanan ritel dengan stablecoin |
Infrastruktur pembayaran tingkat institusional |
Terintegrasi dengan layanan perbankan korporasi |
Oleh karena itu, model SoFi memiliki tingkat signifikansi sebagai inovasi keuangan ritel. Model ini berupaya mengubah konsep deposit bertoken, yang sebelumnya terutama berfokus pada institusi besar, menjadi produk yang dapat diakses pengguna biasa melalui aplikasi keuangan.
Namun, perubahan ini tidak berarti deposit bertoken SoFi dapat secara langsung menggantikan layanan penyelesaian institusional JPMorgan atau Citi. Kebutuhan nasabah, volume transaksi, persyaratan kepatuhan, dan arsitektur sistem yang dihadapi oleh bank yang berbeda tetap berbeda.
Dapatkah Deposit Bertoken Mengatasi Masalah Dana Stablecoin yang Menganggur?
Stablecoin telah menjadi aset penyelesaian penting di pasar kripto, tetapi memegang stablecoin tidak selalu menghasilkan bunga.
Beberapa pengguna menyimpan stablecoin dolar dalam dompet atau akun perdagangan untuk waktu yang lama sambil menunggu peluang perdagangan. Bagi dana tersebut, likuiditas merupakan kebutuhan utama. Namun, jika disimpan dalam waktu lama tanpa menghasilkan imbal hasil, pengguna menanggung biaya peluang.
Saat meluncurkan SOFIE, SoFi mengutip riset yang memperkirakan bahwa sekitar $64 miliar stablecoin disimpan dalam dompet dengan penggunaan terbatas, saldo yang terlupakan, atau status tidak aktif, yang merepresentasikan sekitar 21,2% dari pasokan stablecoin berdasarkan definisi statistik terkait. Namun, saldo tidak aktif tidak berarti semua dana tersebut bersedia atau dapat dikonversi menjadi simpanan bank.
Logika komersial SOFIE adalah memungkinkan pengguna memperoleh bunga simpanan sambil menunggu untuk menggunakan dana mereka, alih-alih terus memegang stablecoin pembayaran yang tidak berbunga.
Sebagai contoh, pengguna berencana membeli aset kripto dalam beberapa minggu ke depan tetapi saat ini belum memiliki peluang perdagangan yang sesuai. Jika dana tersebut memenuhi persyaratan untuk menggunakan SOFIE, pengguna dapat menyimpannya dalam simpanan berbunga dan mengonversinya menjadi SoFiUSD ketika siap berdagang.
Pendekatan ini dapat mengurangi biaya peluang selama masa menunggu, tetapi juga memiliki keterbatasan. Pengguna harus dapat mengakses layanan SoFi, dan proses konversi harus memenuhi persyaratan platform. Jika dana perlu digunakan secara langsung pada platform perdagangan lain atau dalam protokol DeFi, pengguna mungkin masih perlu mengonversi dan mentransfer stablecoin terlebih dahulu.
Selain itu, imbal hasil simpanan dapat berubah, dan konversi serta transfer stablecoin dapat melibatkan biaya atau biaya operasional lainnya. Oleh karena itu, apakah deposit bertoken benar-benar dapat meningkatkan efisiensi modal akan bergantung pada frekuensi perdagangan pengguna, ukuran dana, dan ketentuan produk tertentu.
Bagaimana SoFi Menggunakan Deposit Bertoken untuk Membangun Siklus Dana antara Perbankan dan Aset Kripto?
Dari perspektif model bisnis, SOFIE bukan sekadar produk imbal hasil mandiri yang diluncurkan oleh SoFi. Produk ini merupakan salah satu komponen dari ekosistem layanan keuangan digital SoFi yang lebih luas.
SoFi telah menyediakan perdagangan aset kripto konsumen, stablecoin SoFiUSD, dan layanan pengelolaan dana digital korporasi. Penambahan SOFIE menciptakan jalur penggunaan dana yang lebih lengkap di seluruh produk tersebut.
Pengguna dapat menyimpan dana dalam simpanan berbunga, mengonversinya menjadi stablecoin sesuai kebutuhan, lalu menggunakannya untuk perdagangan aset kripto atau transfer on-chain. Struktur ini menghubungkan rekening bank tradisional dengan layanan aset digital dan mengurangi kebutuhan pengguna untuk berpindah antara layanan keuangan yang berbeda.
Bagi SoFi, model ini dapat menciptakan nilai dalam tiga bidang.
-
Penghimpunan simpanan. Dengan menawarkan simpanan berbunga yang terhubung dengan kasus penggunaan aset digital, SoFi dapat menarik nasabah yang ingin menggunakan layanan perbankan dan aset kripto.
-
Retensi nasabah. Jika pengguna dapat menyelesaikan penyimpanan dana, konversi stablecoin, dan perdagangan kripto pada platform yang sama, mereka mungkin tidak terlalu perlu memindahkan dana ke platform keuangan lain.
-
Sinergi produk. SoFiUSD sudah digunakan dalam pengaturan penyelesaian tertentu untuk bisnis kartu SoFi, sedangkan SOFIE dapat lebih lanjut menyediakan tahap simpanan sebelum dana masuk ke sistem pembayaran digital terkait.
Namun, potensi manfaat komersial ini merupakan analisis berdasarkan struktur produk dan tidak berarti SOFIE telah secara signifikan meningkatkan basis simpanan atau laba SoFi. Hasil aktual akan bergantung pada adopsi pengguna, rata-rata saldo simpanan, frekuensi konversi dana, dan pengungkapan keuangan berikutnya.
Dapatkah Deposit Bertoken Menjadi Infrastruktur Penting untuk RWA dan Keuangan On-Chain?
Potensi jangka panjang deposit bertoken tidak terbatas pada perdagangan stablecoin. Seiring berkembangnya produk Treasury bertoken, dana bertoken, dan produk RWA lainnya, pasar on-chain akan membutuhkan alat mata uang digital yang dapat menyelesaikan transaksi aset tersebut. Stablecoin adalah salah satu pilihan, sedangkan deposit bertoken menyediakan pendekatan lain yang didasarkan pada dana bank komersial.
Sebagai contoh, dalam transaksi sekuritas bertoken, pembeli perlu menyerahkan dana dan penjual perlu menyerahkan aset. Jika dana dan sekuritas dapat diproses dalam sistem digital yang kompatibel, penyelesaian pembayaran versus penyerahan aset dapat dimungkinkan, sehingga mengurangi risiko akibat penyelesaian yang terjadi pada waktu berbeda.
Untuk pengelolaan dana korporasi, deposit bertoken juga dapat mendukung pembayaran otomatis, transfer dana lintas batas, dan ketentuan penyelesaian yang dipicu oleh smart contract.
Namun, apakah aplikasi ini dapat mencapai skala besar bergantung pada beberapa kondisi utama.
Pertama adalah interoperabilitas antarbank. Jika deposit bertoken setiap bank hanya dapat digunakan dalam sistemnya sendiri, nilainya untuk peredaran antarlembaga akan terbatas.
Kedua adalah pengaturan regulasi dan hukum. Diperlukan aturan yang jelas untuk menentukan apakah token simpanan bank dapat ditransfer lintas batas, bagaimana berbagai yurisdiksi mengakui klaim terkait, dan bagaimana sengketa harus ditangani.
Terakhir, terdapat keamanan teknis dan operasional. Bank harus memastikan catatan buku besar digital tetap konsisten dengan catatan perbankan inti sambil membangun sistem untuk manajemen identitas, keamanan siber, koreksi transaksi, dan kelangsungan operasional.
Oleh karena itu, perkembangan deposit bertoken lebih mungkin melibatkan peningkatan bertahap infrastruktur perbankan digital daripada penggantian total rekening bank tradisional dengan token on-chain dalam jangka pendek.
Kesimpulan
Deposit bertoken adalah model keuangan ketika simpanan bank komersial direpresentasikan dan dikelola sebagai token digital. Model ini mempertahankan karakteristik hukum dasar simpanan bank sambil berupaya menggunakan teknologi buku besar digital untuk meningkatkan efisiensi transfer dana, penyelesaian otomatis, dan layanan keuangan digital.
SoFi Earn (SOFIE), yang diluncurkan oleh SoFi pada Oktober 2026, menunjukkan salah satu cara deposit bertoken dapat ditawarkan kepada pengguna individu. Pengguna dapat memegang simpanan bank berbunga dalam SOFIE dan mengonversinya menjadi stablecoin SoFiUSD ketika perlu menggunakan aset digital, sehingga menghubungkan dana bank tradisional dengan skenario perdagangan on-chain.
Karakteristik terpenting dari model ini adalah pemisahan yang jelas antara simpanan berbunga dan stablecoin pembayaran. Imbal hasil SOFIE serta asuransi simpanan yang tersedia bagi simpanan yang memenuhi syarat berasal dari sifatnya sebagai simpanan bank, sedangkan nilai utama SoFiUSD terletak pada pembayaran digital dan peredaran on-chain. Kedua aset dapat dikonversi, tetapi tidak memiliki perlindungan hukum yang sama.
Dari perspektif industri, deposit bertoken dan stablecoin tidak selalu memiliki hubungan penggantian tunggal. Bank dapat terus menggunakan deposit bertoken untuk pengelolaan rekening dan dana sambil menggunakan stablecoin untuk terhubung dengan jaringan aset digital yang lebih luas.
Eksplorasi SoFi menunjukkan bahwa salah satu arah penting keuangan digital mungkin bukan mengubah seluruh dana menjadi stablecoin, melainkan membangun koneksi yang lebih efisien antara simpanan bank, stablecoin, dan aplikasi keuangan on-chain.
FAQ
Apa Itu Deposit Bertoken?
Deposit bertoken adalah representasi bertoken dari simpanan bank pada blockchain atau buku besar digital lainnya. Deposit bertoken umumnya tetap merupakan kewajiban simpanan bank komersial, bukan stablecoin pembayaran yang diterbitkan secara independen.
Apa Itu SoFi Earn (SOFIE)?
SOFIE adalah produk deposit bertoken berbunga yang diluncurkan oleh SoFi Bank. Setiap unit SOFIE setara dengan simpanan bank sebesar $1. Pengguna dapat memperoleh bunga sesuai aturan produk dan mengonversi SOFIE menjadi SoFiUSD.
Apakah APY SOFIE Sebesar 4,40% Bersifat Tetap?
Tidak. Tingkat 4,40% adalah APY variabel yang diumumkan saat SOFIE diluncurkan. Tingkat ini dapat disesuaikan di masa mendatang dan tidak berarti pengguna dapat mengunci tingkat tersebut dalam jangka panjang.
Apakah SOFIE Dilindungi oleh Asuransi Simpanan FDIC?
Simpanan bank SOFIE yang memenuhi syarat dapat memenuhi ketentuan untuk asuransi FDIC. Cakupan spesifik tunduk pada persyaratan, termasuk batas asuransi standar dan kategori kepemilikan rekening.
Apa Perbedaan antara SOFIE dan SoFiUSD?
SOFIE adalah representasi bertoken dari simpanan bank berbunga, sedangkan SoFiUSD adalah stablecoin dolar yang digunakan untuk pembayaran dan transfer on-chain. Keduanya dapat dikonversi, tetapi memiliki karakteristik hukum, pengaturan imbal hasil, dan perlindungan asuransi simpanan yang berbeda.
Apakah Asuransi Simpanan FDIC Tetap Berlaku Setelah SOFIE Dikonversi Menjadi SoFiUSD?
Asuransi simpanan FDIC tidak otomatis tetap berlaku. Setelah konversi selesai, dana tersebut tidak lagi menjadi bagian dari simpanan SOFIE awal dan berubah menjadi aset stablecoin independen.
Apakah Deposit Bertoken Selalu Dapat Ditransfer Secara Bebas di Blockchain?
Tidak. Beberapa deposit bertoken hanya beroperasi dalam bank atau pada jaringan berizin, dan cakupan transfer serta penggunaan yang diizinkan dapat dibatasi.
Mana yang Lebih Aman: Deposit Bertoken atau Stablecoin?
Tidak ada jawaban sederhana. Simpanan bank yang memenuhi syarat dapat dilindungi oleh asuransi simpanan, sedangkan stablecoin memiliki pengaturan penerbitan dan cadangan yang berbeda. Risiko masing-masing bergantung pada lembaga penerbit, struktur hukum, sistem teknis, dan metode penggunaan aktual.
Dapatkah Deposit Bertoken Digunakan untuk Penyelesaian RWA?
Deposit bertoken dapat berfungsi sebagai alat penyelesaian potensial. Bank dan lembaga keuangan dapat mengeksplorasi penggunaan deposit bertoken untuk membayar transaksi yang melibatkan sekuritas bertoken atau aset RWA lainnya, tetapi diperlukan infrastruktur teknis dan kepatuhan yang sesuai.
Apakah Deposit Bertoken Akan Menggantikan Stablecoin?
Saat ini, belum ada bukti yang cukup untuk menyimpulkan bahwa deposit bertoken akan sepenuhnya menggantikan stablecoin. Keduanya dapat digunakan dalam skenario yang berbeda, termasuk pengelolaan dana bank, penyelesaian institusional, pembayaran digital, dan perdagangan on-chain terbuka.