Pasar prediksi mengubah penilaian atas peristiwa politik, ekonomi, olahraga, dan industri kripto menjadi harga pasar yang dapat diperdagangkan. Seiring berkembangnya penerbitan aset on-chain dan alat tokenisasi, peluang perdagangan di sekitar pasar prediksi juga mulai meluas melampaui pasar asalnya. Namun, saham hasil peristiwa, kepentingan dalam platform pasar prediksi, dan token PreAccess pihak ketiga bukanlah jenis aset yang sama. Memahami perbedaannya merupakan dasar untuk menilai nilai, risiko, dan potensi pertumbuhan jangka panjang tokenisasi pasar prediksi.
Poin Penting
-
Harga pasar prediksi mencerminkan bagaimana pasar memberi harga pada hasil peristiwa tertentu, bukan kepastian bahwa peristiwa tersebut akan terjadi
-
Tokenisasi dapat mengubah cara aset direpresentasikan, ditransfer, dan diperdagangkan, tetapi tidak secara otomatis menciptakan hak dasar atau nilai ekonomi
-
Token pihak ketiga yang terkait dengan platform pasar prediksi tidak boleh diasumsikan sebagai token resmi platform, ekuitas, atau hak terkait pencatatan publik di masa mendatang
-
Likuiditas, mekanisme penyelesaian, penerbit, hak hukum, dan permintaan nyata secara bersama-sama menentukan keberlanjutan struktur yang ditokenisasi
-
Produk pasar prediksi Gate menawarkan cara lain bagi pengguna untuk memperdagangkan hasil peristiwa, tetapi perdagangan pasar prediksi dan pembelian token pihak ketiga terkait mengikuti logika perdagangan yang berbeda
Cara Kerja Pasar Prediksi: Mengubah Penilaian Peristiwa Menjadi Harga
Pasar prediksi adalah pasar perdagangan yang dibangun berdasarkan hasil peristiwa di masa mendatang. Peserta menyampaikan pandangan mereka terhadap peristiwa yang dapat diverifikasi dan menanggung risiko dengan membeli atau menjual saham dari hasil yang terkait. Berbeda dengan pasar keuangan tradisional yang terutama memperdagangkan saham perusahaan, obligasi, atau komoditas, pasar prediksi berfokus pada hasil peristiwa. Contohnya mencakup apakah indikator ekonomi akan mencapai tingkat yang telah ditentukan, apakah suatu kebijakan akan disahkan, tim mana yang akan memenangkan pertandingan, atau apakah aset kripto akan memenuhi kondisi harga tertentu dalam periode yang ditetapkan. Pelaku pasar mengajukan perdagangan berdasarkan informasi yang mereka miliki, penilaian probabilitas, dan preferensi risiko mereka. Harga menyesuaikan seiring perubahan pesanan, arus modal, dan informasi.
Dalam pasar hasil biner yang umum, sebuah kontrak dapat mencakup dua hasil: "Ya" dan "Tidak". Jika saham pada hasil yang benar membayar 1 unit saat penyelesaian, sedangkan saham pada hasil yang salah membayar 0, harga perdagangannya dapat menjadi referensi bagi probabilitas tersirat pasar atas hasil tersebut. Sebagai contoh, saham "Ya" yang dihargai 0,65 berarti pasar menetapkan harga hasil tersebut pada tingkat yang setara dengan sekitar 65%. Angka ini bukanlah probabilitas objektif yang telah diverifikasi, dan tidak berarti hasil tersebut hampir pasti terjadi. Informasi trader, kedalaman pasar, preferensi risiko, biaya perdagangan, batasan modal, dan sentimen jangka pendek semuanya dapat memengaruhinya. Di pasar dengan likuiditas terbatas, bahkan sejumlah kecil perdagangan dapat mengubah harga kuotasi secara signifikan.
Pasar prediksi memberikan nilai bukan hanya dengan memungkinkan peserta menyampaikan pandangan mereka, tetapi juga dengan menggabungkan penilaian dari berbagai peserta menjadi satu harga yang dapat diamati. Survei tradisional umumnya menangkap respons pada titik waktu tertentu, sedangkan diskusi di media sosial rentan terhadap kecepatan penyebaran informasi dan sentimen kolektif. Sebaliknya, pasar prediksi mengharuskan peserta menanggung konsekuensi finansial dari penilaian yang salah. Mekanisme ini dapat menciptakan proses agregasi informasi dengan akuntabilitas yang lebih kuat. Namun, penggunaan dana tidak berarti semua peserta memiliki informasi berkualitas tinggi, dan juga tidak menjamin harga pasar akurat. Bias sampel, kepemilikan terkonsentrasi, manipulasi, aturan penyelesaian yang tidak jelas, atau distribusi informasi yang tidak merata dapat menyebabkan harga pasar menyimpang dari probabilitas dasar.
Oleh karena itu, memahami pasar prediksi dimulai dengan membedakan tiga konsep: peristiwa itu sendiri, definisi peristiwa dalam kontrak, dan penetapan harga kontrak oleh pasar. Peristiwa adalah hal yang pada akhirnya terjadi atau tidak terjadi di dunia nyata. Aturan kontrak menentukan kondisi yang menjadi hasil sah, pihak yang menentukannya, dan waktu penyelesaian. Harga pasar mencerminkan jumlah yang bersedia dibayarkan trader untuk hasil tertentu pada suatu waktu. Ketiga konsep ini saling terkait, tetapi tidak dapat dipertukarkan. Pertanyaan yang tampaknya sederhana mengenai apakah sesuatu akan terjadi dapat menimbulkan sengketa penyelesaian jika tidak memiliki kerangka waktu, sumber data, atau proses penyelesaian sengketa yang jelas. Kemampuan pasar prediksi untuk beroperasi dalam jangka panjang tidak hanya bergantung pada volume perdagangan, tetapi juga pada definisi hasil dan aturan penyelesaian yang cukup jelas.
Dari Saham Hasil ke Tokenisasi: Membedakan Struktur Aset
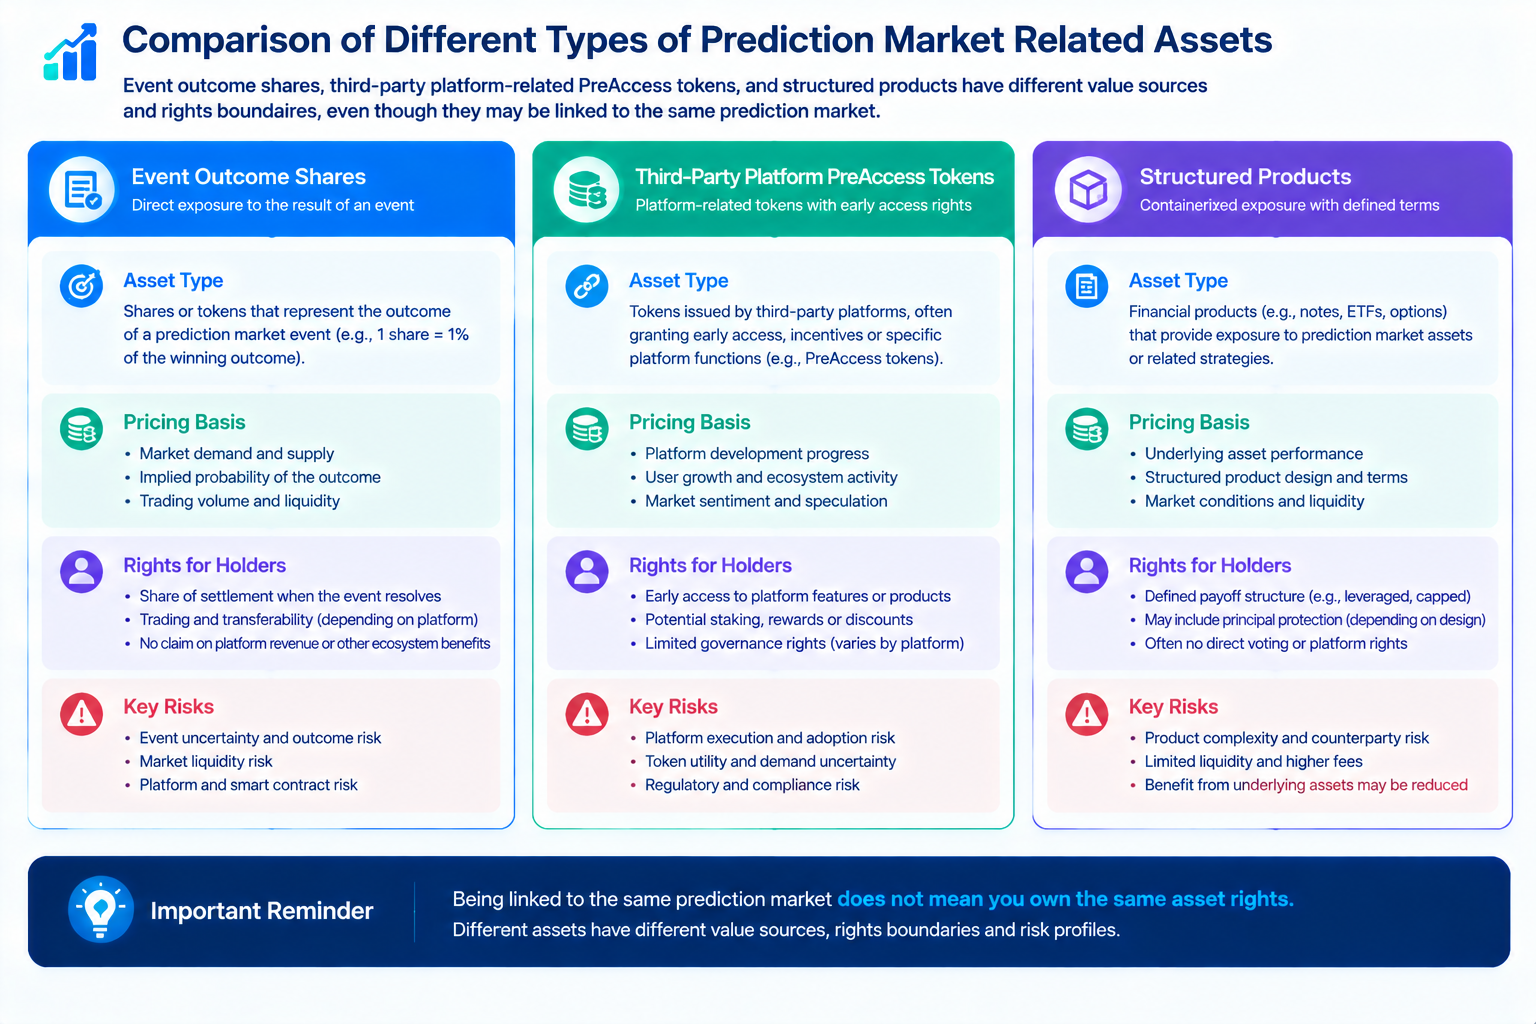
Tokenisasi pasar prediksi bukanlah satu pendekatan teknis tunggal, melainkan istilah umum untuk beberapa struktur aset. Jenis yang paling langsung merepresentasikan saham hasil pasar prediksi sebagai token atau aset on-chain yang dapat ditransfer. Logika ekonominya tetap berpusat pada hasil penyelesaian dari peristiwa tertentu, dan nilai suatu saham bergantung pada ketentuan kontrak, harga pasar, serta hasil akhir. Tokenisasi dapat meningkatkan transfer aset, interaksi terprogram, dan komposabilitas on-chain, tetapi juga mengharuskan kontrak dasar, kustodi aset, dan aturan penyelesaian selaras dengan struktur token. Jika token on-chain hanya merupakan sertifikat yang tidak menjelaskan secara jelas bagaimana pemegang menerima hak penyelesaian terkait, format token itu sendiri tidak dapat menyelesaikan ketidakjelasan hak.
Jenis kedua terdiri atas token yang memberikan eksposur tidak langsung terhadap platform pasar prediksi atau perusahaan terkait. Misalnya, penerbit pihak ketiga dapat merancang token yang memungkinkan pelaku pasar memperdagangkan eksposur ekonomi tertentu yang dijelaskannya, atau memperdagangkan ekspektasi terkait potensi pencatatan publik, valuasi masa depan, atau perkembangan lainnya. Aset-aset ini tidak setara dengan saham "Ya/Tidak" atas peristiwa tertentu. Nilainya dapat bergantung pada ketentuan penerbit, pengaturan aset, penawaran dan permintaan, ekspektasi pasar, serta sentimen pasar sekunder. Bahkan jika nama token mencakup platform terkenal, hal itu sendiri tidak membuktikan bahwa token tersebut mewakili ekuitas, hak tata kelola, hak bagi hasil pendapatan, atau hak yang terkait dengan token resmi platform. Setiap hubungan antara nama dan hak hukum harus didukung oleh dokumentasi yang jelas dan pengaturan yang dapat diverifikasi.
Jenis ketiga melibatkan struktur keuangan yang lebih luas, seperti menggunakan posisi pasar prediksi sebagai jaminan, menggabungkan hasil peristiwa berbeda ke dalam strategi investasi, atau menyematkan eksposur pasar tertentu ke dalam aplikasi on-chain lainnya. Struktur ini dapat memperluas cara aset digunakan, tetapi juga menimbulkan risiko tambahan: volatilitas harga pasar dasar, kerentanan smart contract, diskon nilai jaminan, aturan likuidasi, keamanan jembatan lintas chain, dan ketidaksesuaian waktu penyelesaian. Likuiditas di pasar dasar pada saat tertentu tidak berarti posisi dalam produk gabungan tetap dapat ditutup dengan cepat dalam kondisi pasar yang tertekan. Semakin banyak lapisan suatu produk, semakin penting bagi peserta untuk memahami hak apa yang diwakili aset tersebut, siapa yang wajib memenuhi kewajiban, dan kepada siapa mereka dapat mengajukan tuntutan jika sistem mengalami kegagalan.
Hal ini juga merupakan salah satu kesalahpahaman paling umum dalam pembahasan tokenisasi: menganggap kemampuan transfer secara teknis sebagai kepastian atas hak ekonomi. Kemampuan token untuk berpindah secara on-chain tidak berarti token tersebut pasti memiliki mekanisme penebusan yang dapat ditegakkan. Kemampuan smart contract untuk berjalan otomatis tidak menghilangkan kebutuhan akan sumber data tepercaya dalam menentukan hasil peristiwa dunia nyata. Pencatatan aset pada platform perdagangan terdesentralisasi tidak berarti kedalaman pasarnya dapat mendukung perdagangan dalam jumlah besar. Saat mengevaluasi struktur yang ditokenisasi, peserta harus terlebih dahulu mengidentifikasi aset dasar, kemudian memverifikasi penerbit dan hak hukumnya, dan baru setelah itu mempertimbangkan komposabilitas on-chain serta kemudahan perdagangan. Mereka tidak seharusnya membalik proses ini dengan menyimpulkan nilai aset dari nama token atau popularitas perdagangannya.
Perubahan dalam Likuiditas, Penemuan Harga, dan Struktur Pasar
Salah satu manfaat potensial tokenisasi yang paling menarik adalah memberikan eksposur tertentu, yang sebelumnya terbatas pada platform, akun, atau sistem penyelesaian tertentu, opsi transfer yang lebih fleksibel. Aset on-chain dapat berinteraksi dengan aplikasi lain melalui pool perdagangan publik, dompet, dan smart contract, yang secara teoretis dapat memperluas partisipasi dan kasus penggunaan aset. Namun, lebih banyak saluran peredaran tidak selalu menghasilkan peningkatan likuiditas nyata yang sepadan. Sebuah aset dapat muncul di berbagai platform, tetapi tetap menawarkan kedalaman pasar yang dapat dieksekusi dalam jumlah kecil. Aset tersebut juga dapat diperdagangkan secara aktif dalam kondisi pasar normal, tetapi spread bid-ask-nya melebar secara signifikan ketika harga bergerak cepat.
Volume perdagangan hanyalah salah satu ukuran likuiditas. Peserta juga perlu memeriksa kedalaman buku pesanan, spread bid-ask, perbedaan harga antarplatform, konsentrasi volume perdagangan, ukuran pool likuiditas, serta apakah sejumlah kecil alamat menghasilkan volume melalui perdagangan berulang. Khususnya di pasar on-chain, peserta yang sama dapat menggunakan beberapa alamat, sehingga jumlah alamat pemegang token yang terlihat secara publik tidak selalu sesuai dengan jumlah investor independen. Jika suatu token memiliki volume perdagangan yang dilaporkan tinggi tetapi likuiditas yang tersedia terbatas, atau jika sejumlah kecil perdagangan sebagian besar menentukan harganya, volume yang lebih tinggi dapat mencerminkan perputaran yang sering terjadi, bukan kemampuan untuk memindahkan modal dalam jumlah besar masuk dan keluar pada harga yang mendekati tingkat pasar saat ini.
Penemuan harga di pasar prediksi dan pasar token terkait juga dapat berlangsung pada kecepatan yang berbeda. Saham pasar prediksi mencerminkan ekspektasi terhadap hasil peristiwa tertentu. Sebaliknya, token terkait platform dapat mencerminkan valuasi berdasarkan prospek bisnis penerbit, potensi likuiditas, peristiwa di masa depan, atau narasi pasar. Hubungan tematik di antara keduanya tidak berarti harga mereka harus bergerak bersama. Pertumbuhan volume perdagangan pasar peristiwa dapat menunjukkan meningkatnya minat terhadap hasil peristiwa, tetapi tidak secara langsung membuktikan bahwa nilai hak dasar token pihak ketiga telah meningkat. Sebaliknya, kenaikan harga token terkait tidak secara otomatis menunjukkan perubahan dalam penilaian probabilitas pasar prediksi.
Struktur pasar yang lebih matang memerlukan klasifikasi aset yang jelas, informasi harga yang andal, aturan perdagangan yang sesuai, dan pengaturan penyelesaian yang transparan. Operator pasar perlu melindungi pasar dari perdagangan palsu, manipulasi harga, dan asimetri informasi. Penerbit perlu mengungkapkan secara jelas cakupan hak token, pengaturan pasokan, penggunaan dana, dan risiko. Bagi peserta, pendekatan paling praktis adalah menilai perhatian pasar, aktivitas perdagangan, dan hak ekonomi yang dapat direalisasikan secara terpisah. Hanya ketika mekanisme perdagangan, hak dasar, dan permintaan berkelanjutan selaras, tokenisasi berpotensi berkembang dari konsep perdagangan jangka pendek menjadi infrastruktur pasar yang stabil.
Token PreAccess Terkait Polymarket: Memahami Hubungan Tanpa Menyamakan Aset
Token PreAccess yang terkait dengan platform pasar prediksi terkenal memberikan studi kasus tentang bagaimana narasi tokenisasi memasuki pasar kripto. Misalnya, materi publik menjelaskan Paimon Polymarket SPV Token (PPOLY), yang diperkenalkan oleh Paimon Finance, sebagai token PreAccess terkait Polymarket pertama yang diluncurkan di BNB Smart Chain. Kasus ini tidak membuktikan bahwa platform pasar prediksi itu sendiri telah menerbitkan token yang dapat diperdagangkan. Sebaliknya, kasus ini menggambarkan bagaimana pihak ketiga merancang produk yang ditokenisasi berdasarkan ekspektasi dan perhatian pasar terhadap platform terkenal. Nama, penerbit, pengaturan hak, dan potensi eksposur dasar masing-masing harus diperiksa secara terpisah.
Untuk aset-aset ini, pertanyaan pertama adalah: Apa yang diwakili oleh token tersebut? Apakah token tersebut sesuai dengan aset yang telah ada, hak kontraktual, atau pengaturan pengembalian tertentu? Apakah pemegang memiliki hak tata kelola, penebusan, dividen, atau ekuitas? Jika hak tersebut bergantung pada peristiwa di masa depan, siapa yang menentukan kondisi pemicunya, apakah terdapat tenggat waktu, dan apa yang terjadi jika peristiwa tersebut tidak terjadi? Jika dokumen penerbitan hanya menjelaskan eksposur pasar atau asosiasi yang diharapkan, peserta tidak boleh menafsirkannya sebagai jaminan atas pencatatan publik platform, penerbitan token, atau kepentingan ekuitas di masa depan. PreAccess adalah nama produk atau mekanisme penerbitan; PreAccess tidak secara otomatis memberikan hak hukum tertentu kepada pemegangnya.
Pertanyaan kedua berkaitan dengan hubungan antara penerbit dan platform terkait. Pihak ketiga dapat menerbitkan aset yang terhubung dengan suatu proyek, tetapi tindakan tersebut sendiri tidak berarti proyek itu berpartisipasi dalam penerbitan, menyetujui produk, atau bertanggung jawab memenuhi kewajibannya. Pelaku pasar perlu memverifikasi pernyataan resmi, dokumen penerbitan, alamat kontrak, dan pengungkapan terkait, serta mengonfirmasi mekanisme perdagangan, kustodi, penebusan, dan penyelesaian sengketa token. Jika hubungan antara penerbit dan platform tidak jelas, peserta harus memperlakukan ketidakpastian tersebut sebagai risiko yang memerlukan penilaian cermat, bukan menyimpulkan adanya hak yang tidak diungkapkan dari nama yang sudah dikenal. Bahkan jika token diperdagangkan secara publik secara on-chain, catatan transaksi on-chain hanya membuktikan bahwa token tersebut telah ditransfer. Catatan tersebut tidak dapat, dengan sendirinya, membuktikan bahwa hak ekonomi yang dijelaskan benar-benar ada atau dapat ditegakkan.
Pertanyaan ketiga berkaitan dengan bagaimana harga terbentuk. Harga perdagangan token ini dapat bergantung pada penetapan harga pada tahap penerbitan, pasokan beredar awal, kedalaman pasar, diskusi media sosial, pencatatan di platform perdagangan, dan ekspektasi investor terhadap peristiwa di masa depan. Jika pasar memperlakukan potensi pencatatan publik atau peristiwa token di masa depan sebagai narasi utamanya, harga dapat mencerminkan ekspektasi optimistis sebelum hak aktual menjadi jelas atau ketika peristiwa tersebut masih belum pasti. Harga juga dapat turun dengan cepat jika ekspektasi berubah. Memahami jenis aset ini memerlukan pemisahan antara fakta yang dapat diverifikasi dan spekulasi pasar. Penerapan token, pencatatan, dan aktivitas perdagangan merupakan fakta on-chain atau tingkat platform. Apakah pencatatan publik di masa depan akan terjadi, apakah penerbit telah memperoleh hak tertentu, dan apakah pemegang dapat memperoleh bentuk nilai tertentu, masing-masing memerlukan bukti independen.
Kasus ini juga menunjukkan bahwa nilai jangka panjang tokenisasi pasar prediksi tidak dapat hanya bergantung pada asosiasi dengan platform terkenal. Produk yang berkelanjutan memerlukan struktur hak yang jelas, pengungkapan yang transparan, pengaturan aset yang dapat diverifikasi, mekanisme perdagangan dan penyelesaian yang tepercaya, serta permintaan nyata yang melampaui topik yang menarik perhatian dalam jangka pendek. Tanpa kondisi ini, harga token dapat lebih mencerminkan sentimen pasar daripada pertumbuhan berkelanjutan bisnis dasarnya. Bagi industri, membedakan kontrak pasar prediksi asli, kepentingan terkait platform, dan token PreAccess pihak ketiga merupakan langkah yang diperlukan menuju kerangka klasifikasi pasar yang kredibel.
Risiko, Kepatuhan, dan Kondisi untuk Pengembangan Berkelanjutan
Tokenisasi pasar prediksi menghadapi risiko pasar, teknis, dan regulasi. Risiko pasar mencakup volatilitas harga, likuiditas yang tidak memadai, risiko pihak lawan, dan manipulasi pasar. Risiko teknis melibatkan kerentanan smart contract, pengelolaan kunci privat, keamanan aset yang dijembatani, dan sifat transaksi on-chain yang tidak dapat dibatalkan. Risiko regulasi mencakup perbedaan antarwilayah hukum dalam mengklasifikasikan pasar prediksi, derivatif, perjudian, sekuritas, atau produk keuangan lainnya. Penerbitan produk sebagai token blockchain tidak secara otomatis membebaskannya dari hukum atau aturan platform yang berlaku. Sebelum berpartisipasi, pengguna perlu memahami struktur spesifik produk dan pembatasan yang berlaku di lokasi mereka.
Pasar peristiwa juga menghadapi risiko penyelesaian yang khas: peristiwa di dunia nyata tidak selalu dapat dipetakan secara langsung ke definisi kontrak. Sebagai contoh, pertanyaan mengenai apakah suatu perusahaan akan melakukan penawaran umum sebelum tanggal tertentu dapat melibatkan interpretasi yang berbeda di berbagai pasar mengenai tanggal pencatatan, dimulainya perdagangan, apa yang memenuhi syarat sebagai bursa, dan pengumuman resmi. Jika aturannya kurang presisi, peserta dapat memperdebatkan hasil penyelesaian akhir bahkan ketika mereka sepakat mengenai fakta itu sendiri. Oleh karena itu, pasar prediksi yang andal perlu menetapkan definisi peristiwa, sumber data, waktu penyelesaian, prosedur untuk keadaan luar biasa, dan proses banding sebelum perdagangan dimulai. Pasar tersebut tidak seharusnya membebankan sepenuhnya kepada pengguna untuk menafsirkan hal-hal ini setelah sengketa muncul.
Keberlanjutan pasar yang ditokenisasi pada akhirnya bergantung pada apakah permintaan berasal dari penggunaan nyata, bukan hanya narasi jangka pendek. Bagi pasar prediksi, permintaan berkelanjutan dapat berasal dari kebutuhan pengguna akan agregasi informasi, manajemen risiko, perdagangan peristiwa, dan alat riset. Bagi token terkait, permintaan berkelanjutan bergantung pada apakah token tersebut memiliki kegunaan ekonomi yang jelas dan dapat diverifikasi. Jika daya tarik utama aset adalah ekspektasi bahwa pembeli lain akan membayar harga yang lebih tinggi di masa depan, pasar dapat dengan mudah menjadi bergantung pada likuiditas dan siklus sentimen. Sebaliknya, tokenisasi berpotensi menciptakan struktur ekonomi yang lebih tangguh ketika produk menawarkan hak yang jelas, penyelesaian yang andal, dan permintaan berkelanjutan untuk penggunaannya.
Gate Event Markets menawarkan cara lain bagi pengguna untuk memperdagangkan hasil peristiwa dunia nyata, dengan menghubungkan mekanisme penetapan harga berbasis probabilitas pasar prediksi dengan aktivitas perdagangan di pasar kripto. Pengguna dapat menilai perubahan pada hasil peristiwa tertentu dan mengamati melalui harga pasar bagaimana ekspektasi yang berbeda muncul dalam perdagangan. Dari perspektif produk, Gate Event Markets berfokus pada hasil peristiwa dan mekanisme perdagangan pasar yang terkait. Sebaliknya, token PreAccess pihak ketiga yang diterbitkan di sekitar platform pasar prediksi dapat melibatkan penerbit, struktur aset, dan pengaturan hak yang terpisah. Meskipun ekspektasi pasar dapat memengaruhi keduanya, dasar penetapan harganya berbeda. Memahami perbedaan ini membantu membedakan perdagangan hasil peristiwa dari perdagangan token terkait platform dan menghindari penyamaan langsung antara perubahan probabilitas peristiwa dengan perubahan nilai token terkait. Seiring pasar prediksi terus berkembang, Gate Event Markets juga menyediakan konteks nyata untuk mengamati hubungan antara penetapan harga peristiwa, ekspektasi pasar, dan perdagangan kripto.
FAQ
Apa yang dimaksud dengan tokenisasi pasar prediksi?
Tokenisasi pasar prediksi secara umum merujuk pada representasi dan perdagangan saham hasil peristiwa atau suatu bentuk eksposur ekonomi yang terkait dengan pasar prediksi sebagai token atau aset on-chain. Hak dasarnya dapat sangat berbeda dari satu produk ke produk lainnya, sehingga peserta perlu memverifikasi apa yang sebenarnya diwakili oleh token sebelum menilai harga dan risikonya.
Apakah PPOLY merupakan token resmi Polymarket?
Nama atau asosiasi pasar saja tidak cukup untuk menentukan hal tersebut. Materi publik menjelaskan PPOLY sebagai Paimon Polymarket SPV Token yang diperkenalkan oleh Paimon Finance. Pusat bantuan resmi Polymarket sebelumnya menyatakan bahwa pada saat itu, Polymarket belum mengumumkan rencana penerbitan token atau airdrop resmi. Peserta sebaiknya mengandalkan pernyataan resmi terbaru dan dokumen formal dari kedua pihak.
Mengapa volume perdagangan yang tinggi tidak selalu berarti sebuah token memiliki nilai lebih besar?
Volume perdagangan mengukur aktivitas perdagangan selama periode tertentu. Volume tersebut tidak secara langsung mengukur hak hukum, arus kas, atau permintaan nyata suatu aset. Volume tinggi dapat dihasilkan dari perputaran yang sering, perhatian jangka pendek, atau perdagangan aktif oleh sejumlah kecil alamat. Penilaian nilai token juga memerlukan pemeriksaan terhadap kedalaman likuiditas, struktur penerbitan, konsentrasi pemegang, dan kasus penggunaan nyata.
Apa perbedaan antara perdagangan pasar prediksi dan perdagangan token terkait?
Perdagangan pasar prediksi berpusat langsung pada hasil peristiwa tertentu dan penyelesaian kontrak. Sebaliknya, perdagangan token terkait dapat diberi harga berdasarkan pengaturan penerbit pihak ketiga, narasi yang menghubungkan token dengan platform, atau ekspektasi masa depan. Keduanya berbeda dalam faktor pendorong harga, struktur hak, dan risikonya.