Rasio harga terhadap laba (PE) adalah salah satu metrik valuasi yang paling umum digunakan di pasar saham. Rasio ini mengukur seberapa besar investor bersedia membayar untuk setiap unit laba perusahaan. Di pasar saham AS, investor sering menggunakan PE untuk membandingkan valuasi berbagai perusahaan dan menilai apakah harga saham wajar. Namun, perusahaan dengan PE lebih rendah belum tentu menawarkan nilai investasi yang lebih besar, dan perusahaan dengan PE lebih tinggi belum tentu berarti sahamnya terlalu mahal.
Perbedaan ini berkaitan dengan cara pasar saham menentukan harga aset. Harga saham tidak hanya mencerminkan laba yang telah dihasilkan perusahaan, tetapi juga ekspektasi pasar terhadap pertumbuhan laba di masa depan, risiko operasional, dan biaya modal. Misalnya, perusahaan yang sudah matang mungkin memiliki laba stabil, tetapi menerima valuasi lebih rendah karena potensi pertumbuhannya terbatas. Perusahaan teknologi lain mungkin memiliki PE saat ini yang tinggi, tetapi menerima premi pasar karena investor memperkirakan labanya akan terus tumbuh.
Oleh karena itu, memahami PE memerlukan analisis lebih lanjut mengenai hubungan antara pertumbuhan laba dan valuasi. Rasio PEG (price/earnings to growth ratio) banyak digunakan dalam konteks ini. Artikel ini membahas cara menghitung PE dan PEG, menjelaskan perbedaan berbagai definisi PE, mengkaji bagaimana ekspektasi pertumbuhan memengaruhi valuasi saham, serta membahas cara investor mengidentifikasi potensi risiko di balik valuasi rendah.
Poin Penting
-
Rasio harga terhadap laba (PE) mengukur hubungan antara harga saham dan laba per saham. PE rendah tidak selalu berarti saham dinilai terlalu rendah. Hal ini juga dapat mencerminkan penurunan laba, risiko operasional, atau ekspektasi pertumbuhan pasar yang lemah.
-
PE statis, PE trailing (TTM PE), dan PE forward menggunakan data laba dari periode yang berbeda. Ketiganya sesuai untuk skenario analisis yang berbeda dan tidak boleh dianggap dapat saling menggantikan.
-
PEG menggabungkan PE dengan pertumbuhan laba yang diharapkan dan membantu membandingkan perusahaan dengan tingkat pertumbuhan yang berbeda. Namun, hasilnya sangat bergantung pada akurasi proyeksi pertumbuhan.
-
Valuasi saham tidak hanya bergantung pada laba saat ini, tetapi juga pertumbuhan masa depan, kualitas laba, biaya modal, siklus industri, dan selera risiko pasar.
-
Saham dengan PE rendah dapat menjadi jebakan nilai, sedangkan saham dengan PE tinggi dapat menerima premi valuasi karena ekspektasi pertumbuhan jangka panjang.
-
PE dan PEG sebaiknya digunakan bersama arus kas bebas, neraca, lanskap persaingan, dan potensi laba jangka panjang perusahaan.
Apa Itu Rasio Harga terhadap Laba (PE)? Mengapa Valuasi Saham Perlu Berfokus pada Laba?
Rasio harga terhadap laba mengukur hubungan antara harga saham dan laba perusahaan. Rasio ini biasanya dihitung dengan membagi harga saham per lembar dengan laba per saham (EPS). Rasio ini juga dapat dihitung dengan membagi total kapitalisasi pasar perusahaan dengan laba bersih yang dapat diatribusikan kepada pemegang saham biasa.
Misalnya, jika harga saham perusahaan terbuka adalah $100 dan EPS selama 12 bulan terakhir adalah $5, PE trailing-nya adalah 20x. Artinya, berdasarkan harga saham saat ini, investor secara efektif membayar $20 untuk setiap $1 laba tahunan historis per saham perusahaan.
Perhitungan dasar PE adalah:
PE = Harga Saham Per Lembar ÷ Laba Per Saham (EPS)
Keunggulan PE adalah kemudahannya untuk dihitung dan kemampuannya menghubungkan harga saham dengan laba perusahaan. Dibandingkan hanya membandingkan harga saham, PE membantu investor memahami valuasi relatif berbagai perusahaan. Misalnya, saham seharga $200 belum tentu lebih mahal daripada saham seharga $50 karena kedua perusahaan mungkin memiliki tingkat EPS yang sangat berbeda.
Namun, PE tidak secara langsung mencerminkan kualitas aset perusahaan, posisi arus kas, atau pertumbuhan laba di masa depan. Laba perusahaan juga dapat dipengaruhi oleh keuntungan satu kali, penyesuaian akuntansi, dan siklus industri. Oleh karena itu, PE lebih baik digunakan sebagai titik awal analisis valuasi saham daripada sebagai satu-satunya dasar keputusan investasi.
Mengapa Saham dengan PE Rendah Belum Tentu Murah?
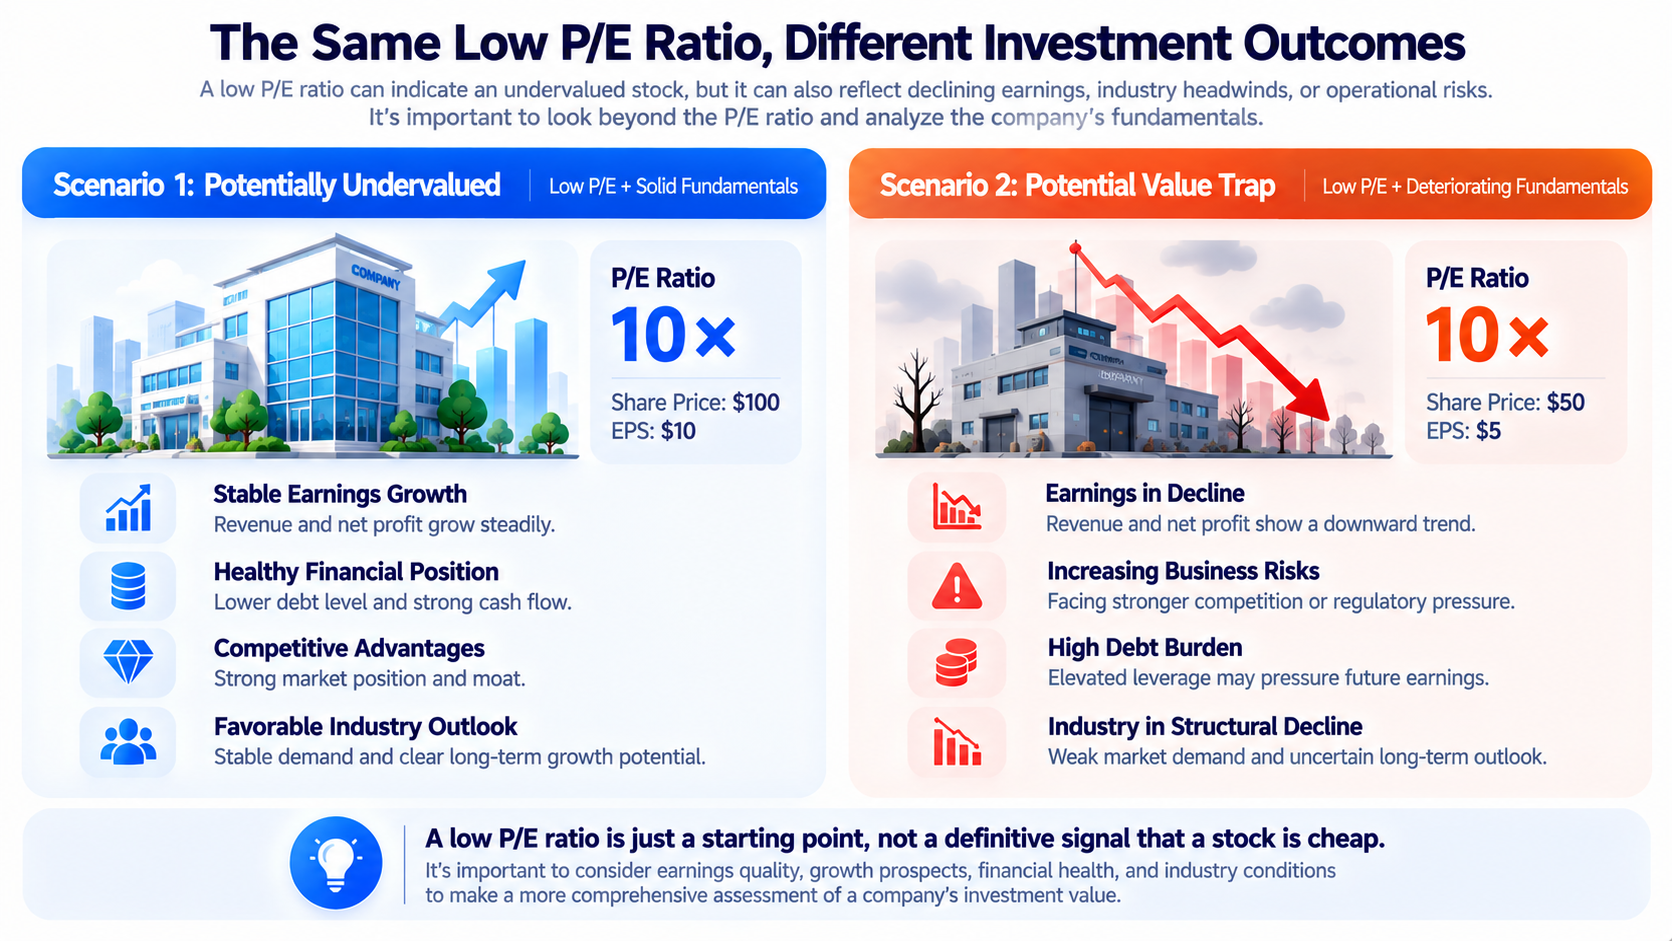
PE rendah biasanya berarti harga saham rendah dibandingkan dengan laba saat ini atau historisnya. Namun, pasar dapat memberikan valuasi rendah karena beberapa alasan.
-
Laba perusahaan di masa depan mungkin menghadapi risiko penurunan. Misalnya, jika perusahaan saat ini memiliki EPS $10 dan harga saham $100, PE-nya adalah 10x. Jika EPS turun menjadi $5 pada tahun berikutnya sementara harga saham tetap tidak berubah, PE forward-nya akan naik menjadi 20x. Valuasi yang pada awalnya tampak rendah mungkin hanya mencerminkan bahwa pasar telah memperhitungkan risiko penurunan laba terlebih dahulu.
-
Perusahaan mungkin berada di puncak siklus industrinya. Perusahaan siklikal biasanya dapat menghasilkan laba lebih tinggi ketika permintaan kuat, sehingga PE-nya tampak rendah. Namun, laba dapat turun dengan cepat ketika harga produk menurun, persediaan meningkat, atau permintaan pasar melemah.
-
PE rendah juga dapat mencerminkan masalah seperti utang tinggi, penurunan pangsa pasar, substitusi teknologi, atau perubahan regulasi. Risiko-risiko ini dapat memengaruhi stabilitas laba di masa depan dan membuat investor enggan memberikan kelipatan valuasi yang lebih tinggi.
Oleh karena itu, menentukan apakah saham dengan PE rendah tergolong murah memerlukan lebih dari sekadar melihat valuasi saat ini. Investor juga perlu menganalisis apakah laba perusahaan berkelanjutan dan mengapa pasar memberikan harga rendah terhadapnya.
Apa Perbedaan antara PE Statis, PE Trailing, dan PE Forward?
Dalam analisis saham, PE bukanlah satu metrik tunggal. Berdasarkan periode yang dicakup oleh data laba, PE umumnya dibagi menjadi PE statis, PE trailing, dan PE forward.
| Jenis |
Dasar Perhitungan |
Kegunaan Utama |
Keterbatasan |
| PE Statis |
EPS untuk tahun fiskal lengkap terbaru |
Mengevaluasi valuasi tahunan historis |
Data mungkin sudah tidak relevan |
| PE Trailing (TTM) |
EPS untuk 12 bulan berurutan terbaru |
Mencerminkan laba aktual yang lebih baru |
Tetap berdasarkan data historis |
| PE Forward |
Proyeksi EPS untuk 12 bulan berikutnya atau tahun fiskal berikutnya |
Mengukur ekspektasi laba masa depan |
Bergantung pada proyeksi analis |
PE statis berguna untuk memahami hubungan antara laba perusahaan dan harga saham selama tahun fiskal lengkap terbaru. Namun, jika kondisi operasional perusahaan berubah secara signifikan dalam beberapa bulan terakhir, PE statis mungkin tidak mencerminkan perubahan tersebut secara tepat waktu.
PE trailing menggunakan laba aktual dari empat kuartal terbaru. Metode ini mengurangi keterlambatan yang disebabkan oleh perbedaan tanggal akhir tahun fiskal dan karena itu umum digunakan dalam analisis saham AS. Namun, PE trailing tetap didasarkan pada laba historis dan tidak dapat menjamin bahwa laba di masa depan akan tetap berada pada tingkat yang sama.
PE forward menggunakan proyeksi laba masa depan. Jika pasar memperkirakan laba perusahaan akan tumbuh secara signifikan, PE forward-nya mungkin lebih rendah daripada PE trailing-nya. Misalnya, jika harga saham saat ini adalah $120, EPS selama 12 bulan terakhir adalah $4, dan proyeksi EPS untuk 12 bulan berikutnya adalah $6, PE trailing-nya adalah 30x dan PE forward-nya adalah 20x.
Perlu diperhatikan bahwa berbagai platform data mungkin menggunakan definisi berbeda saat menghitung PE forward. Sebagian menggunakan proyeksi EPS untuk tahun fiskal berikutnya, sementara yang lain menggunakan proyeksi EPS untuk 12 bulan berikutnya. Oleh karena itu, investor sebaiknya menggunakan definisi data yang konsisten sedapat mungkin saat membandingkan valuasi saham.
Apa Itu PEG? Bagaimana PEG Memasukkan Pertumbuhan Laba ke dalam Valuasi Saham?
PEG menggabungkan PE dengan tingkat pertumbuhan laba perusahaan dan terutama digunakan untuk menganalisis valuasi relatif perusahaan dengan tingkat pertumbuhan yang berbeda.
PE tradisional berfokus pada hubungan antara harga saham dan laba, sedangkan PEG juga mempertimbangkan tingkat pertumbuhan laba masa depan yang diharapkan perusahaan. Misalnya, dua perusahaan mungkin sama-sama memiliki PE 30x, tetapi satu perusahaan diperkirakan menumbuhkan labanya sebesar 10% per tahun, sedangkan yang lain diperkirakan tumbuh sebesar 30%. Jika kondisi lain serupa, ekspektasi pertumbuhan yang lebih tinggi untuk perusahaan kedua dapat membuat valuasi saat ini lebih mudah dibenarkan.
Perhitungan PEG yang umum adalah:
PEG = PE ÷ Tingkat Pertumbuhan EPS Tahunan yang Diharapkan (dinyatakan sebagai nilai persentase)
Misalnya, jika perusahaan memiliki PE 30x dan tingkat pertumbuhan EPS tahunan yang diharapkan sebesar 20%, PEG-nya adalah 1,5. Perhitungannya menggunakan 20, bukan 0,20. Dalam analisis valuasi tradisional, PEG di bawah 1 terkadang dipandang sebagai valuasi yang relatif rendah dibandingkan dengan tingkat pertumbuhan perusahaan, sedangkan PEG di atas 1 dapat menunjukkan bahwa investor membayar harga lebih tinggi untuk pertumbuhan. Namun, interpretasi ini bukan aturan investasi yang berlaku secara universal.
Masalah utama PEG adalah tingkat pertumbuhan didasarkan pada proyeksi. Analis yang berbeda dapat menggunakan ekspektasi pertumbuhan untuk satu tahun, tiga tahun, atau lima tahun berikutnya, sehingga menghasilkan perhitungan yang berbeda. Jika pertumbuhan aktual perusahaan berada di bawah ekspektasi, PEG yang awalnya tampak rendah dapat meningkat dengan cepat.
Selain itu, PEG umumnya lebih sesuai untuk perusahaan dengan laba positif dan pertumbuhan yang relatif dapat diprediksi. Untuk perusahaan yang merugi, perusahaan siklikal dengan laba yang berfluktuasi tinggi, atau perusahaan dengan tingkat pertumbuhan mendekati nol, PEG mungkin memiliki nilai interpretatif yang terbatas.
Bagaimana PE dan PEG Dihitung? Memahami Perbedaan Valuasi Melalui Contoh
Untuk memahami perbedaan antara PE dan PEG, anggap tiga perusahaan terbuka berada pada tahap pertumbuhan yang berbeda.
| Metrik |
Perusahaan A |
Perusahaan B |
Perusahaan C |
| Harga Saham |
$100 |
$150 |
$80 |
| Laba Per Saham (EPS) |
$10 |
$5 |
$4 |
| PE |
10x |
30x |
20x |
| Tingkat Pertumbuhan EPS Tahunan yang Diharapkan |
5% |
30% |
10% |
| PEG |
2 |
1 |
2 |
Angka-angka di atas bersifat hipotetis dan hanya diberikan untuk menggambarkan cara menghitung valuasi. Angka tersebut tidak mewakili perusahaan terbuka yang sebenarnya. Berdasarkan PE, Perusahaan A memiliki PE terendah dan tampak memiliki valuasi terendah. Namun, ketika ekspektasi pertumbuhan dipertimbangkan, tingkat pertumbuhan laba Perusahaan A hanya 5%, sehingga PEG-nya adalah 2,0. Perusahaan B memiliki PE 30x, tetapi tingkat pertumbuhan laba yang diharapkan adalah 30%, sehingga PEG-nya menjadi 1,0.
Hal ini menunjukkan bahwa PE yang lebih tinggi dapat berkaitan dengan ekspektasi pertumbuhan yang lebih tinggi, sedangkan PE yang lebih rendah belum tentu menunjukkan valuasi yang lebih menarik. Jika tingkat pertumbuhan laba aktual Perusahaan B hanya 10%, bukan 30% seperti yang awalnya diharapkan, PEG-nya akan naik dari 1,0 menjadi 3,0 berdasarkan PE yang sama. Ini berarti PEG sangat sensitif terhadap ekspektasi pertumbuhan laba.
Oleh karena itu, perbandingan PE dan PEG harus didasarkan pada proyeksi laba yang wajar dan kondisi risiko yang serupa, bukan sekadar memilih saham dengan nilai terendah.
Mengapa PE dan PEG Tidak Dapat Dibandingkan Secara Langsung Antarindustri?
Berbagai industri memiliki model bisnis, kebutuhan modal, stabilitas laba, dan potensi pertumbuhan yang berbeda. Akibatnya, rentang PE dan PEG yang wajar dapat sangat bervariasi. Misalnya, perusahaan utilitas umumnya memiliki permintaan operasional yang relatif stabil, tetapi tingkat pertumbuhannya mungkin lebih lambat. Investor mungkin lebih memperhatikan stabilitas arus kas, tingkat utang, dan kemampuan membayar dividen.
Perusahaan teknologi dapat mencapai pertumbuhan tinggi melalui perangkat lunak, komputasi awan, atau platform digital. Namun, valuasinya juga lebih sensitif terhadap perubahan ekspektasi mengenai ukuran pasar masa depan, persaingan teknologi, dan pertumbuhan. Industri siklikal bahkan lebih kompleks. Laba produsen otomotif, produsen baja, perusahaan energi, dan sejumlah perusahaan semikonduktor dapat berfluktuasi secara signifikan seiring perubahan penawaran dan permintaan industri. Pada puncak siklus, perusahaan mungkin memiliki laba tinggi dan PE rendah. Pada titik terendah siklus, laba mungkin menurun dan PE justru meningkat.
Ini berarti PE rendah perusahaan siklikal terkadang terjadi ketika laba mendekati puncaknya, sedangkan PE lebih tinggi dapat terjadi ketika laba mendekati titik terendah. Untuk perusahaan keuangan seperti bank, investor juga perlu mempertimbangkan metrik seperti return on equity (ROE), rasio harga terhadap nilai buku (PB), kualitas aset, dan kecukupan modal. Untuk real estate investment trusts (REIT), metrik seperti FFO dan AFFO umumnya lebih sesuai untuk industri tersebut.
Oleh karena itu, saat membandingkan PE dan PEG, biasanya lebih bermanfaat untuk memprioritaskan perusahaan dengan model bisnis, siklus industri, dan struktur laba yang serupa daripada melakukan perbandingan langsung antarindustri.
Bagaimana Ekspektasi Pertumbuhan Memengaruhi Harga Saham dan Kelipatan Valuasi?
Harga saham mencerminkan ekspektasi pasar terhadap laba dan arus kas perusahaan di masa depan, bukan hanya hasil operasional yang telah direalisasikan. Ketika investor memperkirakan perusahaan akan terus meningkatkan pendapatan, memperbaiki margin laba, dan menghasilkan lebih banyak arus kas bebas, mereka mungkin bersedia membayar harga lebih tinggi untuk laba saat ini, sehingga menghasilkan PE yang lebih tinggi.
Misalnya, beberapa perusahaan dalam industri seperti kecerdasan buatan, komputasi awan, dan semikonduktor mungkin menerima valuasi tinggi karena pasar memperkirakan permintaan masa depan akan meningkat. Namun, jika pertumbuhan aktual tidak memenuhi ekspektasi, harga saham dapat menurun meskipun perusahaan terus meningkatkan labanya.
Hal ini karena harga saham tidak hanya dipengaruhi oleh perubahan laba, tetapi juga perubahan kelipatan valuasi. Harga saham dapat dipahami sebagai hasil dari dua faktor yang bekerja bersama: laba per saham dan kelipatan PE yang bersedia diberikan pasar.
Anggap sebuah perusahaan memiliki EPS saat ini sebesar $5 dan PE 30x, sehingga menghasilkan harga saham $150. Jika EPS tumbuh menjadi $6 pada tahun berikutnya, tetapi pasar menurunkan PE dari 30x menjadi 20x, harga saham yang sesuai akan menjadi $120. Dalam contoh ini, laba perusahaan tumbuh 20%, tetapi harga sahamnya turun 20% karena kelipatan valuasinya menurun.
Hal ini menunjukkan bahwa investasi saham mengharuskan investor menilai bukan hanya apakah perusahaan dapat tumbuh, tetapi juga apakah harga saat ini sudah mencerminkan ekspektasi pertumbuhan yang terlalu tinggi. Selain itu, perubahan suku bunga dapat memengaruhi valuasi. Ketika pasar mensyaratkan tingkat pengembalian yang lebih tinggi, nilai kini laba dan arus kas masa depan dapat menurun, sehingga menekan kelipatan valuasi perusahaan bertumbuh.
Oleh karena itu, kunci untuk memahami ekspektasi pertumbuhan adalah membedakan antara pertumbuhan operasional aktual perusahaan dan ekspektasi pertumbuhan yang telah diperhitungkan pasar ke dalam harga saham.
Apa Itu Jebakan Nilai? Bagaimana Investor Dapat Mengidentifikasi Potensi Risiko Saham dengan PE Rendah?
Jebakan nilai adalah saham yang tampak memiliki valuasi rendah, tetapi sebenarnya tidak dinilai terlalu rendah karena fundamental perusahaan terus memburuk atau kualitas labanya tidak memadai.
Salah satu alasan saham dengan PE rendah dapat menjadi jebakan nilai adalah laba saat ini tidak berkelanjutan. Misalnya, perusahaan mungkin memperoleh keuntungan satu kali dari penjualan aset, yang secara signifikan meningkatkan laba bersih untuk periode tersebut dan dengan demikian menurunkan PE-nya. Namun, jika bisnis intinya tidak membaik, laba di masa depan dapat kembali menurun.
Kemungkinan lainnya adalah struktur industri telah berubah. Perusahaan mungkin pernah memiliki pangsa pasar yang stabil, tetapi potensi laba jangka panjangnya dapat melemah secara bertahap akibat substitusi teknologi, perubahan permintaan konsumen, atau masuknya pesaing baru. Meskipun PE saat ini rendah, hal tersebut mungkin mencerminkan penilaian pasar terhadap risiko operasional di masa depan.
Perusahaan dengan tingkat leverage tinggi juga dapat memiliki valuasi rendah. Ketika biaya pendanaan meningkat atau arus kas operasional menurun, tekanan pembayaran utang dapat membatasi kemampuan perusahaan untuk berinvestasi dan menghasilkan pengembalian bagi pemegang saham.
Saat mengidentifikasi jebakan nilai, investor dapat berfokus pada pertanyaan berikut:
-
Apakah pendapatan dan EPS perusahaan tetap stabil selama beberapa tahun terakhir, atau bergantung pada keuntungan satu kali?
-
Apakah arus kas operasional mendukung laba yang dilaporkan perusahaan?
-
Apakah perusahaan menghadapi penurunan berkelanjutan dalam pangsa pasar atau profitabilitas?
-
Apakah tingkat utang dan beban bunga memengaruhi stabilitas keuangan?
-
Apakah PE rendah saat ini terutama merupakan hasil dari laba yang sangat tinggi pada puncak siklus industri?
Perlu diperhatikan bahwa valuasi rendah tidak selalu menunjukkan jebakan nilai. Beberapa perusahaan mungkin menerima valuasi rendah akibat sentimen pasar jangka pendek, penyesuaian industri, atau kesulitan operasional sementara. Kuncinya adalah membedakan tekanan jangka pendek dari penurunan daya saing jangka panjang.
Bagaimana Investor Dapat Mengevaluasi Saham Menggunakan PE, PEG, Arus Kas, dan Siklus Industri?
PE dan PEG dapat membantu investor membentuk penilaian valuasi awal, tetapi analisis yang lebih lengkap memerlukan pertimbangan terhadap kualitas laba, arus kas, struktur keuangan, dan lingkungan industri.
-
PE dapat digunakan untuk memahami kelipatan valuasi yang diberikan pasar terhadap laba saat ini atau masa depan serta membandingkannya dengan rentang historis perusahaan dan perusahaan sejenis dalam industri yang sama. Jika PE jauh lebih rendah, investor sebaiknya menganalisis lebih lanjut alasan operasional di baliknya.
-
PEG dapat digunakan untuk memasukkan ekspektasi pertumbuhan ke dalam perbandingan, tetapi investor perlu memeriksa periode waktu dan kewajaran tingkat pertumbuhan yang diproyeksikan. Untuk perusahaan dengan laba yang sangat berfluktuasi, investor juga harus mempertimbangkan bagaimana valuasi berubah dalam berbagai skenario pertumbuhan.
-
Investor dapat memeriksa arus kas operasional dan arus kas bebas. Jika laba bersih perusahaan terus tumbuh, tetapi arus kas operasionalnya gagal membaik dalam jangka panjang, kualitas labanya mungkin memerlukan analisis lebih lanjut. Untuk perusahaan padat modal, investor juga perlu mempertimbangkan belanja modal yang diperlukan untuk mempertahankan operasi yang ada.
-
Investor sebaiknya menganalisis neraca, termasuk tingkat utang, cadangan kas, biaya pendanaan, dan potensi risiko dilusi ekuitas. Faktor-faktor ini dapat memengaruhi laba perusahaan di masa depan dan ekuitas pemegang saham.
Terakhir, investor perlu mempertimbangkan siklus industri untuk menentukan apakah laba saat ini representatif. Untuk perusahaan siklikal, mungkin lebih tepat mempertimbangkan rata-rata laba selama beberapa tahun, perubahan penawaran dan permintaan industri, serta utilisasi kapasitas daripada hanya mengandalkan PE untuk satu kuartal atau tahun.
| Dimensi Analisis |
Metrik Utama |
Pertanyaan Inti |
| Valuasi Saat Ini |
PE, PE Forward |
Berapa besar yang dibayarkan pasar untuk laba? |
| Pertumbuhan Laba |
PEG, Tingkat Pertumbuhan EPS |
Apakah valuasi sesuai dengan ekspektasi pertumbuhan? |
| Kualitas Laba |
Arus Kas Operasional, Margin Laba |
Apakah laba yang dilaporkan dapat dikonversi menjadi kas? |
| Efisiensi Modal |
ROE, ROIC |
Apakah perusahaan dapat menggunakan modal yang diinvestasikan secara efektif? |
| Risiko Keuangan |
Rasio Utang, Rasio Cakupan Bunga |
Apakah perusahaan dapat menahan tekanan pendanaan dan pembayaran utang? |
| Lingkungan Industri |
Siklus Penawaran dan Permintaan, Lanskap Persaingan |
Apakah laba saat ini berkelanjutan? |
Bagi investor, tujuan analisis valuasi bukan untuk menemukan saham dengan PE atau PEG terendah. Tujuannya adalah memahami ekspektasi pertumbuhan laba dan risiko yang tersirat dalam harga saat ini, lalu menentukan apakah ekspektasi tersebut wajar.
Ringkasan
PE adalah alat valuasi saham yang penting, tetapi PE rendah tidak berarti saham pasti murah. Penurunan laba masa depan, perubahan siklus industri, risiko keuangan, dan potensi pertumbuhan yang terbatas dapat menyebabkan pasar memberikan valuasi lebih rendah.
PEG menambahkan pertumbuhan laba ke dalam analisis dan memberikan perspektif tambahan terhadap PE. Rasio ini membantu menjelaskan mengapa perusahaan dengan tingkat pertumbuhan berbeda dapat memiliki kelipatan valuasi yang berbeda. Namun, PEG sangat bergantung pada data proyeksi dan tidak dapat secara mandiri membuktikan bahwa saham dinilai terlalu rendah atau terlalu tinggi.
Dalam praktiknya, investor perlu menggabungkan PE, PEG, arus kas bebas, neraca, dan lingkungan persaingan industri untuk menilai apakah laba perusahaan berkelanjutan dan apakah harga saham saat ini secara wajar mencerminkan pertumbuhan serta risiko masa depan. Apakah saham tergolong murah pada akhirnya bergantung pada hubungan antara harganya dan nilai jangka panjang perusahaan, bukan semata-mata pada tingkat kelipatan valuasinya.
FAQ
Apakah PE yang Lebih Rendah Selalu Menjadi Alasan untuk Membeli Saham?
Belum tentu. PE rendah dapat menunjukkan bahwa saham memiliki valuasi rendah, tetapi juga dapat berarti laba perusahaan menurun, prospek industrinya tidak menguntungkan, atau risiko operasionalnya tinggi. Investor perlu menganalisis kualitas laba dan pertumbuhan masa depan secara bersama-sama.
Mana yang Lebih Murah: PE 10x atau 30x?
Jika semua kondisi lain benar-benar sama, PE 10x berarti investor membayar lebih sedikit untuk setiap unit laba. Namun, dalam praktiknya, perusahaan dapat berbeda dalam tingkat pertumbuhan, risiko keuangan, dan model bisnisnya. Oleh karena itu, nilai investasi tidak dapat ditentukan hanya berdasarkan PE.
Apakah PEG di Bawah 1 Berarti Saham Dinilai Terlalu Rendah?
Belum tentu. PEG di bawah 1 hanya berarti PE relatif rendah dibandingkan dengan tingkat pertumbuhan berdasarkan serangkaian asumsi pertumbuhan tertentu. Jika proyeksi pertumbuhan laba terlalu optimistis, PEG mungkin tidak mencerminkan valuasi aktual saham secara akurat.
Bagaimana Investor Harus Mengevaluasi PE dan PEG untuk Perusahaan yang Merugi?
Ketika laba bersih perusahaan negatif, PE tradisional umumnya memiliki nilai penjelasan yang terbatas, dan PEG juga sulit digunakan secara efektif. Bergantung pada perusahaannya, investor dapat mempertimbangkan metrik seperti rasio harga terhadap penjualan (PS), arus kas, ekonomi unit, dan potensi laba masa depan. Namun, metrik-metrik tersebut juga memiliki keterbatasan.
Mengapa Beberapa Saham dengan PE Tinggi Tetap Menarik Perhatian Investor?
Pasar mungkin memperkirakan perusahaan-perusahaan tersebut akan mencapai pertumbuhan laba yang tinggi, mempertahankan keunggulan kompetitif, atau menghasilkan lebih banyak arus kas bebas di masa depan. Namun, PE tinggi juga berarti harga saham mungkin sudah mencerminkan ekspektasi yang tinggi. Jika pertumbuhan aktual tidak memenuhi ekspektasi, saham tersebut dapat menghadapi penyesuaian valuasi.