Pembaca yang sudah memahami apa itu PayFi sering mengajukan pertanyaan yang lebih spesifik: lapisan bisnis mana yang menghasilkan imbal hasil bagi penyedia likuiditas, bagaimana mekanismenya berbeda dari APR DeFi yang bertumpu pada emisi token, dan kapan alur kas tersebut dapat terhenti. Penjelasan Gate Learn yang ada telah membahas definisi, narasi stack Solana, dan pengenalan proyek. Yang masih kurang adalah penjelasan tentang bagaimana biaya pembiayaan pembayaran menjadi imbal hasil yang dapat didistribusikan, tanpa menganggap APR kampanye sebagai bukti ketahanan jangka panjang.
Inti Penting
-
Dalam pembahasan PayFi, imbal hasil riil mengacu terutama pada biaya yang berasal dari aktivitas pembayaran atau pembiayaan, bukan inflasi token tata kelola.
-
Struktur yang umum adalah: likuiditas stablecoin → pembiayaan jangka pendek bagi institusi pembayaran melalui modul yang patuh → peminjam membayar biaya → biaya tersebut mengalir kembali kepada penyedia likuiditas.
-
Sebagian protokol merepresentasikan posisi melalui bukti imbal hasil atau token strategi yang dapat dikomposisikan. Aset ini dapat digunakan di pasar pinjaman dan Swap, tetapi tidak mewakili klaim bebas risiko.
-
Evaluasi perlu mempertimbangkan volume pembayaran, tenor, riwayat kredit, batasan kepatuhan, serta risiko Smart Contract dan pihak lawan.
Apa Arti Imbal Hasil Riil dalam Konteks PayFi?
Dalam kripto, istilah “imbal hasil riil” sering digunakan untuk membedakan dua sumber keuntungan: insentif berbasis emisi dan biaya bisnis yang dapat diamati, seperti biaya perdagangan, bunga, atau biaya pembiayaan. Dalam narasi PayFi, kategori kedua diterapkan pada pembayaran. Modal digunakan untuk menutup kesenjangan likuiditas jangka pendek dalam penyelesaian lintas negara, pembiayaan perdagangan, atau prefunding. Peminjam membayar akses yang lebih cepat ke dana yang siap digunakan, sedangkan biaya tersebut menjadi keuntungan bagi penyedia likuiditas.
Definisi PayFi dari CoinMarketCap Academy menjelaskan bahwa PayFi—singkatan dari payment finance atau payment financing—merupakan istilah yang dipopulerkan Lily Liu pada 2024 dan lazim dipahami sebagai jembatan antara DeFi, keuangan tradisional, dan aset dunia nyata. PayFi bertujuan mempercepat pembayaran global melalui stablecoin dan Blockchain sekaligus meningkatkan efisiensi modal. Stablecoin memungkinkan perpindahan dana 24/7 di luar jam operasional perbankan tradisional. Sistem pembayaran tradisional memang memindahkan nilai nosional yang sangat besar, tetapi masih mengandalkan proses usang, banyak perantara, dan saldo menganggur di rekening prefunding. Kondisi ini menyebabkan penyelesaian lebih lambat dan biaya lebih tinggi. Kerangka tersebut berpusat pada nilai waktu uang (TVM): modal yang terkunci dalam penyelesaian lambat atau prefunding tidak dapat digunakan kembali di tempat lain pada waktu yang sama. Sebaliknya, PayFi menargetkan penyelesaian Real Time dan penyelesaian terprogram melalui Smart Contract.
Narasi “imbal hasil riil” tetap dapat bercampur dengan Poin, Pengganda, atau peningkatan kampanye. Pengujian yang lebih relevan adalah apakah biaya terus terakumulasi selama aktivitas pembayaran atau pembiayaan berlanjut, bukan sekadar apakah APR kampanye terlihat tinggi. Jika emisi berhenti dan tingkat yang ditampilkan langsung turun, produk tersebut lebih menyerupai farming insentif daripada alur kas pembiayaan pembayaran.
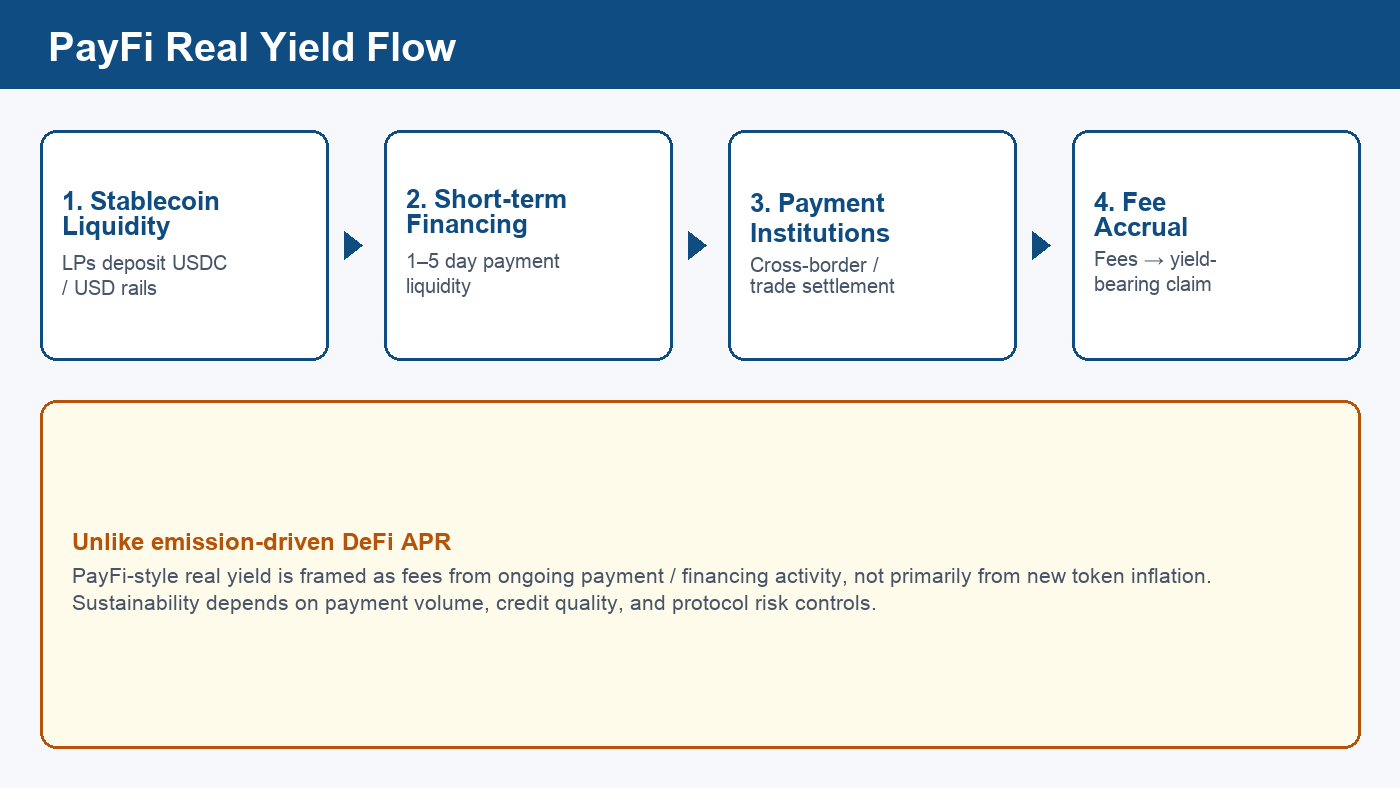
Gambar 1. Jalur sederhana imbal hasil riil bergaya PayFi: likuiditas stablecoin, pembiayaan pembayaran jangka pendek, penarikan dana oleh institusi, dan akumulasi biaya.
Bagaimana Pembiayaan Pembayaran Menghasilkan Biaya?
Pembiayaan pembayaran bukanlah aktivitas memperdagangkan aset kripto spekulatif. Fokusnya adalah menutup kesenjangan likuiditas dalam jalur pembayaran yang digunakan perusahaan pembayaran dan pemroses pembayaran. Pembayaran lintas negara merupakan contoh yang umum. Sebelum penyelesaian selesai, sebuah institusi mungkin perlu menyediakan mata uang lokal di koridor pembayaran tertentu, alih-alih membiarkan modal menganggur dalam rekening prefunding. Dalam praktik lama, modal kerja sering ditempatkan di rekening nostro atau rekening prefunding. Penyelesaian selama beberapa hari (T+N) meningkatkan biaya modal yang terkunci karena dolar yang sama tidak dapat sekaligus digunakan untuk mendanai inventaris lain, posisi hedge, atau pembayaran kepada klien. Desain PayFi umumnya berupaya mengurangi lapisan perantara dan friksi penyelesaian dibandingkan jalur koresponden multi-hop. Namun, tingkat biaya yang terealisasi tetap berbeda menurut koridor, pasangan mata uang, dan beban kepatuhan.
Desain yang berorientasi pada PayFi memanfaatkan likuiditas stablecoin on-chain untuk tenor yang lebih pendek, yang biasanya dibahas dalam rentang harian. Dengan demikian, institusi pembayaran dapat menarik dana saat diperlukan, melunasinya setelah penyelesaian, dan membayar biaya selama dana tersebut digunakan. Karena jalur ini mendukung pembayaran terprogram, jalur ini juga dapat memfasilitasi pembayaran Real Time bagi pekerja lepas dan pekerja gig, atau pembayaran gaji di muka bagi karyawan yang membutuhkan akses lebih awal. Inti ekonominya adalah pembayaran untuk kecepatan dan ketersediaan dana, bukan pembayaran atas pandangan perdagangan berleverage. Arus pembayaran berulang dapat terus menghasilkan pendapatan biaya seiring aktivitas ekonomi riil. Bahkan, pembayaran mendatang atau piutang kartu dapat mendukung jalur kredit yang dikaitkan dengan waktu penyelesaian. Inilah sudut pandang TVM yang juga disoroti dalam penjelasan PayFi dari CoinGecko Learn.
| Tahap |
Peran |
Kaitan dengan imbal hasil |
| Pasokan likuiditas stablecoin |
Menyediakan saldo on-chain yang serupa dolar dan siap digunakan |
Pemasok menanggung risiko penggunaan dana dan protokol sebagai imbalan atas bagian biaya |
| Pembiayaan jangka pendek |
Menutup kesenjangan prefunding dan jendela penyelesaian |
Peminjam membayar biaya pembiayaan |
| Eksekusi dan penyelesaian pembayaran |
Menyelesaikan pengiriman lintas negara atau kepada Merchant |
pembiayaan pembayaran lintas negara menghubungkan arus yang dieksekusi dengan permintaan pembiayaan dan kumpulan biaya |
| Modul risiko dan kepatuhan |
Kelayakan, batas, dan pengungkapan |
Memengaruhi tingkat gagal bayar serta keberlanjutan biaya |
Jika salah satu tahap terganggu—misalnya volume anjlok, terjadi peristiwa kredit, atau kepatuhan terhenti—kumpulan biaya akan melemah. Karena itu, analisis imbal hasil PayFi lebih dekat dengan kredit jangka pendek dan infrastruktur pembayaran daripada pembagian biaya DEX murni. Perbandingan penyelesaian pembayaran antara TradFi, DeFi, dan PayFi membantu menunjukkan lokasi keterlambatan dan prefunding.
Bagaimana Penyedia Likuiditas Berpartisipasi, dan Apa Fungsi Bukti Imbal Hasil?
Penyedia likuiditas biasanya menyetorkan stablecoin ke pool pembiayaan pembayaran atau modul strategi untuk memperoleh klaim atas arus biaya. Beberapa jaringan melakukan tokenisasi atas klaim tersebut menjadi bukti imbal hasil yang dapat ditransfer, digunakan kembali sebagai jaminan, dan menghasilkan imbal hasil. Dengan begitu, posisi dapat digunakan di pasar DEX atau pinjaman. Bukti tersebut berfungsi sebagai alat akuntansi dan komposabilitas: bukti ini membuat klaim lebih mudah dipindahkan, tetapi tidak secara otomatis meningkatkan kualitas kredit peminjam yang mendasarinya.
Huma Finance merupakan contoh publik yang sering dikutip. Materi yang tersedia memosisikannya sebagai jaringan PayFi untuk pembiayaan pembayaran global melalui Blockchain dan stablecoin. Pembaruan institusional juga menjelaskan pertumbuhan skala pembiayaan pembayaran serta perluasan posisi berimbal hasil ke platform pinjaman (lihat Huma tentang institusi dan PayFi). Contoh ini sebaiknya dipahami hanya sebagai ilustrasi mekanisme. Biaya yang didukung oleh arus pembayaran dapat berperilaku berbeda dari imbal hasil kripto berbasis emisi di berbagai siklus pasar, tetapi tetap tidak dijamin. Tingkat, periode penguncian, Pengganda Poin, dan komposabilitas dapat berubah menurut versi produk. APR historis bukanlah keuntungan yang dijanjikan.
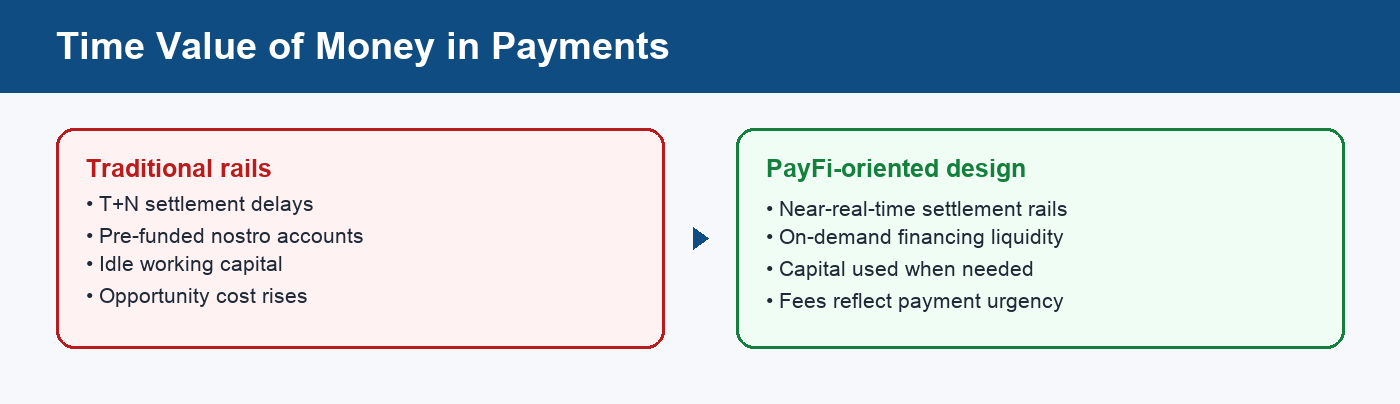
Gambar 2. Perbandingan skematis antara prefunding yang menganggur dan pembiayaan pembayaran sesuai permintaan dalam kerangka TVM.
Penggunaan kembali bukti imbal hasil sebagai jaminan atau dalam strategi looping menambah risiko likuidasi, oracle, dan leverage. Risiko ini juga berlaku ketika bukti tersebut digunakan kembali di platform pinjaman on-chain atau pool likuiditas. Komposabilitas memindahkan risiko dari satu platform ke platform lain, bukan menghapus eksposur terhadap kredit, stablecoin, atau Smart Contract. Untuk mengevaluasi strategi bergaya looping, pisahkan APY biaya pembiayaan pembayaran dari APY tambahan yang bergantung pada kemampuan dana pinjaman untuk tetap solvent.
Apa Perbedaan Imbal Hasil PayFi dari Produk Earn Stablecoin Umum?
Strategi imbal hasil stablecoin biasa dapat memperoleh keuntungan dari pasar pinjaman, perdagangan basis, produk yang didukung treasury, atau program insentif campuran. Pembiayaan pembayaran PayFi lebih khusus karena permintaan peminjam seharusnya berasal dari institusi pembayaran yang membutuhkan likuiditas jangka pendek untuk menyelesaikan atau melakukan prefunding atas arus pembayaran dunia nyata.
Imbal hasil riil terkadang juga dibahas berdasarkan daya beli setelah memperhitungkan inflasi. Namun, dalam PayFi, istilah tersebut biasanya merujuk pada keuntungan berbasis biaya, bukan emisi token.
Perbedaan ini penting dalam skenario tekanan. Pasar uang DeFi umum dapat mendingin ketika permintaan leverage kripto turun. Kumpulan biaya PayFi dapat mendingin ketika koridor lintas negara melambat, lisensi mitra berubah, atau proses penjaminan diperketat, meskipun volume perdagangan kripto tetap tinggi. Sebaliknya, aktivitas pembayaran yang meningkat dapat mendukung permintaan pembiayaan tanpa kenaikan leverage spekulatif yang sebanding. Struktur korelasinya berbeda. Karena itu, dasbor risiko yang hanya memantau harga token dapat melewatkan variabel penting PayFi.
Stablecoin tetap menjadi unit penyelesaian bersama dalam berbagai desain ini. Oleh sebab itu, pemahaman mengenai penerbit, kemampuan penukaran, dan risiko penerapan chain untuk stablecoin merupakan prasyarat sebelum membandingkan tabel APR PayFi apa pun.
Apa Saja Prasyarat yang Menjadi Dasar Imbal Hasil Ini?
Pendapatan biaya yang terkait dengan arus pembayaran biasanya memerlukan beberapa prasyarat sekaligus:
-
Permintaan pembayaran atau pembiayaan yang berkelanjutan. Jika aktivitas penyelesaian lintas negara, Merchant, atau perdagangan menyusut, kumpulan biaya akan ikut menyusut.
-
Jalur penyelesaian stablecoin yang dapat digunakan. Ketika likuiditas berbasis stablecoin dolar, kebijakan penerbit, akses perbankan, dan kemacetan chain semuanya memengaruhi perputaran pembayaran global dengan friksi yang lebih rendah di seluruh ekosistem PayFi.
-
Pengendalian kredit yang efektif. Pembiayaan jangka pendek tetap merupakan kredit. Tidak adanya gagal bayar dalam satu periode tidak membuktikan bahwa kondisi tersebut akan terus berlaku.
-
Akses kepatuhan yang berkelanjutan. Banyak penggunaan pembiayaan pembayaran memerlukan entitas berlisensi dan tunduk pada batasan KYC/AML. Infrastruktur PayFi juga harus menavigasi aturan yang kompleks, berbeda-beda menurut yurisdiksi, dan menimbulkan ketidakpastian regulasi. Jika modul kepatuhan terhenti, volume “pembayaran riil” dapat berhenti meskipun Smart Contract tetap online.
-
Kualitas keterkaitan RWA atau piutang. Ketika pembiayaan dikaitkan dengan aset dunia nyata yang menyerupai faktur, termasuk dalam pembiayaan rantai pasok, hak kepemilikan, hak penagihan, dan penegakan off-chain tetap menjadi faktor penting.
Jika semua prasyarat tersebut terpenuhi, desain PayFi dapat mengurangi ketergantungan pada saldo prefunding yang terkunci dan mengarahkan modal pembayaran yang menganggur untuk penggunaan dengan siklus lebih pendek.
Daftar periksa berdasarkan faktor-faktor tersebut lebih informatif daripada hanya membandingkan APR utama. Dokumentasi yang sekadar memasarkan APY tanpa menjelaskan kelas peminjam, tenor, dan penanganan gagal bayar belum memadai untuk evaluasi PayFi.
Risiko Apa yang Penting Saat Mengevaluasi Imbal Hasil PayFi?
| Jenis risiko |
Kemungkinan dampak |
Hal yang perlu diperiksa |
| Kredit / gagal bayar |
Peminjam melewatkan jendela pelunasan |
Pengungkapan gagal bayar, konsentrasi, cadangan atau asuransi |
| Ketidaksesuaian likuiditas dan tenor |
Penarikan serentak atau rollover yang gagal |
Periode penguncian, antrean penebusan, komposisi tenor pembiayaan |
| Kepatuhan dan perizinan |
Institusi pembayaran mitra keluar ketika persyaratan berubah |
Apakah peminjam telah memperoleh izin; kepatuhan regulasi berbeda berdasarkan yurisdiksi dan dapat mengganggu operasional institusi keuangan |
| Smart Contract dan operasional |
Bug, oracle, kegagalan kunci atau operasional; risiko Smart Contract mencakup eksploitasi atau bug yang dapat menyebabkan hilangnya dana secara permanen |
Audit, pengendalian, riwayat insiden |
| Stablecoin dan kustodi |
Stablecoin kehilangan patokan terhadap mata uang fiat, pembekuan, kegagalan kustodian |
Stablecoin dan pengaturan kustodi yang digunakan |
| Distorsi insentif |
Pengganda kampanye menyamarkan pendapatan biaya yang tipis |
Pembagian biaya vs insentif token/Poin |
Mengurangi eksposur terhadap penipuan sering kali menjadi bagian dari promosi desain. Namun, memindahkan arus pembayaran ke on-chain tidak menghilangkan risiko penipuan, operasional, atau kredit.
PayFi tidak otomatis lebih aman daripada DeFi. Mengaitkan imbal hasil dengan aktivitas pembayaran juga membawa variabel pihak lawan dan kepatuhan yang lazim dalam pembayaran serta kredit tradisional. Di samping itu, terdapat pertanyaan mengenai perlindungan konsumen dan volatilitas pasar ketika posisi menggunakan leverage atau memiliki eksposur ke pasar sekunder. Perbedaan struktural dalam keterlambatan, prefunding, dan kredit terlihat paling jelas dalam perbandingan penyelesaian pembayaran antara TradFi, DeFi, dan PayFi.
Bagaimana Pembaca Harus Memahami Klaim Imbal Hasil PayFi Tanpa Menganggapnya sebagai Nasihat?
Bacaan edukatif dapat memisahkan tiga lapisan yang sering dikaburkan oleh pemasaran:
-
Lapisan mekanisme: Siapa yang membayar biaya, berapa lama periode penggunaan dana, bagaimana biaya mencapai LP, dan apakah Smart Contract mengotomatiskan proses pembayaran serta distribusi biaya sesuai dengan klaim mekanismenya.
-
Lapisan pengukuran: Apakah tingkat yang dipublikasikan merupakan pendapatan biaya historis, kisaran proyeksi, atau angka yang ditingkatkan oleh insentif.
-
Lapisan risiko: Kerugian apa yang dapat mengurangi dana pokok, bahkan ketika uraian mekanismenya akurat.
Memisahkan ketiga lapisan tersebut membantu mencegah PayFi dipandang sebagai produk kas yang dijamin. Pendekatan ini juga membuat artikel tetap melengkapi artikel definisi: apa itu PayFi memperkenalkan kategorinya, sedangkan halaman ini berfokus pada sumber klaim imbal hasil dan cara klaim tersebut dapat gagal.
Ringkasan
Diskusi mengenai imbal hasil PayFi mengalihkan fokus keuntungan dari kurva emisi token ke keberlanjutan biaya yang dihasilkan pembayaran dan pembiayaan jangka pendek. Likuiditas stablecoin, tenor pembiayaan, permintaan institusional, dan modul kepatuhan secara bersama-sama menentukan ukuran kumpulan biaya. Bukti imbal hasil meningkatkan komposabilitas, tetapi juga menambah risiko pasar. Perlakukan PayFi sebagai kerangka mekanisme—yang kerap dibahas sebagai bagian dari ekosistem PayFi yang lebih luas, bukan sebagai satu ticker atau satu label APR—sehingga melengkapi artikel definisi dan proyek yang sudah ada, bukan mengulanginya.
FAQ
Apa Perbedaan Imbal Hasil Riil PayFi dari Imbalan Farming DeFi?
Imbal hasil riil bergaya PayFi biasanya menekankan biaya dari pembiayaan pembayaran dan penggunaan modal terkait. Sebaliknya, banyak APR farming DeFi mengandalkan emisi token tata kelola dan dapat lebih terpapar volatilitas pasar. Keduanya dapat mencakup kampanye. Karena itu, pengujian yang relevan adalah apakah pendapatan biaya terus berlanjut seiring aktivitas pembayaran, bukan sekadar APR kampanye. Imbal hasil yang didukung arus pembayaran terkadang dipandang lebih tangguh selama penurunan pasar, tetapi tetap membawa risiko kredit dan protokol.
Mengapa Pembayaran Lintas Negara Sering Muncul dalam Penjelasan Imbal Hasil PayFi?
Jalur lintas negara sering menggabungkan penyelesaian selama beberapa hari dengan penguncian prefunding, sehingga meningkatkan biaya waktu modal. Jika pembiayaan stablecoin on-chain jangka pendek menutup kesenjangan pendanaan, peminjam membayar kecepatan dan ketersediaan dana, lalu biaya tersebut dapat dibagikan kepada penyedia likuiditas. Penjelasan industri juga memantau peningkatan aktivitas penyelesaian stablecoin pada jalur jaringan kartu dan institusional. Namun, angka tersebut harus diperiksa berdasarkan pengungkapan utama terbaru, bukan dianggap sebagai konstanta tetap.
Apakah Bukti Imbal Hasil atau Token Strategi Menjamin Keamanan Dana Pokok?
Tidak. Bukti tersebut biasanya merepresentasikan klaim atas arus kas pool atau strategi dan tetap membawa risiko kredit, kontrak, stablecoin, serta likuiditas pasar. Penggunaan kembali bukti tersebut sebagai jaminan dapat menambah risiko likuidasi dan leverage.
Apa yang Harus Diperiksa Terlebih Dahulu Saat Mengevaluasi Imbal Hasil Protokol PayFi?
Prioritaskan pemeriksaan terhadap sumber biaya, yaitu apakah biaya berasal dari aktivitas pembayaran atau pembiayaan yang dapat diverifikasi. Periksa pula volume pembayaran, koridor pembayaran, rekam jejak kredit, aturan penebusan dan tenor, serta ketergantungan pada kepatuhan dan stablecoin. APR nominal dan Pengganda Poin merupakan sinyal sekunder, bukan bukti keberlanjutan.
Apakah Imbal Hasil PayFi Selalu Lebih Tinggi daripada Produk Earn Stablecoin Biasa?
Belum tentu. Biaya pembiayaan dapat melebihi sebagian strategi stablecoin berisiko lebih rendah, tetapi juga membawa kompleksitas kredit, kepatuhan, dan protokol yang lebih besar. Imbal hasil relatif bergantung pada pasokan, permintaan, komposisi peminjam, jalur kredit, dan penetapan harga risiko. Imbal hasil tersebut juga bergantung pada apakah strategi didukung oleh permintaan pembiayaan pembayaran yang sebenarnya, bukan sekadar insentif. Jadi, imbal hasil PayFi bukanlah keunggulan yang tetap.