Deutsche Bank adalah salah satu bank komersial global utama di Jerman, dengan operasi yang mencakup perbankan korporasi, perbankan investasi, perbankan privat, dan manajemen aset. Pada 16 September 2026, Deutsche Bank mengumumkan rencana untuk meluncurkan solusi kustodi aset digital sebelum akhir tahun, yang menyediakan layanan penyimpanan aman aset kripto bagi klien institusional dan korporasi di Eropa. Pada 16 Oktober, bank tersebut selanjutnya mengungkapkan bahwa mereka memperkirakan layanan awal akan diluncurkan dalam beberapa minggu mendatang serta berencana berekspansi ke pusat keuangan utama di Asia pada 2027. Bisnis ini masih perlu menyelesaikan prosedur regulasi dan persiapan teknis yang berlaku.
Seiring Bitcoin, Ethereum, stablecoin, dan tokenisasi aset dunia nyata (RWA) semakin masuk ke investasi institusional dan manajemen kas perusahaan, kustodi aset digital berkembang dari sekadar penyimpanan kunci privat menjadi infrastruktur penting yang menghubungkan keuangan tradisional dengan jaringan blockchain. Bagi bank, dana, dan perusahaan multinasional, kemampuan untuk menyimpan aset digital secara aman, memenuhi persyaratan persetujuan internal, serta mengintegrasikannya ke dalam sistem keuangan dan manajemen risiko yang telah ada sering kali lebih penting daripada sekadar memperoleh akses ke transaksi on-chain.
Masuknya Deutsche Bank ke pasar kustodi kripto tidak hanya menandakan bahwa bank komersial besar mulai berpartisipasi langsung dalam membangun infrastruktur aset digital, tetapi juga mencerminkan perluasan layanan keuangan institusional ke on-chain. Memahami strategi ini memerlukan peninjauan perbedaan antara kustodi institusional dan dompet standar, cara bank mengelola kunci privat dan keamanan aset, peran kerangka regulasi MiCA di Eropa, serta cara kustodi kripto dapat semakin menghubungkan stablecoin, simpanan tertokenisasi, dan pasar RWA.
Poin Penting
-
Deutsche Bank berencana meluncurkan layanan kustodi aset digital pada 2026, yang pada tahap awal melayani klien institusional dan korporasi di Eropa. Waktu peluncuran spesifik bergantung pada prosedur regulasi dan kesiapan teknis.
-
Aset yang didukung pada tahap awal mencakup Bitcoin, Ether, dan stablecoin pilihan. Layanan ini berfokus pada penyimpanan aman kunci privat, pemisahan aset, persetujuan transfer, serta manajemen keamanan berstandar institusional, alih-alih menyediakan perdagangan mata uang kripto secara langsung bagi pengguna ritel.
-
Masuknya bank ke pasar kustodi kripto mencerminkan meningkatnya permintaan institusional terhadap infrastruktur aset digital yang patuh regulasi, seiring lembaga keuangan tradisional juga berupaya mengintegrasikan layanan blockchain ke dalam operasi mereka yang sudah ada.
-
Deutsche Bank berencana secara bertahap memperluas layanan ke layanan terkait stablecoin, simpanan tertokenisasi, dan dukungan untuk penerbitan sekuritas digital, dengan memosisikan kustodi sebagai infrastruktur yang menghubungkan pembayaran, manajemen kas, dan RWA.
-
Kustodi bank tidak berarti aset bebas dari risiko. Manajemen kunci privat, kontrak pintar, kegagalan operasional, kredit pihak lawan, dan perubahan regulasi tetap menjadi faktor utama yang harus dinilai oleh institusi.
Mengapa Deutsche Bank Memasuki Pasar Kustodi Kripto pada 2026?
Masuknya Deutsche Bank ke pasar kustodi kripto bukanlah perubahan mendadak menuju layanan mata uang kripto, melainkan hasil dari perkembangan bertahap strategi aset digitalnya.
Sejak 2023, Deutsche Bank telah bermitra dengan Taurus, penyedia infrastruktur aset digital asal Swiss, untuk mengeksplorasi layanan kustodi aset kripto dan tokenisasi. Pada 2025, laporan pasar selanjutnya mengungkapkan rencana bank tersebut untuk meluncurkan layanan kustodi kripto pada 2026, dengan bisnis teknologi Bitpanda juga dilaporkan terlibat dalam pengembangannya.
Pada 2026, rencana tersebut mulai bergerak menuju penerapan nyata. Pada September, Deutsche Bank secara resmi mengumumkan solusi kustodi aset digitalnya. Pada Oktober, manajemen selanjutnya memperjelas target peluncuran jangka pendeknya untuk pasar Jerman serta rencana ekspansi ke Asia.
Linimasa ini menunjukkan bahwa fokus Deutsche Bank beralih dari eksplorasi teknologi ke layanan komersial bagi klien institusional.
Pendorong utama perubahan ini adalah meningkatnya permintaan institusional terhadap aset digital. Semakin banyak manajer aset, perusahaan, dan perantara keuangan yang memperoleh eksposur terhadap Bitcoin, Ether, stablecoin, dan sekuritas tertokenisasi, tetapi mereka mungkin tidak memiliki kapabilitas untuk mengelola kunci privat, menerapkan infrastruktur dompet, dan memelihara sistem keamanan on-chain secara mandiri.
Pada saat yang sama, kustodi aset digital sangat selaras dengan kapabilitas bank tradisional yang telah ada. Bank telah lama menyediakan layanan penyimpanan aman sekuritas, penyelesaian aset, manajemen rekening, dan pengendalian risiko. Kustodi aset digital dapat menambahkan dukungan untuk aset blockchain ke dalam operasi yang telah mapan ini.
Bagi Deutsche Bank, memasuki pasar ini dapat menghasilkan pendapatan baru dari kustodi dan layanan terkait, sekaligus membantu mempertahankan hubungan bisnis jangka panjang dengan klien institusional.
Bank tersebut juga telah memasukkan layanan aset digital ke dalam strategi pertumbuhan perbankan korporasinya, dengan rencana untuk memperluas penawaran layanannya melalui infrastruktur keuangan digital. Oleh karena itu, kustodi kripto bukan produk baru yang berdiri sendiri, melainkan bagian dari perluasan layanan keuangan korporatnya ke aset digital.
Apa Itu Kustodi Aset Kripto, dan Mengapa Institusi Tidak Dapat Hanya Mengandalkan Dompet Standar?
Kustodi aset kripto mengacu pada penyedia layanan profesional yang melindungi dan mengelola kunci privat, izin dompet, serta proses eksekusi transaksi terkait aset digital untuk membantu klien menyimpan dan mentransfer aset secara aman.
Di jaringan blockchain, aset umumnya tercatat pada alamat on-chain, sementara kunci privat mengotorisasi transaksi terkait. Pengguna individu dapat mengelola kunci privat mereka sendiri melalui dompet perangkat keras atau perangkat lunak, tetapi pendekatan ini sering kali tidak dapat memenuhi persyaratan manajemen internal yang kompleks dari lembaga keuangan besar.
Sebagai contoh, sebuah perusahaan manajemen aset mungkin perlu mengelola beberapa portofolio secara bersamaan dan menetapkan permintaan transaksi, peninjauan risiko, serta persetujuan akhir kepada departemen yang berbeda. Jika satu karyawan mengendalikan dompet yang mengelola seluruh aset, hal ini dapat menciptakan konsentrasi wewenang dan risiko operasional.
Peran utama layanan kustodi institusional adalah menyatukan manajemen kunci privat, otorisasi transaksi, catatan aset, dan persetujuan internal dalam satu kerangka pengendalian.
| Dimensi Perbandingan |
Dompet Kustodi Mandiri Pribadi |
Kustodi Aset Digital Institusional |
| Manajemen Kunci Privat |
Pengguna bertanggung jawab |
Dikelola oleh kustodian dan sistem keamanan terkait |
| Persetujuan Transaksi |
Biasanya diotorisasi oleh pemegang dompet |
Mendukung beberapa pemberi persetujuan dan izin bertingkat |
| Manajemen Aset |
Utamanya untuk rekening individu |
Mendukung manajemen perusahaan, dana, dan multi-rekening |
| Mekanisme Keamanan |
Dompet perangkat keras, frasa pemulihan, dan alat serupa |
HSM, penyimpanan panas dan dingin, kontrol akses, serta audit |
| Manajemen Kepatuhan |
Pengguna bertanggung jawab atas kewajiban terkait |
Dapat mengintegrasikan verifikasi identitas, pemantauan transaksi, dan proses kepatuhan |
| Risiko Utama |
Kehilangan kunci privat, phishing, dan keamanan perangkat |
Risiko kustodian, kegagalan sistem, dan risiko manajemen operasional |
Keunggulan kustodi institusional bukanlah menghilangkan risiko kunci privat, melainkan mengurangi kemungkinan satu titik kegagalan melalui teknologi, proses, dan pemisahan tugas.
Namun, penggunaan kustodian profesional juga berarti klien harus menilai kapabilitas operasional penyedia, pengaturan pemisahan aset, arsitektur teknis, dan tanggung jawab hukumnya. Layanan kustodi sendiri tidak menjamin nilai pasar aset digital.
Bagaimana Layanan Kustodi Aset Digital Deutsche Bank Melindungi Kunci Privat dan Aset?
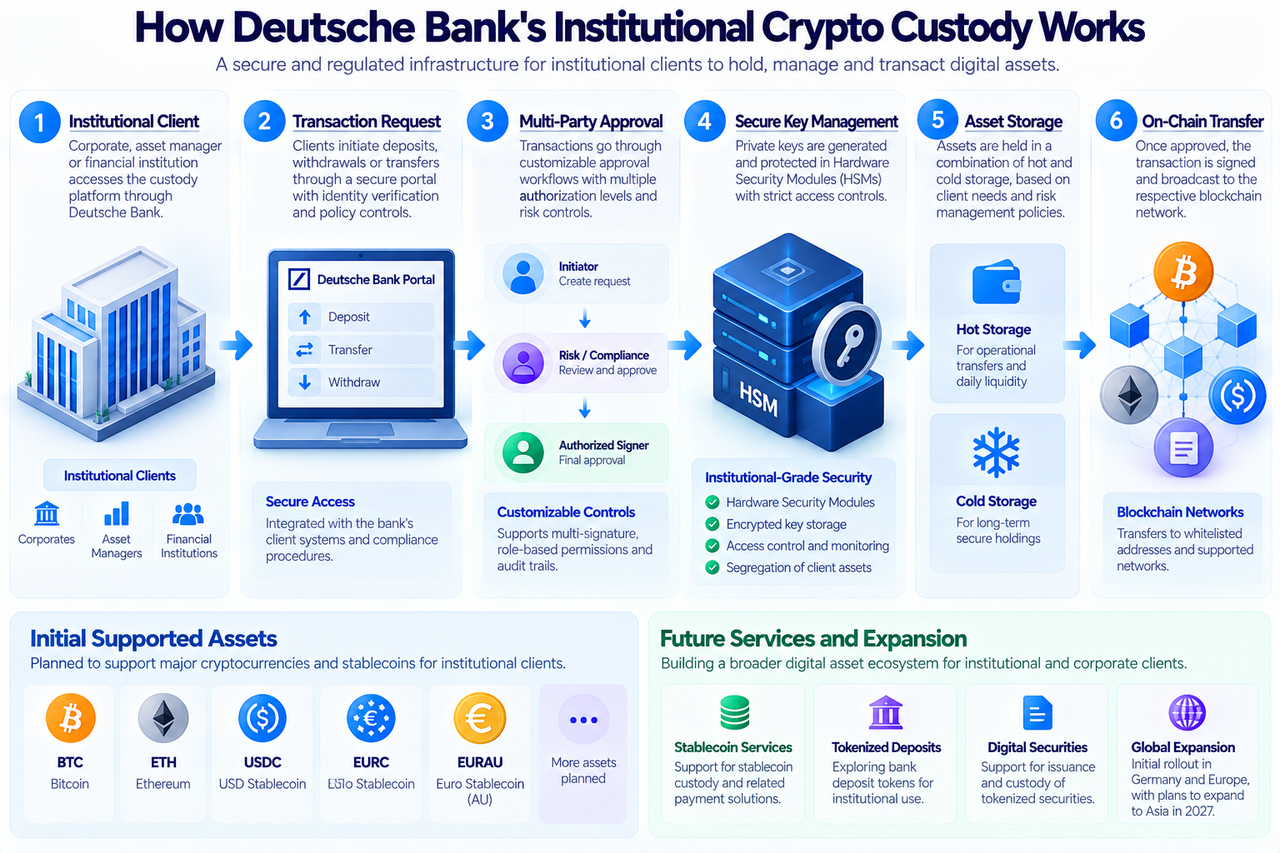
Solusi kustodi Deutsche Bank menggunakan arsitektur keamanan berstandar institusional yang menggabungkan perlindungan kunci privat, manajemen dompet, dan persetujuan transaksi.
Modul keamanan perangkat keras atau hardware security modules (HSM) merupakan komponen penting. HSM adalah perangkat aman yang dirancang khusus untuk menghasilkan, menyimpan, dan menggunakan kunci kriptografis. Perangkat ini dapat membatasi operasi kunci penting pada lingkungan yang terlindungi, sehingga mengurangi risiko kunci privat terekspos di sistem komputer serbaguna.
Deutsche Bank juga berencana menawarkan opsi penyimpanan panas dan dingin. Penyimpanan panas umumnya mempertahankan sebagian konektivitas jaringan untuk memudahkan transfer rutin, sedangkan penyimpanan dingin menekankan isolasi dan penyimpanan aman jangka panjang, sehingga sesuai untuk aset yang jarang diperdagangkan.
Institusi perlu mengombinasikan pendekatan ini berdasarkan penggunaan aset dan frekuensi transfer dana, alih-alih hanya memilih salah satunya.
Untuk persetujuan transaksi, Deutsche Bank mendukung alur kerja otorisasi transfer klien yang dapat disesuaikan, termasuk autentikasi multifaktor dan persetujuan bertingkat. Institusi dapat menetapkan izin yang berbeda kepada personel yang berbeda berdasarkan persyaratan manajemen mereka, sehingga mencegah satu operator mengendalikan transfer aset dalam jumlah besar secara mandiri.
Platform tersebut juga menekankan pemisahan aset klien dan menyediakan akses melalui platform keuangan korporat Autobahn milik Deutsche Bank, yang memungkinkan klien institusional mengelola aset digital dalam lingkungan perbankan yang sudah mereka kenal.
Aset yang direncanakan untuk didukung pada tahap awal mencakup Bitcoin (BTC), Ether (ETH), USDC, EURC, dan EURAU. Ketersediaan aktual tetap bergantung pada peluncuran produk, kelayakan klien, serta persyaratan regulasi yang berlaku.
Penting untuk dicatat bahwa HSM, penyimpanan dingin, dan persetujuan berlapis merupakan langkah pengendalian risiko. Langkah-langkah tersebut tidak dapat sepenuhnya menghilangkan kerentanan sistem, kesalahan operasional internal, atau serangan eksternal. Institusi tetap perlu menilai pemulihan bencana, audit, dan pembagian tanggung jawab penyedia.
Apa Peran Kemitraan Deutsche Bank dengan Bitpanda dan Taurus?
Meskipun bank komersial besar memiliki kapabilitas manajemen rekening dan kepatuhan yang matang, infrastruktur blockchain melibatkan teknologi khusus seperti manajemen kunci privat, eksekusi transaksi on-chain, dukungan untuk berbagai jaringan, dan penerbitan aset digital.
Oleh karena itu, bank tradisional yang memasuki pasar kustodi kripto sering kali memilih untuk bekerja sama dengan penyedia teknologi aset digital yang telah mapan, alih-alih mengembangkan setiap sistem dasar dari awal.
Taurus adalah penyedia infrastruktur aset digital asal Swiss yang bisnisnya mencakup kustodi aset digital, penerbitan aset tertokenisasi, dan teknologi keuangan terkait. Deutsche Bank bermitra dengan Taurus pada 2023 dan juga telah berpartisipasi dalam pendanaannya.
Bitpanda menyediakan infrastruktur aset digital bagi lembaga keuangan melalui bisnis teknologi terkaitnya. Laporan pasar pada 2025 mengidentifikasi Bitpanda dan Taurus sebagai mitra teknologi yang terlibat dalam proyek kustodi Deutsche Bank.
Model kemitraan ini memungkinkan bank mengombinasikan hubungan klien, proses kepatuhan, dan kapabilitas manajemen risiko mereka dengan infrastruktur blockchain dari perusahaan teknologi khusus.
Namun, alih daya teknologi tidak berarti bank dapat memindahkan seluruh risiko kepada mitranya. Klien institusional tetap memerlukan kejelasan mengenai pihak yang bertanggung jawab atas manajemen kunci privat, operasi sistem, penanganan transaksi abnormal, dan pemulihan aset.
Deutsche Bank sebelumnya mengungkapkan bahwa penyedia teknologi dan infrastruktur eksternal akan menyediakan beberapa komponen teknis tertentu dari platform kustodinya. Pembagian tanggung jawab yang sebenarnya harus ditentukan melalui perjanjian layanan formal dan pengaturan operasional setelah peluncuran.
Mengapa Kerangka Regulasi MiCA Penting bagi Layanan Kustodi Kripto Bank Eropa?
MiCA (Markets in Crypto-Assets Regulation) adalah kerangka regulasi Uni Eropa untuk pasar aset kripto, yang mencakup aktivitas penerbitan aset kripto tertentu, penyedia layanan, dan aktivitas bisnis terkait.
Sebelum MiCA berlaku, pengaturan regulasi untuk layanan aset digital berbeda-beda di berbagai negara Eropa. Bagi lembaga keuangan yang berencana beroperasi lintas batas, perbedaan ini dapat meningkatkan biaya kepatuhan dan ketidakpastian bisnis.
MiCA menetapkan aturan yang lebih konsisten bagi layanan aset kripto yang memenuhi ketentuan yang berlaku, termasuk perlindungan aset klien, tata kelola organisasi, pengungkapan, dan kewajiban penyedia layanan.
Bagi Deutsche Bank, kerangka regulasi ini penting bukan hanya untuk memperoleh otorisasi operasi yang diperlukan, tetapi juga untuk mengintegrasikan kustodi aset digital dengan sistem kepatuhan dan pengendalian risiko bank yang sudah ada.
Sebagai contoh, klien institusional umumnya perlu memastikan apakah aset kustodi dipisahkan dari aset milik penyedia, bagaimana kegagalan operasional ditangani, dan apakah transfer lintas batas memenuhi persyaratan regulasi yang relevan.
Kerangka regulasi yang jelas membantu membentuk proses yang lebih terstandardisasi untuk menjawab pertanyaan-pertanyaan tersebut.
Namun, MiCA tidak berarti semua aset atau layanan digital tunduk pada regulasi yang persis sama. Sekuritas tertokenisasi dapat berada di bawah regulasi pasar keuangan lainnya, dan bank juga harus mematuhi persyaratan kehati-hatian serta anti pencucian uang yang berlaku.
Oleh karena itu, bisnis kustodi Deutsche Bank masih perlu menyelesaikan prosedur regulasi terkait. Per 21 Oktober 2026, bank tersebut telah mengumumkan rencana peluncuran dalam waktu dekat, yang tidak seharusnya digambarkan sebagai layanan yang sudah sepenuhnya tersedia.
Mengapa Deutsche Bank Berencana Memperluas Kustodi ke Stablecoin dan Simpanan Tertokenisasi?
Kustodi aset kripto menjawab bagaimana institusi dapat menyimpan aset digital secara aman. Namun, bagi bank komersial, nilai potensial layanan aset digital melampaui perlindungan Bitcoin dan Ether.
Stablecoin dan simpanan tertokenisasi dapat semakin menghubungkan pembayaran korporat, manajemen kas, dan penyelesaian aset keuangan.
Stablecoin umumnya diterbitkan oleh penerbit khusus dan didukung oleh kas, obligasi pemerintah jangka pendek, atau aset cadangan lain yang memenuhi syarat. Stablecoin telah digunakan secara luas untuk pembayaran on-chain, perdagangan aset kripto, dan transfer dana.
Simpanan tertokenisasi adalah representasi digital dari simpanan bank komersial dan umumnya mempertahankan klaim simpanan terhadap bank penerbit. Dasar nilai, izin akses, dan pengaturan penukarannya berbeda dari stablecoin pada umumnya.
| Dimensi Perbandingan |
Stablecoin |
Simpanan Bank Tertokenisasi |
| Penerbit |
Penerbit stablecoin |
Bank komersial |
| Dukungan Nilai |
Aset cadangan yang dikelola penerbit |
Liabilitas simpanan bank dan sistem perbankan terkait |
| Penggunaan Utama |
Perdagangan on-chain, pembayaran, dan transfer dana |
Pembayaran korporat, penyelesaian institusional, dan manajemen kas |
| Akses |
Umumnya tersedia bagi basis pengguna yang lebih luas |
Umumnya tunduk pada pembatasan kelayakan klien bank |
| Risiko Utama |
Risiko cadangan, penukaran, dan penerbit |
Risiko kredit bank, operasional, dan pengaturan hukum |
Selain layanan kustodi awalnya, Deutsche Bank berencana secara bertahap mengembangkan layanan konversi dana terkait stablecoin, simpanan tertokenisasi, dan dukungan untuk penerbitan sekuritas digital.
Bagi klien korporat, layanan ini menawarkan tingkat kesinambungan dalam berbagai aktivitas bisnis. Sebagai contoh, sebuah perusahaan dapat terlebih dahulu menyimpan aset digital melalui platform kustodi bank, kemudian menggunakan stablecoin untuk pembayaran berdasarkan pengaturan yang berlaku atau berpartisipasi dalam penyelesaian institusional melalui simpanan tertokenisasi.
Namun, bisnis-bisnis ini masih berada dalam tahap perencanaan atau pengembangan bertahap. Layanan simpanan tertokenisasi dan penerbitan sekuritas digital yang direncanakan tidak boleh dianggap telah diluncurkan secara resmi.
Bagaimana Kustodi Kripto Dapat Menjadi Infrastruktur bagi Pasar RWA dan Sekuritas Digital?
Tokenisasi aset dunia nyata (RWA) mengacu pada representasi dan pengelolaan obligasi, unit dana, hak terkait ekuitas, dan aset tradisional lainnya melalui teknologi blockchain.
Bagi pasar keuangan institusional, tokenisasi aset memerlukan lebih dari sekadar penerapan kontrak pintar. Proses ini juga memerlukan penanganan penyimpanan aman aset, manajemen identitas investor, penyelesaian transaksi, dan verifikasi hak hukum.
Kustodi aset digital dapat memberikan dukungan mendasar untuk fungsi-fungsi ini.
Sebagai contoh, setelah manajer aset menerbitkan obligasi tertokenisasi, investor memerlukan cara untuk menyimpan token tersebut yang memenuhi persyaratan manajemen internal mereka. Kustodian dapat menyediakan layanan manajemen dompet, persetujuan transfer, dan pencatatan aset, sehingga membantu investor tradisional mengakses pasar sekuritas on-chain.
Dalam kasus penggunaan yang lebih lanjut, sekuritas digital juga dapat dikombinasikan dengan stablecoin atau simpanan tertokenisasi untuk mengoordinasikan penyerahan aset dan pembayaran secara lebih erat.
Mekanisme ini lazim disebut delivery versus payment (DvP). Mekanisme ini menggunakan pengaturan transaksi untuk mengurangi risiko satu pihak menyerahkan aset sementara pihak lainnya gagal menyelesaikan pembayaran.
Namun, kemampuan teknis untuk mengeksekusi transfer aset dan dana secara bersamaan tidak secara otomatis memastikan finalitas penyelesaian secara hukum. Produk-produk ini tetap harus memenuhi regulasi sekuritas, aturan kustodi, dan pengaturan pihak lawan.
Masuknya Deutsche Bank ke kustodi aset digital memberinya peluang untuk berkembang dari penyimpanan aman sekuritas tradisional ke layanan bagi aset keuangan tertokenisasi. Namun, skala bisnis yang sebenarnya tetap akan bergantung pada permintaan pasar dan peluncuran produk berikutnya.
Risiko dan Tantangan Apa yang Dihadapi Deutsche Bank dalam Memasuki Pasar Kustodi Kripto?
Partisipasi bank dalam kustodi aset digital dapat membuat layanan ini lebih mudah diakses oleh klien institusional, tetapi bukan berarti pasar aset digital telah menghilangkan risiko utamanya.
Pertama adalah risiko kunci privat dan keamanan siber. Bahkan dengan HSM, penyimpanan panas dan dingin, serta persetujuan berlapis, platform kustodi masih dapat menghadapi serangan siber, kerentanan perangkat lunak, dan kesalahan operasional internal.
Kedua adalah risiko teknologi pihak ketiga. Ketika bank mengandalkan penyedia infrastruktur eksternal, mereka perlu memastikan penyedia tersebut memiliki kapabilitas operasional yang stabil dan membentuk mekanisme yang jelas untuk audit keamanan serta respons terhadap kegagalan.
Ketiga adalah risiko hukum dan regulasi. Aset digital yang berbeda dapat tunduk pada kerangka hukum yang berbeda. Secara khusus, aturan untuk penerbitan, penyimpanan aman, dan transfer stablecoin, aset kripto, serta sekuritas tertokenisasi tidak sepenuhnya sama.
Keempat adalah risiko permintaan pasar. Meskipun minat institusional terhadap aset digital meningkat, tidak semua perusahaan perlu menyimpan mata uang kripto secara langsung. Apakah kustodi dapat menghasilkan pendapatan berkelanjutan tetap bergantung pada jumlah klien, saldo aset, dan aktivitas transaksi aktual.
Terakhir, terdapat risiko operasional lintas batas. Deutsche Bank berencana berekspansi ke Asia setelah meluncurkan layanan di Jerman, tetapi persyaratan regulasi, kelayakan klien, dan infrastruktur pasar berbeda di setiap yurisdiksi. Replikasi bisnis mungkin memerlukan investasi kepatuhan dan teknis tambahan.
Oleh karena itu, menilai kematangan bisnis kustodi aset digital suatu bank memerlukan lebih dari sekadar menghitung token yang didukungnya. Penilaian juga memerlukan pemeriksaan rekam jejak keamanan, adopsi klien aktual, aset dalam kustodi, dan stabilitas layanan terkait.
Apa Arti Masuknya Deutsche Bank ke Kustodi Kripto bagi Bitcoin, Ethereum, dan Industri?
Masuknya Deutsche Bank ke kustodi kripto terutama mencerminkan upaya lembaga keuangan tradisional untuk membangun kapabilitas agar dapat melayani klien aset digital secara langsung.
Bagi Bitcoin dan Ethereum, semakin banyak layanan kustodi berstandar institusional dapat menurunkan sebagian hambatan operasional yang dihadapi investor tradisional ketika memperoleh eksposur terhadap aset ini. Institusi dapat memperoleh dukungan infrastruktur melalui penyedia layanan keuangan yang sudah dikenal tanpa perlu membangun sistem manajemen dompet dan kunci privat sepenuhnya secara mandiri.
Namun, peluncuran layanan kustodi tidak berarti bank akan membeli BTC atau ETH dalam jumlah besar secara langsung, dan juga tidak berarti modal institusional pasti akan mengalir ke pasar kripto.
Dampaknya mungkin lebih luas bagi stablecoin dan RWA. Bank dapat menghubungkan kustodi aset digital, transfer dana, simpanan tertokenisasi, dan layanan sekuritas digital untuk menyediakan infrastruktur yang lebih komprehensif bagi institusi yang berpartisipasi dalam aktivitas keuangan on-chain.
Pada saat yang sama, persaingan antara bank tradisional dan kustodian asli kripto dapat meningkat. Bank memiliki hubungan klien yang mapan dan pengalaman kepatuhan, sedangkan perusahaan asli kripto telah mengumpulkan keahlian dalam teknologi on-chain, iterasi produk, dan dukungan untuk berbagai jaringan.
Kedua jenis institusi ini dapat bersaing sekaligus berkolaborasi pada masa depan.
Dari perspektif industri, pergeseran strategi Deutsche Bank menunjukkan bahwa layanan aset digital secara bertahap berkembang dari bisnis pasar kripto yang berdiri sendiri menjadi bentuk infrastruktur keuangan yang dapat diintegrasikan oleh lembaga keuangan tradisional.
Kesimpulan
Deutsche Bank berencana meluncurkan layanan kustodi aset digital institusional pada 2026, yang pada tahap awal mendukung Bitcoin, Ether, dan stablecoin pilihan, dengan rencana untuk secara bertahap memperluas layanan ke pembayaran terkait, simpanan tertokenisasi, dan sekuritas digital.
Dasar utama strategi ini adalah meningkatnya permintaan institusional terhadap infrastruktur aset digital yang patuh regulasi, bersamaan dengan keinginan bank tradisional untuk mengintegrasikan aset digital ke dalam sistem manajemen rekening, penyelesaian dana, dan pengendalian risiko yang sudah ada.
Dibandingkan dengan dompet kripto standar, kustodi bank lebih menekankan keamanan kunci privat, beberapa pemberi persetujuan, pemisahan aset, manajemen kepatuhan, dan proses operasional berstandar institusional. Kapabilitas ini dapat mengurangi kompleksitas bagi institusi dalam membangun infrastruktur aset digital mereka sendiri, tetapi tidak dapat sepenuhnya menghilangkan risiko teknis, operasional, dan kredit.
Dalam jangka panjang, signifikansi kustodi aset digital mungkin melampaui penyimpanan aman mata uang kripto itu sendiri. Seiring berkembangnya pasar stablecoin, simpanan tertokenisasi, dan RWA, layanan kustodi dapat menjadi penghubung penting antara bank tradisional dan keuangan on-chain.
Masuknya Deutsche Bank ke kustodi kripto tidak berarti mata uang kripto menggantikan perbankan tradisional. Sebaliknya, bank mulai memasukkan aset blockchain ke dalam layanan keuangan mereka sendiri. Perkembangan utama yang perlu dipantau mencakup kemajuan peluncuran resminya, adopsi oleh klien institusional, serta apakah layanan stablecoin dan aset tertokenisasi dapat mencapai skala bisnis yang berarti.
FAQ
Mengapa Deutsche Bank memasuki pasar kustodi kripto?
Alasan utamanya mencakup meningkatnya permintaan institusional terhadap aset digital, perkembangan bertahap kerangka regulasi Eropa, serta keinginan bank untuk mengombinasikan kustodi aset digital dengan layanan keuangan korporat, manajemen kas, dan sekuritas yang telah ada.
Apakah layanan kustodi kripto Deutsche Bank telah diluncurkan?
Per 21 Oktober 2026, Deutsche Bank berencana meluncurkan layanan awalnya dalam beberapa minggu mendatang, tetapi peluncuran resmi masih bergantung pada prosedur regulasi dan kesiapan teknis yang berlaku.
Aset kripto apa saja yang akan didukung Deutsche Bank pada tahap awal?
Cakupan yang diumumkan mencakup Bitcoin, Ether, dan stablecoin pilihan seperti USDC, EURC, dan EURAU. Ketersediaan aset aktual dan cakupan layanan akan bergantung pada pengaturan peluncuran resmi.
Apa perbedaan kustodi kripto bank dengan kustodi exchange standar?
Kustodi bank umumnya lebih berfokus pada manajemen rekening institusional, persyaratan kepatuhan, pemisahan aset, dan persetujuan internal. Kustodi exchange sering kali terintegrasi dengan eksekusi perdagangan, likuiditas, dan layanan rekening pengguna. Tingkat keamanan aktual tetap bergantung pada pengaturan operasional dan hukum masing-masing penyedia.
Apakah penggunaan kustodi bank berarti aset kripto sepenuhnya aman?
Tidak. Kustodi bank dapat mengurangi sebagian risiko melalui infrastruktur keamanan profesional dan proses manajemen, tetapi risiko terkait kunci privat, sistem, operasional, pasar, dan hukum dapat tetap ada.
Apakah Deutsche Bank akan menerbitkan stablecoin sendiri?
Deutsche Bank berencana memperluas layanan terkait stablecoin dan operasi simpanan tertokenisasi, tetapi hal ini tidak berarti bank tersebut telah mengonfirmasi rencana untuk menerbitkan stablecoin miliknya sendiri yang tersedia secara publik. Struktur produk dan pengaturan peluncuran spesifik masih memerlukan konfirmasi lebih lanjut.
Apakah masuknya Deutsche Bank ke kustodi kripto akan mendorong harga BTC dan ETH lebih tinggi?
Belum tentu. Layanan kustodi institusional dapat meningkatkan infrastruktur pasar, tetapi harga BTC dan ETH tetap bergantung pada faktor-faktor seperti kondisi makroekonomi, penawaran dan permintaan pasar, arus modal, serta ekspektasi investor.
Apa hubungan antara kustodi kripto dan RWA?
Produk RWA memerlukan infrastruktur yang aman untuk menyimpan, mentransfer, dan menyelesaikan token. Kustodi institusional dapat membantu lembaga keuangan tradisional mengelola sekuritas tertokenisasi dan aset on-chain lainnya, sehingga menjadi bagian penting dari perkembangan pasar RWA.