Sistem keuangan global berada di ambang transisi menyeluruh menuju teknologi buku besar terdistribusi (DLT). Selama bertahun-tahun, kerangka pengelolaan kekayaan tradisional dan pengelolaan aset institusional dibatasi oleh dua keterbatasan, yaitu “waktu” dan “ruang”—jam operasional perbankan, jendela penyelesaian dan kliring lintas negara (T+1 atau T+2), serta berbagai friksi rekonsiliasi yang ditimbulkan oleh jaringan perbankan koresponden, semuanya telah menjadi hambatan bagi efisiensi likuiditas aset modern. Bahkan saat ini, meskipun tingkat digitalisasi perdagangan sudah tinggi, investor institusional masih kesulitan melakukan transfer dana besar secara real-time antarlembaga atau menyeimbangkan kembali portofolio di luar jam kerja maupun pada akhir pekan.
Seiring Otoritas Moneter Hong Kong memajukan proyek Ensemble beserta kerangka arsitekturnya, Ensemble TX, penyelesaian real-time 24/7 atas deposito tertokenisasi bank komersial melalui mata uang digital bank sentral untuk transaksi grosir (wCBDC) dan buku besar yang dapat diprogram telah mengambil langkah bersejarah. Peluncuran program percontohan deposito tertokenisasi oleh bank penyelesaian internasional papan atas seperti Standard Chartered menandai peralihan deposito tertokenisasi dari tahap pembuktian konsep menjadi infrastruktur penyelesaian mendasar untuk aplikasi komersial di dunia nyata. Artikel ini mengulas secara mendalam dampak luas deposito tertokenisasi terhadap pengelolaan kekayaan institusional global melalui transformasi paradigma pengelolaan kekayaan, efisiensi likuiditas modal 24/7, integrasi arsitektur penyelesaian on-chain dan off-chain, serta sinergi antara Gate Spot dan ekosistem aset inovatif.
Poin-Poin Utama
-
Menganalisis secara mendalam perbedaan arsitektur mendasar antara deposito tertokenisasi, deposito fiat bank komersial tradisional, dan stablecoin yang patuh regulasi, serta atribut kreditnya sebagai “replika mata uang fiat berkelas institusional di on-chain”
-
Mengkaji secara sistematis mekanisme eksekusi teknis penyelesaian atomik real-time 24/7 dan penyerahan versus pembayaran (DvP) dalam proyek Ensemble dan arsitektur Ensemble TX
-
Mengulas secara terperinci bagaimana penyelesaian 24/7 menghilangkan friksi dan meningkatkan efisiensi modal dalam pengelolaan kekayaan institusional, distribusi ekuitas privat, penebusan dana tertokenisasi, dan pengelolaan likuiditas
-
Menjelaskan tren integrasi lintas arsitektur antara jaringan penyelesaian tertokenisasi bank papan atas tradisional dan kumpulan imbal hasil keuangan terdesentralisasi (DeFi)
-
Menggabungkan likuiditas pasar spot Gate dan matriks aset inovatif untuk menganalisis jalur alokasi aset yang memungkinkan investor memperoleh manfaat dari tokenisasi aset berkelas institusional
Hambatan Efisiensi Pengelolaan Aset dan Restrukturisasi Mendasar yang Dimungkinkan oleh Deposito Tertokenisasi
Dalam operasional pengelolaan kekayaan institusional tradisional, kecepatan pelaksanaan alokasi aset sering kali dibatasi oleh keterlambatan pada lapisan penyelesaian kas yang mendasarinya. Baik dalam menyeimbangkan kembali portofolio obligasi dan dana di pasar publik maupun menyelesaikan penarikan modal dan distribusi laba di pasar privat, saluran penyelesaian bergantung pada sistem penyelesaian bruto real-time (RTGS) tradisional atau gerbang pesan SWIFT. Dalam model perpindahan dana tradisional, penyerahan dana dan pengalihan kepemilikan aset merupakan proses terpisah—artinya, keduanya tidak atomik. Hal ini secara langsung mengharuskan lembaga mempertahankan cadangan likuiditas semalam dalam jumlah besar untuk mengurangi risiko pihak lawan dalam penyelesaian selama transaksi menunggu penyelesaian.
Kemunculan deposito tertokenisasi secara mendasar merestrukturisasi logika yang menggabungkan “kredit bank” dengan “kemampuan pemrograman on-chain”. Berbeda dengan stablecoin terdesentralisasi yang terutama diterbitkan oleh protokol privat dan bergantung pada kustodi aset cadangan, deposito tertokenisasi merupakan representasi langsung dari deposito nasabah yang telah tercatat pada neraca bank komersial dan dipetakan ke buku besar terdistribusi.
Untuk memperjelas perbedaan mendasar antara berbagai instrumen transfer nilai on-chain, strukturnya dapat dibandingkan berdasarkan dimensi berikut:
| Dimensi Aset Penyelesaian |
Deposito Fiat Bank Komersial Tradisional |
Stablecoin Patuh Regulasi On-Chain (USDC/USDT) |
Deposito Tertokenisasi Bank Komersial |
| Dukungan Kredit Dasar |
Kredit neraca bank komersial dan asuransi simpanan |
Cadangan yang dimiliki penerbit privat (Treasury/deposito bank) |
Kredit neraca bank komersial dan dukungan penyelesaian bank sentral |
| Jendela Penyelesaian |
Dibatasi oleh hari kerja perbankan dan jam operasional sistem RTGS |
Transfer on-chain 24/7 |
Penyelesaian atomik lintas lembaga dan lintas chain 24/7 |
| Kemampuan Pemrograman dan Fungsionalitas Tertanam |
Tidak dapat secara langsung mengikat smart contract untuk menjalankan tindakan bersyarat secara otomatis |
Sangat dapat diprogram, dengan dukungan interaksi kontrak DeFi |
Mendukung penyerahan versus pembayaran (DvP) native smart contract dan pembayaran streaming |
| Finalitas Penyelesaian |
Bergantung pada rekonsiliasi berkala buku besar antarbank dengan basis T+1/T+2 |
Bergantung pada konfirmasi melalui mekanisme konsensus blockchain publik |
Finalitas hukum langsung berdasarkan wCBDC atau arsitektur buku besar berizin |
Dengan menggabungkan kredit aset bank komersial dengan kemampuan pemrograman real-time DLT, arsitektur ini menjadikan deposito tertokenisasi sebagai “setara kas on-chain” yang paling patuh regulasi dan aman bagi investor institusional yang mengelola dana besar.
Penyelesaian Atomik 24/7: Mendefinisikan Ulang Likuiditas Pengelolaan Kekayaan
Dalam pengujian dan pengembangan proyek Ensemble milik HKMA serta arsitektur Ensemble TX, lompatan teknologi paling signifikan adalah penerapan penyelesaian atomik 24/7 antarlembaga. Penyelesaian atomik berarti bahwa ketika suatu transaksi dieksekusi, sisi aset—seperti dana tertokenisasi, obligasi, atau hak RWA—dan sisi pendanaan—deposito tertokenisasi—menyelesaikan pengalihan kepemilikan secara atomik secara bersamaan di bawah kendali smart contract on-chain (Pembayaran versus Pembayaran / Penyerahan versus Pembayaran). Jika instruksi dari salah satu pihak gagal, seluruh transaksi otomatis dibatalkan, sehingga menghilangkan risiko gagal bayar pihak lawan dalam proses perantara.
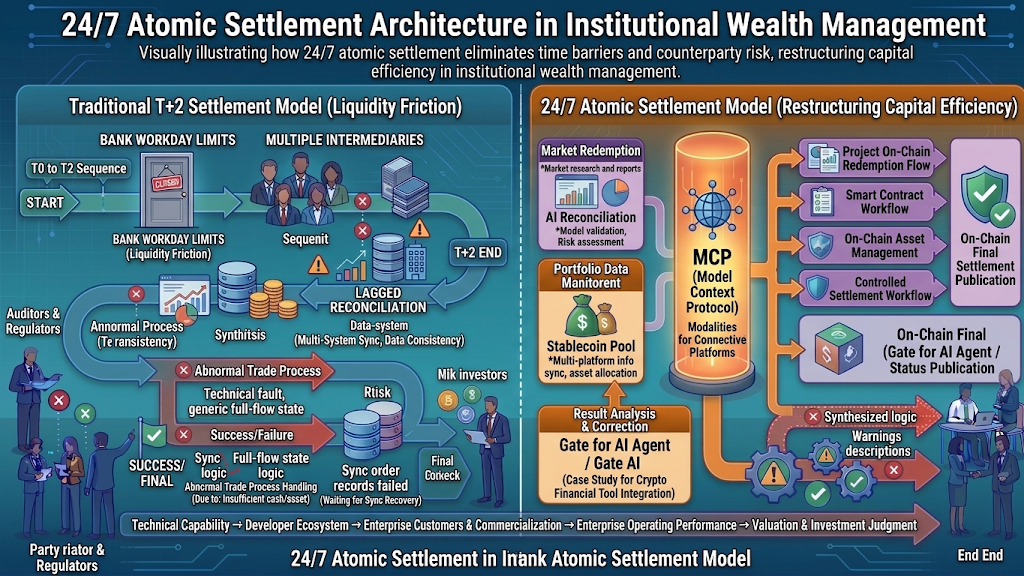
Terobosan teknologi ini mendorong tiga perubahan mendasar dalam pengelolaan kekayaan institusional:
-
Menghilangkan Waktu Menganggur Likuiditas Semalam dan Friksi Modal: Dalam sistem pengelolaan kekayaan tradisional, manajer dana harus mempertahankan cadangan kas yang sangat likuid sebesar 5%–10% untuk menangani penebusan tak terduga dan transfer aset selama hari libur atau di luar jam kerja. Penyelesaian 24/7 memungkinkan alokasi dana secara real-time, sehingga seluruh dana menganggur dapat ditempatkan ke aset penghasil imbal hasil dengan presisi milidetik.
-
Merestrukturisasi Model Penebusan Dana Tertokenisasi: Sebelumnya, investor yang menebus atau berlangganan dana pasar uang (MMF) harus melalui siklus konfirmasi dan transfer dana yang kompleks. Dengan deposito tertokenisasi, peserta dapat segera berinvestasi dan mulai memperoleh bunga dalam hitungan detik, sementara hasil penebusan dapat dikembalikan ke rekening bank dalam hitungan detik, sehingga secara signifikan meningkatkan pengalaman investor dan pemanfaatan likuiditas.
-
Distribusi Imbal Hasil Otomatis dan Dividen Streaming Bernilai Mikro: Dividen dari dana ekuitas privat atau real estat tradisional sering didistribusikan setiap kuartal atau setiap tahun setelah rekonsiliasi manual, yang mengakibatkan biaya penghitungan dan transfer yang tinggi. Dengan kemampuan pemrograman deposito tertokenisasi, smart contract dapat menggunakan arus kas real-time dari aset dasar—seperti pendapatan pembangkitan listrik harian dari proyek energi hijau tertokenisasi—untuk menyalurkan imbal hasil langsung ke akun deposito tertokenisasi investor per detik atau per hari.
Integrasi Lintas Arsitektur Antara Jaringan Penyelesaian Institusional dan Ekosistem Web3 Terdesentralisasi
Selama bertahun-tahun, terdapat kesenjangan yang jelas antara jaringan penyelesaian tertutup dari sistem perbankan papan atas tradisional dan pasar aset kripto terdesentralisasi. Karena pertimbangan kepatuhan, lembaga tradisional kesulitan menggunakan stablecoin terdesentralisasi pada blockchain publik untuk penyelesaian aset internal. Sementara itu, investor native Web3 belum dapat memperoleh manfaat dari kemampuan ekspansi kredit dan perlindungan asuransi dalam sistem perbankan tradisional.
Penerapan arsitektur deposito tertokenisasi bank komersial yang diwakili oleh proyek Ensemble sedang membangun jembatan yang patuh regulasi antara kedua dunia tersebut. Seiring organisasi kartu internasional dan penyedia penyelesaian utama seperti Standard Chartered melakukan tokenisasi deposito bank komersial, dana tradisional yang patuh regulasi dapat dikonversi secara mulus menjadi likuiditas on-chain.
Dalam konteks ini, model pembangunan likuiditas keuangan terdesentralisasi (DeFi) sedang mengalami peningkatan:
-
Konvergensi Likuiditas Patuh Regulasi dan Tanpa Izin: Deposito tertokenisasi bank komersial pada jaringan DLT berizin dapat berinteraksi dengan kumpulan likuiditas patuh regulasi dalam ekosistem blockchain publik seperti Ethereum melalui bridge lintas chain terdesentralisasi yang terverifikasi silang atau bridge berizin.
-
Perluasan Sistem Jaminan Multi-Aset: Karena deposito tertokenisasi on-chain didukung oleh kredit dasar bank komersial dan bank sentral, instrumen ini secara bertahap akan menggantikan referensi aset tradisional dan menjadi jaminan patuh regulasi pilihan untuk protokol pinjaman DeFi berkeamanan tinggi serta margin derivatif kontrak perpetual.
Proses ini semakin mendekatkan modal keuangan yang patuh regulasi dengan aset native kripto, sehingga menciptakan lingkungan alokasi aset bagi investor global yang menggabungkan keamanan regulasi dengan likuiditas berbasis blockchain.
Alokasi Aset dalam Narasi Institusional yang Ditingkatkan dan Keunggulan Ekosistem Gate
Seiring proyek Ensemble milik Otoritas Moneter Hong Kong mendorong sistem penyelesaian deposito tertokenisasi 24/7 menuju implementasi praktis, lembaga keuangan global memperoleh kapasitas yang jauh lebih besar untuk mendukung aset tertokenisasi, termasuk RWA, dana tertokenisasi, dan obligasi digital. Transformasi on-chain atas aset keuangan tradisional tidak hanya menghadirkan nilai dunia nyata senilai triliunan dolar ke pasar global, tetapi juga menetapkan standar baru bagi kedalaman infrastruktur dan kemampuan penyaringan aset platform perdagangan aset kripto.
Di tengah migrasi keuangan berkelas institusional yang bersejarah ini, platform perdagangan aset kripto utama memainkan peran penting dalam menghubungkan modal native Web3 dengan aset tertokenisasi yang patuh regulasi. Gate, misalnya, adalah platform perdagangan dan pengelolaan aset kripto global terkemuka dengan matriks perdagangan spot yang komprehensif, mekanisme pencatatan aset inovatif, serta ekosistem kustodi aset dan pengelolaan kekayaan yang kuat.
Dengan meningkatnya minat institusional terhadap tokenisasi, ekosistem Gate menawarkan nilai sinergis yang khas:
-
Penemuan Dini RWA dan Aset Tertokenisasi Berkualitas Tinggi: Dengan wawasan pasar yang tajam, Gate terus mengidentifikasi dan mencatatkan aset infrastruktur dasar yang didorong oleh tren tokenisasi berkelas institusional, token blockchain publik berperforma tinggi, dan aset dari ekosistem aplikasi patuh regulasi bagi pengguna di seluruh dunia.
-
Likuiditas Spot Mendalam dan Cadangan Likuiditas Stablecoin: Gate menawarkan likuiditas mendalam dan pasangan perdagangan stablecoin dengan friksi perdagangan rendah, yang memberikan dukungan likuiditas kuat kepada investor saat melakukan konversi antara aset penyelesaian tertokenisasi tradisional dan token native kripto.
-
Alat Pengelolaan Aset yang Terdiversifikasi dan Lindung Nilai Derivatif: Saat mengalokasikan aset terkait tokenisasi yang sedang berkembang, pengguna dapat secara mulus mengombinasikan grid trading spot, pengelolaan kekayaan terstruktur, dan kontrak perpetual Gate untuk melindungi nilai risiko secara fleksibel di berbagai pasar sambil berpartisipasi dalam manfaat dari adopsi teknologi berkelas institusional.
Integrasi antara “fondasi pengelolaan aset yang sangat aman”, “cakupan aset inovatif yang luas”, dan “efisiensi likuiditas yang tinggi” menjadikan Gate sebagai jembatan yang kuat bagi investor global yang ingin beradaptasi dengan tren tokenisasi institusional dan berpartisipasi dalam transformasi pengelolaan kekayaan berikutnya.
FAQ
Apa Itu Deposito Tertokenisasi? Apa Perbedaannya dengan Stablecoin Patuh Regulasi?
Deposito tertokenisasi adalah representasi token yang dapat diprogram dari deposito mata uang fiat yang sudah ada pada neraca bank komersial, yang dibuat secara langsung pada buku besar terdistribusi (DLT). Berbeda dengan stablecoin yang diterbitkan oleh lembaga privat, deposito tertokenisasi secara langsung didukung oleh kredit bank komersial, didukung oleh mekanisme penyelesaian bank sentral, dan tercakup dalam asuransi simpanan yang berlaku. Instrumen ini terutama digunakan untuk penyelesaian instan bernilai tinggi 24/7 dan penyelesaian DvP antarlembaga.
Nilai Praktis Apa yang Ditawarkan Proyek Ensemble dan Ensemble TX Milik Otoritas Moneter Hong Kong untuk Pengelolaan Kekayaan?
Keduanya memungkinkan penyerahan atomik real-time (DvP) antarlembaga selama 24/7. Hal ini menghilangkan friksi waktu yang disebabkan oleh penutupan bank tradisional dan keterlambatan penyelesaian T+1/T+2, sehingga memungkinkan lembaga dan investor menyelesaikan langganan dan penebusan instan atas dana serta obligasi tertokenisasi, juga distribusi imbal hasil otomatis, kapan saja, termasuk pada hari libur. Hal ini secara signifikan mengurangi biaya pemanfaatan modal.
Bagaimana Investor Individu di Gate Dapat Berpartisipasi dalam Manfaat dari Meningkatnya Adopsi Penyelesaian Tertokenisasi Berkelas Institusional?
Investor dapat menggunakan pasar spot dan segmen aset inovatif Gate untuk mengalokasikan aset secara tepat pada token infrastruktur RWA, aset Layer 1 dan Layer 2 penyelesaian berperforma tinggi, serta ekosistem stablecoin yang mungkin memperoleh manfaat dari adopsi tokenisasi institusional. Mereka juga dapat menggunakan alat pengelolaan kekayaan dan perdagangan otomatis Gate untuk mengelola aset secara efisien dan mengejar imbal hasil.