Pada 4 November 2026, Circle merilis hasil keuangan kuartal ketiganya, melaporkan total pendapatan dan pendapatan cadangan sebesar $865 juta, naik 17% secara tahunan, serta laba bersih dari operasi berkelanjutan sebesar $226 juta, naik 5%. Namun, pendapatan dari cadangan USDC, sumber pendapatan intinya, turun sekitar 8% secara tahunan, sementara sekitar $182 juta dari pendapatan kuartal tersebut berasal dari prapenjualan token ARC. Sementara itu, volume transaksi on-chain USDC meningkat 49%, dan blockchain publik Arc resmi meluncurkan mainnet-nya pada September. Kehadiran pertumbuhan keuangan, tekanan pada pendapatan cadangan, dan ekspansi ke bisnis baru secara bersamaan membuat kerangka valuasi Circle menjadi lebih kompleks.
Bagi investor, pertanyaan utamanya bukan apakah Circle akan memperoleh manfaat dari pertumbuhan industri stablecoin, melainkan seberapa besar pertumbuhan tersebut pada akhirnya dapat dikonversi menjadi laba berkelanjutan. Artikel ini menganalisis pembentukan pendapatan cadangan USDC, dampak perubahan suku bunga terhadap profitabilitas, keberlanjutan pendapatan token ARC, serta apakah Arc dan jaringan pembayaran dapat membangun sumber pendapatan baru bagi Circle berdasarkan hasil keuangan Q3-nya. Artikel ini juga memperkenalkan kerangka valuasi yang dapat diterapkan pada saham CRCL.
Poin Penting
-
Total pendapatan dan pendapatan cadangan Circle pada Q3 2026 adalah $865 juta, naik 17% secara tahunan, sedangkan pendapatan cadangan USDC turun sekitar 8% secara tahunan.
-
Prapenjualan token ARC menyumbang pendapatan sekitar $182 juta. Pos ini harus diidentifikasi secara terpisah saat mengevaluasi profitabilitas berkelanjutan.
-
Rata-rata peredaran USDC meningkat 8% secara tahunan, tetapi imbal hasil aset cadangan turun 61 basis poin, sehingga menekan pendapatan cadangan.
-
Pertumbuhan volume transaksi on-chain USDC tidak serta-merta menghasilkan pertumbuhan pendapatan yang proporsional. Saldo beredar dan imbal hasil cadangan memiliki dampak yang lebih langsung terhadap pendapatan cadangan.
-
Mainnet Arc sudah aktif, tetapi aktivitas jaringan, pendapatan token, dan laba operasi berkelanjutan tetap merupakan metrik yang terpisah.
-
Valuasi CRCL perlu mempertimbangkan bisnis pendapatan cadangan, pertumbuhan infrastruktur pembayaran, ekspektasi suku bunga pasar modal, dan risiko dilusi saham.
-
P/E, P/S, dan analisis skenario dapat saling melengkapi, tetapi pendapatan token satu kali tidak boleh langsung diperlakukan sebagai dasar laba jangka panjang.
Bagaimana Kinerja Circle pada Q3 2026?
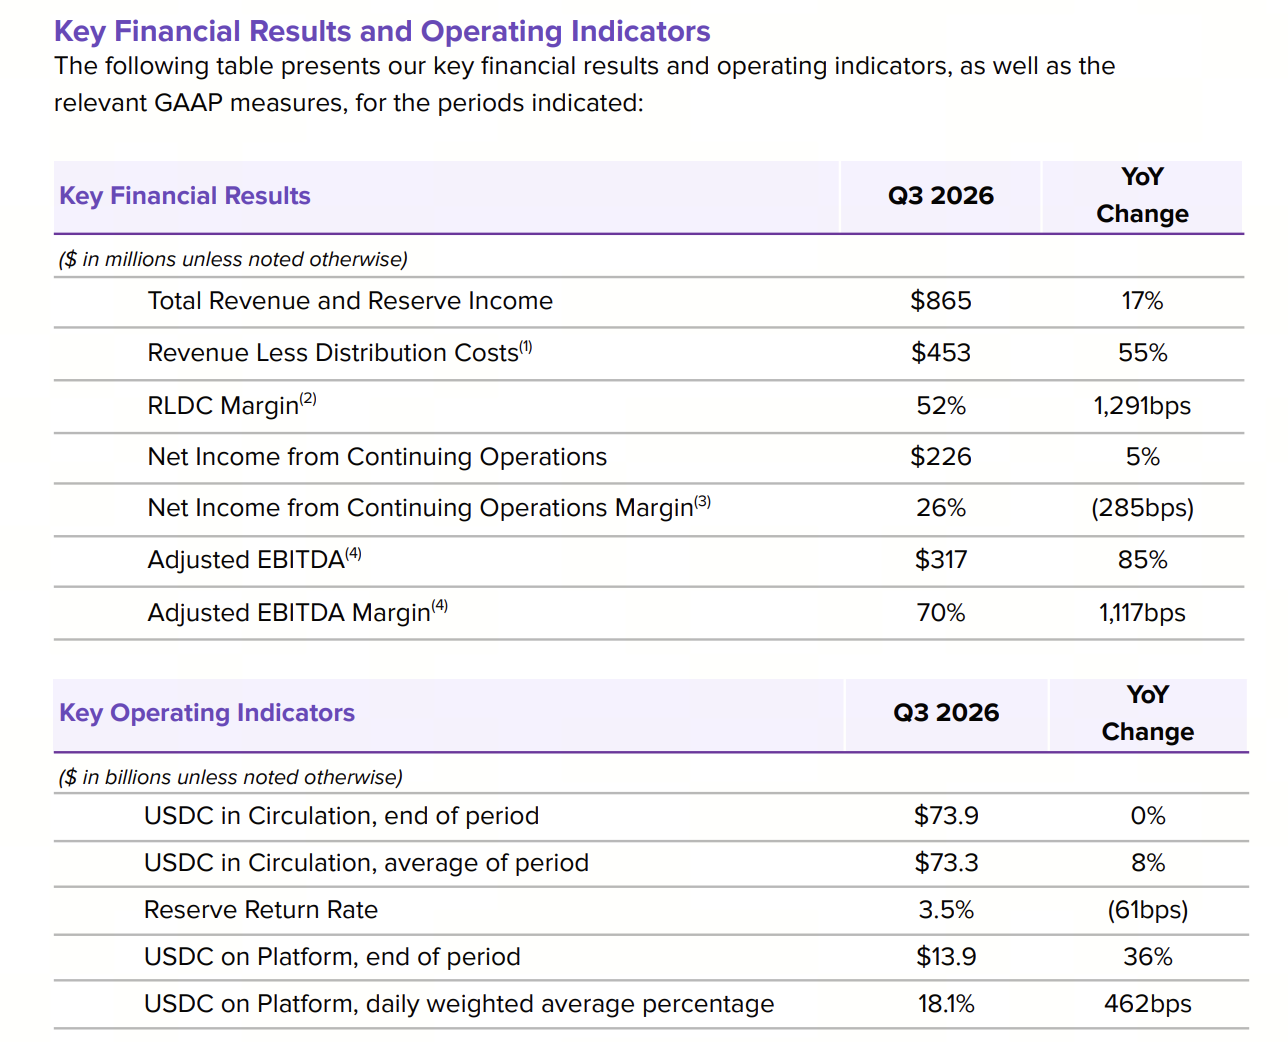
Hasil Keuangan Kuartal Ketiga Circle menunjukkan kombinasi antara pertumbuhan pendapatan dan penurunan pendapatan cadangan inti. Total pendapatan dan pendapatan cadangan mencapai $865 juta, naik sekitar 17% secara tahunan. Laba bersih dari operasi berkelanjutan mencapai $226 juta, naik sekitar 5% secara tahunan. EBITDA yang disesuaikan mencapai $317 juta, naik sekitar 85% secara tahunan.
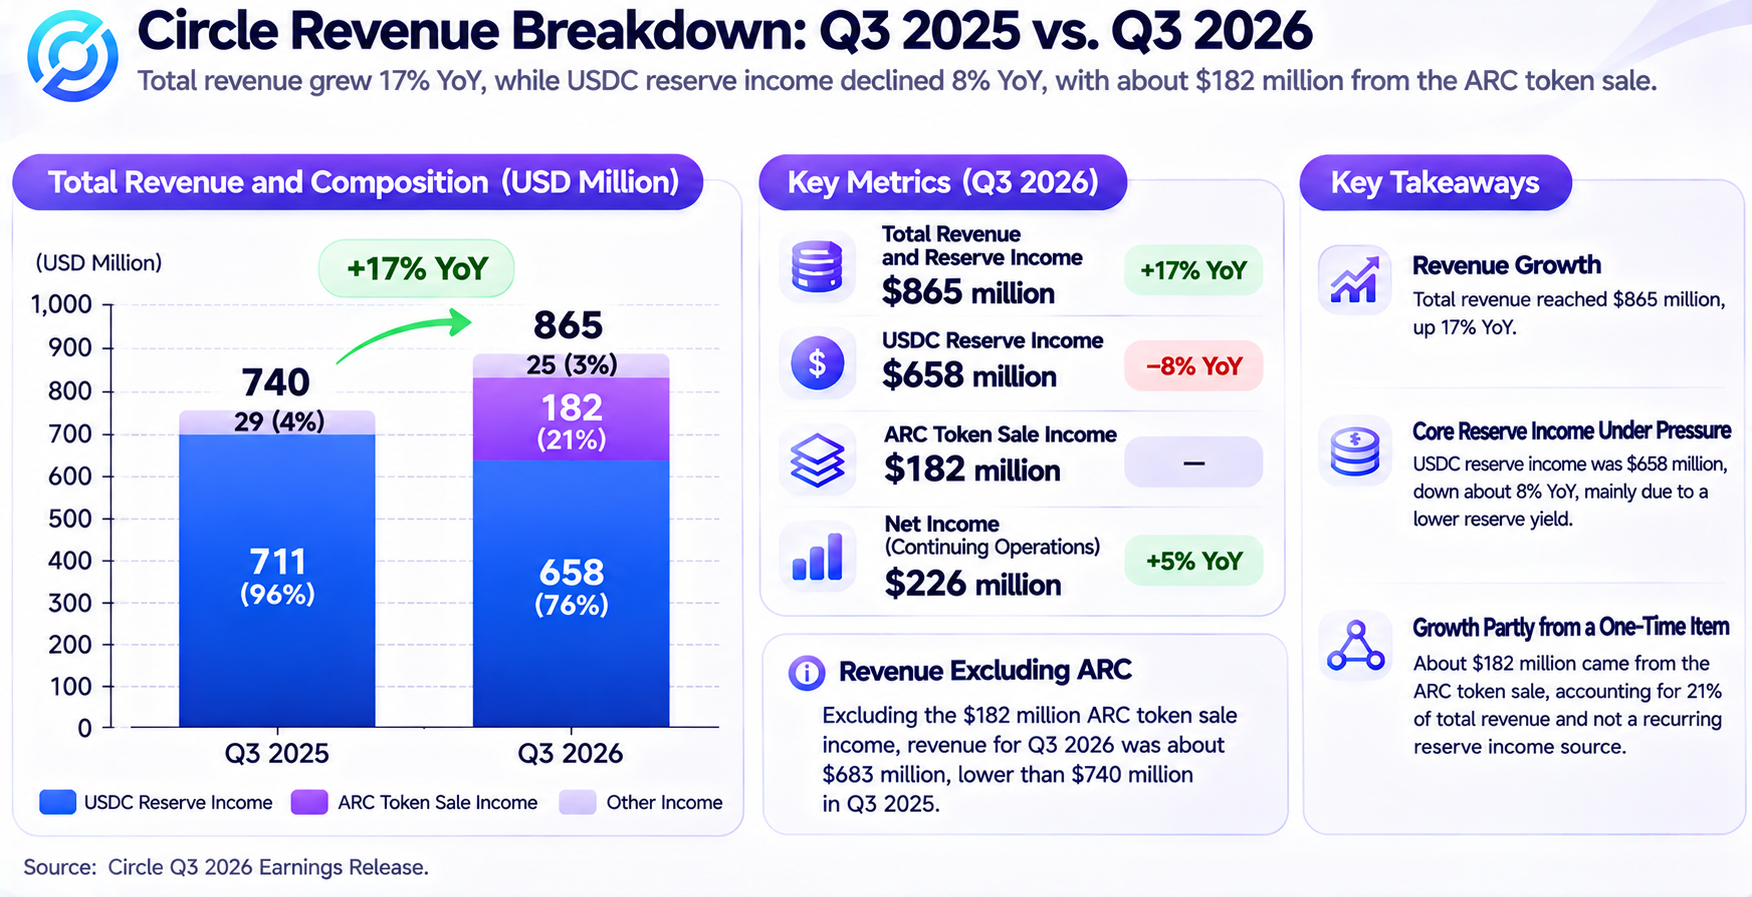
Di permukaan, Circle mempertahankan profitabilitas yang solid. Namun, komposisi pendapatannya memerlukan analisis lebih lanjut. Pendapatan lain-lain mencapai sekitar $207 juta pada kuartal tersebut, dengan sekitar $182 juta berasal dari pendapatan prapenjualan token ARC yang diakui. Tanpa pos ini, total pendapatan dan pendapatan cadangan akan menjadi sekitar $683 juta, lebih rendah daripada sekitar $740 juta pada periode yang sama tahun lalu.
Hal ini tidak berarti pendapatan ARC tidak memiliki nilai ekonomi. Sebaliknya, hal ini menunjukkan bahwa metode pengakuannya berbeda dari pendapatan cadangan USDC yang berulang. Untuk tujuan valuasi saham, investor perlu membedakan antara pendapatan operasional berulang, pendapatan berbasis proyek, dan ekspektasi komersialisasi masa depan yang belum terealisasi.
Metrik penting lainnya adalah volume transaksi on-chain USDC. Volume transaksi kuartal ketiga mencapai $13,9 triliun, naik 49% secara tahunan, sedangkan USDC yang beredar pada akhir periode sekitar $73,9 miliar, relatif tidak berubah dibandingkan periode yang sama tahun lalu. Ini berarti aktivitas penggunaan USDC dan saldo cadangan tidak tumbuh secara bersamaan.
Perbedaan ini menunjukkan bahwa frekuensi penggunaan stablecoin yang lebih tinggi tidak selalu secara langsung meningkatkan pendapatan cadangan penerbit. Profitabilitas Circle tetap bergantung pada berapa banyak USDC yang tetap beredar dari waktu ke waktu dan imbal hasil yang dapat dihasilkan aset cadangannya.
Mengapa Pendapatan Cadangan USDC Menjadi Pusat Valuasi Circle?
USDC adalah stablecoin yang dirancang untuk mempertahankan patokan terhadap dolar AS. Pengguna dapat mengonversi dolar menjadi USDC melalui saluran penerbitan dan penebusan yang memenuhi syarat, atau menebus USDC menjadi dolar. Circle diwajibkan memegang aset cadangan yang sesuai untuk USDC yang beredar. Cadangan ini terutama terdiri atas kas dan aset dolar AS jangka pendek yang sangat likuid.
Salah satu sumber penting pendapatan Circle adalah bunga dan pendapatan investasi terkait yang dihasilkan oleh aset cadangannya. Seiring meningkatnya jumlah USDC yang beredar, perusahaan pada umumnya dapat mengelola kumpulan aset cadangan yang lebih besar. Ketika suku bunga jangka pendek tinggi, cadangan dengan ukuran yang sama dapat menghasilkan pendapatan lebih besar.
Oleh karena itu, pendapatan cadangan Circle terutama dipengaruhi oleh dua faktor: rata-rata jumlah USDC yang beredar dan imbal hasil yang diperoleh dari aset cadangan. Dibandingkan volume transaksi harian, kedua variabel ini memiliki hubungan yang lebih langsung dengan pendapatan cadangan.
Pada kuartal ketiga 2026, rata-rata USDC yang beredar mencapai sekitar $73,3 miliar, naik 8% secara tahunan. Namun, imbal hasil cadangan turun menjadi sekitar 3,54%, turun 61 basis poin secara tahunan. Akibatnya, pendapatan cadangan kuartalan turun dari sekitar $711 juta pada periode yang sama tahun lalu menjadi sekitar $658 juta.
Angka-angka ini mengungkapkan karakteristik penting dari model bisnis Circle: bahkan jika rata-rata jumlah USDC yang beredar terus meningkat, pendapatan inti tetap dapat menurun apabila imbal hasil cadangan turun lebih cepat.
Namun, pendapatan cadangan tidak sepenuhnya sama dengan laba yang pada akhirnya dipertahankan Circle. Perusahaan perlu membayar biaya kepada mitra distribusi tertentu serta menanggung biaya transaksi, teknologi, kepatuhan, dan operasional. Oleh karena itu, analisis profitabilitas CRCL juga memerlukan penelaahan terhadap seberapa besar pendapatan yang tersisa setelah pendapatan cadangan dikurangi biaya distribusi.
Artinya, Circle tidak dapat dinilai hanya berdasarkan tingkat pertumbuhan kapitalisasi pasar stablecoin yang beredar. Perluasan basis USDC penting, tetapi biaya distribusi, perubahan imbal hasil, dan beban operasional juga memengaruhi manfaat ekonomi yang tersedia bagi pemegang saham.
Bagaimana Perubahan Suku Bunga Federal Reserve Akan Memengaruhi Profitabilitas CRCL?
Suku bunga merupakan variabel makroekonomi penting yang memengaruhi profitabilitas Circle. Karena cadangan USDC terutama diinvestasikan dalam kas dan aset dolar AS jangka pendek, perubahan suku bunga jangka pendek secara bertahap tercermin dalam pendapatan cadangan.
Ketika suku bunga naik, Circle dapat memperoleh lebih banyak pendapatan dari aset cadangannya. Ketika suku bunga turun, aset cadangan yang baru dialokasikan atau diinvestasikan kembali umumnya menghadapi imbal hasil yang lebih rendah. Bahkan jika jumlah USDC yang beredar relatif tidak berubah, pendapatan cadangan dapat berfluktuasi secara signifikan.
Dengan menggunakan rata-rata peredaran USDC sekitar $73,3 miliar pada kuartal ketiga untuk analisis sensitivitas sederhana, penurunan 100 basis poin dalam rata-rata imbal hasil cadangan, dengan asumsi semua kondisi lain tidak berubah, secara teoretis akan mengurangi pendapatan cadangan tahunan sekitar $733 juta. Ini hanyalah estimasi statis berdasarkan saldo rata-rata. Ini bukan proyeksi laba perusahaan dan tidak memperhitungkan alokasi aset, jeda transmisi imbal hasil, atau perubahan biaya distribusi.
Investor juga perlu mempertimbangkan hubungan antara suku bunga dan permintaan stablecoin. Suku bunga yang lebih rendah dapat mengurangi pendapatan yang dihasilkan oleh setiap unit USDC, tetapi juga dapat meningkatkan likuiditas pasar keuangan dan mendorong pertumbuhan pembayaran stablecoin, perdagangan, serta penyelesaian lintas negara. Kedua efek tersebut dapat terjadi secara bersamaan. Hasil akhirnya bergantung pada apakah pertumbuhan saldo USDC dapat mengimbangi penurunan imbal hasil.
Perubahan suku bunga juga dapat memengaruhi valuasi saham CRCL itu sendiri. Ketika suku bunga pasar menurun, tekanan diskonto terhadap arus kas masa depan sejumlah perusahaan bertumbuh dapat berkurang. Namun, jika laba aktual Circle menurun pada saat yang sama, perbaikan valuasi mungkin tidak dapat mengimbangi penyusutan laba.
Oleh karena itu, tidak tepat untuk berasumsi bahwa pemangkasan suku bunga pada dasarnya negatif atau positif bagi CRCL. Pendekatan yang lebih masuk akal adalah menilai kebijakan Federal Reserve, imbal hasil Treasury jangka pendek, rata-rata peredaran USDC, dan imbal hasil cadangan bersih Circle secara bersama-sama untuk menentukan dampak gabungan perubahan suku bunga terhadap pendapatan dan valuasi.
Mengapa Pertumbuhan Volume Transaksi USDC Tidak Selalu Menghasilkan Pendapatan yang Lebih Tinggi?
Peredaran stablecoin dan volume transaksi adalah dua konsep yang berbeda. Peredaran mengukur jumlah USDC yang ada di pasar pada titik waktu tertentu. Volume transaksi mencerminkan jumlah transfer yang terjadi selama suatu periode dan total nilainya.
Sebagai contoh, apabila USDC senilai $100 ditransfer di antara dompet yang berbeda sebanyak sepuluh kali berturut-turut, hal tersebut dapat menghasilkan volume transfer on-chain kumulatif sebesar $1.000. Namun, ini tidak akan menciptakan tambahan aset cadangan USDC senilai $1.000 di pasar.
Oleh karena itu, pertumbuhan volume transaksi on-chain tidak berarti Circle dapat mengenakan biaya dalam proporsi yang sama dengan nilai transaksi. Transfer USDC pada blockchain umumnya diproses oleh jaringan dan aplikasi terkait, dan penerbit mungkin tidak menerima pendapatan langsung dari setiap transfer.
Pada kuartal ketiga, volume transaksi on-chain USDC mencapai $13,9 triliun, naik 49% secara tahunan, sedangkan USDC yang beredar pada akhir periode sekitar $73,9 miliar, relatif tidak berubah dibandingkan periode yang sama tahun lalu. Ini menunjukkan bahwa aktivitas on-chain USDC meningkat secara signifikan, tetapi tidak berubah menjadi saldo cadangan akhir yang lebih besar.
Sementara itu, pangsa pasar USDC turun menjadi sekitar 27%, turun 183 basis poin secara tahunan. Penurunan pangsa pasar tidak selalu berarti utilitas USDC telah berkurang, tetapi menunjukkan bahwa Circle terus menghadapi persaingan dari stablecoin dolar AS dan solusi pembayaran lainnya.
Untuk analisis valuasi, volume transaksi dapat digunakan untuk mengukur aktivitas ekosistem, permintaan pengguna, dan potensi jaringan pembayaran, tetapi tidak dapat secara langsung menggantikan metrik pendapatan. Investor perlu menilai lebih lanjut apakah aktivitas transaksi dapat mendorong pengguna untuk menyimpan USDC dalam jangka panjang, meningkatkan saldo platform, atau menghasilkan layanan pembayaran yang dapat dikenakan biaya secara berkelanjutan.
Jika volume transaksi terus tumbuh tanpa memperluas saldo cadangan atau menghasilkan pendapatan layanan baru, kontribusi langsungnya terhadap profitabilitas Circle mungkin terbatas. Sebaliknya, jika aktivitas transaksi mendorong lebih banyak bisnis menggunakan USDC untuk penyelesaian dan mempertahankan saldo tertentu dalam jangka panjang, hal itu dapat menciptakan basis pendapatan yang lebih stabil.
Mengapa Pendapatan Prapenjualan Token ARC Memengaruhi Kualitas Laba Circle?
Salah satu pos dalam hasil keuangan kuartal ketiga Circle yang perlu dianalisis secara terpisah adalah pendapatan prapenjualan token ARC. Perusahaan mengakui sekitar $182 juta pendapatan terkait selama kuartal tersebut, sementara total pendapatan dan pendapatan cadangan mencapai sekitar $865 juta.
Circle menyelesaikan peluncuran mainnet blockchain publik Arc pada kuartal ketiga dan mencetak total pasokan awal sebanyak 10 miliar token ARC. ARC dirancang sebagai mekanisme koordinasi asli untuk keamanan, utilitas, dan tata kelola jaringan, serta berkaitan dengan peta jalan transisi jaringan di masa depan menuju mekanisme proof-of-stake.
Total prapenjualan token ARC yang diungkapkan perusahaan adalah sekitar $242 juta, dengan sekitar $182 juta diakui pada kuartal ketiga. Pengakuan pendapatan berkaitan dengan pengiriman token, peluncuran mainnet, dan kondisi kinerja yang relevan. Hal ini tidak berarti pendapatan prapenjualan dengan jumlah yang sama akan berulang pada setiap kuartal mendatang.
Dari perspektif keuangan, jenis pendapatan ini dapat meningkatkan laba operasional periode berjalan dan EBITDA yang disesuaikan, tetapi keberlanjutannya sangat berbeda dari pendapatan cadangan stablecoin. Pendapatan cadangan bergantung pada USDC yang tetap beredar dan imbal hasil aset, sedangkan pendapatan prapenjualan token bergantung pada pengaturan proyek tertentu serta kondisi pengakuan akuntansi yang terkait.
Oleh karena itu, investor tidak boleh sekadar mengalikan laba kuartal ketiga dengan empat lalu menyimpulkan bahwa perusahaan telah membangun tingkat profitabilitas tahunan berkelanjutan yang sesuai. Pendekatan yang lebih masuk akal adalah menelaah secara terpisah laba yang dilaporkan termasuk pendapatan prapenjualan ARC dan kinerja operasional tanpa pos tersebut.
Penting untuk dicatat bahwa pengecualian pendapatan ARC dimaksudkan untuk menganalisis struktur pendapatan. Hal ini tidak berarti bahwa $182 juta dapat langsung dikurangkan dari laba bersih. Pajak, biaya terkait, dan perlakuan akuntansi semuanya memengaruhi laba akhir, sehingga perhitungan laba bersih yang disesuaikan secara akurat memerlukan penelaahan laporan keuangan lengkap.
Dari perspektif valuasi, pendapatan prapenjualan token ARC memiliki arti keuangan yang nyata. Namun, pengakuan pendapatan dalam satu kuartal tidak dengan sendirinya membuktikan bahwa Arc telah membangun model bisnis yang matang dan berkelanjutan. Evaluasi nilai jangka panjang Arc juga memerlukan penelaahan terhadap permintaan jaringan aktual, aktivitas pengembang, dan pendapatan operasional di masa depan.
Dapatkah Blockchain Publik Arc Menjadi Pendorong Pertumbuhan Kedua Circle?
Arc adalah jaringan blockchain Layer 1 yang diluncurkan oleh Circle, dengan fokus pada pembayaran stablecoin, penyelesaian aset digital, dan aplikasi keuangan yang dapat diprogram. Dibandingkan penerbitan USDC dan pengelolaan cadangan, Arc lebih dekat dengan infrastruktur keuangan dasar. Nilai potensialnya berasal dari pengembangan berkelanjutan penggunaan jaringan, ekosistem pengembang, dan aplikasi keuangan.
Pada 16 September 2026, Arc resmi meluncurkan mainnet publiknya. Circle mengungkapkan bahwa lebih dari 100 institusi dan pembangun ekosistem berpartisipasi pada saat peluncuran mainnet, serta komunitas pengembang juga telah mencapai skala tertentu. Token ARC dimasukkan ke dalam rancangan keamanan, utilitas, dan tata kelola jaringan di masa depan.
Perkembangan ini berarti Arc telah beralih dari tahap awal pengembangan teknologi menuju operasi jaringan aktual. Namun, peluncuran mainnet dan kematangan model bisnis tetap merupakan tonggak yang terpisah. Bagi investor saham, pertanyaan utamanya adalah apakah Arc dapat menciptakan pendapatan berkelanjutan yang independen dari bunga cadangan USDC.
Nilai komersial potensial Arc dapat dipahami melalui tiga cara:
-
Aktivitas pembayaran stablecoin dan penyelesaian aset dapat mendorong pertumbuhan penggunaan jaringan.
-
Aplikasi yang dikembangkan institusi dan pengembang dapat meningkatkan permintaan USDC dalam ekosistem terkait.
-
Jika Circle dapat menyediakan layanan seputar jaringan dengan mekanisme biaya yang jelas, hal ini dapat menciptakan sumber pendapatan baru.
Namun, volume transaksi jaringan, nilai token ARC, dan laba Circle sebagai perusahaan publik tidak dapat diperlakukan sebagai hal yang setara. Bahkan jika aktivitas Arc meningkat, investor tetap perlu menganalisis siapa yang mengumpulkan biaya transaksi, siapa yang menanggung biaya operasional jaringan, dan seberapa besar manfaat ekonomi yang dihasilkan pada akhirnya diperoleh pemegang saham Circle.
Arc juga menghadapi tantangan terkait adopsi pengembang, interoperabilitas lintas chain, keamanan, tata kelola validator, dan persaingan ekosistem. Kemampuan suatu jaringan untuk menarik aplikasi jangka panjang tidak hanya bergantung pada kinerja teknis, tetapi juga pada kesediaan bisnis untuk menjalankan operasi nyata di dalamnya dari waktu ke waktu.
Oleh karena itu, dalam valuasi CRCL, Arc dapat dipandang sebagai bisnis baru dengan nilai pertumbuhan potensial. Namun, tanpa data operasional yang stabil, Arc tidak seharusnya diberi asumsi profitabilitas yang sama dengan jaringan pembayaran yang matang.
Dapatkah Circle Payments Network Mengurangi Ketergantungan pada Pendapatan Cadangan?
Circle Payments Network (CPN) adalah jaringan infrastruktur yang sedang dikembangkan Circle untuk pembayaran institusional dan arus dana lintas negara. Tujuannya adalah menghubungkan lembaga keuangan, penyedia layanan pembayaran, dan pelaku bisnis terkait untuk mendukung transfer serta penyelesaian dana menggunakan stablecoin.
Berbeda dari model penerbitan USDC yang terutama mengandalkan bunga dari aset cadangan, infrastruktur pembayaran dapat menghasilkan pendapatan melalui layanan transaksi, akses jaringan, dan pengaturan komersial lainnya. Namun, pendapatan aktual bergantung pada model penetapan harga, volume transaksi, dan biaya layanan, sehingga tidak dapat disimpulkan hanya dari volume pembayaran.
Pada kuartal ketiga, total volume pembayaran tahunan CPN mencapai sekitar $41,3 miliar. Circle juga mengumumkan bahwa mereka telah menandatangani perjanjian definitif untuk mengakuisisi Tazapay, platform pembayaran lintas negara B2B berbasis Singapura, dengan tujuan untuk memperluas cakupan jaringan pembayaran lintas negaranya. Transaksi tersebut diperkirakan selesai pada 2027 dan tetap tunduk pada sejumlah kondisi, termasuk persetujuan regulator.
Bagi Circle, nilai potensial jaringan pembayaran tidak hanya terletak pada pemrosesan lebih banyak transaksi, tetapi juga pada penggunaan USDC dalam pengelolaan kas perusahaan, penyelesaian lintas negara, dan skenario pembayaran komersial. Jika bisnis terus menggunakan USDC sebagai aset penyelesaian, hal ini dapat meningkatkan permintaan stablecoin dan semakin mendukung bisnis cadangan.
Namun, volume pembayaran CPN tidak dapat langsung disamakan dengan pendapatan Circle. Berbagai layanan pembayaran dapat menggunakan model bisnis yang berbeda, dan arus dana dalam jaringan dapat dijalankan oleh mitra. Investor perlu terus memantau pendapatan aktual yang diakui oleh bisnis pembayaran, margin bruto, dan retensi pelanggan.
Dari perspektif valuasi jangka panjang, jika Circle dapat membangun infrastruktur pembayaran dengan kemampuan menghasilkan biaya yang stabil, struktur pendapatannya dapat secara bertahap terdiversifikasi. Namun, hingga kontribusi dari bisnis baru menjadi lebih substansial, pendapatan cadangan tetap menjadi pusat untuk memahami kinerja keuangan perusahaan.
Metode Valuasi Apa yang Sesuai untuk Saham Circle (CRCL)?
Circle menggabungkan karakteristik penerbit stablecoin, bisnis pendapatan cadangan, dan penyedia infrastruktur teknologi keuangan. Akibatnya, tidak ada satu metrik valuasi pun yang dapat sepenuhnya mencerminkan model operasionalnya.
Rasio harga terhadap laba (P/E) mengukur harga yang dibayar investor untuk laba perusahaan, tetapi metrik ini mengasumsikan bahwa laba memiliki tingkat keberlanjutan tertentu. Bagi Circle, proyek seperti prapenjualan token ARC dapat memengaruhi laba secara material dalam kuartal tertentu. Oleh karena itu, investor perlu menelaah baik laba bersih yang dilaporkan maupun kapasitas laba yang dinormalisasi.
Rasio harga terhadap penjualan (P/S) dapat digunakan untuk menilai bagaimana pasar menghargai skala pendapatan perusahaan. Namun, struktur pendapatan Circle mencakup pendapatan cadangan dan biaya distribusi yang signifikan. Margin laba dapat berbeda secara material di antara sumber pendapatan, sehingga rasio P/S Circle tidak boleh langsung dibandingkan dengan perusahaan langganan perangkat lunak.
Rasio nilai perusahaan terhadap EBITDA (EV/EBITDA) memberikan perspektif lain, tetapi investor tetap perlu menentukan apakah EBITDA yang disesuaikan mencakup pendapatan yang tidak berkelanjutan dan menilai sifat spesifik dari kas, liabilitas, serta pos neraca lainnya milik perusahaan.
Pendekatan valuasi per segmen juga dapat digunakan untuk membagi bisnis Circle menjadi bisnis pendapatan cadangan yang matang, infrastruktur pembayaran, dan bisnis baru seperti Arc. Bisnis pertama harus dievaluasi terutama berdasarkan peredaran USDC, imbal hasil cadangan, dan biaya distribusi. Dua bisnis terakhir memerlukan penilaian berdasarkan pendapatan aktual, kemajuan komersialisasi, dan kebutuhan investasi di masa depan.
| Metode Valuasi |
Metrik Utama |
Hal yang Perlu Dipertimbangkan |
| P/E |
Laba bersih, EPS |
Pendapatan satu kali dapat memengaruhi laba |
| P/S |
Total pendapatan, pertumbuhan pendapatan |
Margin laba berbeda di antara sumber pendapatan |
| EV/EBITDA |
Profitabilitas operasional |
Penyesuaian dan struktur modal |
| Valuasi per segmen |
Pendapatan cadangan, CPN, Arc |
Valuasi bisnis baru tidak pasti |
| Analisis skenario |
Skala USDC, suku bunga, margin laba |
Perubahan asumsi dapat memengaruhi hasil secara signifikan |
Untuk CRCL, pendekatan yang lebih masuk akal adalah menggunakan kapasitas laba yang dinormalisasi sebagai dasar valuasi, kemudian menilai potensi pertumbuhan berdasarkan kemajuan komersialisasi aktual dari bisnis baru, alih-alih menggunakan metrik keuangan satu kuartal untuk menentukan harga wajar saham yang pasti.
Metrik Operasional Apa yang Harus Terus Dipantau Investor untuk Circle?
Valuasi saham Circle tidak hanya bergantung pada hasil keuangan yang dilaporkan, tetapi juga pada ekspektasi pasar terhadap pertumbuhan stablecoin, suku bunga, dan perkembangan bisnis baru di masa depan. Oleh karena itu, membangun kerangka pemantauan berkelanjutan lebih bermakna daripada menganalisis laba satu kuartal secara terpisah.
-
Investor harus memantau rata-rata peredaran USDC dan peredaran USDC pada akhir periode. Rata-rata peredaran lebih berkaitan langsung dengan pendapatan cadangan, sedangkan angka akhir periode membantu menilai basis aset pada akhir kuartal. Mempertimbangkan keduanya membantu menghindari penilaian tren operasional hanya berdasarkan pasokan USDC pada satu hari.
-
Investor harus memantau imbal hasil cadangan dan imbal hasil cadangan bersih. Yang pertama mencerminkan kemampuan aset cadangan dalam menghasilkan pendapatan. Yang kedua juga memasukkan faktor seperti biaya distribusi dan lebih mendekati manfaat ekonomi yang dapat dipertahankan perusahaan dari bisnis cadangannya.
-
Investor harus memantau perubahan dalam komposisi pendapatan. Pos seperti pendapatan prapenjualan token ARC dapat memengaruhi kinerja keuangan pada kuartal tertentu. Kemampuan CPN, Arc, dan bisnis layanan lainnya untuk menghasilkan pendapatan berulang akan menentukan apakah Circle dapat secara bertahap mengurangi ketergantungannya pada bunga cadangan.
-
Investor harus memantau beban dan perubahan modal saham. Infrastruktur teknologi, investasi kepatuhan, kompensasi karyawan, dan kompensasi berbasis saham semuanya memengaruhi laba dan EPS. Bahkan jika laba keseluruhan perusahaan tumbuh, peningkatan cepat jumlah saham beredar dapat membatasi pertumbuhan laba yang tersedia bagi setiap pemegang saham.
Terakhir, suku bunga makroekonomi dan persaingan industri harus dimasukkan dalam analisis. Pertumbuhan pasar stablecoin tidak selalu berarti pangsa pasar Circle akan meningkat. Penerbit stablecoin baru, jaringan pembayaran bank, dan infrastruktur keuangan digital lainnya semuanya dapat mengubah struktur persaingan industri.
Dengan memantau peredaran USDC, imbal hasil cadangan, biaya distribusi, pendapatan bisnis baru, dan EPS secara bersamaan, investor dapat membangun kerangka valuasi yang lebih lengkap untuk CRCL daripada menilai nilai saham hanya berdasarkan narasi pertumbuhan seputar industri stablecoin.
Cara Memperdagangkan Saham Circle (CRCL) di Gate
Setelah menyelesaikan analisis hasil keuangan dan valuasi Circle, investor juga dapat menggunakan produk perdagangan yang tersedia untuk mengamati bagaimana harga saham CRCL mencerminkan peredaran USDC, ekspektasi suku bunga, dan perkembangan bisnis Arc. Bagian Stocks dan TradFi Gate menyediakan akses ke produk perdagangan yang terkait dengan CRCL. Pengguna yang memenuhi syarat dapat memilih metode perdagangan yang sesuai berdasarkan wilayah, izin akun, dan ketersediaan produk mereka.
Pengguna dapat masuk ke Gate, menyelesaikan verifikasi identitas yang diperlukan dan mengaktifkan izin perdagangan, lalu mencari CRCL pada halaman perdagangan Stocks atau TradFi untuk melihat produk yang tersedia, data pasar, dan aturan perdagangan. Gate mendukung penggunaan USDT untuk berpartisipasi dalam perdagangan saham terkait. Metode penempatan order, jam perdagangan, dan biaya tertentu tunduk pada informasi yang ditampilkan pada halaman aktual.
Perlu diperhatikan bahwa saham CRCL, kontrak selisih harga (CFD) saham CRCL, kontrak perpetual saham, dan saham tertokenisasi CRCLX adalah produk yang berbeda. Perdagangan saham langsung dan perdagangan derivatif berbeda dalam hal hak kepemilikan, margin, leverage, dan eksposur risiko. Khususnya, CFD dan kontrak perpetual umumnya tidak mewakili kepemilikan langsung atas saham Circle, dan leverage dapat memperbesar kerugian yang disebabkan oleh fluktuasi harga.
Dalam perdagangan aktual, investor dapat berfokus pada hasil keuangan kuartalan Circle, peredaran USDC, suku bunga dolar AS jangka pendek, perkembangan ekosistem Arc, dan perubahan regulasi stablecoin. Faktor-faktor ini harus dipertimbangkan bersama dengan tren harga, volume perdagangan, dan valuasi CRCL. Perbaikan fundamental tidak selalu menyebabkan harga saham segera naik, dan kenaikan harga saham dalam jangka pendek tidak berarti profitabilitas jangka panjang perusahaan telah berubah secara sesuai.
Terlepas dari metode perdagangan yang dipilih, investor harus mengonfirmasi jenis produk, biaya perdagangan, persyaratan pendanaan, dan aturan risiko sebelum menempatkan order. Investor sebaiknya menghindari penyamaan pandangan tentang pertumbuhan bisnis jangka panjang Circle secara langsung dengan pergerakan harga saham jangka pendek.
Kesimpulan
Hasil keuangan kuartal ketiga 2026 Circle menunjukkan hubungan kompleks antara pertumbuhan dan profitabilitas yang dihadapi penerbit stablecoin. Total pendapatan dan pendapatan cadangan perusahaan meningkat 17% secara tahunan, tetapi pendapatan cadangan USDC turun sekitar 8%, sementara pendapatan prapenjualan token ARC memberikan kontribusi signifikan terhadap kinerja keuangan periode berjalan. Ini berarti investor perlu membedakan antara pendapatan operasional berkelanjutan dan pendapatan dari proyek tertentu agar dapat menilai basis laba perusahaan dengan lebih akurat.
Peredaran USDC dan imbal hasil cadangan tetap menjadi variabel penting bagi bisnis inti Circle. Pada saat yang sama, peluncuran mainnet Arc, perluasan CPN, dan pengembangan infrastruktur pembayaran lintas negara memberikan perusahaan jalur komersialisasi baru. Namun, apakah penggunaan jaringan dan volume pembayaran dapat dikonversi menjadi laba berkelanjutan masih perlu divalidasi melalui hasil keuangan berikutnya.
Oleh karena itu, valuasi saham CRCL tidak seharusnya hanya bergantung pada metrik P/E tradisional dan tidak seharusnya sepenuhnya didasarkan pada ekspektasi pertumbuhan industri stablecoin jangka panjang. Menggabungkan pendapatan cadangan yang dinormalisasi, sensitivitas suku bunga, biaya distribusi, dan kemajuan komersialisasi bisnis baru dapat membantu investor membangun pemahaman yang lebih menyeluruh tentang nilai operasional Circle dan ketidakpastian yang dihadapinya.
FAQ
Apa Itu Saham Circle (CRCL)?
Circle Internet Group adalah perusahaan infrastruktur keuangan digital yang terdaftar di Bursa Efek New York dengan ticker CRCL. Bisnis intinya mencakup stablecoin USDC dan infrastruktur pembayaran terkait.
Dari Mana Sebagian Besar Pendapatan Circle Berasal?
Salah satu sumber penting pendapatan Circle adalah pendapatan yang dihasilkan oleh aset cadangan yang mendukung USDC yang beredar. Perusahaan juga menghasilkan pendapatan melalui layanan dan aktivitas bisnis lainnya.
Mengapa Pendapatan Cadangan Circle Dapat Menurun Bahkan Ketika Peredaran USDC Bertumbuh?
Pendapatan cadangan dipengaruhi oleh rata-rata peredaran USDC dan imbal hasil aset cadangan. Jika penurunan imbal hasil lebih besar daripada kontribusi dari pertumbuhan peredaran, pendapatan cadangan tetap dapat menurun.
Apakah Pendapatan Prapenjualan Token ARC Merupakan Pendapatan Berulang?
Pendapatan prapenjualan token ARC terkait dengan proyek dan kondisi kinerja tertentu. Pendapatan ini tidak boleh langsung diperlakukan sebagai pendapatan berulang yang dapat diulang setiap kuartal.
Apakah Peluncuran Mainnet Arc Berarti Laba Circle Akan Terus Bertumbuh?
Belum tentu. Peluncuran Arc menunjukkan kemajuan infrastruktur, tetapi apakah aktivitas jaringan dapat menghasilkan pendapatan dan laba berkelanjutan masih bergantung pada kinerja komersialisasi aktualnya.
Haruskah Investor Menggunakan P/E atau P/S untuk Mengevaluasi Saham Circle?
Kedua metrik dapat berguna, tetapi harus dipertimbangkan bersama dengan kualitas laba, imbal hasil cadangan, biaya distribusi, dan komposisi pendapatan dari bisnis baru. Kesimpulan valuasi tidak boleh didasarkan hanya pada satu metrik.







