Prakata
Pertanyaan “Regulasi seperti apa yang dibutuhkan industri kripto?” tampak sederhana, namun jawabannya sangat kompleks.
Ini karena industri kripto tidak pernah terdiri dari satu jenis bisnis saja.
Exchange terpusat mencocokkan perdagangan, melindungi aset, dan menyediakan likuiditas pasar. Protokol DeFi memanfaatkan smart contract untuk memfasilitasi perdagangan, pinjaman, serta fungsi keuangan lain. Stablecoin berfungsi utamanya sebagai mata uang digital, alat pembayaran, dan instrumen penyelesaian. Ketiganya ada dalam ekosistem blockchain, namun sumber nilai, eksposur risiko, dan relasi mereka dengan pengguna berbeda secara fundamental.
Penerapan aturan yang sama pada semua bisnis sering kali menimbulkan dua masalah: aturannya terlalu luas sehingga tidak efektif mengendalikan risiko spesifik, atau sangat bergantung pada model keuangan tradisional sehingga membebani model bisnis baru tanpa menyelesaikan tantangan riil.
Struktur pasar AS pembahasan legislatif tahun 2026 telah berulang kali menangani isu-isu melibatkan SEC, CFTC, stablecoin, DeFi, dan perantara pasar karena aset digital tidak lagi bisa disederhanakan dengan satu label saja. Sejak awal, CLARITY Act bertujuan membangun kerangka yang lebih jelas untuk komoditas digital, kontrak investasi, platform trading, dan perlindungan pelanggan terkait. Sementara itu, SEC dan CFTC mulai mempertegas batasan regulasi untuk tipe aset digital berbeda melalui interpretasi serta aturan.
Maka daripada mempertanyakan apakan industri kripto butuh regulasi longgar atau ketat, jauh lebih tepat menanyakan pertanyaan dengan nilai jangka panjang yang lebih tinggi:
Risiko apa saja yang sebenarnya perlu diatasi oleh masing-masing bisnis Web3?
Pertanyaan tersebut lebih dekat dengan inti masalah yang perlu dicari solusi lewat regulasi dan membantu pelaku industri memahami struktur pasar masa depan.
Kunci Utama
- Exchange terpusat, DeFi, dan stablecoin memiliki fungsi ekonomi berbeda sehingga tidak bisa diatur dengan logika yang sama
- Risiko inti exchange terpusat berpusat pada kustodi, integritas pasar, aset pelanggan, dan konflik kepentingan
- Area kompleks DeFi meliputi batas akuntabilitas, risiko kode, struktur tata kelola, serta kendali protokol
- Stablecoin utamanya terkait dengan aset cadangan, kapasitas penebusan, penerbit, dan risiko pembayaran serta penyelesaian
- “Regulasi fungsional” paling tepat diterapkan untuk pasar Web3 yang kompleks daripada sekadar klasifikasi berdasarkan nama Token
- Pelapisan regulasi bukan berarti setiap bisnis tunduk pada aturan yang seluruhnya berbeda, melainkan aturan menjadi selaras dengan risiko aktual
- Seiring pertumbuhan Web3, tugas khusus seperti perdagangan, pembayaran, kustodi, penerbitan, dan infrastruktur protokol bisa mengalami spesialisasi yang semakin tegas
Exchange Terpusat: Lapisan yang Paling Serupa dengan Infrastruktur Pasar Keuangan Tradisional
Exchange terpusat adalah jenis bisnis yang paling mudah dipahami.
Pengguna menyimpan aset pada platform yang menyediakan layanan pencocokan perdagangan, pengelolaan order, kustodi aset, penarikan, dan layanan tambahan. Secara ekonomi, fungsi-fungsi tersebut sebanding dengan bursa perdagangan, layanan broker, serta institusi kustodi di pasar keuangan tradisional.
Namun, ciri khas utama pasar kripto justru terletak pada konsentrasi fungsi-fungsi ini dalam satu platform.
Satu platform bisa sekaligus menawarkan perdagangan, kustodi, pinjaman, konversi stablecoin, derivatif, dan lain-lain. Integrasi vertikal yang tinggi ini memperbaiki pengalaman pengguna, namun sekaligus memperumit konflik kepentingan dan segmentasi risiko.
Bila platform menjaga keamanan aset pengguna sekaligus menjadi market maker atau menawarkan produk keuangannya sendiri, regulator otomatis fokus pada beberapa isu: Apakah aset pelanggan terpisah? Apakah aturan perdagangan adil? Apakah platform memiliki sistem manajemen risiko yang efektif? Apakah pegawai internal dapat mengakses data order pelanggan? Bagaimana aset pelanggan dikelola bila terjadi kebangkrutan?
Isu-isu tersebut sangat berkaitan dengan integritas pasar dan perlindungan aset pelanggan dalam keuangan tradisional.
CLARITY Act mengatur perlindungan pelanggan bagi entitas yang wajib terdaftar dalam kerangka SEC atau CFTC, serta mempertegas batas-batas tanggung jawab di pasar aset digital secara umum.
Sehingga, isu utama regulasi untuk platform terpusat biasanya bukan pada apakah blockchain teknologi baru, tetapi lebih pada: Tanggung jawab apa yang diemban platform sebagai perantara?
DeFi: Eksekusi Perdagangan dan Pinjaman oleh Kode
Perubahan fundamental DeFi ialah menyerahkan sejumlah fungsi perantara keuangan tradisional ke smart contract.
Pengguna kini tak perlu mendaftar akun tradisional atau menyimpan aset pada platform terpusat; mereka bisa berinteraksi langsung ke smart contract menggunakan wallet. Fungsi pencocokan perdagangan, pinjaman, jaminan, hingga likuidasi sepenuhnya dieksekusi program otomatis.
Ini meningkatkan derajat komposabilitas sistem keuangan.
Sebagai contoh, sebuah Token bisa menjadi aset perdagangan, jaminan, sekaligus sumber likuiditas. Sebuah protokol juga dapat mengakses likuiditas dari protokol lain.
Namun, profil risikonya pun berubah.
Risiko utama pada platform terpusat adalah kegagalan manusia atau institusi. Sementara DeFi menambah kemungkinan kegagalan kode serta sistem.
Kerentanan smart contract, kegagalan oracle, serangan tata kelola, kesalahan konfigurasi izin, dan cacat desain ekonomi bisa menyebabkan kerugian besar tanpa adanya perantara tradisional.
Lebih rumit lagi adalah soal batas akuntabilitas.
Misal, sebuah protokol berdasarkan kode open-source awalnya dirilis grup pengembang lalu di-upgrade melalui tata kelola DAO. Siapakah pengendali sesungguhnya?
Jika frontend dikelola perusahaan lain dan pengguna mengakses lewat frontend itu, apakah perusahaan itu ikut bertanggung jawab atas protokol?
Jika tidak ada perusahaan selaku entitas formal, bagaimana menjalankan kewajiban pengelolaan risiko?
Inilah alasan DeFi tidak bisa meniru struktur regulasi platform perdagangan efek secara tradisional.
DeFi Tidak Sama dengan “Tanpa Logika Regulasi”
Salah pemahaman umum tentang DeFi menyebut hanya ada dua status: sepenuhnya terdesentralisasi atau sepenuhnya terpusat.
Realitasnya lebih kompleks.
Protokol bisa sangat otomatis di satu aspek namun tetap memiliki kontrol jelas di aspek lain. Contohnya pada izin upgrade, pengelolaan oracle, operasional frontend, penerbitan aset, insentif likuiditas, ataupun pengelolaan cadangan stablecoin—semua melibatkan pihak yang punya tanggung jawab nyata.
Jadi pertanyaan utama untuk mengatur DeFi bukan: “Apakah ini protokol terdesentralisasi?”
Melainkan: Siapa individu atau entitas yang benar-benar bisa mengubah perilaku sistemnya?
Interpretasi bersama SEC dan CFTC pada Maret 2026 sudah mulai memberi panduan lebih terperinci untuk staking, airdrop, wrapping, dan aset kripto non-sekuritas. Arahnya beralih dari sekadar label aset pada transaksi dan aktivitas riil.
Untuk DeFi, pendekatan ini sangat vital.
Jika aturan semakin mengedepankan pengendalian aktual, eksposur pelanggan, risiko aset, serta fungsi pasar, desentralisasi tidak otomatis jadi pembebasan regulasi. Tapi, ini juga tak berarti semua protokol DeFi harus diperlakukan laiknya institusi keuangan tradisional.
Intinya, analisis harus kembali ke fungsi dan risiko.
Stablecoin: Menyerupai Infrastruktur Pembayaran, Bukan Sekadar Token
Stablecoin menganut pola yang jauh berbeda.
Exchange terpusat fokus pada mekanisme perdagangan aset. DeFi pada eksekusi aturan finansial via kode. Stablecoin menitikberatkan pada transfer dan penyelesaian nilai digital secara stabil.
Dampaknya, risiko utama stablecoin juga berbeda.
Pertama, risiko cadangan—bila stablecoin mengklaim peg 1:1 ke dolar AS, pasar harus tahu aset cadangan apa yang mendasarinya.
Kedua, risiko penebusan—kemampuan pengguna menukar stablecoin ke aset yang sesuai menurut aturan merupakan elemen utama struktur kredit stablecoin.
Ketiga, risiko penerbit—stablecoin bukan dolar digital yang muncul begitu saja. Biasanya, ada institusi penerbit, pengelola cadangan, kustodi, dan struktur hukum terkait.
Keempat, risiko sistemik—seiring stablecoin terintegrasi ke sistem pembayaran dan perdagangan, keterkaitannya dengan simpanan bank, lembaga pembayaran, dan pasar modal pun makin erat.
Jalur perkembangan regulasi stablecoin kemungkinan:
Cadangan → Penebusan → Penerbit → Pembayaran
Ini berbeda dengan fokus regulasi sekuritas tradisional yang menekankan pengungkapan dan perilaku perdagangan di pasar.
Kenapa “Satu Set Aturan” Tak Bisa Berlaku untuk Ketiga Bisnis Ini Sekaligus
Melihat ketiga jenis bisnis berdampingan membuat struktur risikonya jelas berbeda.
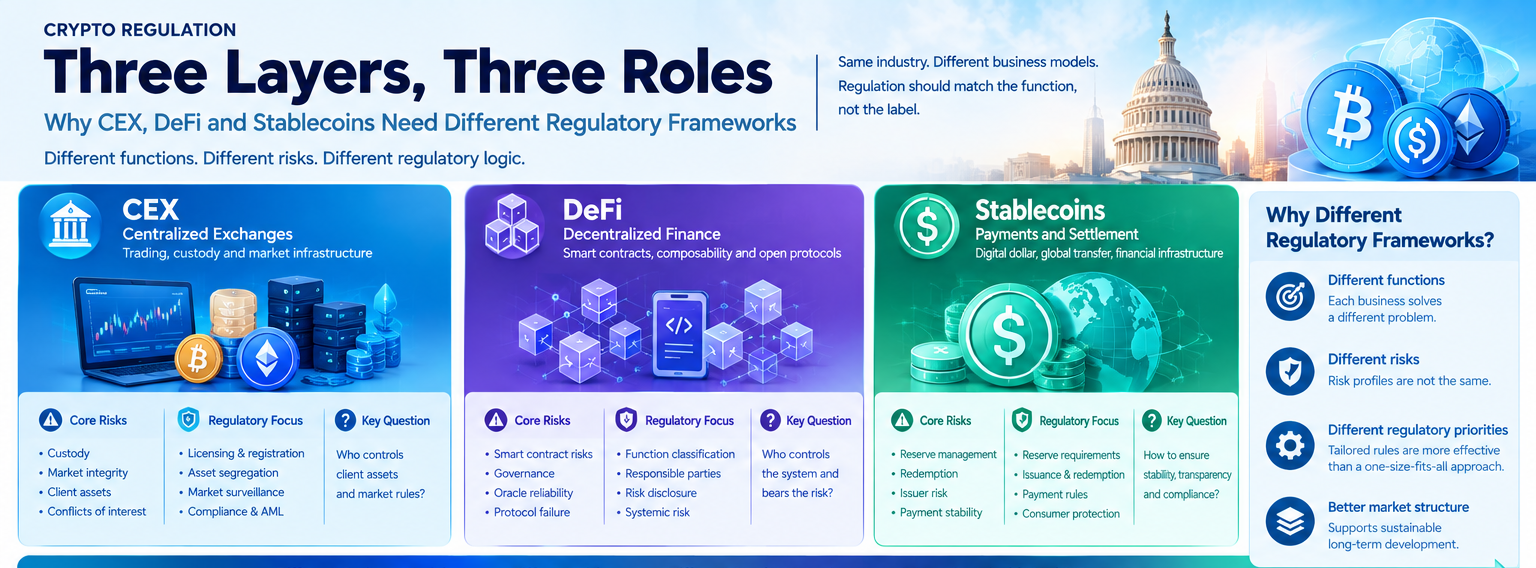
Masalah utama untuk exchange terpusat adalah risiko perantara.
Pada DeFi, inti isunya risiko pada kode, tata kelola, dan batas akuntabilitas.
Untuk stablecoin, fokus utamanya cadangan, penebusan, serta risiko pembayaran dan penyelesaian.
Penerapan aturan seragam akan membuat sebagian risiko tertangani, namun sebagian jadi titik buta regulasi.
Misal, mewajibkan protokol DeFi menyalin ketentuan pendaftaran, permodalan, dan operasional platform perdagangan tradisional tidak menyelesaikan masalah smart contract. Sebaliknya, menganggap platform terpusat hanya sebagai protokol perangkat lunak karena memakai blockchain malah mengabaikan isu kustodi aset pelanggan.
Maka, kerangka yang lebih tepat adalah:
Klasifikasi berbasis fungsi, bukan sekadar status “kripto.”
Hal ini sejalan dengan pendekatan SEC dalam interpretasi aset digital tahun 2026—regulator mulai membedakan tipe aset (komoditas digital, stablecoin, sekuritas digital), beserta karakter legal aktivitas trading masing-masing.
Apa yang Diselesaikan Struktur Pasar: “Letak Tanggung Jawab”
Dalam skala industri, bagian tersulit mengatur struktur pasar bukan soal kategorisasi Token, tapi mengidentifikasi tanggung jawab di rantai nilai.
Siapa yang kontrol aset pengguna?
Siapa merancang aturan perdagangan?
Siapa menerbitkan produk?
Siapa mengelola cadangan?
Siapa upgrade smart contract?
Siapa mengelola frontend?
Siapa memberikan solusi saat terjadi kerugian?
Setelah pertanyaan-pertanyaan ini dijawab, membangun kerangka regulasi jadi lebih mudah.
Itulah sebabnya, regulasi Web3 ke depan kemungkinan besar menekankan rantai tanggung jawab, bukan sekadar nama aset.
Pada exchange terpusat, rantai tanggung jawab lebih mudah diidentifikasi—platform jadi perantara inti.
Pada stablecoin, tanggung jawab di tangan penerbit, kustodian cadangan, dan mekanisme penebusan.
Pada DeFi, rantai tanggung jawab cenderung tersebar. Inilah sebabnya regulasi lebih sulit, karena harus mengurai hak kontrol, tata kelola, dan pengaruh aktual.
Pembagian Tanggung Jawab Industri Setelah Regulasi Semakin Jelas
Ketika aturan semakin tertata, spesialisasi industri menjadi outcome jangka panjang yang sangat mungkin.
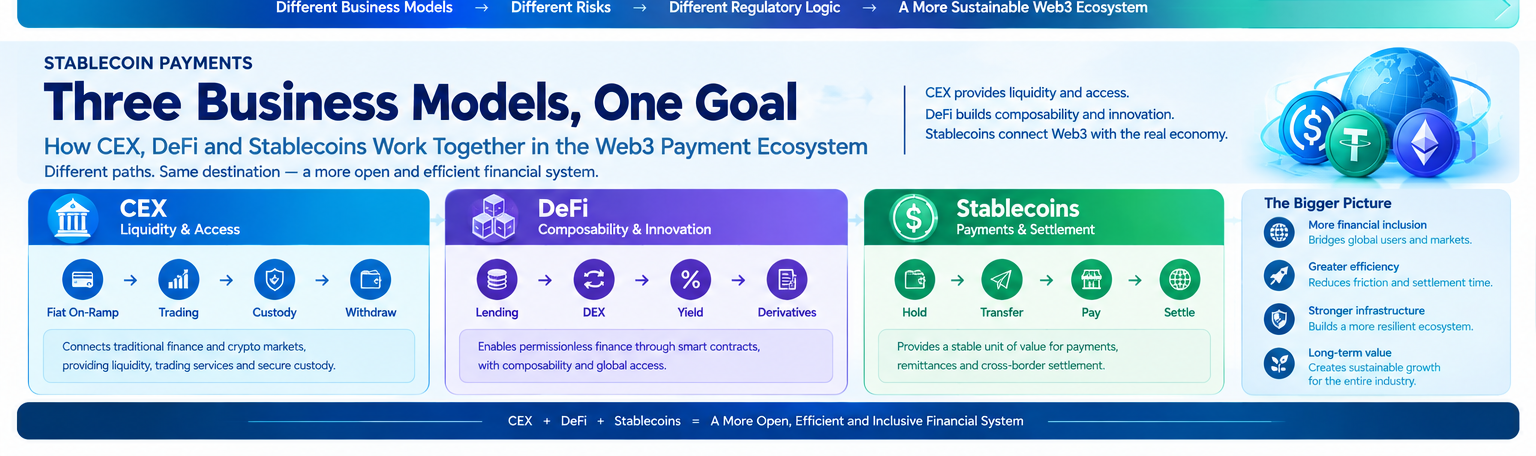
Di masa lalu, banyak platform kripto mencoba menangani:
Perdagangan + Kustodi + Pembayaran + Pinjaman + Penerbitan + Stablecoin secara sekaligus.
Ke depan, pengelolaan akan terpisah sesuai bidang:
Platform perdagangan fokus pada likuiditas, institusi kustodi pada keamanan aset, penerbit stablecoin pada pembayaran serta penyelesaian, platform Tokenisasi pada penerbitan aset dunia nyata, dan protokol DeFi pada aplikasi keuangan on-chain.
Perubahan ini bukan berarti Web3 menjadi duplikat keuangan tradisional.
Justru nilai blockchain terletak pada modularisasi fungsional yang tetap saling terhubung lewat protokol terbuka.
Pada keuangan tradisional, spesialisasi berarti sistem tertutup. Pada Web3, dasar terbuka tetap jadi fondasi.
Inilah dampak jangka panjang struktur pasar Web3: bukan menghapus jaringan terbuka, melainkan mendistribusikan tanggung jawab di atasnya.
Jika regulasi bergeser menuju pendekatan berbasis fungsi dan tanggung jawab, prioritas bagi tim proyek pun berubah.
Sebelumnya, sebagian besar proyek Web3 merancang Token lebih dulu, baru fokus komunitas, perdagangan, dan produk.
Ke depannya, urutannya akan lebih seperti:
Fungsi Bisnis → Hak Pengguna → Struktur Aset → Status Regulasi → Desain Token
Artinya, penentuan masalah bisnis utama harus di awal, setelah itu identifikasi struktur produk, lalu baru penetapan bentuk Token.
Perubahan paradigm ini mengurangi ruang bagi proyek yang sekadar mengandalkan narasi. Sebaliknya, bagi infrastruktur Web3 yang ingin melayani institusi dan korporasi, jalur desain produk justru makin terang.
Contohnya, platform Tokenisasi aset dunia nyata harus pastikan dulu aspek aset dasar, kustodi, hingga eligibilitas investor sebelum mendiskusikan penerbitan Token. Platform stablecoin payment harus mengatasi isu cadangan, penebusan, dan persyaratan pembayaran sebelum membahas aspek on-chain.
Ini sangat berbeda dibanding era awal Web3 yang mengutamakan “Token dikeluarkan dahulu, baru ditentukan kelak gunanya.”
Cara Pengguna Memahami Regulasi Kripto Masa Depan
Pengguna umum tak perlu menguasai semua pasal regulasi.
Yang jauh lebih penting, mereka wajib tahu jenis layanan yang sedang digunakan.
Kalau pakai exchange terpusat, utamakan keamanan kustodi, penarikan, pemisahan aset, aturan perdagangan, dan kredibilitas platform.
Menggunakan DeFi, fokus pada pemahaman smart contract, izin, oracle, tata kelola, serta mekanisme likuidasi.
Memakai stablecoin, utamakan perhatian pada penerbit, aset cadangan, mekanisme penebusan, dan kasus pemanfaatan pembayaran.
Ringkasnya:
Jenis bisnis berbeda punya daftar risiko berbeda.
Itulah manfaat konkret regulasi berlapis.
Ia tidak hanya memudahkan regulator mengenali pihak yang bertanggung jawab, tapi juga membantu pengguna memahami risiko aktual yang mereka hadapi.
Arah Regulasi Web3 ke Depan: Semakin Spesifik, Bukan Semakin Seragam
Dulu, pasar menilai regulasi hanya pertanyaan “ya atau tidak”:
Dukung Web3 atau batasi Web3.
Namun kompleksitas industri saat ini sudah melampaui kerangka biner itu.
Dalam jangka panjang, pola yang lebih alami adalah setiap bisnis punya klasifikasi risiko, batas akuntabilitas, dan aturan pasar yang berbeda.
Exchange terpusat atasi masalah perantara serta aset pelanggan.
DeFi atasi risiko smart contract, tata kelola, dan pengidentifikasian tanggung jawab.
Stablecoin hadapi risiko cadangan, penebusan, dan stabilitas pembayaran.
Tokenized Asset menghubungkan hak hukum, kustodi, serta aset on-chain.
Walaupun bisnis ini beroperasi di ekosistem Web3 yang sama, tidak perlu dipaksakan berada di bawah definisi atau aturan produk keuangan yang sama.
Salah satu poin penting diskusi regulasi kripto di AS 2026 adalah memperjelas kebutuhan: yang harus ada bukan satu aturan menyeluruh untuk semua bisnis kripto, melainkan struktur pasar yang bisa disusun berlapis sesuai fungsi, struktur risiko, dan tanggung jawab. SEC dan CFTC telah melakukan klasifikasi aset digital dan interpretasi aktivitas spesifik ke arah ini, sementara legislasi kongres masih berlanjut.
Bagi Web3, hal ini tidak berarti era regulasi mengakhiri desentralisasi. Justru industri memasuki tahap infrastruktur jelas: pihak berbeda menanggung tanggung jawab berbeda, bisnis berbeda tunduk aturan sesuai risiko masing-masing, dan blockchain tetap eksis sebagai teknologi settlement layer terbuka.
FAQ
Apa perbedaan utama exchange terpusat dengan DeFi?
Platform terpusat mengandalkan perusahaan resmi menjalankan fungsi seperti perdagangan dan kustodi aset, sedangkan DeFi mengandalkan smart contract untuk transaksi dan aktivitas keuangan. Artinya, exchange menekankan risiko perantara, kustodi, dan aset pelanggan; DeFi mengedepankan risiko kode, tata kelola, dan batas akuntabilitas.
Mengapa stablecoin tidak bisa begitu saja diatur seperti Token biasa?
Stablecoin pada dasarnya berfungsi untuk pembayaran, penyelesaian, dan transfer nilai. Maka, aspek cadangan, penerbit, dan mekanisme penebusan sangat vital, sehingga fokus regulasinya berbeda dibanding aset digital berorientasi investasi.
Apakah DeFi tetap perlu regulasi setelah menjadi terdesentralisasi?
Penerapan regulasi tertentu sangat tergantung struktur bisnis dan tanggung jawab yang aktual. Desentralisasi tidak otomatis menjawab siapa yang mengontrol sistem, siapa mengelola frontend, siapa yang memegang izin upgrade, atau pihak penanggung risiko pasar.
Mengapa Web3 perlu regulasi berlapis?
Karena masing-masing bisnis membawa risiko berbeda. Menilai platform perdagangan, DeFi, stablecoin, serta Tokenized Asset berdasarkan fungsi dan struktur tanggung jawab mereka membantu aturan regulasi menjadi tepat sasaran sesuai risiko.
Apa makna regulasi kripto yang semakin jelas bagi Web3?
Dampaknya adalah spesialisasi industri dan standarisasi infrastruktur. Perdagangan, kustodi, pembayaran, penerbitan aset, dan DeFi akan memiliki pemisahan tanggung jawab yang lebih jelas—dengan tetap terhubung satu sama lain melalui jaringan blockchain.