Tidak seperti pencatatan saham perusahaan pada umumnya, IPO oleh perusahaan teknologi berkapitalisasi besar dapat menarik reksa dana global, hedge fund, dana kekayaan negara, dan investor institusional lainnya. Ketika potensi nilai pendanaan besar dan perhatian pasar tinggi, sebagian investor dapat menyediakan modal untuk saham baru dengan mengurangi kepemilikan yang ada, menyesuaikan alokasi kas, atau mengalokasikan kembali bobot sektor. Perusahaan industri AI seperti NVIDIA, Microsoft, dan CoreWeave, serta aset berisiko seperti Bitcoin, dapat terdampak secara tidak langsung oleh ekspektasi realokasi dana pasar. Namun, pengalihan dana tidak berarti modal pasti akan mengalir dari satu jenis aset ke aset lainnya. Hubungan sebab-akibat langsung juga tidak dapat ditetapkan hanya karena pasar turun pada saat yang bersamaan.
Pembahasan mengenai potensi IPO Anthropic sebenarnya melibatkan pertanyaan mendasar dalam pasar modal: Ketika perusahaan baru dengan valuasi tinggi dan pengaruh pasar yang signifikan melantai di bursa, bagaimana pasokan saham baru memengaruhi permintaan terhadap aset yang sudah ada? Artikel ini menganalisis potensi dampak pengalihan dana jangka pendek dan realokasi modal jangka panjang dari IPO perusahaan teknologi berkapitalisasi besar, berdasarkan perspektif mekanisme penggalangan dana IPO, penyesuaian portofolio institusional, valuasi sektor AI, dan likuiditas pasar kripto.
Poin Utama
-
Rencana IPO Anthropic dapat menjadi salah satu penawaran saham baru terbesar di pasar modal global pada 2026. Dokumen penawaran yang diperbarui pada 10 November menunjukkan usulan penerbitan 825 juta saham Kelas A dalam kisaran harga $70 hingga $78 per saham, setara dengan sekitar $57,75 miliar hingga $64,35 miliar dalam total hasil penawaran umum bruto. Hasil akhir penawaran masih belum pasti.
-
S&P Global
-
Pengalihan dana IPO mengacu pada penyesuaian alokasi investor terhadap saham, obligasi, kas, atau aset lain yang sudah ada untuk berpartisipasi dalam penawaran saham baru, yang dapat menimbulkan tekanan jual jangka pendek di beberapa pasar.
-
Dana yang dihimpun dalam IPO tidak sama dengan likuiditas yang hilang secara permanen dari pasar sekunder. Penerbitan saham baru, penjualan saham sekunder, pengaturan dana penjamin emisi, dan penggunaan dana selanjutnya memiliki dampak ekonomi yang berbeda.
-
Perusahaan industri AI seperti NVIDIA, CoreWeave, dan Microsoft dapat terdampak oleh perbandingan valuasi dan penyesuaian portofolio, tetapi dampaknya tidak serta-merta terlihat sebagai penurunan harga saham mereka.
-
Aset kripto seperti Bitcoin dapat terdampak secara tidak langsung melalui selera risiko, leverage, dan alokasi modal institusional. Saat ini, pergerakan harganya tidak dapat begitu saja dikaitkan dengan IPO Anthropic.
-
IPO besar dapat menciptakan konsentrasi modal jangka pendek sekaligus menarik modal baru jangka panjang ke sektor AI. Dampak akhirnya akan bergantung pada likuiditas pasar, valuasi penawaran, dan fundamental perusahaan.
Mengapa IPO Anthropic Menarik Perhatian Pasar terhadap Pengalihan Dana?
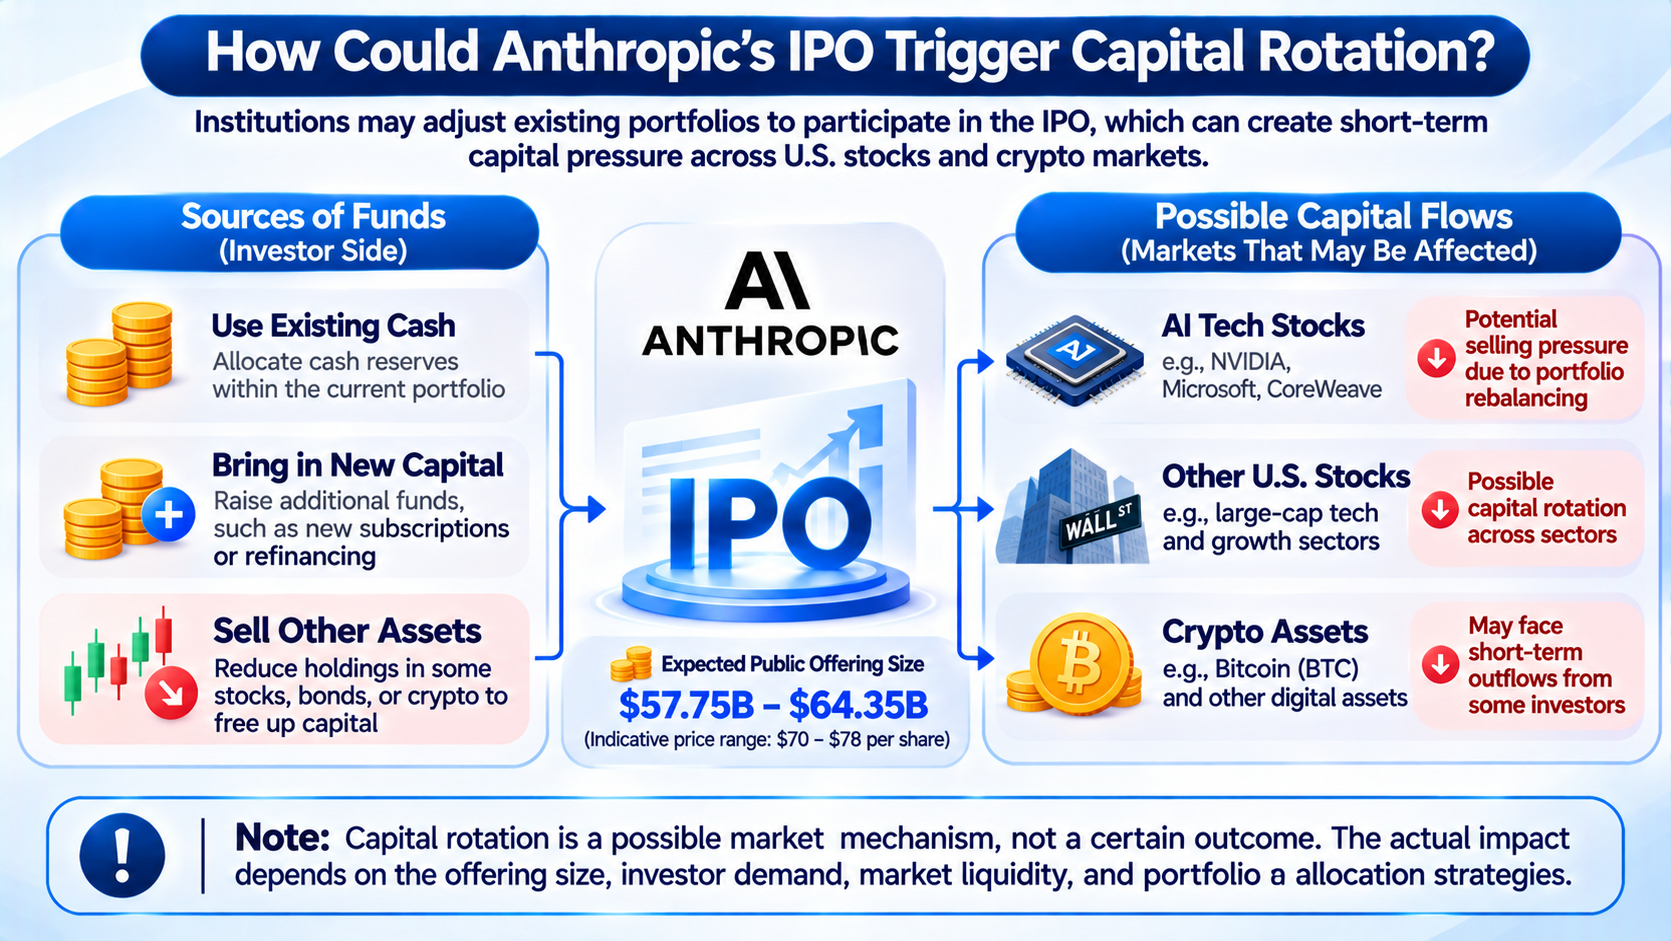
IPO Anthropic menarik perhatian terutama karena potensi nilai pendanaannya. Pengaturan penawaran yang diperbarui pada 10 November 2026 menunjukkan bahwa perusahaan berencana menerbitkan 825 juta saham Kelas A dengan harga yang diharapkan sebesar $70 hingga $78 per saham. Berdasarkan batas atas kisaran tersebut, penawaran umum dapat mencapai sekitar $64,35 miliar, sementara valuasi terdilusi penuh dapat mencapai sekitar $1,4 triliun. Pasar memperkirakan perusahaan akan menetapkan harga penawaran pada 18 November dan mulai diperdagangkan di Nasdaq dengan ticker ANT pada 19 November. Namun, waktu dan ukuran penawaran terkait tetap bergantung pada hasil akhir.
IPO dengan skala ini memiliki arti khusus bagi pasar modal. Kebutuhan pendanaan dari penawaran saham baru biasa umumnya dapat dipenuhi oleh sejumlah institusi khusus dan dana investasi saham baru. Namun, penawaran umum senilai puluhan miliar dolar dapat memerlukan partisipasi dari kelompok investor yang lebih luas. Reksa dana besar, dana kekayaan negara, hedge fund, dan investor institusional lainnya mungkin perlu memutuskan apakah akan meningkatkan alokasi Anthropic dalam anggaran investasi yang terbatas. Jika portofolio yang ada sudah memiliki proporsi tinggi pada saham teknologi, penambahan Anthropic dapat mengharuskan pengurangan bobot aset lain.
Namun, ukuran penawaran dan tekanan pendanaan pasar yang sebenarnya tidak dapat disamakan secara langsung. Pengaturan penawaran Anthropic juga mencakup langganan saham terpisah bagi investor strategis tertentu. Sumber dana ini dan motivasi di balik alokasinya dapat berbeda dengan investor pasar sekunder biasa. Informasi yang dirilis pada November menunjukkan bahwa AMD, Broadcom, Google, Micron, Microsoft, NVIDIA, dan TSMC berencana melanggan saham Kelas N tanpa hak suara senilai total $26 miliar. Langganan ini mencerminkan hubungan antara kerja sama industri AI dan alokasi modal, tetapi tidak dapat secara langsung diperlakukan sebagai nilai saham lain yang dijual di pasar umum.
Pertanyaan utamanya adalah apakah pasar memiliki modal baru yang cukup untuk menyerap saham tersebut dan apakah investor akan menjual aset yang sudah ada untuk menyelesaikan langganan mereka. Jika langganan terutama berasal dari kas yang ada atau modal baru, tekanan jual langsung terhadap pasar sekunder mungkin terbatas. Jika banyak institusi perlu mengurangi aset lain pada saat yang sama, dampak jangka pendek dari realokasi modal dapat menjadi lebih nyata.
Apa Itu Pengalihan Dana IPO dan Mengapa Modal Dapat Beralih dari Aset Lain ke Saham Baru?
Pengalihan dana IPO dapat dipahami sebagai proses realokasi modal di antara berbagai aset untuk berpartisipasi dalam penawaran saham baru. Bagi investor institusional, modal yang dapat diinvestasikan tidaklah tanpa batas. Bahkan jika perusahaan yang baru melantai memiliki potensi pertumbuhan kuat, manajer dana juga harus mempertimbangkan konsentrasi sektor, bobot saham individual, cadangan kas, dan anggaran risiko. Jika mereka ingin meningkatkan alokasi ke saham baru, mereka mungkin perlu mengurangi kepemilikan yang ada atau sementara waktu mengurangi rencana investasi lainnya.
Sebagai contoh, anggaplah sebuah dana mengelola aset senilai $1 miliar dan telah mengalokasikan 30% untuk saham teknologi. Jika dana tersebut berencana membangun posisi di Anthropic senilai 3% dari total aset setelah pencatatan, dana itu perlu menyiapkan sekitar $30 juta. Dana tersebut dapat berasal dari kas yang ada, hasil penjualan saham lain, atau langganan baru pada dana tersebut. Tekanan jual akibat penyeimbangan kembali portofolio secara langsung hanya akan muncul jika dana benar-benar mengurangi aset lain. Jika dana memiliki kas yang cukup atau menerima modal baru dari investor, dampaknya dapat berbeda.
Penyesuaian dana ini juga dapat terjadi sebelum harga IPO ditetapkan. Beberapa institusi dapat meningkatkan alokasi kas dan mengurangi eksposur risiko jangka pendek terlebih dahulu guna memastikan dana cukup untuk langganan. Investor lain dapat memutuskan untuk membeli setelah saham mulai diperdagangkan, berdasarkan harga dan valuasi aktualnya. Berbagai jenis modal tidak beroperasi dalam jadwal yang sama. Akibatnya, dampak IPO dapat tersebar pada periode sebelum penawaran, tanggal penetapan harga, periode perdagangan awal, dan tahap perdagangan berikutnya, alih-alih terkonsentrasi pada satu hari.
Pengalihan dana tidak berarti investor menjadi pesimistis terhadap prospek jangka panjang perusahaan yang kepemilikannya dikurangi. Sebuah dana mungkin tetap optimistis terhadap potensi laba NVIDIA atau Microsoft, tetapi mengurangi kepemilikannya karena perlu mengendalikan eksposur keseluruhan terhadap sektor AI. Dalam pembentukan harga, realokasi modal jenis ini dapat menciptakan tekanan beli dan jual yang nyata, tetapi makna ekonominya berbeda dari memburuknya fundamental perusahaan. Membedakan penyesuaian alokasi aset dari perubahan ekspektasi laba merupakan prasyarat penting untuk menganalisis dampak pasar dari IPO besar.
Apakah IPO Perusahaan Berkapitalisasi Besar Benar-Benar Menyedot Likuiditas Pasar?
IPO besar sering digambarkan sebagai peristiwa yang menyerap likuiditas pasar, tetapi gambaran ini memerlukan penelaahan lebih dekat terhadap alur dana. Dalam penawaran saham baru, investor membayar dana langganan, perusahaan penerbit menerima hasil yang sesuai, dan penjamin emisi menangani pengaturan penerbitan serta penyelesaian terkait. Dana tersebut tidak hilang dari sistem keuangan. Sebaliknya, dana berpindah dari rekening investor ke rekening perusahaan. Perusahaan kemudian dapat menggunakan dana itu untuk penelitian dan pengembangan, belanja modal, pelunasan utang, akuisisi, atau kegiatan usaha lainnya. Pengeluaran ini selanjutnya dapat mengalir kembali ke pasar keuangan dan ekonomi riil.
Jika IPO mencakup penjualan saham sekunder, dana dapat mengalir langsung kepada investor awal, pendiri, atau karyawan yang menjual saham mereka. Para pemegang saham ini dapat terus menyimpan kas atau membeli aset keuangan lainnya. Penerbitan saham baru dan penjualan saham sekunder sama-sama menyerap dana langganan, tetapi arus dana berikutnya berbeda. Dalam kasus Anthropic, dokumen penawaran mencakup pendanaan saham baru serta pengaturan bagi pihak internal tertentu untuk menjual saham. Oleh karena itu, tidak semua nilai transaksi harus dipahami sebagai pendanaan baru bagi perusahaan, dan seluruh hasilnya tidak boleh diperlakukan sebagai modal yang keluar secara permanen dari pasar sekunder.
Dampak IPO besar terhadap likuiditas terutama tercermin dalam waktu dan struktur alokasi aset. Sebelum penawaran, investor dapat menyiapkan dana secara terkonsentrasi dan mengurangi permintaan terhadap aset lain. Selama penawaran, sebagian dana masuk ke proses langganan dan penyelesaian saham baru. Setelah penawaran, dana secara bertahap mengalir ke operasional perusahaan, rekening pemegang saham, atau saluran investasi lainnya. Jika pasar juga mengalami arus masuk modal baru yang kuat, tekanan jangka pendek yang diciptakan IPO dapat sebagian terimbangi.
Penting juga untuk membedakan antara hasil IPO dan kapitalisasi pasar saham. Potensi valuasi Anthropic sebesar triliunan dolar mencerminkan nilai pasar seluruh sahamnya. Hal ini tidak berarti investor harus menyediakan kas dalam jumlah setara pada hari pencatatan. Jumlah saham yang benar-benar ditawarkan kepada publik, harga penawaran, pengaturan langganan strategis, dan perputaran setelah pencatatan lebih berkaitan langsung dengan kebutuhan pendanaan jangka pendek. Memperlakukan total kapitalisasi pasar perusahaan sebagai jumlah kas yang harus dibayarkan pasar akan sangat melebihkan dampak likuiditas IPO.
Mengapa Pencatatan Anthropic Dapat Memengaruhi Saham AI seperti NVIDIA dan CoreWeave?
Setelah Anthropic melantai di bursa, pasar publik akan memperoleh perusahaan yang secara langsung bergerak dalam pengembangan dan komersialisasi model fondasi AI. Sebelumnya, investor yang ingin mendapatkan eksposur terhadap pertumbuhan AI generatif sering kali harus memperoleh eksposur tidak langsung melalui pemasok cip, platform komputasi awan, operator pusat data, dan perusahaan perangkat lunak. NVIDIA, Microsoft, CoreWeave, serta saham terkait AI lainnya mewakili bagian-bagian berbeda dari rantai industri. Pencatatan Anthropic akan memberi investor pilihan investasi yang lebih langsung pada perusahaan model, yang dapat mengubah struktur portofolio AI yang ada.
Perubahan ini pertama-tama akan tercermin dalam alokasi bobot sektor. Misalkan sebuah dana telah memiliki NVIDIA, Microsoft, dan CoreWeave. Jika manajer ingin menambahkan Anthropic tetapi tidak ingin lebih lanjut meningkatkan alokasi keseluruhan portofolio pada aset terkait AI, dana tersebut dapat mengurangi sebagian kepemilikan yang ada. Pengurangan tersebut tidak berarti pesanan perusahaan-perusahaan ini akan langsung menurun. Sebaliknya, investor sedang mengalokasikan kembali modal dalam tema investasi yang sama. Jika banyak institusi menerapkan strategi serupa, beberapa saham AI dapat menghadapi tekanan valuasi jangka pendek.
Faktor kedua adalah perbandingan valuasi. Bisnis NVIDIA terutama berfokus pada GPU, jaringan, dan platform komputasi. CoreWeave terutama menyediakan infrastruktur komputasi awan GPU, sedangkan Anthropic mengomersialkan bisnisnya melalui model AI, API, dan aplikasi perusahaan. Ketiga jenis perusahaan ini berbeda secara signifikan dalam belanja modal, margin bruto, arus kas, dan siklus pertumbuhan. Setelah Anthropic melantai, investor mungkin akan lebih sering membandingkan pengembang model dengan pemasok komputasi dari segi pertumbuhan pendapatan, kebutuhan modal, dan potensi laba jangka panjang, sehingga mendorong mereka menilai kembali valuasi berbagai bagian rantai industri.
Dampak ini juga dapat bersifat positif. Jika IPO Anthropic menerima permintaan yang kuat dan pasar mengakui potensi pertumbuhan jangka panjangnya, investor dapat meningkatkan perhatian terhadap industri AI secara keseluruhan. Ekspansi berkelanjutan Anthropic juga dapat menciptakan permintaan tambahan terhadap sumber daya komputasi, yang secara tidak langsung mendukung perusahaan cip dan infrastruktur awan. Namun, tingginya permintaan langganan IPO tidak berarti profitabilitas masa depan telah tervalidasi. Materi penawaran yang dirilis pada November menunjukkan bahwa meskipun pendapatan Anthropic tumbuh cepat, perusahaan masih menghadapi biaya infrastruktur komputasi yang besar dan kerugian operasional. Investor tetap memiliki pandangan yang berbeda mengenai margin jangka panjang dan keunggulan kompetitifnya.
Apakah IPO Anthropic Dapat Mengubah Kerangka Valuasi untuk Seluruh Sektor AI?
Dampak pencatatan perusahaan teknologi berkapitalisasi besar tidak hanya berasal dari kebutuhan pendanaannya, tetapi juga dari titik acuan valuasi baru yang diciptakannya. Dalam industri dengan sedikit perusahaan pembanding yang tercatat secara langsung, investor sering memperkirakan nilai pasar secara tidak langsung melalui perusahaan terkait dalam rantai industri. Setelah Anthropic memasuki pasar publik, pertumbuhan pendapatan, komposisi pelanggan, biaya komputasi, dan profitabilitas pengembang model akan menerima penetapan harga pasar yang lebih langsung. Hal ini dapat mengubah cara investor memahami distribusi nilai di seluruh industri AI.
Rantai industri AI secara umum dapat dibagi menjadi cip, pusat data, platform komputasi awan, model fondasi, dan perangkat lunak aplikasi. Perusahaan cip menghasilkan pendapatan dengan menjual perangkat keras dan sistem. Perusahaan komputasi awan menghasilkan pendapatan melalui penyewaan komputasi dan layanan infrastruktur. Perusahaan model mengomersialkan bisnis melalui penggunaan model, langganan, dan layanan perusahaan. Kebutuhan modal, margin, dan hambatan persaingan berbeda di antara segmen-segmen ini, sehingga tidak dapat begitu saja dinilai menggunakan kelipatan yang sama. Pasar dapat memberikan valuasi lebih tinggi kepada perusahaan model dengan pertumbuhan tinggi, atau menuntut diskon risiko lebih besar karena biaya komputasi dan tekanan persaingannya.
Penawaran umum Anthropic memberikan kesempatan untuk mengamati perbedaan valuasi ini. Umpan balik investor pada 13 November menunjukkan bahwa pasar tetap sangat memperhatikan prospek pertumbuhannya, tetapi perdebatan terus berlanjut mengenai apakah kepemimpinan modelnya dapat bertahan, apakah Claude dapat berkembang dari skenario pemrograman ke alur kerja perusahaan yang lebih luas, dan apakah pertumbuhan tinggi pada akhirnya dapat menghasilkan laba. Tingginya permintaan langganan selama tahap penawaran tidak berarti pertanyaan-pertanyaan ini telah terselesaikan.
Jika Anthropic menerima valuasi tinggi setelah pencatatan dan terus mencatatkan pertumbuhan dalam laporan keuangan berikutnya, pasar dapat memberikan nilai lebih tinggi pada kemampuan komersialisasi layanan model. Sebaliknya, jika pertumbuhan pendapatan melambat, biaya komputasi terus meningkat, atau persaingan menyebabkan harga layanan model turun, investor dapat menilai kembali ekspektasi laba untuk seluruh rantai industri AI. Bagi perusahaan seperti NVIDIA dan CoreWeave, dampaknya tidak hanya akan melibatkan apakah investor menjual saham mereka untuk berpartisipasi dalam IPO, tetapi juga apakah pasar menilai kembali imbal hasil ekonomi jangka panjang dari permintaan komputasi AI.
Mengapa IPO Anthropic Juga Dapat Memengaruhi Bitcoin dan Pasar Kripto?
Model bisnis Bitcoin dan Anthropic tidak memiliki hubungan langsung, tetapi keduanya dapat dipengaruhi oleh sebagian investor serta kondisi makro-keuangan yang sama. Seiring berkembangnya ETF Bitcoin spot, kustodi institusional, dan saluran investasi lainnya, Bitcoin telah masuk ke dalam cakupan portofolio keuangan tradisional yang lebih luas. Sebagian institusi mengalokasikan modal pada saham teknologi, aset digital, dan aset bervolatilitas tinggi lainnya pada saat yang sama. Ketika muncul peluang investasi besar atau anggaran risiko berubah, modal dapat dialokasikan kembali di antara aset-aset berbeda.
IPO Anthropic dapat memengaruhi pasar kripto melalui selera risiko. Jika investor institusional ingin meningkatkan alokasi pada saham AI sambil mempertahankan eksposur risiko keseluruhan, mereka dapat mengurangi kepemilikan aset bervolatilitas tinggi lainnya. Bitcoin dan beberapa aset kripto dapat terdampak, tetapi penyesuaian aktual akan bergantung pada apakah investor memiliki aset tersebut dan apakah portofolio terkait mengizinkan alokasi lintas kategori. Dana saham teknologi besar mungkin tidak memiliki izin untuk berinvestasi pada aset kripto, sedangkan dana aset kripto mungkin tidak dapat berpartisipasi langsung dalam IPO saham. Oleh karena itu, tidak dapat diasumsikan bahwa modal dapat bergerak sepenuhnya bebas di antara kedua pasar tersebut.
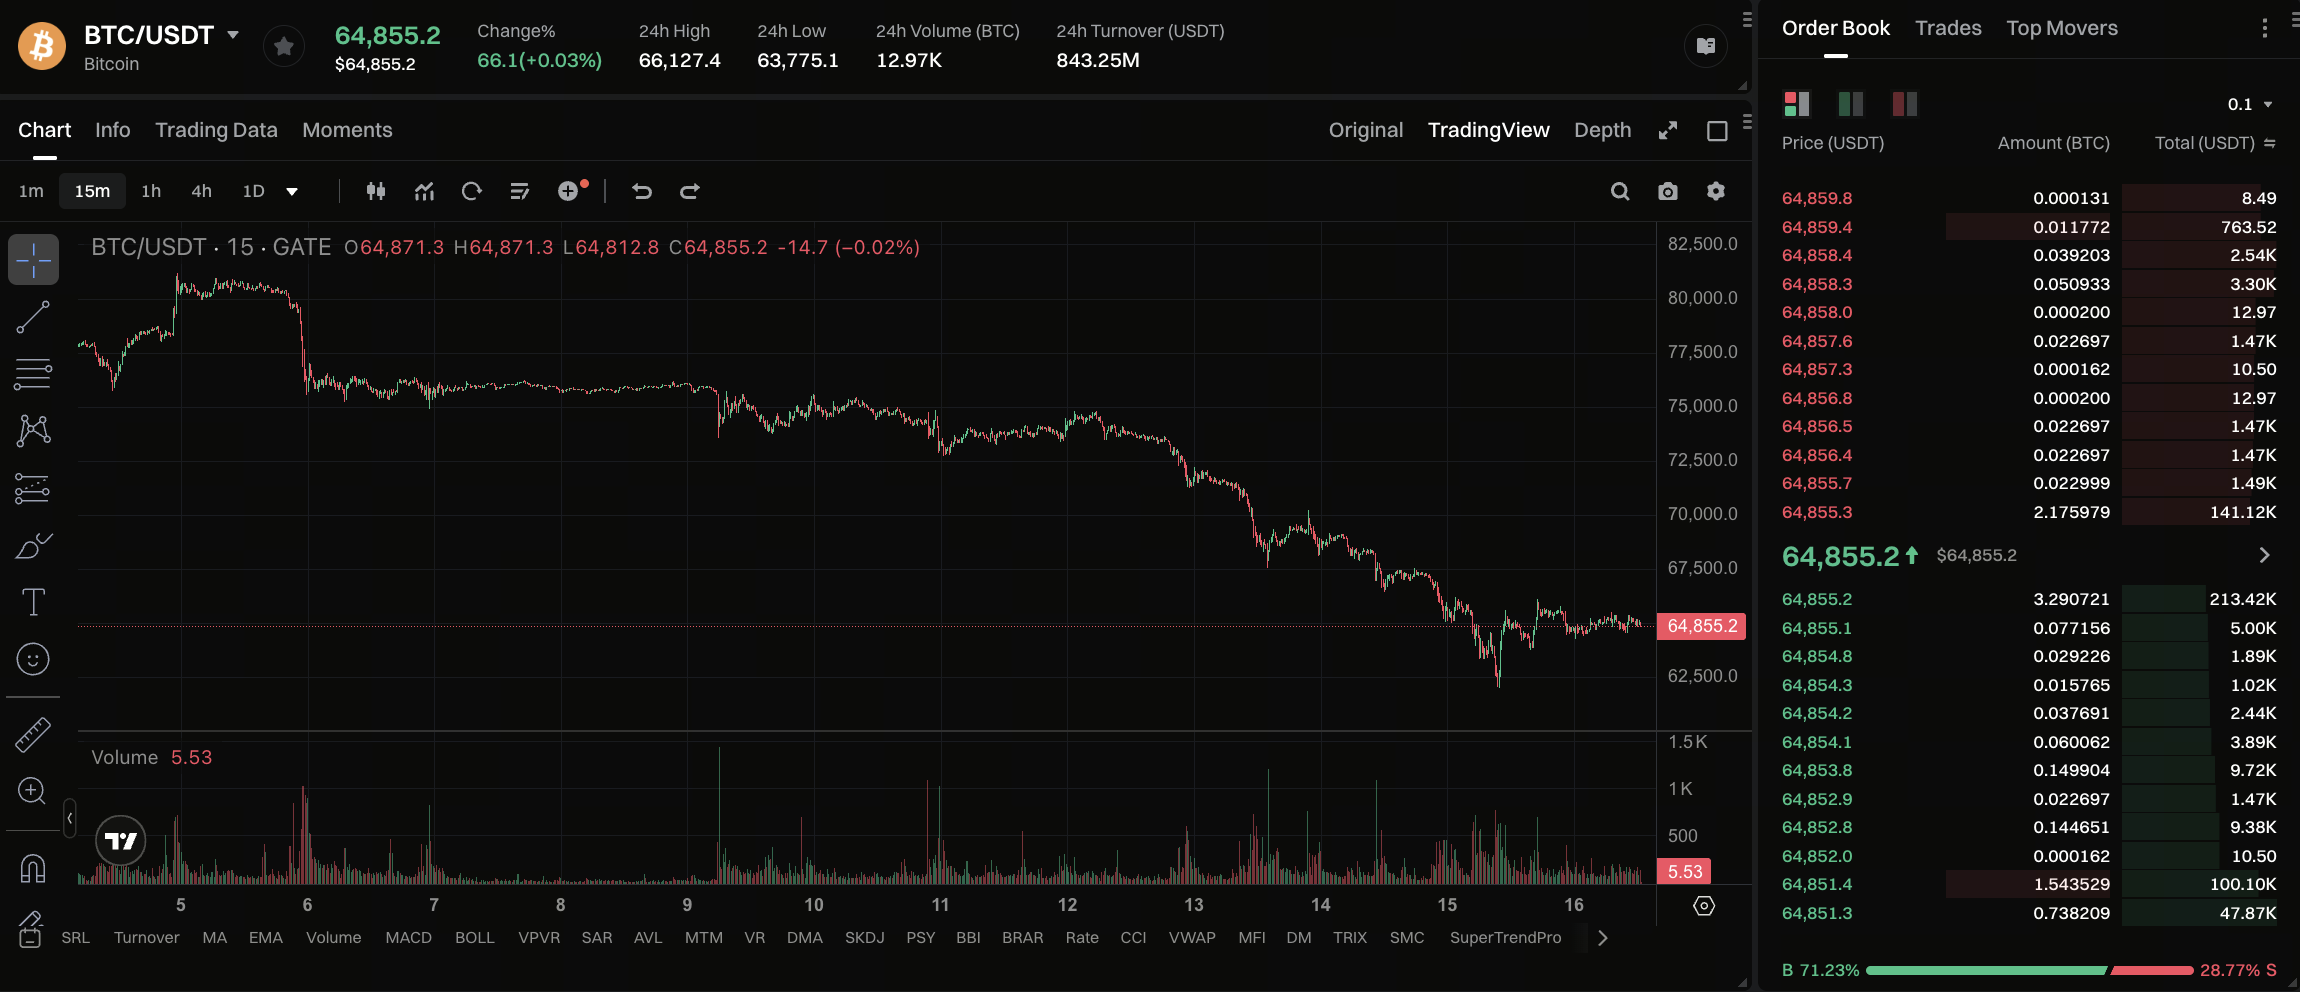
Volatilitas terbaru pada harga Bitcoin telah menarik perhatian lebih besar terhadap pembahasan ini. Pada 13 November, sebagian pelaku pasar mengaitkan penurunan Bitcoin di bawah $70.000 dengan kebutuhan pendanaan IPO Anthropic, dengan alasan bahwa pencatatan perusahaan teknologi berkapitalisasi besar dapat menarik sebagian modal yang sebelumnya dialokasikan ke pasar kripto. Namun, hal ini tetap merupakan interpretasi arus dana oleh pelaku pasar, bukan kesimpulan yang diverifikasi oleh data transaksi yang komprehensif.
Harga Bitcoin juga dipengaruhi oleh faktor-faktor termasuk likuiditas dolar, ekspektasi suku bunga, langganan dan penebusan ETF, leverage derivatif, serta struktur dana internal pasar kripto. Bahkan jika Bitcoin dan saham teknologi turun dalam periode yang sama, keduanya mungkin sama-sama merespons penurunan selera risiko makro, alih-alih modal bergerak langsung dari BTC ke Anthropic. Dalam menganalisis pengalihan dana lintas pasar, perlu dibedakan antara korelasi waktu dan transmisi modal yang nyata.
Dapatkah Arus Keluar ETF Membuktikan bahwa Dana Bergerak ke IPO Anthropic?
Arus dana ETF merupakan indikator penting untuk mengamati perubahan alokasi oleh institusi dan investor lainnya, tetapi data ETF saja tidak dapat menentukan tujuan akhir dana tersebut. Arus keluar bersih dari ETF Bitcoin spot menunjukkan perubahan langganan dan penebusan pasar primer atas unit dana terkait, yang dapat mencerminkan sebagian investor mengurangi eksposurnya. Namun, dana yang ditebus dapat berpindah ke kas, obligasi, saham, atau produk investasi lainnya. Dana tersebut juga dapat digunakan untuk mengurangi leverage atau memenuhi kebutuhan likuiditas. Tanpa data rekening dan transaksi lebih lanjut, tidak mungkin mengonfirmasi apakah dana tersebut digunakan untuk melanggan saham Anthropic.
Demikian pula, tekanan jual pada saham teknologi AI tidak serta-merta berarti institusi sedang mengumpulkan dana untuk IPO. Investor dapat menyesuaikan posisi karena valuasi yang berlebihan, laba perusahaan yang lebih lemah dari perkiraan, kenaikan suku bunga, atau persaingan industri yang semakin ketat. Jika faktor-faktor ini terjadi bersamaan dengan IPO Anthropic, pasar dapat dengan mudah mengaitkan perubahan harga yang disebabkan oleh berbagai faktor dengan satu peristiwa tunggal. Interpretasi seperti itu dapat mengabaikan faktor makroekonomi dan fundamental yang lebih penting.
Menentukan apakah pengalihan dana telah terjadi memerlukan beberapa indikator. Pertama, investor perlu menelaah ukuran penawaran IPO dan struktur langganan aktual untuk menentukan seberapa besar permintaan pendanaan baru ditanggung investor pasar publik. Kedua, mereka perlu menganalisis arus dana pada dana saham terkait AI dan ETF saham teknologi untuk menentukan apakah terjadi aksi jual terkonsentrasi. Ketiga, mereka perlu menelaah langganan dan penebusan bersih ETF Bitcoin spot, leverage pasar kripto, dan likuiditas stablecoin untuk menentukan apakah pasar kripto mengalami tekanan kontraksi yang independen.
Bahkan jika indikator-indikator ini berubah dalam periode yang sama, indikator tersebut hanya dapat meningkatkan keyakinan terhadap penilaian bahwa dana sedang dialokasikan kembali. Indikator tersebut tidak dapat secara langsung membuktikan bahwa dana bergerak dari satu pasar ke pasar lainnya. Analisis yang andal harus berfokus pada waktu pergerakan dana, jenis investor, dan latar belakang makroekonomi, alih-alih menetapkan hubungan sebab-akibat hanya karena harga dua aset berubah pada saat yang sama.
Mengapa IPO Perusahaan Teknologi Berkapitalisasi Besar Dapat Memperbesar Volatilitas Pasar Jangka Pendek?
IPO besar sering disertai perhatian pasar tinggi dan aktivitas perdagangan yang terkonsentrasi. Sebelum penawaran, investor institusional harus memutuskan jumlah saham yang akan dilanggan. Selama proses penetapan harga, penjamin emisi harus menentukan harga akhir berdasarkan permintaan pasar. Selama periode perdagangan awal, investor yang menerima alokasi, investor yang tidak menerima alokasi saham, dan trader lainnya dapat menyesuaikan posisi pada saat yang sama. Tindakan ini dapat mengubah keseimbangan antara pembelian dan penjualan pada saham terkait dalam waktu singkat, terutama ketika likuiditas pasar keseluruhan terbatas atau selera risiko lemah.
IPO perusahaan berkapitalisasi besar juga dapat memengaruhi ekspektasi terhadap pasokan saham baru di pasar. Jika investor percaya bahwa lebih banyak perusahaan teknologi bervaluasi tinggi akan memasuki pasar publik pada masa mendatang, mereka dapat menyesuaikan kepemilikan yang ada terlebih dahulu untuk menyisihkan modal bagi potensi investasi saham baru. Sebaliknya, IPO yang sukses dapat meningkatkan kepercayaan pasar dan menarik modal baru ke saham pertumbuhan. Pengalihan dana dan penarikan modal bukanlah hasil yang sepenuhnya berlawanan. Kedua efek tersebut dapat terjadi pada tahap yang berbeda.
Pasokan saham setelah pencatatan juga patut diperhatikan. Dokumen penawaran Anthropic mencakup pengaturan bagi pemegang saham awal dan karyawan tertentu untuk menjual saham, serta ketentuan terkait periode lock-up berikutnya. Dibandingkan penawaran yang hanya terdiri dari saham baru, pengaturan ini dapat memengaruhi jumlah saham yang dapat diperdagangkan selama periode pencatatan awal dan bulan-bulan berikutnya. Riset S&P Global mengenai IPO teknologi besar menunjukkan bahwa kinerja pascapencatatan sangat bervariasi antarperseroan. Ukuran penawaran dan perhatian pasar saja tidak dapat menentukan arah harga saham dalam jangka panjang.
Bagi pasar kripto, volatilitas jangka pendek juga dapat diperbesar oleh perdagangan dengan leverage. Jika penurunan selera risiko menyebabkan BTC turun, sejumlah posisi dengan leverage tinggi dapat memicu margin call atau likuidasi paksa, yang semakin memperbesar pergerakan harga. Mekanisme ini dapat menjelaskan mengapa penyesuaian risiko yang relatif terbatas di pasar makro terkadang tampak sebagai volatilitas yang lebih parah di pasar kripto. Namun, likuidasi leverage merupakan mekanisme transmisi harga yang melekat pada pasar kripto dan tidak dapat sepenuhnya dikaitkan dengan pencatatan perusahaan teknologi.
Hasil Berbeda Apa yang Dapat Dihasilkan IPO Anthropic bagi Saham AS dan Pasar Kripto?
IPO Anthropic tidak memiliki satu arah dampak yang telah ditentukan. Hasil aktual akan bergantung pada harga penawaran akhir, permintaan langganan investor, likuiditas pasar, dan ekspektasi terhadap kinerja perusahaan setelah pencatatan. Bagi pasar saham AS, IPO perusahaan berkapitalisasi besar yang sukses dapat menunjukkan bahwa institusi tetap bersedia menyediakan modal bagi perusahaan AI dengan pertumbuhan tinggi. IPO tersebut juga dapat mendorong investor menilai kembali valuasi perusahaan model dan perusahaan infrastruktur komputasi. Bagi pasar kripto, dampaknya terutama akan berasal dari selera risiko lintas aset dan alokasi modal, bukan persaingan bisnis langsung antara Anthropic dan Bitcoin.
| Skenario |
Potensi Perubahan di Pasar Saham AS |
Potensi Perubahan di Pasar Kripto |
| Permintaan IPO kuat dan likuiditas pasar melimpah |
Saham baru menarik modal baru, meningkatkan kepercayaan terhadap sektor AI |
Selera risiko membaik, dan tekanan tidak langsung mungkin terbatas |
| Permintaan IPO kuat, tetapi dana terutama berasal dari penjualan kepemilikan yang ada |
Sejumlah saham teknologi yang ada menghadapi tekanan penyeimbangan kembali portofolio |
Dapat terdampak secara tidak langsung jika posisi lintas aset dikurangi |
| Harga IPO terlalu tinggi dan kinerja buruk setelah pencatatan |
Perusahaan AI bervaluasi tinggi menghadapi penetapan ulang harga |
Dapat terdampak oleh penurunan selera risiko |
| IPO sukses dan hasil berikutnya memenuhi ekspektasi |
Komersialisasi model memperoleh dukungan valuasi yang lebih kuat |
Dampaknya bergantung pada likuiditas dan alokasi modal secara keseluruhan |
| Likuiditas makro mengetat pada saat yang sama |
Valuasi saham pertumbuhan dan kondisi pendanaan berada di bawah tekanan |
BTC dan aset bervolatilitas tinggi lainnya dapat menghadapi tekanan secara bersamaan |
Skenario ini bukanlah perkiraan kinerja pasar pada masa mendatang. Skenario tersebut dimaksudkan untuk membantu investor membedakan berbagai mekanisme transmisi modal. Tingginya permintaan langganan IPO dapat mendukung harga penawaran Anthropic, tetapi tidak berarti semua saham AI akan naik. Penurunan saham teknologi juga tidak serta-merta berarti investor telah meninggalkan ekspektasi pertumbuhan jangka panjang mereka terhadap industri AI.
Dari perspektif jangka panjang, pencatatan Anthropic dapat meningkatkan perhatian pasar publik terhadap data operasional perusahaan model AI. Investor akan dapat mengamati pertumbuhan pendapatan, retensi pelanggan, biaya komputasi, dan konsumsi kas perusahaan model secara lebih langsung serta membandingkannya dengan perusahaan seperti NVIDIA, CoreWeave, dan Microsoft. Peningkatan transparansi ini dapat mengubah cara modal dialokasikan, dan dampaknya dapat melampaui perdagangan jangka pendek sebelum dan setelah pencatatan.
Indikator Apa yang Harus Dipantau Investor untuk Menentukan Apakah Pengalihan Dana IPO Benar-Benar Terjadi?
Menganalisis dampak pengalihan dana dari IPO Anthropic memerlukan kerangka pengamatan yang mencakup pasar penawaran, pasar sekunder, dan likuiditas lintas aset. Investor harus terlebih dahulu memantau ukuran penawaran umum akhir, harga penawaran, dan struktur langganan. Jika penawaran besar tetapi terutama diserap oleh investor strategis jangka panjang dan modal baru, tekanan langsung terhadap pasar sekunder yang ada mungkin relatif terbatas. Jika banyak institusi mengurangi posisi pada saham lain untuk melanggan, realokasi modal yang lebih nyata kemungkinan terjadi.
Investor juga harus memantau kinerja relatif saham rantai industri AI. NVIDIA, CoreWeave, Microsoft, dan perusahaan terkait lainnya dapat terdampak secara berbeda karena perbedaan model bisnis mereka. Valuasi tinggi bagi perusahaan model dapat meningkatkan kepercayaan pasar terhadap komersialisasi aplikasi AI, atau dapat mendorong investor untuk menilai kembali kebutuhan modal dan potensi laba perusahaan infrastruktur. Analisis harus mencakup laporan keuangan, pesanan, belanja modal, dan metrik valuasi, alih-alih hanya membandingkan harga saham sebelum dan sesudah pencatatan.
Untuk pasar kripto, investor dapat memantau arus dana ETF Bitcoin spot, korelasi antara BTC dan Indeks Nasdaq, open interest futures, funding rate, serta likuiditas stablecoin. Jika saham teknologi dan aset kripto menghadapi tekanan pada saat yang sama, investor juga harus mempertimbangkan dolar AS, imbal hasil Treasury, dan volatilitas pasar secara keseluruhan untuk menentukan apakah terdapat pendorong makroekonomi yang sama.
Yang lebih penting, investor harus menghindari penyamaan pergerakan dana jangka pendek dengan nilai jangka panjang suatu perusahaan. IPO dapat menyebabkan tekanan jual pada sebagian aset dalam waktu singkat, tetapi jika pesanan, laba, dan arus kas perusahaan terkait tidak berubah secara material, penyesuaian harga jangka pendek tidak serta-merta berarti tesis investasi jangka panjang telah berubah. Sebaliknya, meskipun IPO besar menarik modal yang besar, hal itu tidak berarti valuasi perusahaan baru tersebut pasti wajar. Dalam jangka panjang, imbal hasil investasi tetap bergantung pada apakah perusahaan dapat mengubah pertumbuhan pendapatan menjadi laba dan arus kas yang berkelanjutan.
Cara Berpartisipasi dalam Indikasi Minat Anthropic (ANT) melalui Gate IPO Access
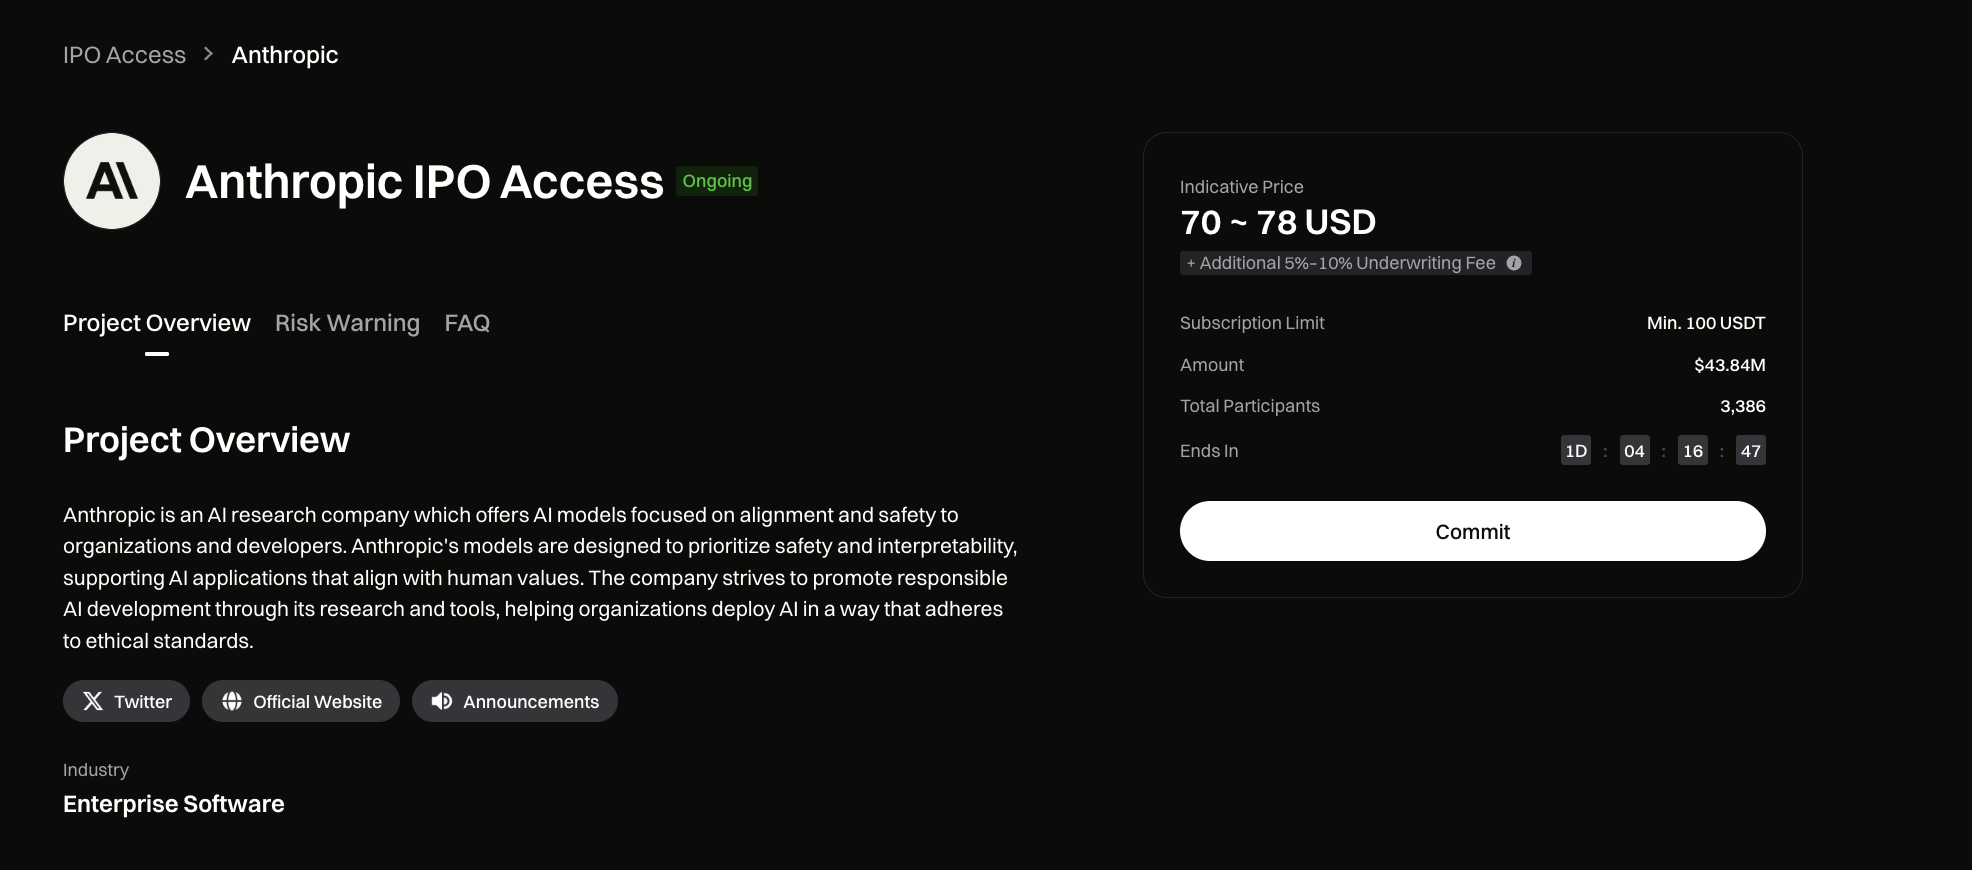
Seiring IPO Anthropic menarik perhatian pasar, investor tidak hanya dapat memantau kinerja saham di pasar sekunder setelah pencatatan, tetapi juga mempertimbangkan peluang partisipasi selama tahap penawaran saham baru. Gate IPO Access Fase 3 dibuka untuk indikasi minat Anthropic (ANT). Pengguna dapat mengajukan permohonan langganan menggunakan USDT dan dapat menerima saham aktual. Saham yang berhasil dialokasikan akan didistribusikan ke akun saham Gate pengguna. Setelah saham tercatat, pengguna dapat memperdagangkannya melalui bagian Gate Stocks, yang menghubungkan proses pengajuan indikasi minat, distribusi saham, dan perdagangan pasar sekunder.
Harga referensi langganan untuk indikasi minat Anthropic ini adalah $70–$78 per saham. Jumlah investasi minimum adalah 100 USDT, sedangkan jumlah investasi maksimum adalah 3.000.000 USDT. Periode langganan berlangsung dari 12 November 2026 pukul 11.00 hingga 17 November pukul 17.00 (UTC+8). Saham diperkirakan akan didistribusikan dan dibuka untuk perdagangan pada 19 November. Pengaturan aktual bergantung pada pengumuman akhir. Pengguna dapat mengakses halaman terkait melalui [Finance - IPO Access] di situs web Gate atau [Finance - New Listings - IPO Access] di aplikasi. Pengguna harus menyelesaikan verifikasi identitas KYC sebelum berpartisipasi.
Perlu diperhatikan bahwa indikasi minat tidak menjamin alokasi saham akhir. Alokasi aktual bergantung pada penawaran IPO, jumlah alokasi yang pada akhirnya diterima Gate, serta proporsi jumlah langganan setiap pengguna. Pengguna dapat menerima alokasi penuh, alokasi sebagian, atau tidak menerima alokasi. Setelah alokasi berhasil, platform akan mengenakan biaya layanan penjaminan emisi berdasarkan jumlah investasi kumulatif pengguna. Biayanya adalah 5% untuk bagian hingga 50.000 USDT dan 10% untuk jumlah yang melebihi batas tersebut. Tidak ada biaya layanan terkait yang akan dikenakan pada bagian yang tidak berhasil dialokasikan, dan dana akan dikembalikan sesuai aturan yang berlaku. Jika platform pada akhirnya tidak menerima alokasi, platform akan memberikan subsidi bunga tahunan sebesar 10% sesuai aturan kampanye. Subsidi kurang dari 0,5 USDT per transaksi tidak akan dibayarkan.
Bagi investor yang mengikuti IPO Anthropic, Gate IPO Access menyediakan saluran untuk berpartisipasi dalam indikasi minat saham baru menggunakan USDT. Namun, sebelum berpartisipasi, investor harus memahami sepenuhnya risikonya, termasuk penguncian dana, ketidakpastian alokasi, biaya penjaminan emisi, dan volatilitas harga saham setelah pencatatan. Harga referensi langganan bukanlah harga penawaran akhir. Saham juga dapat mengalami volatilitas harga yang signifikan atau likuiditas yang tidak memadai setelah pencatatan. Investor harus menilai keputusan berpartisipasi berdasarkan toleransi risiko masing-masing.
Kesimpulan
Pembahasan mengenai pengalihan dana terkait IPO Anthropic mencerminkan potensi dampak pencatatan perusahaan teknologi berkapitalisasi besar terhadap struktur alokasi modal di pasar modal. Penawaran saham baru senilai puluhan miliar dolar dapat mendorong sejumlah investor institusional untuk meningkatkan alokasi kas, mengurangi kepemilikan saham yang ada, atau mengalokasikan kembali bobot investasi dalam sektor AI. Namun, jumlah dana yang dihimpun dalam IPO tidak sama dengan dana yang hilang secara permanen dari pasar keuangan. Penerbitan saham baru, penjualan saham sekunder, dan langganan strategis melibatkan arus dana yang berbeda, sehingga dampak akhirnya harus dinilai dalam konteks likuiditas pasar.
Bagi saham AS, pencatatan Anthropic tidak hanya dapat menciptakan persaingan modal jangka pendek, tetapi juga mengubah acuan valuasi di seluruh rantai industri AI. Investor akan dapat membandingkan model bisnis perusahaan model fondasi, pemasok GPU, platform komputasi awan, dan perusahaan aplikasi AI secara lebih langsung. Bagi aset kripto seperti Bitcoin, dampak IPO terutama akan ditransmisikan secara tidak langsung melalui selera risiko, penyeimbangan kembali portofolio, dan likuiditas makro. Saat ini, pergerakan harga pasar kripto tidak dapat begitu saja dikaitkan dengan kebutuhan pendanaan Anthropic.
Dalam jangka panjang, IPO perusahaan teknologi berkapitalisasi besar dapat mengonsentrasikan modal yang ada sekaligus menarik modal baru ke industri terkait. Menilai dampak aktualnya memerlukan perhatian terhadap struktur penawaran, kepemilikan institusional, arus dana pasar, dan kinerja operasional perusahaan, alih-alih menarik kesimpulan hanya berdasarkan ukuran IPO atau pergerakan harga jangka pendek. Hal yang penting dari pencatatan Anthropic bukan hanya berapa banyak modal yang dapat ditariknya, tetapi juga bagaimana pasar modal menilai kembali profitabilitas jangka panjang berbagai perusahaan di seluruh rantai industri AI.
FAQ
Mengapa IPO Anthropic Dapat Memicu Pengalihan Dana?
Karena IPO besar mengharuskan investor menyiapkan dana langganan yang besar. Sebagian institusi dapat menjual saham yang ada atau menyesuaikan alokasi ke aset lain untuk menyediakan modal bagi saham baru, sehingga menciptakan tekanan realokasi modal jangka pendek.
Berapa Dana yang Diperkirakan Akan Dihimpun oleh IPO Anthropic?
Pengaturan penawaran yang diperbarui pada 10 November 2026 menunjukkan bahwa Anthropic berencana menerbitkan 825 juta saham kepada publik dalam kisaran harga $70 hingga $78 per saham, setara dengan potensi ukuran penawaran umum sekitar $57,75 miliar hingga $64,35 miliar. Jumlah akhirnya belum ditentukan.
Apakah IPO Anthropic Akan Menyebabkan Harga Saham NVIDIA Turun?
Belum tentu. Sebagian investor dapat mengurangi kepemilikan saham AI lain untuk mengalokasikan modal ke Anthropic, tetapi harga saham NVIDIA juga dipengaruhi oleh faktor seperti permintaan GPU, ekspektasi laba, valuasi, dan kondisi makroekonomi.
Apakah IPO Anthropic Akan Menyedot Dana dari Pasar Bitcoin?
Realokasi modal secara tidak langsung mungkin terjadi, tetapi saat ini tidak terdapat bukti yang cukup untuk membuktikan bahwa dana Bitcoin mengalir langsung ke IPO Anthropic. Harga Bitcoin juga dipengaruhi oleh arus ETF, leverage, dan likuiditas makro.
Apakah Nilai Dana IPO yang Lebih Besar Berarti Dampak Pasar Lebih Besar?
Belum tentu. Dampaknya bergantung pada ukuran penawaran, sumber dana, likuiditas pasar, dan struktur pelanggan. Jika modal baru dalam jumlah besar berpartisipasi, tekanan langsung terhadap pasar sekunder mungkin terbatas.
Apakah Valuasi Anthropic Sebesar Triliunan Dolar Berarti Pasar Harus Menginvestasikan Jumlah yang Sama?
Tidak. Valuasi perusahaan mencerminkan nilai pasar seluruh sahamnya, sedangkan jumlah aktual yang dihimpun dalam IPO bergantung pada jumlah dan harga saham yang diterbitkan. Keduanya tidak boleh disamakan.
Apakah Pencatatan Anthropic Akan Mengubah Valuasi Saham AI?
Hal itu mungkin terjadi. Anthropic akan memberi pasar publik acuan valuasi langsung untuk perusahaan model fondasi, sehingga memungkinkan investor membandingkan pertumbuhan dan profitabilitas pengembang model, pemasok cip, perusahaan komputasi awan, dan penyedia aplikasi AI lebih lanjut.
Bagaimana Investor Dapat Menentukan Apakah Pengalihan Dana IPO Telah Terjadi?
Investor dapat menganalisis struktur langganan IPO, arus dana saham teknologi, perubahan kepemilikan institusional, arus bersih ETF BTC, dan indikator likuiditas makro. Namun, satu indikator biasanya tidak cukup untuk membuktikan tujuan akhir dana.