#FedAnnounceRateDecisionSoon
Hay una quietud particular que se apodera de los mercados globales en las últimas horas antes de la decisión de un importante banco central. No es calma. Es contener la respiración, una pausa colectiva mientras traders, inversores e instituciones sopesan las pruebas y se preparan para un veredicto que dará forma al costo del dinero durante los próximos meses. Esta semana, esa quietud se concentra en Washington, donde el Comité Federal de Mercado Abierto concluirá su reunión de dos días el miércoles 16 de septiembre y donde el mercado ya ha decidido qué ocurrirá.
Las cifras cuentan la historia con una claridad inusual. Los precios de los futuros asignan ahora una probabilidad del 85 al 87 % a un aumento de 25 puntos básicos en la tasa de los fondos federales, según los datos de CME FedWatch, frente a aproximadamente el 59 % de hace apenas una semana. Si se produce, el movimiento elevaría el rango objetivo del 3,50 al 3,75 % al 3,75 al 4,00 %, el primer aumento de tasas desde julio de 2023 y el primero bajo el presidente Kevin Warsh, quien asumió el mando del banco central a comienzos de este año. Los mercados de predicción sitúan las probabilidades ligeramente más abajo, cerca del 80 %, pero la dirección es la misma. El mercado no se pregunta si la Fed actuará. Se pregunta qué dirá la Fed después.
Este cambio en las expectativas no ocurrió de forma aislada. Fue impulsado por una convergencia de datos que, tomados en conjunto, eliminaron los argumentos a favor de esperar. El índice de precios al consumidor de agosto subió un 0,4 % intermensual, acelerándose desde el 0,1 % de julio, mientras que la tasa anual se mantuvo en el 3,4 %, muy por encima del objetivo del 2 % del banco central. La inflación subyacente, que excluye los precios volátiles de los alimentos y la energía, subió un 0,3 % mensual, por encima del consenso del 0,2 %. La energía fue un factor importante, con un aumento del 2,1 % en el índice energético en agosto y una subida del 3,9 % en los precios de la gasolina, que quedaron un 27,4 % por encima de los de un año antes. Los precios al productor también se mantuvieron elevados, con un aumento mensual del 0,4 % en el índice de demanda final y del 5,4 % interanual. En el frente laboral, las nóminas de agosto crecieron en 162.000 puestos, cómodamente por encima del promedio reciente, y la tasa de desempleo se mantuvo estable en el 4,1 %. La combinación de una inflación persistente y un mercado laboral resiliente dio a los responsables de política monetaria tanto una razón como margen para endurecer las condiciones.
Pero la historia más importante no son los datos en sí. Es lo que los datos han hecho a la comprensión del mercado sobre cómo opera ahora la Fed. Durante la mayor parte de los dos últimos años, la suposición predominante era que el banco central mantendría las tasas estables a menos que las condiciones económicas lo obligaran a actuar. Esa lógica se ha invertido. Como observaron los analistas de ING en un análisis previo reciente, el escenario base ahora es que la Fed subirá las tasas a menos que los datos justifiquen suficientemente una pausa. Se trata de un cambio sutil pero trascendental en lo que los economistas llaman la función de reacción de la política monetaria, la regla implícita que determina cómo responde el banco central a las condiciones cambiantes. Esto significa que, incluso sin datos considerablemente peores, la expectativa del mercado sobre los resultados de la política ha cambiado. La carga de la prueba ha pasado de los halcones a las palomas.
Las actas de la reunión de julio, publicadas el mes pasado, insinuaron este cambio. El comité votó 9 a 3 para mantener las tasas sin cambios, pero tres responsables de política monetaria prefirieron un aumento inmediato de 25 puntos básicos. Fue una decisión inusualmente dividida y mostró que el apoyo a una política más restrictiva ya estaba creciendo antes de que llegaran los datos más recientes sobre inflación y precios de la energía. La mayoría decidió esperar pruebas adicionales. Esas pruebas ya han llegado y han fortalecido, en lugar de debilitar, los argumentos a favor de actuar.
La respuesta del mercado ha sido visible en todas las clases de activos. El rendimiento de los bonos del Tesoro a 10 años superó el 5 % por primera vez desde octubre de 2023, alcanzando el 5,01 % mientras los futuros de los fondos federales reajustaban la probabilidad de un aumento. El rendimiento a 2 años, que es el más sensible a las expectativas de política monetaria, alcanzó su nivel más alto desde julio de 2024 antes de moderarse ligeramente hasta el 4,611 %. El rendimiento a 30 años se mantuvo prácticamente sin cambios en el 5,359 %. El dólar se fortaleció, y el Bloomberg Dollar Spot Index ganó hasta un 0,6 %, su mejor sesión desde mediados de junio, mientras que todas las monedas del G10 bajaron frente al billete verde. Steven Barrow, responsable de estrategia del G10 en Standard Bank, describió el régimen en términos contundentes: el mundo se encuentra en un entorno de tasas más altas durante más tiempo, y elevó su objetivo de fin de año para el rendimiento a 10 años al 5,2 %, con un 5,3 % en el primer trimestre de 2027.
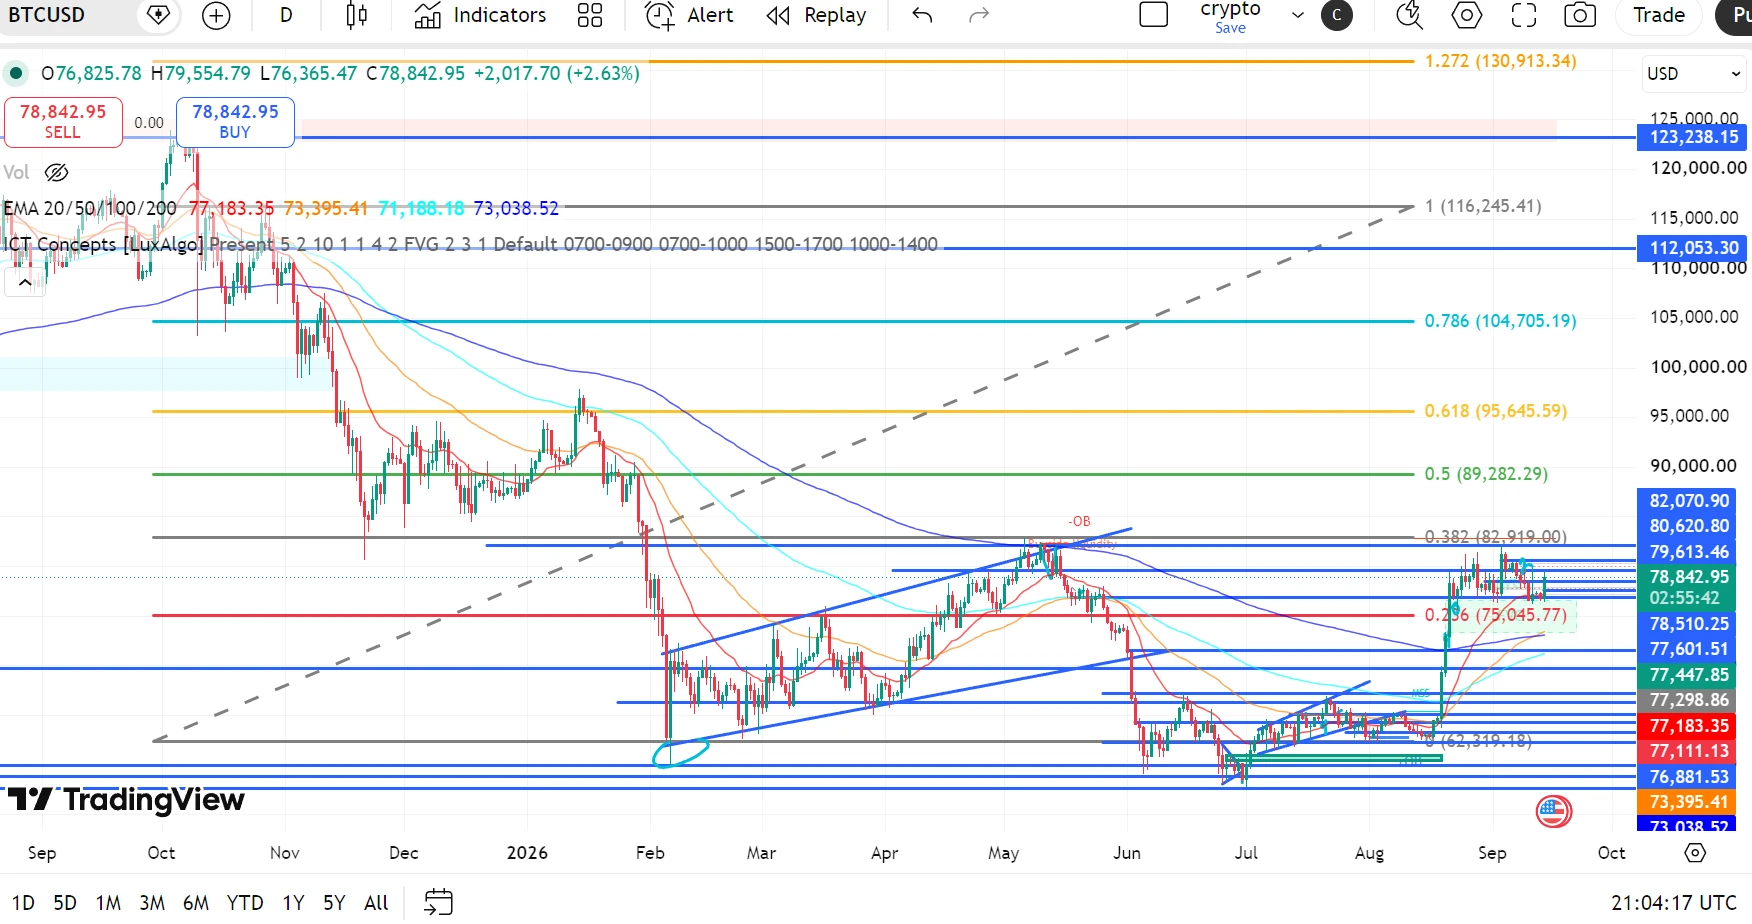
Las implicaciones para los activos de riesgo no son uniformes, y ahí el análisis se vuelve más matizado. Bitcoin y Ethereum, que han cotizado en sintonía con las fuerzas macroeconómicas durante gran parte de los dos últimos años, han mostrado un grado de resiliencia digno de mención. Bitcoin se mantuvo por encima del nivel de 76 mil dólares pese al reajuste restrictivo de las expectativas, y los analistas de 21Shares señalaron que, históricamente, el activo ha obtenido un rendimiento promedio del 2,13 % durante los 30 días posteriores a una lectura de inflación subyacente más alta de lo esperado. Eso no es una predicción. Es una observación sobre el comportamiento del activo en condiciones similares y sugiere que la relación entre las criptomonedas y las expectativas de tasas es más compleja que una simple correlación inversa. Los mayores rendimientos en el tramo corto de la curva pueden respaldar partes de la infraestructura de activos digitales, en particular las stablecoins y los bonos del Tesoro tokenizados, incluso mientras pesan sobre el apetito por el riesgo y la actividad de negociación.
El mercado bursátil, en cambio, ha mostrado una sensibilidad más tradicional. El S&P 500 y el Nasdaq han cotizado en rangos estrechos mientras los inversores esperan la decisión, con las acciones tecnológicas de alto crecimiento particularmente expuestas a la presión sobre las valoraciones que generan las tasas más altas. La pregunta importante para la renta variable no es si la Fed sube las tasas, ya que eso está prácticamente descontado. Es si el presidente Warsh presenta el movimiento como un reajuste puntual o como el comienzo de un ciclo de endurecimiento más prolongado. Si señala que el umbral para nuevos aumentos es alto y que la Fed responde a un conjunto específico de condiciones en lugar de embarcarse en una campaña sostenida, los activos de riesgo podrían subir por alivio. Si deja abierta la puerta a aumentos adicionales, la presión persistirá.
El diagrama de puntos, la propia proyección de la Fed sobre hacia dónde se dirigirán las tasas en los próximos años, se publicará junto con el comunicado y podría importar más que la decisión en sí. El análisis previo de ING sugiere que las proyecciones podrían mostrar la tasa de los fondos federales en el 4 % tanto a finales de 2026 como a finales de 2027, antes de regresar gradualmente a la tasa de largo plazo del 3,1 %. Eso implicaría un aumento más después de septiembre, lo que coincide en términos generales con la cotización actual del mercado, que sitúa la tasa terminal cerca del 4,53 % en 2027. Cualquier desviación respecto de esas expectativas, ya sea más restrictiva o más expansiva, marcará el tono de las semanas siguientes.
¿Qué debería observar un analista cuidadoso en las próximas horas? Primero, el recuento de votos. La decisión de julio estuvo dividida 9 a 3, y una repetición de ese patrón indicaría que el comité sigue incómodo con la trayectoria de la inflación y podría inclinarse por nuevas medidas. En cambio, un voto unánime sugeriría que la Fed ha alcanzado un consenso y que el camino por delante está más definido. Segundo, el lenguaje del comunicado. El comunicado de julio describió la actividad económica como expansiva a un ritmo sólido e identificó los shocks de oferta relacionados con la energía como una fuente de presión sobre los precios. Cualquier cambio en ese lenguaje, especialmente cualquier indicio de que la Fed considera que la inflación se está extendiendo más allá de la energía, será importante. Tercero, la rueda de prensa del presidente Warsh. Sus discursos recientes han destacado que la inflación ha estado por encima del objetivo durante cinco años y medio consecutivos y que difícilmente puede decirse que las condiciones financieras sean restrictivas. La forma en que presente la decisión y si señala que se trata de un reajuste en lugar del inicio de un nuevo ciclo determinarán la respuesta de los mercados.
La verdad más profunda es que esta reunión no trata simplemente de un ajuste de 25 puntos básicos. Trata sobre la credibilidad de una institución a la que se le pide desenvolverse en un mundo de inflación persistente, disrupción geopolítica y crecimiento más lento. El mandato de la Fed es la estabilidad de precios y el máximo empleo. Esos dos objetivos no siempre están en armonía y esta semana están tirando en direcciones opuestas. La respuesta comenzará a emerger el miércoles por la tarde. El resto solo podemos observar, calcular y prepararnos.
Hay una quietud particular que se apodera de los mercados globales en las últimas horas antes de la decisión de un importante banco central. No es calma. Es contener la respiración, una pausa colectiva mientras traders, inversores e instituciones sopesan las pruebas y se preparan para un veredicto que dará forma al costo del dinero durante los próximos meses. Esta semana, esa quietud se concentra en Washington, donde el Comité Federal de Mercado Abierto concluirá su reunión de dos días el miércoles 16 de septiembre y donde el mercado ya ha decidido qué ocurrirá.
Las cifras cuentan la historia con una claridad inusual. Los precios de los futuros asignan ahora una probabilidad del 85 al 87 % a un aumento de 25 puntos básicos en la tasa de los fondos federales, según los datos de CME FedWatch, frente a aproximadamente el 59 % de hace apenas una semana. Si se produce, el movimiento elevaría el rango objetivo del 3,50 al 3,75 % al 3,75 al 4,00 %, el primer aumento de tasas desde julio de 2023 y el primero bajo el presidente Kevin Warsh, quien asumió el mando del banco central a comienzos de este año. Los mercados de predicción sitúan las probabilidades ligeramente más abajo, cerca del 80 %, pero la dirección es la misma. El mercado no se pregunta si la Fed actuará. Se pregunta qué dirá la Fed después.
Este cambio en las expectativas no ocurrió de forma aislada. Fue impulsado por una convergencia de datos que, tomados en conjunto, eliminaron los argumentos a favor de esperar. El índice de precios al consumidor de agosto subió un 0,4 % intermensual, acelerándose desde el 0,1 % de julio, mientras que la tasa anual se mantuvo en el 3,4 %, muy por encima del objetivo del 2 % del banco central. La inflación subyacente, que excluye los precios volátiles de los alimentos y la energía, subió un 0,3 % mensual, por encima del consenso del 0,2 %. La energía fue un factor importante, con un aumento del 2,1 % en el índice energético en agosto y una subida del 3,9 % en los precios de la gasolina, que quedaron un 27,4 % por encima de los de un año antes. Los precios al productor también se mantuvieron elevados, con un aumento mensual del 0,4 % en el índice de demanda final y del 5,4 % interanual. En el frente laboral, las nóminas de agosto crecieron en 162.000 puestos, cómodamente por encima del promedio reciente, y la tasa de desempleo se mantuvo estable en el 4,1 %. La combinación de una inflación persistente y un mercado laboral resiliente dio a los responsables de política monetaria tanto una razón como margen para endurecer las condiciones.
Pero la historia más importante no son los datos en sí. Es lo que los datos han hecho a la comprensión del mercado sobre cómo opera ahora la Fed. Durante la mayor parte de los dos últimos años, la suposición predominante era que el banco central mantendría las tasas estables a menos que las condiciones económicas lo obligaran a actuar. Esa lógica se ha invertido. Como observaron los analistas de ING en un análisis previo reciente, el escenario base ahora es que la Fed subirá las tasas a menos que los datos justifiquen suficientemente una pausa. Se trata de un cambio sutil pero trascendental en lo que los economistas llaman la función de reacción de la política monetaria, la regla implícita que determina cómo responde el banco central a las condiciones cambiantes. Esto significa que, incluso sin datos considerablemente peores, la expectativa del mercado sobre los resultados de la política ha cambiado. La carga de la prueba ha pasado de los halcones a las palomas.
Las actas de la reunión de julio, publicadas el mes pasado, insinuaron este cambio. El comité votó 9 a 3 para mantener las tasas sin cambios, pero tres responsables de política monetaria prefirieron un aumento inmediato de 25 puntos básicos. Fue una decisión inusualmente dividida y mostró que el apoyo a una política más restrictiva ya estaba creciendo antes de que llegaran los datos más recientes sobre inflación y precios de la energía. La mayoría decidió esperar pruebas adicionales. Esas pruebas ya han llegado y han fortalecido, en lugar de debilitar, los argumentos a favor de actuar.
La respuesta del mercado ha sido visible en todas las clases de activos. El rendimiento de los bonos del Tesoro a 10 años superó el 5 % por primera vez desde octubre de 2023, alcanzando el 5,01 % mientras los futuros de los fondos federales reajustaban la probabilidad de un aumento. El rendimiento a 2 años, que es el más sensible a las expectativas de política monetaria, alcanzó su nivel más alto desde julio de 2024 antes de moderarse ligeramente hasta el 4,611 %. El rendimiento a 30 años se mantuvo prácticamente sin cambios en el 5,359 %. El dólar se fortaleció, y el Bloomberg Dollar Spot Index ganó hasta un 0,6 %, su mejor sesión desde mediados de junio, mientras que todas las monedas del G10 bajaron frente al billete verde. Steven Barrow, responsable de estrategia del G10 en Standard Bank, describió el régimen en términos contundentes: el mundo se encuentra en un entorno de tasas más altas durante más tiempo, y elevó su objetivo de fin de año para el rendimiento a 10 años al 5,2 %, con un 5,3 % en el primer trimestre de 2027.
Las implicaciones para los activos de riesgo no son uniformes, y ahí el análisis se vuelve más matizado. Bitcoin y Ethereum, que han cotizado en sintonía con las fuerzas macroeconómicas durante gran parte de los dos últimos años, han mostrado un grado de resiliencia digno de mención. Bitcoin se mantuvo por encima del nivel de 76 mil dólares pese al reajuste restrictivo de las expectativas, y los analistas de 21Shares señalaron que, históricamente, el activo ha obtenido un rendimiento promedio del 2,13 % durante los 30 días posteriores a una lectura de inflación subyacente más alta de lo esperado. Eso no es una predicción. Es una observación sobre el comportamiento del activo en condiciones similares y sugiere que la relación entre las criptomonedas y las expectativas de tasas es más compleja que una simple correlación inversa. Los mayores rendimientos en el tramo corto de la curva pueden respaldar partes de la infraestructura de activos digitales, en particular las stablecoins y los bonos del Tesoro tokenizados, incluso mientras pesan sobre el apetito por el riesgo y la actividad de negociación.
El mercado bursátil, en cambio, ha mostrado una sensibilidad más tradicional. El S&P 500 y el Nasdaq han cotizado en rangos estrechos mientras los inversores esperan la decisión, con las acciones tecnológicas de alto crecimiento particularmente expuestas a la presión sobre las valoraciones que generan las tasas más altas. La pregunta importante para la renta variable no es si la Fed sube las tasas, ya que eso está prácticamente descontado. Es si el presidente Warsh presenta el movimiento como un reajuste puntual o como el comienzo de un ciclo de endurecimiento más prolongado. Si señala que el umbral para nuevos aumentos es alto y que la Fed responde a un conjunto específico de condiciones en lugar de embarcarse en una campaña sostenida, los activos de riesgo podrían subir por alivio. Si deja abierta la puerta a aumentos adicionales, la presión persistirá.
El diagrama de puntos, la propia proyección de la Fed sobre hacia dónde se dirigirán las tasas en los próximos años, se publicará junto con el comunicado y podría importar más que la decisión en sí. El análisis previo de ING sugiere que las proyecciones podrían mostrar la tasa de los fondos federales en el 4 % tanto a finales de 2026 como a finales de 2027, antes de regresar gradualmente a la tasa de largo plazo del 3,1 %. Eso implicaría un aumento más después de septiembre, lo que coincide en términos generales con la cotización actual del mercado, que sitúa la tasa terminal cerca del 4,53 % en 2027. Cualquier desviación respecto de esas expectativas, ya sea más restrictiva o más expansiva, marcará el tono de las semanas siguientes.
¿Qué debería observar un analista cuidadoso en las próximas horas? Primero, el recuento de votos. La decisión de julio estuvo dividida 9 a 3, y una repetición de ese patrón indicaría que el comité sigue incómodo con la trayectoria de la inflación y podría inclinarse por nuevas medidas. En cambio, un voto unánime sugeriría que la Fed ha alcanzado un consenso y que el camino por delante está más definido. Segundo, el lenguaje del comunicado. El comunicado de julio describió la actividad económica como expansiva a un ritmo sólido e identificó los shocks de oferta relacionados con la energía como una fuente de presión sobre los precios. Cualquier cambio en ese lenguaje, especialmente cualquier indicio de que la Fed considera que la inflación se está extendiendo más allá de la energía, será importante. Tercero, la rueda de prensa del presidente Warsh. Sus discursos recientes han destacado que la inflación ha estado por encima del objetivo durante cinco años y medio consecutivos y que difícilmente puede decirse que las condiciones financieras sean restrictivas. La forma en que presente la decisión y si señala que se trata de un reajuste en lugar del inicio de un nuevo ciclo determinarán la respuesta de los mercados.
La verdad más profunda es que esta reunión no trata simplemente de un ajuste de 25 puntos básicos. Trata sobre la credibilidad de una institución a la que se le pide desenvolverse en un mundo de inflación persistente, disrupción geopolítica y crecimiento más lento. El mandato de la Fed es la estabilidad de precios y el máximo empleo. Esos dos objetivos no siempre están en armonía y esta semana están tirando en direcciones opuestas. La respuesta comenzará a emerger el miércoles por la tarde. El resto solo podemos observar, calcular y prepararnos.