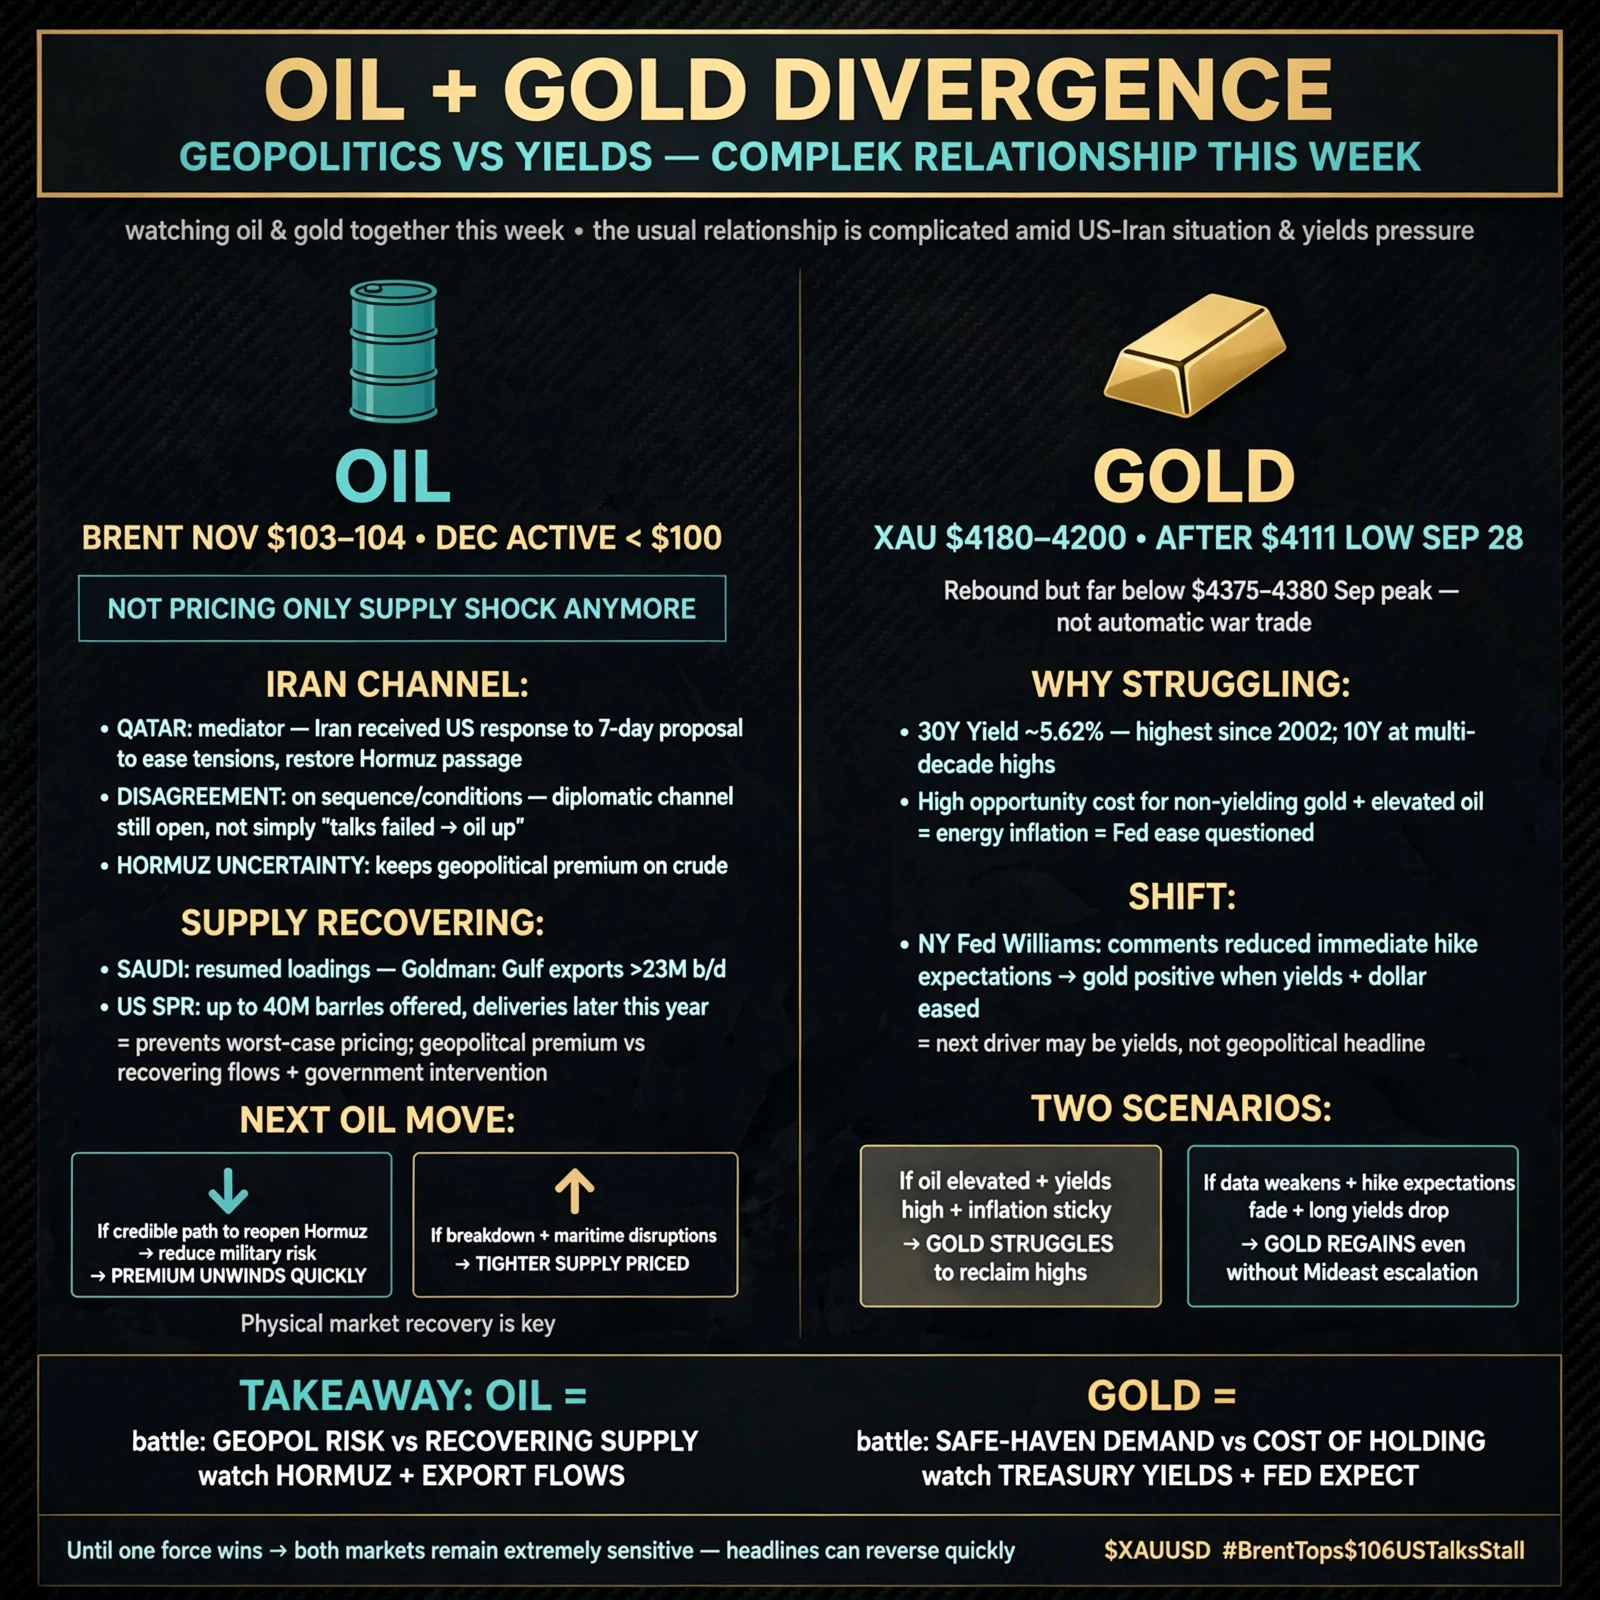
He estado observando el petróleo y el oro conjuntamente esta semana porque la relación habitual entre el riesgo geopolítico y los activos refugio se ha vuelto mucho más complicada. La situación entre EE. UU. e Irán sigue sin resolverse, pero el mercado del petróleo ya no está descontando únicamente la posibilidad de un shock de oferta. Hoy, el contrato de noviembre del Brent cotiza alrededor de 103–104 dólares, mientras que el contrato de diciembre, más activo, está por debajo de 100 dólares. Al mismo tiempo, el oro se sitúa alrededor de 4.180–4.200 dólares tras una corrección muy pronunciada desde sus máximos de septiembre. Esto me indica que el mercado intenta equilibrar dos fuerzas completamente distintas: el riesgo geopolítico respalda las materias primas, mientras que los tipos de interés altos y los rendimientos de los bonos del Tesoro presionan al oro.
Los últimos acontecimientos entre EE. UU. e Irán son especialmente importantes porque las negociaciones no han desaparecido por completo. Qatar sigue actuando como mediador, e Irán ha recibido una respuesta de EE. UU. a su propuesta de siete días destinada a aliviar las tensiones y, finalmente, restablecer el tránsito normal por el estrecho de Ormuz. El desacuerdo se centra ahora, en parte, en la secuencia y las condiciones bajo las que se producirían estos pasos. Por eso, no creo que el mercado pueda interpretar esto como una situación sencilla de «las conversaciones fracasaron, por lo tanto el petróleo sube». Sigue existiendo un canal diplomático, pero también hay suficiente incertidumbre en torno a Ormuz como para mantener una prima geopolítica en el crudo.
Lo que hace más interesante el mercado petrolero de hoy es que la oferta también se está recuperando. Arabia Saudí ha reanudado algunas cargas de petróleo, y Goldman Sachs estima que las exportaciones del Golfo se han recuperado hasta superar los 23 millones de barriles diarios. Esa recuperación impide que el mercado descuente el peor escenario de oferta, incluso mientras las negociaciones siguen siendo inciertas. Además, el Gobierno de EE. UU. ofrece hasta 40 millones de barriles de la Reserva Estratégica de Petróleo, con entregas previstas para finales de año. Así que ahora mismo el petróleo está atrapado entre una auténtica prima de riesgo geopolítico, por un lado, y una oferta adicional procedente de la recuperación de los flujos y de la intervención gubernamental, por otro.
Por eso, no creo que el próximo movimiento del petróleo vaya a decidirse únicamente por el precio de referencia. Si las negociaciones producen una vía creíble para reabrir el estrecho de Ormuz y reducir el riesgo militar para el transporte marítimo, la prima geopolítica puede desaparecer rápidamente. Si las negociaciones fracasan y las interrupciones marítimas vuelven a aumentar, el mercado puede empezar inmediatamente a descontar una situación de oferta más limitada. El punto importante es que el mercado físico del petróleo ya ha mostrado señales de recuperación, por lo que el próximo movimiento podría depender en gran medida de si esa recuperación continúa o se interrumpe.
El oro está mostrando una dinámica diferente. XAU/USD se sitúa actualmente alrededor de 4.180–4.200 dólares, después de caer hasta aproximadamente 4.111 dólares el 28 de septiembre y recuperarse posteriormente. El rebote es importante, pero el oro sigue muy por debajo de su máximo de septiembre, situado alrededor de 4.375–4.380 dólares. Por tanto, el mercado no está tratando la incertidumbre geopolítica como una razón automática para seguir impulsando el oro al alza.
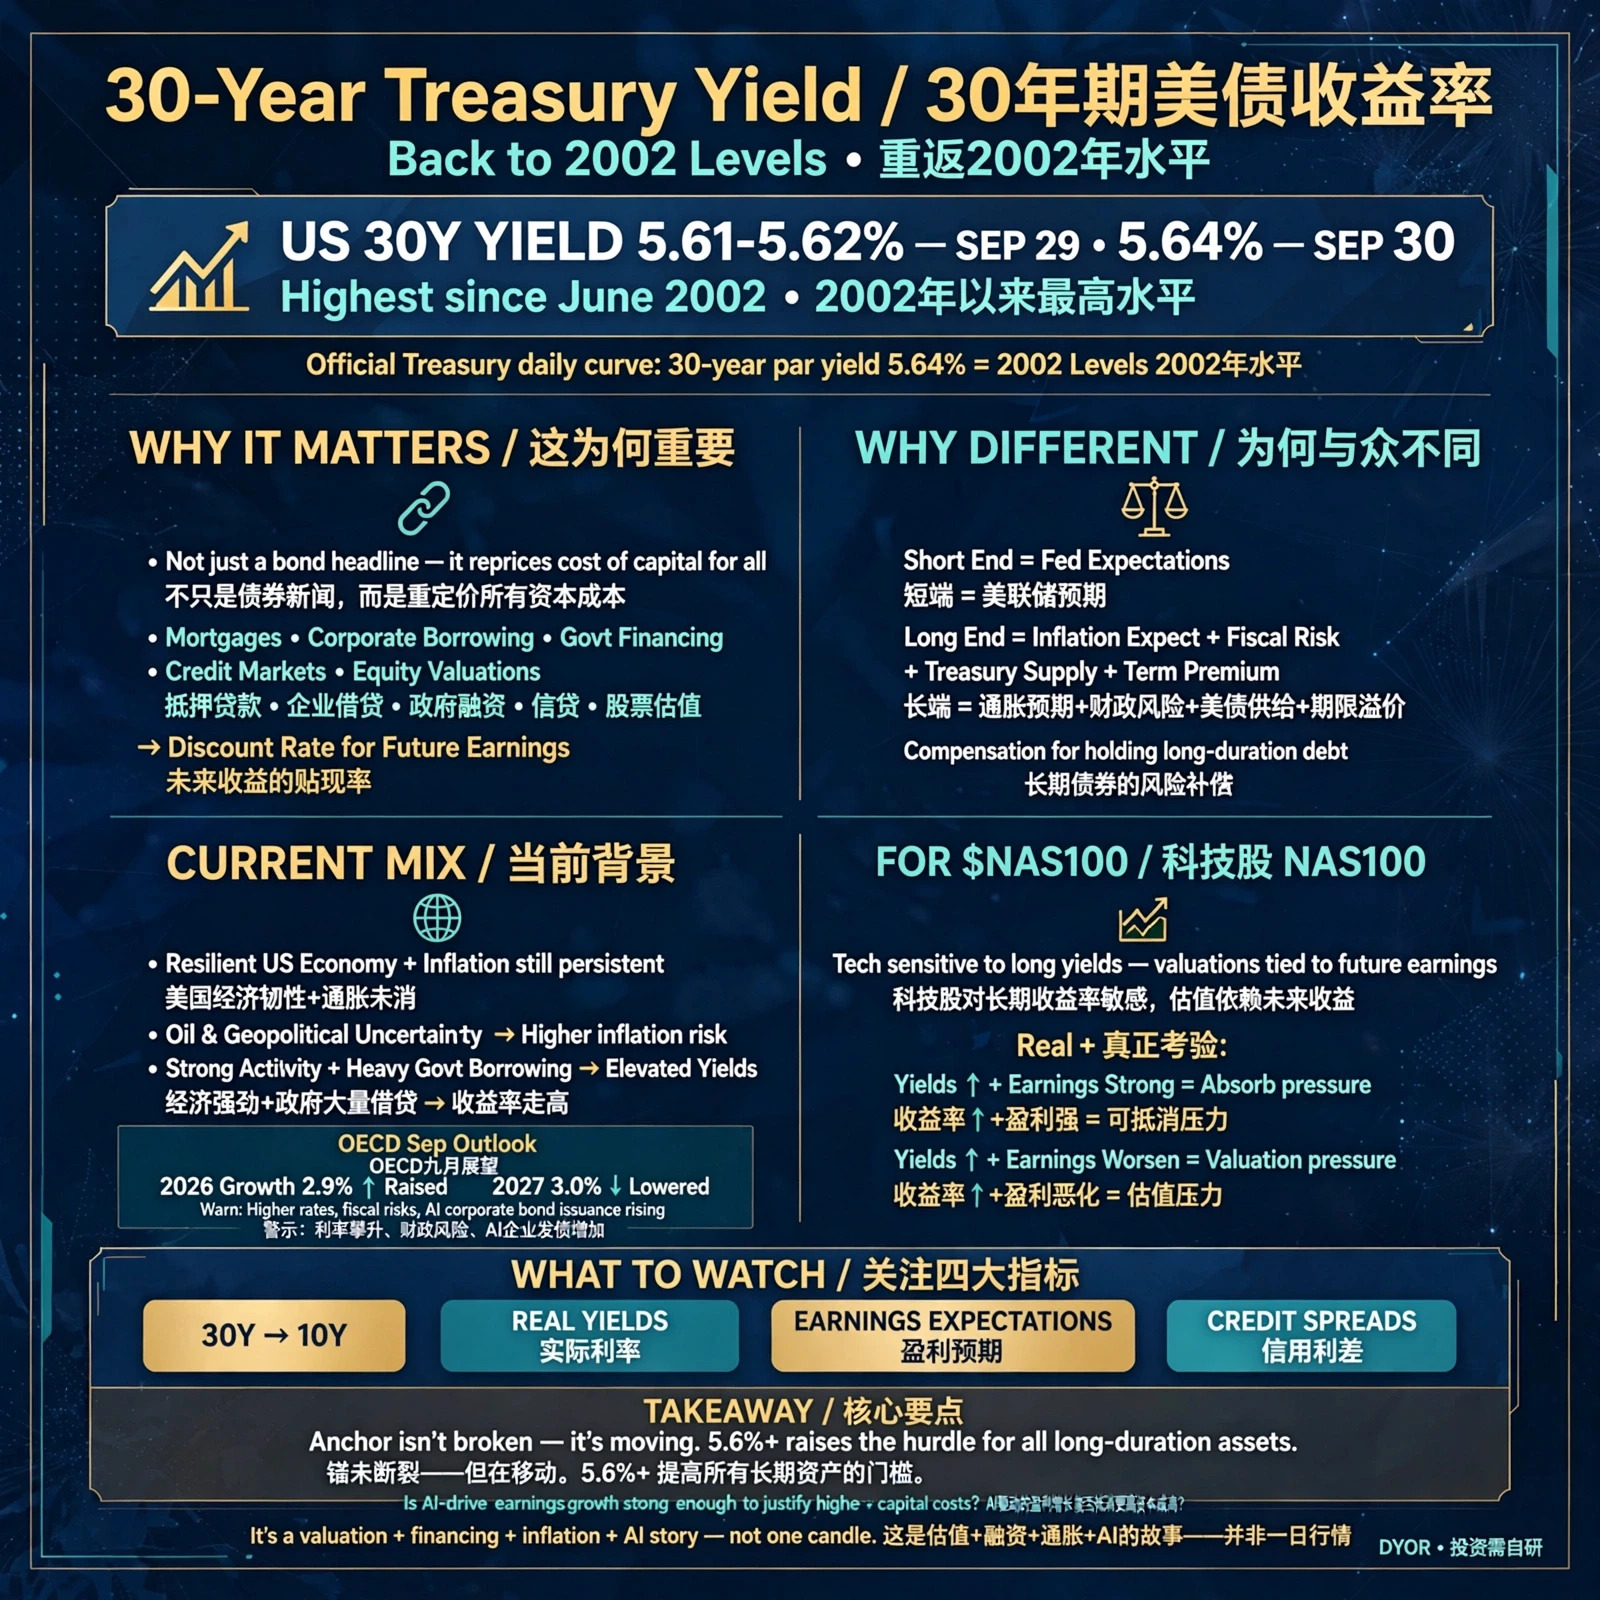
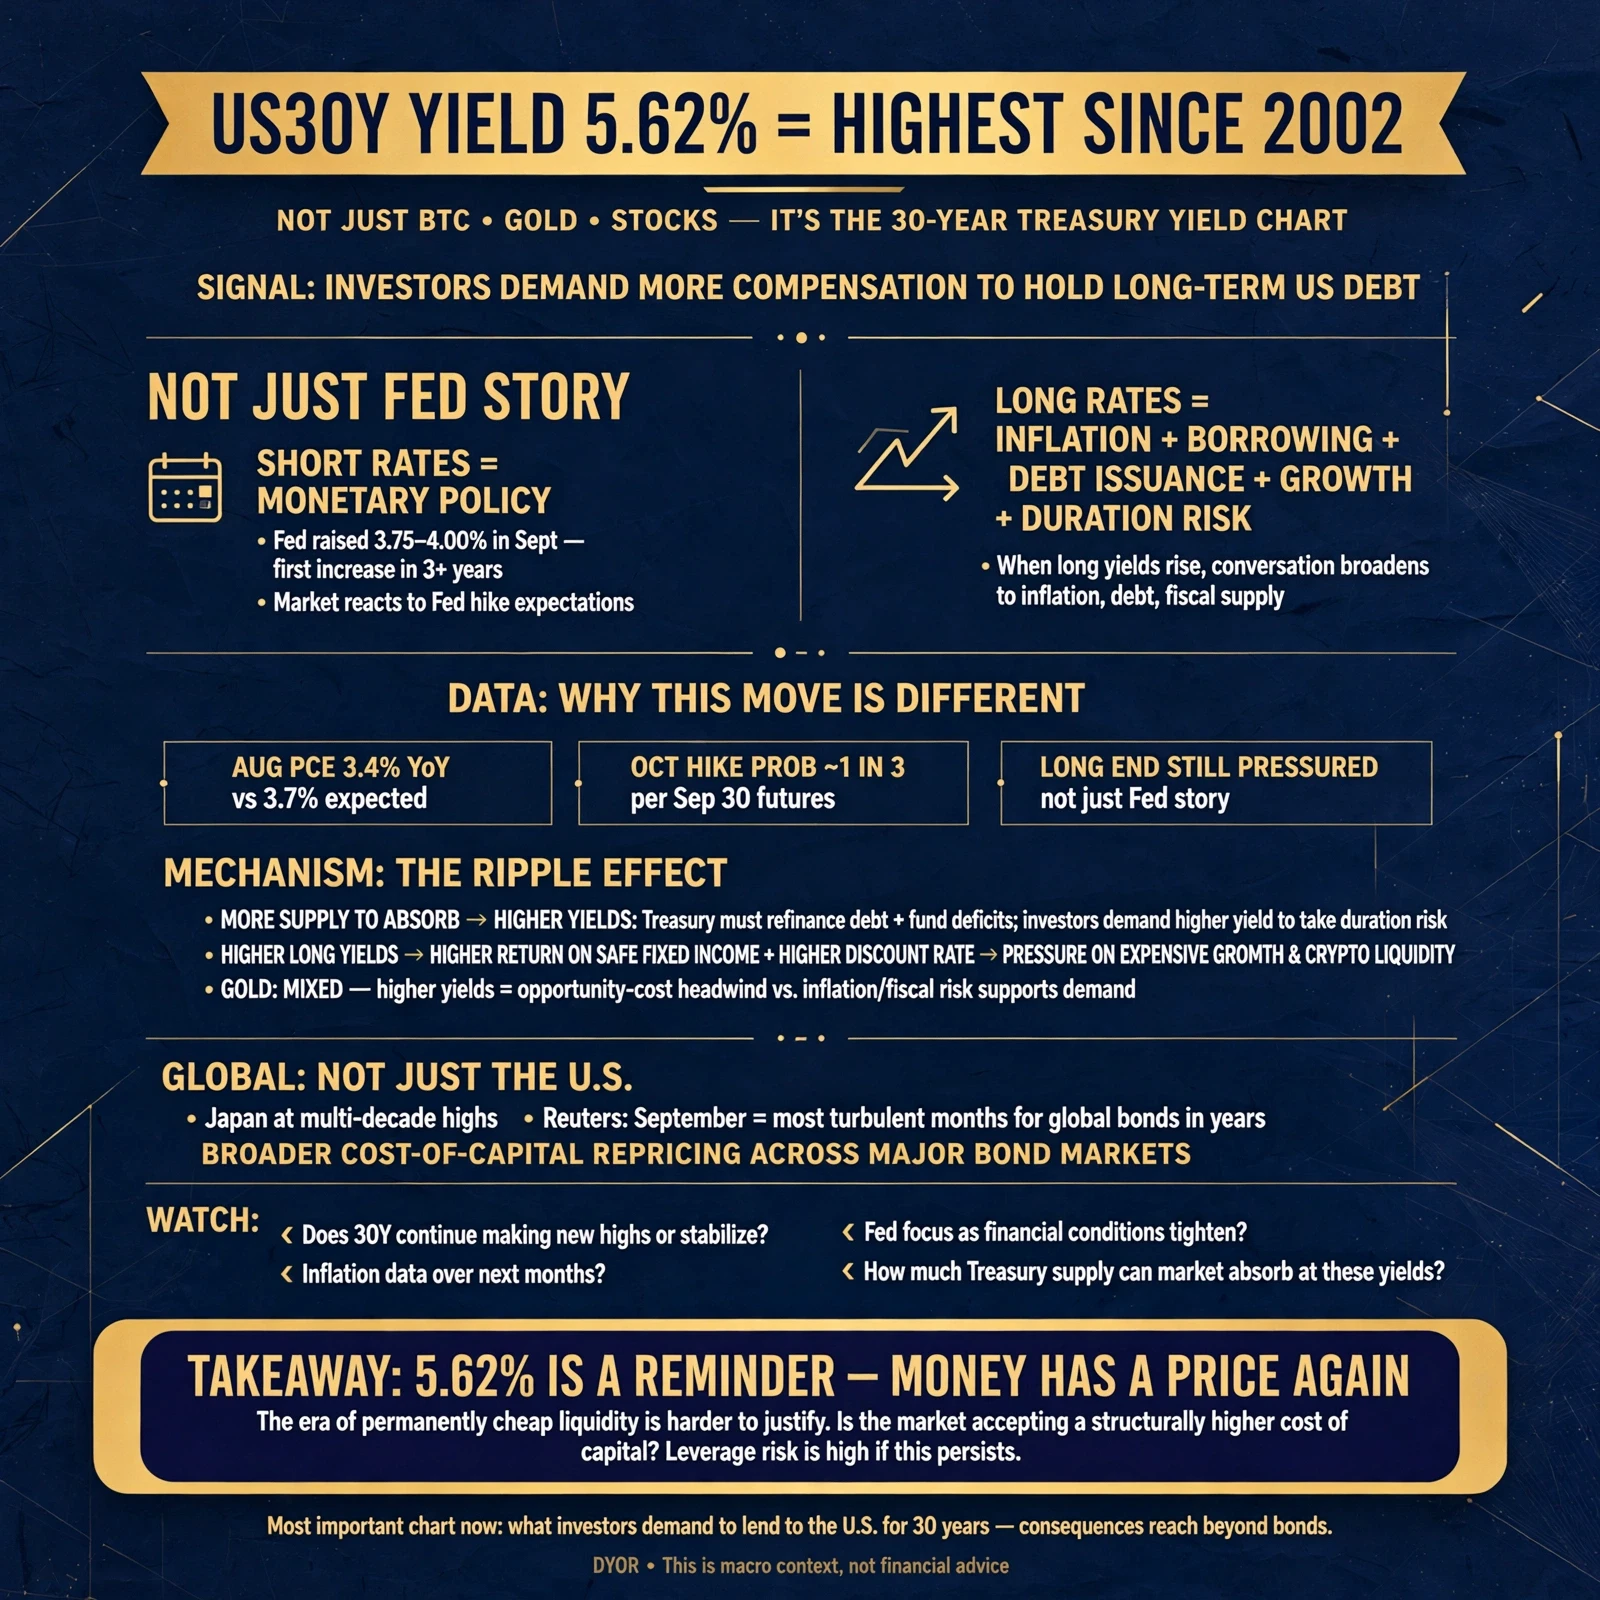
La razón está en el mercado de bonos. El rendimiento del bono del Tesoro a 30 años alcanzó recientemente alrededor del 5,62%, su nivel más alto desde 2002, mientras que el rendimiento a 10 años también se mantiene cerca de máximos de varias décadas. Los rendimientos elevados a largo plazo aumentan el coste de oportunidad de mantener un activo sin rendimiento como el oro. Al mismo tiempo, los precios elevados del petróleo crean otro problema, porque una inflación energética persistente puede hacer que los inversores se cuestionen la rapidez con la que la Reserva Federal puede relajar su política. Esa combinación explica por qué el oro ha tenido dificultades, incluso mientras la incertidumbre geopolítica sigue siendo elevada.
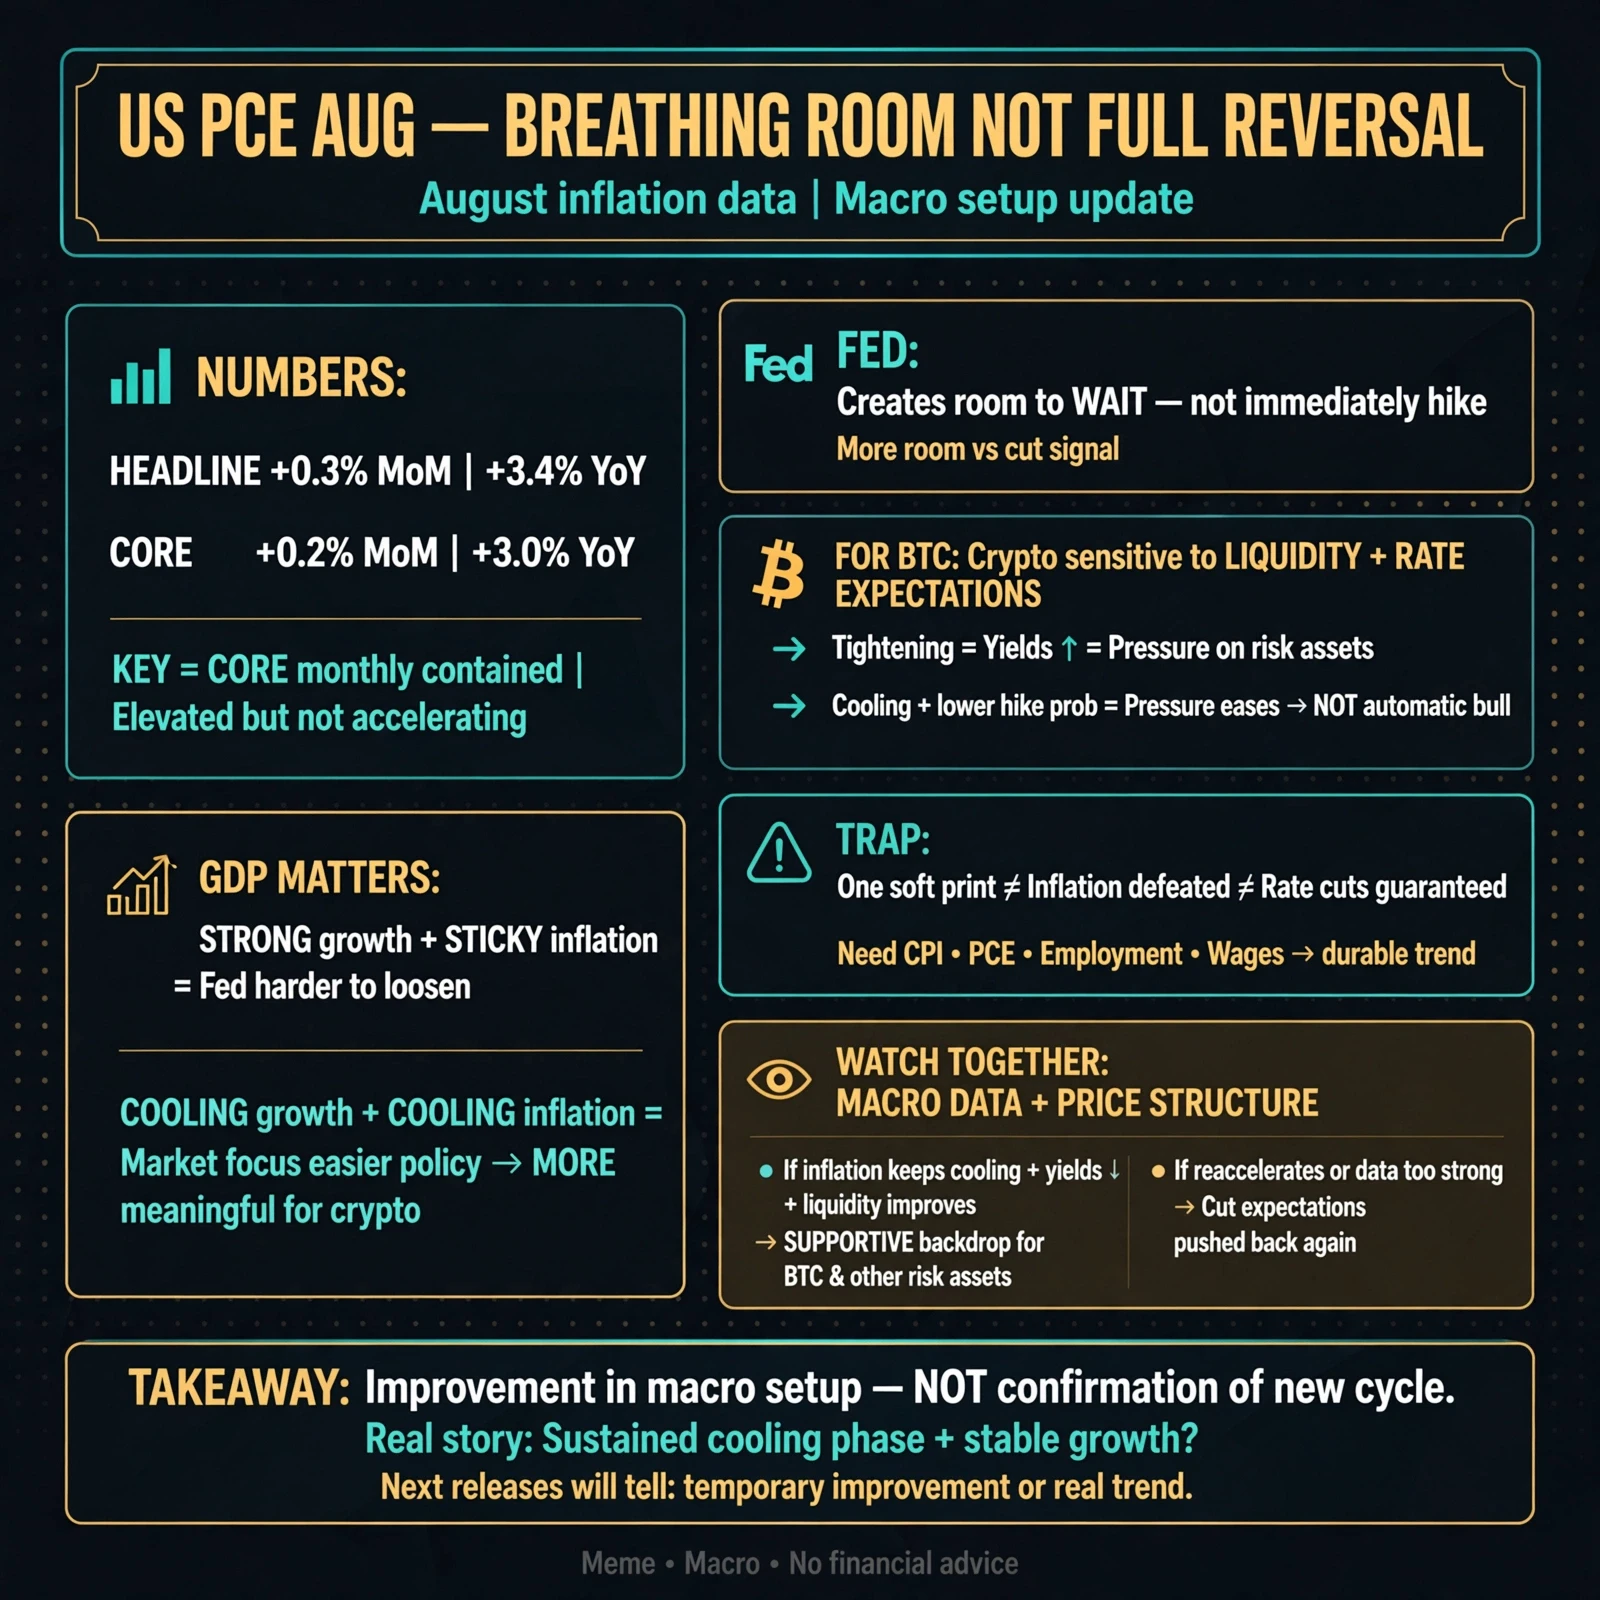
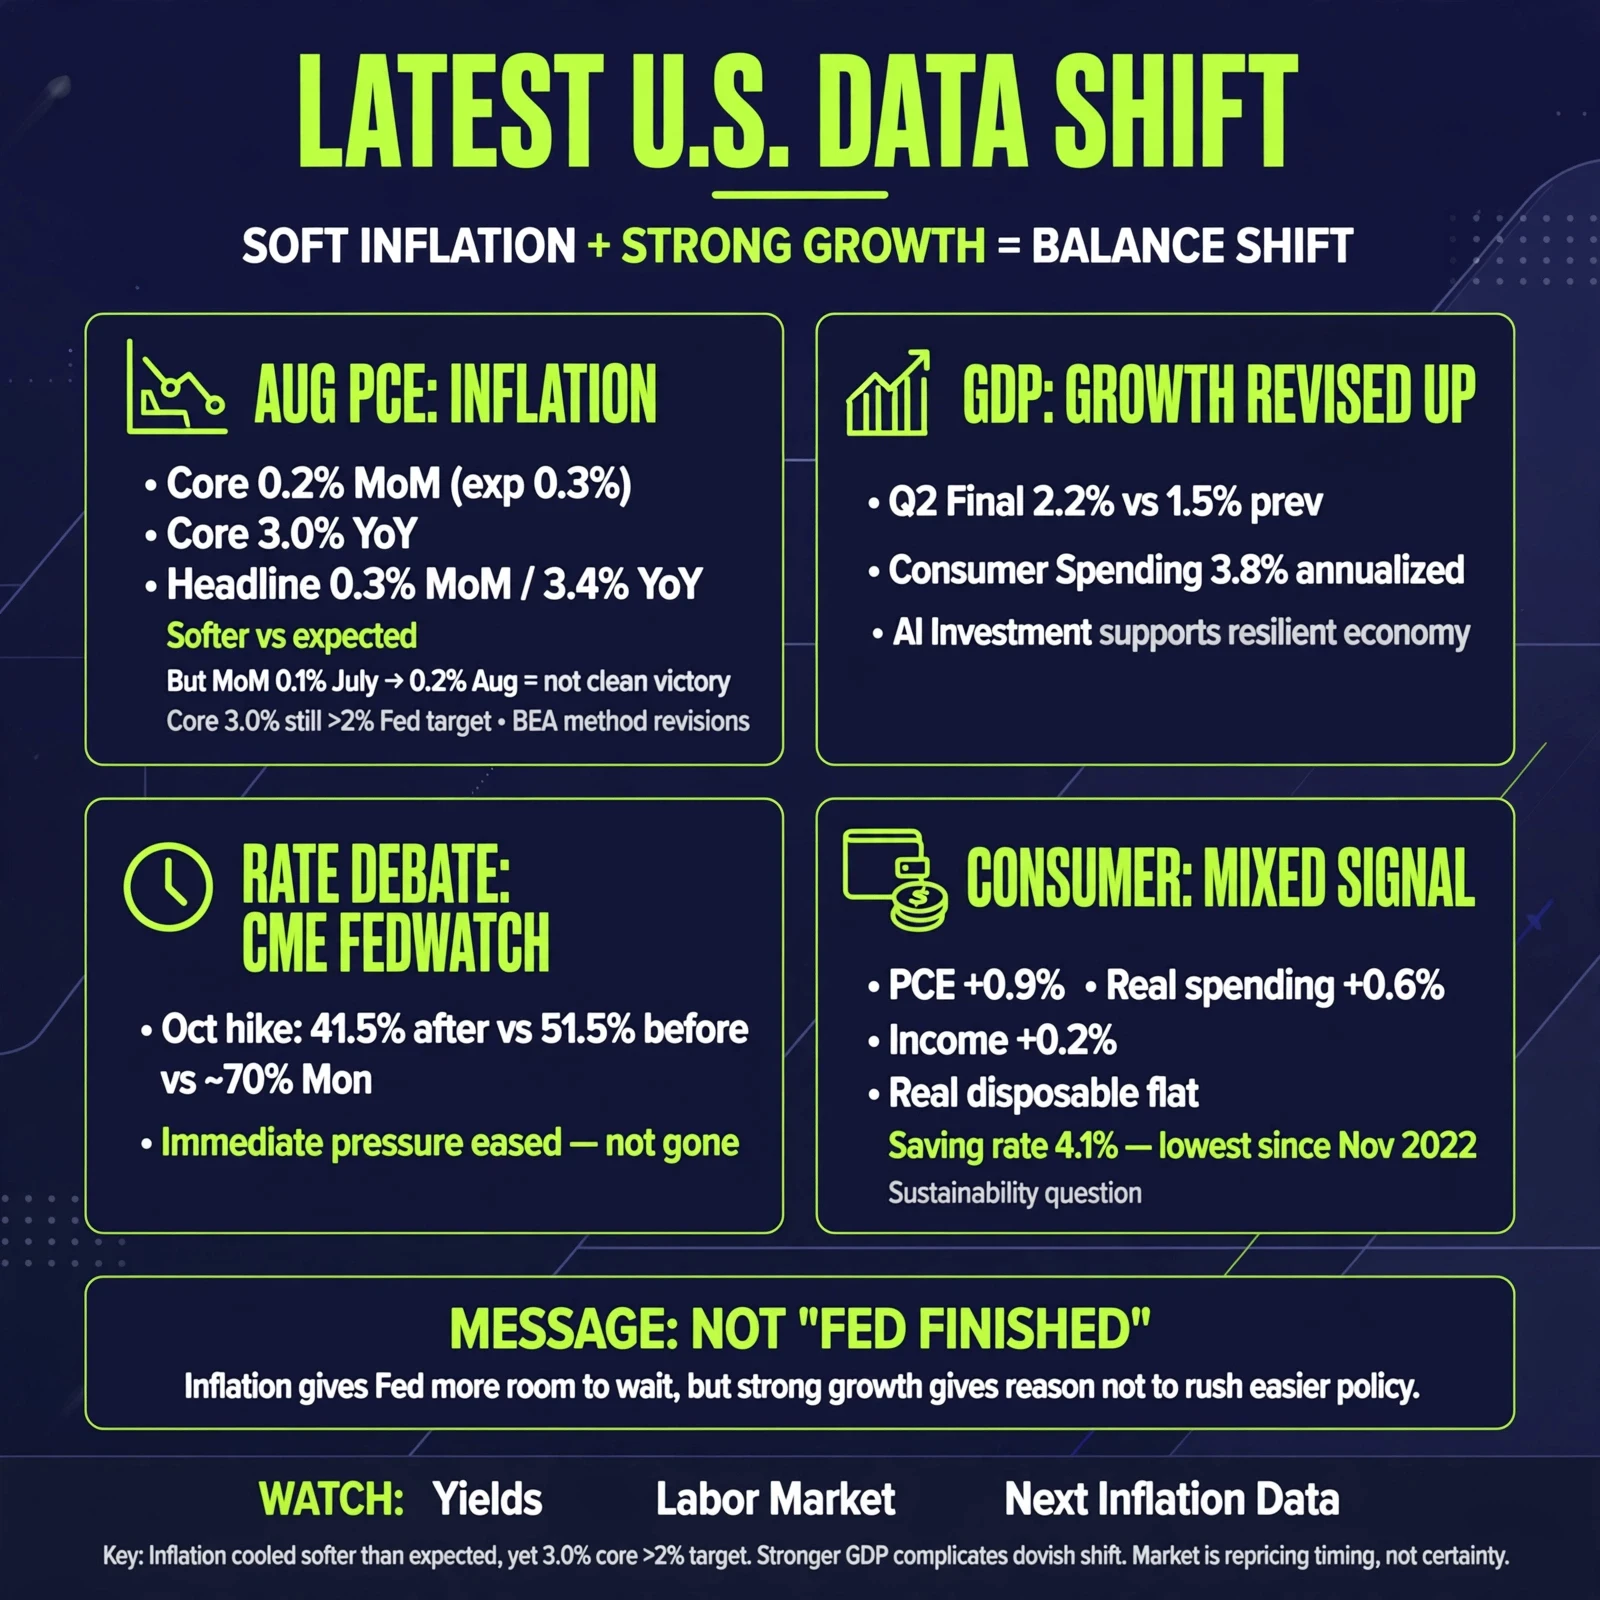
Pero hoy hay un cambio importante. Los nuevos comentarios del presidente de la Fed de Nueva York, John Williams, han reducido algunas de las expectativas inmediatas de otra subida de tipos, y el oro ha reaccionado positivamente en momentos en los que los rendimientos de los bonos del Tesoro y el dólar han bajado. Esto significa que el próximo gran factor para XAU/USD podría no ser otro titular geopolítico. Podría ser la dirección de los rendimientos estadounidenses tras los últimos datos de inflación y del mercado laboral.
Para mí, el mercado se encuentra ahora entre dos escenarios. Si el petróleo se mantiene elevado, los rendimientos del Tesoro permanecen cerca de estos máximos de varios años y las expectativas de inflación siguen siendo persistentes, el oro podría continuar teniendo dificultades para recuperar los máximos de septiembre. Pero si los datos económicos de EE. UU. se debilitan, las expectativas de subidas de tipos se desvanecen y los rendimientos a largo plazo finalmente comienzan a bajar, el oro podría recuperar el impulso incluso sin una gran escalada en Oriente Medio.
Así que ya no estoy observando el oro simplemente como una «operación de guerra». La cuestión más importante es si el mercado de bonos terminará dando margen de maniobra al oro.
En el caso del petróleo, estoy observando el estrecho de Ormuz y los flujos reales de exportación. En el caso del oro, estoy observando los rendimientos del Tesoro y las expectativas sobre la Fed.
El petróleo está siendo impulsado por la batalla entre el riesgo geopolítico y la recuperación de la oferta. El oro está siendo impulsado por la batalla entre la demanda de activos refugio y el coste de mantener un activo sin rendimiento. Hasta que una de esas fuerzas se imponga claramente, espero que ambos mercados sigan siendo extremadamente sensibles a los titulares y puedan cambiar de dirección rápidamente.
$XAUUSD
#BrentTops$106USTalksStall