#FedKeepsRatesSteady #ShareWeekly
Mi opinión: el mercado da la nota más alta al crecimiento rentable, no al crecimiento por sí solo. En la carrera de la IA, el crecimiento de los ingresos atrae la atención, pero, en última instancia, los inversores quieren pruebas de que las enormes inversiones en IA generarán ganancias sostenibles y flujo de caja libre.
La divergencia entre Microsoft y Google ilustra un punto importante: Wall Street no recompensa simplemente el mayor porcentaje de crecimiento. Evalúa las expectativas, la valoración, los márgenes, los gastos de capital y las previsiones futuras.
1. ¿Qué merece la nota más alta?
Yo clasificaría los tres factores así:
Factor Importancia Qué buscan los inversores
Rentabilidad Muy alta Márgenes sólidos y flujo de caja libre
Crecimiento de los ingresos Muy alta Demanda sostenible y cuota de mercado
Inversión en IA Alta, con condiciones Rendimientos futuros cuantificables
Mi combinación preferida es crecimiento + rentabilidad.
La inversión en IA solo es una ventaja competitiva si, con el tiempo, mejora la rentabilidad del negocio. Gastar miles de millones en infraestructura sin suficiente demanda de los clientes puede convertirse en un riesgo considerable para la valoración.
2. Por qué Microsoft ganó y Alphabet perdió
Microsoft: el desempeño más sólido
* Crecimiento de Azure: 48%.
* Ingresos: $92.28 billion, un aumento del 20%.
* Flujo de caja libre: $18.6 billion.
* Previsión de crecimiento de Azure para el próximo trimestre: 49–50%.
El punto importante es que Microsoft demostró una fuerte demanda de IA y, al mismo tiempo, mantuvo una generación de efectivo considerable. Reuters
Alphabet: crecimiento impresionante, resultados generales decepcionantes
* Crecimiento de Google Cloud: 103%.
* Ingresos de la nube: $30.7 billion.
* Flujo de caja libre: negativo, $9.1 billion.
* Ganancias por acción: $2.12 frente a los aproximadamente $3.02 previstos.
Al mercado le preocuparon los decepcionantes ingresos de búsqueda, el incumplimiento de las previsiones de ganancias y el costo de la infraestructura de IA.
La lección: una cifra de crecimiento espectacular no puede compensar todas las demás debilidades de los resultados de una empresa.
3. ¿Amazon tiene una sorpresa?
Curiosamente, ya tenemos la respuesta: Amazon publicó sus resultados del tercer trimestre el 29 de octubre.
Fuerte crecimiento de AWS
* Los ingresos de AWS crecieron un 39.3%, su mayor crecimiento en casi cinco años.
* AWS alcanzó un ritmo anualizado de ingresos de aproximadamente $184 billion.
* Los ingresos operativos alcanzaron los $28.1 billion.
* El margen operativo alcanzó un récord del 13.9%. Amazon anuncia los resultados del tercer trimestre
Es un informe impresionante. Sin embargo, el considerable gasto de Amazon en infraestructura de IA significa que los inversores también analizarán detenidamente el flujo de caja libre y los futuros gastos de capital.
Mi interpretación: Amazon ha demostrado que es un competidor serio en infraestructura de IA. Pero el fuerte crecimiento de AWS no significa automáticamente que las acciones estén baratas ni que el gasto de inversión vaya a generar rendimientos atractivos.
La principal señal de cautela es el flujo de caja: Amazon reportó una salida de flujo de caja libre de $42.4 billion en los últimos 12 meses, impulsada en gran medida por el gasto en infraestructura relacionada con la IA. La empresa prevé aproximadamente $220 billion en gastos de capital en efectivo para 2026. Amazon anuncia los resultados del tercer trimestre
Esto crea un contraste fascinante:
* Microsoft: alto crecimiento con flujo de caja libre positivo.
* Alphabet: crecimiento excepcional de la nube, pero preocupaciones sobre las ganancias y el flujo de caja.
* Amazon: aceleración del crecimiento de AWS y margen operativo récord, pero un gasto enorme en infraestructura.
4. ¿Qué significa la decisión de la Fed?
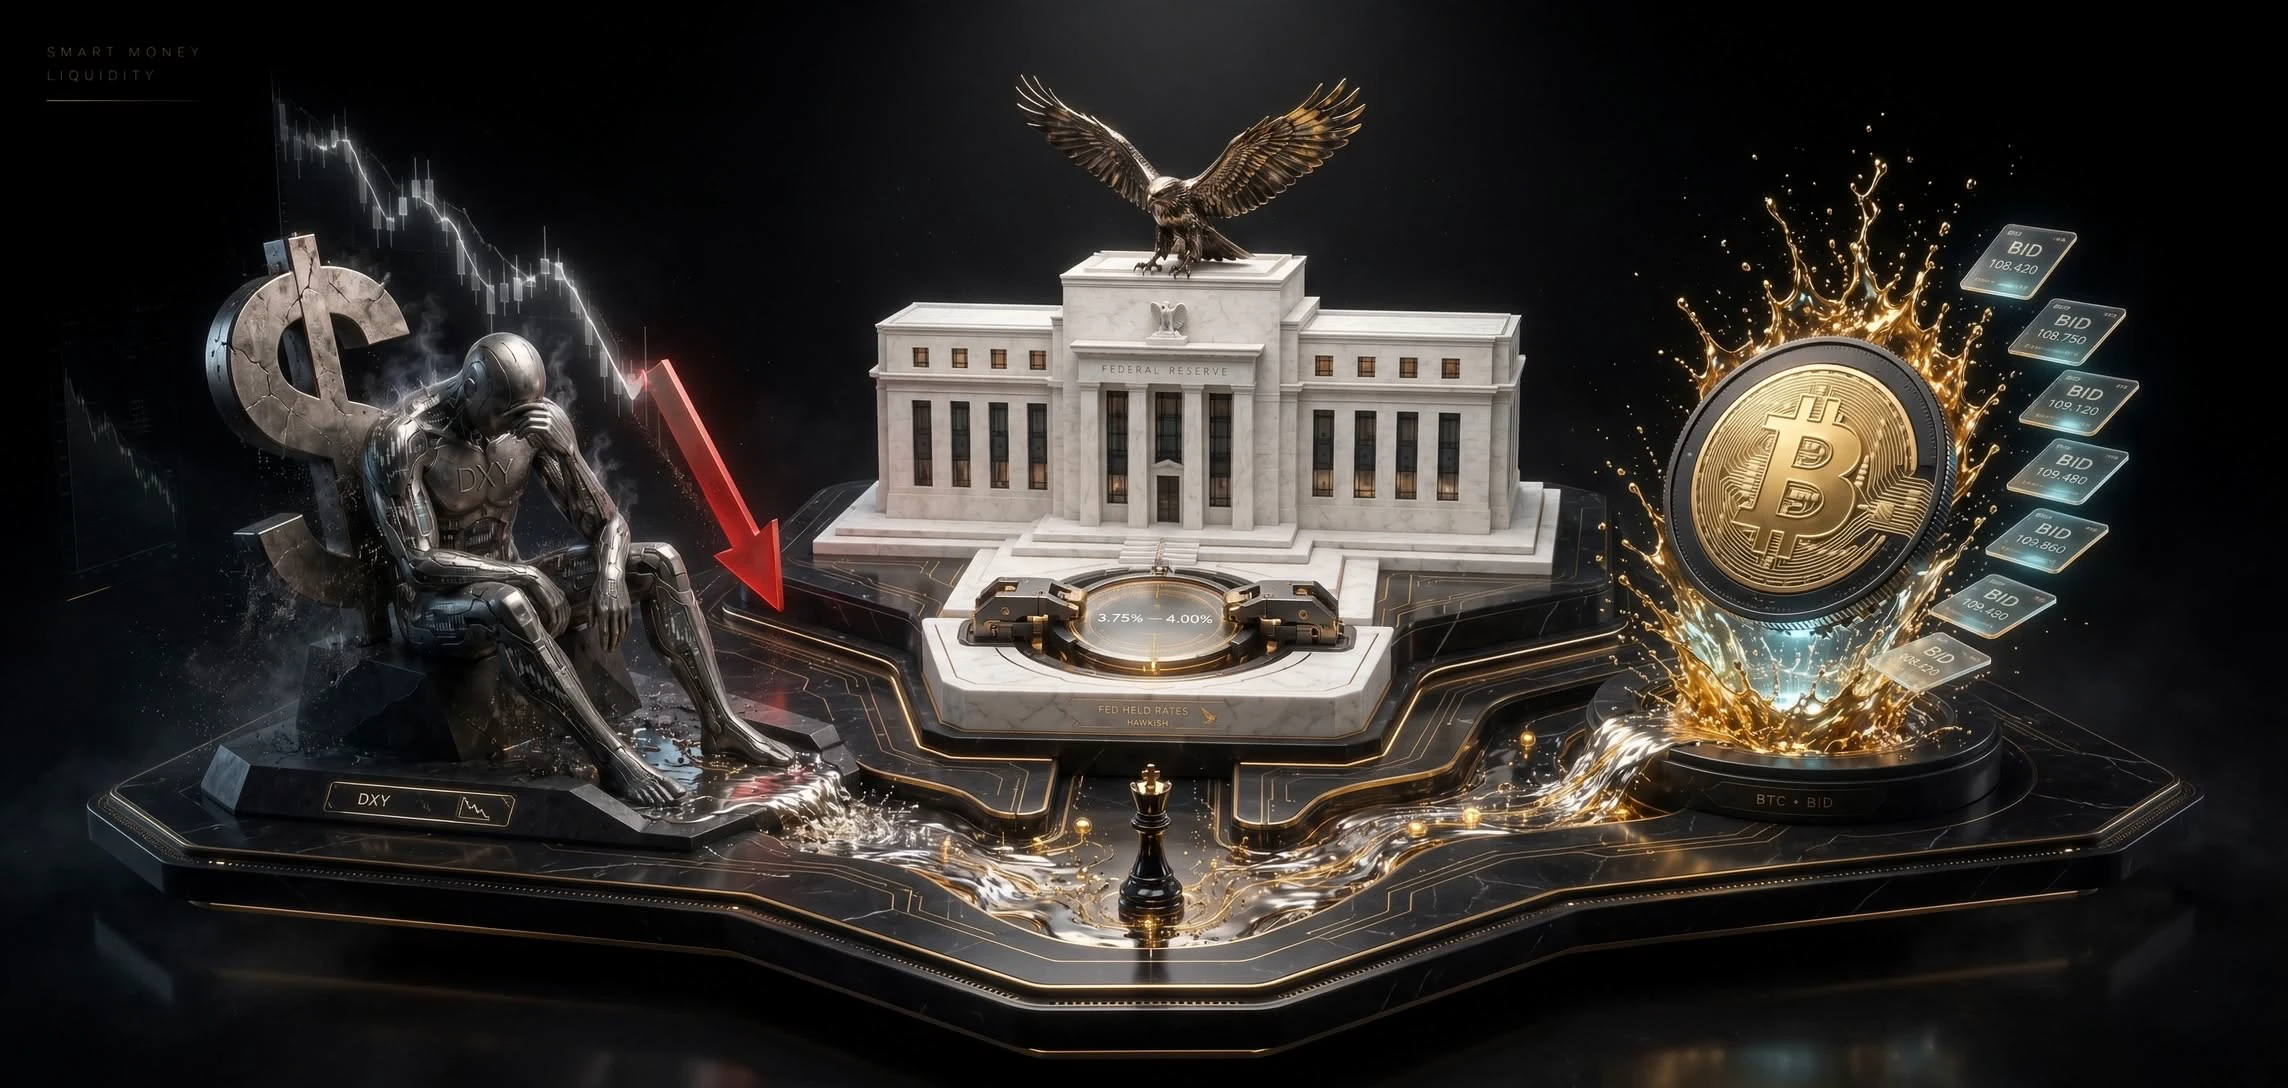
La Fed mantuvo las tasas de interés entre el 3.75% y el 4.00% el 28 de octubre. Sin embargo, la inflación sigue elevada y dos responsables de política monetaria preferían un aumento inmediato de las tasas. La Reserva Federal publica el comunicado del FOMC
Para las acciones tecnológicas, esto significa:
* Los mayores costos de endeudamiento pueden presionar las elevadas valoraciones de las acciones de crecimiento.
* La inversión en infraestructura de IA se vuelve más costosa.
* Las empresas que generan mucho efectivo tienen ventaja.
* Una pausa en las tasas no es automáticamente una señal alcista.
5. ¿Cambiaría mi estrategia de inversión?
Haría un pequeño ajuste, no un cambio drástico en la cartera.
Mi enfoque sería:
* Evitar perseguir los repuntes posteriores a la publicación de resultados. Los excelentes resultados ya pueden estar reflejados en el precio de una acción.
* Dar prioridad al flujo de caja. Buscar pruebas de que el gasto en IA se está traduciendo en ingresos operativos.
* Mantener algo de efectivo disponible. La volatilidad del mercado puede crear mejores oportunidades de entrada.
* Diversificar la exposición a la IA. No dar por sentado que todas las empresas relacionadas con la IA serán ganadoras.
* Esperar confirmación. Analizar las previsiones del próximo trimestre y el rendimiento del gasto antes de aumentar la exposición.
Dado el enfoque equilibrado y de esperar confirmación que expresaste anteriormente, preferiría tener paciencia en lugar de comprar agresivamente ante estas reacciones a los resultados.
6. Mi evaluación final
Microsoft
Crecimiento + generación de efectivo
A
Amazon
Aceleración de AWS + riesgo de inversión
A−
Alphabet
Excelente crecimiento de la nube, resultados generales más débiles
B−
Mi evaluación cualitativa de estos resultados trimestrales; no es una calificación del precio de las acciones ni de su valoración.
La mayor lección de inversión: el crecimiento de la IA es emocionante, pero el flujo de caja demuestra que el modelo de negocio funciona.
$MSFT $GOOGL $AMZN $NVDA $MU