YamahaBlue

vip
العمر 2.9سنة
الطبقة القصوى 5
"مرحبًا بكم في عالم العملات المشفرة! هنا سنتعلم وننمو ونستكشف الفرص معًا. لنبدأ!"
🌕 احصل على حصتك من جوائز تزيد قيمتها على 15,000 USDT — بدأ موسم «إبداعات منتصف الخريف» على Gate Plaza رسميًا!
ناقش اتجاهات السوق، واستعرض تداولاتك، وشارك رؤى الاستثمار — أنشئ المحتوى واربح جوائز منتصف الخريف!
شارك الآن 👉️ https://www.gate.com/campaigns/6260
🎁 مزايا منتصف الخريف
1️⃣ انشر للمشاركة في سحب المظاريف الحمراء: ما يصل إلى 5 USDT في كل سحب
2️⃣ قائمة المتصدرين للمبدعين: اربح صندوق هدايا Gate محدود الإصدار بمناسبة منتصف الخريف، إضافة إلى ما يصل إلى 1,000 USDT
3️⃣ مكافآت إضافية للمحتوى عالي الجودة: شارة مبدع موثّق + اختيار المحتوى + دعم حصري للوصول
4️⃣ هدية المنشور الأول للوافدين الجدد
GateSquare
🌕 استعدوا للفوز بهدايا بقيمة 15,000+ USDT، فقد انطلق رسميًا «موسم إبداعات منتصف الخريف» في ساحة Gate!
تحدثوا عن اتجاهات السوق، واستعرضوا تداولاتكم، وشاركوا آراءكم الاستثمارية، واربحوا هدايا منتصف الخريف أثناء الإبداع!
شارك الآن 👉️ https://www.gate.com/campaigns/6260
🎁 مزايا منتصف الخريف
1️⃣ سحب على المنشورات: ما يصل إلى 5 USDT في المرة الواحدة
2️⃣ تصدّر قائمة المبدعين: اربح علبة هدايا Gate الحصرية لمنتصف الخريف + ما يصل إلى 1,000 USDT
3️⃣ مكافآت إضافية للمحتوى المميز: شارة المبدع الموثّق + اختيار المحتوى + دعم حصري للوصول
4️⃣ هدية المنشور الأول للمستخدمين الجدد: يتقاسم 50 مستخدمًا محظوظًا مجموع جوائز بقيمة 1,000 USDT
📌 المشاركة بسيطة للغاية:
① سجّل وأضف #Gate广场中秋团圆局 + وانشر محتوى أصليًا حول الموضوعات الرائجة يوميًا
③ تحدث عن اتجاهات السوق، واستعرض آراءك، وتنافس على صدارة القائمة، وافتح مزايا منتصف الخريف السخية!
👉 انشر الآن: https://www.gate.com/post
👉 تفاصيل الفعالية: https://www.gate.com/announcements/article/101723
repost-content-media
  • 3
أتداول على Gate، إحدى البورصات الرائدة ذات السجل الحافل الممتد لـ13 عامًا. انضموا إليّ واطّلعوا على أبرز الفعاليات الجارية الآن! https://www.gate.com/campaigns/6254?ch=7407&ref=AwBFBl5c&ref_type=132
post-image
  • 3
انشر مكافآت التداول بمناسبة عيد منتصف الخريف للفوز بمكافآت كبيرة! https://www.gate.com/campaigns/6260?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#AnthropicPicksNasdaqForIPO
هذه إحدى تلك العناوين التي أرى أن من المهم فيها الفصل بين ما تأكد فعلياً وما يسعّره السوق بالفعل.
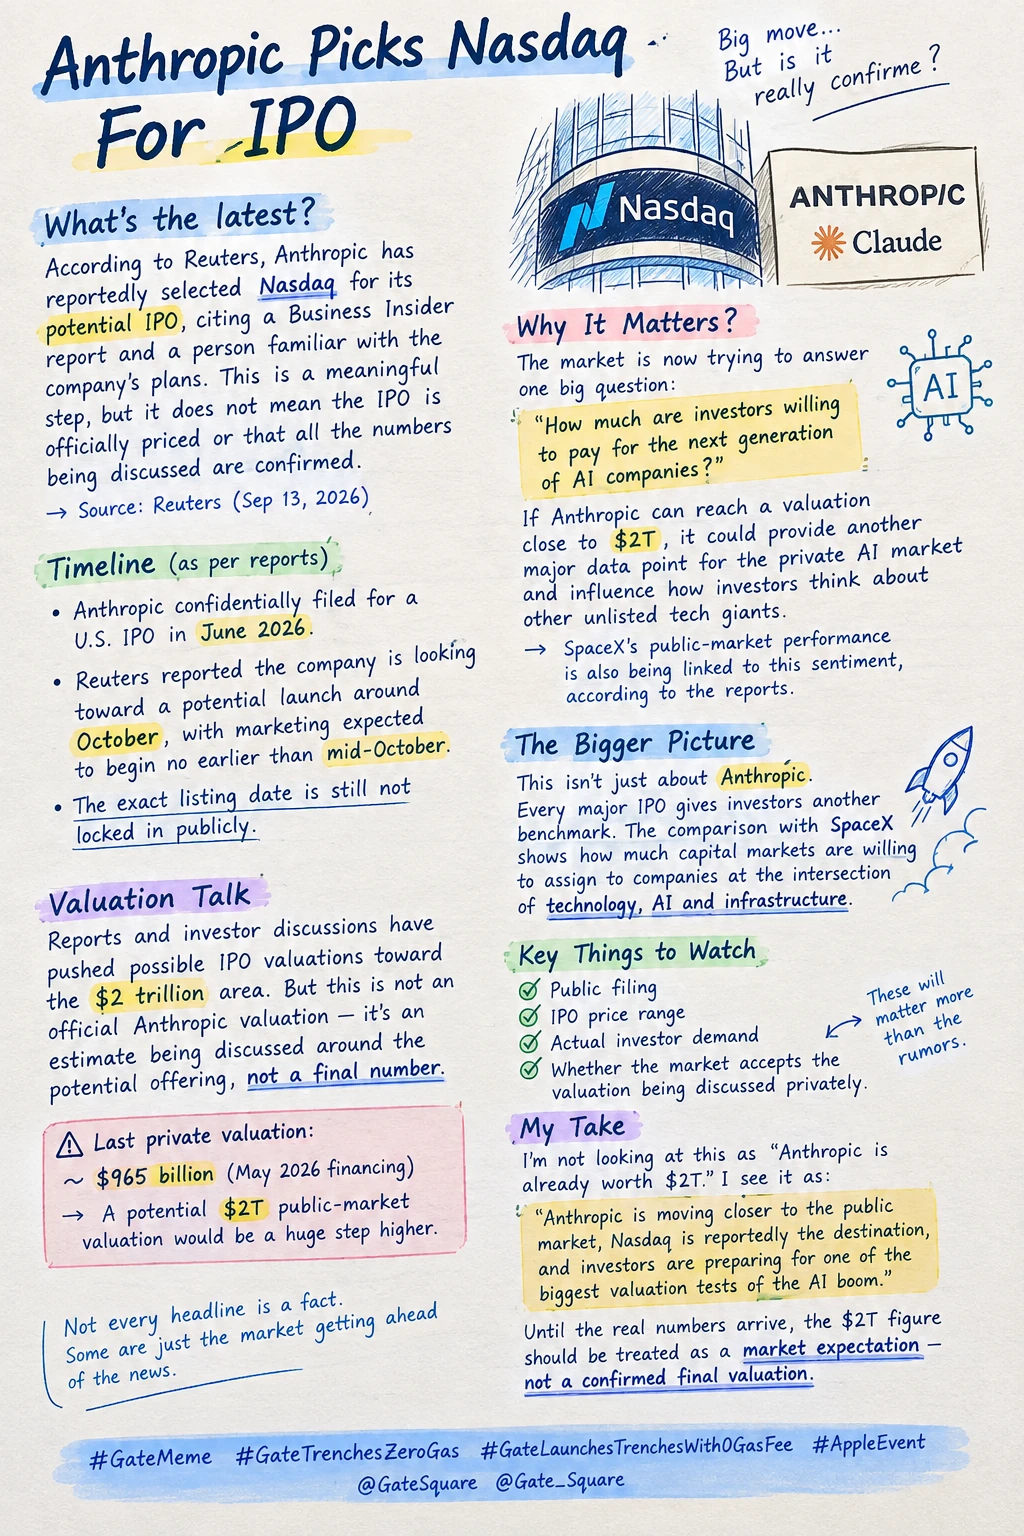
اختارت Anthropic بورصة Nasdaq لطرحها العام الأولي المحتمل، بحسب ما أوردته Reuters نقلاً عن تقرير لـ Business Insider وشخص مطلع على خطط الشركة. وهذه خطوة مهمة لأن Anthropic تقترب أكثر من التحول إلى شركة عامة، لكنها لا تعني أن الطرح العام الأولي قد جرى تسعيره رسمياً أو أن كل رقم متداول عبر الإنترنت مؤكد.
قدمت Anthropic، الشركة التي تقف وراء Claude، طلباً سرياً لطرح عام أولي في الولايات المتحدة خلال يونيو. وأفادت Reuters منذ ذلك الحين بأن الشركة تتجه نحو إطلاق محتمل في أك
MrFlower_XingChen
#AnthropicPicksNasdaqForIPO
هذا أحد تلك العناوين التي أعتقد أنه من المهم فيها الفصل بين ما تأكد فعلياً وما بدأ السوق بالفعل في تسعيره.
اختارت Anthropic بورصة Nasdaq لطرحها العام الأولي المحتمل، بحسب ما أفادت Reuters نقلاً عن تقرير لـ Business Insider وشخص مطلع على خطط الشركة. وهذه خطوة مهمة لأن Anthropic تقترب من أن تصبح شركة عامة، لكنها لا تعني أن الطرح العام الأولي قد جرى تسعيره رسمياً أو أن كل رقم متداول عبر الإنترنت مؤكد.
قدمت Anthropic، الشركة التي تقف وراء Claude، طلباً سرياً لطرح عام أولي في الولايات المتحدة في يونيو. وأفادت Reuters منذ ذلك الحين بأن الشركة تتجه نحو إطلاق محتمل في أكتوبر، على أن تبدأ أنشطة التسويق في موعد لا يسبق منتصف أكتوبر. ولم يُحسم موعد الإدراج الدقيق علناً بعد.
والآن نصل إلى الجزء الذي لفت انتباه السوق فعلاً:
التقييم.
دفعت التقارير ونقاشات المستثمرين التقييمات المحتملة للطرح العام الأولي نحو مستوى 2 تريليون دولار. لكنني لا أعتبر $2T تقييماً رسمياً لـ Anthropic اليوم. إنه تقدير يُناقش في إطار الطرح المحتمل، وليس سعراً نهائياً للطرح العام الأولي.
هذا الفرق مهم.
أُفيد بأن آخر تقييم خاص رئيسي لـ Anthropic بلغ نحو 965 مليار دولار بعد تمويلها في مايو 2026، ما يعني أن تقييماً محتملاً $2T للسوق العامة سيمثل قفزة هائلة إلى الأعلى.
وهنا تصبح القصة أكبر من Anthropic نفسها.
يحاول السوق فعلياً الإجابة عن سؤال واحد:
كم يرغب المستثمرون فعلاً في دفعه مقابل الجيل القادم من شركات الذكاء الاصطناعي؟
إذا تمكنت Anthropic بنجاح من الاقتراب من تقييم قدره 2 تريليون دولار، فستقدم مؤشراً رئيسياً آخر لسوق الذكاء الاصطناعي الخاص. وقد يؤثر ذلك أيضاً في طريقة تفكير المستثمرين بشأن شركات التكنولوجيا العملاقة الأخرى غير المدرجة والتقييمات المرتبطة بها.
تُعد SpaceX مقارنة واضحة.
فقد منح الظهور الهائل لـ SpaceX في السوق العامة المستثمرين بالفعل نقطة مرجعية أخرى لحجم رأس المال الذي تستعد أسواق المال لتخصيصه للشركات الواقعة عند تقاطع التكنولوجيا والذكاء الاصطناعي والبنية التحتية. والمقارنة ليست مثالية لأن أعمال SpaceX وAnthropic مختلفة تماماً، لكن التأثير النفسي في السوق مثير للاهتمام.
لم تعد تقييمات السوق الخاصة تحدث بمعزل عن غيرها.
فكل طرح عام أولي رئيسي يمنح المستثمرين معياراً مرجعياً آخر.
ولهذا أعتقد أن قرار Nasdaq نفسه أقل أهمية من الخطوة التالية.
سيكون الاختبار الحقيقي هو طلب Anthropic العام، وأرقامها المالية، والنطاق السعري الفعلي للطرح العام الأولي، وطلب المستثمرين، والأهم من ذلك، ما إذا كان مستثمرو السوق العامة سيقبلون التقييم الذي تجري مناقشته على نحو خاص.
وهناك أيضاً خطر آخر لا يمكن للسوق تجاهله.
أصبحت تقييمات الذكاء الاصطناعي شديدة الحساسية للتوقعات. فإذا فشل نمو الإيرادات أو الإنفاق على البنية التحتية للذكاء الاصطناعي أو الربحية المستقبلية في تبرير التقييم الذي يتوقعه المستثمرون، فإن الحماس نفسه الذي يدفع شركة خاصة إلى الارتفاع قد يعمل في الاتجاه المعاكس بمجرد أن تصبح الأسهم متداولة علناً.
لذلك لا أنظر إلى هذا العنوان على أنه:
"Anthropic تساوي رسمياً 2 تريليون دولار."
بل أنظر إليه على أنه:
تقترب Anthropic من السوق العامة، وNasdaq هي الوجهة المعلنة، ويستعد المستثمرون الآن لواحد من أكبر اختبارات التقييم في طفرة الذكاء الاصطناعي.
الأرقام التالية المهمة فعلاً هي الطلب العام، والنطاق السعري للطرح العام الأولي، وطلب المستثمرين الفعلي.
وإلى أن تظهر هذه الأرقام، ينبغي التعامل مع الرقم $2T باعتباره توقعاً سوقياً/نقطة واردة في التقارير، لا تقييماً نهائياً مؤكداً.
وهنا يكمن جوهر القصة الحقيقي.
#GateMeme #GateTrenchesZeroGas #GateLaunchesTrenchesWith0GasFee #AppleEvent @GateSquare @Gate_Square
$NAS100
repost-content-media
NDAQ%⁦0.15⁩-
SPCX%⁦0.03⁩-
#每周来晒 #8月CPI数据出炉 #ShareWeekly
لم يكن مؤشر CPI هو المفاجأة — بل كان مؤشر PPI هو التحول الحقيقي في الحبكة
يركز الجميع على مؤشر CPI لشهر أغسطس، لكن إذا نظرت فقط إلى CPI، فستفوتك القصة الحقيقية للاقتصاد الكلي. لم يعد السوق يتفاعل مع قراءة تضخم واحدة. بل يتفاعل مع سلسلة من التداعيات.
جاء مؤشر CPI لشهر أغسطس متماشياً مع التوقعات: كان النمو الشهري قوياً، بينما ظل المؤشر السنوي الرئيسي عالقاً في نطاق منتصف 3%. ويتباطأ مؤشر CPI الأساسي ببطء نحو هدف الاحتياطي الفيدرالي، لكنه لا يزال فوق 2%. وبمفرده، لم يكن هذا مفاجأة.
جاءت المفاجأة من الجانب الآخر: مؤشر PPI.
تسارع تضخم المنتجين مجدداً إلى نطاق منتصف 5%
discovery
#每周来晒 #8月CPI数据出炉 #ShareWeekly
لم يكن مؤشر CPI هو المفاجأة — بل كان مؤشر PPI هو المفاجأة الحقيقية
ينصب تركيز الجميع على مؤشر CPI لشهر أغسطس، لكن إذا نظرت إلى CPI وحده، فستفوتك القصة الحقيقية للاقتصاد الكلي. لم يعد السوق يتفاعل مع قراءة تضخم واحدة، بل مع سلسلة من التداعيات.
جاء مؤشر CPI لشهر أغسطس متوافقاً مع التوقعات: كان النمو الشهري قوياً، وظل المعدل السنوي الرئيسي عالقاً في نطاق منتصف 3%. يتباطأ مؤشر CPI الأساسي ببطء نحو مستهدف الاحتياطي الفيدرالي، لكنه لا يزال أعلى من 2%. وبمفرده، لم يكن ذلك مفاجئاً.
جاءت المفاجأة من الجانب الآخر: مؤشر PPI.
تسارع تضخم أسعار المنتجين مجدداً إلى نطاق منتصف 5% على أساس سنوي، ارتفاعاً من نطاق أواخر 4% سابقاً، مع زيادة شهرية قوية أيضاً. وهذا يغير كل شيء. يُعد مؤشر PPI مؤشراً استباقياً. فعندما يدفع المنتجون المزيد، لا تختفي هذه التكاليف — بل إما تضغط على هوامش الشركات أو تنتقل إلى المستهلك مع تأخر زمني.
أضف النفط إلى ذلك. مع بقاء خام برنت فوق مستوى 100 دولار، بل وارتفاعه مؤخراً مقترباً من 110 دولارات، يصبح قطاع الطاقة الجسر الذي يربط مؤشر PPI مجدداً بمؤشر CPI. ارتفاع تكاليف النقل + ارتفاع تكاليف الإنتاج = تجدد الضغوط على التضخم الرئيسي.
لهذا السبب انفجرت التقلبات مباشرة بعد صدور البيانات.
1. هل غيّرت قراءة CPI هذه مسار الاحتياطي الفيدرالي؟
نعم، لكنها جعلت مهمة الاحتياطي الفيدرالي أصعب، لا أسهل.
لو كنا قد رأينا مؤشر CPI وحده، لكان بإمكان السوق مواصلة تسعير تحول تيسيري سلس. لكن اجتماع CPI + PPI الساخن يروي قصة مختلفة:
• لا يزال التضخم الرئيسي بعيداً عن 2%
• يتحسن التضخم الأساسي، لكنه لا يزال عالقاً
• تتسارع مجدداً ضغوط التضخم في سلسلة الإنتاج
هذا فخ سياسي كلاسيكي. فإذا خفّض الاحتياطي الفيدرالي الفائدة بسرعة كبيرة بينما يتجاوز تضخم سلسلة الإنتاج 5%، فإنه يخاطر بموجة تضخم ثانية. وإذا أبقى السياسة شديدة التقييد لفترة طويلة جداً، فإنه يخاطر بإلحاق الضرر بالنمو وسوق العمل.
ولهذا تحديداً أعادت عقود Fed Funds الآجلة تسعيرها بقوة بعد صدور مؤشر PPI. وقفز احتمال رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر إلى نطاق 80-90% خلال الجلسة. وستواصل هذه الاحتمالات تغيرها مع كل قراءة للوظائف والأجور، لكن الإشارة واضحة: التضخم لم "ينتهِ".
بالنسبة إلى المتداولين، يعني هذا أننا ندخل نظاماً تحركه العناوين. كل من CPI وPPI والوظائف غير الزراعية ومتوسط الأجور بالساعة والنفط وعائد سندات 10Y — يمكنه أن يطلق موجة جديدة من التقلبات.
2. كيف تسعّر الأسواق ذلك؟
Bitcoin مغناطيس $80K
يتحرك BTC داخل ضغط اقتصادي كلي. جرى تداوله بين منتصف $76K واقتراباً من 79.8 ألف دولار في 11 سبتمبر، ضمن نطاق يومي يتجاوز 4%. وهذا كبير بالنسبة إلى BTC، ويثبت عودة حساسيته لعوامل الاقتصاد الكلي.
بالنسبة إليّ، $80K ليس مجرد رقم، بل هو مغناطيس السيولة. تحته، نكون في منطقة تذبذب عالية التقلب. وفوقه، مع أحجام تداول فورية حقيقية، يتغير هيكل السوق.
إطاري:
• الثبات فوق 76 ألف دولار-$77K مع تدفقات ETF إيجابية = تماسك بنّاء
• الاختراق والثبات فوق $80K مع توسع حجم التداول الفوري = زخم نحو 82 ألف دولار-$85K
• فقدان $76K = توجه دفاعي، مع خطر الانخفاض لاختبار $74K و$70K النفسي
ما يغفل عنه كثيرون هو عامل ETF. فقد شهدنا للتو تدفقات صافية داخلة تقترب من $1B خلال عدة جلسات. وهذا الطلب المؤسسي هو السبب الوحيد لصمود BTC بينما تقترب العوائد من 5%. ومن دون هذه التدفقات، لكان هذا التذبذب أعمق بكثير.
Ethereum صفقة بيتا
يُعد ETH مقياساً لشهية المخاطرة. ويتخلف أداؤه عندما تكون السيولة شحيحة، ويتفوق عندما يخترق BTC.
نطاقي الحاسم هو 2.4 ألف دولار-2.53 ألف دولار.
فوق 2.53 ألف دولار، يمكن لـ ETH استعادة مستويات 2.6 ألف دولار و2.7 ألف دولار و2.8 ألف دولار بسرعة، خصوصاً إذا قاد BTC الحركة.
تحت 2.4 ألف دولار، يتسع نطاق المخاطر نحو 2.3 ألف دولار و2.2 ألف دولار.
لن أستبق حركة ETH. أريد أن يؤكد BTC $80K أولاً، ثم أبحث عن استعادة ETH لمستوى 2.53 ألف دولار باعتبارها إشارة على انتقال السيولة.
الأسهم صمود مع سقف
فاجأت الأسهم كثيرين. أغلق مؤشر Dow عند نحو 52.5 ألف، وS&P قرب 7.6 ألف، وNasdaq قرب 26.3 ألف في 11 سبتمبر، وجميعها ارتفعت بنحو ∼1% خلال اليوم، رغم سخونة مؤشر PPI. غير أن الاتجاه الأسبوعي لا يزال سلبياً، إذ تراجع S&P بنسبة 0.8%- وDow بنسبة 1.6%-.
السقف الحقيقي هو العوائد. يقترب عائد 10Y من 5%، وعائد 2Y من 4.6%. وما دام 10Y مستقراً تحت 5%، يمكن للنمو أن يتنفس. أما الإغلاق اليومي المستدام فوق 5% فسوف يعيد تسعير مضاعفات أسهم التكنولوجيا بقوة.
شد وجذب الذهب
يتحرك الذهب قرب 4.35 ألف-4.4 ألف دولار، عالقاً بين روايتين. طلب ناتج عن التضخم والتوترات الجيوسياسية في مواجهة ارتفاع العوائد الحقيقية. في غياب العائد، يحب الذهب التضخم. ومع ارتفاع العائد، يعاني الذهب.
اختراق 4.4 ألف دولار = استمرار صعودي
كسر 4.3 ألف دولار = رفض وحذر
3. أين أرى الميزة الحقيقية؟
هذا ليس سوقاً لتكون متفائلاً دائماً أو متشائماً دائماً. إنه سوق متداولي التقلبات.
لا تزال سلسلتي كما هي، وهي فعالة:
CPI -> PPI -> Oil -> Yields -> Fed -> DXY -> Liquidity -> Stocks -> BTC -> ETH -> Alts
• المحفز الصعودي: يتراجع النفط إلى ما دون 100 دولار، وينخفض 10Y من 5%، ويبدأ PPI في التراجع، ويغلق BTC فوق $80K مع ارتفاع حجم التداول الفوري واستمرار تدفقات ETF. عندها يصبح $85K واقعياً، ويتسارع انتقال السيولة إلى ETH.
• المحفز الهبوطي: يظل PPI مرتفعاً، ويبقى الطلب على النفط قوياً، ويكسر 10Y مستوى 5% ويستقر فوقه، ويتخذ الاحتياطي الفيدرالي نبرة أكثر تشدداً. عندها يفشل BTC عند $76K ، ويفشل ETH عند 2.4 ألف دولار، وتتقلص مضاعفات أسهم النمو.
قواعد التنفيذ لدي وليست توقعات
1. لا تتداول خلال أول 15 دقيقة بعد صدور CPI أو PPI. دع أعلى وأدنى المستويات يتشكلان.
2. الحجم هو الحقيقة. الحركة التي لا يدعمها حجم التداول الفوري وتدفقات ETF هي فخ.
3. حدّد مستوى إبطال الصفقة قبل الدخول. ومن دون مستوى إبطال، لا توجد صفقة.
4. ارتفاع التقلبات = خفض حجم المركز. الرافعة المالية تقتل في أيام صدور CPI.
5. جني الأرباح جزئياً. مناطق TP1/TP2/TP3 مخصصة لخفض المخاطر، لا للطمع.
يكافئ هذا السوق الاستعداد، لا التنبؤ. انحيازي إيجابي بحذر ما دامت السيولة صامدة، لكنني سأتحول إلى الوضع الدفاعي فوراً إذا انكسرت $76K بالنسبة إلى BTC، و2.4 ألف دولار بالنسبة إلى ETH، و4.3 ألف دولار بالنسبة إلى الذهب معاً.
السيولة تقول الحقيقة. أما السعر فلا يخبر سوى قصة.
$BTC $ETH $XAUUSD $XTIUSD $DELL
#weeklyshare
repost-content-media
#AMD$2TAI2030
رهان AMD بقيمة تريليوني دولار: البنية الهادئة لاقتصاد الذكاء الاصطناعي
هناك نوع معين من الطموح لا يكشف عن نفسه في إعلان واحد، بل في التراكم المستمر لاتفاقيات ترسم، مجتمعة، ملامح مستقبل مختلف. خلال الأشهر الاثني عشر الماضية، جمّعت Advanced Micro Devices محفظة من هذا النوع تحديداً. فقد أبرمت الشركة التزامات متعددة الغيغاواط مع ثلاثة من أبرز الأسماء في مجال الذكاء الاصطناعي: OpenAI وMeta وAnthropic. وفي مؤتمر عُقد في نيويورك في وقت سابق من هذا الشهر، حددت مديرة الشؤون المالية لديها، Jean Hu، قيمة محتملة لهذه المحفظة في نهاية المطاف: سوق إجمالي قابل للاستهداف يتراوح بين تريليوني وثل
User_any
#AMD$2TAI2030
رهان AMD بقيمة تريليوني دولار: البنية الهادئة لاقتصاد الذكاء الاصطناعي
هناك نوع معين من الطموح لا يكشف عن نفسه في إعلان واحد، بل في التراكم المطرد لاتفاقيات تصف، مجتمعة، مستقبلاً مختلفاً. على مدى الأشهر الاثني عشر الماضية، جمعت Advanced Micro Devices محفظة من هذا النوع تحديداً. فقد أبرمت الشركة التزامات متعددة الجيجاواط مع ثلاثة من أبرز الأسماء تأثيراً في مجال الذكاء الاصطناعي: OpenAI وMeta وAnthropic. وفي مؤتمر عُقد في نيويورك في وقت سابق من هذا الشهر، وضعت المديرة المالية للشركة، Jean Hu، رقماً للقيمة المحتملة النهائية لهذه المحفظة: سوق إجمالي قابل للاستهداف يتراوح بين 2 و3 تريليونات دولار بحلول عام 2030.
يستحق هذا الرقم قراءة دقيقة. فهو ليس توقعاً للإيرادات، بل تقدير لحجم الفرصة التي تعتقد AMD أنها قادرة على استهدافها. لكن هذا التمييز أقل أهمية من المسار الذي يصفه. ففي يوليو، قدرت AMD أن سوقها القابل للاستهداف سيبلغ نحو 2 تريليون دولار بحلول نهاية العقد. وبعد شهرين، رفعت الحد الأعلى إلى 3 تريليونات. وعندما تراجع شركة تقديرها لفرصتها الخاصة صعوداً بنسبة 50% خلال ربع واحد، فإنها تخبرك شيئاً عن السرعة التي تتغير بها الأرض من تحت أقدامها.
الأرقام الكامنة وراء النشاط تتحرك بالفعل بسرعة. ففي الربع الثاني من عام 2026، أعلنت AMD عن إجمالي إيرادات قدره 11.5 مليار دولار. وبلغت إيرادات مراكز البيانات وحدها 6.72 مليار دولار، أي أكثر من ضعف الـ3.2 مليار دولار التي حققتها في الفترة نفسها من العام السابق، وارتفاعاً من 5.8 مليار دولار في الربع السابق. ويمثل هذا القطاع الآن 58% من إجمالي الإيرادات، وينمو بوتيرة جعلته أكبر أجزاء الشركة وأسرعها حركة. ويأتي الطلب من مصدرين: معالجات EPYC لوحدات المعالجة المركزية للخوادم، ومسرّعات Instinct لتدريب الذكاء الاصطناعي والاستدلال به. ويستفيد كلاهما من الاتجاه الأساسي نفسه، وهو التوسع المتواصل في البنية التحتية الحاسوبية اللازمة لتدريب النماذج المتزايدة القدرات وتشغيلها.
وتروي اتفاقيات العملاء القصة بوضوح أكبر من أرقام الإيرادات وحدها. فقد وقعت OpenAI التزاماً بقدرة 6 جيجاواط، مع جدولة نشر أول جيجاواط من وحدات MI450 GPU في النصف الثاني من عام 2026. كما وقعت Meta اتفاقية مماثلة بقدرة 6 جيجاواط، تغطي أجيالاً متعددة من مسرّعات Instinct. والتزمت Anthropic بنشر ما يصل إلى 2 جيجاواط من وحدات MI450 GPU عبر أنظمة Helios ذات النطاق الرفّي من AMD، فيما تستثمر AMD ما يصل إلى 5 مليارات دولار في الشركة كجزء من الترتيب. وتمثل هذه الاتفاقيات مجتمعة 12 جيجاواط من سعة GPU المتعاقد عليها، وهو رقم كان من الصعب تخيله لنشاط المسرّعات لدى AMD قبل عامين فقط.
تمتد الأهمية الاستراتيجية لهذه الصفقات إلى ما هو أبعد من الإيرادات التي تمثلها. فعلى مدى سنوات، كان سوق مسرّعات الذكاء الاصطناعي سوقاً أحادي المورد فعلياً، إذ استحوذت Nvidia على الغالبية العظمى من الإنفاق. ويكتسب ظهور مصدر ثانٍ موثوق أهمية كبيرة لكل شركة تعتمد على البنية التحتية للذكاء الاصطناعي، لأنه يُدخل المنافسة إلى سلسلة توريد اتسمت بقيود التخصيص وتركيز قوة التسعير في شركة واحدة. وتشير قدرة AMD على الفوز بهذه الالتزامات إلى أن أكبر مطوري الذكاء الاصطناعي مستعدون للاستثمار في منصة ثانية، ليس بالضرورة لاستبدال الشركة القائمة، بل لضمان عدم اعتمادهم عليها بالكامل. والدافع تجاري واستراتيجي جزئياً، وكلاهما منطقي.
وتُعد منصة Helios محوراً أساسياً لهذا الجهد. وقد كُشف عنها في مؤتمر Advancing AI الذي عقدته AMD في يوليو، وهي نظام ذو نطاق رفّي صُمم لمنافسة عروض Nvidia ذات النطاق نفسه مباشرة. وتدمج المنصة وحدات Instinct GPU ومعالجات EPYC ومكونات الشبكات من AMD في بنية واحدة، ومن المقرر أن تبدأ عمليات الشحن في النصف الثاني من عام 2026، مع زيادة الكميات خلال عام 2027. وتكمن أهمية نهج النطاق الرفّي في أنه يتيح للعملاء نشر البنية التحتية للذكاء الاصطناعي بكفاءة أكبر، مع تحديات تكامل أقل وأداء أفضل لكل وحدة من الطاقة والمساحة. وبالنسبة إلى شركة مثل Anthropic، التي توسع البنية التحتية لخوادمها بسرعة، فإن جاذبية النظام المدمج مسبقاً واضحة.
بدأت الآثار المالية لهذا التوسع بالظهور في توجيهات AMD. فقد قالت الشركة إنها تتوقع أن تصل إيرادات مراكز البيانات إلى نحو 70 مليار دولار في عام 2027، وهو رقم سيمثل قفزة كبيرة عن المستويات الحالية. كما رفعت توقعاتها لسوق معالجات الخوادم إلى 220 مليار دولار بحلول عام 2030، مقارنة بتقدير سابق بلغ نحو 60 مليار دولار. وهذه ليست تعديلات متواضعة. فهي تعكس رؤية مفادها أن الطلب على البنية التحتية الحاسوبية ليس ظاهرة دورية، بل تحول هيكلي تدفعه قناعة راسخة لدى كل صناعة كبرى بأن قدرات الذكاء الاصطناعي ستكون أساسية لتحقيق الميزة التنافسية.
ومع ذلك، سيكون منقوصاً وصف هذه القصة من دون الاعتراف بالمخاطر. فالتزامات OpenAI وMeta وAnthropic كبيرة، لكنها مركزة أيضاً. وإذا أبطأ أي من هؤلاء العملاء إنفاقه، سواء بسبب قيود التمويل أو التحولات الاستراتيجية أو إعادة تقييم أوسع للاستثمار في الذكاء الاصطناعي، فسيكون التأثير في توقعات AMD كبيراً. كما تنافس الشركة جهة قائمة أمضت سنوات في بناء ليس الأجهزة فحسب، بل منظومة برمجية كاملة حول منصتها. وقد تحسنت حزمة AMD البرمجية، ROCm، بدرجة كبيرة، لكنها لا تزال قيد التطوير مقارنة بنضج البديل. وأخيراً، فإن كثافة رأس المال اللازمة لهذا التوسع كبيرة. تستثمر AMD مليارات الدولارات في Anthropic وفي قدراتها التصنيعية والبحثية الخاصة، وستؤثر هذه الاستثمارات في الربحية على المدى القريب حتى وهي تضع الأساس للنمو المستقبلي.
وبالنسبة إلى من يتابعون أسواق الأصول الرقمية، تقدم قصة AMD منظوراً مفيداً. فدورة البنية التحتية للذكاء الاصطناعي واحدة من أقوى القوى المؤثرة في الاقتصاد العالمي حالياً، وهي تشكل تدفقات رأس المال والطلب على الطاقة والاستراتيجية المؤسسية بطرق تتجاوز قطاع التكنولوجيا بكثير. وتصمم مراكز البيانات نفسها التي تدرب نماذج اللغة الكبيرة لاستيعاب البنية التحتية المالية المرمّزة، كما أن المستثمرين المؤسسيين أنفسهم الذين يمولون توسعات الذكاء الاصطناعي هم من يخصصون رأس المال للأصول الرقمية. ويصبح الفصل بين العالمين أكثر صعوبة، وتقف AMD عند نقطة التقائهما.
ما الذي ينبغي لمراقب دقيق أن يراقبه في الأرباع المقبلة؟ أولاً، الجدول الزمني لتسليم Helios. فمن المتوقع إجراء عمليات النشر الأولى في النصف الثاني من عام 2026، وسيحدد التنفيذ وفق هذا الجدول ما إذا كانت الالتزامات ستتحول إلى إيرادات في الموعد المتوقع. ثانياً، مسار إيرادات مراكز البيانات. ويُعد هدف 70 مليار دولار لعام 2027 طموحاً، وسيكون التقدم الفصلي نحوه أوضح مؤشر إلى مدى استدامة الطلب مقارنة بما توحي به الاتفاقيات. ثالثاً، البيئة الأوسع للاستثمار في الذكاء الاصطناعي. فالضغوط الاقتصادية الكلية نفسها التي تؤثر في كل أصل ينطوي على مخاطر، بما في ذلك مسار أسعار الفائدة لدى الاحتياطي الفيدرالي وتكلفة رأس المال، ستؤثر في مدى سرعة نشر عملاء AMD لقدراتهم المتعاقد عليها.
الحقيقة الأعمق هي أن AMD لم تعد مجرد شركة أشباه موصلات تتنافس على حصة في سوق ناضجة. إنها مشارك في بناء طبقة جديدة بالكامل من البنية التحتية الاقتصادية، ستحدد كيفية إنتاج الذكاء وتوزيعه واستهلاكه لعقود مقبلة. ويمثل رقم التريليوني دولار مقياساً لحجم هذه البنية التحتية المحتمل. وسيتوقف استحواذ AMD على حصة مؤثرة منها على التنفيذ والمنافسة واستعداد عملائها للوفاء بالالتزامات التي قطعوها. أما بقيتنا فلا يسعهم سوى المراقبة والحساب والاستعداد.
$AMD
$META#ShareWeekly #Gate #STOCKS
repost-content-media
جدار الذاكرة: كيف تعيد ندرة HBM تعريف اقتصاديات الذكاء الاصطناعي
يبرز قيد هادئ في صميم توسع الذكاء الاصطناعي، ولا يتمثل في توافر القدرة الحاسوبية بحد ذاته، بل في الذاكرة التي تغذيها. فعلى مدى الأشهر الماضية، انتقلت ندرة الذاكرة عالية النطاق الترددي على مستوى العالم من مجرد هامش في سلسلة الإمداد إلى قوة حاسمة تشكل الأسعار والاستراتيجيات المؤسسية والوتيرة التي يمكن بها نشر البنية التحتية للذكاء الاصطناعي. وتظهر التأثيرات الآن عبر كامل المنظومة، من تكلفة بطاقات التسريع في شينزن إلى هوامش الربح الإجمالية لأكبر شركات أشباه الموصلات في العالم.
تتسم آليات هذه الندرة بالوضوح، حتى إن لم تكن تداعياتها ك
post-image
User_any
جدار الذاكرة: كيف تعيد أزمة HBM تعريف اقتصاديات الذكاء الاصطناعي
يبرز قيد هادئ في صميم توسع الذكاء الاصطناعي، ولا يتمثل في توافر القدرة الحاسوبية بحد ذاتها، بل في الذاكرة التي تغذيها. فخلال الأشهر الماضية، انتقلت أزمة عالمية في الذاكرة عالية النطاق الترددي من كونها هامشاً في سلسلة الإمداد إلى قوة حاسمة تشكل الأسعار والاستراتيجيات المؤسسية والوتيرة التي يمكن بها نشر البنية التحتية للذكاء الاصطناعي. وتظهر آثار ذلك الآن عبر كامل مكونات المنظومة، بدءاً من تكلفة بطاقات المسرّعات في شنتشن ووصولاً إلى هوامش الربح الإجمالي لأكبر شركات أشباه الموصلات في العالم.
تبدو آليات الأزمة مباشرة، حتى إن لم تكن تداعياتها كذلك. فالذاكرة عالية النطاق الترددي، أو HBM، هي شكل متخصص من ذاكرة الوصول العشوائي الديناميكية، إذ تكدّس طبقات من شرائح الذاكرة عمودياً وتوصلها بالمعالج عبر آلاف القنوات المجهرية. وهي تتيح لمسرّع الذكاء الاصطناعي الوصول إلى كميات هائلة من البيانات بسرعات لا تستطيع الذاكرة التقليدية مجاراتها. ومع ازدياد نماذج الذكاء الاصطناعي حجماً وتعقيداً، ارتفعت كمية HBM المطلوبة لكل معالج بشكل حاد. فقد احتوى H100 من Nvidia على 80 جيجابايت من HBM، بينما يحتوي B200 على 192 جيجابايت. أما Blackwell Ultra فيحتوي على 288 جيجابايت، بزيادة قدرها 3.6 أضعاف خلال جيلين بالكاد.
المشكلة أن إنتاج HBM أصعب بكثير من إنتاج الذاكرة القياسية. فهو يتطلب وصلات تمر عبر السيليكون، وترقيق الرقاقات، والتكديس، والاختبار، والتغليف المتقدم، وهي عمليات تستهلك طاقة تصنيعية وتحقق إنتاجية أقل من DRAM التقليدية. ويستهلك كل جيجابايت من HBM نحو أربعة أضعاف الطاقة الاستيعابية للرقاقات مقارنةً بـ DRAM القياسية، فيما لا تزال معدلات الإنتاجية تتراوح بين 50 و60 بالمئة. وعندما تستحوذ ثلاث شركات على كامل الإمدادات العالمية تقريباً، وتعيد تلك الشركات توجيه مساحات الغرف النظيفة التي كانت تنتج ذاكرة المستهلك نحو HBM الأعلى هامشاً، تكون النتيجة اختناقاً هيكلياً يتجاوز قطاع الذكاء الاصطناعي نفسه بكثير.
الأرقام التي تصف هذا الاختناق لافتة. ومن المتوقع أن ينمو إجمالي سوق HBM من 35 مليار دولار في 2025 إلى 54.6 مليار دولار في 2026، بزيادة تتجاوز 50 بالمئة في عام واحد. وقد رفعت Samsung وSK Hynix أسعار العقود لعام 2026 للجيل الحالي من HBM بنحو 20 بالمئة، فيما يتوقع السوق أن تستقر أسعار حزم HBM4 من الجيل التالي عند 500 إلى 600 دولار للوحدة، أي أعلى بنسبة إضافية تتراوح بين 55 و70 بالمئة من المستويات الحالية. وتشير مصادر في القطاع نقلتها DigiTimes إلى أن سعر HBM4 قد يرتفع من نحو 2 دولار لكل جيجابت في النصف الثاني من 2026 إلى 4 أو 5 دولارات أو أكثر، مدفوعاً بالتعقيد البالغ لعملية التصنيع، التي تتطلب أربعة إلى ستة أشهر من وقت الإنتاج وتعاني من معدلات إنتاجية أولية أقل بكثير.
وتنتقل هذه الزيادات السعرية الآن عبر سلسلة الإمداد بطرق واضحة. ففي الصين، حيث حدت ضوابط التصدير من الوصول إلى الذاكرة المتقدمة من الموردين الثلاثة المهيمنين، اضطرت شركات تصنيع رقائق الذكاء الاصطناعي إلى الاعتماد بشكل متزايد على قنوات السوق الرمادية، ودفع أسعار تعادل أضعاف ما يدفعه المشترون خارج الصين للمكونات نفسها. ونتيجة لذلك، ارتفعت تكلفة بطاقات المسرّعات الجاهزة بشكل حاد. فقد رفعت Huawei السعر المعلن لبطاقتها Ascend 950DT إلى أكثر من 250,000 يوان، أي نحو 37,000 دولار، بزيادة تتراوح بين 20 و50 بالمئة عن الأسعار المعروضة قبل شهرين فقط. وأعادت Cambricon تسعير معالجها من الجيل التالي بزيادة تتراوح بين 20 و30 بالمئة. وحتى المنتجات الأقدم ارتفعت أسعارها؛ إذ إن Ascend 950PR، الذي كان يُباع بنحو 60,000 يوان للبطاقة في بداية العام، يُباع الآن بأكثر من 80,000 يوان. وبما أن الذاكرة تستحوذ على حصة كبيرة من تكلفة إنتاج المسرّع، فإن الأسعار الأعلى تنعكس مباشرة على البطاقات الجاهزة، لترفع تكلفة بناء القدرة الحاسوبية للذكاء الاصطناعي في اللحظة التي يتسارع فيها الطلب على تلك القدرة تحديداً.
ولا تقتصر الآثار على الصين. فقد عززت الأزمة نفوذ موردي الذاكرة مقارنة بالشركات التي تشتري منتجاتهم. وتخطط Micron، التي لطالما كانت أصغر منتجي HBM الثلاثة، لمضاعفة طاقتها الشهرية من رقاقات HBM تقريباً إلى نحو 100,000 رقاقة بحلول نهاية 2026، مقارنةً بـ 40,000 إلى 50,000 رقاقة في العام الماضي. وتمتلك Samsung وSK Hynix كل منهما طاقة شهرية من HBM تتراوح بين 150,000 و200,000 رقاقة، أي ثلاثة إلى أربعة أضعاف الحجم الحالي لـ Micron. وتتقلص الفجوة، لكنها لا تزال كبيرة. والأهم أن قوة التسعير التي تتيحها الندرة أصبحت الآن في أيدي الموردين بثبات. وكما خلص أحد التحليلات، فإن ندرة الذاكرة من الاتجاهات النادرة في الذكاء الاصطناعي التي يمكن أن تستفيد فيها Nvidia في الوقت نفسه من قوة الطلب النهائي، بينما تخسر قليلاً من قوتها التفاوضية أمام أحد الموردين.
ولهذا التحول تداعيات تتجاوز هوامش الشركات الفردية. فسوق الذاكرة الأوسع يعاد تشكيله بفعل القوى نفسها. وقد ارتفعت أسعار العقود لذاكرة DRAM التقليدية بنحو 90 إلى 95 بالمئة على أساس ربعي خلال الأشهر الثلاثة الأولى من 2026، في أكبر ارتفاع فصلي على الإطلاق. كما ارتفعت أسعار العقود لذاكرة NAND بنسبة 55 إلى 60 بالمئة في الفترة نفسها، مع توقع زيادات إضافية تتراوح بين 70 و75 بالمئة في الربع الثاني. وبحلول أواخر أغسطس، انخفضت نسبة كفاية الإمدادات في السوق الفورية إلى أقل من 50 بالمئة، ما يعني أن مصنعي الوحدات والشركات المصنعة للمعدات الأصلية لم يتمكنوا من الحصول على ما يكفي من DRAM وNAND للأغراض العامة لتلبية احتياجاتهم. وتُتداول بعض منتجات الذاكرة القديمة، مثل DDR4، بأسعار أعلى من DDR5 الأحدث، لأن الطاقة الإنتاجية حُوّلت إلى منتجات أكثر ربحية. ويصف محللون مستقلون الوضع الآن بأنه أكبر نقص في الذاكرة في التاريخ، مع توقع استمرار الأسعار المرتفعة حتى بقية العقد.
وعلى المستوى التقني، تعكس الأزمة اختلالاً أعمق حذر منه المهندسون لسنوات. إذ تتضاعف قدرة الحوسبة في مسرّعات الذكاء الاصطناعي نحو ثلاثة أضعاف كل عامين، بينما ينمو عرض النطاق الترددي لـ HBM بأقل من الضعف خلال الفترة نفسها. وتتسع الفجوة بين سرعة إجراء المعالج للحسابات وسرعة وصول البيانات إليه، بدلاً من أن تضيق. وكما قال أحد باحثي Micron في مؤتمر حديث للقطاع، فإن جدار الذاكرة هذا لا يتقلص، بل ينمو. والنتيجة العملية هي أن إضافة المزيد من القدرة الحاسوبية إلى نظام ما تحقق عوائد متناقصة إذا لم تستطع الذاكرة توفير البيانات بسرعة كافية لإبقاء وحدات الحوسبة مشغّلة. وفي استدلال نماذج اللغة الكبيرة، ولا سيما في المهام ذات أحجام الدفعات الصغيرة والسياقات الطويلة، قد يقضي النظام معظم وقته في قراءة الأوزان وذاكرة التخزين المؤقت بدلاً من إجراء الحسابات. وفي هذه البيئة، قد يكون المزيد من عرض نطاق الذاكرة أكثر قيمة من المزيد من القدرة الحاسوبية الخام.
استجابت الصناعة بالتعامل مع الذاكرة لا باعتبارها مخزوناً واحداً، بل نظاماً متعدد الطبقات. فالبيانات الأكثر سخونة، أي الأوزان وذاكرات التخزين المؤقت للمفتاح والقيمة التي يجب الوصول إليها فوراً، توجد في HBM. أما البيانات الأقل حساسية للوقت فتوجد في ذاكرة DDR أو LPDDR. وتُخزّن البيانات الأبرد، أي معلمات النموذج وذاكرات التخزين المؤقت التي نادراً ما يتم الوصول إليها، على محركات أقراص الحالة الصلبة. وتتطلب إدارة هذا التسلسل الهرمي بفعالية برمجيات تستطيع التنبؤ بالبيانات المطلوبة ونقلها بكفاءة عبر الطبقات. وهذه مشكلة تتعلق بالبرمجيات وتصميم الأنظمة بقدر ما تتعلق بالعتاد.
وبالنسبة إلى متابعي أسواق الأصول الرقمية، يوفر نقص الذاكرة منظوراً مفيداً لدورة البنية التحتية الأوسع للذكاء الاصطناعي. فالقوى نفسها التي تدفع الطلب على HBM، أي توسع قدرة تدريب النماذج واستدلالها، تشكل تدفقات رأس المال والطلب على الطاقة والاستراتيجية المؤسسية في قطاع التكنولوجيا بأكمله. كما يجري تصميم مراكز البيانات التي تُبنى لتدريب نماذج اللغة الكبيرة وتشغيلها لاستيعاب البنية التحتية المالية المرمّزة، فيما يتزايد تطابق المستثمرين المؤسسيين الذين يمولون توسعات الذكاء الاصطناعي مع المستثمرين الذين يخصصون رأس المال للأصول الرقمية. ويصبح فصل العالمين أكثر صعوبة، ويقع نقص الذاكرة عند نقطة التقائهما.
ما الذي ينبغي للمراقب الحريص متابعته في الأرباع المقبلة؟ أولاً، مسار أسعار HBM4. فالعقود التي يجري التفاوض عليها الآن ستحدد أساس تكلفة الجيل التالي من مسرّعات الذكاء الاصطناعي، وستنعكس هذه التكاليف في نهاية المطاف على أسعار خدمات الذكاء الاصطناعي. ثانياً، وتيرة توسع الطاقة الإنتاجية لدى Micron وSamsung وSK Hynix. وتُعد مضاعفة Micron المخطط لها لطاقة الرقاقات مهمة، لكن لا يُتوقع أن يخفف المعروض الجديد المؤثر من حدة السوق قبل أواخر 2027 على أقرب تقدير. ثالثاً، مدى استعداد شركات تصنيع رقائق الذكاء الاصطناعي لتحمل ارتفاع تكاليف الذاكرة. فإذا انكمشت الهوامش أكثر من اللازم، فقد يؤدي ذلك إلى إبطاء وتيرة نشر البنية التحتية، ما سيخلف تداعيات متتابعة عبر سلسلة إمداد الذكاء الاصطناعي بأكملها.
الحقيقة الأعمق هي أن توسع الذكاء الاصطناعي دخل مرحلة لم تعد فيها القيود الحاسمة تتعلق فقط بعدد المعالجات التي يمكن تصنيعها. بل تتعلق بقدرة البنية التحتية المحيطة، من الذاكرة والتغليف إلى الطاقة والتبريد، على مواكبة ذلك. وتُعد HBM أوضح مثال على هذا التحول، لكنها لن تكون الأخير. وتتعلم الصناعة أن الذكاء على نطاق واسع لا يتطلب الحوسبة فحسب، بل يتطلب أيضاً القدرة على نقل البيانات إلى تلك الحوسبة بكفاءة. وستستحوذ الشركات التي تحل هذه المشكلة على حصة كبيرة من القيمة المتولدة. أما البقية فستراقب وتحسب وتستعد.
#ShareWeekly
#HBMShortageBoostsAIChipPrices
repost-content-media
#Korea تهبط الأسهم 3.14% عند الافتتاح
الصباح الذي استيقظت فيه كوريا على سوق مختلف
يسود نوع خاص من الهدوء أرضية التداول عندما يرن جرس الافتتاح وتكون الشاشات حمراء بالفعل. ليس ذلك هلعاً، بل هو أقرب إلى الإدراك، أي الفهم الجماعي بأن عطلة نهاية الأسبوع حملت أخباراً لا يمكن تجاهلها. كان ذلك هو المشهد في سيول يوم الاثنين 14 سبتمبر، عندما افتتح مؤشر KOSPI منخفضاً 3.14%، متراجعاً إلى ما دون مستوى 6,700 للمرة الأولى منذ أسابيع. وبحلول الإغلاق، استقر المؤشر عند 6,684.37، بانخفاض 3.26%، في ثالث جلسة خسائر متتالية.
لا تفسر الأرقام وحدها ثقل اللحظة. المهم هو ما تمثله: تلاقي ثلاثة ضغوط منفصلة كانت تتراكم م
post-image
User_any
#Korea تراجعت الأسهم 3.14% عند الافتتاح
استيقظت كوريا صباحاً على سوق مختلفة
هناك نوع خاص من الصمت يخيم على قاعة التداول عندما يقرع جرس الافتتاح وتكون الشاشات حمراء بالفعل. ليس ذلك هلعاً، بل هو أقرب إلى الإدراك؛ فهم جماعي بأن عطلة نهاية الأسبوع حملت أخباراً لا يمكن تجاهلها. كان ذلك هو المشهد في سيول يوم الاثنين 14 سبتمبر، عندما افتتح مؤشر KOSPI منخفضاً 3.14%، متراجعاً إلى ما دون مستوى 6,700 للمرة الأولى منذ أسابيع. وعند الإغلاق، استقر المؤشر عند 6,684.37، منخفضاً 3.26%، في ثالث جلسة خاسرة على التوالي.
الأرقام وحدها لا تفسر ثقل اللحظة. المهم هو ما تمثله: تلاقي ثلاثة ضغوط منفصلة كانت تتراكم منذ أيام، وكان من الممكن التعامل مع كل منها على حدة، لكنها مجتمعة أثبتت أنها أكبر من قدرة سوق كانت تتداول بالقرب من مستويات قياسية قبل أسابيع قليلة.
لنبدأ بالمحفز الأكثر إلحاحاً، والذي جاء من الشرق الأوسط خلال عطلة نهاية الأسبوع. كانت الآمال تتزايد في أن يلتقي دبلوماسيون من دول الخليج ومسؤولون إيرانيون يوم الاثنين لمناقشة خطط إعادة فتح مضيق هرمز، وهو الممر المائي الحيوي الذي ينقل نحو خمس إمدادات النفط العالمية. ووفقاً لوزير الخارجية العُماني، عُلّق الاجتماع إلى أجل غير مسمى، ما أزال المسار القريب الواعد لتقليص علاوة المخاطر الجيوسياسية المضمنة في أسعار الطاقة. واستجاب النفط الخام فوراً. فقد ارتفع خام برنت فوق 108 دولارات للبرميل في التداولات الآسيوية، بينما تجاوز خام غرب تكساس الوسيط 103 دولارات. وبالنسبة إلى كوريا الجنوبية، التي تستورد تقريباً كل احتياجاتها من النفط الخام، فإن التداعيات مباشرة ومؤلمة. فارتفاع تكاليف الطاقة ينعكس على نفقات النقل والتصنيع والمرافق، ويضغط على الهوامش في مختلف أرجاء الاقتصاد الصناعي، كما يثقل ميزاناً تجارياً حساساً بالفعل للصدمات الخارجية.
جاء الضغط الثاني من قطاع التكنولوجيا، وهنا تصبح القصة أكثر تعقيداً. فقد دعا قادة ثلاث من أبرز شركات الذكاء الاصطناعي علناً خلال عطلة نهاية الأسبوع إلى إبطاء وتيرة التطوير، مستشهدين بمخاوف تتعلق بالسلامة. وحث داريو أمودي من Anthropic القطاع على اتباع نهج أكثر تأنياً في تحسين أكثر نماذجه تقدماً. وقال سام ألتمان من OpenAI إن شركته لن تطرح أسهمها للاكتتاب العام هذا العام، مستشهداً بالمخاوف نفسها. وأعرب إيلون ماسك عن دعمه لهذه المواقف. وبالنسبة إلى سوق مثل سوق كوريا الجنوبية، التي أصبحت مرتبطة بعمق بسلسلة توريد الذكاء الاصطناعي، جاءت هذه التصريحات بقوة غير معتادة. وتراجعت Samsung Electronics وSK hynix، الشركتان المهيمنتان على سوق رقائق الذاكرة التي تعتمد عليها مسرّعات الذكاء الاصطناعي، بنسبة 3.66% و6.07% على التوالي. كما هبطت SK Square، الشركة القابضة لـ SK hynix، بنسبة 7.25%.
ليس الربط بين هذين التطورين مباشراً بالقدر الذي قد يبدو عليه. فالنقاش حول سلامة الذكاء الاصطناعي لا يمثل صدمة في الطلب. لم يُلغِ أي عميل طلباً، ولم يُغلق أي مركز بيانات. ما تمثله هذه التصريحات هو عدم اليقين بشأن وتيرة الاستثمار المستقبلية، وفي سوق سعّرت سنوات من الإنفاق الرأسمالي المكثف، يصبح عدم اليقين نوعاً من الضغط بحد ذاته. وكما قال أحد المحللين في Shinhan Investment & Securities، فإن سلسلة قيمة الذكاء الاصطناعي المتمحورة حول أشباه الموصلات تتراجع بفعل مزيج من الضغوط الاقتصادية الكلية والمخاوف المتعلقة بالذكاء الاصطناعي. ويبيع المستثمرون الأجانب الذين دفعوا KOSPI إلى مستوياته المرتفعة في وقت سابق من هذا العام كلاً من الأسهم الفورية والعقود الآجلة، ويفعلون ذلك على نطاق واسع.
ويمثل ذلك البيع الضغط الثالث، وهو العامل الذي يحدد في النهاية نتيجة اليوم. فقد باع المستثمرون الأجانب صافياً نحو 1.33 تريليون وون في سوق الأسهم الرئيسية بحلول الجلسة الصباحية، فيما أضافت المؤسسات 413 مليار وون أخرى من صافي المبيعات. أما المستثمرون الأفراد، وكما فعلوا طوال موجة البيع هذه، فقد استوعبوا المعروض، مشترين صافياً ما قيمته 1.54 تريليون وون. وبحلول الإغلاق، بلغ حجم مبيعات الأجانب 3.5 تريليون وون. ولا يمثل هذا حدثاً ليوم واحد. فقد كان الأجانب بائعين صافين لأربع جلسات متتالية، ويعكس هذا النمط إعادة تقييم أوسع للشهية للمخاطر، بينما يستعد الاحتياطي الفيدرالي لما يُتوقع أن يكون رفعاً لأسعار الفائدة في اجتماعه يوم 16 سبتمبر. وتقترب الاحتمالات المستخلصة من السوق لرفع الفائدة بمقدار 0.25 نقطة مئوية الآن من 86%، كما أن مزيج ارتفاع تكاليف الطاقة، وصعود عوائد سندات الخزانة، وعدم اليقين بشأن دورة الاستثمار في الذكاء الاصطناعي، جعل الأسهم الكورية، التي كانت من بين الأفضل أداءً في آسيا هذا العام، هدفاً طبيعياً لجني الأرباح.
تراجع الوون بالتزامن مع المؤشر، ليتداول عند 1,346.8 مقابل الدولار، منخفضاً 2.7 وون عن الجلسة السابقة. وتزيد العملة الأضعف من حدة الضغط على المستثمرين الأجانب، الذين يواجهون احتمال تكبد خسائر في العملة إضافة إلى انخفاضات الأسهم. كما أنها ترفع تكلفة الطاقة المستوردة، ما يعزز الدافع التضخمي الذي يراقبه البنك المركزي بالفعل.
ما الذي ينبغي لمراقب متأنٍ أن يستخلصه من هذه اللحظة؟ أقترح ثلاثة أمور. أولاً، لا يمثل تراجع KOSPI حكماً على الاقتصاد الكوري. إنه إعادة تسعير للمخاطر في سوق ارتفعت بسرعة وكانت عرضة تحديداً لهذا المزيج من الصدمات الخارجية. ولا تزال الأسس الجوهرية، المتمثلة في قطاع تصدير تنافسي، وحضور قوي في أشباه الموصلات، وبنك مركزي لديه مجال للمناورة، متماسكة. ثانياً، أصبح النقاش حول سلامة الذكاء الاصطناعي عاملاً مؤثراً في السوق. ولا يزال من غير الواضح ما إذا كانت الدعوات إلى إبطاء وتيرة التطوير ستترجم إلى تغييرات فعلية في الإنفاق الرأسمالي، لكن السوق يتعامل معها باعتبارها إشارة لا ضوضاء. وهذا تحول مهم. ثالثاً، سيحدد قرار الاحتياطي الفيدرالي يوم الأربعاء نبرة الأسابيع المقبلة. فإذا أشار الرئيس كيفن وورش إلى أن رفع الفائدة تعديل لمرة واحدة وليس بداية دورة تشديد جديدة، فقد تجد الأصول عالية المخاطر في أنحاء آسيا متنفساً. أما إذا ترك الباب مفتوحاً أمام المزيد من الرفع، فسيستمر الضغط.
الحقيقة الأعمق هي أن السوق الكورية مطالبة باستيعاب تلاقي قوى تنشأ بعيداً عن حدودها. صراع في الشرق الأوسط يعطل تدفقات الطاقة. ونقاش تكنولوجي في وادي السيليكون يعيد تشكيل التوقعات بشأن دورة الاستثمار في الذكاء الاصطناعي. وقرار للسياسة النقدية في واشنطن يحدد تكلفة رأس المال لكل اقتصاد مرتبط بمنظومة الدولار. ليست كوريا الجنوبية صاحبة أي من هذه التطورات. لكنها طرف فيها جميعاً. وفي صباح الاثنين، سعّرت السوق هذه المشاركة وفقاً لذلك.
أجرِ بحثك بنفسك 🔎
#ShareWeekly $Exgate $Woori Financial Group $BH
repost-content-media
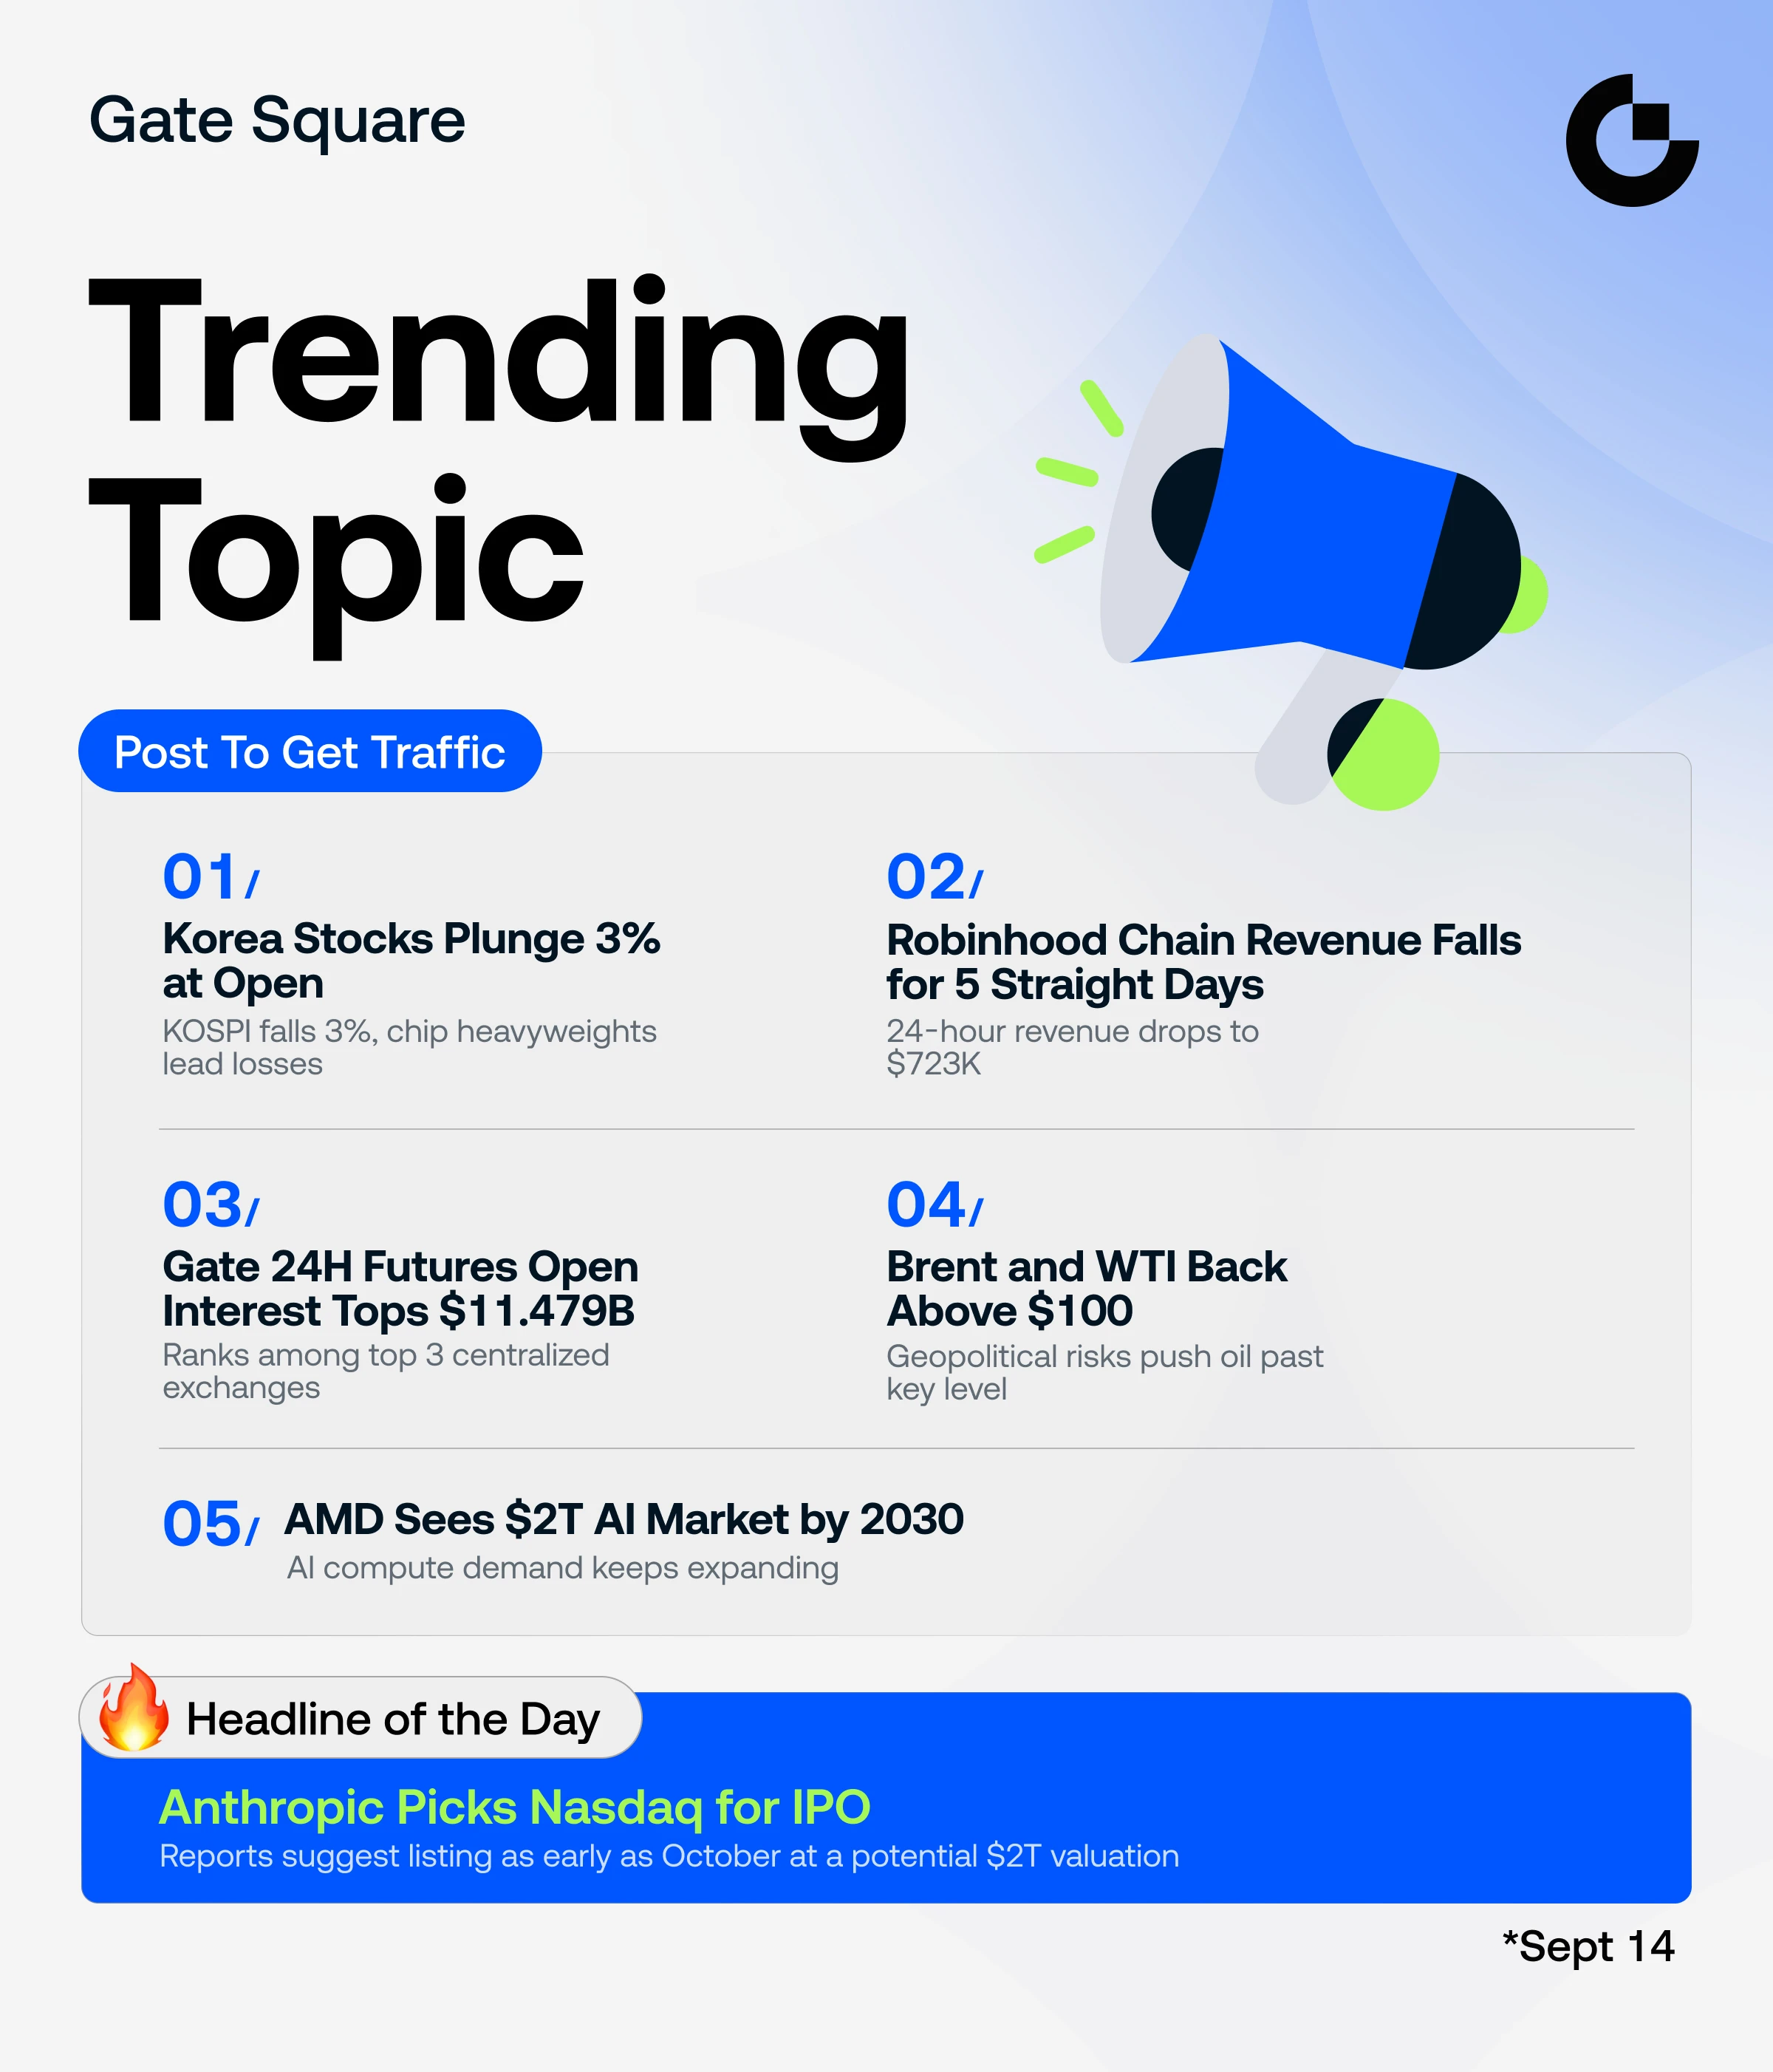
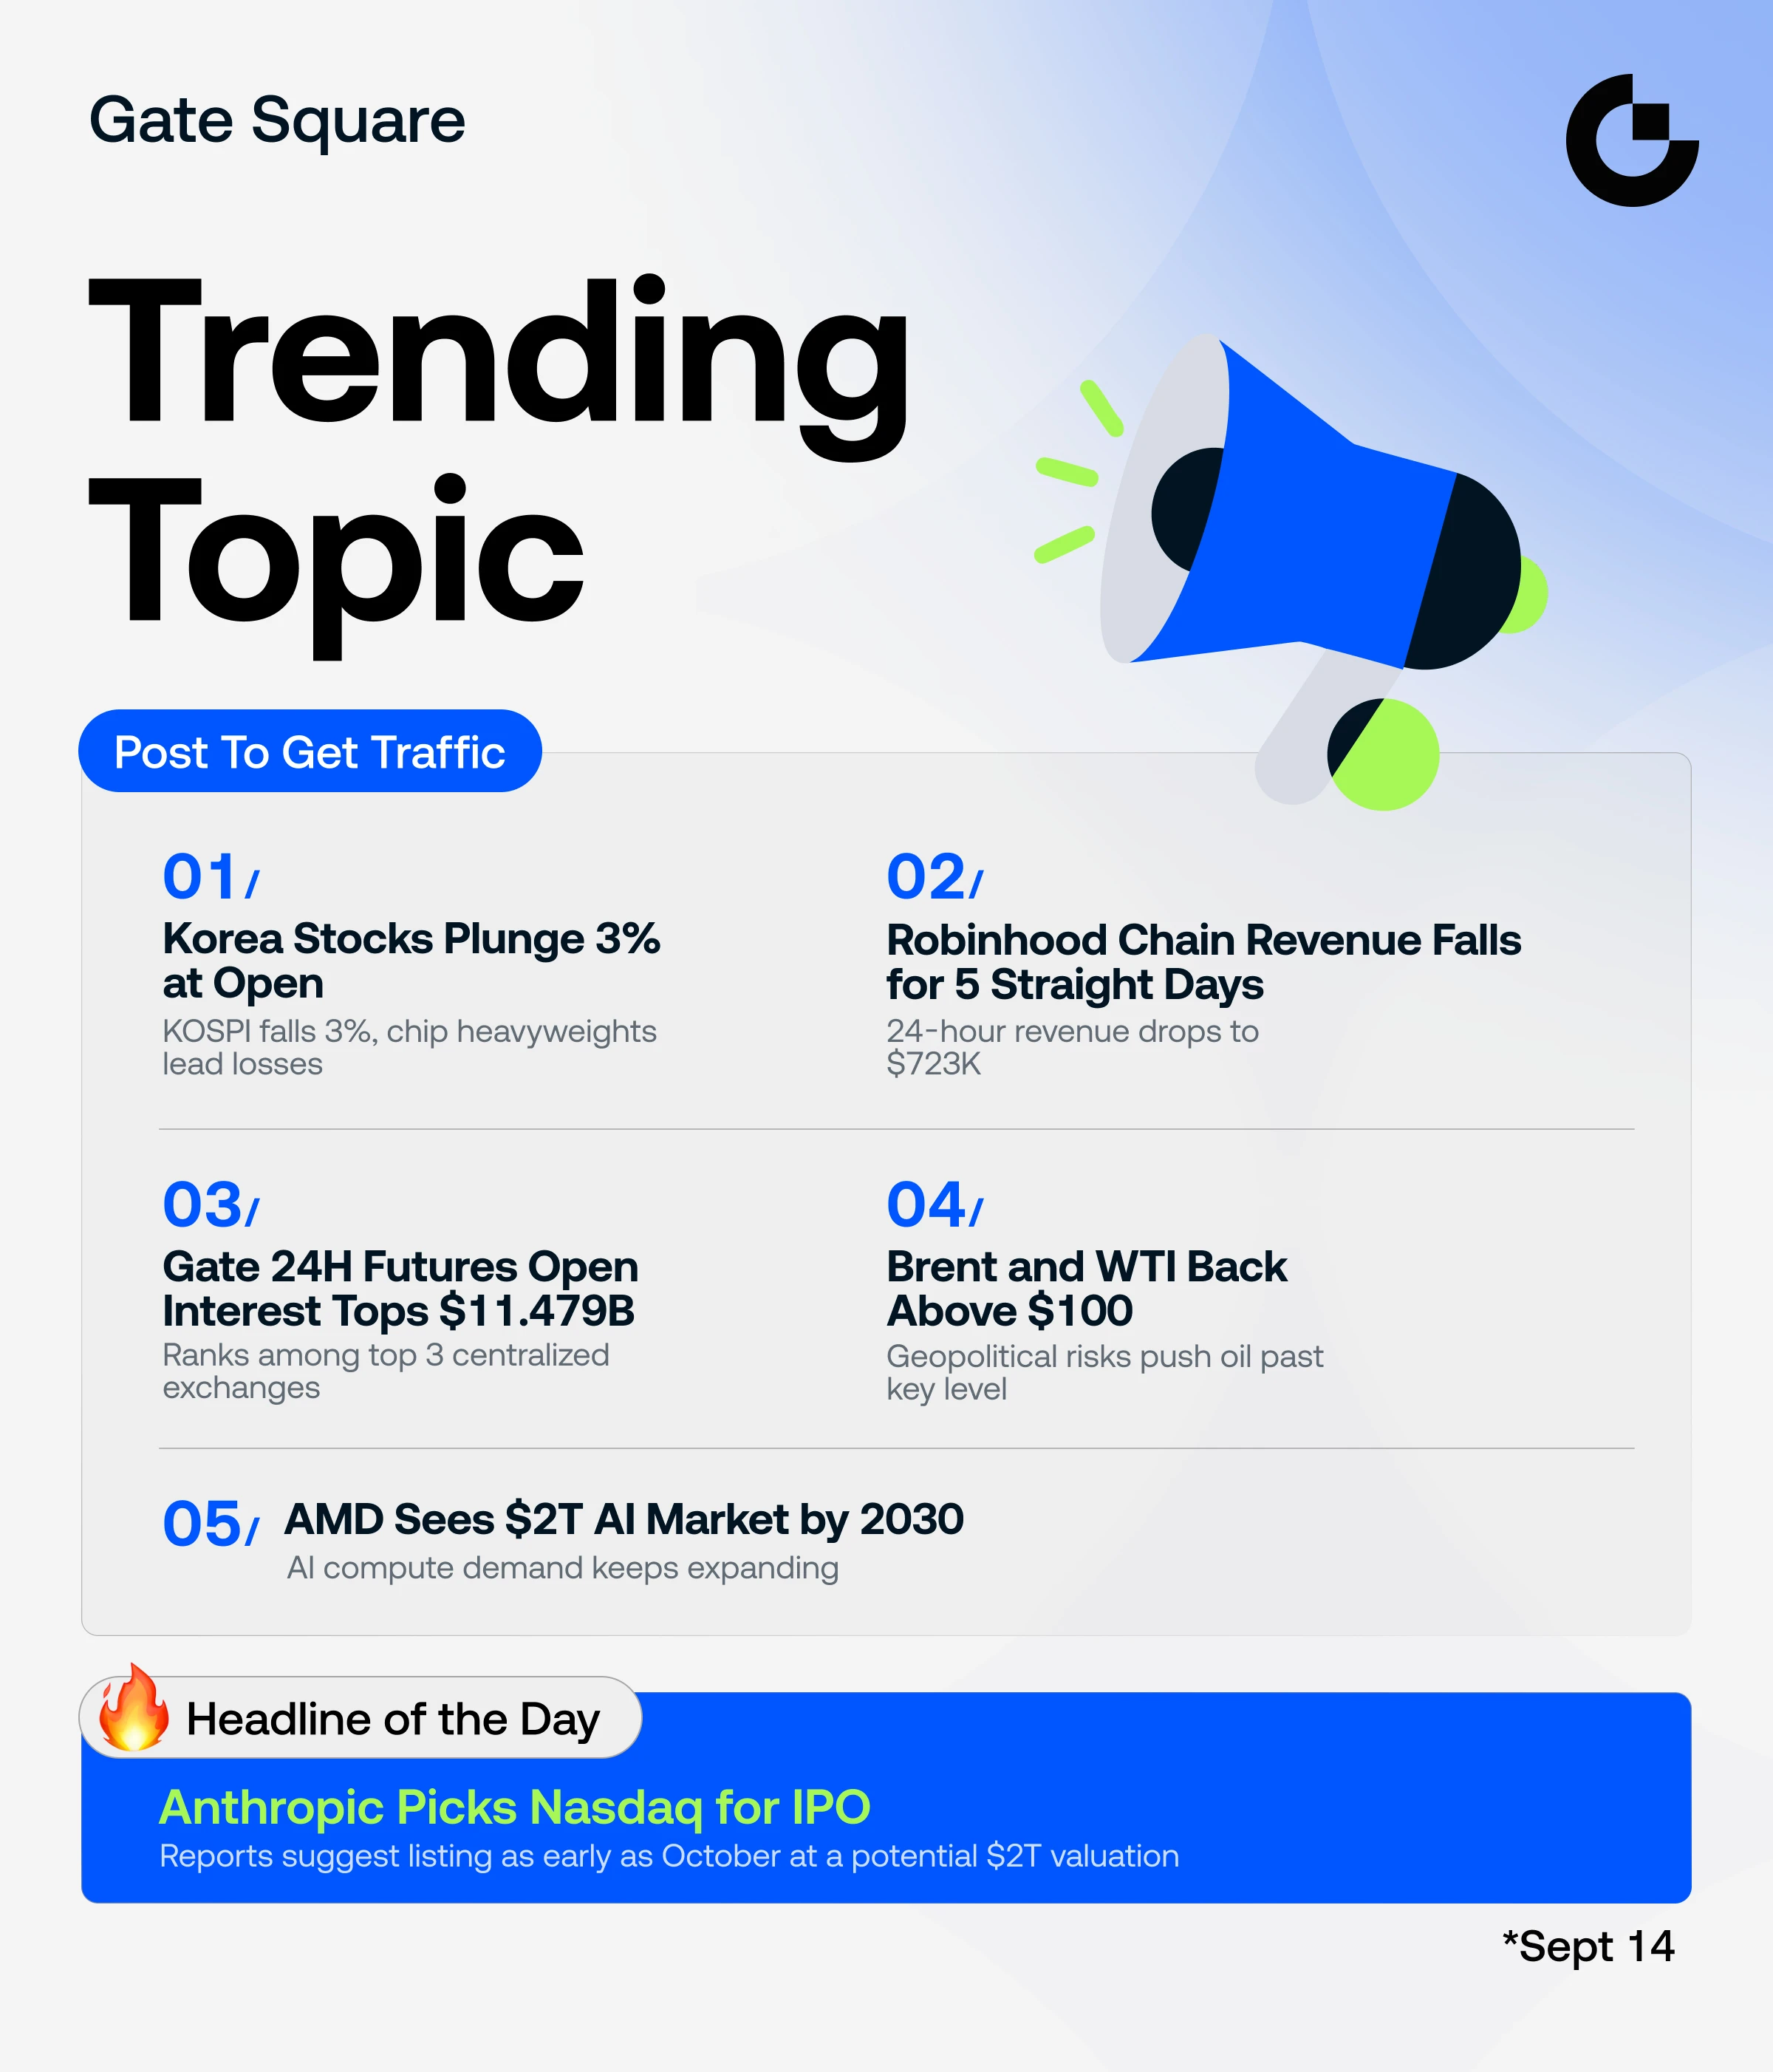
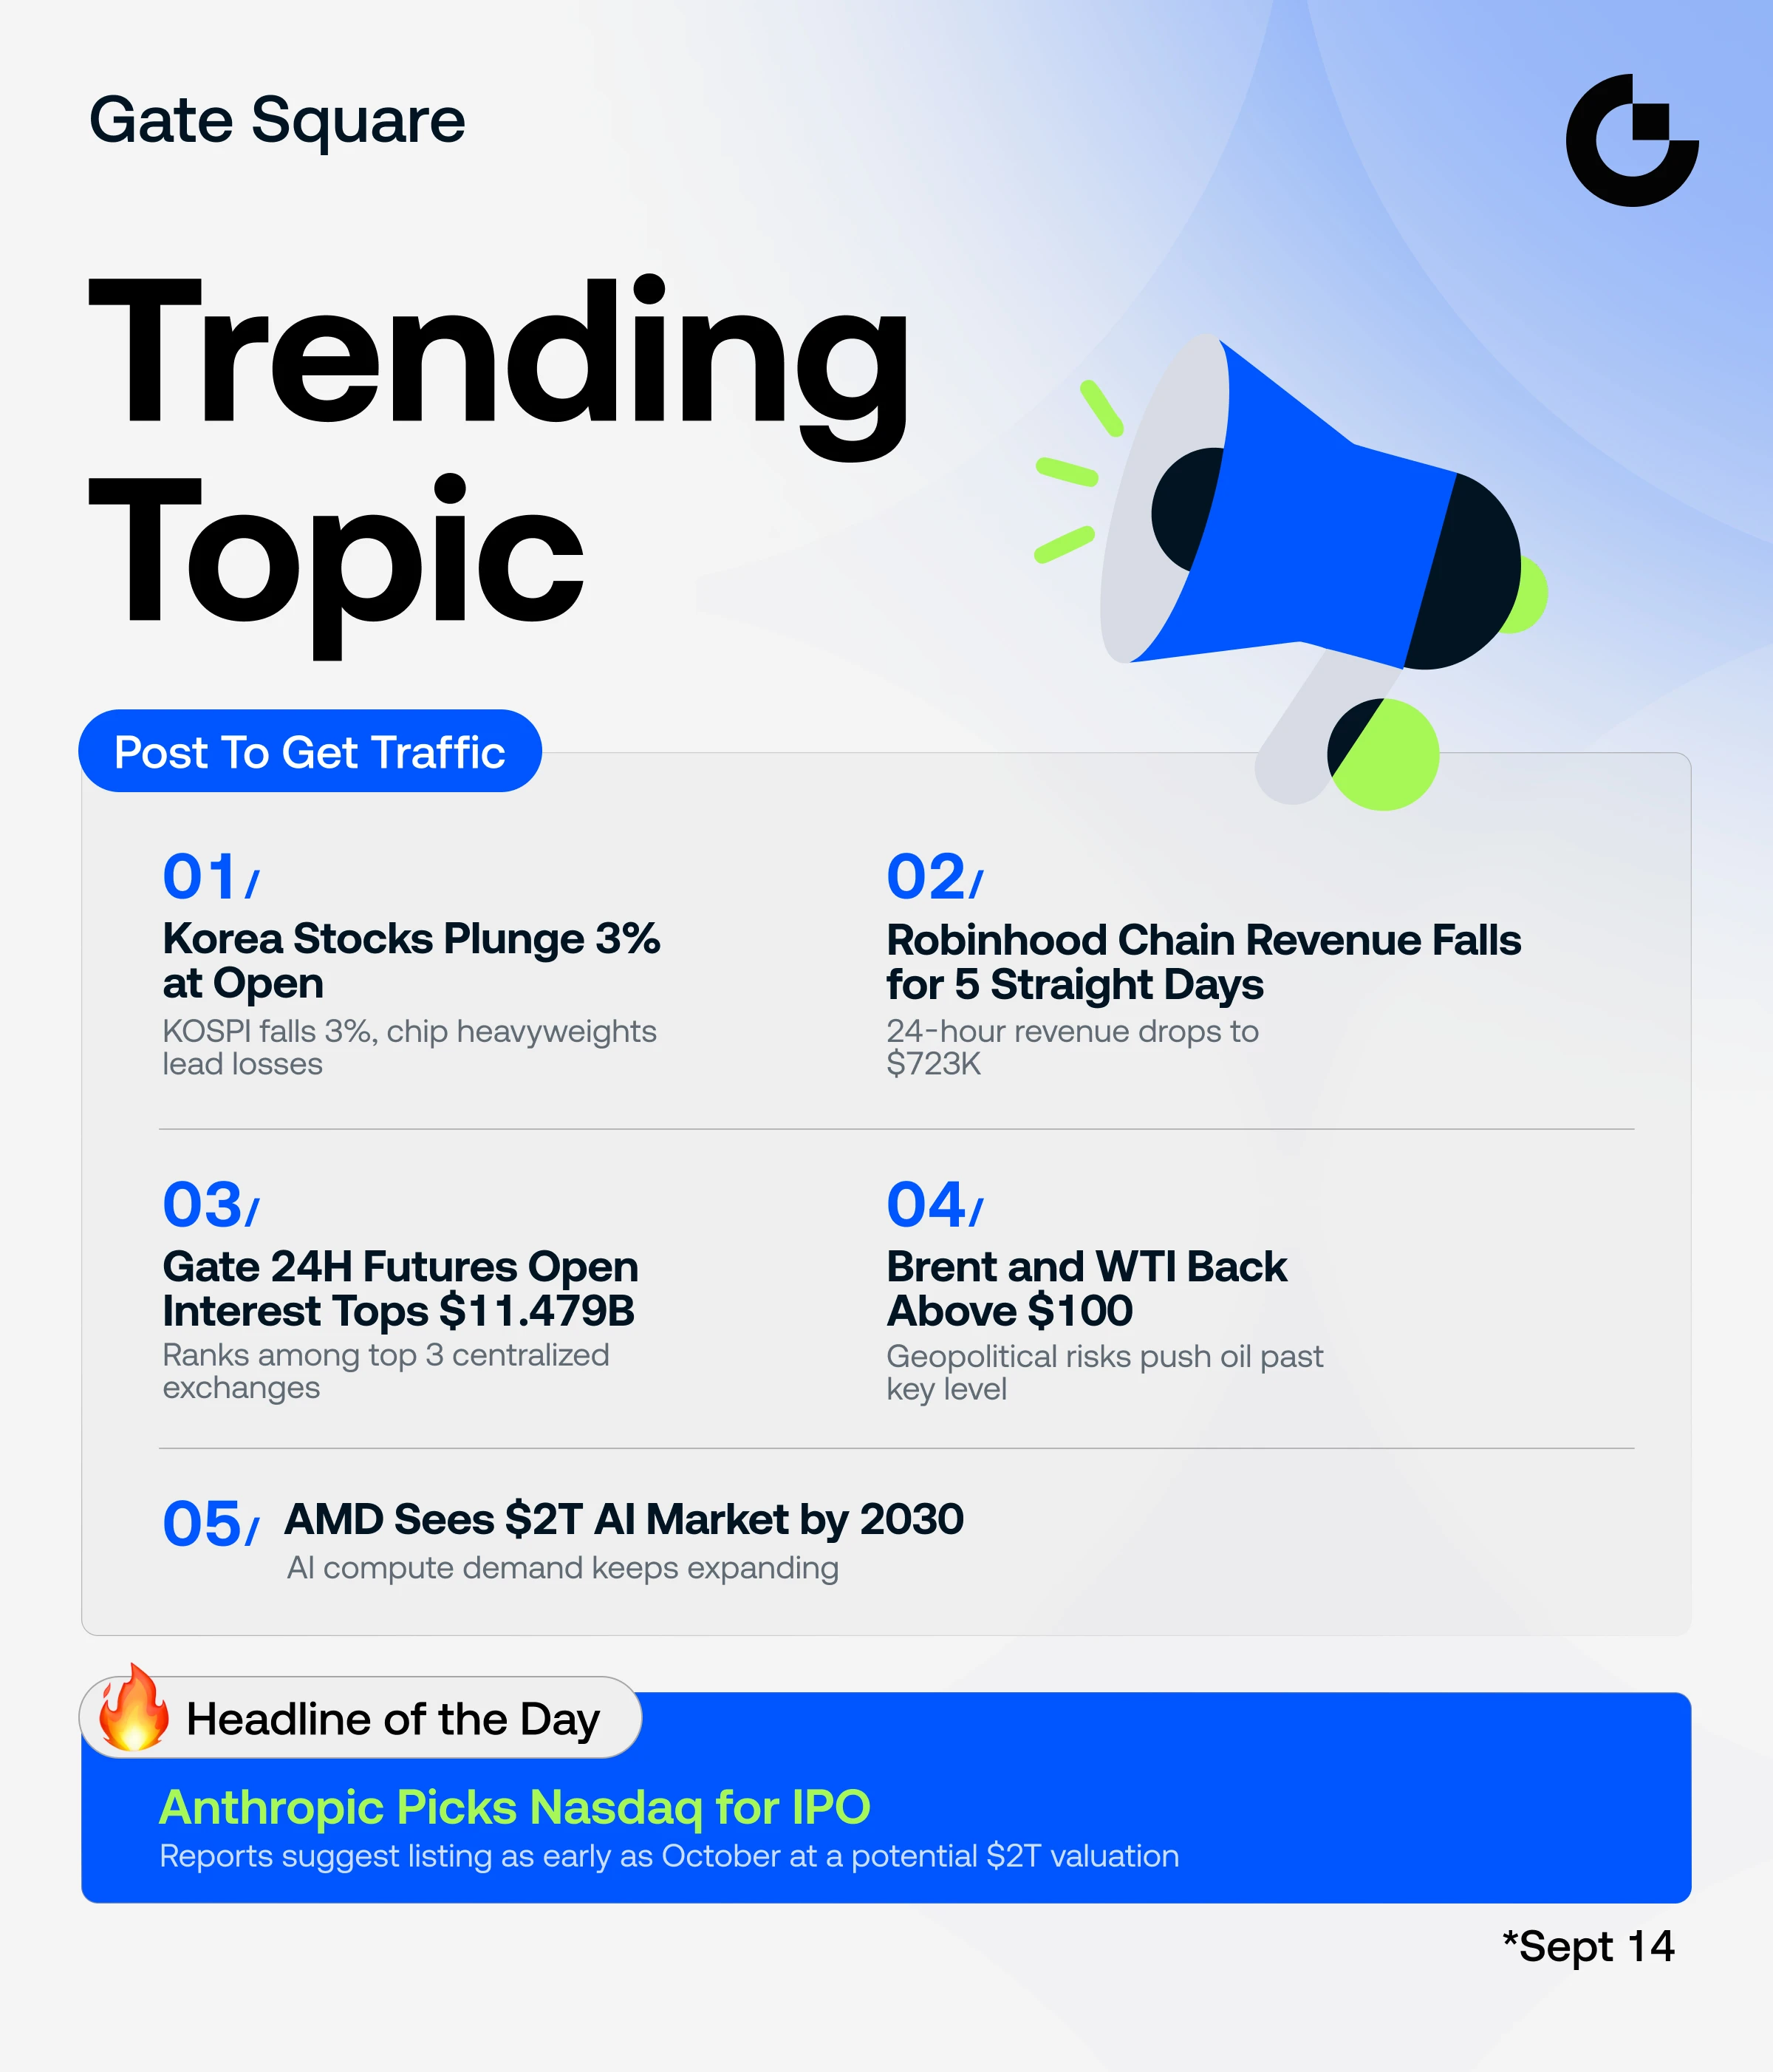
📣 تحديث الموضوعات الرائجة على Gate Square!
يُقال إن Anthropic تختار Nasdaq، وتراجعت الأسهم الكورية عند الافتتاح، وانخفضت إيرادات Robinhood Chain لمدة 5 أيام، وتجاوزت الفائدة المفتوحة للعقود الآجلة على Gate 11 مليار دولار، وعاد النفط إلى ما فوق 100 دولار... عناوين كثيرة اليوم. أيّها تتابع؟
تحصل المنشورات الرائجة على دفعة في الوصول — انشر على Square باستخدام الوسم وشارك وجهة نظرك. السوق يتحرك، لذا ينبغي لآرائك أن تتحرك أيضاً.
👉 https://www.gate.com/post/topic
Gate_Square
📣 تحديث الموضوعات الرائجة في Gate Square!
تشير التقارير إلى أن Anthropic اختارت Nasdaq، وتراجعت الأسهم الكورية عند الافتتاح، وانخفضت إيرادات Robinhood Chain لمدة 5 أيام، وتجاوزت الفائدة المفتوحة لعقود Gate الآجلة 11 مليار دولار، وعاد النفط ليتجاوز 100 دولار... عناوين كثيرة اليوم. أيّها تتابع؟
تحصل المنشورات الرائجة على دفعة في الوصول — انشر على Square باستخدام الوسم وشارك رأيك. السوق يتحرك، وينبغي لآرائك أن تتحرك أيضاً.
👉 https://www.gate.com/post/topic
repost-content-media
NDAQ%⁦0.15⁩-
توزيع مجاني لعقود XCU وXPD وXPT الآجلة: سجّل للمطالبة بـ5 USDT، وبحد أقصى 240 USDT لكل شخص https://www.gate.com/campaigns/6191?ref=AwBFBl5c&ref_type=132
post-image
  • 1
الخميس النقدي: عرض خاص بـ CFD، ادعُ أصدقاءك للحصول على فرصة 100% للفوز بصناديق XAUT الغامضة https://www.gate.com/campaigns/6221?ref=AwBFBl5c&ref_type=132&utm_cmp=t3PFUsOT
post-image
  • 1
إيردروب CP: اكسب ما يصل إلى 1,950 CP عبر الإحالات، مع مكافآت إضافية للمستخدمين العائدين والجدد https://www.gate.com/campaigns/6200?ref_type=132&utm_cmp=vgX19n5Q
post-image
  • 1
🎉 ما يصل إلى 100 USDT خلال أسبوع واحد! فعالية «العرض الأسبوعي» من Gate Square على قدم وساق!
📌 كيفية المشاركة
① سجّل للمشاركة في الفعالية 👉 https://www.gate.com/campaigns/6244
② انشر باستخدام وسمَي #每周来晒 و#8月CPI数据出炉
③ شارك توقعاتك للسوق، واكسب النقاط، وتقدّم في قائمة المتصدرين، واربح المكافآت!
💬 موضوع الأسبوع الساخن
ارتفع مؤشر أسعار المستهلكين الأمريكي بنسبة 0.4% على أساس شهري في أغسطس، وهي أعلى زيادة منذ يونيو؛ وبلغ المعدل السنوي 3.4%، دون تغيير عن القراءة السابقة. وجاء الرقمان متوافقين مع التوقعات. كيف سيؤثر ذلك في توقعات سياسة الاحتياطي الفيدرالي، وما فرص السوق التي سيتيحها؟
💡 النق
Sakura_3434
🎉 ما يصل إلى 100 USDT في أسبوع واحد! فعالية «العرض الأسبوعي» من Gate Square على قدم وساق!
📌 كيفية المشاركة
① سجّل للمشاركة في الفعالية 👉 https://www.gate.com/campaigns/6244
② انشر باستخدام وسمَي #每周来晒 و#8月CPI数据出炉
③ شارك توقعاتك للسوق، واكسب النقاط، وتصدّر لوحة المتصدرين، واربح المكافآت!
💬 موضوع هذا الأسبوع الساخن
ارتفع مؤشر أسعار المستهلك الأمريكي بنسبة 0.4% على أساس شهري في أغسطس، وهو أعلى مستوى له منذ يونيو؛ بينما بلغ المعدل السنوي 3.4%، دون تغيير عن القراءة السابقة. وجاء الرقمان متوافقين مع التوقعات. كيف سيؤثر ذلك في توقعات سياسة الاحتياطي الفيدرالي، وما فرص السوق التي سيتيحها؟
💡 النقاش
1️⃣ هل ستغيّر بيانات مؤشر أسعار المستهلك توقعات السوق لمسار خفض أسعار الفائدة من جانب الاحتياطي الفيدرالي؟
2️⃣ كيف ستتفاعل أصول العملات المشفرة والأسهم على المدى القصير؟
3️⃣ ما فرص التداول التي تتوقعون ارتفاعها أكثر في ظل ظروف السوق الحالية؟
شارك الآن: https://www.gate.com/post
تفاصيل الفعالية: https://www.gate.com/announcements/article/101691
  • 1
عطلة نهاية الأسبوع التي غيّرت الخريطة: واقع النفط الجديد بعد الهجوم على خط الأنابيب السعودي
صباح الخير. إذا كنت تقرأ هذا من قاعة تداول في لندن، أو مكتب مصفاة في روتردام، أو مركز لوجستي في هيوستن، فأنت تعرف بالفعل أن عطلة نهاية الأسبوع لم تجلب الهدوء. بل جلبت طبقة جديدة من المخاطر إلى سوق كانت تعاني ضغوطاً كبيرة أصلاً. افتتح النفط تعاملات يوم الاثنين على ارتفاع حاد، والسبب ليس المضاربة. بل الجغرافيا. شريانان من أهم شرايين الطاقة في العالم يواجهان الآن ضغوطاً متزامنة، فيما أصبح النظام الذي كان من المفترض أن يوفر شبكة أمان مصدراً للخطر بحد ذاته.
لنبدأ بالأرقام، لأن الأرقام تروي القصة بوضوح. ارتفع
User_any
عطلة نهاية الأسبوع التي غيّرت الخريطة: واقع النفط الجديد بعد الهجوم على خط الأنابيب السعودي
صباح الخير. إذا كنت تقرأ هذا من قاعة تداول في لندن، أو مكتب مصفاة في روتردام، أو مركز لوجستي في هيوستن، فأنت تعرف بالفعل أن عطلة نهاية الأسبوع لم تجلب الهدوء. بل جلبت طبقة جديدة من المخاطر إلى سوق كان يعاني ضغوطاً بالفعل. افتتح النفط التداولات على ارتفاع حاد يوم الاثنين، والسبب ليس المضاربة، بل الجغرافيا. شريانان من أهم شرايين الطاقة في العالم يواجهان الآن ضغوطاً متزامنة، والنظام الذي كان يُفترض أن يوفر شبكة أمان أصبح هو نفسه مصدراً للهشاشة.
لنبدأ بالأرقام، لأن الأرقام تروي القصة بوضوح. ارتفع خام برنت لتسليم نوفمبر بأكثر من 3 دولارات إلى نحو $108 للبرميل في التداولات المبكرة يوم الاثنين، بينما صعد خام غرب تكساس الوسيط فوق $103. هذا ليس تعديلاً طفيفاً. إنه سوق يعيد تسعير مخاطر فقدان الإمدادات الفعلية، وليس مجرد احتمال حدوث ذلك. ويظهر الضغط أيضاً عند محطات الوقود. فقد بلغ متوسط سعر غالون البنزين العادي على المستوى الوطني في الولايات المتحدة نحو $4.30، ارتفاعاً من أقل بقليل من $3.00 قبل بدء حرب إيران في فبراير. أما الديزل، الوقود الذي ينقل الشحنات ويغذي الاقتصاد الأوسع، فقد تجاوز $6 للغالون للمرة الأولى، مع تسجيل بعض المناطق أسعاراً تقترب من $8.
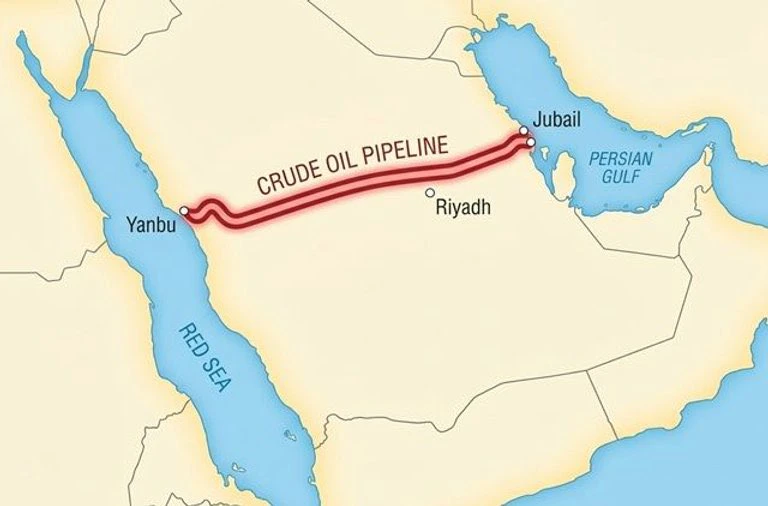
السبب المباشر هو الهجوم على خط الأنابيب السعودي شرق-غرب، وهو أنبوب بطول 1,200 كيلومتر يمتد من حقول النفط الشرقية في المملكة إلى ميناء ينبع على البحر الأحمر. يوجد خط الأنابيب هذا لسبب واحد: السماح للخام السعودي بالوصول إلى الأسواق العالمية من دون المرور عبر مضيق هرمز. كان طريق الهروب، والمسار الالتفافي، وبوليصة التأمين ضد الاضطراب من النوع الذي نشهده الآن تحديداً. يوم الجمعة، ضربت طائرات مسيّرة أُطلقت من العراق عدة محطات ضخ على امتداد الخط، ما دفع الرياض إلى إغلاقه كإجراء احترازي. وقال مسؤولون سعوديون إنهم يحتفظون بحق اتخاذ جميع التدابير اللازمة رداً على ذلك، لكن الواقع التشغيلي أبسط وأكثر إلحاحاً. خط الأنابيب متوقف، والوقت ينفد.
ما مدى خطورة ذلك؟ تبلغ قدرة خط الأنابيب شرق-غرب، المعروف رسمياً باسم Petroline، نحو 5 ملايين برميل يومياً، مع إمكانية رفعها مؤقتاً إلى مستويات أعلى. وهذا يعادل نحو 5% من إمدادات النفط العالمية. ويمكن استنفاد مخزونات الصادرات السعودية في ينبع، المحطة التي تستقبل الخام من هذا الخط، خلال 5 إلى 7 أيام إذا لم تتم استعادة تشغيل خط الأنابيب. هذه ليست توقعات بعيدة. إنها عملية عد تنازلي.
في الوقت نفسه، يتعرض المسار الرئيسي للضغط أيضاً. يوم الأحد، أصابت قذيفة مجهولة الهوية سفينة أثناء عبورها مضيق هرمز، ما أدى إلى اندلاع حريق وإجلاء الطاقم. وأكدت عمليات التجارة البحرية في المملكة المتحدة، التي تراقب أمن الملاحة في المنطقة، وقوع الحادث. هذا ليس حدثاً معزولاً. بل هو جزء من نمط من الهجمات على الشحن التجاري المرتبطة بالصراع المستمر بين الولايات المتحدة وإيران. وما يجعل هذه اللحظة مختلفة هو الرد. فالسلطات الأمريكية تفرض الآن قيوداً على بعض تحركات ناقلات النفط، بحيث تقتصر على نوافذ عبور محددة لتوفير الحماية العسكرية. وأصبح الممر المائي الذي ينقل عادة نحو 20 مليون برميل يومياً يُدار كأنه ممر عسكري.
ثم هناك الجناح الجنوبي. فقد وسّع الحوثيون، الحركة المدعومة من إيران والتي تسيطر على جزء كبير من شمال اليمن، نفوذهم على طول ساحل البحر الأحمر. وخلال عطلة نهاية الأسبوع، استولوا على 3 جزر استراتيجية وأكملوا سيطرتهم على كامل الساحل اليمني للبحر الأحمر، بما في ذلك الجانب اليمني من مضيق باب المندب. ويمثل هذا المضيق البوابة الجنوبية للبحر الأحمر، وهو الممر الذي يجب أن يعبره الخام السعودي القادم من ينبع إذا كان سيصل إلى الأسواق الأوروبية والأمريكية. وإذا كان مضيق هرمز مقيداً وطريق البحر الأحمر مهدداً، فإن البدائل تضيق بشدة.
هذه هي خريطة الإمدادات التي يحدق فيها السوق. الشريان الرئيسي، هرمز، يواجه خطراً عسكرياً نشطاً. والشريان الاحتياطي، خط الأنابيب شرق-غرب، متوقف. أما نقطة الاختناق الجنوبية التي تربط البحر الأحمر بالأسواق العالمية، فهي الآن تحت سيطرة جماعة أمضت العام الماضي في إثبات استعدادها لمهاجمة الشحن. السوق لا يتداول قصة عما قد يحدث لاحقاً، بل يتداول واقع ما حدث بالفعل.
كانت وكالة الطاقة الدولية واضحة بشأن الصورة الأوسع. ففي أحدث تقرير شهري لها، خفّضت الوكالة التي تتخذ من باريس مقراً توقعاتها لإمدادات النفط العالمية، وتتوقع الآن انخفاضاً قدره 5.7 مليون برميل يومياً في 2026، أي تراجعاً سنوياً بنحو 6%. وهذا تعديل كبير عن تقديرها السابق، ويعكس حقيقة أن التدفقات الطبيعية من الخليج العربي لن تعود في أي وقت قريب. وتتوقع الوكالة الآن تأجيل التعافي الكامل لإنتاج الخليج إلى 2027. وفي غضون ذلك، يستنزف العالم مخزوناته ويتكيف مع سوق أكثر شحاً.
ما الذي ينبغي للمراقب الحريص متابعته في الأيام المقبلة؟ أولاً، وضع خط الأنابيب شرق-غرب. فإذا تمكن المهندسون السعوديون من استعادة العمليات خلال أسبوع، فسيتراجع الضغط الفوري على مخزونات ينبع. أما إذا امتد التوقف إلى ما بعد تلك المهلة، فسوف يزداد تشدد السوق الفعلية، وسيكون رد فعل الأسعار أقوى. ثانياً، مسار الصراع نفسه. فأي مؤشر على خفض التصعيد، سواء عبر القنوات الدبلوماسية أو وقف الأعمال القتالية، سيخفف علاوة المخاطر. أما أي توسع للصراع، ولا سيما في ممرات الشحن بالبحر الأحمر، فسيفاقمها. ثالثاً، رد فعل المستهلكين الرئيسيين. فقد أشارت الولايات المتحدة بالفعل إلى أنها تدرس إجراءات لتوسيع قدرة التكرير المحلية، لكن ذلك حل متوسط الأجل لمشكلة فورية.
الحقيقة الأعمق هي أن نظام النفط العالمي فقد هامش أمانه. فعلى مدى أشهر، تمكن السوق من استيعاب الاضطرابات لأن البدائل والمسارات الالتفافية والطاقات الفائضة كانت متاحة. أما الآن فقد اختفى ذلك الهامش. كان خط الأنابيب شرق-غرب يُفترض أن يكون الحل لمشكلة هرمز. لكنه أصبح الآن جزءاً من المشكلة. وكان البحر الأحمر يُفترض أن يكون المسار البديل. لكنه أصبح الآن مهدداً من الجنوب. العالم لا ينفد من النفط، بل تنفد أمامه سبل نقله بأمان. ذلك هو الواقع الذي افتتح عليه السوق تداولات يوم الاثنين، وهو الواقع الذي سيشكل الأسعار والتضخم والسياسة الاقتصادية خلال الأسابيع المقبلة.
NFA ✔️
DYOR 🔎
$XBRUSD $XTIUSD
repost-content-media
GAS%⁦0.43⁩-
XBRUSD%⁦0.46⁩+
XTIUSD%⁦0.73⁩+
  • 1
القلق الهادئ في الأسواق: ما تكشفه أرقام افتتاح الأسبوع عن اقتصاد يقف عند مفترق طرق
هناك نوع خاص من التوتر يخيم على الأسواق في الأيام التي تسبق قراراً محورياً للبنك المركزي. ليس ذعراً، وليس هدوءاً. إنه أقرب إلى حبس الأنفاس، وتوقف جماعي بينما يقيّم المستثمرون الأدلة ويستعدون لحكم سيحدد تكلفة المال خلال الأشهر المقبلة. هذه هي الأجواء التي تقرؤونها في أرقام هذا الأسبوع، إذ تراجعت الأسهم الأمريكية، واقتربت عوائد سندات الخزانة من أعلى مستوياتها منذ عدة سنوات، بينما توقفت أصول الملاذ الآمن التي ارتفعت بقوة خلال الأشهر الأخيرة لإعادة النظر.
لنبدأ بسوق الأسهم، حيث تتمثل الصورة في تراجع واسع لكنه متفاوت
User_any
القلق الهادئ في السوق: ما تكشفه أرقام افتتاح الأسبوع عن اقتصاد يقف عند مفترق طرق
هناك نوع خاص من التوتر يخيّم على الأسواق في الأيام التي تسبق قراراً محورياً للبنك المركزي. ليس هلعاً، وليس هدوءاً. إنه أقرب إلى حبس الأنفاس، وتوقّف جماعي يزن فيه المستثمرون الأدلة ويستعدون لحكم سيشكّل تكلفة الأموال خلال الأشهر المقبلة. ذلك هو المناخ الذي تقرؤونه في أرقام هذا الأسبوع، مع تراجع الأسهم الأمريكية، واقتراب عوائد سندات الخزانة من أعلى مستوياتها في عدة سنوات، وتوقّف الأصول الآمنة التي ارتفعت بقوة خلال الأشهر الأخيرة لإعادة النظر في اتجاهها.
لنبدأ بسوق الأسهم، حيث تتمثل الصورة في تراجع واسع لكنه غير متساوٍ. انخفض S&P 500 بنسبة 0.80% إلى 7,656.85، بينما تراجع Nasdaq 100 المثقل بأسهم التكنولوجيا بنسبة 0.59% إلى 29,368.44. غير أن مؤشر Dow Jones Industrial Average تحمل العبء الأكبر من عمليات البيع، إذ هبط بنسبة 1.58% إلى 52,572.81. ولهذا التباين أهمية. فعندما يتخلف Dow عن Nasdaq بهذا الفارق، يشير ذلك إلى أن الضغوط لا تأتي من مخاوف النمو، بل من تكلفة رأس المال نفسها. وتجري إعادة تسعير الشركات الصناعية والمالية، الأكثر حساسية لتكاليف الاقتراض والدورات الاقتصادية، بصورة أشد من شركات التكنولوجيا الكبرى التي لا يزال يُتوقع أن يبرر نمو أرباحها تقييماتها. وارتفع VIX، مقياس الخوف المزعوم في وول ستريت، بمقدار 1.4 نقطة إلى 15.9، وهي زيادة متواضعة تعكس الحذر لا الذعر.
يروي سوق السندات القصة الأهم. ارتفع عائد سندات الخزانة لأجل عامين، وهو الاستحقاق الأكثر حساسية لتوقعات سياسة الاحتياطي الفيدرالي، بمقدار 7.6 نقطة أساس إلى 4.64%. وصعد عائد السندات لأجل 10 سنوات بمقدار 2.8 نقطة أساس إلى 4.98%، مقترباً من عتبة 5% المهمة نفسياً. في المقابل، تراجع عائد السندات لأجل 30 عاماً بمقدار 1.2 نقطة أساس إلى 5.36%. ويُعرف هذا النمط، المتمثل في ارتفاع العوائد قصيرة الأجل بوتيرة أسرع من العوائد طويلة الأجل، باسم الانحدار الهبوطي لمنحنى العائد، ورسالته واضحة. فالسوق لا يقلق بشأن النمو طويل الأجل، بل بشأن التضخم على المدى القريب واستجابة السياسة التي سيتطلبها.
ويستند هذا الخوف إلى البيانات. ارتفع مؤشر أسعار المستهلك في أغسطس إلى 3.35% على أساس سنوي، مقارنة بـ3.30% في يوليو، بينما قفز مؤشر أسعار المنتجين إلى 5.41% من 4.80%. ويُعد رقم مؤشر أسعار المنتجين الأكثر لفتاً للانتباه بين الاثنين. فالتضخم بالجملة عند هذا المستوى يشير إلى تنامي ضغوط الأسعار في مرحلة مبكرة من سلسلة الإمداد، وتميل هذه الضغوط إلى الانتقال إلى المستهلكين بمرور الوقت. وتُعد تكاليف الطاقة محركاً مهماً، إذ أسهمت أسعار البنزين بصورة غير متناسبة في زيادة مؤشر أسعار المستهلك الرئيسي. لكن اتساع نطاق ارتفاع مؤشر أسعار المنتجين يشير إلى أن قصة التضخم لا تقتصر على النفط وحده.
في غضون ذلك، ظل الدولار مستقراً بصورة لافتة. وارتفع مؤشر الدولار بنسبة 0.02% إلى 99.11، ليكون شبه ثابت خلال اليوم. ويُعد هذا الاستقرار جديراً بالملاحظة بحد ذاته. ففي أسبوع ارتفعت فيه عوائد سندات الخزانة وظلت أسعار النفط مرتفعة، قد يُتوقع أن يعزز الدولار قوته بصورة أكثر حسماً. ويشير إحجامه عن القيام بذلك إلى أن الأسواق توازن بين قوتين متنافستين: جاذبية أسعار الفائدة الأمريكية الأعلى، التي تستقطب رأس المال، والقلق من أن تصبح مشكلة التضخم متجذرة بما يكفي لتقويض الثقة في الأصول الأمريكية في نهاية المطاف. وحتى الآن، تبدو القوتان متوازنتين تقريباً.
تراجعت المعادن النفيسة والعملات المشفرة، التي ارتفعت بقوة خلال الأشهر الأخيرة بسبب المخاوف من تدهور قيمة العملة والآمال بخفض أسعار الفائدة، بصورة حادة. انخفض الذهب بنسبة 1.83% إلى 4,348.95 دولاراً للأونصة، بينما خسر الفضة 2.70% لتصل إلى 64.21 دولاراً. وتراجع Bitcoin بنسبة 3.01% إلى 77,271.29 دولاراً، ليهبط مجدداً دون مستوى 80,000 دولار الذي استعادته العملة مؤخراً. وهذه التحركات ليست مستقلة عن بعضها. فعندما ترتفع العوائد الحقيقية، تزداد تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائداً. كما أثرت توقعات أسعار الفائدة نفسها التي رفعت عائد سندات الخزانة لأجل عامين على الذهب والفضة وBitcoin. إنها عملية تدوير نموذجية، وتعكس سوقاً يعيد تسعير احتمال تشديد السياسة.
وسيعتمد ما سيأتي على البيانات التي لا تزال مرتقبة. وستقدم مبيعات التجزئة، المقرر صدورها يوم الأربعاء، أول قراءة واضحة عمّا إذا كان المستهلك الأمريكي لا يزال ينفق رغم ارتفاع الأسعار. وستُظهر قيم المنازل، المقرر صدورها يوم الخميس، ما إذا كان سوق الإسكان يستقر أم يواصل التباطؤ تحت وطأة معدلات الرهن العقاري المرتفعة. أما معدل استغلال الطاقة الإنتاجية، المقرر صدوره يوم الجمعة، فسيقدم نافذة على ما إذا كانت الشركات لا تزال تستثمر أم بدأت في تقليص إنفاقها. وستدخل كل نقطة من هذه البيانات في تقييم الاحتياطي الفيدرالي عندما يجتمع الأسبوع المقبل.
والحقيقة الأعمق هي أن الاقتصاد الأمريكي ليس في أزمة، بل يعيش حالة توتر. فالنمو إيجابي لكنه يتباطأ. والتضخم مرتفع لكنه لا يتسارع بصورة جامحة. وسوق العمل متين لكنه لا يشهد طفرة. ويواجه الاحتياطي الفيدرالي خياراً بين التحرك لاحتواء التضخم والمخاطرة بتباطؤ أشد، أو الانتظار والمخاطرة بترسخ توقعات التضخم. وتعكس تحركات السوق الافتتاحية هذا الأسبوع حكماً جماعياً بأن الاحتياطي الفيدرالي سيميل إلى التحرك. وسيتحدد اتجاه أسعار الأصول خلال الأسابيع المقبلة بناءً على مدى صحة هذا الحكم.
في الوقت الراهن، يتمثل المسار الحكيم في المراقبة والتقييم ومقاومة إغراء استخلاص استنتاجات حاسمة من تداولات يوم واحد. فالأرقام الظاهرة على الشاشة ليست أحكاماً نهائية، بل أسئلة، وستأتي الإجابات مع مرور الوقت.
ليست نصيحة مالية ✔️ أجرِ بحثك الخاص 🔎
#ShareWeekly #AugustCoreCPIBeatsExpectations
$BTC $ETH $GT
repost-content-media
SPX500%⁦0.21⁩+
US500%⁦0.25⁩-
NAS100%⁦0.46⁩+
US30%⁦0.23⁩+
  • 1
الضريبة الخفية: لماذا يهمك الارتفاع القياسي لسعر الديزل أكثر مما تظن
هناك رقم على لوحة المتابعة هذا الأسبوع يستحق اهتماماً أكبر مما حظي به. فقد تجاوز متوسط سعر غالون الديزل في الولايات المتحدة 6 دولارات للمرة الأولى في التاريخ. وكان يبلغ نحو $3.76 قبل بدء الأعمال العدائية مع إيران في أواخر فبراير. وتبلغ الزيادة نحو 60% خلال 6 أشهر. وبالنسبة إلى أي شخص يقود سيارة، فإن الرقم مثير للقلق. أما من يفهم ما يفعله الديزل فعلياً في الاقتصاد، فسيراه أقرب إلى إشارة تحذير.
لنبدأ بالآليات، لأن الآليات تفسر مدى خطورة الوضع. فالديزل ليس مجرد وقود للمركبات الكبيرة. إنه الجهاز الدوري للاقتصاد المادي. وتُنقل نحو
User_any
الضريبة الخفية: لماذا تهم قفزة أسعار الديزل القياسية أكثر مما تظن
هناك رقم على اللوحة هذا الأسبوع يستحق اهتماماً أكبر مما حظي به. فقد تجاوز متوسط سعر غالون الديزل في الولايات المتحدة 6 دولارات للمرة الأولى في التاريخ. وكان يبلغ نحو $3.76 قبل بدء الأعمال العدائية مع إيران في أواخر فبراير. وتعادل الزيادة نحو 60% خلال 6 أشهر. وبالنسبة إلى أي شخص يقود سيارة، فإن الرقم مثير للقلق. أما من يفهم ما يفعله الديزل فعلياً في الاقتصاد، فإنه أقرب إلى إشارة تحذير.
لنبدأ بالآليات، لأن الآليات تفسر مدى خطورة الوضع. فالديزل ليس مجرد وقود للمركبات الكبيرة. إنه جهاز الدورة الدموية للاقتصاد المادي. ونحو 70% من الشحن الأمريكي من حيث القيمة يُنقل على شاحنات تعمل بالديزل. كما تعمل المعدات الزراعية بالديزل، وكذلك آلات البناء. وتعمل القطارات والسفن وأساطيل التوصيل بالديزل. وعندما يرتفع سعر الديزل، ترتفع معه تكلفة نقل كل شيء تقريباً. وكما قال أحد المحللين، أصبحت كل شاحنة وكل عملية توصيل وكل طرد وكل رحلة لشراء البقالة أكثر تكلفة.
الأسباب ليست غامضة، لكنها متعددة الطبقات. الطبقة الأولى هي النفط الخام. فالديزل يُكرَّر من النفط الخام، وقد ارتفعت أسعار الخام إلى أكثر من 100 دولار للبرميل، مع تسبب الصراع مع إيران في تعطيل الشحن عبر مضيق هرمز، وهو ممر مائي ينقل عادةً نحو خمس إمدادات النفط العالمية. لكن النفط الخام وحده لا يفسر النطاق الكامل لقفزة أسعار الديزل. إذ يحدث شيء أكثر تحديداً في قطاع التكرير.
وهذا الشيء هو فقدان الطاقة الإنتاجية. فقد أُغلقت مصافٍ تبلغ طاقتها نحو 5 ملايين برميل يومياً بسبب التأثيرات المشتركة لحرب إيران وحملة الطائرات المسيّرة المستمرة التي تشنها أوكرانيا على البنية التحتية للطاقة في روسيا. وفرضت روسيا، وهي واحدة من أكبر مصدّري الديزل في العالم، حظراً على التصدير بينما مصافيها نفسها متوقفة عن العمل. كما عطّل الحوثيون مصفاة جازان السعودية، التي تنتج نحو 200 ألف برميل يومياً. والنتيجة هي أزمة عالمية في إمدادات الديزل منفصلة عن قصة النفط الخام، بل إنها أشد حدة منها في بعض النواحي. ويجري حالياً تعطيل نحو 8% من الديزل اللازم لتلبية الطلب العالمي البالغ 28 مليون برميل يومياً.
والعواقب ظاهرة بالفعل. بالنسبة إلى سائقي الشاحنات، الحسابات قاسية. فقد رفعت شركات النقل الكبرى مثل FedEx وUPS رسوم الوقود الإضافية، ومرّرت جزءاً من التكلفة إلى العملاء. أما المشغّلون الأصغر، الذين لا يستطيعون التفاوض على الأسعار بالسهولة نفسها والذين يعملون غالباً حمولة تلو الأخرى، فيتحملون الفارق. وكما لاحظ أحد ممثلي القطاع، فإن الارتفاع الحاد في أسعار الديزل يمكن أن يلتهم سريعاً الهامش الضئيل المتبقي لأعمال النقل بالشاحنات الصغيرة، في ظل انخفاض أسعار الشحن أصلاً. وأظهر مسح أُجري في مارس أن 18% من شركات النقل بالشاحنات أوقفت عملياتها مؤقتاً بسبب قفزة أسعار الوقود.
وبالنسبة إلى المزارعين، يصعب تصور توقيت أسوأ من هذا. فقد وصلت الأسعار القياسية في الوقت الذي يقترب فيه موسم حصاد الذرة وفول الصويا، وهما أكبر محصولين في البلاد، من أكثر مراحله استهلاكاً للوقود. وتستهلك الحصادات والجرارات كميات هائلة من الديزل. ووصف مزارع واحد للذرة وفول الصويا في ميزوري حصالته بأنها تستهلك 200 غالون يومياً، ومن المتوقع أن تعمل لمدة 30 يوماً، مع الحاجة إلى مزيد من الديزل للجرارات والشاحنات. وهو يدفع نحو ضعف ما دفعه للوقود العام الماضي، فضلاً عن ارتفاع تكاليف الأسمدة والمواد الكيميائية. وقال إن أوضاعه المالية كانت ضيقة أصلاً. ولخّص أستاذ في الاقتصاد الزراعي الوضع بوضوح: تلك الأسعار مؤلمة، ولا يتعلق الأمر بالحصاد فقط، بل بنقل كل شيء، من نقل الحبوب من الحقل إلى المزرعة ثم إلى السوق.
والتداعيات التضخمية كبيرة ومباشرة. فتكاليف الديزل تدخل في أسعار الغذاء والسلع بالتجزئة ومواد البناء. وعادةً ما تمرر شركات النقل الرسوم الإضافية للوقود إلى المستهلكين خلال أسابيع. ويواجه الاحتياطي الفيدرالي، الذي يتعامل أصلاً مع صورة تضخم تعقدها تكاليف الطاقة، الآن ضغطاً تصاعدياً إضافياً على الأسعار من مصدر لا يستطيع معالجته عبر السياسة النقدية. وقد ارتفع عائد سندات الخزانة لأجل 10 سنوات مقترباً من 5%، بما يعكس تقييم السوق بأن مشكلة التضخم أصبحت أصعب تجاهلاً.
وثمة بُعد سياسي أيضاً، وليس من الصعب رؤيته. فأسعار الوقود والغذاء من بين أكثر التكاليف وضوحاً بالنسبة إلى الأسر. ومع اقتراب انتخابات التجديد النصفي، تخلق قفزة تكاليف الديزل مشكلة ملموسة تتعلق بالقدرة على تحمل التكاليف بالنسبة إلى الناخبين. وقد شدد البيت الأبيض على التزامه بتوسيع طاقة التكرير وخفض تكاليف الطاقة، مجادلاً بأن الأسعار ستنخفض مع حفاظ الولايات المتحدة على السيطرة على مضيق هرمز. وأقر الرئيس بأن الانفراج قد لا يأتي قبل الانتخابات. وما إذا كان الناخبون سيقبلون هذا الجدول الزمني، فهذا سؤال ستجيب عنه الأشهر المقبلة.
ما الذي ينبغي لمراقب دقيق أن يتابعه في الأسابيع المقبلة؟ أولاً، وضع مضيق هرمز والصراع المستمر مع إيران. فأي خفض للتصعيد يسمح باستئناف الشحن الطبيعي سيخفف الضغط على أسعار النفط الخام، وفي نهاية المطاف على الديزل. ثانياً، مسار طاقة التكرير. فعودة المصافي الروسية إلى التشغيل الطبيعي، أو إصلاح البنية التحتية المتضررة في الشرق الأوسط، من شأنهما تخفيف أزمة الإمدادات العالمية. ثالثاً، وضع المخزونات. فعادةً ما يكون هذا هو الوقت من السنة الذي تتراكم فيه مخزونات الديزل استعداداً لموسم صيانة المصافي في الخريف. لكن المخزونات منخفضة على نحو غير معتاد هذا العام، وأي تعطّل، سواء بسبب إعصار أو تصعيد إضافي للصراع، قد يفاقم المشكلة.
الحقيقة الأعمق هي أن الديزل هو المحرك الهادئ للاقتصاد الحديث. فهو لا يهيمن على العناوين بالطريقة التي يهيمن بها البنزين، لكن سعره يؤثر في كل ما يتحرك. وعندما يرتفع الديزل 60% خلال 6 أشهر، لا يقتصر الأثر على مضخة الوقود. بل ينتشر عبر سلسلة الإمداد، وصولاً إلى متجر البقالة، ثم إلى صورة التضخم الأوسع نطاقاً في نهاية المطاف. إن رقم 6 دولارات للغالون ليس مجرد رقم قياسي. إنه إشارة إلى أن تكلفة إبقاء العالم المادي متحركاً ارتفعت بشدة، وأن العواقب لا تزال تشق طريقها عبر النظام.
أجرِ بحثك الخاص 🔎
repost-content-media
  • 1
☕ صباح الخير! القهوة أولاً،
ثم لنرَ إلى أي اتجاه يتحرك السوق اليوم. 😂
يوم جديد مفتوح للعمل،
ومعه مخططات وأفكار وفرص في الطريق.
👇 ما الذي تراقبه أولاً اليوم — BTC أم ETH أم الأسهم الأمريكية؟
💬 انضم إلى المحادثة على Gate Square:
https://www.gate.com/post
Gate_Square
☕ صباح الخير! القهوة أولاً،
ثم لنرَ إلى أي اتجاه يتحرك السوق اليوم. 😂
يوم جديد مفتوح للأعمال،
مع الرسوم البيانية والأفكار والفرص في الطريق.
👇 ما الذي تراقبه أولاً اليوم — BTC أم ETH أم الأسهم الأمريكية؟
💬 انضم إلى المحادثة على Gate Square:
https://www.gate.com/post
repost-content-media
BTC%⁦2.31⁩+
ETH%⁦1.25⁩+
  • 1
#8月核心CPI超预期
يتطلب تقييم بيئة السوق المرتقبة مراقبة كيفية تفاعل بيانات التضخم على مستوى الاقتصاد الكلي مع التطورات التنظيمية عالية الأهمية. ويؤدي تزامن قرار حاسم لمجلس الاحتياطي الفيدرالي مع العقبات التشريعية الوشيكة إلى إيجاد نافذة من التقلبات العالية، حيث ستحدد ديناميكيات المراكز والسيولة حركة الأسعار.
العوامل الاقتصادية الكلية والتنظيمية
* قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة والمؤتمر الصحفي: بعد صدور بيانات تضخم أساسي أعلى من المتوقع، تعكس تسعيرات السوق توقعات قوية لتعديل سعر الفائدة بمقدار 25 نقطة أساس. وبينما يُتوقع إجراء تعديل سعر الفائدة إلى حد كبير، يظل التوجيه المستقبلي
ybaser
#8月核心CPI超预期
يتطلب تقييم البيئة السوقية المقبلة مراقبة تفاعل بيانات التضخم على مستوى الاقتصاد الكلي مع التطورات التنظيمية بالغة الأهمية. ويؤدي تزامن قرار حاسم لمجلس الاحتياطي الفيدرالي مع العقبات التشريعية الوشيكة إلى خلق نافذة من التقلبات العالية، حيث ستحدد ديناميكيات المراكز والسيولة تحركات الأسعار.
العوامل الاقتصادية الكلية والتنظيمية
* قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة والمؤتمر الصحفي: بعد صدور بيانات تضخم أساسي أعلى من المتوقع، تعكس تسعيرات السوق توقعات قوية لإجراء تعديل في سعر الفائدة بمقدار 25 نقطة أساس. وبينما يُتوقع إجراء تعديل الفائدة إلى حد كبير، تظل التوجيهات المستقبلية لرئيس المجلس باول ونبرة المؤتمر الصحفي اللاحق المحركين الرئيسيين لشهية المخاطرة على مستوى النظام. وقد يؤدي بيان متشدد إلى تسريع حالة النفور الأوسع من المخاطر، في حين قد تؤدي إشارة تيسيرية أو إشارة إلى أن الزيادة "لمرة واحدة وانتهت" إلى إطلاق ارتفاعات ناتجة عن تغطية مراكز البيع على المكشوف.
* نقاط المراقبة التشريعية والتنظيمية: ترتبط معنويات السوق ارتباطاً وثيقاً بتطورات السياسات الهيكلية في واشنطن. وتؤثر التصويتات الإجرائية والتقدم التشريعي المتعلق بأطر أسواق الأصول الرقمية (مثل إقرار مجلس الشيوخ لـ CLARITY Act) بدرجة كبيرة في مواقف المؤسسات تجاه المخاطر وتدفقات رأس المال الخاصة بالقطاع. ويؤدي التأخير أو الفشل في تجاوز العقبات الإجرائية بصورة متكررة إلى عمليات بيع محلية عبر الأصول عالية المخاطر.
* الهيكل الفني وظروف السيولة: غالباً ما تؤدي ظروف انخفاض السيولة خلال عطلة نهاية الأسبوع إلى تضخيم الاتجاهات السعرية، ما يزيد ضغوط الهبوط عندما يفشل الزخم في الحفاظ على مستويات التعافي السابقة. وتُعد مراقبة مناطق الدعم الهيكلية الرئيسية أمراً بالغ الأهمية لإدارة مخاطر الهبوط خلال فترات الانكماش المدفوع بعوامل الاقتصاد الكلي.
مستويات الدعم الفني الرئيسية لعملة Bitcoin ($BTC )
مستوى الدعم | تأثير السوق
الدعم الأولي (75,800 / 75.8) خط الدفاع الأول؛ ويُعد الحفاظ على هذا المستوى أمراً حاسماً لتحقيق استقرار في زخم التعافي الضعيف الحالي.
الدعم الثانوي (71,800 / 71.8) نقطة محورية للهبوط على المدى المتوسط؛ وسيؤدي الفشل في الحفاظ على هذا المستوى إلى تسريع الزخم الهبوطي نحو المستويات الهيكلية الرئيسية للاقتصاد الكلي.
المستوى النهائي (63,800 / 63.8) منطقة دعم مهمة للسيولة والهيكل، وترتبط بسيناريوهات النفور الشديد من المخاطر.
$BTC
repost-content-media
BTC%⁦2.31⁩+
  • 1
  • 1
#OracleQ1EarningsBeatStockUpOver5%
يُبرز أداء Oracle في الربع الأول من السنة المالية 2027 نمواً قوياً في إيرادات السحابة، إلى جانب متطلبات رأس المال الضخمة اللازمة لدعم توسع الذكاء الاصطناعي.
المحركات الرئيسية للربع
* تجاوز توقعات الإيرادات وربحية السهم: بلغت الإيرادات الإجمالية 19.3 مليار دولار، بزيادة 30% على أساس سنوي، متجاوزة توقعات الإجماع. وبلغت ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً (EPS) 1.92 دولار، متجاوزة بكثير التوقعات البالغة 1.73–1.74 دولار.
* قفزة في البنية التحتية السحابية: ارتفعت إيرادات Oracle Cloud Infrastructure (OCI) بنسبة 121% على أساس سنوي إلى 7.4 مل
المحتوى الأصلي لم يعد مرئيًا
ORCL%⁦4.49⁩-
$BTC بيتكوين عند مفترق طرق: قوى الاقتصاد الكلي، والاحتياطي الفيدرالي المتشدد، وسؤال 76,000 دولار
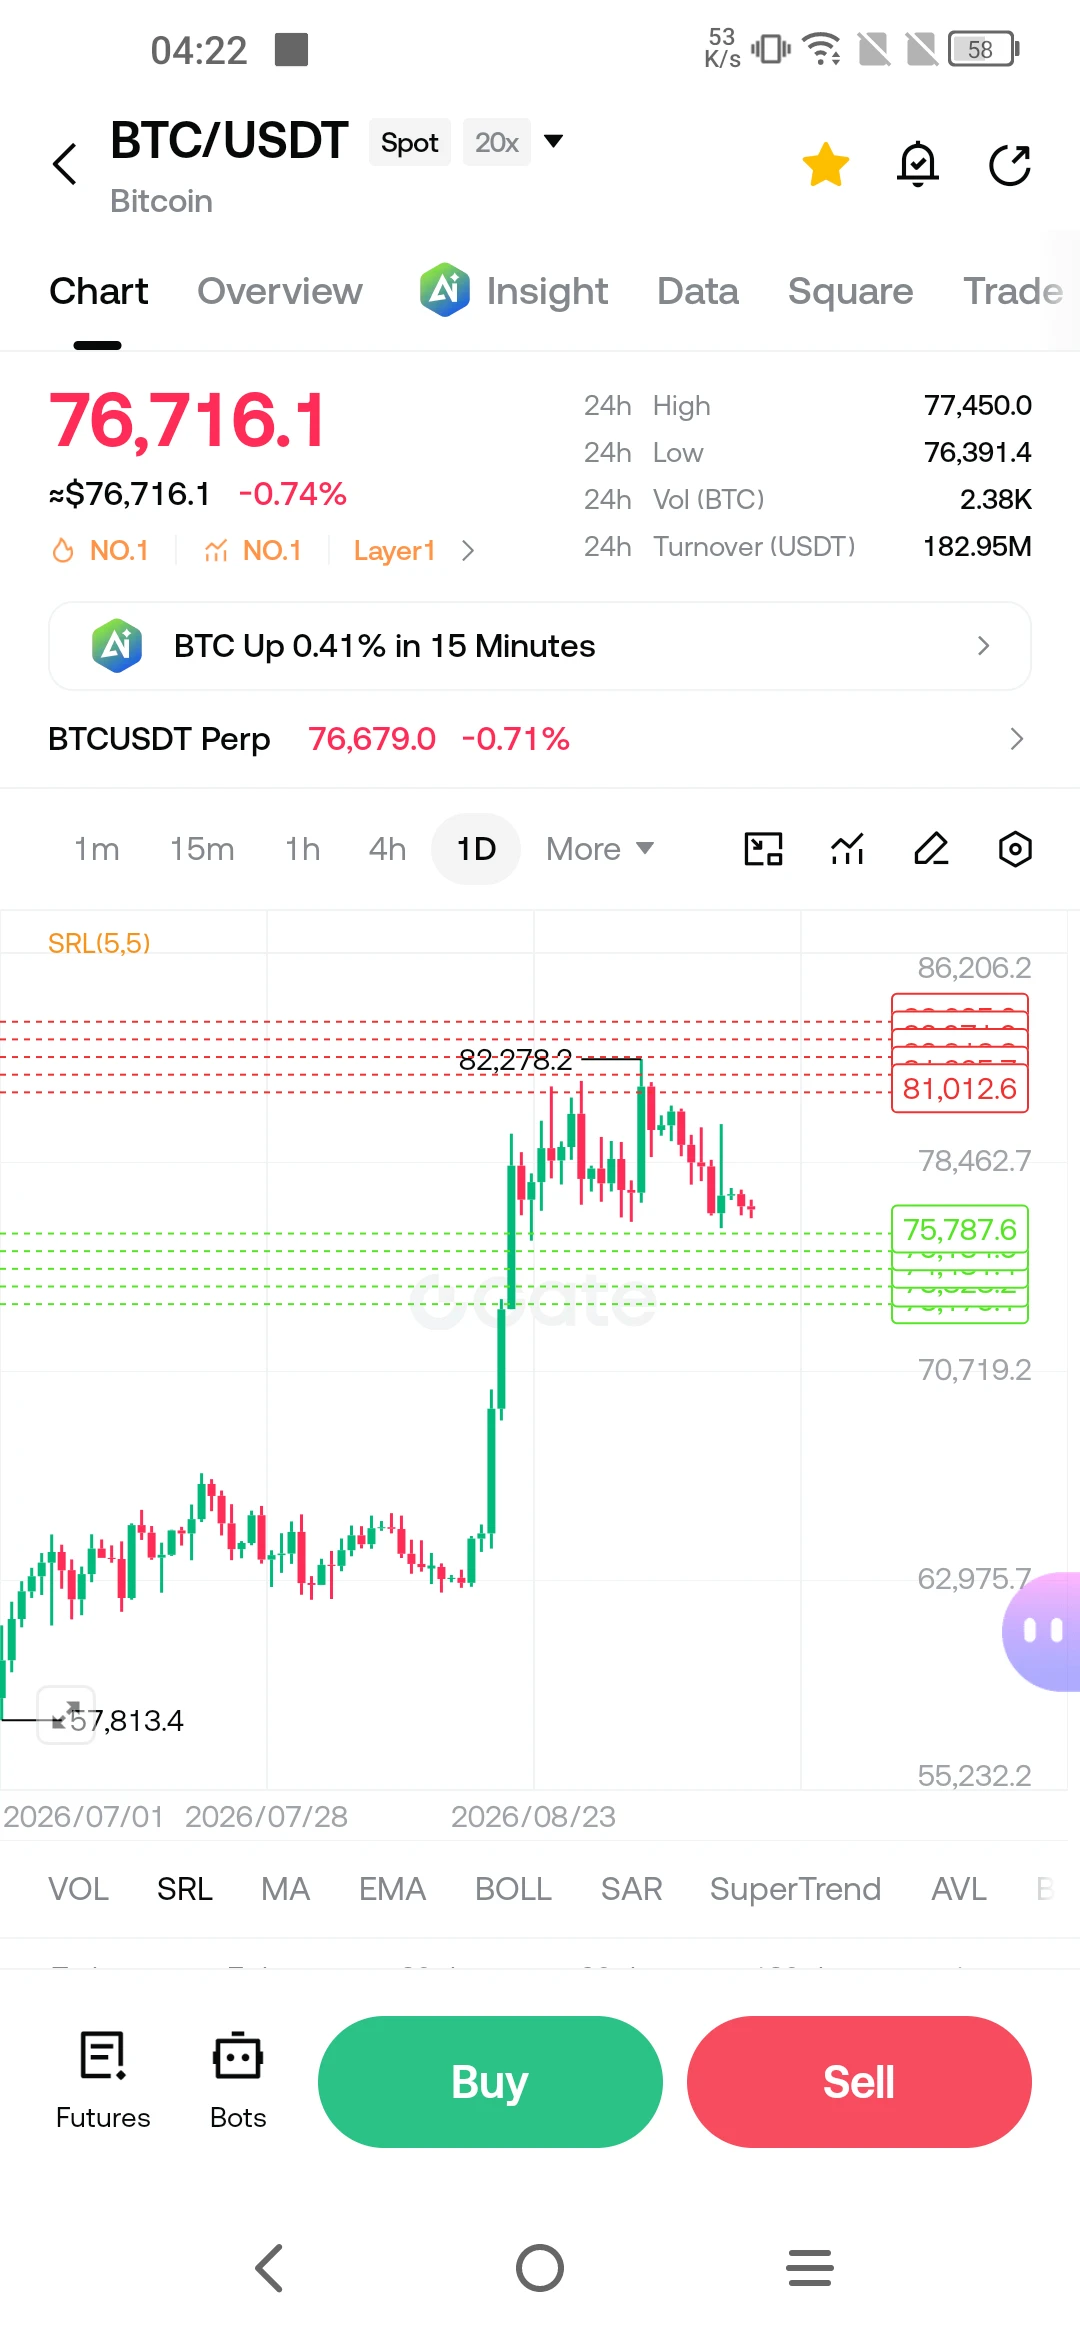
للهدوء الذي يسبق قراراً رئيسياً لأحد البنوك المركزية طابع خاص. ليس هدوءاً تماماً، بل أشبه بحبس جماعي للأنفاس، حيث يزن السوق الأدلة ويستعد لحكم سيحدد تكلفة الأموال لأشهر مقبلة. هذا الأسبوع، يُلمس ذلك الهدوء عبر جميع فئات الأصول، ويظهر بأشد صورة في سوق الأصول الرقمية. تتداول بيتكوين قرب 76,700 دولار، منخفضة بشكل طفيف خلال الأربع والعشرين ساعة الماضية، بينما يعيد المستثمرون ترتيب مراكزهم قبيل اجتماع الاحتياطي الفيدرالي المرتقب في 16 سبتمبر، والذي يُتوقع أن يكون محورياً.
تتسم خلفية الاقتصاد الكلي بالت
User_any
$BTC Bitcoin عند مفترق طرق: قوى الاقتصاد الكلي، والاحتياطي الفيدرالي المتشدد، وسؤال 76,000 دولار
للهدوء الذي يسبق قراراً رئيسياً لأحد البنوك المركزية طابع خاص. فهو ليس هدوءاً تماماً، بل أشبه بحبس جماعي للأنفاس، إذ يزن السوق الأدلة ويستعد لحكم سيحدد تكلفة الأموال لأشهر مقبلة. وهذا الأسبوع، يُشعر بهذا الهدوء عبر جميع فئات الأصول، وبأشد صورة في سوق الأصول الرقمية. يجري تداول Bitcoin قرب 76,700 دولار، منخفضاً بشكل طفيف خلال الساعات الأربع والعشرين الماضية، فيما يضع المستثمرون أنفسهم في مراكز استعداداً لاجتماع الاحتياطي الفيدرالي المرتقب في 16 سبتمبر، والذي يُتوقع أن يكون محورياً.
تتسم خلفية الاقتصاد الكلي بالتعقيد على نحو غير معتاد، وتستحق التفكيك بعناية. من المتوقع على نطاق واسع أن يرفع الاحتياطي الفيدرالي سعر الفائدة القياسي بمقدار ربع نقطة، مع بلوغ الاحتمالات المستخلصة من السوق نحو 86%. وستكون هذه أول زيادة في أسعار الفائدة منذ يوليو 2023، والأولى في عهد رئيس البنك كيفن وورش. ولا تدفع هذه الخطوة طفرة في الطلب، بل تضخم يرفض التراجع. فقد جاء مؤشر أسعار المستهلكين في أغسطس أعلى من المتوقع، وقفز مؤشر أسعار المنتجين بشكل حاد، ما يشير إلى أن ضغوط الأسعار تتزايد في وقت مبكر من سلسلة الإمداد. وتعد تكاليف الطاقة مساهماً كبيراً، إذ تدفع التوترات الجيوسياسية أسعار النفط إلى الارتفاع وتؤثر مباشرة في حسابات التضخم.
لا يمكن فصل البعد الجيوسياسي عن البعد النقدي. فقد أبقى الصراع المستمر مع إيران أسواق الطاقة في حالة توتر، مع تداول خام برنت فوق 100 دولار للبرميل في بعض الأوقات خلال الأسبوع الماضي. وأدى اضطراب الشحن عبر الممرات المائية الرئيسية والضغوط الناتجة على سلاسل الإمداد العالمية إلى خلق بيئة ترتفع فيها توقعات التضخم، لا تنخفض. وبالنسبة إلى الأصول عالية المخاطر، يمثل ذلك مزيجاً صعباً. فارتفاع تكاليف الطاقة يغذي التضخم، والتضخم يعزز توقعات تشديد السياسة، وتشديد السياسة يضغط على تقييمات الأصول التي لا تدر عائداً. ويقع Bitcoin، الذي جرى تداوله تاريخياً كأصل عالي الحساسية للمخاطر، في قلب هذه الديناميكية.
ومع ذلك، لا تعكس الصورة ضعفاً متواصلاً. فقد أظهر Bitcoin قدراً من الصمود يستحق الإشارة إليه. إذ حافظ على التداول فوق مستوى 76,000 دولار رغم إعادة التسعير المتشددة، ولا تزال متوسطاته المتحركة اليومية في وضع صعودي، ما يشير إلى أن الاتجاه متوسط الأجل لم ينكسر. ولا يزال المتوسطان المتحركان لخمسين يوماً ولمئة يوم يتجهان إلى الأعلى، حتى مع توطيد السعر. ويُعد هذا التباين بين حركة السعر وبنية الاتجاه إشارة كلاسيكية إلى سوق يتوقف مؤقتاً بدلاً من أن يعكس مساره. وكما قال أحد مراقبي السوق، فإن الوضع الحالي ليس تراجعاً حاداً، بل عجز عن التقدم أعقبه تراجع إلى تذبذب عند مستويات منخفضة.
لكن المشهد الفني بعيد عن أن يكون واضحاً. إذ يوجد جدار عرض كبير بين 77,100 و80,200 دولار، وهي منطقة باع فيها حاملو الأجل الطويل نحو 539,000 BTC خلال عام 2026. وتفسر هذه المقاومة العلوية الكبيرة سبب مواجهة كل ارتفاع نحو 80,000 دولار ضغوط بيع. وقد عمل المتوسط المتحرك لـ365 يوماً، الموجود حالياً قرب 81,700 دولار، كسقف، إذ رفض محاولة Bitcoin الاختراق صعوداً في أوائل سبتمبر. وإلى أن يتمكن السعر من الإغلاق بشكل حاسم فوق هذه المستويات، يظل مسار المقاومة الأقل أفقياً أو هبوطياً. وعلى الجانب الهابط، يجري اختبار منطقة 76,000 دولار باعتبارها دعماً، وسيؤدي كسرها إلى فتح الباب أمام منطقتي 72,800 و70,000 دولار، حيث يوفر المتوسط المتحرك لـ200 يوم أرضية أكثر متانة.
وتتسم المؤشرات الفنية قصيرة الأجل بالالتباس نفسه. فمؤشرات الزخم محايدة، إذ لا تشير إلى تشبع بالشراء أو البيع. ويقع مؤشر القوة النسبية قرب منتصف نطاقه. كما أن حجم التداول معتدل، ولا يعكس حالة من الذعر أو الاستسلام. والسوق متوازن فعلياً. ويشير المشترون إلى الصمود فوق الدعم وبنية المتوسطات المتحركة الصعودية، بينما يشير البائعون إلى جدار العرض والرياح المعاكسة للاقتصاد الكلي. ولم يتمكن أي من الطرفين من فرض حركة حاسمة، ولذلك انجرف السعر منتظراً محفزاً.
وهذا المحفز يبعد الآن ساعات قليلة. وسيحدد قرار الاحتياطي الفيدرالي يوم الأربعاء المرحلة التالية لـBitcoin، وستعتمد ردة الفعل ليس على القرار نفسه فحسب، بل أيضاً على اللغة المصاحبة له. فقد جرى تسعير رفع الفائدة إلى حد كبير، ما يعني أن ردة الفعل الفورية قد تكون محدودة إذا نفذ الاحتياطي الفيدرالي ما هو متوقع. وستأتي الإشارة الأهم من المؤتمر الصحفي للرئيس وورش. فإذا قدم الرفع باعتباره تعديلاً لمرة واحدة، وأشار إلى أن عتبة الزيادات الإضافية مرتفعة، فقد ترتفع الأصول عالية المخاطر ارتياحاً. أما إذا أبقى الباب مفتوحاً أمام زيادات إضافية، فستشتد الضغوط على Bitcoin وغيرها من الأصول عالية المخاطر.
ويراقب سوق العملات المشفرة الأوسع الإشارات نفسها. فقد أظهر Ethereum وغيرها من الأصول الرقمية الرئيسية أنماطاً مماثلة من التوطيد، مع تأثير قوى الاقتصاد الكلي نفسها في المعنويات. ولا يزال الارتباط بين Bitcoin والأصول التقليدية عالية المخاطر، مثل أسهم شركات التكنولوجيا، مرتفعاً، ما يعزز الرأي القائل إن العملات المشفرة لا تتداول وفق سرديتها الخاصة في الوقت الحالي. بل تتداول وفق السيولة وتوقعات أسعار الفائدة والشهية العالمية للمخاطر. وهذه هي حقيقة فئة أصول أصبحت مؤسسية بصورة متزايدة. فلم تعد معزولة عن دورة الاقتصاد الكلي، بل أصبحت جزءاً منها.
ما الذي ينبغي لمراقب حريص أن يتابعه في الساعات المقبلة؟ أولاً، بيان الاحتياطي الفيدرالي وعدد الأصوات. فالقرار بالإجماع سيشير إلى الثقة، بينما سيشير التصويت المنقسم إلى عدم يقين بشأن المسار المقبل. وثانياً، ردة الفعل في سوق السندات. وسيشير عائد سندات الخزانة لأجل عامين، الأكثر حساسية لتوقعات السياسة، إلى ما إذا كان السوق يعتقد أن الاحتياطي الفيدرالي انتهى أم أنه بدأ للتو. وثالثاً، سلوك Bitcoin حول مستوى الدعم البالغ 76,000 دولار. فإذا صمد، تعززت احتمالات ارتفاع ارتياحي. وإذا انكسر، فقد تكون المرحلة التالية من الهبوط أكثر حدة.
الحقيقة الأعمق هي أن Bitcoin يُطلب منه إثبات أمر لم يثبته بالكامل من قبل: قدرته على الصمود في بيئة نقدية تقييدية فعلاً. لقد انتهى عصر أسعار الفائدة الصفرية، حين كانت السيولة وفيرة والأصول عالية المخاطر تطفو على بحر من الأموال الرخيصة. وما يحل محله عالم تكون فيه لرأس المال تكلفة، ويكون فيه التضخم خصماً مستمراً، ويتعين فيه على كل أصل أن يبرر تقييمه بمزاياه الخاصة. ولا تزال حجة Bitcoin طويلة الأجل، باعتباره تحوطاً ضد تآكل قيمة العملات ومخزناً للقيمة خارج النظام التقليدي، قائمة. لكنه على المدى القصير يخضع للقوى نفسها التي تحرك كل أصل آخر عالي المخاطر. ولن يحسم قرار الاحتياطي الفيدرالي يوم الأربعاء هذا التوتر، بل سيحدد ببساطة شروط الفصل المقبل. ولا يسعنا جميعاً سوى المراقبة والحساب والاستعداد.
#AugustCoreCPIBeatsExpectations
#Btc #ShareWeekly
repost-content-media
BTC%⁦2.31⁩+
ETH%⁦1.25⁩+
  • 2