#GatePartnersWithVisaToLaunchCrypto-LinkedCard تتخذ Gate خطوة كبيرة أخرى نحو إدماج الأصول الرقمية في الحياة المالية اليومية من خلال شراكة جديدة مع Visa.
ستطرح الشراكة بطاقة Visa مرتبطة بالعملات الرقمية، ومن المتوقع أن تتوسع لتشمل أكثر من 40 دولة وإقليماً، بما يتيح لمستخدمي Gate المؤهلين ربط أرصدتهم من الأصول الرقمية بالمدفوعات اليومية. وسيتمكن المستخدمون من إجراء عمليات شراء عبر الإنترنت وفي المتاجر الفعلية حيثما تُقبل Visa، بينما يمكن تحويل الأصول الرقمية ذات الصلة تلقائياً إلى عملات نقدية عند إتمام الدفع.
من امتلاك العملات الرقمية إلى إنفاقها
يمثل ذلك تحولاً مهماً في مسار اعتماد العملات الرقمية.
لطالما ارتبطت الأصول الرقمية بالتداول والاستثمار والاحتفاظ طويل الأجل. أما المدفوعات فتختلف، لأنها تدخل بالعملات الرقمية إلى النشاط الاقتصادي الواقعي.
ومن خلال الشراكة بين Gate وVisa، يمكن للمستخدمين، نظرياً، استخدام الأصول المحتفظ بها في حساباتهم على Gate للتسوق وتناول الطعام والسفر وغيرها من النفقات اليومية، من دون الحاجة إلى قبول التاجر للعملات الرقمية مباشرة.
ويتلقى التاجر المدفوعات عبر بنية مدفوعات Visa التقليدية، بينما تُحوَّل الأصول الرقمية المؤهلة للمستخدم إلى عملة نقدية لإتمام المعاملة.
بوابة واحدة، وفائدة مالية أكبر
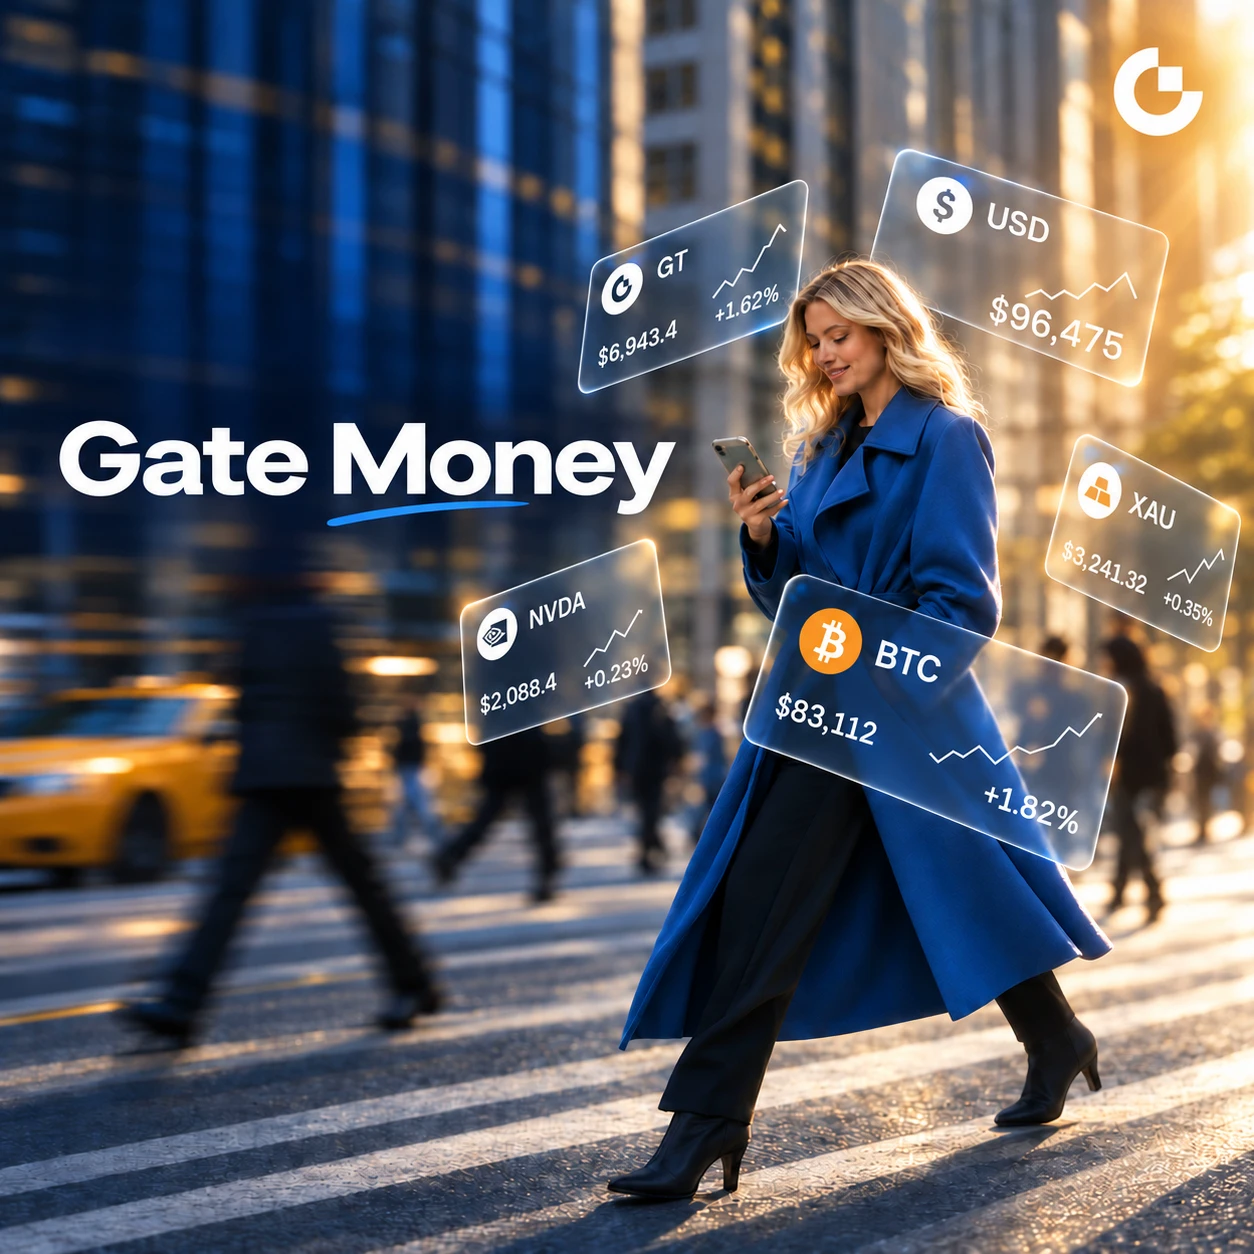
يحمل توقيت هذه الشراكة أهمية أيضاً، لأنها تأتي بعد إطلاق Gate لخدمة Gate Money.
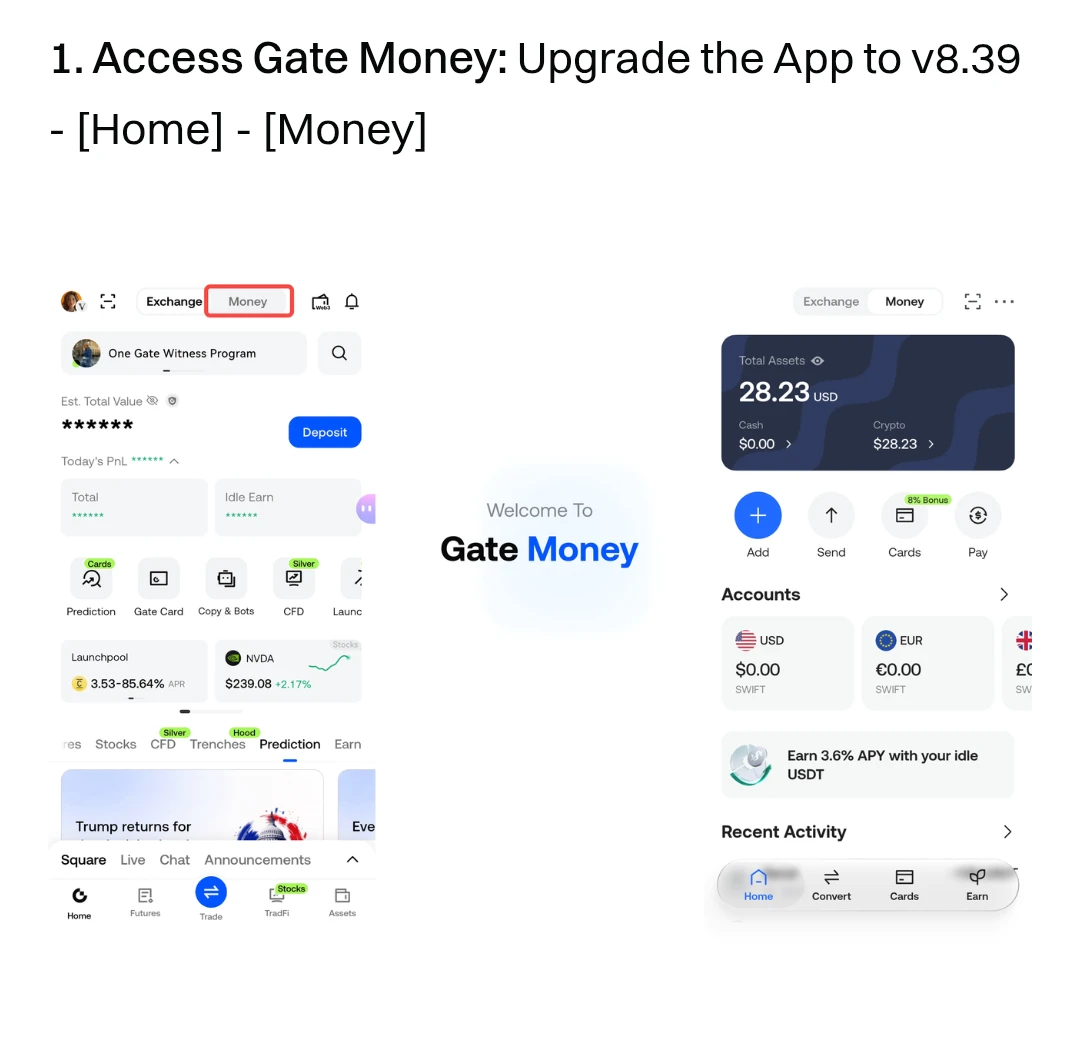
صُممت Gate Money لجمع الأصول الرقمية والعملات النقدية والأسهم وصناديق الاستثمار المتداولة والذهب والخدمات المصرفية والمدفوعات داخل منظومة Gate.
وتضيف البطاقة الجديدة المرتبطة بـ Visa طبقة مهمة أخرى: الإنفاق.
وهذا يخلق مساراً مالياً أوسع:
الاحتفاظ بالأصول الرقمية
تحريك الأموال
تحويل الأصول
الاستثمار
الدفع
الإنفاق
من الواضح أن الرؤية الأوسع تتجاوز منصة تداول عملات رقمية تقليدية نحو منصة مالية أكثر تكاملاً.
الانتشار العالمي لـ Visa
تزداد قوة الشراكة بصفة خاصة بفضل شبكة مدفوعات Visa الهائلة.
تقول Visa إن شبكتها تعمل في أكثر من 200 دولة وإقليم، بينما تدعم الشركة حالياً أكثر من 160 برنامج بطاقات مرتبطاً بالعملات المستقرة. كما أفادت Visa بأن نحو 17% من حجم البطاقات المرتبطة بالعملات المستقرة منذ بداية السنة المالية 2026 جاء عبر برامج بطاقات الأعمال والبطاقات التجارية.
ويبرهن ذلك على أن المدفوعات المرتبطة بالعملات الرقمية أصبحت أكثر من مجرد تجربة محدودة النطاق.
وتتطور البنية التحتية التي تربط الأصول الرقمية بالمدفوعات التقليدية بسرعة.
لماذا يهم ذلك لاعتماد العملات الرقمية
لم يكن أكبر عائق أمام اعتماد العملات الرقمية على نطاق واسع هو شراء العملات الرقمية فحسب.
بل يتمثل التحدي الأكبر في المنفعة.
فإذا تمكن المستخدمون من الاحتفاظ بالأصول الرقمية لكنهم لم يتمكنوا من استخدامها بسهولة في المواقف اليومية، فسيظل الاعتماد محدوداً.
ويمكن لبطاقات الدفع أن تساعد في سد هذه الفجوة.
تمنح البطاقة المرتبطة بالعملات الرقمية الأصول الرقمية واجهة دفع مألوفة. ولا يحتاج المستخدمون بالضرورة إلى إقناع كل تاجر بقبول Bitcoin أو العملات المستقرة أو أي أصل رقمي آخر مباشرة.
وبدلاً من ذلك، يحدث التحويل من العملة الرقمية إلى العملة النقدية ضمن عملية الدفع، بينما يواصل التاجر استخدام شبكة البطاقات المألوفة.
رؤيتي للسوق
أرى هذه الشراكة مثالاً قوياً على التقارب بين العملات الرقمية والتمويل التقليدي.
قد لا يتمثل المستقبل في الاختيار بين البنوك أو البطاقات أو منصات التداول أو شبكات البلوك تشين.
بل يمكن لهذه الأنظمة أن تعمل معاً بصورة متزايدة.
يمكن للعملات الرقمية أن توفر الملكية الرقمية وقابلية التحويل عالمياً.
وتوفر شبكات الدفع التقليدية قبولاً لدى التجار.
وتوفر المنصات المالية إدارة الأصول.
ويمكن لهذه المكونات مجتمعة أن تنشئ منظومة مالية رقمية أكثر عملية بكثير.
صلة Gate Money
تعزز بطاقة Visa المرتبطة بالعملات الرقمية أيضاً استراتيجية Gate Money الأوسع.
صُممت Gate Money لربط الأصول والأموال والمدفوعات ضمن منظومة واحدة.
وتمدد البطاقة هذه الفكرة إلى العالم الحقيقي.
وبدلاً من إبقاء الأصول الرقمية معزولة داخل حساب على منصة تداول، يمكن للمستخدمين المؤهلين، نظرياً، ربط تلك الأصول بالإنفاق اليومي.
وهذا فرق كبير بين مجرد امتلاك العملات الرقمية وإدماجها فعلياً في الحياة المالية.
حالات الاستخدام الواقعية
تخيل امتلاك أصول رقمية مؤهلة في حساب على Gate واستخدام البطاقة المرتبطة من أجل:
التسوق اليومي
تناول الطعام
السفر
المشتريات عبر الإنترنت
المدفوعات داخل المتاجر
النفقات اليومية الأخرى
النقطة المهمة هي أن المستخدمين يمكنهم، نظرياً، الوصول إلى حالات الاستخدام هذه من دون مطالبة كل تاجر بإنشاء نظام منفصل للدفع بالعملات الرقمية.
وهذا يقلل الاحتكاك.
أفكاري
في رأيي، هذه الشراكة أهم من مجرد إعلان عادي عن منتج آخر.
فهي تتناول أحد أكبر الأسئلة التي تواجه صناعة الأصول الرقمية:
كيف نحوّل العملات الرقمية إلى شيء يستخدمه الناس فعلياً؟
التداول مهم.
والاستثمار مهم.
لكن المدفوعات يمكن أن تخلق مستوى مختلفاً تماماً من المنفعة.
وعندما تصبح الأصول الرقمية مرتبطة بالإنفاق اليومي، تقترب العملات الرقمية من أن تصبح جزءاً من السلوك المالي المعتاد.
الاتجاه الأوسع في القطاع
لا تعمل Gate بمعزل عن الآخرين.
فقد وسعت Visa بالفعل برامج البطاقات المرتبطة بالعملات المستقرة، وتقول الشركة إن أكثر من 160 برنامجاً من هذه البرامج أصبح نشطاً على مستوى العالم. كما ينمو حجم المدفوعات المرتبطة بهذه البرامج بسرعة.
وهذا يشير إلى اتجاه أوسع في القطاع:
تنتقل العملات الرقمية من منصات التداول إلى المدفوعات.
وتنتقل العملات المستقرة من التداول إلى التسوية.
وتنتقل تقنية البلوك تشين من تكنولوجيا تجريبية إلى بنية تحتية مالية.
وقد يصبح هذا التحول أحد أهم محاور المرحلة المقبلة من اعتماد الأصول الرقمية.
ما أراقبه
سأراقب عدة أمور مع تطور هذا الطرح:
الدول المدعومة
أهلية الحصول على البطاقة
الأصول الرقمية المدعومة
الرسوم ومعدلات التحويل
حدود المدفوعات
تجربة المستخدم
قبول التجار
المتطلبات التنظيمية
ستحدد هذه التفاصيل مدى فائدة البطاقة للمستخدمين في حياتهم اليومية.
ويؤكد الإعلان طرحاً متوقعاً في أكثر من 40 سوقاً، لكن التوافر والأهلية بدقة سيعتمدان على السوق المعنية والمتطلبات المحلية.
فكرة متفائلة على المدى الطويل
أقوى جوانب هذا التطور هي البنية التحتية الكامنة وراءه.
لا تحتاج العملات الرقمية إلى استبدال كل نظام مالي قائم حتى تصبح سائدة.
فيمكنها الاندماج مع الأنظمة التي يستخدمها الناس بالفعل.
توفر Visa بالفعل شبكة مدفوعات عالمية مألوفة.
وتوفر Gate بنية تحتية للأصول الرقمية.
وتربط الشراكة بين هذين العالمين.
وهذا هو نوع قابلية التشغيل البيني الذي يمكن أن يجعل الأصول الرقمية أكثر عملية للمستخدمين على نطاق واسع.
أفكار ختامية
تمثل شراكة Gate مع Visa خطوة أخرى في تحول العملات الرقمية من فئة أصول تركز أساساً على الاستثمار إلى منفعة مالية أوسع.
يمكن للمستخدم الاحتفاظ بالأصول الرقمية.
ويمكن للمستخدم إدارة الأموال.
ويمكن للمستخدم التحويل بين الأصول.
والآن، من خلال بطاقة Visa المرتبطة بالعملات الرقمية، يمكن للمستخدمين المؤهلين ربط تلك الأصول بالإنفاق اليومي.
الصورة الأوسع واضحة:
العملات الرقمية + المدفوعات + الخدمات المالية = منفعة واقعية أكبر.
وبالنسبة إلى Gate، تعزز هذه الشراكة رؤية Gate Money.
وبالنسبة إلى Visa، توسع الشراكة الوصول إلى أشكال جديدة من القيمة الرقمية.
وبالنسبة إلى صناعة العملات الرقمية، تمثل الشراكة جسراً آخر بين الأصول القائمة على البلوك تشين والاقتصاد العالمي التقليدي.
قد لا تُعرَّف المرحلة المقبلة من اعتماد العملات الرقمية بعدد الأشخاص الذين يشترون الأصول الرقمية فحسب.
بل قد تُعرَّف بعدد الأشخاص القادرين فعلياً على استخدامها.
تبني Gate وVisa هذا الجسر.
@GateSquare