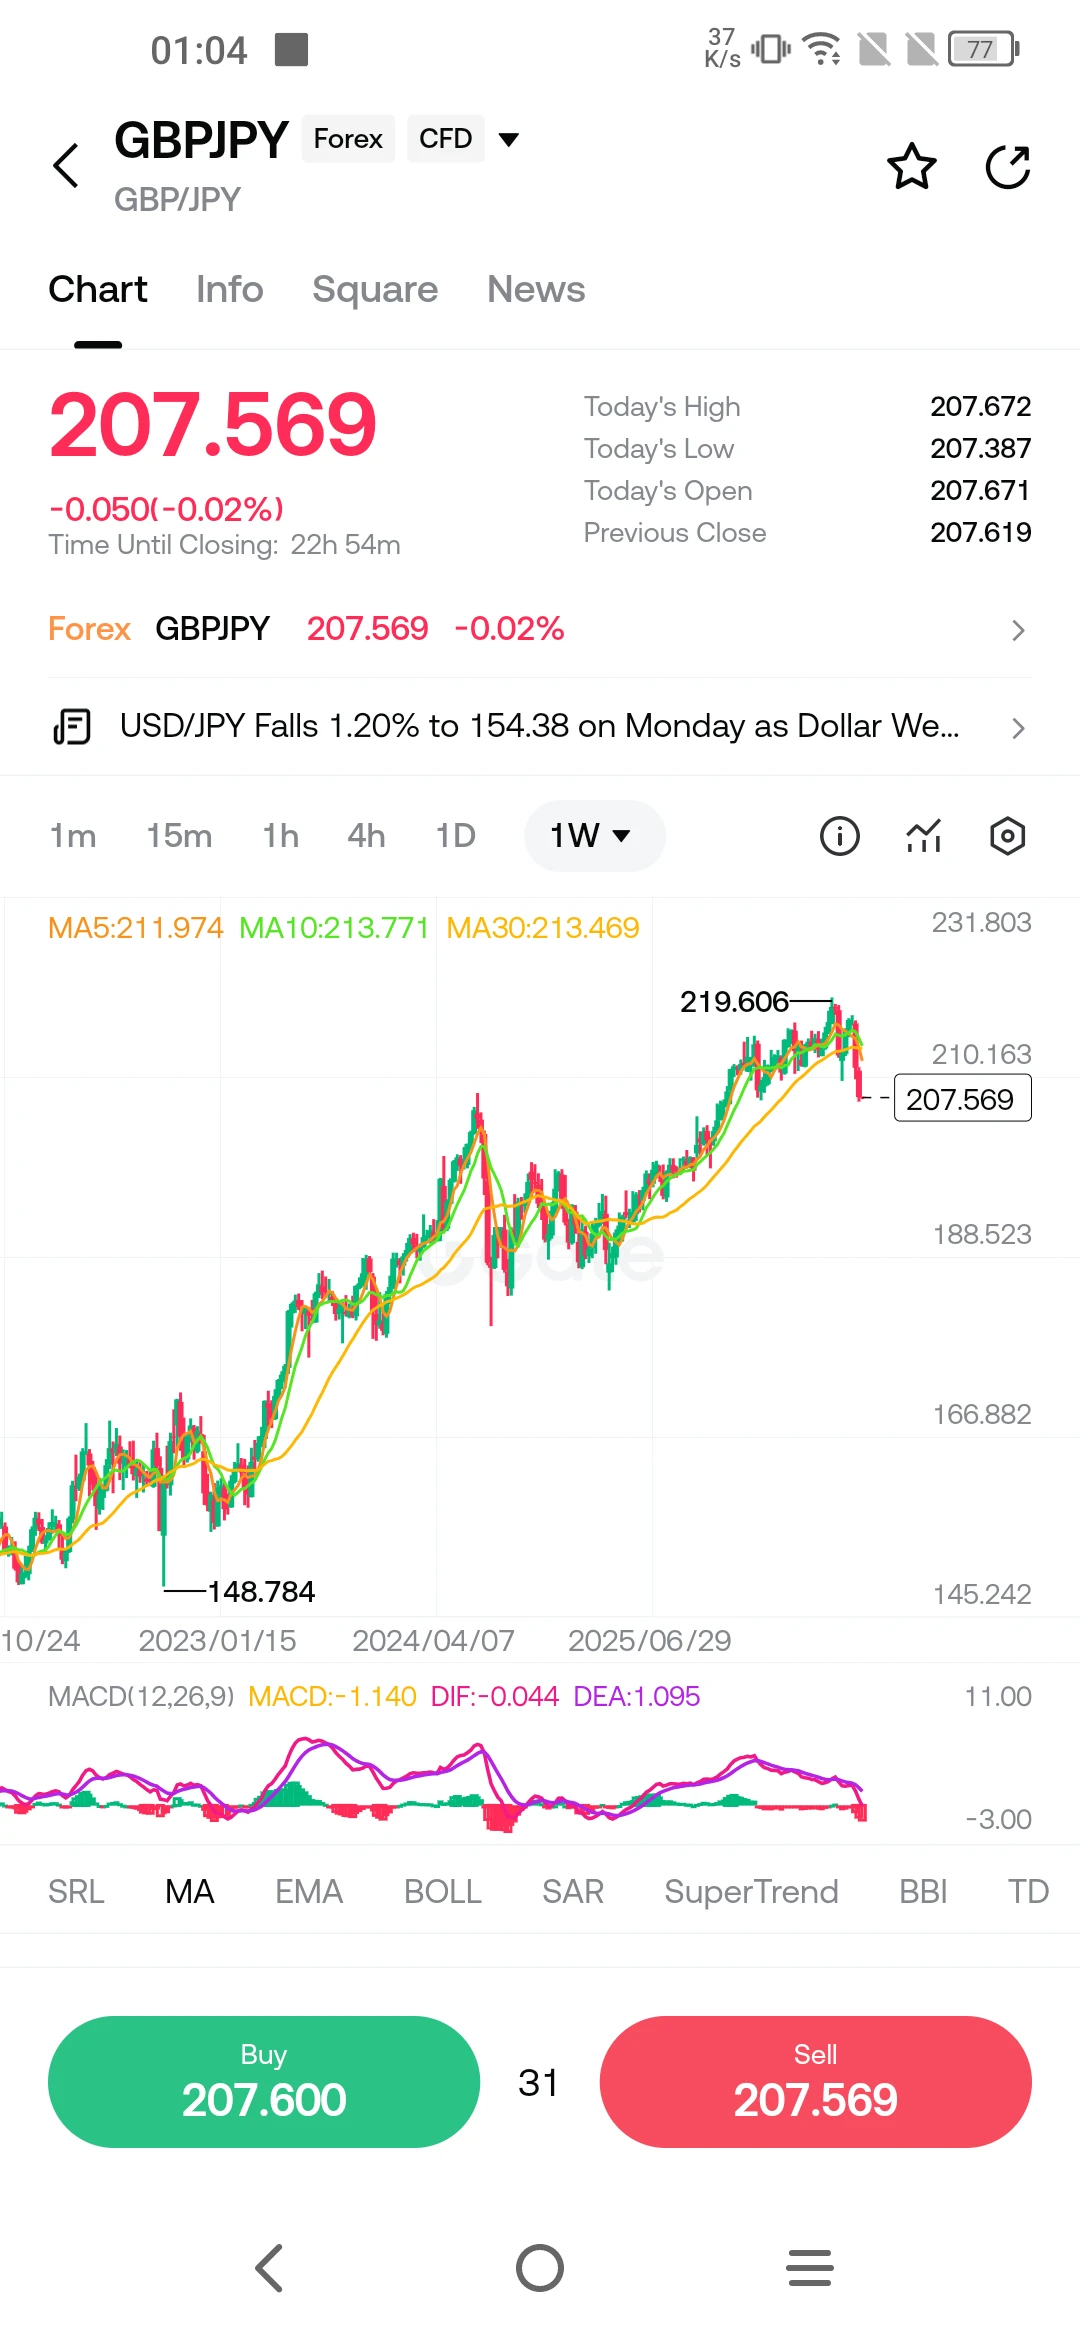
$GBPJPY $USDJPY $EURJPY
استيقاظ الين: كيف تعيد سياسة التشديد الهادئة في اليابان كتابة قواعد التمويل العالمي
صباح الخير. إذا كنت تقرأ هذا من قاعة تداول في لندن، أو مكتب صندوق تحوط في نيويورك، أو مكتب خزانة في سنغافورة، فإن الرسم البياني الذي ينبغي أن يستحوذ على اهتمامك هذا الأسبوع ليس مؤشر S&P 500 ولا سعر خام برنت، بل الين الياباني. فبعد سنوات من بقائه عند مستويات جعلت منه عملة التمويل المفضلة في العالم، سجل الين ارتفاعاً يجبر المستثمرين في جميع فئات الأصول على إعادة النظر في افتراضات راسخة منذ فترة طويلة. وقد ارتفعت العملة هذا الأسبوع إلى أعلى مستوى لها منذ فبراير مقابل الدولار، إذ لامست 152.89 ين للدولار قبل أن تستقر قرب 153.48، في تحرك فاجأ حتى المشاركين المخضرمين في السوق. ويكمن وراء هذا التحول واقع بسيط لكنه عميق: بنك اليابان لم يعد الاستثناء الذي كان عليه من قبل.
على مدى معظم العقد الماضي، احتلت اليابان موقعاً فريداً في البنية المالية العالمية. فقد كانت الاقتصاد الذي رفض العودة إلى الوضع الطبيعي. وبينما رفع الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك إنجلترا أسعار الفائدة لمكافحة التضخم الذي أعقب الجائحة، أبقى بنك اليابان سعر الفائدة الأساسي عند ناقص 0.1%، متمسكاً بسياسة نقدية شديدة التيسير جعلت الين أرخص عملة رئيسية للاقتراض. وأوجد هذا التباين واحدة من أكثر الصفقات ربحية واستمرارية في التمويل الحديث: تجارة حمل الين. كان المستثمرون يقترضون الين بتكلفة تقترب من الصفر، ثم يحولون العائدات إلى عملات ذات عوائد أعلى ويحتفظون بالفارق. وتشير التقديرات إلى أن الاقتراض العابر للحدود بالين، وهو مقياس تقريبي لتجارة الحمل، بلغ مستوى قياسياً قدره 360 تريليون ين، أو نحو 2.35 تريليون دولار، حتى مارس، بحسب تحليل أجرته Jefferies استناداً إلى بيانات بنك التسويات الدولية. وكان هذا أكبر تراكم لتجارة الحمل خلال ثلاثة عقود، وأصبح ركيزة أساسية لشهية المخاطرة العالمية.
وتتعرض هذه الركيزة الآن للضغط. فقد رفع بنك اليابان بالفعل سعر الفائدة الأساسي إلى 1.0%، وتشير توقعات السوق بأغلبية ساحقة إلى زيادة أخرى بمقدار ربع نقطة مئوية إلى 1.25% في ختام اجتماعه الذي يستمر يومين في 18 سبتمبر. ووفقاً لبيانات Tokyo Tanshi، تبلغ احتمالات هذه الزيادة 97%، ارتفاعاً من 52% فقط قبل شهر. والأهم من ذلك أن استطلاعاً أجرته Bloomberg شمل 52 اقتصادياً أظهر أن جميعهم يتوقعون تحركاً في سبتمبر، فيما يتوقع نحو نصفهم أن يرفع بنك اليابان أسعار الفائدة مرة كل ربع سنة، في تسارع كبير مقارنة بالوتيرة السابقة البالغة زيادة واحدة كل ستة أشهر. واستقرت توقعات سعر الفائدة النهائي حول 1.75%، بما يعني ثلاث زيادات أخرى بعد سبتمبر. وهذا ليس تعديلاً هامشياً، بل تحول جوهري في تكلفة أهم عملة تمويل في العالم.
وقد بدأ ارتفاع الين يطلق بالفعل تداعيات واضحة. وقالت تشارو تشانانا، كبيرة استراتيجيي الاستثمار في Saxo، بحسب ما نقلت Reuters: "إن تجارة الحمل معرضة للخطر لأن هذا الانفكاك يحدث قبل أن ينفذ بنك اليابان حتى زيادة الفائدة المتوقعة. لقد جرى بالفعل تقليص بعض مراكز بيع الين، لكن المراكز القائمة لا تزال تبدو كبيرة، ولذلك يمكن لمزيد من قوة الين أن يحول خفض الرفع المالي تدريجياً إلى انفكاك أسرع بكثير يعزز نفسه بنفسه." وارتفع الين بنحو 5% تقريباً حتى الآن في سبتمبر مقابل العملات المفضلة عادة في تجارة الحمل، ومنها البيزو المكسيكي والليرة التركية. وقال ماساهيكو لو من State Street إن مزيداً من الانفكاك قد يدفع زوج الدولار والين نحو منتصف نطاق 140، نظراً إلى حجم مراكز البيع القائمة الكبيرة.
وتداعيات ذلك على الأسواق العالمية ليست افتراضية ولا بعيدة. فعندما يقترض المستثمرون بالين لتمويل مراكز في أصول ذات عوائد أعلى، يجعل ارتفاع الين سداد تلك القروض أكثر تكلفة. وإذا كان الارتفاع حاداً بما يكفي، فقد يجبر الصناديق ذات الرفع المالي على بيع تلك الأصول لتغطية الخسائر، ما يخلق حلقة تغذية راجعة تضخم التقلبات عبر الأسهم والسندات والعملات. وهذا تحديداً ما حدث في أغسطس 2024، عندما تسببت زيادة في أسعار الفائدة من بنك اليابان في إرسال موجات صدمة عبر الأسواق العالمية لعدة أيام. وربما تكون المخاطر هذه المرة أكبر. فقد أصبحت تجارة الحمل أكبر حجماً، وأصبحت المراكز أكثر ازدحاماً، فيما باتت الخلفية الجيوسياسية أكثر هشاشة. كما أن أسعار النفط التي تتجاوز 100 دولار للبرميل، والصراع النشط بين الولايات المتحدة وإيران، والمسار غير الواضح للتضخم الأمريكي، كلها عوامل تزيد المخاطر.
ومع ذلك، سيكون من الخطأ تصوير الأمر باعتباره قصة أزمة وشيكة فحسب. فارتفاع الين يعكس شيئاً أكثر إيجابية: التطبيع التدريجي لاقتصاد أمضى جيلاً في برية الانكماش والركود. وظل تضخم أسعار المستهلكين في اليابان أعلى من هدف بنك اليابان البالغ 2%، إذ تراوح بين 2.5% و3% في أحدث البيانات الحكومية. وأقر البنك المركزي بأن اقتصاده "تعافى بصورة معتدلة"، لكنه حذر أيضاً من أن الصادرات ستتأثر بالرسوم الجمركية المرتفعة الناجمة عن السياسة التجارية الأمريكية. ونما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي قدره 1.1% في الربع الممتد من أبريل إلى يونيو، مسجلاً ثالث ربع متتالٍ من النمو الإيجابي، رغم تراجع الاستهلاك الخاص والاستثمار الرأسمالي معاً. وسجل مؤشر Nikkei 225 مستويات قياسية مرتفعة، مدعوماً بخفض الاحتياطي الفيدرالي الأخير لأسعار الفائدة وبالسردية الأوسع لإعادة التضخم.
ويضيف البعد السياسي طبقة أخرى من التعقيد. فقد أعلن رئيس الوزراء شيغيرو إيشيبا تنحيه، ويجري الحزب الليبرالي الديمقراطي الحاكم انتخابات لاختيار قيادته، مع توقع دخول خمسة مرشحين السباق. واستشهد بنك اليابان نفسه بحالة عدم اليقين السياسي المحلي باعتبارها عامل خطر. وستحدد نتيجة هذا السباق على القيادة السياسة المالية في الأشهر المقبلة، وقد تؤثر في وتيرة التشديد النقدي. وفي الوقت نفسه، أبدت الولايات المتحدة استعداداً للتدخل في أسواق العملات إلى جانب اليابان، كما فعلت في يوليو عندما سجل الين أدنى مستوياته خلال 40 عاماً. وأشار وزير الخزانة الأمريكي سكوت بيسنت إلى احتمال تدخل ياباني إضافي، فيما أوضح صانع السياسة في البنك المركزي الأوروبي يواخيم ناغل أن العمل المنسق قد يكون موضع ترحيب في ظروف معينة. ويشير هذا الموقف التعاوني إلى أن الاقتصادات الكبرى ليست غير مبالية بمسار الين، وأنها مستعدة للتحرك إذا هددت التحركات الفوضوية الاستقرار المالي.
ما الذي ينبغي للمراقب الحريص متابعته في الأسابيع المقبلة؟ أولاً، بيان السياسة النقدية لبنك اليابان في 18 سبتمبر، والمؤتمر الصحفي اللاحق للمحافظ أويدا. وستكون اللغة المستخدمة مهمة بقدر قرار الفائدة نفسه. فإذا أشار بنك اليابان إلى أن الزيادات المقبلة ستعتمد على البيانات وستتم تدريجياً، فقد يستقر الين. أما إذا ألمح إلى وتيرة أسرع، فقد يتسارع انفكاك تجارة الحمل. ثانياً، رد فعل أسواق الأسهم العالمية، ولا سيما في الولايات المتحدة، حيث استفادت أسهم التكنولوجيا ذات التقييمات المرتفعة بشكل غير متناسب من التمويل الرخيص بالين. ثالثاً، مسار أسعار النفط. فإذا ظل خام برنت فوق 100 دولار، فستشتد الضغوط التضخمية على اليابان، وهي مستورد رئيسي للطاقة، ما يعزز مبررات تشديد السياسة.
الحقيقة الأعمق هي أن عصر الأموال المجانية القادمة من اليابان ينتهي. فعلى مدى سنوات، عملت تجارة حمل الين كدعم هادئ للأصول العالمية المحفوفة بالمخاطر، إذ أتاحت للمستثمرين الاقتراض بتكلفة منخفضة وملاحقة العوائد في أماكن أخرى. ويجري الآن سحب هذا الدعم، ليس بصورة مفاجئة، بل بثبات وتعمد. ويتكيف العالم مع يابان لم تعد استثناءً من قواعد الأرثوذكسية النقدية. وستعتمد سلاسة هذا التكيف على حكمة صانعي السياسات، وقدرة الأسواق على الصمود، واستعداد المستثمرين للاعتراف بأن المشهد قد تغير. إن استيقاظ الين ليس أزمة، بل تصحيح. والتصحيحات، مهما كانت غير مريحة، هي الطريقة التي تستعيد بها الأسواق توازنها.
ليست نصيحة مالية ✔️ أجرِ بحثك الخاص 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
استيقاظ الين: كيف تعيد سياسة التشديد الهادئة في اليابان كتابة قواعد التمويل العالمي
صباح الخير. إذا كنت تقرأ هذا من قاعة تداول في لندن، أو مكتب صندوق تحوط في نيويورك، أو مكتب خزانة في سنغافورة، فإن الرسم البياني الذي ينبغي أن يستحوذ على اهتمامك هذا الأسبوع ليس مؤشر S&P 500 ولا سعر خام برنت، بل الين الياباني. فبعد سنوات من بقائه عند مستويات جعلت منه عملة التمويل المفضلة في العالم، سجل الين ارتفاعاً يجبر المستثمرين في جميع فئات الأصول على إعادة النظر في افتراضات راسخة منذ فترة طويلة. وقد ارتفعت العملة هذا الأسبوع إلى أعلى مستوى لها منذ فبراير مقابل الدولار، إذ لامست 152.89 ين للدولار قبل أن تستقر قرب 153.48، في تحرك فاجأ حتى المشاركين المخضرمين في السوق. ويكمن وراء هذا التحول واقع بسيط لكنه عميق: بنك اليابان لم يعد الاستثناء الذي كان عليه من قبل.
على مدى معظم العقد الماضي، احتلت اليابان موقعاً فريداً في البنية المالية العالمية. فقد كانت الاقتصاد الذي رفض العودة إلى الوضع الطبيعي. وبينما رفع الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك إنجلترا أسعار الفائدة لمكافحة التضخم الذي أعقب الجائحة، أبقى بنك اليابان سعر الفائدة الأساسي عند ناقص 0.1%، متمسكاً بسياسة نقدية شديدة التيسير جعلت الين أرخص عملة رئيسية للاقتراض. وأوجد هذا التباين واحدة من أكثر الصفقات ربحية واستمرارية في التمويل الحديث: تجارة حمل الين. كان المستثمرون يقترضون الين بتكلفة تقترب من الصفر، ثم يحولون العائدات إلى عملات ذات عوائد أعلى ويحتفظون بالفارق. وتشير التقديرات إلى أن الاقتراض العابر للحدود بالين، وهو مقياس تقريبي لتجارة الحمل، بلغ مستوى قياسياً قدره 360 تريليون ين، أو نحو 2.35 تريليون دولار، حتى مارس، بحسب تحليل أجرته Jefferies استناداً إلى بيانات بنك التسويات الدولية. وكان هذا أكبر تراكم لتجارة الحمل خلال ثلاثة عقود، وأصبح ركيزة أساسية لشهية المخاطرة العالمية.
وتتعرض هذه الركيزة الآن للضغط. فقد رفع بنك اليابان بالفعل سعر الفائدة الأساسي إلى 1.0%، وتشير توقعات السوق بأغلبية ساحقة إلى زيادة أخرى بمقدار ربع نقطة مئوية إلى 1.25% في ختام اجتماعه الذي يستمر يومين في 18 سبتمبر. ووفقاً لبيانات Tokyo Tanshi، تبلغ احتمالات هذه الزيادة 97%، ارتفاعاً من 52% فقط قبل شهر. والأهم من ذلك أن استطلاعاً أجرته Bloomberg شمل 52 اقتصادياً أظهر أن جميعهم يتوقعون تحركاً في سبتمبر، فيما يتوقع نحو نصفهم أن يرفع بنك اليابان أسعار الفائدة مرة كل ربع سنة، في تسارع كبير مقارنة بالوتيرة السابقة البالغة زيادة واحدة كل ستة أشهر. واستقرت توقعات سعر الفائدة النهائي حول 1.75%، بما يعني ثلاث زيادات أخرى بعد سبتمبر. وهذا ليس تعديلاً هامشياً، بل تحول جوهري في تكلفة أهم عملة تمويل في العالم.
وقد بدأ ارتفاع الين يطلق بالفعل تداعيات واضحة. وقالت تشارو تشانانا، كبيرة استراتيجيي الاستثمار في Saxo، بحسب ما نقلت Reuters: "إن تجارة الحمل معرضة للخطر لأن هذا الانفكاك يحدث قبل أن ينفذ بنك اليابان حتى زيادة الفائدة المتوقعة. لقد جرى بالفعل تقليص بعض مراكز بيع الين، لكن المراكز القائمة لا تزال تبدو كبيرة، ولذلك يمكن لمزيد من قوة الين أن يحول خفض الرفع المالي تدريجياً إلى انفكاك أسرع بكثير يعزز نفسه بنفسه." وارتفع الين بنحو 5% تقريباً حتى الآن في سبتمبر مقابل العملات المفضلة عادة في تجارة الحمل، ومنها البيزو المكسيكي والليرة التركية. وقال ماساهيكو لو من State Street إن مزيداً من الانفكاك قد يدفع زوج الدولار والين نحو منتصف نطاق 140، نظراً إلى حجم مراكز البيع القائمة الكبيرة.
وتداعيات ذلك على الأسواق العالمية ليست افتراضية ولا بعيدة. فعندما يقترض المستثمرون بالين لتمويل مراكز في أصول ذات عوائد أعلى، يجعل ارتفاع الين سداد تلك القروض أكثر تكلفة. وإذا كان الارتفاع حاداً بما يكفي، فقد يجبر الصناديق ذات الرفع المالي على بيع تلك الأصول لتغطية الخسائر، ما يخلق حلقة تغذية راجعة تضخم التقلبات عبر الأسهم والسندات والعملات. وهذا تحديداً ما حدث في أغسطس 2024، عندما تسببت زيادة في أسعار الفائدة من بنك اليابان في إرسال موجات صدمة عبر الأسواق العالمية لعدة أيام. وربما تكون المخاطر هذه المرة أكبر. فقد أصبحت تجارة الحمل أكبر حجماً، وأصبحت المراكز أكثر ازدحاماً، فيما باتت الخلفية الجيوسياسية أكثر هشاشة. كما أن أسعار النفط التي تتجاوز 100 دولار للبرميل، والصراع النشط بين الولايات المتحدة وإيران، والمسار غير الواضح للتضخم الأمريكي، كلها عوامل تزيد المخاطر.
ومع ذلك، سيكون من الخطأ تصوير الأمر باعتباره قصة أزمة وشيكة فحسب. فارتفاع الين يعكس شيئاً أكثر إيجابية: التطبيع التدريجي لاقتصاد أمضى جيلاً في برية الانكماش والركود. وظل تضخم أسعار المستهلكين في اليابان أعلى من هدف بنك اليابان البالغ 2%، إذ تراوح بين 2.5% و3% في أحدث البيانات الحكومية. وأقر البنك المركزي بأن اقتصاده "تعافى بصورة معتدلة"، لكنه حذر أيضاً من أن الصادرات ستتأثر بالرسوم الجمركية المرتفعة الناجمة عن السياسة التجارية الأمريكية. ونما الناتج المحلي الإجمالي الحقيقي بمعدل سنوي قدره 1.1% في الربع الممتد من أبريل إلى يونيو، مسجلاً ثالث ربع متتالٍ من النمو الإيجابي، رغم تراجع الاستهلاك الخاص والاستثمار الرأسمالي معاً. وسجل مؤشر Nikkei 225 مستويات قياسية مرتفعة، مدعوماً بخفض الاحتياطي الفيدرالي الأخير لأسعار الفائدة وبالسردية الأوسع لإعادة التضخم.
ويضيف البعد السياسي طبقة أخرى من التعقيد. فقد أعلن رئيس الوزراء شيغيرو إيشيبا تنحيه، ويجري الحزب الليبرالي الديمقراطي الحاكم انتخابات لاختيار قيادته، مع توقع دخول خمسة مرشحين السباق. واستشهد بنك اليابان نفسه بحالة عدم اليقين السياسي المحلي باعتبارها عامل خطر. وستحدد نتيجة هذا السباق على القيادة السياسة المالية في الأشهر المقبلة، وقد تؤثر في وتيرة التشديد النقدي. وفي الوقت نفسه، أبدت الولايات المتحدة استعداداً للتدخل في أسواق العملات إلى جانب اليابان، كما فعلت في يوليو عندما سجل الين أدنى مستوياته خلال 40 عاماً. وأشار وزير الخزانة الأمريكي سكوت بيسنت إلى احتمال تدخل ياباني إضافي، فيما أوضح صانع السياسة في البنك المركزي الأوروبي يواخيم ناغل أن العمل المنسق قد يكون موضع ترحيب في ظروف معينة. ويشير هذا الموقف التعاوني إلى أن الاقتصادات الكبرى ليست غير مبالية بمسار الين، وأنها مستعدة للتحرك إذا هددت التحركات الفوضوية الاستقرار المالي.
ما الذي ينبغي للمراقب الحريص متابعته في الأسابيع المقبلة؟ أولاً، بيان السياسة النقدية لبنك اليابان في 18 سبتمبر، والمؤتمر الصحفي اللاحق للمحافظ أويدا. وستكون اللغة المستخدمة مهمة بقدر قرار الفائدة نفسه. فإذا أشار بنك اليابان إلى أن الزيادات المقبلة ستعتمد على البيانات وستتم تدريجياً، فقد يستقر الين. أما إذا ألمح إلى وتيرة أسرع، فقد يتسارع انفكاك تجارة الحمل. ثانياً، رد فعل أسواق الأسهم العالمية، ولا سيما في الولايات المتحدة، حيث استفادت أسهم التكنولوجيا ذات التقييمات المرتفعة بشكل غير متناسب من التمويل الرخيص بالين. ثالثاً، مسار أسعار النفط. فإذا ظل خام برنت فوق 100 دولار، فستشتد الضغوط التضخمية على اليابان، وهي مستورد رئيسي للطاقة، ما يعزز مبررات تشديد السياسة.
الحقيقة الأعمق هي أن عصر الأموال المجانية القادمة من اليابان ينتهي. فعلى مدى سنوات، عملت تجارة حمل الين كدعم هادئ للأصول العالمية المحفوفة بالمخاطر، إذ أتاحت للمستثمرين الاقتراض بتكلفة منخفضة وملاحقة العوائد في أماكن أخرى. ويجري الآن سحب هذا الدعم، ليس بصورة مفاجئة، بل بثبات وتعمد. ويتكيف العالم مع يابان لم تعد استثناءً من قواعد الأرثوذكسية النقدية. وستعتمد سلاسة هذا التكيف على حكمة صانعي السياسات، وقدرة الأسواق على الصمود، واستعداد المستثمرين للاعتراف بأن المشهد قد تغير. إن استيقاظ الين ليس أزمة، بل تصحيح. والتصحيحات، مهما كانت غير مريحة، هي الطريقة التي تستعيد بها الأسواق توازنها.
ليست نصيحة مالية ✔️ أجرِ بحثك الخاص 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly